Bitget UEX 日報|米株全面安、AI資金調達の収益性が再評価へ;Anthropic IPOで一時高値付けたも調整局面へ;ビットコインは6万2000ドル前後で推移(2026年11月20日)
著者:Bitget
注目ニュース厳選
AI資本市場|Anthropic上場で上昇、大方針下落を転換せず
Anthropicは初値取引後97.17ドルで引け、発行価格83ドルに対して17.07%上昇したものの、開場価格111.50ドルには届かなかった。同時に米国の主要3指数はすべて2%超下落しており、単一の新規上場株への買気運がAIセクター全体への持続的な支持に結びついていないことを示している。
このデビューは投資家のAIアプリケーションに対する関心を実証するとともに、発行価格と第2市場での購入価格との格差を浮き彫りにした。次期に見極めるべきは、上場後の継続的な出来高と企業の業績実現であり、発行収益率を全ての初日買い手の利回りと見なしてはならない。
米国雇用|新規請求が小幅増加、継続請求の上昇に要注目
11月14日付の週の新規失業保険請求者数は20万3千人となり、改正済みの前週比で1千人増加した。一方、11月7日付週の継続請求者数は7万人増加し176万3千人となった。両データは異なる統計週に該当するため、同じ時点を示すものとして混同してはならない。
新規請求数はなお低水準にあり、人員整理の全面加速を示す根拠とはなりにくい。継続請求数の上昇は、一部の失業者による再就職の難しさが高まっている可能性を示唆している。今夜発表される消費者マインド指数とインフレ予想は家計部門の情報を補完し、成長圧力と物価圧力がどのように共存するかを判断する助けとなるだろう。
米国消費|ウォルマートが見通し上方修正も、株価は期待値に牽制
ウォルマートの第3四半期売上高は1,888億ドルで前年同期比5.2%増、調整後EPSは0.65ドルとなった。同社は年間見通しを引き上げ、固定為替レート換算時の純売上高成長ガイダンスを4.9~5.2%とした。しかし株価は1.04%安で引け、事業成長と市場が求める成長ペースの間には依然として距離があることを示している。
この結果を単純に米国消費の崩壊と捉えるのは適切でない。より重要なのは、販促費や履行コスト、投資支出を差し引いた後に、収入増加を持続可能な利益に変えられるかどうかである。好決算であっても、それがすでに株価に織り込み済みである市場期待と比較してどうであるかを見定める必要がある。
市場振り返り
商品および外貨相場の動向
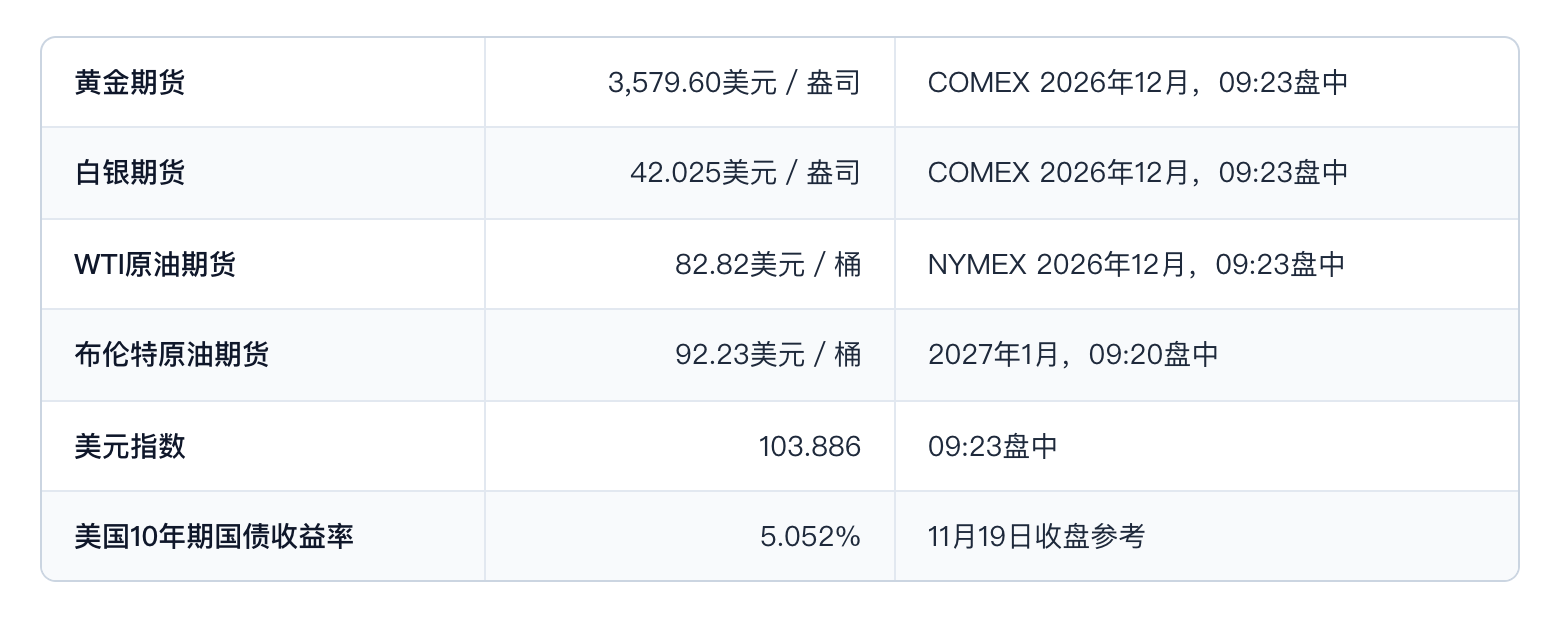
貴金属と株式が同時に圧力をかけられていることから、「株式安なら金は買い」という単純な相関関係は成立していない。10年物国債利回りは前日の5.066%から低下しており、今回の株式売り下げも当日の長期金利上昇だけに関係づけることはできない。利益の実現と資金調達環境についてはそれぞれ観察を続ける必要がある。
暗号資産(仮想通貨)動向
北京時間09:33頃時点、BTCは62,387.95 USDTで24時間で0.19%減、ETHは1,762.48 USDTで24時間で0.38%減。暗号資産市場の時価総額は約2兆1,600億ドルで24時間で3.79%減少、取引量は約762億5,400万ドル。時価総額データの独立更新時刻は北京時間09:26。
BTC/ETH 清算ゾーン観察: 両資産の最新上下清算ゾーンは検証完了しておらず、今回は区間と距離の掲載を避け、これに基づいて直近のレバレッジリスクを判断しない。
機関の保有コスト|BTC: Strategy社が11月16日に公表し最終的に検証されたデータによると、11月15日時点で850,849個のBTCを保有し、費用込の全体の平均取得価格は7万5,452ドルとなっている。現在のBTC価格は該コストを約17.39%下回っており、参考上の含み損状態にある。なお本コストは総保有量に基づくものであり、直近の1回の仕入均价ではない。
一言で相場観: BTCは6万2千ドル前後で攻防が続いており、ETHはなお1,800ドルを下回る。まずはBTCが6万2千ドル付近で支えられるか、ETHが1,800ドルを奪還できるかを確認する。これらは整数ポイントでの観察位であり、機関の保有コストや検証前の清算ゾーンをそのまま裏付けられた支持線と見做すことはできない。
米国株主要指数の動向
変動銘柄の解釈
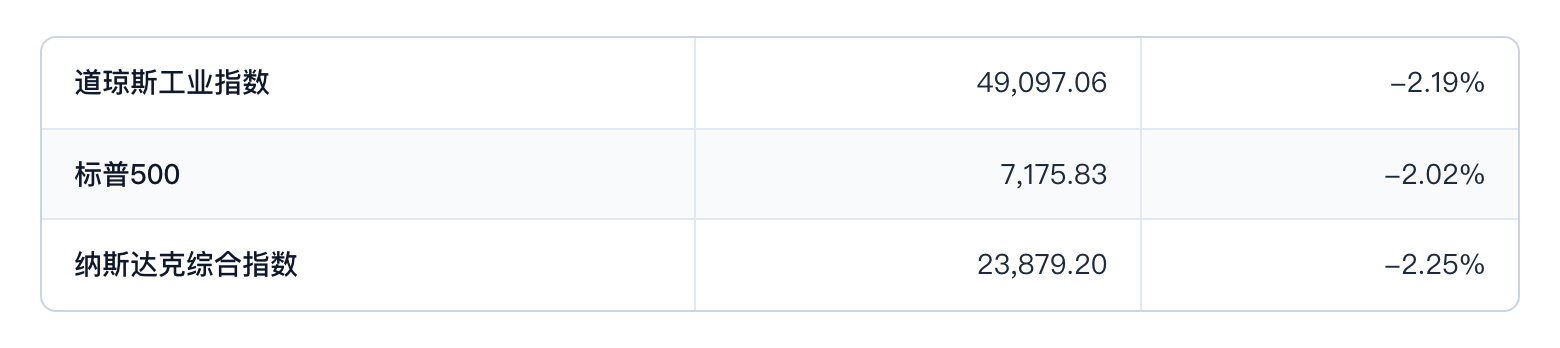
11月19日、ダウ平均は1,101.11ポイント下落し、主要3指数はいずれも2%超の下落となった。テックセブン(テクノロジー大手7社)はすべて下落し、NVIDIAは3.30%減、AMDは7.72%減、CoreWeaveとNebiusはそれぞれ6.10%、9.39%下落した。Anthropicの上場初日の上昇は全体の売り圧力を転換するには至らなかった。
論理その1:新株人気は建設面の収益性を解決しない。 AIアプリケーションの高い注目は、データセンター建設や設備調達、顧客向け融資のリターンサイクルを自動的に改善するものではない。サプライチェーンが再び買われ直すためには、発注、キャッシュフロー、資金調達体制が証拠となる必要があり、単なる上場ブームで全ての評価を押し上げることに依存することはできない。
論理その2:雇用のレジリエンスは明確な金融緩和材料を提供していない。 新規請求数が顕著に悪化していないため、市場が雇用データのみで政策転換の迅速化を期待するのは難しい。同日中に長期金利が低下したとしても、高い資金コストが長期プロジェクトに及ぼす制約は直ちに消えるわけではない。
論理その3:市場は引き続き実現可能なニッチ需要に報いる。 Palo Alto Networksが6.42%上昇したことは、AIインフラの下落とは対照的である。同社の決算とガイダンスはセキュリティ需要が依然として拡大していることを示しており、市場がすべてのテック企業を手放したわけではなく、資本支出と収益実現の質をさらに峻別していることを意味している。
テックセブン(テクノロジー大手7社)の動向
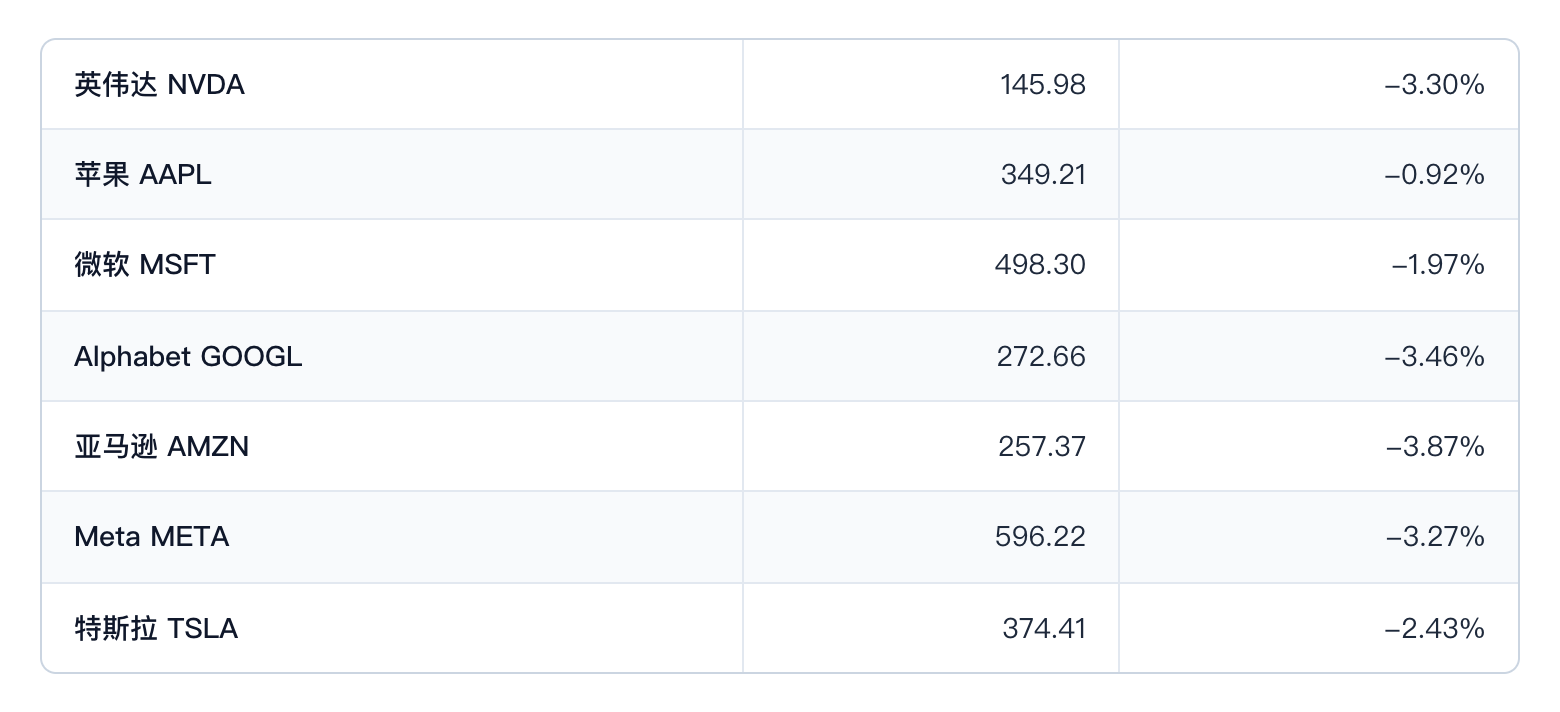
テックセブン全体でゼロ上昇7社落ちとなり、AmazonとAlphabetの下落幅が目立った。以前の一部プラットフォーマー株の反騰は持続せず、今後は底値安定がより広範な市場の支持を伴うかどうかを観察すべきである。
セクター別変動観察
AIインフラ: AMD、CoreWeave、Nebiusは指数を下回る大幅下落となり、BroadcomとMicron Technologyはそれぞれ2.09%、2.10%下落した。産業側の需要と資金調達の実現可能性は異なる課題であり、株価動きだけで注文キャンセルと断定するのは早計である。
サイバーセキュリティと消費財: Palo Alto Networksが逆行いで6.42%上昇したのに対し、ウォルマートは1.04%減、Williams-Sonomaは15.16%減となった。いずれも決算トレードではあるが、結果は各社の市場期待と事業実績次第であり、消費側あるいはテクノロジー側という単一のナラティブで片付けることはできない。
米国株注目銘柄ディープダイブ
Anthropic(ANT)|発行リターンと初日買い付きリターンは分離して考える
事象概要: 株式は111.50ドルで始まり、初日は97.17ドルで引け、発行価格に対し17.07%上昇した。発行価格で購入した投資家とオープニングで買い付けた投資家は直面するコストが明らかに異なり、初日の上昇が全参加者の利益を代弁するものではない。
市場解説: 新株への需要と日中利益確定売りが同時に起きることは十分あり得る。同銘柄のパフォーマンスはAIアプリケーション評価額の公開指標を提供するが、AIサプライチェーン全体の上場回復を証明するにはなお不足する。
投資示唆: 今後の売上、キャッシュフロー、コンピューティング能力支出、及び取引の支持状況を追跡することが重要だ。上場時の沸きが事業実績への転換を経て初めて、評価額の持続可能性を測る上で有用となる。
Palo Alto Networks(PANW)|セキュリティ需要が逆行パフォーマンスを支える
事象概要: 株価は361.73ドルで引け、6.42%上昇した。第1四半期売上高は約34億4千万ドルで前年比39%増。次世代セキュリティ事業の年間定期収入(ARR)は97億3千万ドルで同66%増となり、同社は年間ガイダンスを引き上げた。
市場解説: 定期収入(ARR)とガイダンスは需要の証拠を提供し、市場はこの種の業績実現にポジティブに反応している。ただし ARR は当期認識売上高とは異なるため、成長の質は利益とキャッシュフローを併せて判断する必要がある。
投資示唆: 今後は解約率(または継続率)、受注変換率、そして統合せいに要する費用を観察する。AI由来のセキュリティ需要が持続的に利益に転換できるかどうかは、単日の逆行上昇よりも遥かに重要である。
ウォルマート(WMT)|成長は続くも、バリュエーションはさらなる実績達成を求める
事象概要: 株価は126.04ドルで引け、1.04%減となった。グローバルEC売上は17%増、米国同店売上(燃料を除く)は2.9%増。年間調整後EPSガイダンスは2.84~2.89ドル。
市場解説: EC事業の拡大と堅調な同店売上は事業レジリエンスを支えているが、それが株価上昇を保証するものではない。市場は今後も履行コスト、事業ポートフォリオ、将来成長がバリュエーション要件を満たせるかを評価し続ける必要がある。
投資示唆: ホリデーシーズンの客足、在庫状況、およびEC部門の収益性に注視する。実質的な販売数量増加、価格貢献、およびコスト変化を区別して把握することが、利益改善の持続可能性を判断する際に役立てる。
市場とプロジェクト動向
UBSとChainlinkが構造債のブロックチェーン上場を進める。 11月19日に公表されたスキームは、債券発行とその存続期間管理を既存の銀行システムと連携させる。UBSは既にこのスキームを用いてトークン化債権の重要な処理を実行している。意義はサービスフェーズの分断を軽減することにあるが、グローバル構造債市場の規模が即ちブロックチェーン上の資産規模と等しいわけではない。
TetherがSCRYPTに出資し、機関向けステーブルコインインフラを強化。 Tetherはスイスの機関向けプラットフォームSCRYPTへの戦略的投資を発表し、決済、流動性、越境決済事業の拡大を支援する。出資額は検証済み公告では明らかにされておらず、提携意図を取引量や収益に直結させて換算するべきではない。
Palo Alto NetworksがApplied Computeの買収を目指す。 同社は買収意向を表明し、対象はオープンウェイトAIモデルのファインチューニング(後訓練)と推論能力を含む。現時点では提案中の取引と実際の決済完了を区別する必要があり、今後はいかに統合が進むか、そして販売可能なセキュリティAI製品を生み出せるかが焦点となる。
本日マーケットカレンダー
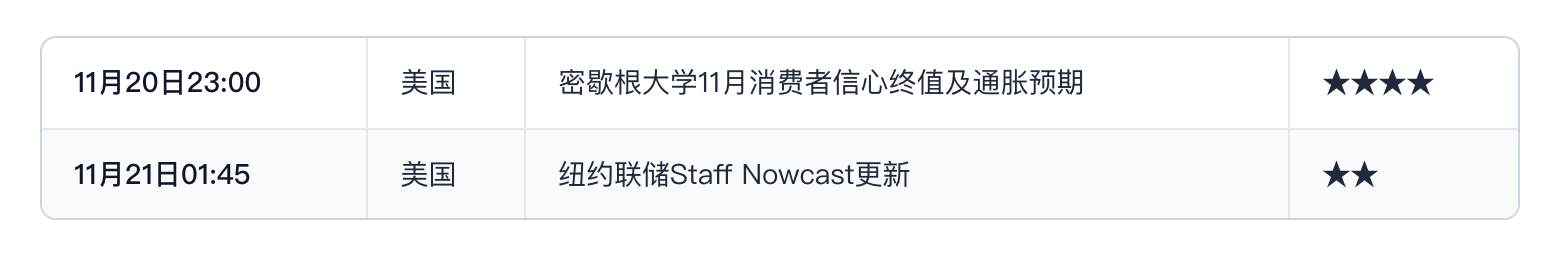
上記カレンダーは北京時間を基準としている。ニューヨーク連邦準備銀行の情報は米国東部時間11月20日12:45に更新される。
注目イベントの見通し:今夜の焦点は、家計のインフレ予想が緩和するか、そして消費者マインドが引き続き圧力をかけられるかどうかである。データが物価懸念と成長懸念の同時存在を示した場合、市場の政策経路への判断はより複雑になるだろう。
機関の見解: チャーズ財研(Charles Schwab Research)のネイサン・ピーターソン氏は11月19日、AI関連トレードが直面する核心的な圧力は純粋な計算資源需要の欠如よりも、むしろ建設資金調達能力にあると指摘した。これはサプライチェーン分化を理解する枠組みを提供するが、企業の資金調達状況とキャッシュフローデータによる裏付けが必要である。
本記事は市場情報交換の目的のみで作成されており、投資助言を構成するものではありません。