Aaveがユーザーを待つのをやめる:V4預け入れが5.8倍急増、ホワイトラベルモデルはトークン買い戻しを支えられるか?
著者:Alea Research
編集:TechFlow
TechFlow 解説:Coinbase が Morpho と連携して lending を進める中、Aave は White-label での切り札を選ぶ。V4 White-label インスタンスにより、基盤 lending を Kraken Ink や EtherFi Cash カードといったエコシステムに深く統合。第3四半期には V4 の預かり高が 5.8 倍増加し、$13.4 億を突破した。
本レポートは暗号資産分野の専門研究機関である Alea Research によるもので、Aave White-label モデルにおける利益分配メカニズム、GHO ネイティブ安定ボードの高収益貢献度、および 8 月以降 DAO の収入が運営コストを上回った後のトークン・バイバック試算を体系的に分析し、過酷な lending 競争下における評価優位性と潜在的な不良債権処理の課題を客観的に評価している。
エコシステムからの突破口:他ブランドの陰に隠れる Aave
Coinbase の公式 lending アプリケーションは Morpho ベースで構築することを選んだが、Aave は新規ユーザーの獲得と新規資金の拡大において、全く異なる道を切り拓いている。
Aave は自社フロントエンドで資金流入を待つことに留まらず、スマートコントラクトを積極的にパートナーに委託し、他プロジェクトのブランド下で lending 市場を稼働させている。
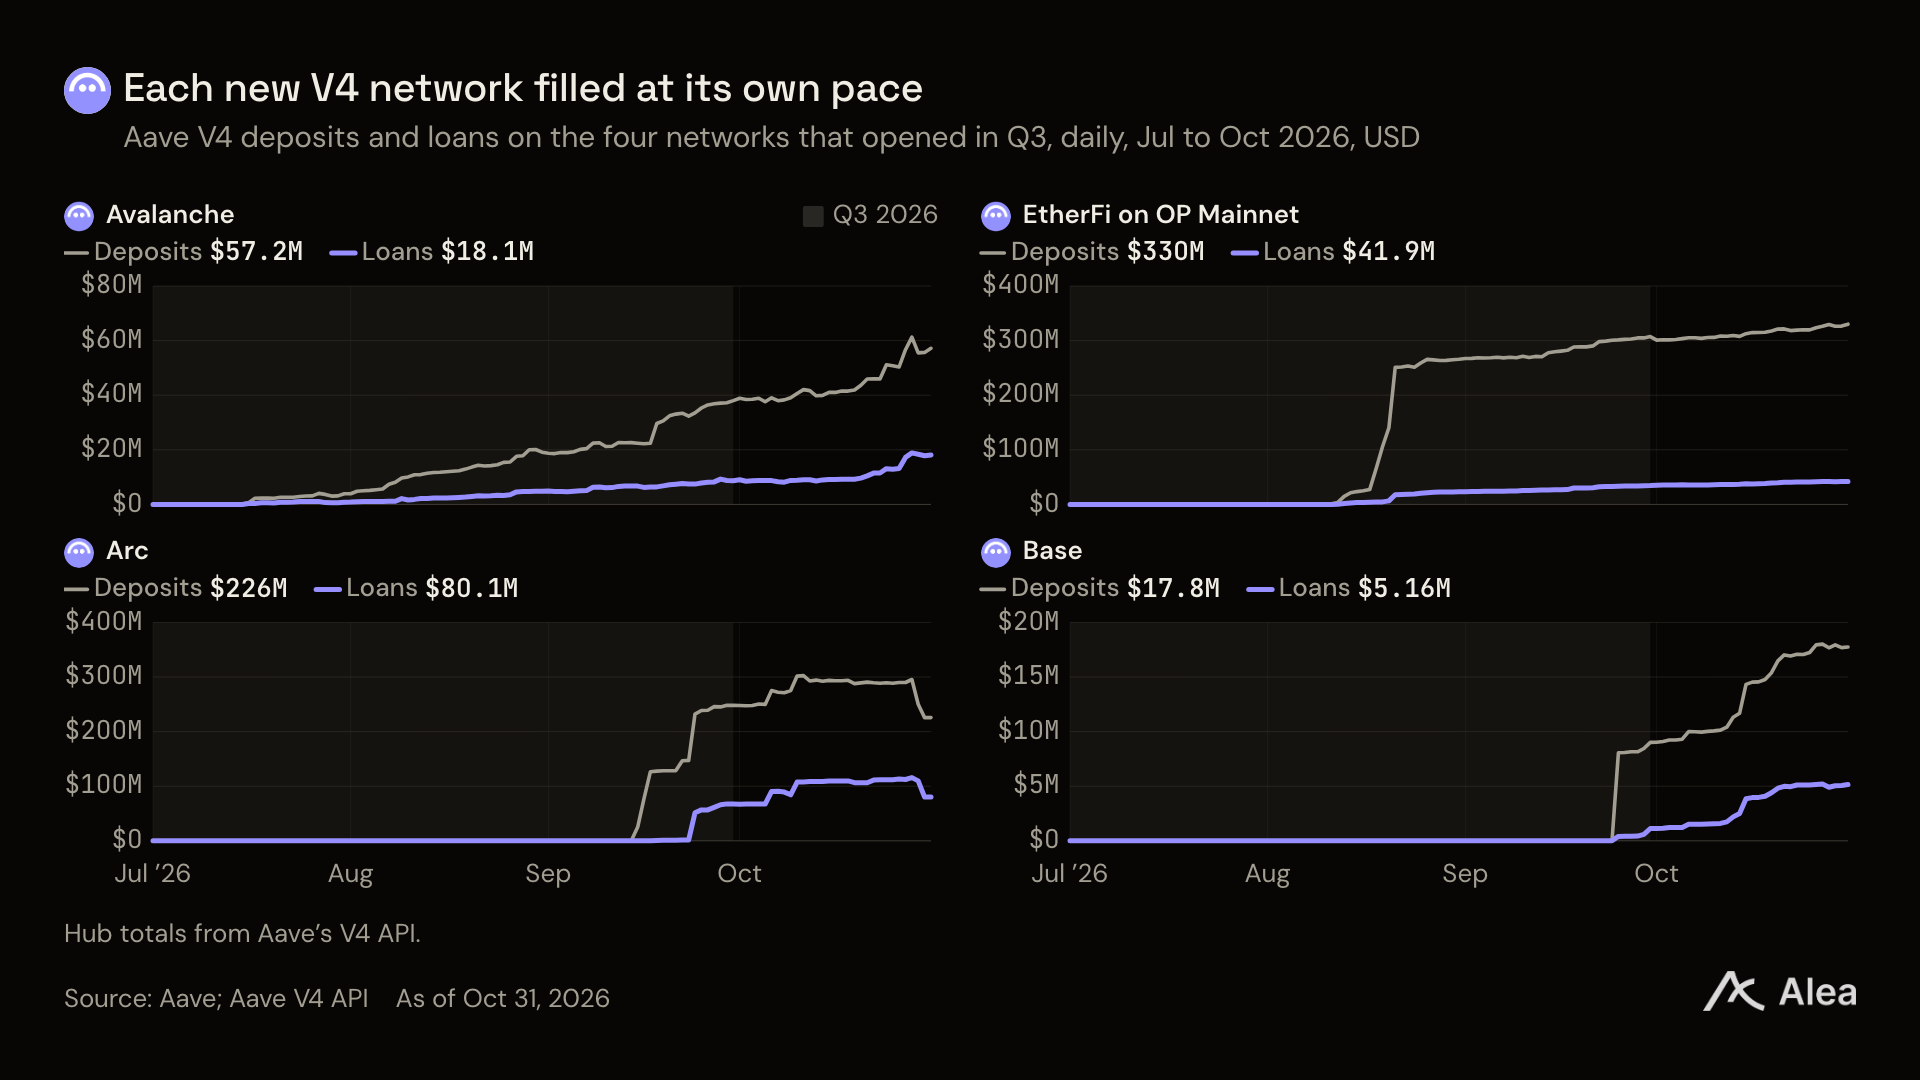
図:第3四半期にローンチされた 4 つの V4 ネットワークの日次預かり高と借入額推移
Aave V4 アーキテクチャでは、新しい種類の collateral に特化した専用 Hub と、パートナーが自律的に運営する個別インスタンスが導入された。このバージョンは第3四半期期初に Ethereum メインネットでローンチされ、その後他の 3 つのブロックチェーンに急速に展開された。
EtherFi 専用インスタンスの貢献を除外しても、V4 のベースライン預かり高は第3四半期に 4.5 倍成長した。また第3四半期終了時点での V4 の Ethereum 総預かり高 $8.82 億のうち、EtherFi が約半数を占めている。
主要ポイント整理
外部パートナーは今や自社のネイティブユーザーを直接 Aave の基幹コントラクトに導いている。例えば EtherFi は純利子収入の 20%をプロトコルフィーとして Aave DAO に支払う。
今年第3四半期、Aave V4 の総預かり高は 5.8 倍増加して $13.4 億に到達し、総借入額は $7600 万から $4.03 億へ急増した。Aave は上位 4 ラーン lending ネットワークにおけるシェアを着実に 64.9%まで引き上げた。
Aave Core メインマーケットの USDC ポールの資金プールは追加のトークンインセンティブなしで、1 クォーターで $3.26 億の純増を記録し、FRB の金利引き下げ後わずか 2 週間で再び $1.45 億の資金を組み入れた。
収益性の観点では、Aave ネイティブ安定ボード GHO が DAO にもたらす 1 ドルあたりのスプレッド収益は、従来の USDC lending 市場のおよそ 5 倍である。
今年 8 月以降、Aave DAO の実質月間収入は運用費を上回り続けており、第3四半期のステーキング報酬引前の剰余資金は、ステーカー全体の支出の 77%を賄うのに十分であった。
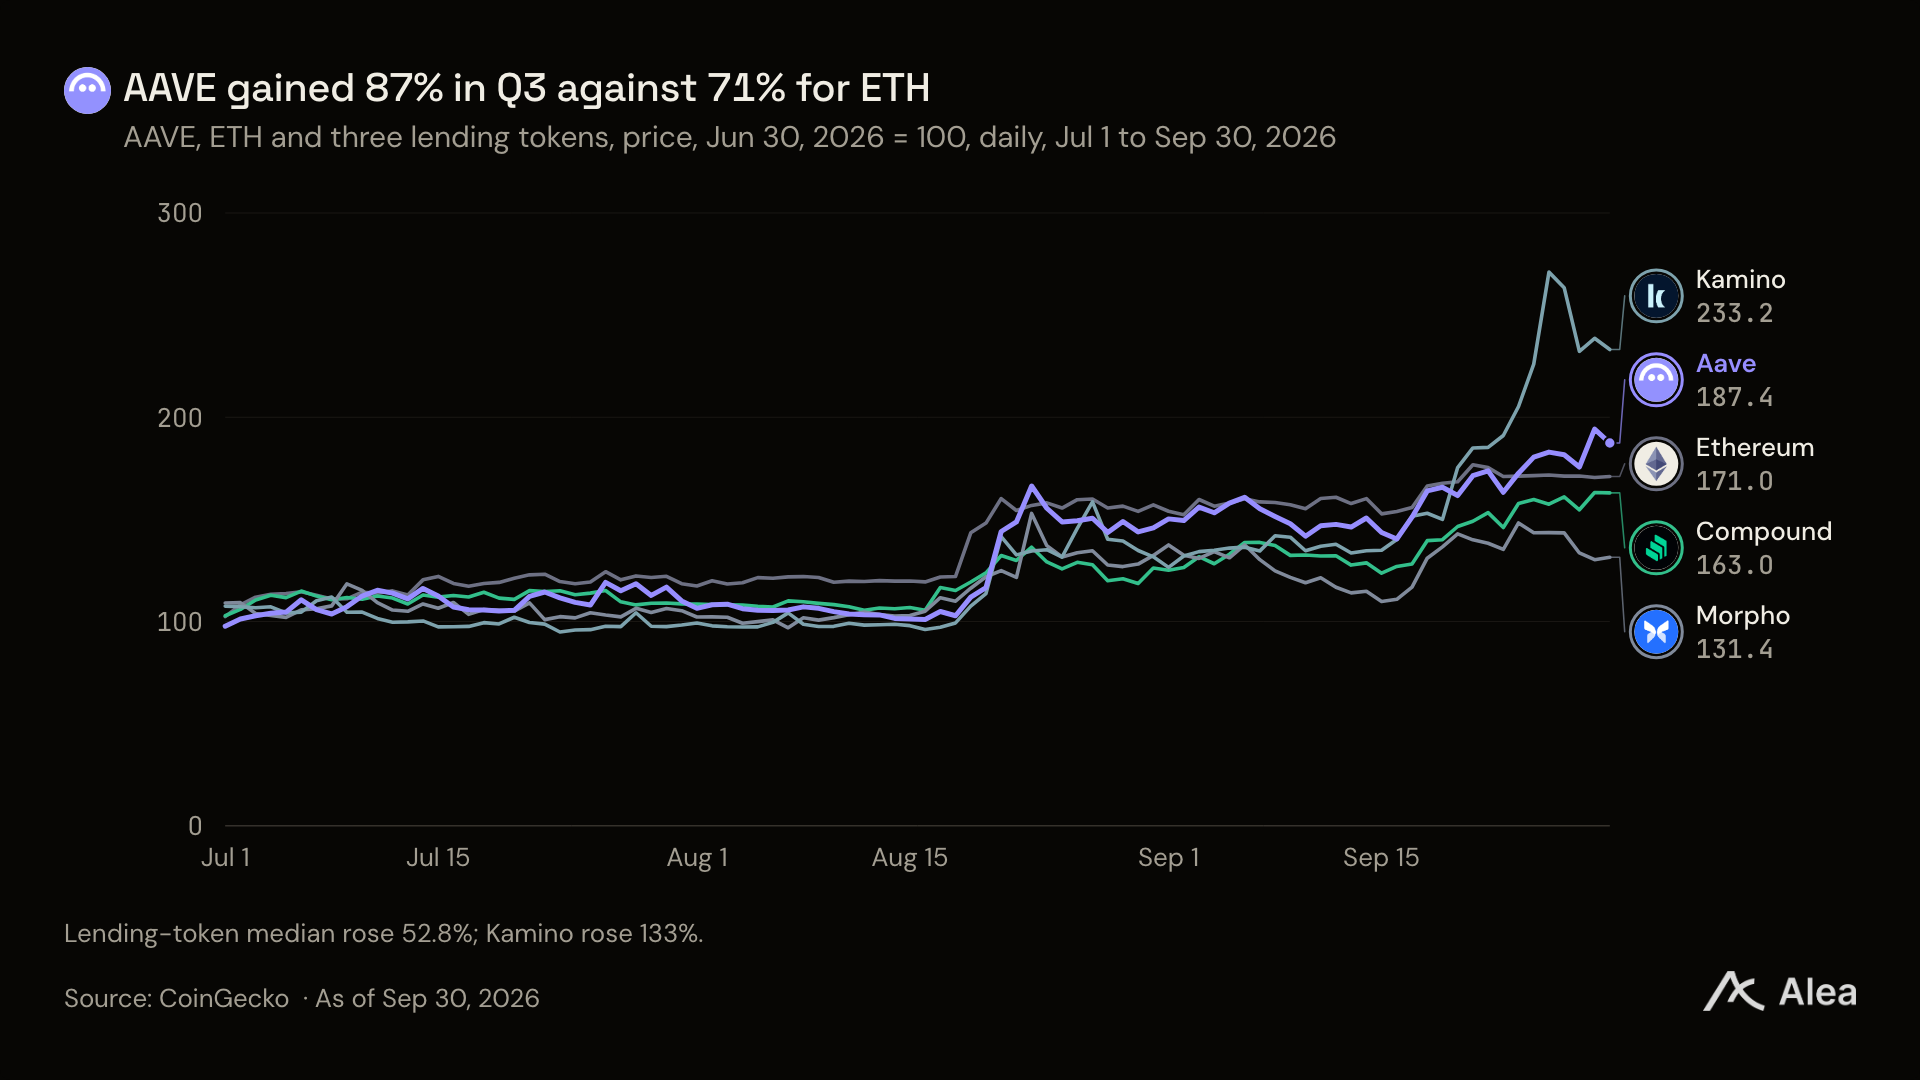
図:AAVE、ETH とその他の主要 lending プロトコルトークンの価格推移比較
第二段階市場でのパフォーマンスを見ると、AAVE トークンは第3四半期に 87.4%上昇し、同時期の Ethereum の 71.0%の上昇幅を上回り、その他 6 ラーン lending 競合製品の中央値上昇幅 52.8%でも先行した。
White-label 連携モード:パートナーはどうやって Aave 市場を運営するか
Aave V4 のアーキテクチャのロジックは、流動性を Hub に一元集約すると同時に、Spoke(支線)においてリスク管理ルールを柔軟に設定することである。Spoke は借り手が利用可能な collateral の種類や liquidation パラメータを制限する役割を負う。
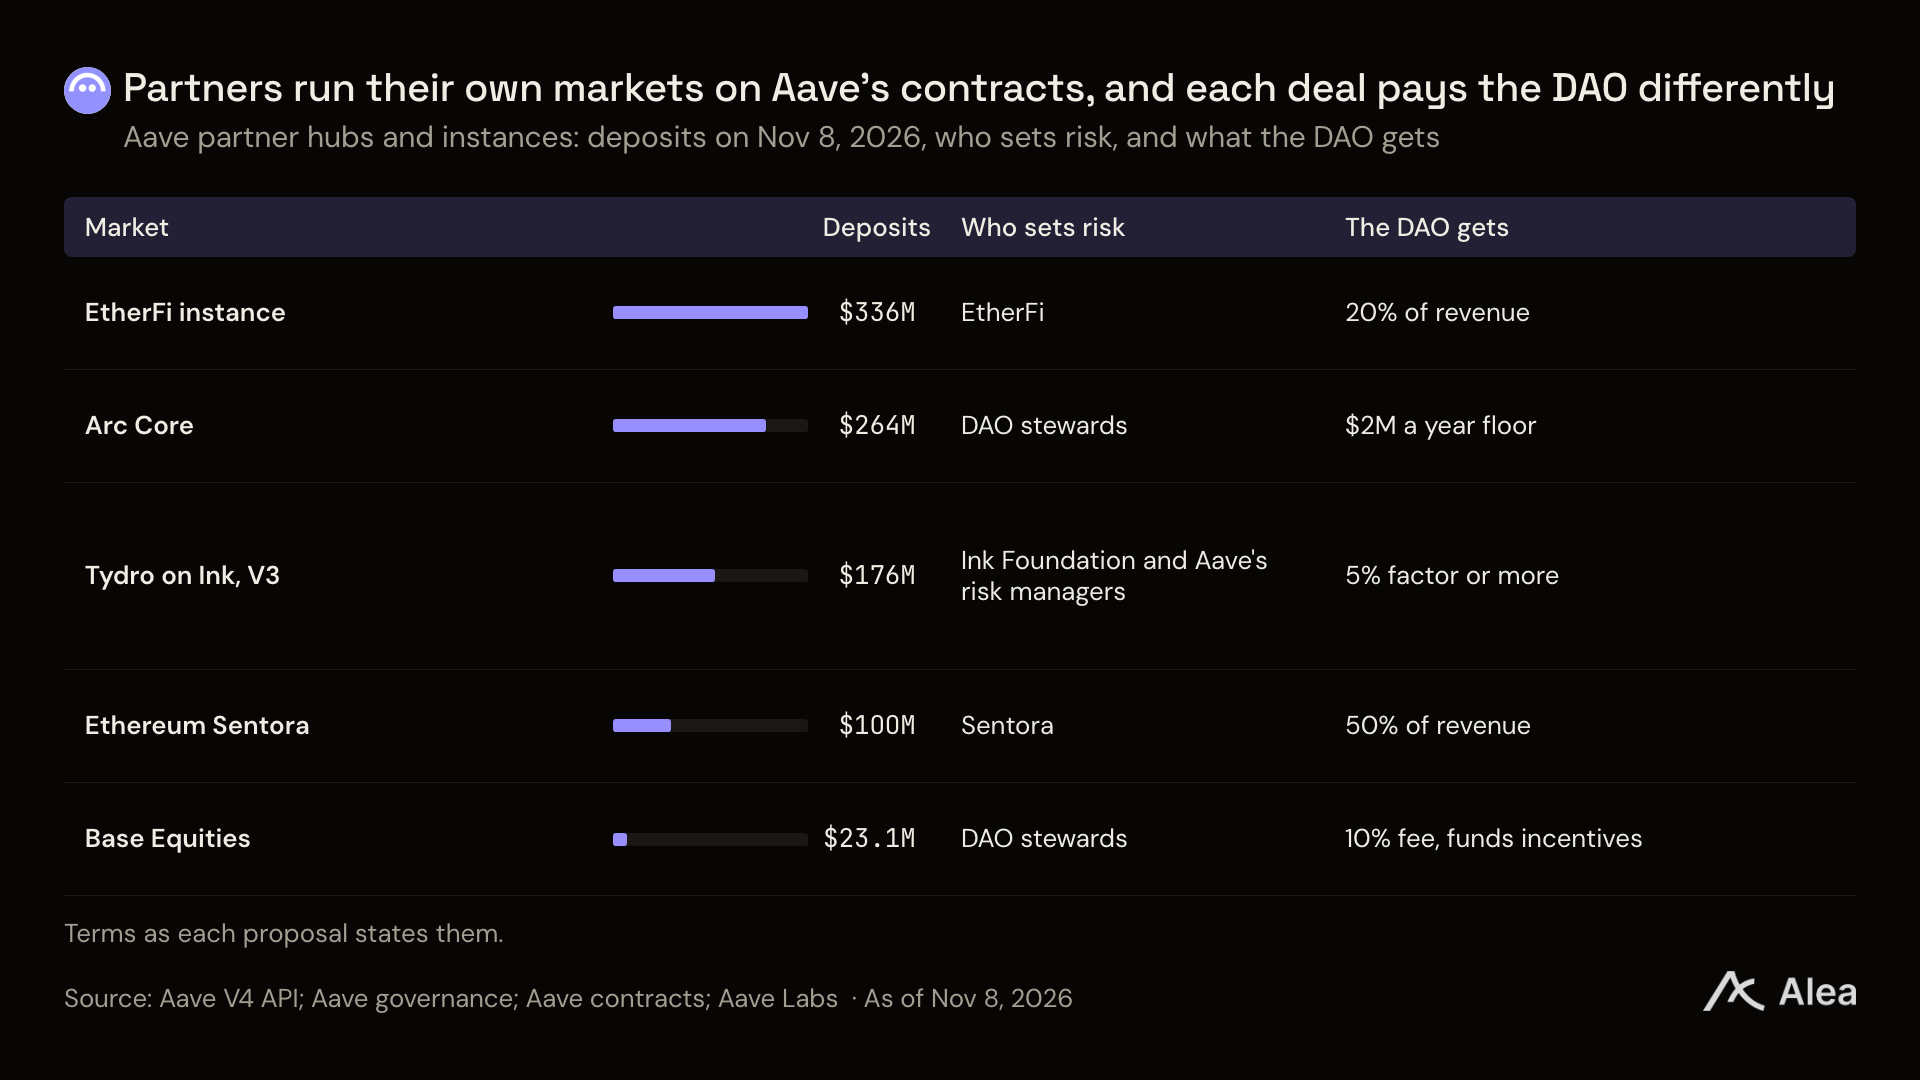
図:11 月 8 日時点における Aave パートナー専用及び新 V4 市場データ概観
EtherFi を例にとると、同社は Cash 消費カードの「lending 消費モード」のために専用の Aave インスタンスを単独で稼働させ、ガバナンス協議に基づき純利子の 20%を Aave DAO に還元している。
White-label パートナーチャネルの開拓は Aave にとって極めて重要だ。Morpho 等の新興プロトコルが各チェーンで同じ預かり資源を激しく争奪しており、現在主要 lending プロトコルには合計 $5 億以上の collateral がデプロイされているからである。
11 月 5 日、暗号資産取引所 Kraken の親会社 Payward は公式に発表し、関連ファンドと傘下の Layer 2 ネットワーク Ink が Aave とのエコシステム連動と流動性デプロイメントを深めることを明らかにした。
資金とインセンティブのフロー:インセンティブなしの Core ポールが逆風にも資金を引き寄せ
現在ネット全体では 7 ラーン主要 lending プラットフォームが、同じ暗号資産 collateral と安定ボード借り手に爭夺しており、各プラットフォームは一般的に高額な流動性インセンティブに依存してプール規模を維持している。
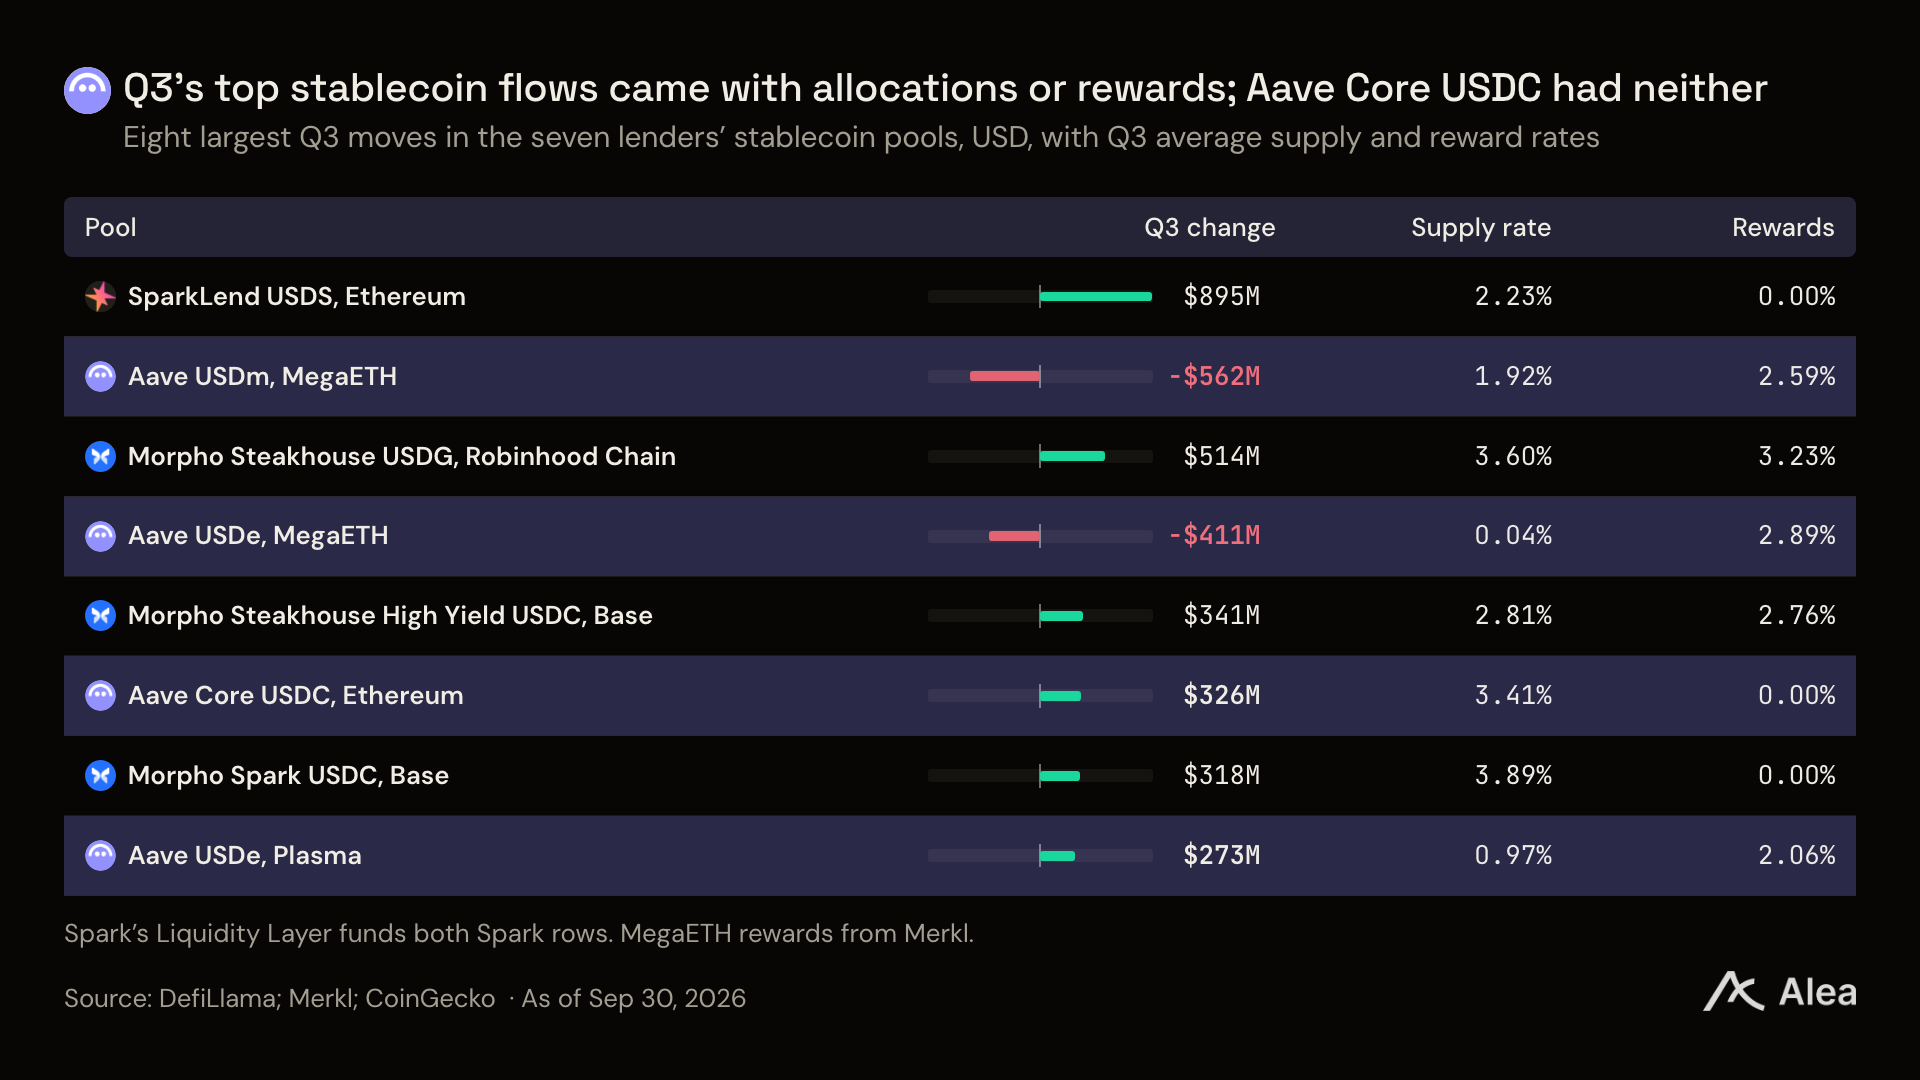
図:第3四半期における七大 lending プラットフォームの安定ボードプール変動と収益率比較
Sky(旧 MakerDAO)は USDS の発行と Spark プロトコルの運営によって巨額の資金を動員したが、その大部分の流入資金は自主ミントングと特定の補助金による駆動である。
一方で Aave Core の USDC ポールは、追加のトークン補助金ゼロで自然な純流入を実現し、8 月 30 日から 9 月 30 日の期間だけで $1.45 億規模が急増した。
手数料分配:預け入れ者と清算人が手数料の 86%を取得
第3四半期に発生した $1.005 億の総手数料のうち、借り手が $9960 万を支払った。預け入れ者と清算人が最終的に $8640 万を受け取り、Aave DAO Treasury は $1410 万を確保した。
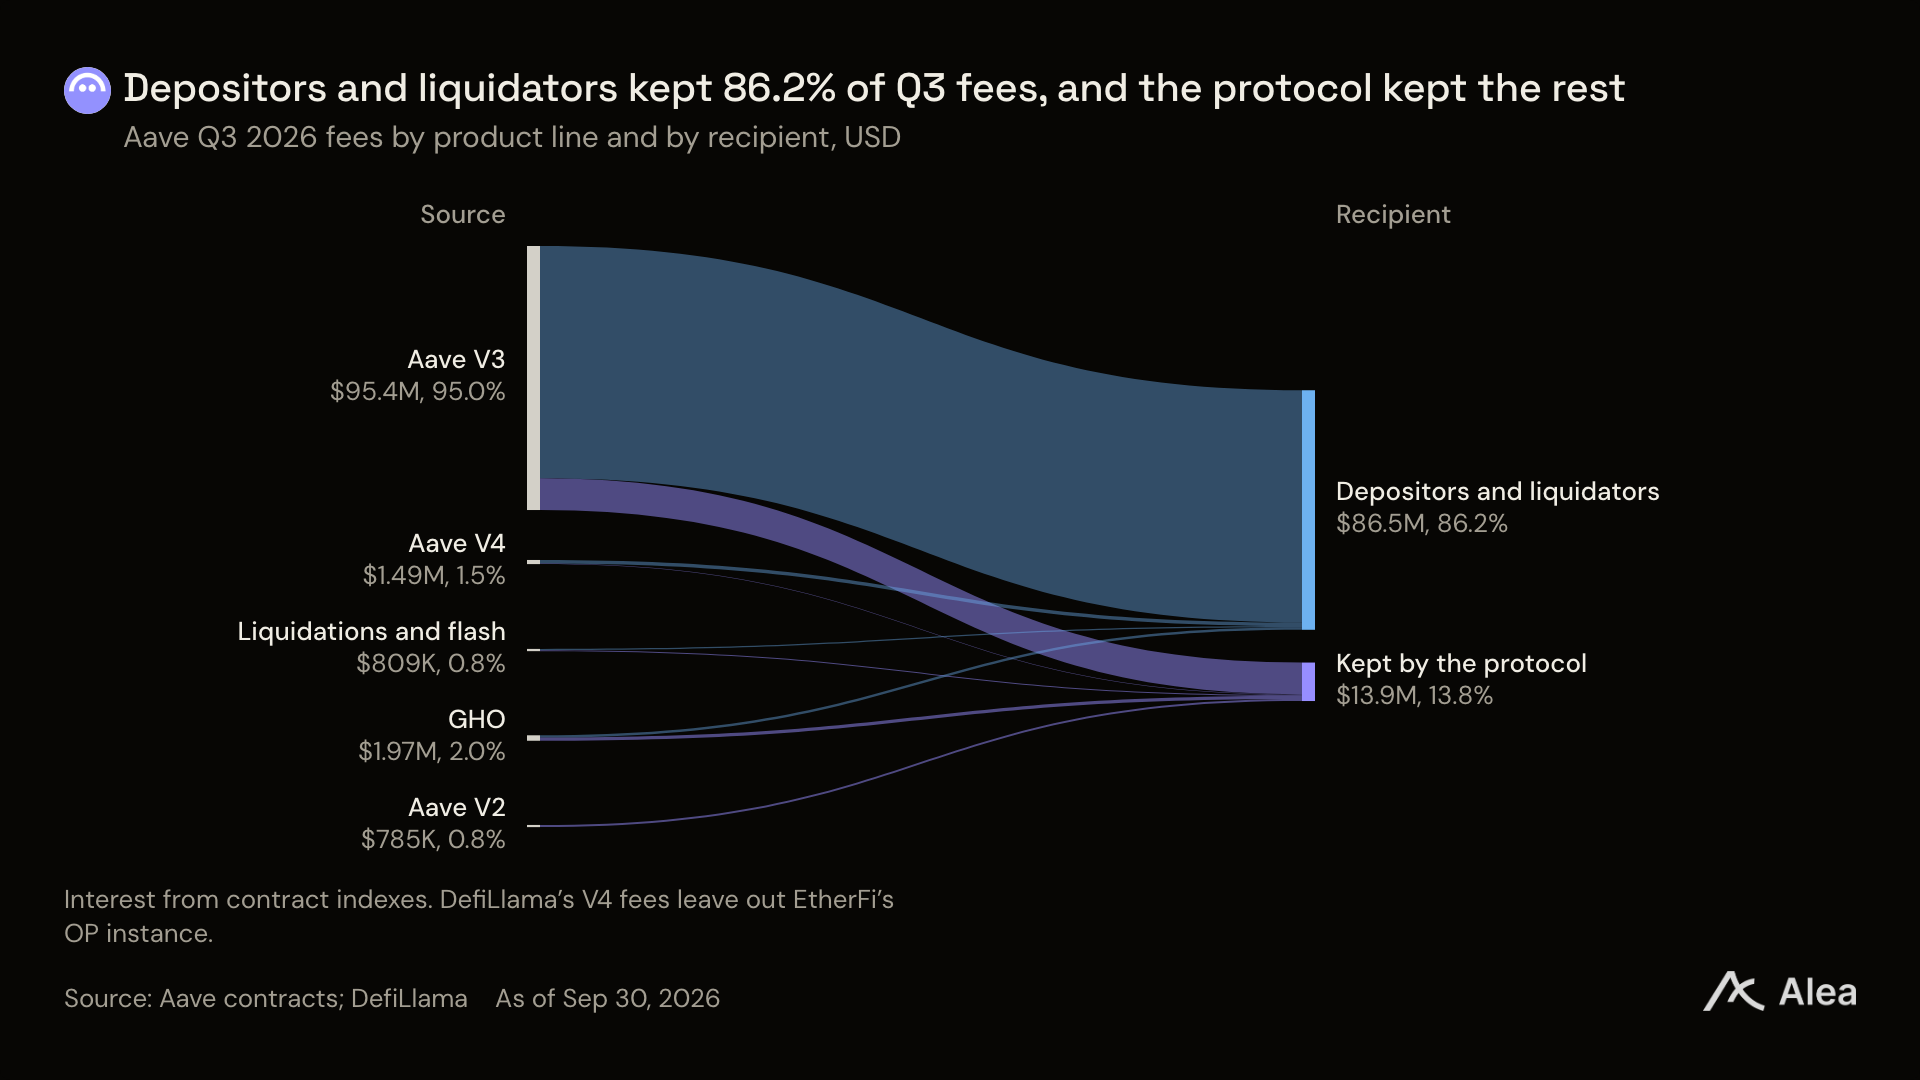
図:Aave 第3四半期の製品ライン別および分配先別の費用構成内訳
レザーブファクター(Reserve Factor)は、DAO が lending 利子から確保できる残留率を決定する。Aave DAO の各資産における確保率は異なり、平均で約 14%を保っている。
ただし GHO は極めてユニークな経済的価値を示している:GHO は借り手によって直接 mint されるため、そこから発生する全 lending 利子の 100%が DAO Treasury へ帰属し、サードパーティのデポジット者に分配する必要がない。
クオーター終了後の動向:V4 スケールの突破とセキュリティ防衛
10 月に入ると、Aave V4 の総借入額は公式に $5 億の閾値を突破した。Avalanche 上の V4 Hub の規模は 9 月 30 日以降 5.7 倍急伸し、$1.15 億に達した。
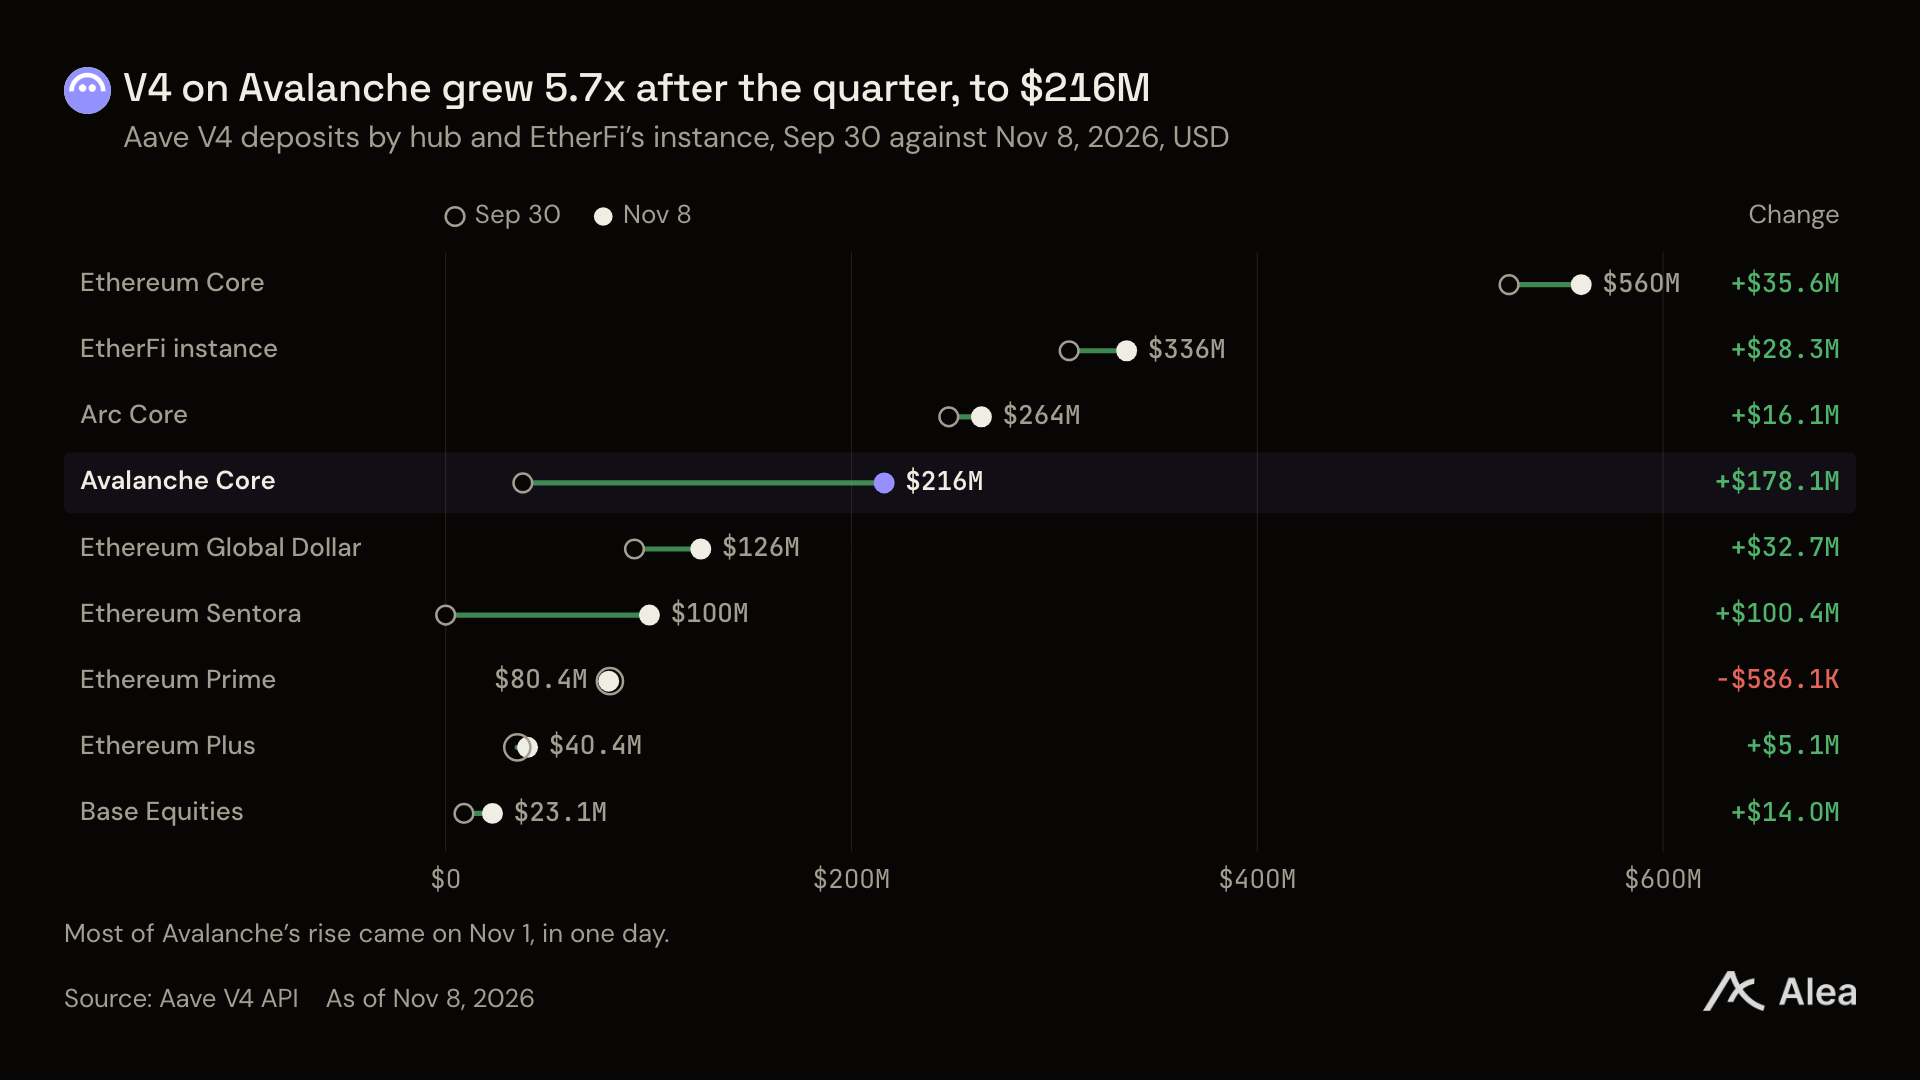
図:9 月 30 日及び 11 月 8 日時点における V4 各 Hub および EtherFi インスタンスの預かり高分布
セキュリティ防衛面では、10 月 29 日に攻撃者が資金を盗取した後、Aave に USDT 6000 万を預け入れて mixer を通じ collateral lending を試みたが、Aave プロトコルのリスク管理メカニズムが即時作動し効果的な隔離を行った。
財務試算:トークン・バイバック再開に必要な前提条件
今年 8 月以降、Aave DAO の毎月の実質収入は各項の運用費およびセキュリティ支出を上回り続けている。第3四半期には DAO が $1780 万の収入を創出し、$1540 万の総運用コストを超えた。
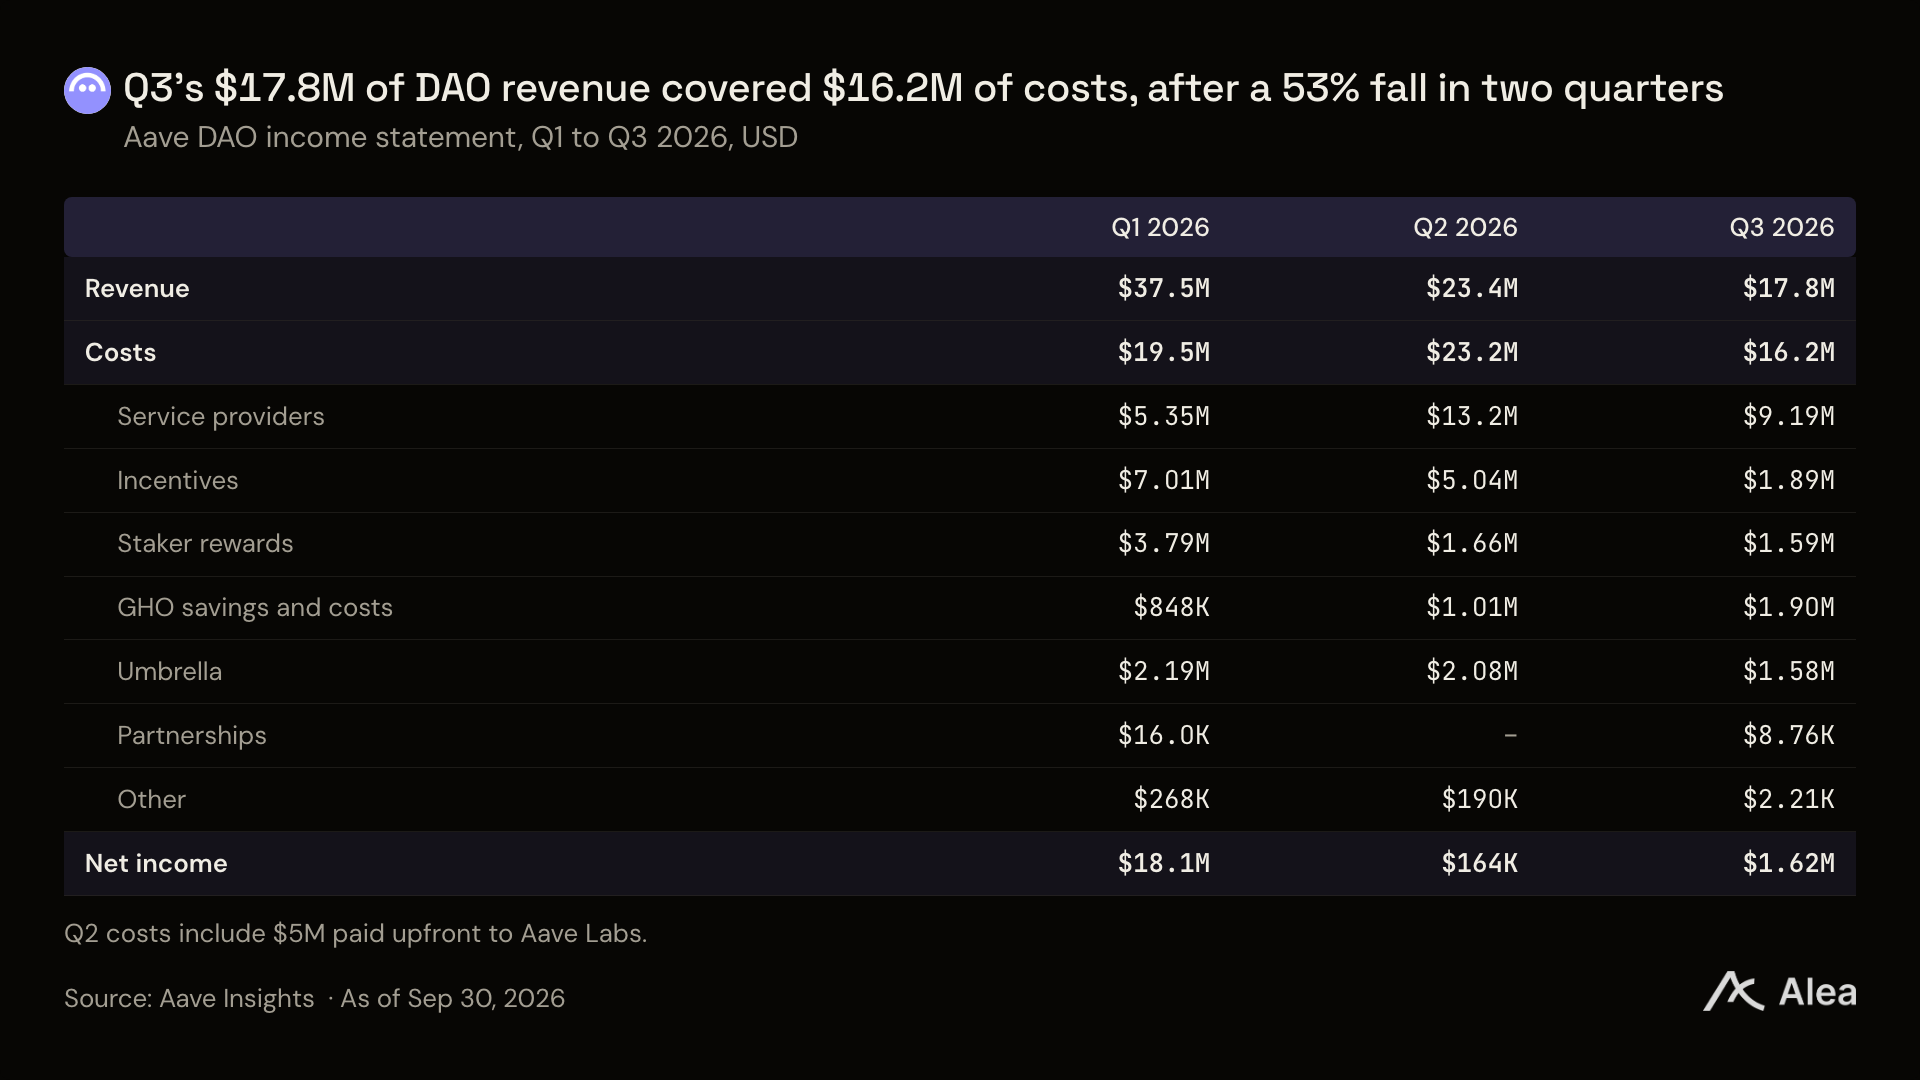
図:2026 年第1〜第3 四半期における Aave DAO 収入、コストおよび純利益の変化
指摘すべきは、AAVE トークン自体が手数料に対する自動請求権を持たず、第二段階市場におけるバイバック再開がプロトコル収益をトークン保有者に伝達するための核心経路となっている点である。
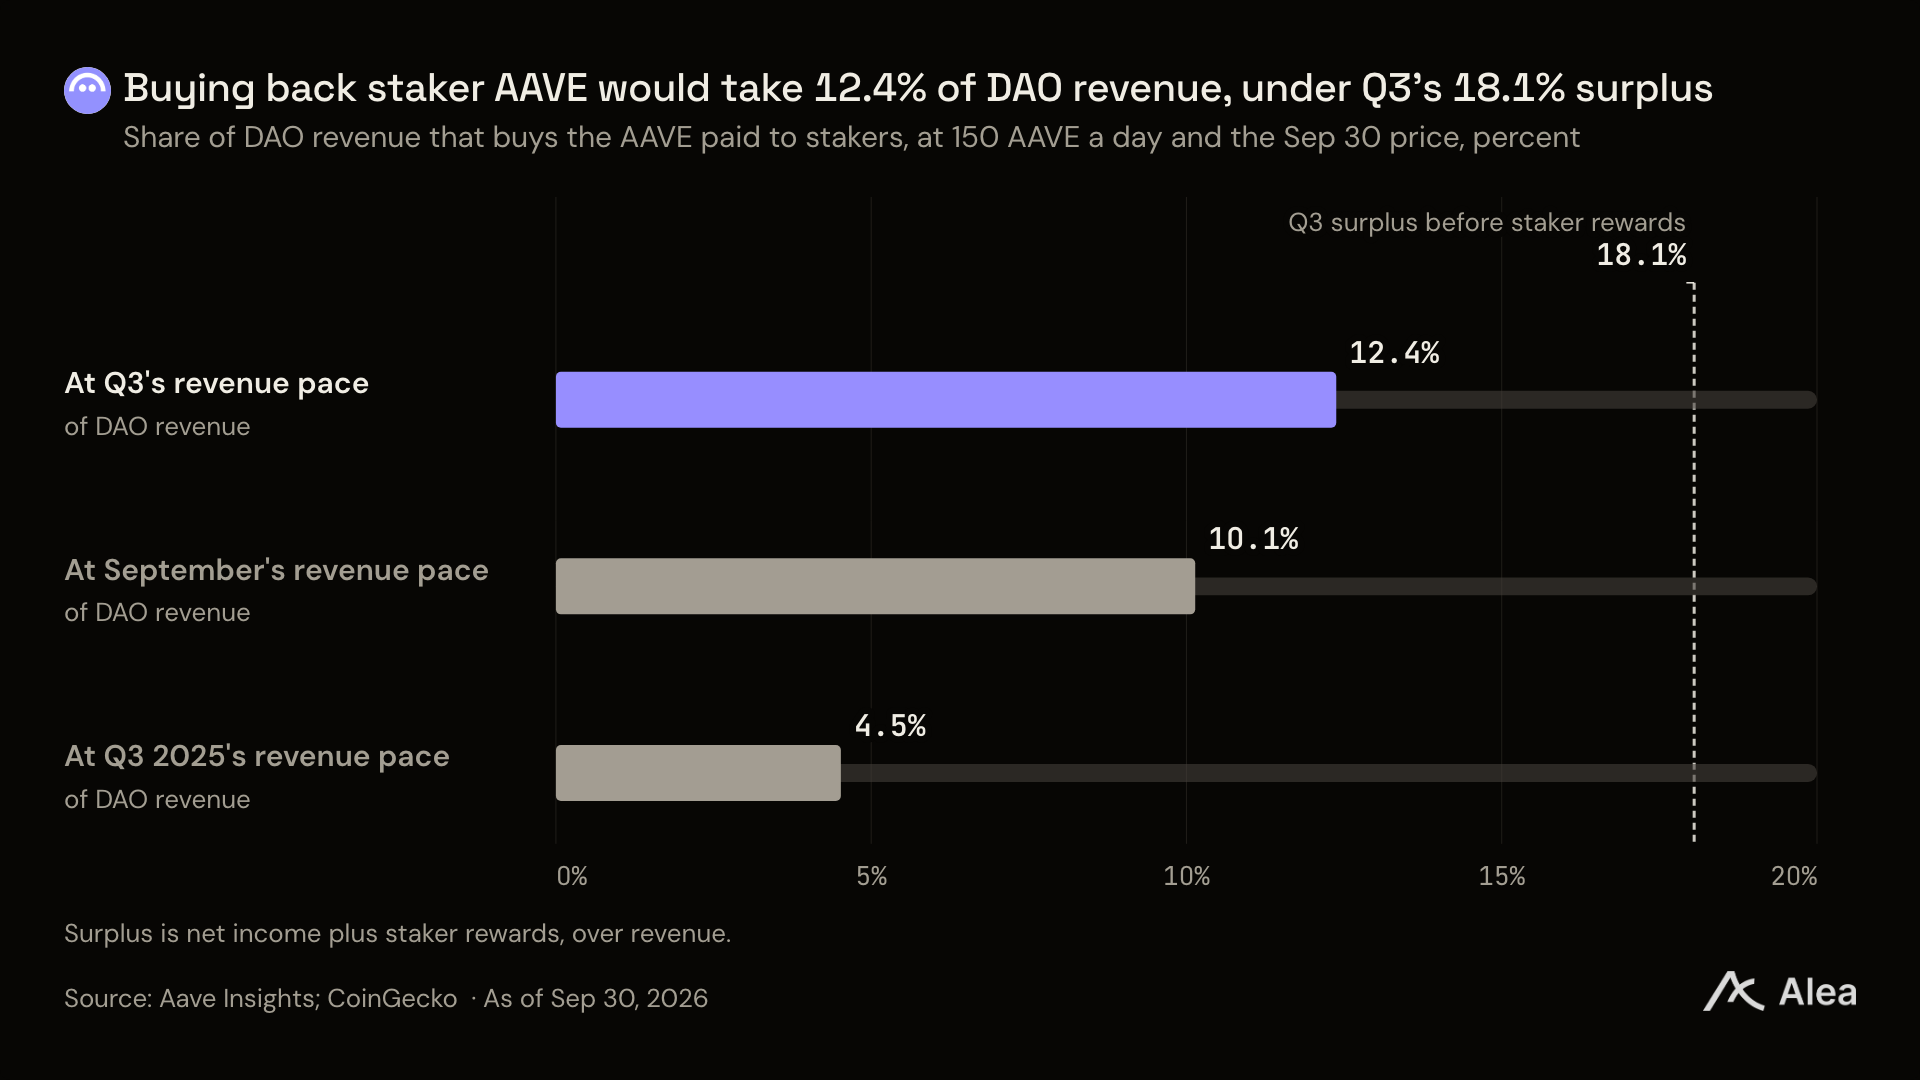
図:9 月 30 日のトークン価格に基づくバイバック・ステーキング報酬に必要な DAO 収入比率
現在のセキュリティモジュールのステーカーは毎日 150 枚の AAVE 報酬を獲得しており、これらのトークンはすべて DAO 自身の Treasury 準備から支出されている。現在のトークン価格を基準に算出すると、この支出を全額カバーするには相当規模のキャッシュフロー準備が必要である。
さらに、歴史的な累積赤字は優先して償還する必要がある。今年 4 月 18 日、攻撃者はクロスチェーンブリッジの脆弱性を悪用してプロトコルに潜在的なエクスポージャーをもたらしたが、関連債務はエコシステム連合基金を通じて段階的に解決されている。
現在 Aave DAO は未だ約 8000 枚の ETH からなる債務残高(現在のトークン価格で約 $1700 万)の清算を残しており、Treasury が持つ $1 億を超える総合資産準備と比較すれば、全体的な返済能力は非常に充裕である。
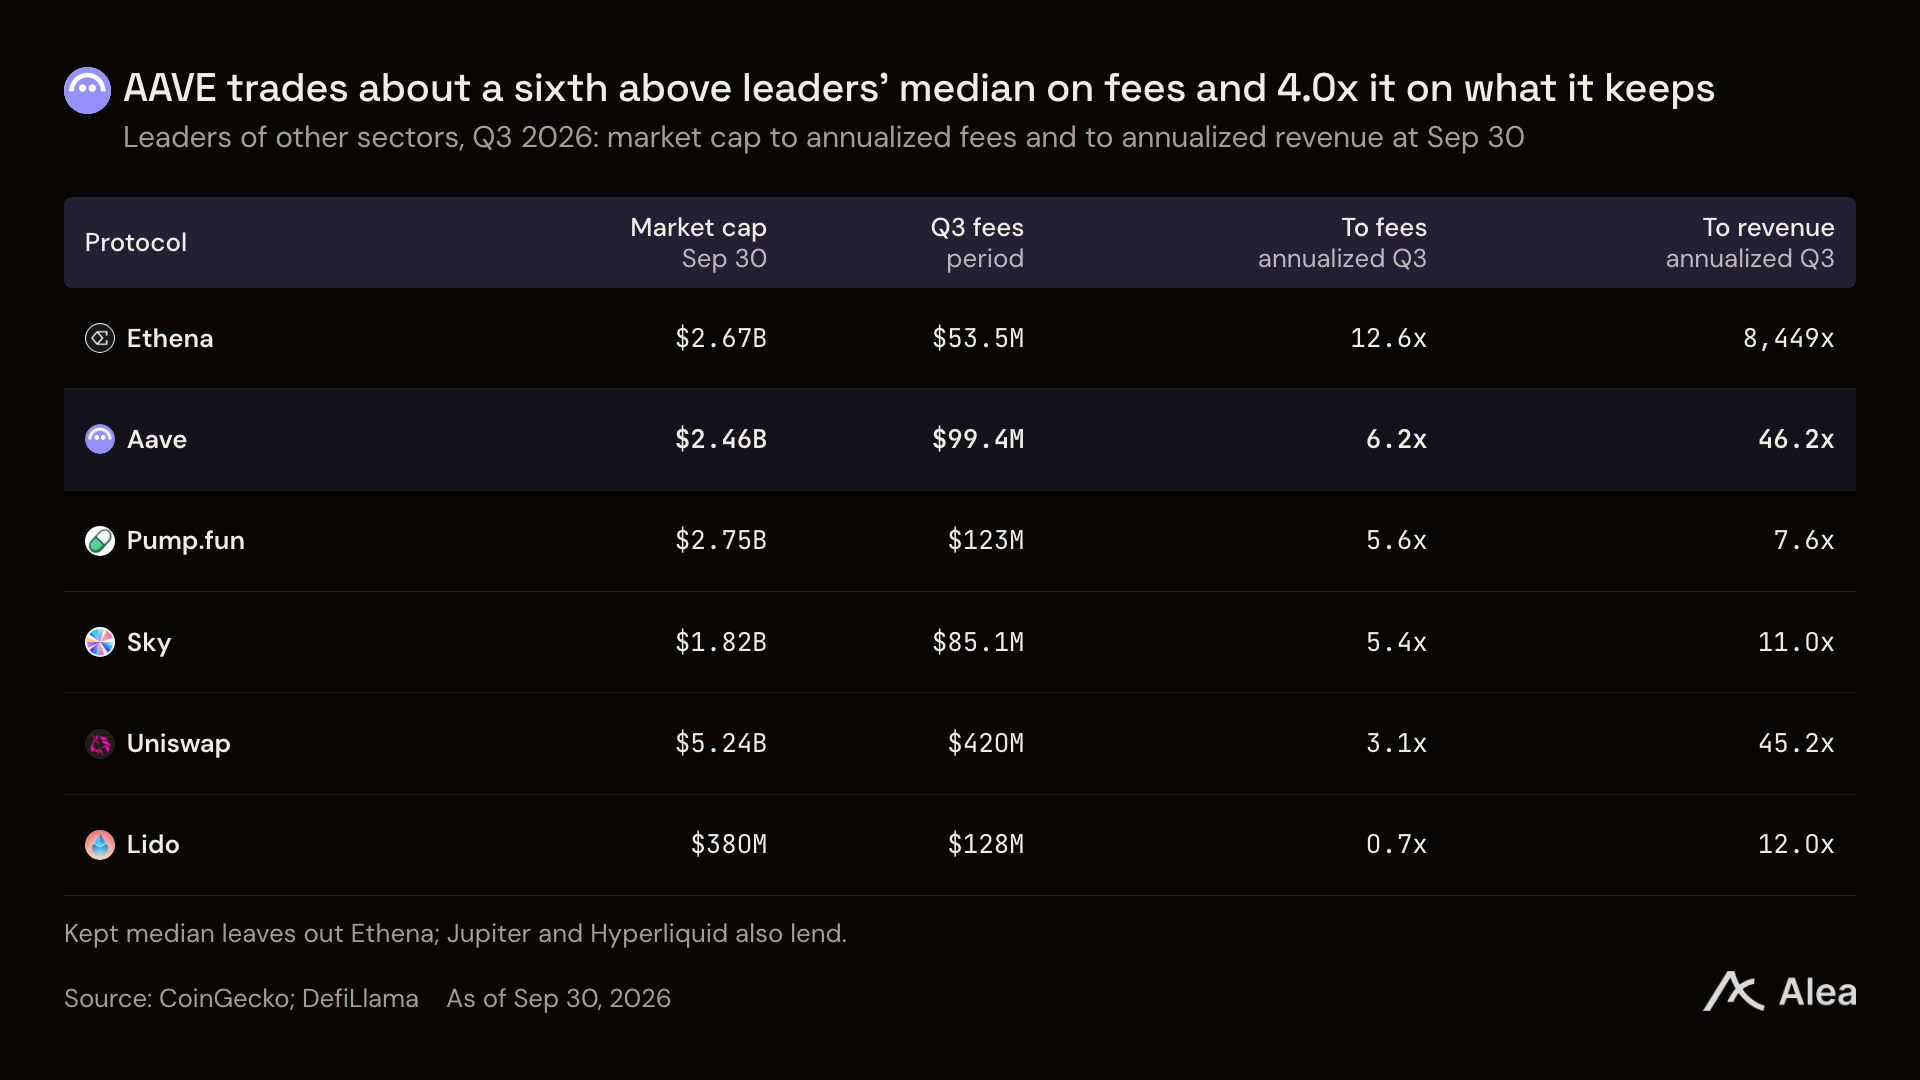
図:9 月 30 日時点における Aave およびその他主要セクタートップ企業の時価総額対年間手数料倍数
時価総額対手数料の評価倍数の観点から見ると、AAVE の現在の取引水準は他の主要セクタートップ企業の中央値よりも約 1/6 高い程度であり、評価は依然として適切な範囲にある。
将来 V4 White-label インスタンスが継続的に追加の lending 需要をもたらせば、Aave のプロトコル収益とバイバックポテンシャルが非常に確実性を持って評価を再構築するだろう。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @AleaResearch