

大量のGPUが遊休状態にあるにもかかわらず、AI企業が依然として計算資源を借りられない:なぜ計算資源は石油のように自由に取引できないのか?
著者:Jonah Burian、Blockchain Capital 投資家
編訳:TechFlow
TechFlow解説:現在のAIブームにおいて、コンピューティングパワーは一般的に「デジタル時代の石油」と位置づけられており、業界では原油や電力と同等のグローバル現物・先物市場の創設を長年夢見てきた。しかし現実はいかに悖理なものか。大手ラボは圧倒的な過剰キャパシティを抱えながら転換出来ず、中小・初期段階のスタートアップは半導体調達に至れず、流動性マッチング市場が一向に具体化しない状況にある。
根本的な障壁は、チップの異種混在や物理的な相互接続性だけでなく、ほとんど知られていない「クレジット構造」にある。現代の大規模GPUクラスターは数百億ドル規模の債務融資に依存しており、資金提供側のリスク負担は本質的にテナントの貸借対照表と履行信用度をカバーするものであり、ハードウェアの処分価値ではない。「Take-or-pay(受け取り払い)」という堅性の長期契約により、コンピューティングパワーは錯綜した信用担保ネットワークに縛り付けられている。
本稿の筆者は有名VCであるBlockchain Capital出身で、エネルギー取引と構造化ファイナンスというハードな視点からアプローチし、2次サブリースにおけるデフォルトリバチチェーンと流動性の閉塞状況を解き明かしている。資金提供者が特定の顧客ではなく資産そのものを真に信頼するようになった時点でこそ、深い意味でのGPU現物市場の打破が可能となるだろう。
核心的ジレンマ:計算力不足の仮象と未稼働キャパシティ
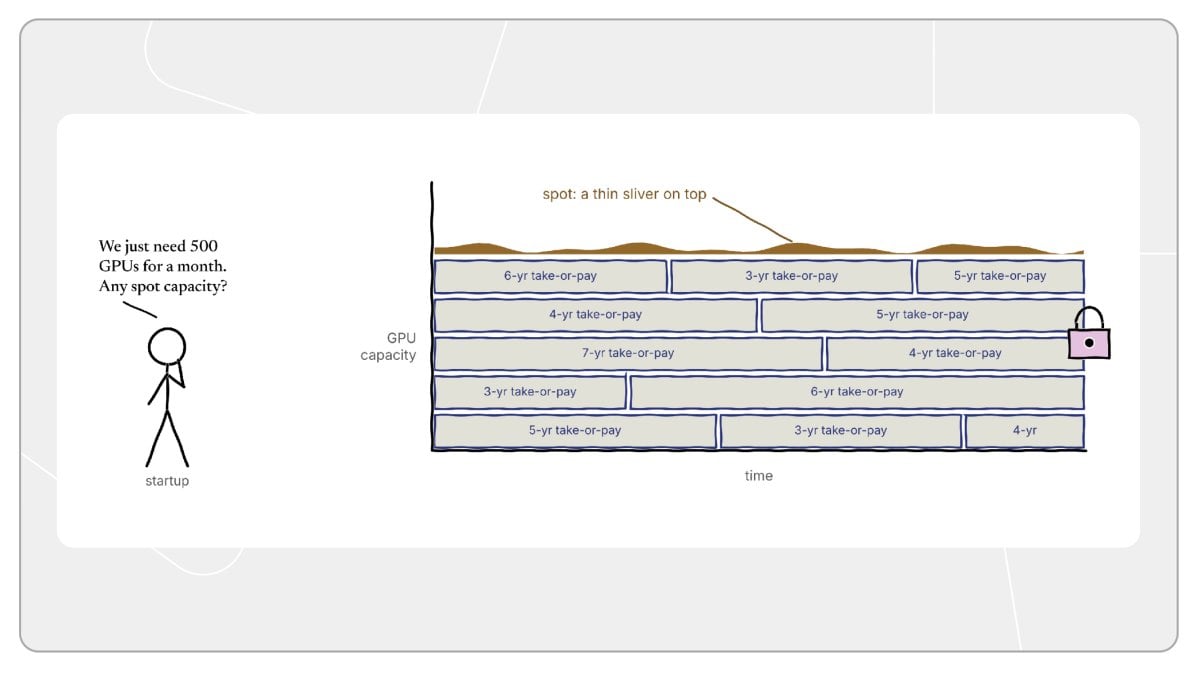
あなたは最先端のAIラボとして、次世代大規模言語モデル(LLM)を学習するために10万枚のGPUを調達すると考えよう。もし今日市場で調達を試みるとすれば、ほぼ利用可能な在庫が存在しないことに気づくだろう。世界中の主要クラウド事業者を俯瞰しても、今後数年分のコンピューティング権限はすでに事前予約で埋め尽くされている状態だ。
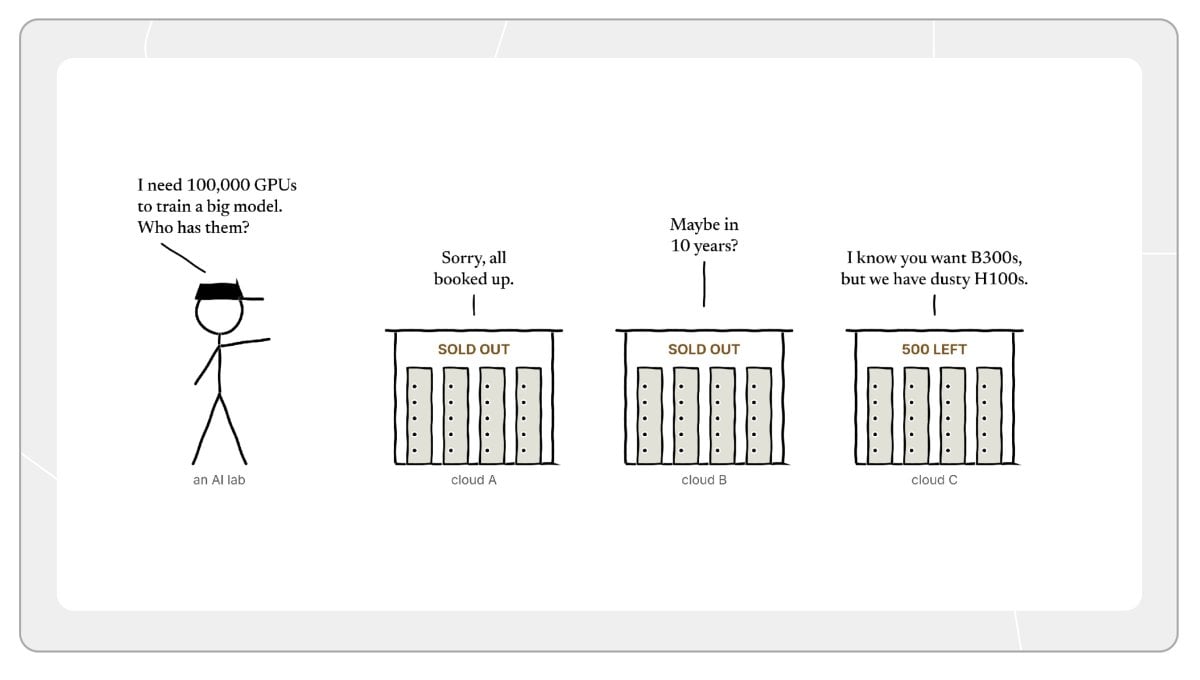
業界内で最も一般的な説明は「需要が供給を大きく上回っている」ことだ。誰もが先進チップの奪い合いに殺到しており、新規ファブ増産能力とデータセンターインフラの建設には完成まで数年を要する。
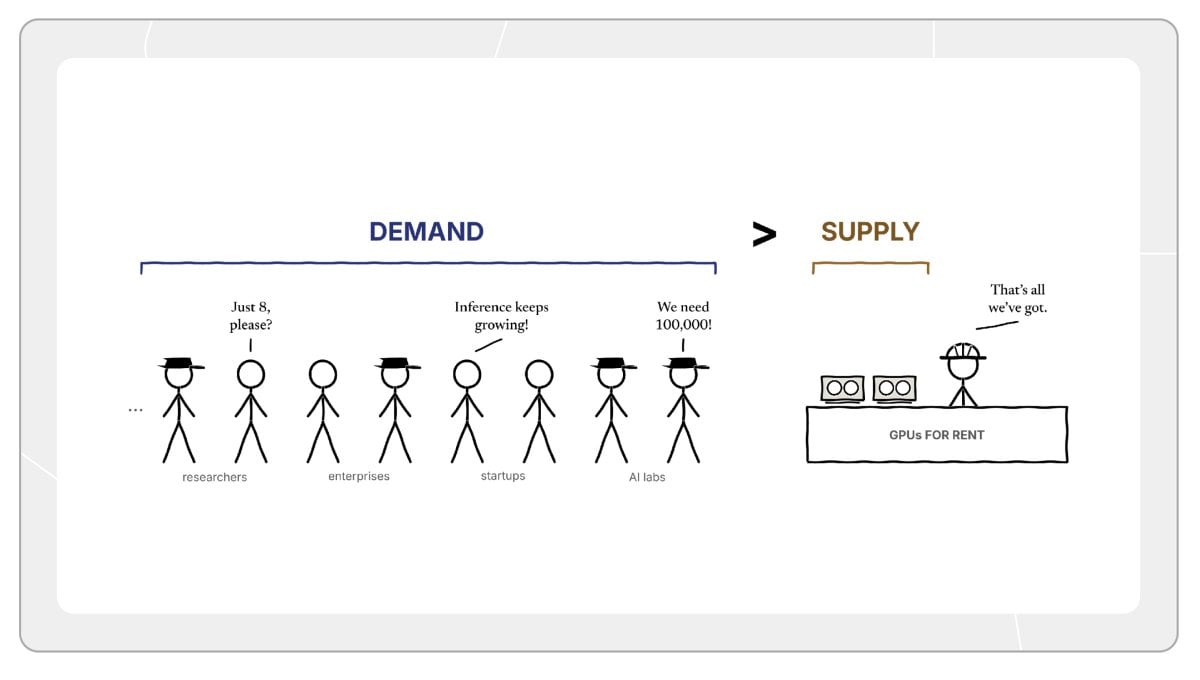
だが、「需要>供給」という図式では全体像は見えない。ここには常識を覆す逆説的な現象が存在する。現在のコンピューティングパワー市場には、実際には多大な未稼働キャパシティが存在しているのである。
黒字決算かつ豊富な計算リソースを誇る既存の購入先に足を運んでみれば、彼らが常にフル稼働しているわけではないことがわかる。モデル学習には明確なパルス状の爆発的特性が見られ、大規模プリトレーニングクラスターのテスト展開時にはすべてのハードウェアが瞬間的に限界まで消費される。しかし2回の学習イテレーションの間には数週間あるいは数か月空くこともあり、数万枚の高性能チップが極めて低い利用率で眠っているのが実情だ。
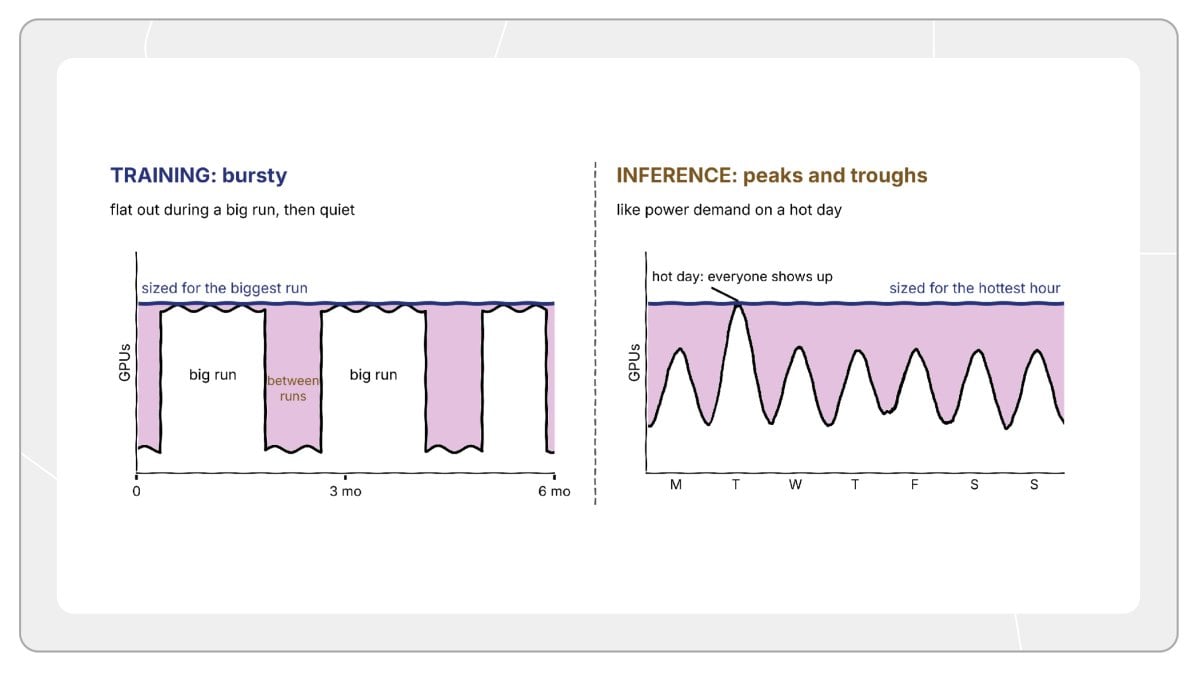
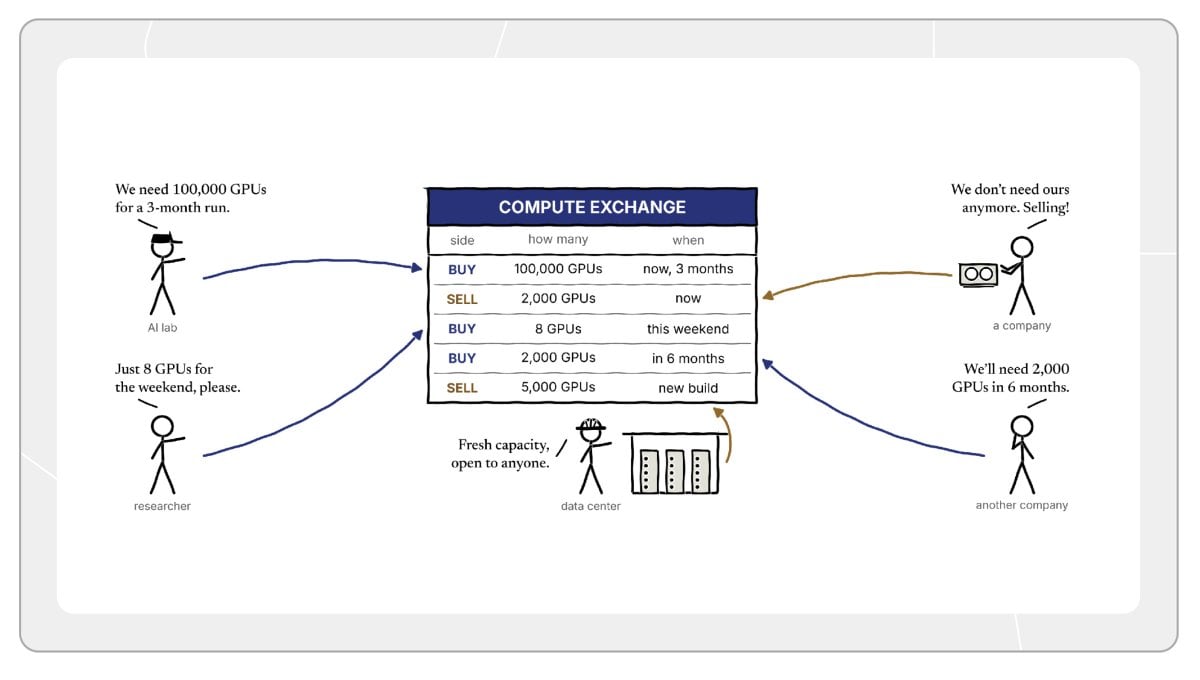
これほど巨大なボトム時の未使用リソースは、GPU稼働時間を専門にマッチングする現物取引所の設立という魅力的な理想像を生み出す。自由市場は資源の効率的配分と真實な価格発見において常々優れており、コンピューティングパワーも例外でないはずだ。なのに、なぜそのような取引所がこれまで本当に立ち上がらなかったのか不思議でならない。
しばしば技術的非標準化が批判の対象になる。コンピューティングパワーは単一の対象ではない。市場にはNvidiaのH100、B200、B300に加え、異なる世代のネットワークプロトコル(InfiniBandやイーサネットRoCEなど)、液冷冷却システムの差、地理的なデータセンター間のレイテンシなどが混在しており、これらを一つにまとめて標準化したコントラクトにするのは容易ではない。
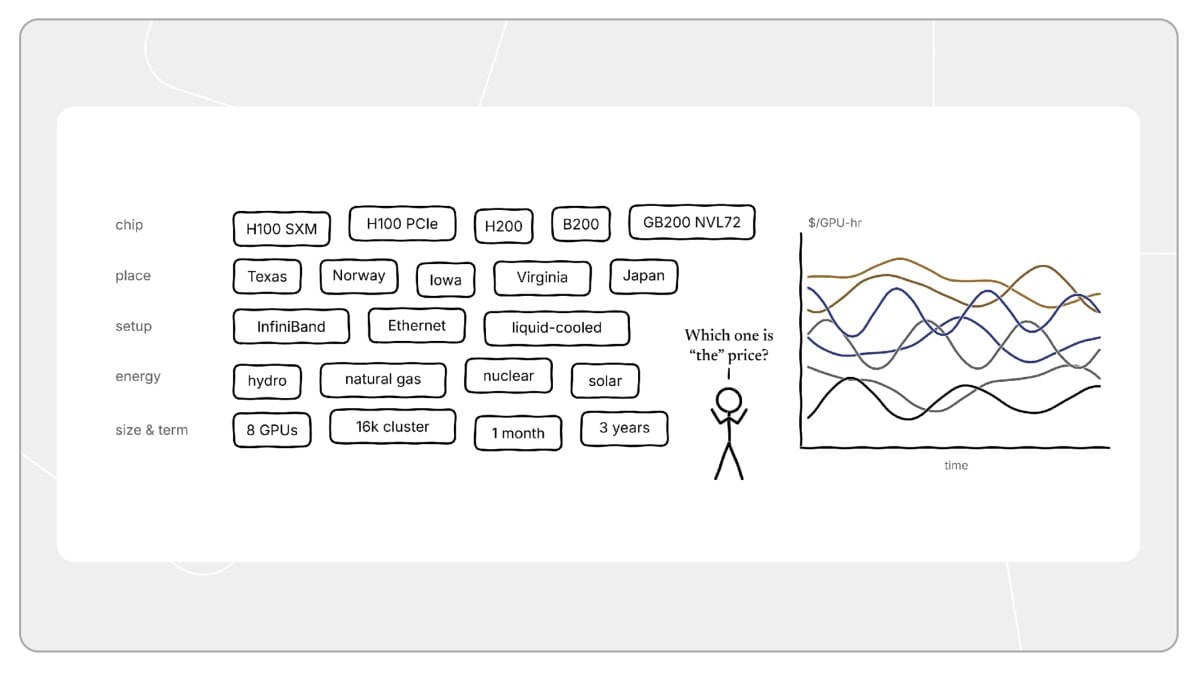
しかしそれは決して核心的なボトルネックではない。コモディティ市場を見れば、原油もまた数百種類もの品質と産地を内包している。市場は最終的にWTIやブルケット原油に基づいてベースラインプライスを確立し、その他のカテゴリーはそれに加減してマッチングすればよい。コンピューティングパワー自体にも標準換算の基盤は存在する。
長年にわたり見過ごされてきた真の深い障壁は、GPU背後のファイナシング構造にある。超大規模なコンピューティングクラスターの大半が自己資金による全額購入ではなく、巨額の融資に頼って調達されているのだ。そして借入条項の制約が、誰が計算力を売却する資格を持ち、誰がそれを買い受ける資格を持つのかを直接的に決定づけている。
GPU の底層ファイナシング運用:Take-or-pay 契約
現在の商業環境において、大規模GPUインフラの構築は広く「Take-or-pay(受け取り払い)」契約に依存している。これは3〜6年の長期独占契約であり、クライアントが実際に計算力を使用するかどうかに関わらず、期日に従って全額の家賃を支払う義務を負う。つまり、データセンターの施工が着工していなくても、あるいはチップのパッケージ化前ですら、すべての生産キャパシティは既に完全にロック済みなのである。
Take-or-pay の底層クローズドループ論理
このビジネスモデルの底層シミュレーションを再現してみよう。あるAIラボが緊急で10万枚のGPUを必要とし、主要なパブリッククラウドどこにも在庫がない状況を想定する。新興のプロ仕用コンピューティングクラウド(ネオクラウド)またはデータセンターオペレーターは、それに対応する専用クラスターの構築に意欲を示すが、自身の手元には数億ドル規模の潤沢な流動資金はないため、金融機関から大型プロジェクトローンを申請せざるを得ない。
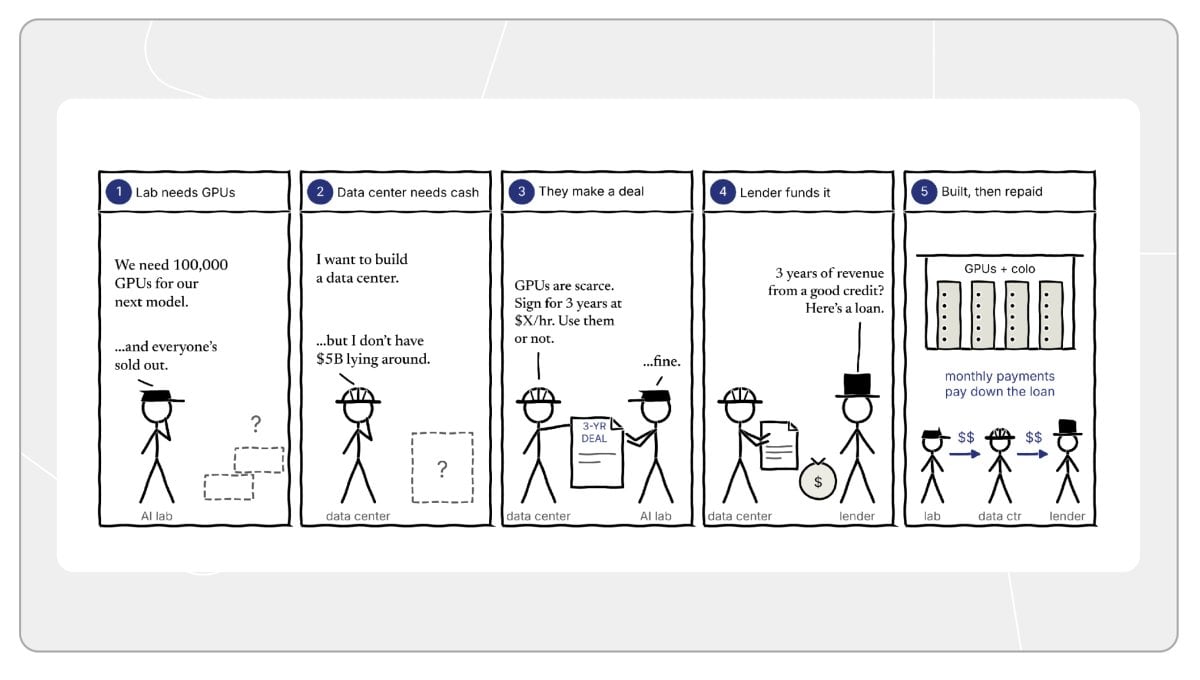
ここで融資側の立場に立って考えてみる。出資者は新興かつ急激に変動する業界に対して数十億ドルの資金を注ぎ込むことを求められる。担保品は減価償却が極めて速く、正確な評価が困難なハードウェアの集合体である。3年後、これらのチップは果たしてどの程度の価値を保つのだろうか。もしその創設期のAIラボが突如業績が悪化したり倒産清算に追い込まれたりした場合、出資者は如何にして身を守るべきなのか。
「Take-or-pay」契約は出資者の不安を完璧に解消する。出資者がハードウェアの二手市場での残余価値を予想する必要はない。なぜなら契約は予測可能な安定したキャッシュフローと明確な支払責任者を固定しているからだ。金融機関が融資を行う基盤は、実質的にチップ自体の換金値ではなく、エンドユーザーからの取消不能なキャッシュフローを対象とした保険なのである。
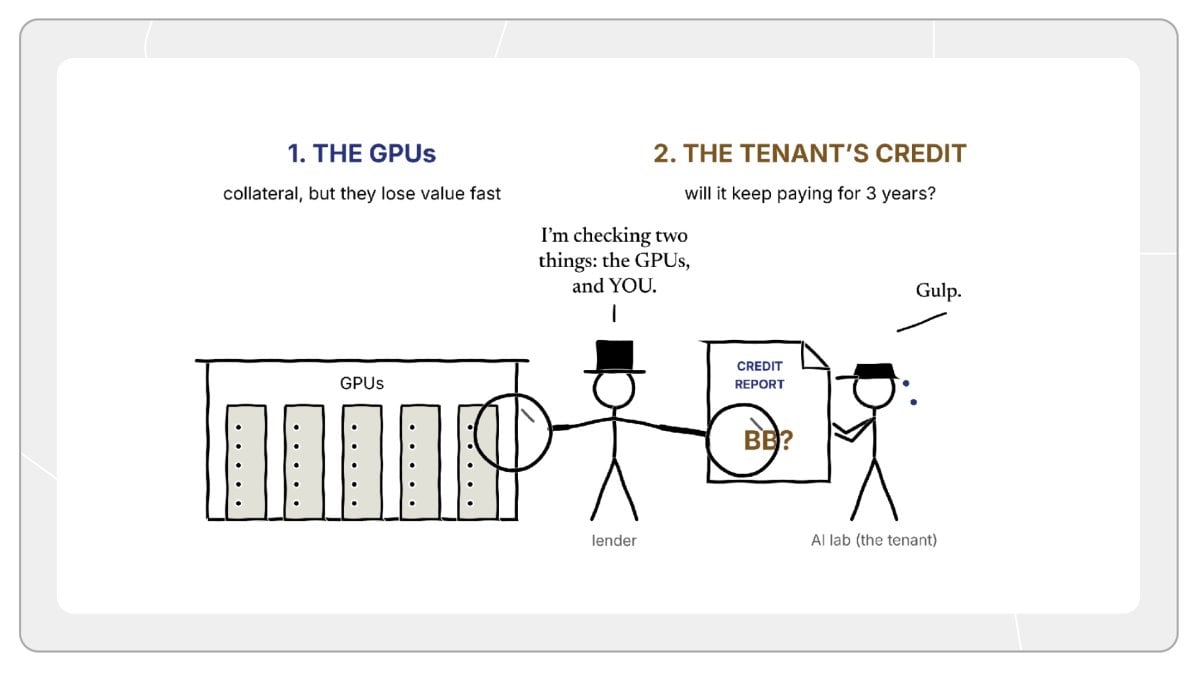
ここでの鍵は以下の点にある。テナントである顧客のクレジット格付けが、データセンターへの融資コストを直接的に決定づけるということだ。
顧客視点における利害の天秤
最終的なテナントである顧客の立場から見れば、長期的な価格の固定はコスト急騰リスクを有効にヘッジできる。外部のコンピューティングレンタル指数が大幅に上昇した場合でも、顧客の単価は揺るぎないままであり、サプライチェーンが極度に逼迫する環境下では極めて戦略的な価値を持つ。
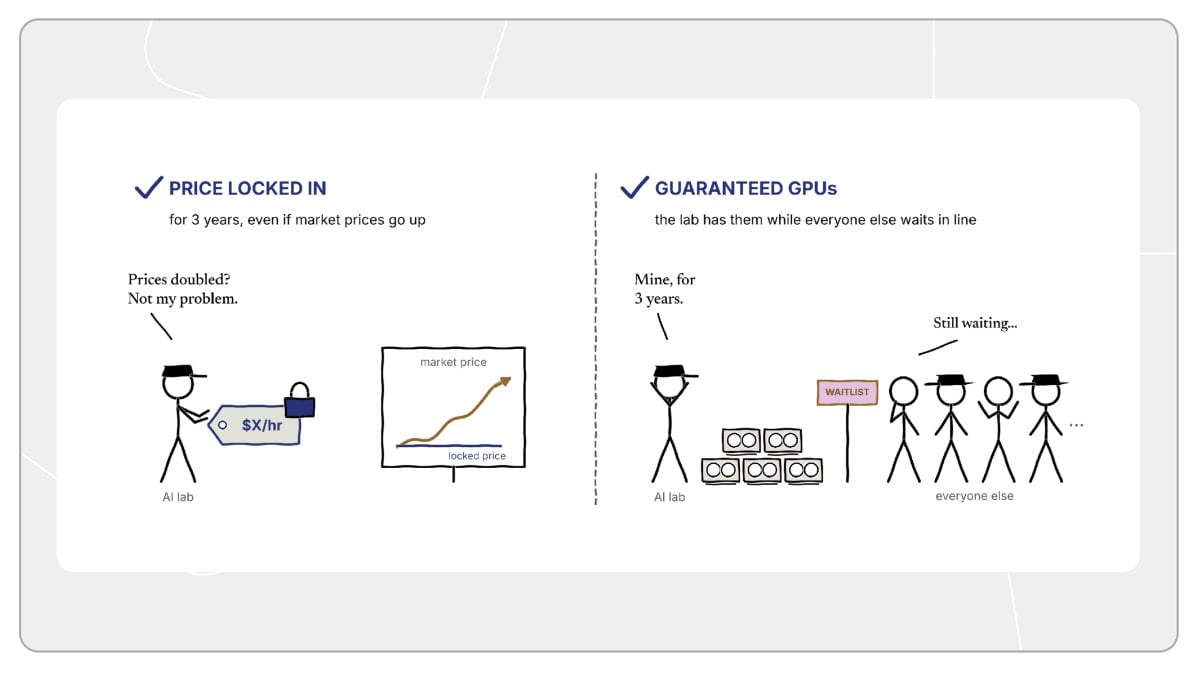
しかし裏を返せば、顧客もまた大きな潜在的リスクを抱えている。第一に、経営悪化、資金調達の寸断、または事業方針の変更が発生しても、毎期の多額な支払い義務を果たさねばならない。第二に、顧客は膨大な未使用リソースに対して全額負担せねばならない。調達規模は多くの場合ピーク負荷に合わせて設定されるため、大規模学習イテレーション間のギャップ期間中は機械停止状態が続いても資金を燃やすことと同義となってしまう。
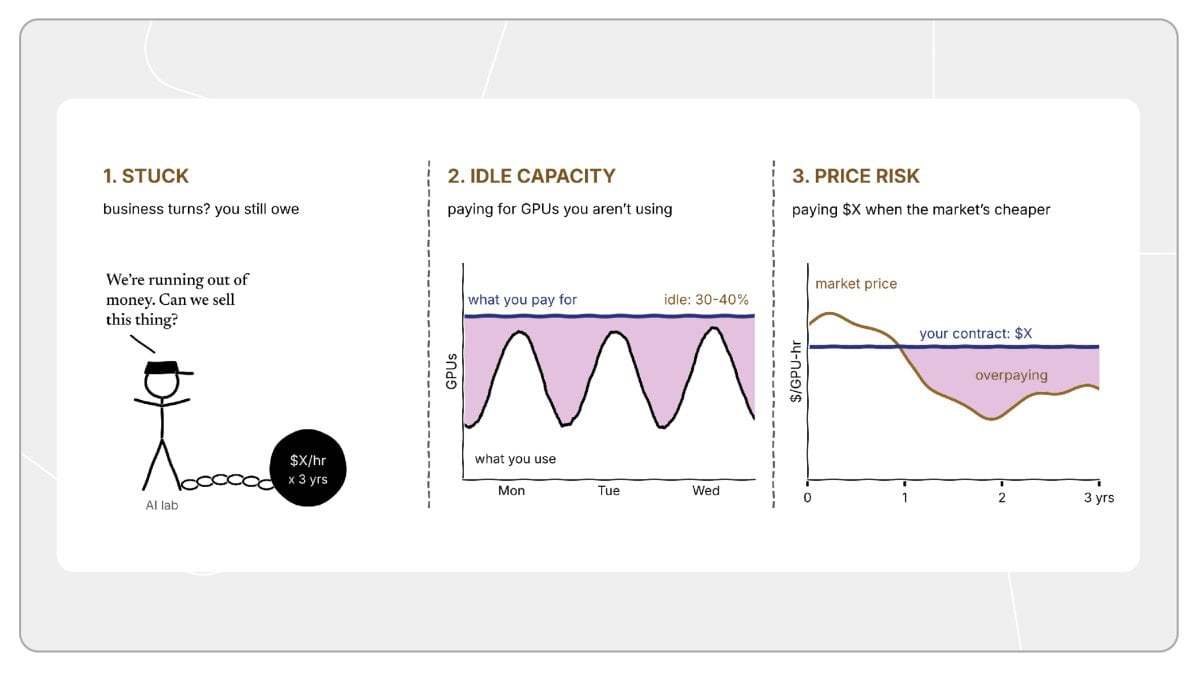
直感的には、これがまさに2次流動性市場誕生の温床のように思える。一定数の顧客が特定のウィンドウ期に未使用割り当てを持っておりこれを現金化したいと願い、一方で別の企業が短期間のプラグアンドプレイ型コンピューティングを緊急に必要としている状況である。
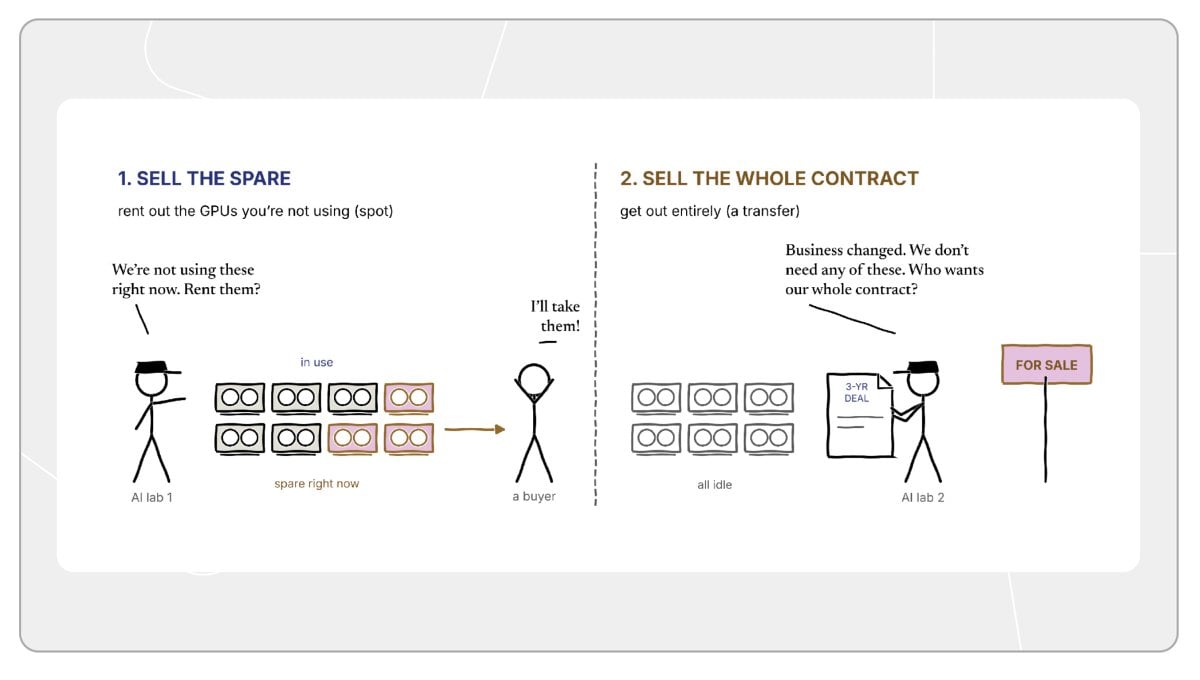
なぜGPU現物取引所が成立しにくいのか
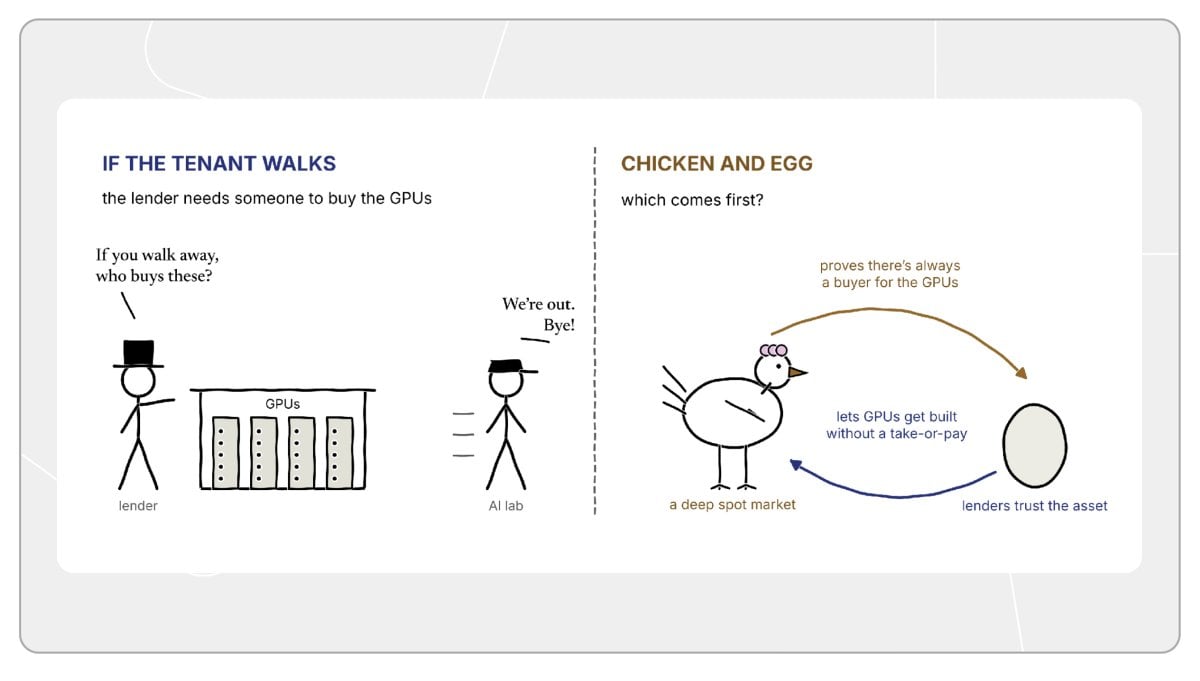
大型ラボが段階的タスク終了後に手元のGPUを不要となり、残り契約期間を他の需要家に転売しようとするケースを想定する。この時、融資出資側は必ず厳格に介入するはずだ。かつて巨額ローンを与えた核心的前提は、もともと当該原初ラボの高いクレジット格付けに賭けていたからである。
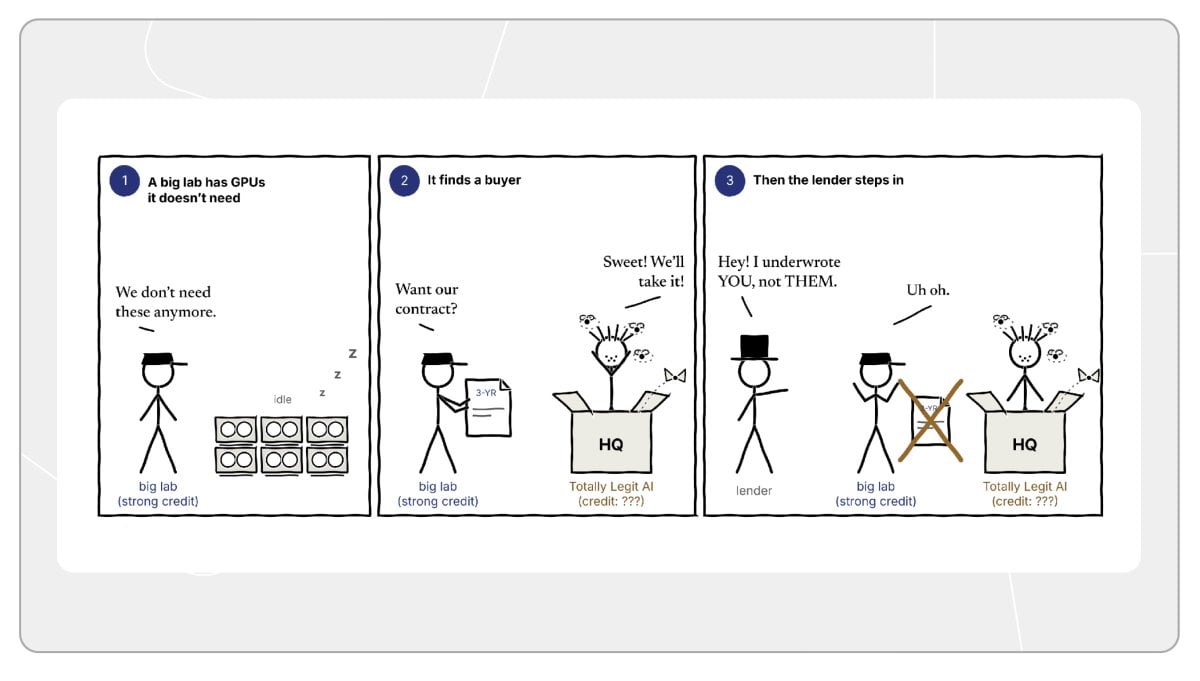
テナントが資金力豊かで評定が優れたテクノロジー大手であれば、データセンターは極めて低利の融資金利を得られる。だがもし買い手がリスクの高めの初期ステージスタートアップであれば、同じチップクラスターが市場で借り入れる際のリスクプレミアムは倍増してしまう。テナントのクレジット格付が資金の実質コストを規定しており、万一低格付機関へサブリースされると、出資側のリスクエクスポージャーは完全に制御不能に陥ってしまう。
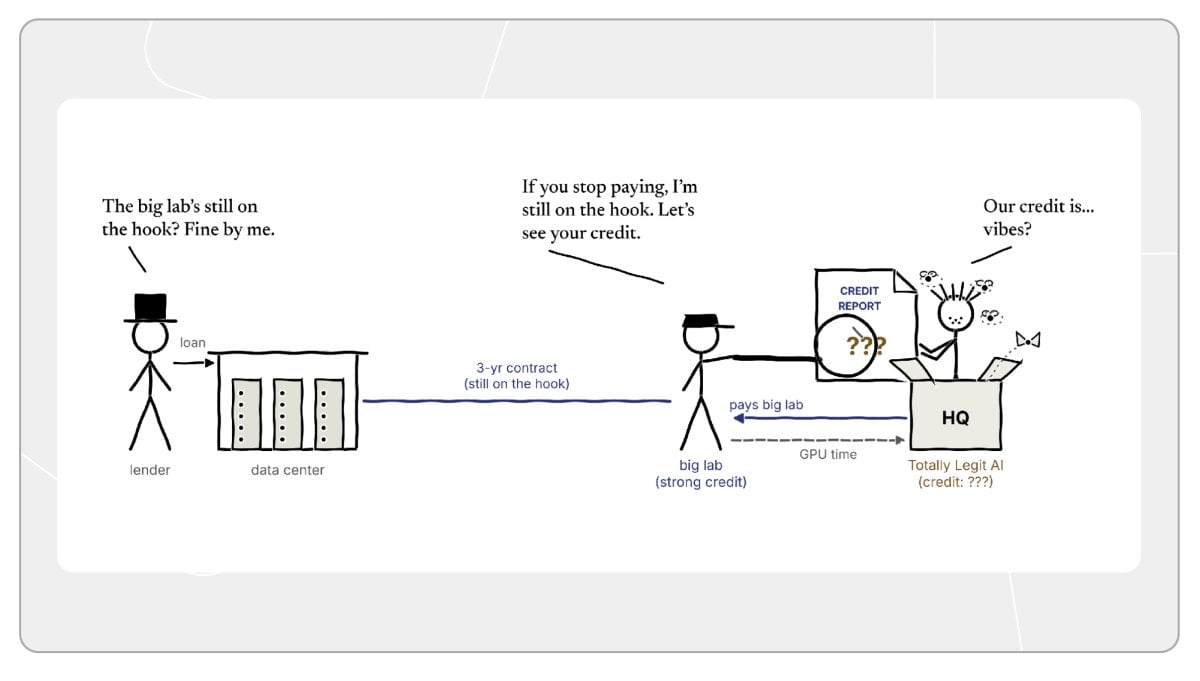
さらに重要なのは、2次テナントが支払いを停止あるいはデフォルトした場合、最初にサブリースを発案した原初のAIラボが依然としてデータセンターに対し避けられない連帯保証責任を負わねばならない点だ。このような重たい追跡・求償チェーンにより、GPU譲渡は伝統的な金融マッチングメカニズムをそのまま適用することが不可能になってしまう。
証券取引所でアップルの株を一枚売った場合、決済が成立した瞬間に売り手と買い手の権利義務関係は完全に終結する。買い手が誰であっても知る必要すらない。だがコンピューティングパワーの取引においては、resale後もなお債務連帯保証の状態に縛られたままになり、実質的に買い手のクレジットアンダーライターを強いられることになる。
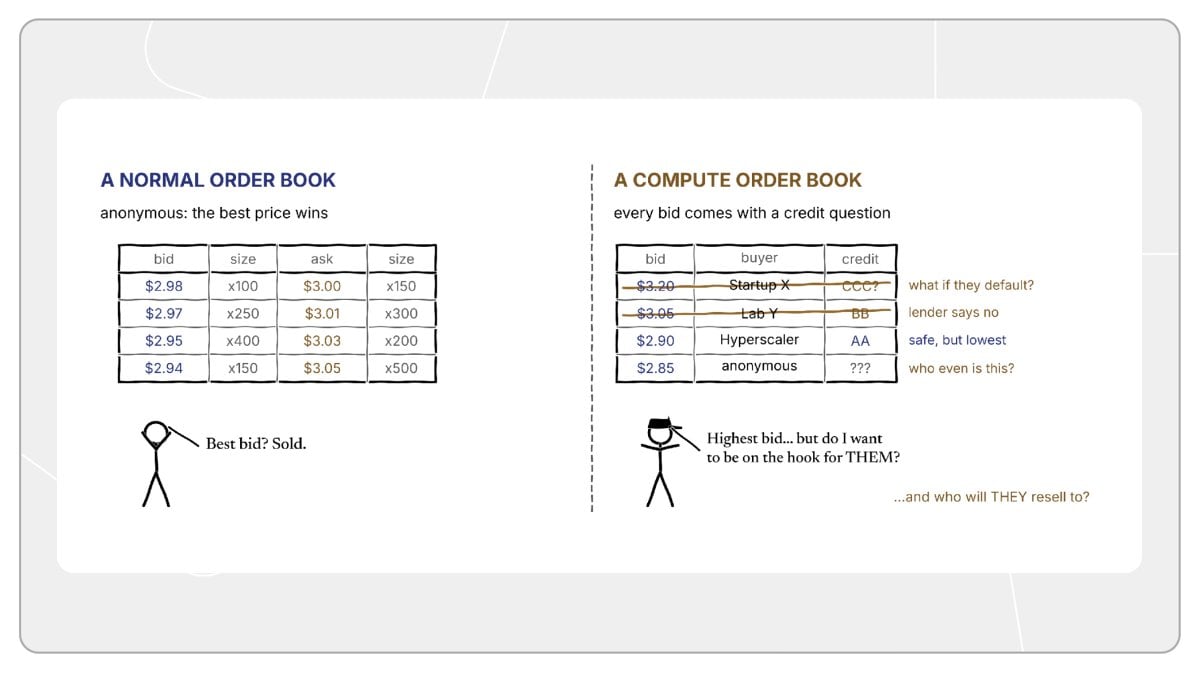
その後は複雑な派生課題が相次いで発生する。2次買い手がさらに3次買い手へ再転売可能だろうか。債務構造の最底層にいる原初ラボは、最終ユーザーの正体や業務コンプライアンスを確認する権利を享受できるのか。錯綜交差するクレジットネットワークのため、コンピューティングパワーの現物は標準化コモディティのように大規模な自由取引きを実現するのは極めて難しいのである。
打開局面への道:顧客信頼から資産信頼へ
表面的な現象を乗り越えて見れば、全てのマッチング阻害要因の原因は同じ症結を指していることが簡単に理解できる。出資側のリスク管理論理において、GPUハードウェアとそれを最終的に使用する顧客は深く結びついた単一实体なのだ。一方、成熟したコモディティ市場は全く異なる。1バレルの原油が最終的に誰に買われるかを知る由もなく、市場にはいつでも公正な価格で買い受ける何十万という現実の買い手が存在しているからである。
コンピューティングパワー現物市場を真に具体化させるには、融資機関は「特定の顧客を信じる」のではなく「資産そのものを信じる」方向へと転換せねばならない。言い換えれば、融資機関はたとえ大型クライアントがデフォルトして退去したとしても、公開市場で他のテナントを瞬時に見つけ出しスムーズに移管できると信じ込まねばならない。資産の換金流動性を真に信頼してこそ初めて、金融構造面においてチップ融資を実際の使用者から完全にデカップリングできるのである。
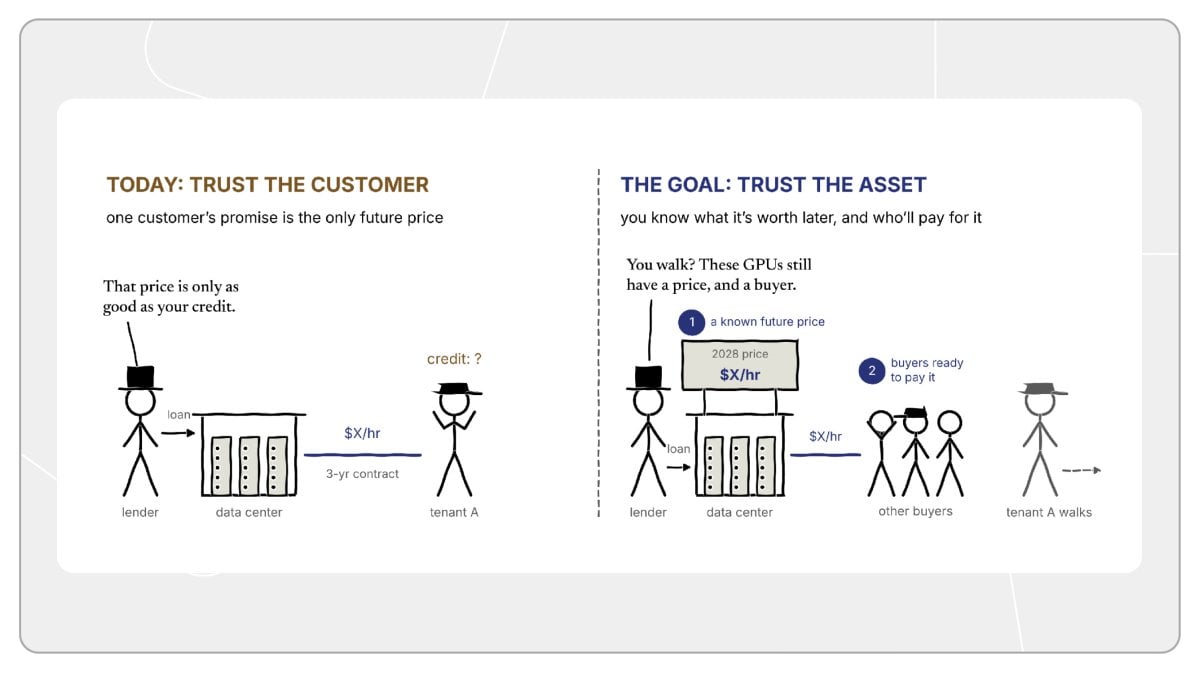
しかし、こうしたデカップリングは実践において典型的な「鶏が先か卵が先か」ジレンマに直面する。出資側は、テナントがデフォルトした場合でも円滑にポジション決済できるよう、深度と流動性を兼ね備えた現物市場を安全装置として必要とする。一方、深度流動性を備えた現物市場は、出資側がまず「Take-or-pay」という硬直的長期契約への執着を手放し、インベストメントグレードのバックストップなしで先にクラスターへ融資を行うことを許容できてこその話なのだ。
加えて、流動性初期の循環的障壁を越えたとしても、深度の現物市場はシステムリスクから完全に免れることはできない。大規模言語モデル分野では、市場の変動が非常に相関度が高い。あるトップクライアントが大規模なデフォルトを起こすような事態は、多くの場合この領域全体の成長がより根深いボトルネックに突き当たっていることを意味し、そうなると現物賃貸料もまた激降下の衝撃を免れない。
どれほどの難題が横たわろうとも、変革は驚くべき機会を孕んでいる。GPU コンピューティングパワーはすでに今や世界で最重要なコア生産力要素の一つとなり、下流のニーズは極めて活発である。
それと対照的なのが、世界的な計算リソースの不均衡配備であり、その乖離は目に余る。一方では長期契約を握る組織が空洞運転で資金を溶かし、他方では革新を渇望するチームがハードウェア不足に苦しんでいる。この非効率な配分が永遠に続くはずがなく、この底層金融マッチングメカニズムをいち早く攻略する者が、計り知れない経済的価値を解放するのである。
付録及び詳細背景分析
第一に、トップラボは複合的な特殊事例である。膨大な計算リソースを擁する大規模言語モデルの巨人たちは通常、モデル学習と大規模なオンライン推論サービスの両方を兼任しており、内部で異なるワークロードを動的に平滑化できる。自律型エージェントが昼夜を問わずバックグラウンドバッチ処理を実行可能になるにつれ、夜間の未使用リソース活用効率はさらに最適化されつつある。
第二に、クレジット制約が現物市場欠如の唯一原因ではないという点。ハードウェアの世代間異種構成、ネットワークトポロジー、物理移転コストもまた無視し得ない客観的な抵抗要因である。本稿の核心は、長らく市場に見過ごされてきた金融クレジットのデットロックを明らかにすることにある。
第三に、マルチティア階層の資産とクレジットのスタッキング。実際に建設中のメガクラスターには、より複雑な資本出資のギャンブルが含まれていることが多い。
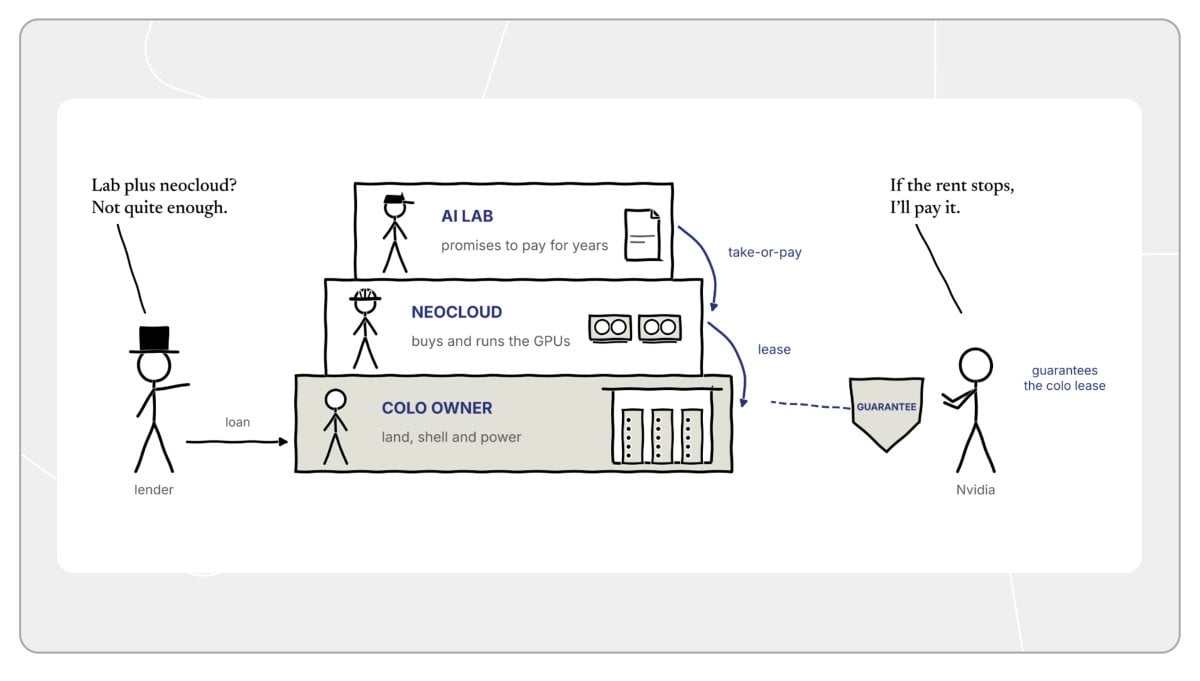
データセンター施設オーナー(底層資産):主に重資産不動産投資家が担い、土地、施設土木工事、電力配電および冷房システムを保有し、長期リース契約を盾に銀行から施工融資を受ける。
新興コンピューティングクラウドベンダー(中層運用):サーバークラスターの調達・展開を請け負い、施設オーナーに対してスペースおよび電力賃貸料を支払うと同時に、下流のAIラボとの長期ロックイン義務を用いてチップ抵当融資を獲得する。
AIラボ(最上位受取側):数年間にわたる硬直的履行義務を含むTake-or-pay長期契約を締結し、定期的にコンピューティングクラウドベンダーへサービス料金を支払う。
施設オーナーのローン供給者が賭けているのは、新興クラウドベンダーが期日通りに賃貸料を支払えるかという点である。一方新興クラウドベンダーは往々にして自己資本が薄く、ラボと交わすサービス契約は通常3〜5年程度しかないのに対し、施設自体の底層リース契約はしばしば10年以上に及ぶ。この金融ビルディングの荷重を支える基盤は、依然としてラボのクレジット履行能力に完全に依存しているのである。
第四に、契約譲渡メカニズムの限界。一部の高度なプロトコルは計算力リース権を第三者の新テナントへ譲渡することを認めているが、実行段階では往々にして新テナントが同等以上の資産クレジット格付を具備していることが厳しく制限される。出資側が最初の契約締結者の連帯支払義務を免除していない限り、サブリース側は依然として長期にわたる求償リスクに囚われ続けることになる。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @jonah_b














