

著者:テンセントテクノロジー 暁静
11月15日、シリコンバレー老舗のベンチャーキャピタル「メンロ・ベンチャーズ」パートナーであるディーディー・ダス(@deedydas)が、ソーシャルメディアでグローバルなAI企業評価額・売上高ランキングを公開した。
メンロ・ベンチャーズは1976年に設立され、シリコンバレーで最も歴史のあるVCの一つであり、UberやChimeなどの著名テック企業に投資してきた。近年、同機関はAIを重点投資分野とし、2024年末には広く流通した『エンタープライズにおける生成AIの現状』(State of Generative AI in the Enterprise)報告書を刊行した。またメンロ・ベンチャーズはAnthropicの初期投資家でもあり、2023年のCシリーズ資金調達に参加し、2024年にはAnthropicと共同で規模1億ドルのAI投資ファンド「アントロジー・ファンド」(Anthology Fund)を設立している。
このランキングは、11月14日時点でグローバルの評価額が100億ドル超かつ公開済みの年間換算売上高が1億ドル以上の非上場AI企業を集計したものである。両条件を満たす企業はすでに30社にのぼる。
トップの「二大寡頭」間の断層効果はさらに拡大しており、OpenAIが約1兆2500億ドルの評価額で引き続き首位を維持し、Anthropicが約9650億ドルでそれに続いている。この2社は他の競合他社に対し、1兆ドル級の評価額ギャップを開けている。
ただし、年間換算売上高での順位で見ると、両社の地位は入れ替わっている。AnthropicがOpenAIを抜き去ったのだ。評価額では他社を突き放しているものの、売上競争において新たな変化が生じている。
中国企業からはDeepSeekと月之暗面(Moonshot)がグローバルトップ10入りを果たした。DeepSeekは評価額890億ドルで5位、月之暗面は500億ドルで7位につける。ランキング開示データによると、両社の年間換算売上高はいずれも約10億ドルに達している。
しかし、ランキング全体を見れば、米国が依然として圧倒的な優位性を保っている。30社中23社が米国企業であり、基盤モデル、AIプログラミング、コンピューティングクラウドサービスなど幅広い事業分野をカバーしている。中国勢は2社が名を連ね、残りの5社はカナダ、フランス、ドイツ、英国からそれぞれ1社ずつとなっている。
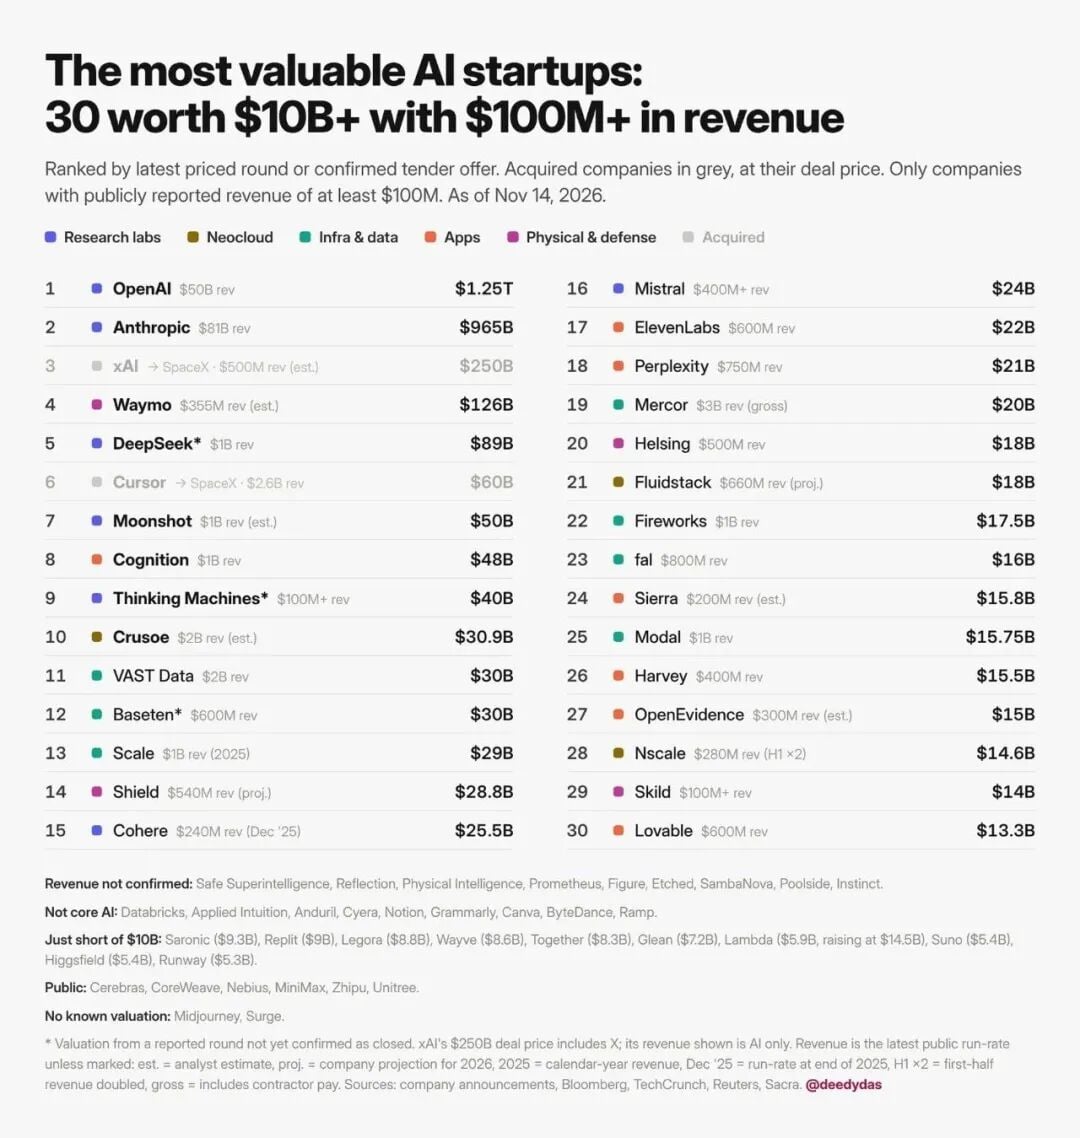
図:評価額100億ドル超の非上場AI企業グローバルランキング
「二大寡頭」による断層的なリード
1年前に戻れば、OpenAIはまだ「遥かに先頭を走っていた」。
2025年末時点で、OpenAIの年間換算売上高は約200億ドルに達していたのに対し、Anthropicは90億ドルにとどまっていた。当時、両社の間には2倍近い収入格差があった。
しかし2026年に入ると、Anthropicの成長ペースがOpenAIを明確に上回るようになった。今年9月末時点のOpenAIの年間換算売上高は約500億ドルだったが、10月末までにAnthropicのそれは650億ドルとなり、OpenAIを逆転した。
実際の収入面でも、この変化ははっきりと表れている。今年第3四半期にAnthropicが達成した売上高は約170億ドル、OpenAIは約100億ドルだった。双方のクラウドプラットフォームに関する収入計算方法にまだ差異はあるものの(例えばAnthropicがAmazon BedrockやGoogle Cloud上の一部ホスティング収入を計上しているかどうかなど)、Anthropicのエンタープライズ市場における急速な浸透率は、収入増加曲線に直接的に反映されている。
両社の首位地位は今なお堅調であり、グローバルな基盤モデル市場におけるトップ争いは、既に1兆ドル級評価額の段階に入っている。
さらに注目に値するのは、Anthropicがこの成長勢いに乗ってIPOへの突撃を準備している点だ。11月10日、Anthropicは単元当たり70〜78ドルのIPO引落価格範囲を発表し、11月19日にナスダック市場への上場を目指す、証券コードは「ANT」。引落価格上限で計算した場合、完全薄化評価額は9650億ドルになり、今年のグローバルで最大規模のテック系IPOの一つとなる見込みだ。
OpenAIの選択は異なる。以前よりOpenAIは2026年の上場はなく、IPO計画を2027年に延期すると表明していた。11月6日、OpenAIは新一輪資金調達の一括目約110億ドルの決済を完了し、調達後評価額は1兆2500億ドルとなった。本資金調達はソフトバンクがリードインベスターを務め、Microsoft、Coatue、Thrive Capitalなどが参加した。この資金はグローバルなスタートアップ企業の個別調達金額記録を更新するだけでなく、OpenAIが抱えるコンピューティングコスト面の資金負担を一時的に緩和する役割を果たした。
1年前はOpenAIがモデル市場、ユーザー規模、商業収入で明らかに優位を保っていたが、現在Anthropicはすでに収入増加面で逆転に成功し、さらにIPOでも先行する構えだ。
中国企業の台頭
中国のAI企業も、このグローバル高評価額AI企業ランキングへの食い込みに成功した。
DeepSeekは評価額890億ドルで5位、売上高約10億ドル。月之暗面(Moonshot)は評価額500億ドルで7位、売上高も約10億ドル。両社ともトップ10入りし、このランクインを果たした中国企業は両社のみである。
DeepSeekと月之暗面の年間換算売上高はいずれも約10億ドルだが、対応する動的P/E(株価収益率)はそれぞれ89倍、50倍となっている。これは、資本市場が両社に対して付けた価値が現在の売上高のみで決まるものではなく、技術路線、商业化パス、将来の利益創出ポテンシャルなどを総合的に勘案した結果であることを意味する。
米中企業以外では、カナダのCohereが評価額255億ドル、年間換算収入約2億4000万ドル。フランスのMistralが評価額240億ドル、年間換算収入4億ドル超である。
ドイツの防衛AI企業Helsingが評価額180億ドルで20位、年間換算収入約5億ドル。イギリスのコンピューティングインフラ企業Nscaleが28位、評価額146億ドル、年間換算収入約2億8000万ドルである。
超大規模M&Aの開始
ランキング内でグレー表示された2社、xAIとCursorが特に注目を集めている。
両社はそれぞれ2500億ドル、600億ドルの取引評価額がついており、いずれもSpaceX傘下への統合と記載されている。xAIの2500億ドルという評価額にはソーシャルプラットフォームXの価値が含まれるものの、ランキングに記載されている5億ドルの収入にはXの広告収入は含まれていない。xAIにとってSpaceXへの統合は、同社の膨大な衛星インターネットとエネルギーインフラを活用し、より大規模なデータセンタークラスターの構築が可能になることを意味する。
もう一つの買収対象であるCursorは、近年成長著しいAIコーディングツール企業だ。取引評価額は600億ドルに達し、収入は約26億ドル。ランキングデータによれば、Cursorの収入規模は多くのコンピューティングサービスプロバイダーや垂直領域アプリケーション企業を上回る。開発者間のAIコーディングの極めて高い浸透率を活用し、ユーザーを高速で定期課金顧客へと変換している。
これらの2つの取引は基盤モデルとAIアプリケーション製品の両方に跨っており、大手企業が資本統合を通じて事業領域を拡大しつつあることを示唆している。モデル開発、アプリ製品、商业化チャネル間の結びつきが一段と強まり、AI業界の競争も単一の技術優位からエコシステム規模へと進化しつつある。
コンピューティング・データインフラの急成長
基盤モデル企業が評価額ランキングの上位を占める一方で、もう一つ注目すべきグループが、AI業界全体にコンピューティングパワー、データ、推論サービスを提供するインフラ企業である。モデル訓練とアプリ展開需要の増加に伴い、これらの企業は先にビジネスクリティカルサークルを確立しつつある。
コンピューティングサポートを直接提供する企業
Crusoeは主にAIデータセンター建設とクラウドコンピューティングサービスを手掛けており、評価額は309億ドル、収入は約20億ドル。FluidstackはGPUコンピューティングリソースとクラウドサービスを通じてAI企業に計算能力を提供し、評価額180億ドル、収入も約20億ドルである。CoreWeaveは230億ドルの評価額で14位、年間換算収入は32億ドルに達している。
こうした企業のビジネスモデルは伝統的なクラウドコンピューティングベンダーに類似しているものの、AI訓練と推論ニーズに基づいてインフラを整備する必要があり、継続的に多額の資金を投じてGPU購入やデータセンター建設を行い、長期契約を獲得する必要がある。
データインフラサービスプロバイダー
VAST Dataは評価額300億ドル、収入約20億ドルであり、主に企業向けの大規模データストレージおよび管理サービスを提供している。Scale AIは評価額290億ドル、2025年の収入が約10億ドルで、AIデータラベリング、モデル評価、高品質合成データ生成に特化する。
AIモデルが複雑な推論、マルチモーダル、エージェント化へと進展するにつれ、訓練データの品質、処理効率、およびモデル評価の重要性も高まっている。VAST DataとScale AIはそれぞれデータストレージとデータ処理の観点から参入し、大規模モデル訓練や企業実装において不可欠なサービス提供者となっている。
急成長中のモデル推論プラットフォーム
Basetenは評価額300億ドル、収入約6億ドル。Fireworks AIは175億ドル、約10億ドル。Modalは157.5億ドル、約10億ドル。Together AIは150億ドル、約8億4000万ドル。falは140億ドル、約10億ドルである。
これら企業は主に開発者や企業に対し、AIモデルのデプロイと実行をサポートし、推論コストの低減と実行効率の向上を図る。中でもfalは、画像や動画などの生成AIモデルの推論サービスを特に強化している。
大規模モデル企業と比較して、これらのインフラ企業は複数のモデル及びアプリベンダーを同時に支えることが可能であり、異なった技術ラインナップにも対応できる。次々とAIアプリケーションが実運用フェーズに入っていく中で、モデル呼び出し回数、コンピューティング消費、データ処理ニーズが持続的に拡大しており、そのためインフラ企業の収入は急速にスケールアップし得る状態にある。
ただ、これが必ずしもインフラの方がより安定的なビジネスであるとは限らない。コンピューティングサービス提供者は高額なCAPEXに直面しており、推論プラットフォームは低下し続けるモデル呼び出し価格と巨大クラウドベンダーとの競争に対応する必要がある。需要増加が最終的に健全な粗利率に繋がるかどうかは、依然として此类企業が答えなければならない課題だ。
アプリケーション層の分極化加速
基盤モデルやコンピューティングインフラと比較すると、AIアプリケーション層は別の競争構図を示している。企業評価額は全般的にトップモデル企業を下回るものの、一部のアプリ企業の収入増加率と評価額倍数はすでに非常に驚くべき水準にある。
高頻度ユースケースが先に規模を構築
その中でも、最初に規模感を築いたのはAIコーディング、音声、検索といった高頻度ユースケースである。
CognitionはAIコーディングエージェントDevinにより評価額480億ドル、年間換算売上高約10億ドル。ElevenLabsは音声生成および音声エージェント事業で220億ドルの評価額を受け、収入は約3億3000万ドル。AI検索エンジンPerplexityは評価額180億ドル、収入約2億ドルである。
2024年に設立されたlovableは、プログラミング経験のない一般ユーザーが自然言語でソフトウェア開発できるようにすることを主攻伐とする。評価額はすでに133億ドルに達し、年間換算売上高は約6億ドルである。
垂直専門領域で厚い参入障壁を構築
さらに注目に値する変化は、法務、医療、エンタープライズサービスといった垂直領域で起きている。
法務AI企業Harveyは評価額155億ドル、年間換算売上高は4億ドル超。米国トップ100の大手弁護士事務所の80%に進出し、契約書レビュー、法的研究、デューデリジェンスといった専門業務を弁護士の代行支援している。
エンタープライズカスタマーケアエージェント企業Sierraの評価額は158億ドルに達する。そのビジネスモデルも代表性がある:顧客はAIが実際に解決した問題に応じて支払い、単純にソフトウェアアカウントを購入するのではなく、アフターコンサルティングの成功処理などに対して課金する仕組みである。
医療AIプラットフォームOpenEvidenceは、認証済み医師に対して臨床研究および医学情報検索サービスを無償提供し、医薬業界向けの広告収入を得ている。Sacraの試算によれば、年間換算売上高は1億3000万ドルに達し、評価額は約105億ドルである。
これら企業の共通点は、従来弁護士、医師、カスタマーサポート担当者といった専門家が担っていた業務プロセスへ参入し始めている点である。単なるAIチャットツールの提供ではなく、業界ルールを理解し、既存企業システムに接続し、さらには業務フローの再設計まで行う必要がある。これにより明確な課金意思を生み出すだけでなく、垂直領域における競争優位性の構築も容易になっている。
これによりアプリケーション層の評価論理もさらに興味深いものとなっている。ランキングに基づく簡易計算によれば、一部の垂直AIアプリ企業の評価額は年間収入の数十倍に達し、かなりのコンピューティングインフラ企業をも凌駕している。投資家が注力するのは、単なるソフトウェアの販売規模だけでなく、特定の産業分野における伝統的人件サービス代替の長期的なスペースなのである。
この傾向は他の調査でも確認できる。11月11日、投資機関Leonis Capitalが発表した『2026 AI 100』レポートによれば、ランキング入りした垂直業界AI企業は昨年の28社から43社へ増加。エンタープライズ向けAIサービスの重心は、汎用ツールから垂直業界への浸透が加速しつつある。
AIアプリケーション市場の分極化は加速している。基盤モデル能力の継続的上昇に伴い、汎用AIアプリケーションの機能優位性は複製されやすく、単にモデル能力をパッケージングしただけの商品が長期間の高評価額を維持するのは困難になっている。
それと比較すると、資本市場は垂直業界に根ざし、独自データと専門的な参入障壁を持つ企業により注目が集まりつつある。それらは往々にして業界經驗、顧客信頼、業務フローの長期的蓄積を要し、コア業務へ深く入り込むと顧客の乗り換えコストもより高くなる。
「モデルがすべてを飲み込む」という悪夢の下にあっても、AIスタートアップにとってのアプリケーション層におけるチャンスは、おそらくここにあるのだろう。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News







