

著者:ジェリー・ノーマン(コロンビア大学元アントレプレナーシップ教授、ベテラン退職ベンチャーキャピタリスト)
編集:TechFlow
TechFlow解説:「小規模で質高く、規律を厳守する」ことで名高いベンチマークとUSVは、近期ともに募資金額を大幅に拡大し、1人あたりの管理資産額は歴史上最高水準に達した。この初心からの背离は、VC業界全体がAI軍備競争と巨額の資金集中度の高まりに巻き込まれている厳粛な現実を映し出している。
ベテラン投資家のジェリー・ノーマンは、フランク・ナイトの「リスクと不確実性」理論を援用し、1980年代の歴史的危機と照らし合わせつつ指摘する。資本の増加ペースがパートナーの認知能力を大幅に超えた際、機関は不確実性への冒険を諦め、确定性を求めるレバレッジドバイアウトや成長株投資へ後退せざるを得なくなるという。
VCにおける超過利回りは本質的に、誰の手にも触れていない純粋な不確実性を承保することから生じる。頭部企業が資金規模とプレミアム防御戦に溺れている間、伝統的なリスク投資モデルは再び局部的に死滅しつつあり、次なる技術革命の希望は、不採算かつ未知の領域に敢えて賭ける敏捷な小型ファンドの手に戻ってくるはずだ。
自制心放棄:初期投資界の二大アイコンによる巨額パラダイムシフト
2024年、歴史上最も成功した初期VCの一つであるベンチマークは4億2500万ドルのファンドを調達し、同時にパートナーたちは自ら追加で1億7000万ドルを出資した。これは5人のパートナーがそれぞれ年平均約1億2000万ドルの資産管理を担うことを意味する。
当時LP宛ての手紙でパートナーたちは明確に表明していた。ファンド規模を過去の水準に意図的に維持するのは、「自律性と責任感を迫り、真に必要なことに集中するためだ」と。
しかし今年6月、ベンチマークは合計20億ドルに上る資金プールを集めた。これには7億5000万ドルの初期投資ファンドと、同機構が異例として初めて設立した12億5000万ドルの成長株ファンドが含まれる。同じ5人のパートナーが管理するものの、1人あたりの管理規模は急激に4億ドルへと跳ね上がった。「真に必要なこと」はかつて、気づかないうちに質的に変化してしまったようだ。
過去20年にわたり賞賛を集めてきた初期投資の指標であるUnion Square Ventures(USV)創業者フレッド・ウィルソンは、10年前に公言していた。「USVが10億ドル規模のファンドを管理するなどとなったら、私はおそらく寝付けなくなるだろう」と。
2024年までUSVのコアファンド規模は厳格に1億2500万〜2億ドルの間で抑制されていた。だが今年10月、USVは5億ドルのコアファンドと4億ドルのオポチュニティファンドを含む9億ドルの新ファンド調達を発表し、5人の投資パートナーが舵を取ることになった。ウィルソンはかつての悪夢である不眠症の危険なほど近づいている。
ベンチマークとUSVが注目を集めるのは、彼らが世界的に名高く莫大なリターンを生み出す基盤が、極めて早い段階での新生企業への精密なエンパワーメントにあるからだ。それ以前の規模を大幅に超える大型ファンドの調達を選ぶことは、自らの得意とする絶技を捨てる縁をわざと試すようなものだ。
これは孤立した事象ではなく、近年業界全体がメガファンドへ暴走する波に乗っているだけだ。2025年、上位10位のVCファンドは業界全体の3分の1の資金を吸収し、2021年の13%を大きく上回った。
頭部への集中トレンドはさらに加速している。2026年到现在、10億ドル超のメガファンドが全米VC総調達額の72%を飲み込んだ。一方2025年は34%、10年前はわずか16%だった。巨大資金を獲得した機関がパートナーチームを同率で拡張したわけではない。ますます多くの資金が極少数の人間に集中しており、これが業界共通の図式となっている。
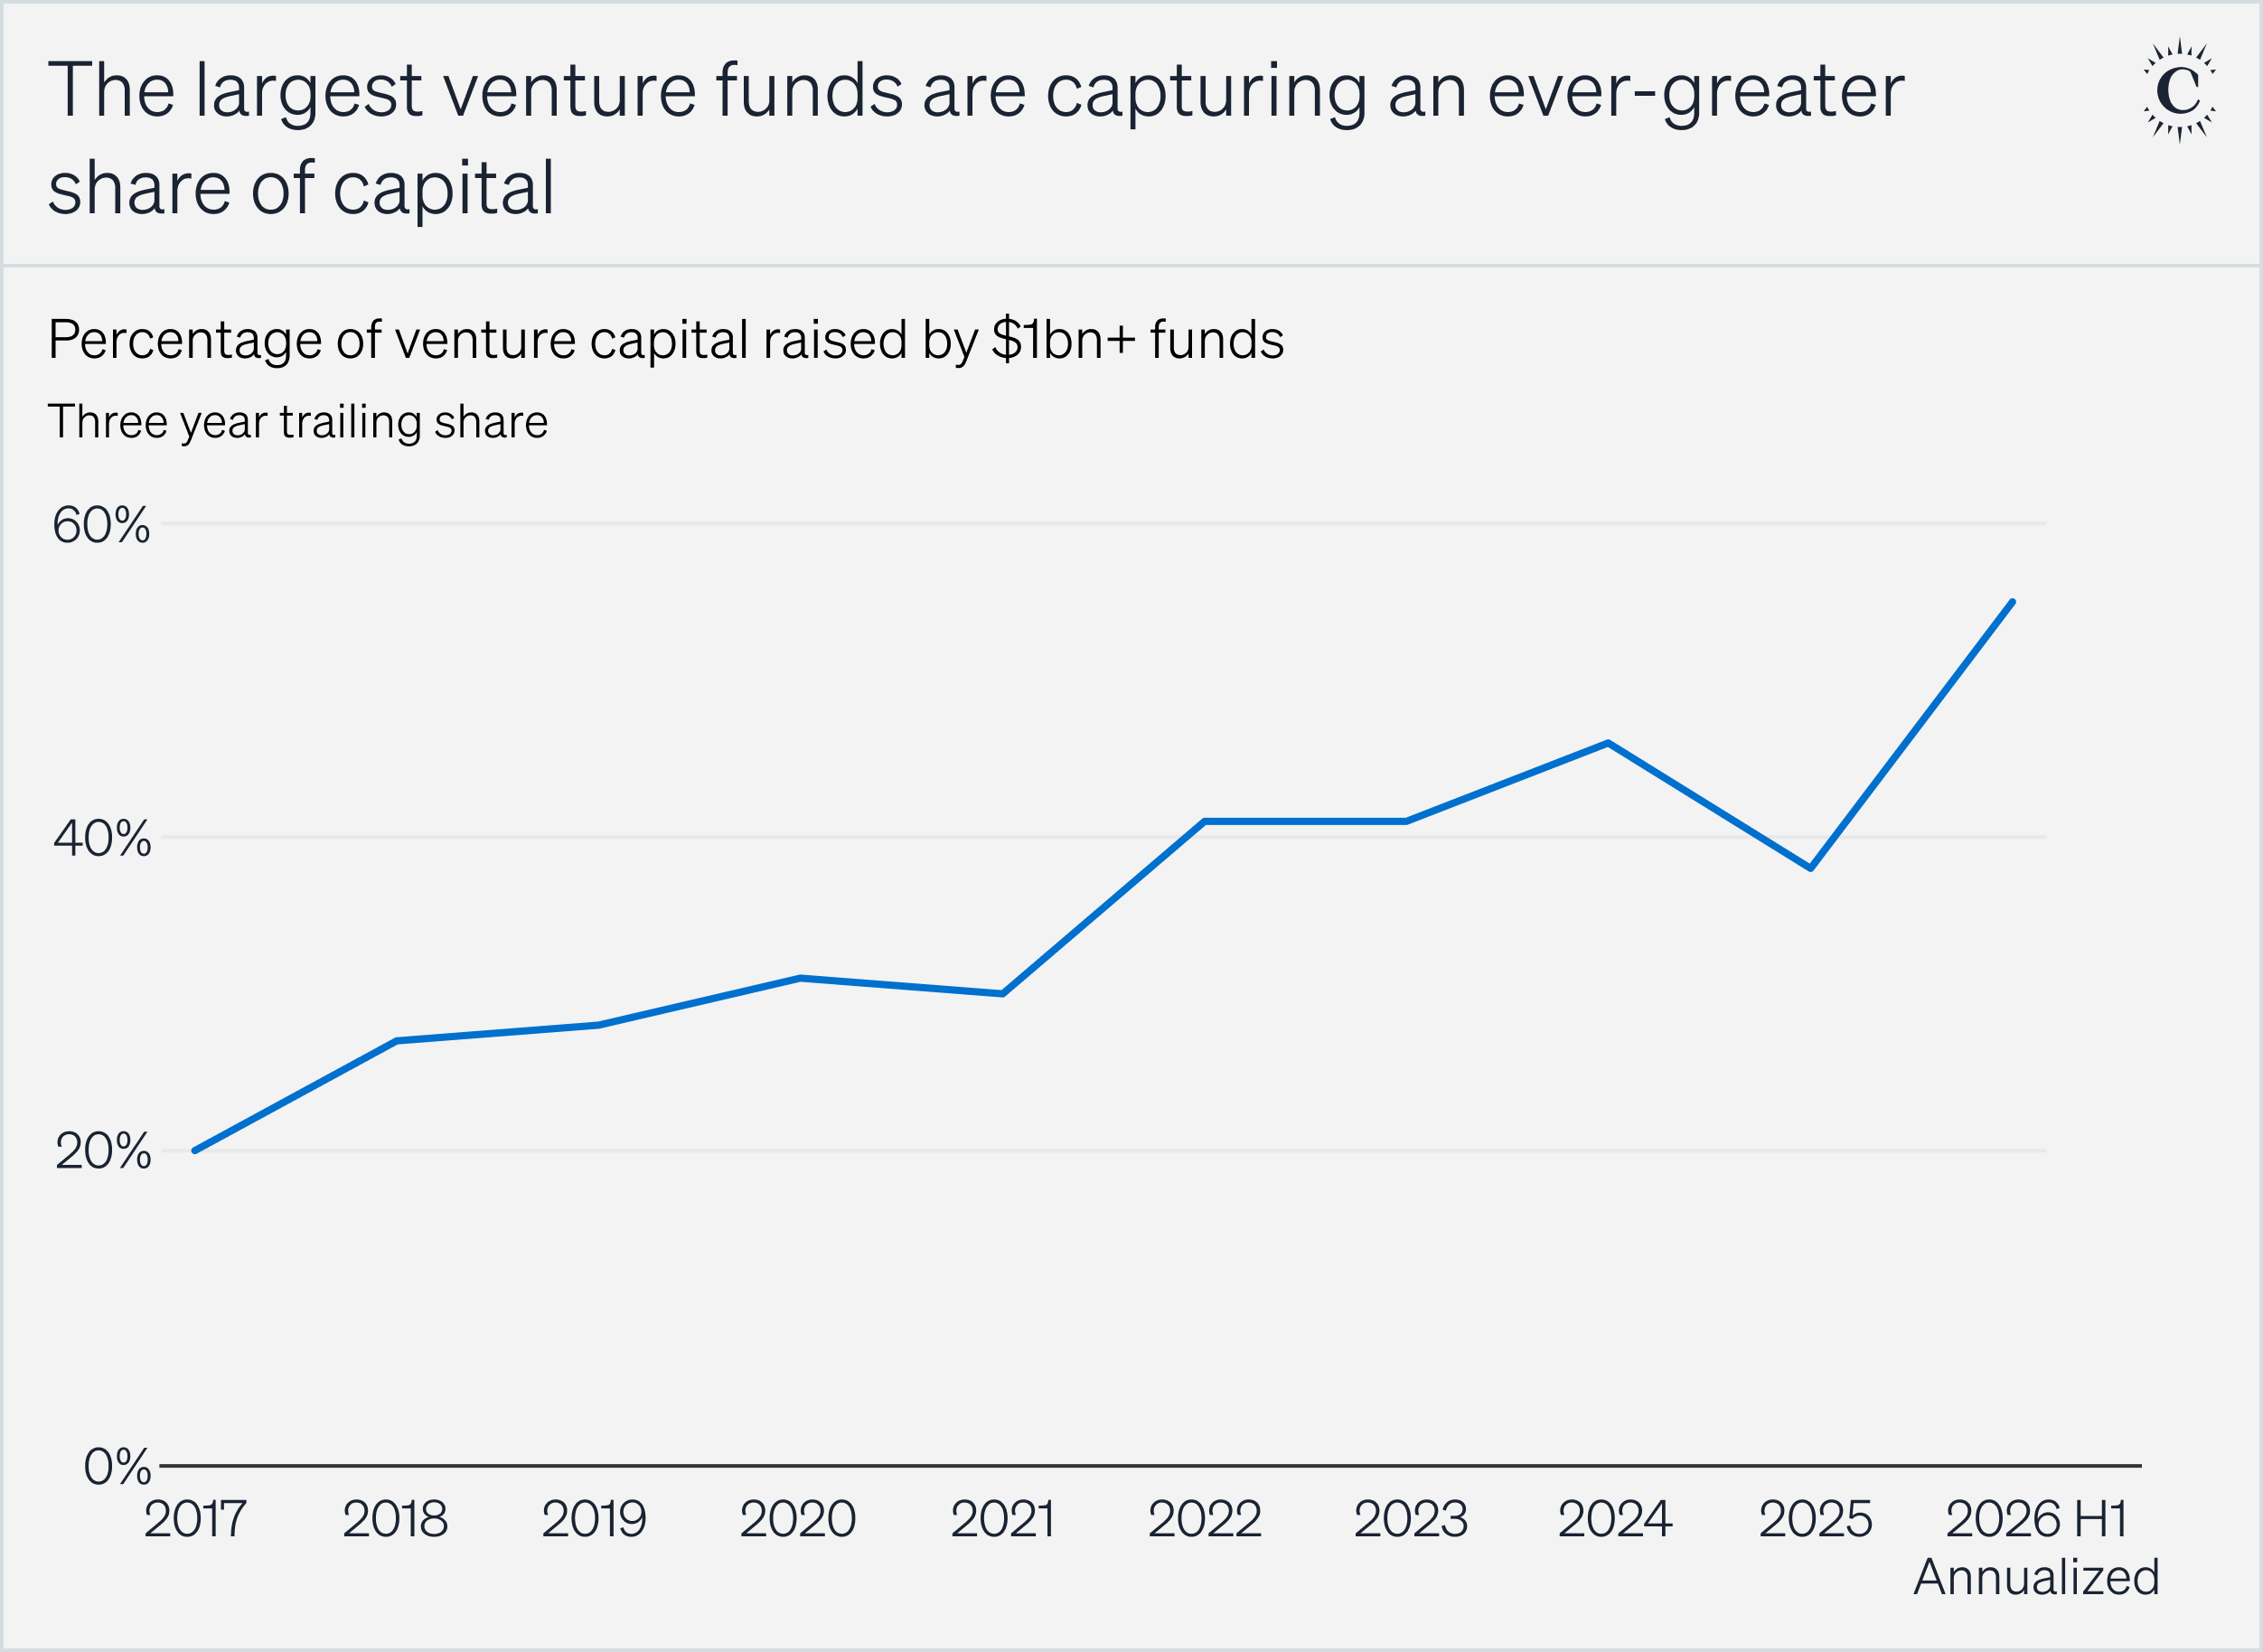
図:データ出典:2026 NVCA年鑑、Pitchbook
概してVC機関の報酬は管理資本規模に直結している。ベンチマークやUSVのような過去の実績が輝かしい頂点の名門は、過去の功績によって各パートナーの管理資産規模を増やすことを求めるのは、商業的合理性から見れば筋が通っている。
しかしリスク投資の根幹論理は常に二本の柱に支えられている。第一に、資金吸収能力に客観的な物理的上限がある新生マイクロ企業の投資。第二に、各パートナーが常に崩壊の危険に晒されるポートフォリオ企業に対し自らの手で積極的に管理を行うこと。1人あたりの管理資金が急増すれば、この二本の柱は必ずいずれかが砕ける。どの臨界点を過ぎれば、それはもはやリスク投資ではないのか?
リスクと不確実性:リスク投資成立の根本基盤
1960年代のVC先駆者は効果的な戦略をまとめ上げた。少額の試行錯誤で構成されたポートフォリオを構築し、その中で実行可能性が証明された企業に後続の大口資金を追加投入するのだ。この二つの要素は不可欠。なぜならクリエーションの世界ではリターンが極端なパワーロー分布に従い、創業企業が日常的に向かい合う根深い極端な不確実性に直面しているからである。
アントレプレナーシップ・エコノミクス理論を最初に提唱した学者フランク・ナイトは「不確実性」に対して古典的な定義を下している。勝敗の確率が分かる状態を「リスク」、確率そのものが完全に分からない状態を「不確実性」と呼んだ。
成熟して順調に稼働している通常の企業はリスクを負担するが、スタートアップが向き合うのは純粋な不確実性だ。確定事項が存在すれば企業は銀行融資を受けられるし、計測可能なリスクがあれば第二次市場株式市場やプライベートエクイティファンドが自動的に価格決定に参加する。
しかし真の極度な不確実性が訪れ、企業の基盤が現在の人類の認識では全く予測不可能な変数の上に成り立っている場合、解を提供できるのはリスク投資のみだ。要するにこれがVCモデルが機能する全ての本質である。多数のマイクロチームへの分散投資と段階的な損失管理により、VCは不確実性を操ることができる。
優れた管理体制を持つ既存の大企業はリスクを引き受けることを恐れない。保険会社や銀行は日々リスク売買を行うが、それらは統計学的予測可能性を要求する。そのため大企業は制度的に、誰も合理的に期待収益を計算できない不確実性プロジェクトを系統的に排除する。
これはつまり、選択の余地のない者だけが、不確実性に満ちた辺境の構想を追跡することを意味する。その選択の余地のない者たちこそが起業家であり、彼らの天命は不確実性を負担するために生まれたものである。このような探求は豊富な資源を有する巨人との正面衝突を避け、スタートアップに狭くとも発展の窓口を確保する。
歴史上最も成功した起業家は往々にして前例のない新規市場を創造することで不確実性を操ってきた。既存市場への参入益は既知の市場容量によって制限されるが、完全新市場とは世人がまだ踏み入れたことのない空間を表し、その上限は計り知れない。アップルが1976年に設立された時、パーソナルコンピュータ市場がどれほどの大きさかを知る者はいなかった。
こうした想定外のポジティブサプライズスが、ビジネス結果において極めて魅力的なロングテール分布を形作る。極端な不確実性に対する理性的アプローチとは、前期に一本の会社にかけて全額を投じることではなく、多様な組み合わせを構築し、ラウンドごとに資金注入を行い後続追加権を保持することだ。
資金過多:パートナーの時間と収益率という二重の呪い
起業家が複数の不確実性のアイデアを同時並行で扱うことはできず、一つのプロジェクトに全力を注いで磨き上げるだけで疲れ果ててしまう。ここにリスク投資の社会的分業の意味がある。VC機関がポートフォリオレベルで不確実性を管理することで、最前線に立つ起業家が自らの具体的業務に専念できるようになるのだ。
VCパートナーは自身の投資不確実性の管理に加え、スタートアップチームの外部リスク防御を補助しなければならない。しかしパートナーの精力的には壊れない生理限界が存在する。従来の経験則では、一人のパートナーがコアリードインベストメントとして深く関わり取締役を務められる会社の上限は通常10社から12社に限られる。
各パートナーが管轄する投資体積を増加させるため、機関が通常取れる手段は二つしかない。一つは投資対象プロジェクト数を増やすこと、もう一つは各プロジェクトに無理やりより多くの資金を割り当てること。
機関が投資対象数を増やす道を選べば、パートナーは深いリードインベストメントの役割から退き、外部リード側のDD(デューデリジェンス)判断に依存して流れに身を任せることになる。しかしそんなフリーライダー行為は、深いエンパワーメントを通じて企業崩壊リスクを管理するメカニズムを根本から崩壊させる。
もう一つの手法は単一取引への投資規模を拡大することだ。早期段階で割の高いバリュエーション・プレミアムを支払うか、あるいは資金をより後方のラウンドへ振り向けるか。しかし前期で異常なまでのバリュエーションを支払うのも、後期で不確実性が大幅に薄れた成熟ターゲットを取得するのも、資本のリターン性を不可逆的に蝕んでいく。
後期成長株投資は本質的に全く異なる金融カテゴリーへ進化済みだ。そこが管理するのは未知を探究する純粋な不確実性ではなく、既知の確率に基づく一般的なリスクである。これもまたパートナーに外部PE買い手の交渉に多大なエネルギーを使わせ、本来早期育成に費やすべき心血を深刻に圧縮する。
歴史の響き:1980年代VC猝死危機
各パートナーの管理資金過多が総合リターン率の急落を招く現象は、クリエーション史においてすでに完全な痛みを伴うサイクルとして繰り返されてきた。
1979年、米国は雇用者所得保障法(ERISA)中のプラudentマン・ルールを変更し、初めて年金基金からの巨額資金がVC業界へ流入する障害を払い除けた。わずか5年で全米VC年間調達規模は16倍に急伸し、1978年の2億1800万ドルから1983年には36億ドルまでロケット状に跳ね上がった。
しかし、業界全体の専門投資人材の育成速度は、資本流入の驚愕の潮流に到底追いつけなかった。1978年から1987年にかけて、VC業界従事者の1人あたりの管理資産規模は三倍に膨張し、400万ドルから1200万ドルへと急増した。
この不均衡が招いた最も直接的な悪果はバリュエーションバブルの急騰だ。『ウォール・ストリート・ジャーナル』は1983年に記事で指摘している。「若手企業のバリュエーション上昇が速すぎて、従来の早期VCが必須とする5〜10倍のリターンを得るのは極めて困難になっている」。業界全体のネット内部収益率(IRR)中央値は1982年の30%台後半から1988年の約8%へと自由落下のように低下した。
膨張したファンド規模はより致命的な連鎖反応を引き起こした。市場にそれほど膨大な資金を受け止められる初期創業企業が存在しないのだ。『WSJ』は1988年に記録している。「巨大なファンド体量は多くの状況で、シードライディングをコア事業からどうでも良い周辺的付帯物へと転落させた」。
早期種子ラウンド投資が全米VC総額の占める比率は半減し、1980年の25%から1988年の12.5%へと急落した。対応策として多くのVC機関は方針を転換しレバレッジドバイアウト(LBO)に乗り出した。このカテゴリは1980年には痕跡すらなかったが、1986年にはなんと全米VC資金の23%を呑み込んでいた。
J.H.ウィットニー、パトリコフ、ウォーバーグ・ピンカスなど老舗VCの複数団体は、LBO私募機関への大幅進出または完全な転身を余儀なくされ、シーロック・ベンチャーズも当年レバレッジドバイアウト業務を試みたほどだ。
依然としてVCの看板を掲げた機関は不確実性冒険から距離を取り、代わりに成熟存量市場の在庫統合、同質化した追従競合者、技術的壁を持たない伝統的小売ビジネスへの資金提供を始めた。文具スーパーのスタープレイズはかつて素晴らしい投資だったが、その後二年間で投資家は少なくとも16店舗の同種チェーンに合計約2億ドルを殺到させていた。
それはすぐに悪質な価格競争と倒産ラッシュへ発展した。VC資本が不確実性を撲滅することで低ボラティリティを狙おうとした結果、最終的には全体が散々な結果に終わった。
資金が技術源流から大挙引き上げられM&Aや成熟業界へ流入するにつれ、真に中核的技術イノベーションに携わる新規設立企業が崖っぷちほどの急落を見せた。全米の新規テクノロジー製品会社の設立数は1982年にピークを迎えた後1991年までに28%も急減し、独立系ソフトウェア開発者の新規増加数は五年間でさらに76%も崩落した。
投資先がない窮地に陥る中、VCへ流れたコミットメント・キャピタルは1989年から1991年の間に71%も半分以下となった。マーク・アンドレアセンは1994年初頭にシリコンバレーに到着した際の光景を率直に「あそこは完全に死んでいた。息の止まった淀んだ沼だ」と描写した。
要するに、かつて栄華を極めたリスク投資業界は規制緩和により消化能力を遥かに超える過剰資本をもたらされた。資金増加ペースが投資を理解する人材の増加ペースを上回ると、リターンは崩落を始める。機関がそれに対処しようとすると、後退して不確実性を放棄し、リターンがさらに低い悪循環に陥るのである。
AI軍備競争における踏襲:歴史の繰り返し
今日私たちは全く同じ歴史的交差点に立っている。ベンチマーク2026年新ファンドの規模に基づけば各パートナーは4億ドルの投資を担わなければならず、これは两年前に注力を維持できると定めた規模の三倍を超える。USVの各パートナーも現在1億8000万ドルを操縦する必要があり、これも過去管理資金の数倍である。
これは決して個別的事例ではない。全米VC調達額は2022年の2230億ドルという頂点を過ぎ2025年には670億ドルに急落した。今年データは若干反騰したが、巨額の資金は極めて少数のメガファンドへ抑え難く集中しつつある。歴史がもし何らかの警鐘を鳴らすなら、私たちはおそらく1990年代初頭の苦悩の前夜を繰り返しているのである。
誰もリスク投資を意図的に破壊しようとはしていない。眼前の巨大な膨張は本質的に止められない軍備競争だ。生成AIの爆発的登場は資金障壁と市場バリュエーションを非常に荒唐無稽な高みに押し上げ、巨額の資金握るメガファンドだけが招待券を取得するのに値するかのように見える。
最先端ラボはデータセンター建設やベースモデル学習に幾十億ドルをも平気で必要とし、多くの新興AIスタートアップはシリーズAラウンドですら青天井の価値を提示する。例えばThinking Machinesは2025年20億ドル規模という歴史的シリーズA調達を達成した。無論それがどのような高尚な動機あれども、それは本質的にリスク投資の基本戒律に真っ向から違反している。
OpenAIの初期が向かい合ったのは確かに誰も知る由もない不確実性だった。この純粋な未知が数年以上に渡る基礎技術とビジネスフィードバックループ探求のための余裕を与え、設立初期数年で約1億3000万ドルしか消費していなかった。そして現在誕生するAI企業の多くが進んでいるのは、既に高飽和状態で巨人が取り巻く成熟競技場である。
それらが巨額の資金調達できたのは、基底部の不確実性が既に先行者によって探検済みだからだ。同時にそれは、世界中で最も豊富な資源を有するテクノロジー巨人の殲滅攻撃に晒されることを意味する。VC達はまるで80年代へタイムスリップしたかの如く、レッドオーシャンにおいて既知のリスクを攻略することに夢中になり、未知の不確実性を真正面から受け止めることを回避している。
不確実性の担保という青天井バリュエーションで、同質化した殺戮の中にある普通のリスク企業を購入しても、最終的な退出時の実質リターンは高額なチケット代を補填するには到底届かない。2016年自動運転ブームの頂点にGMが10億ドル超でクルーズを買収し、結局2024年に廃業を強いられたように、華やかさが尽きた後に浮かび上がるのはあくまで現実というものである。
巨額の左遷、VCの右進:灰燼の中の次世代パイオニア
リスク投資は本質的に極端な不確実性を承保し、パワーロー分布の右側ロングテールにおいて超過利回りを獲得するものだ。ファンドが各パートナーへ割り当てる資金が深刻にオーバーロードすると、彼らはどちらかといえばひどいプレミアム取引に妥協するか、安全性を得るために不確実性を低減するしかない。前者は悪いビジネス取引であり、後者はもはやリスク投資ですらない。
この意味において、リスク投資は再び部分的死滅のサイクルに突入しつつある。成長株投資やLBOに従事すること自体に間違いはない。市場には確かに此类資産運搬業者が必要だ。だが世界に真のリスク投資が不可欠でないということではない。メガファンドが集団で漂流して去るとき、小型敏捷ファンドが必然的に探火の薪を受け取るはずだ。
歴史の韻律は今まさに鮮明に共鳴している。ライトスピードアジアは7億5000万ドル超規模のファンドを設立し既存老舗企業の買収および無理やりAIパッケージングに特化している。スライブ・キャピタルは150年の歴史を誇る伝統的家庭セキュリティ会社ADTへのLBOに76億ドルを投げ打っている。
最高峰クラスの昔日のVC巨鯨たちは多量のエネルギーを資産のパッケージ再編とM&Aに費やし続ける一方、種子期と初期に特化した純粋なクリエーション勢力は厳しい縮小傾向を辿っている。
と同時に、種子期と初期に注力する純粋なクリエーション勢力は厳しい縮小を余儀なくされている。2025年、ファーストタイムファンドが全米VC総額に占める割合は歴然最低の10.9%まで急落。1億ドル未満規模の初期マイクロファンドの占比もわずかに11.7%にまで衰退した。
ただし忘れてはいけない。1980年代の恐慌期、クリーナー・パーキンスやアクセルといった早期不確実性に徹底的に固執する独立系の清流が、後の1990年代インターネットバブルにおいて時代の支配者たるVC神話へ変貌し、人類の壮大な革新復興を牽引したのである。
80年代にリスク投資が実際に絶滅することはなかった。今回も同様だろう。メディアの見出しを独占し続ける目に留まる巨額資金であろうと、クリエーション業界にとって真に脈打つ未来の鼓動は、常に清醒かつ鋭敏な感覚を怀き、知らぬ間の未知の縁で起業家の伴走者となりながら新たな市場を探求するマイノリティ投資家のものなのである。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @ganeumann















