Kalshi のバリュエーション400億ドルの背景で、なぜ週末のスポーツベット手数料は選挙当日を上回るのか?
著者:Alea Research
翻訳:TechFlow
TechFlowダイジェスト:10億米ドル規模の新一輪シリーズG調達完了後、予測市場プラットフォーム「Kalshi」の評価額は400億米ドルに急騰した。しかし、市場の一般的な認識は依然として「政治的大統領選挙がプラットフォームの繁栄を牽引する」という伝統的なナラティブに留まっており、その基幹業務構造における質的変化を深刻に見誤っている。
Alea Research の深層データレポートによると、選挙当日は2億米ドル級の取引量を記録したものの、Kalshi に継続的なキャッシュフローと高額な手数料を提供し続けているのは、週末の NFL スポーツイベントとコンボ(Combos)である。単日のサッカー「スーパー・サンデー」で生み出された手数料は、すでに選挙日を35%上回っている。
本稿では Kalshi の実際の収益モデルと手数料価格設定式を体系的に解明し、従来のデリバティブ大手 CME の評価倍数と比較することで、予測市場が偶発的な政治的事件から高頻度・ロングテールのエンタテインメント金融へと移行していく商業フライホイール効果を分析する。
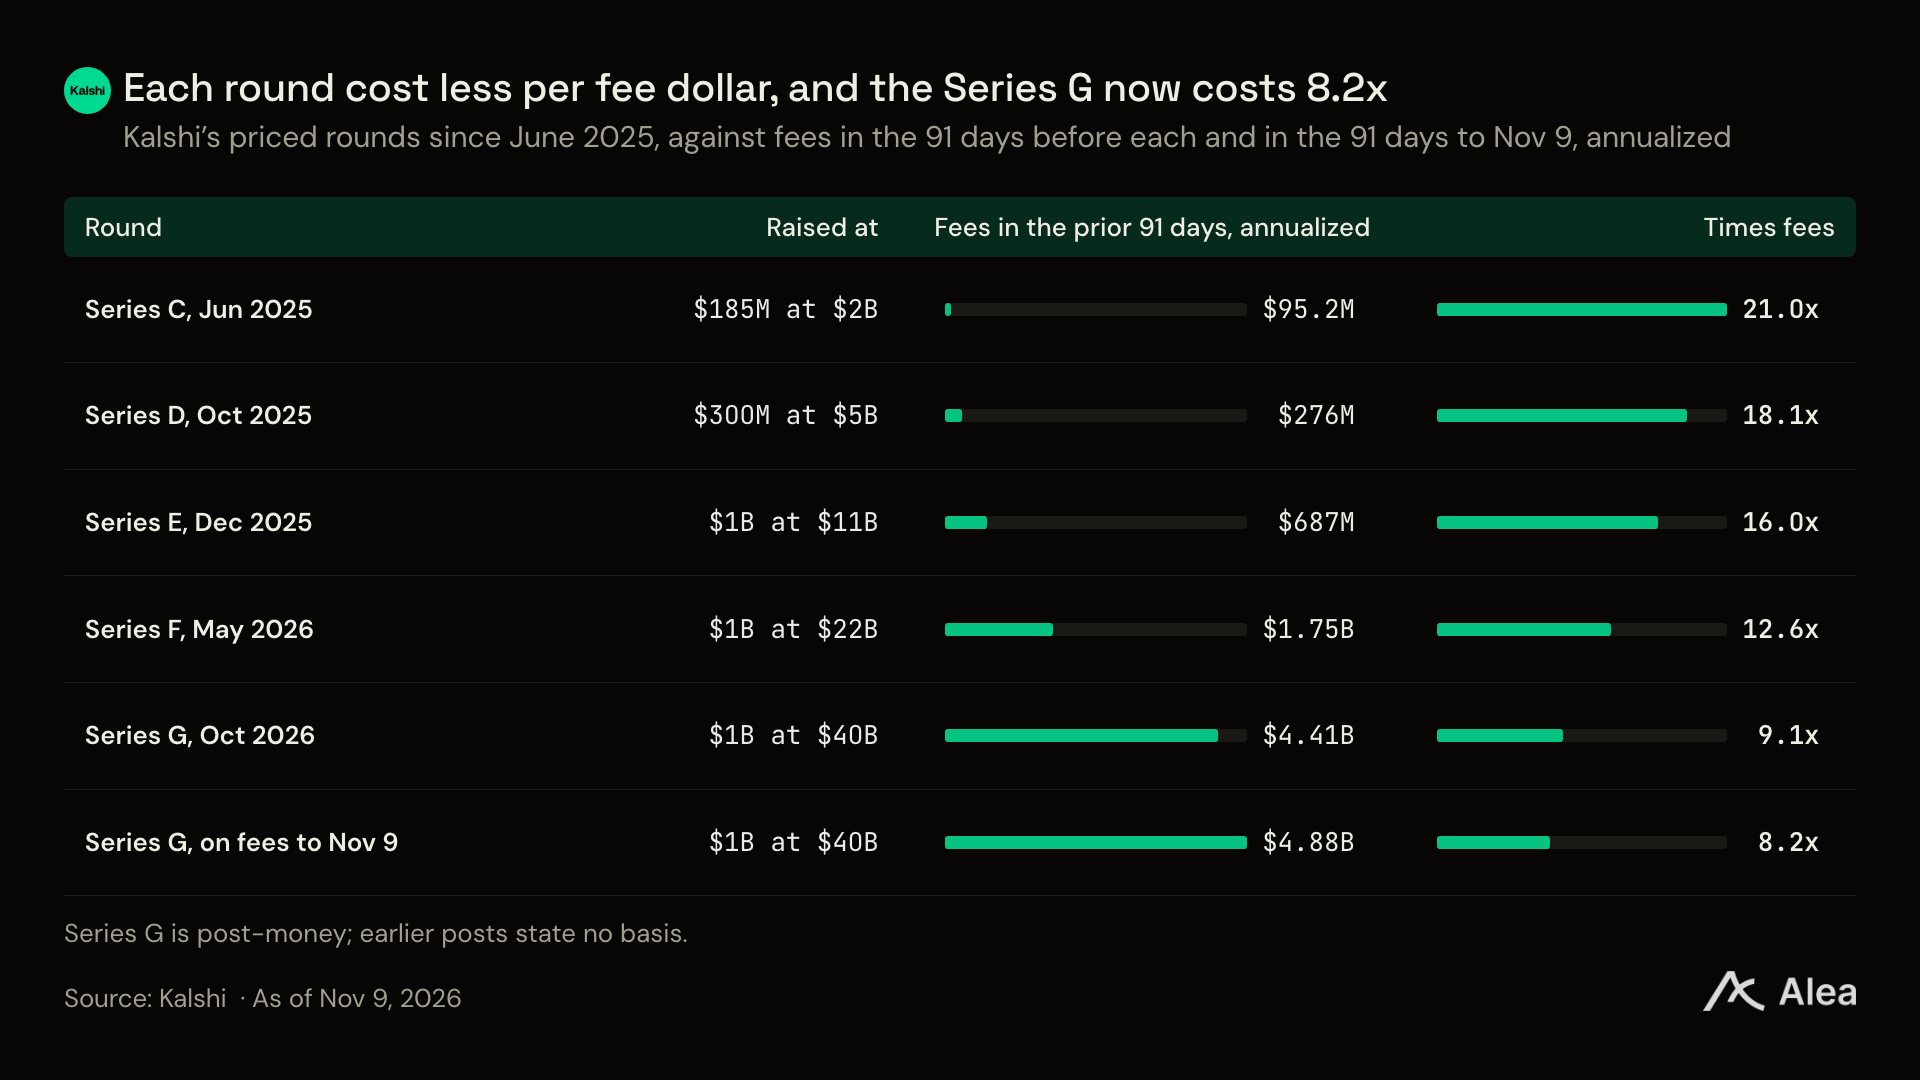
Kalshi 今回400億米ドルの評価額によるGラウンド調達は、直近91日間の年換算手数料収入の8.2倍に相当する。これに対して、同社の2025年6月開催の直前ラウンドの評価倍数は21.0倍だった。
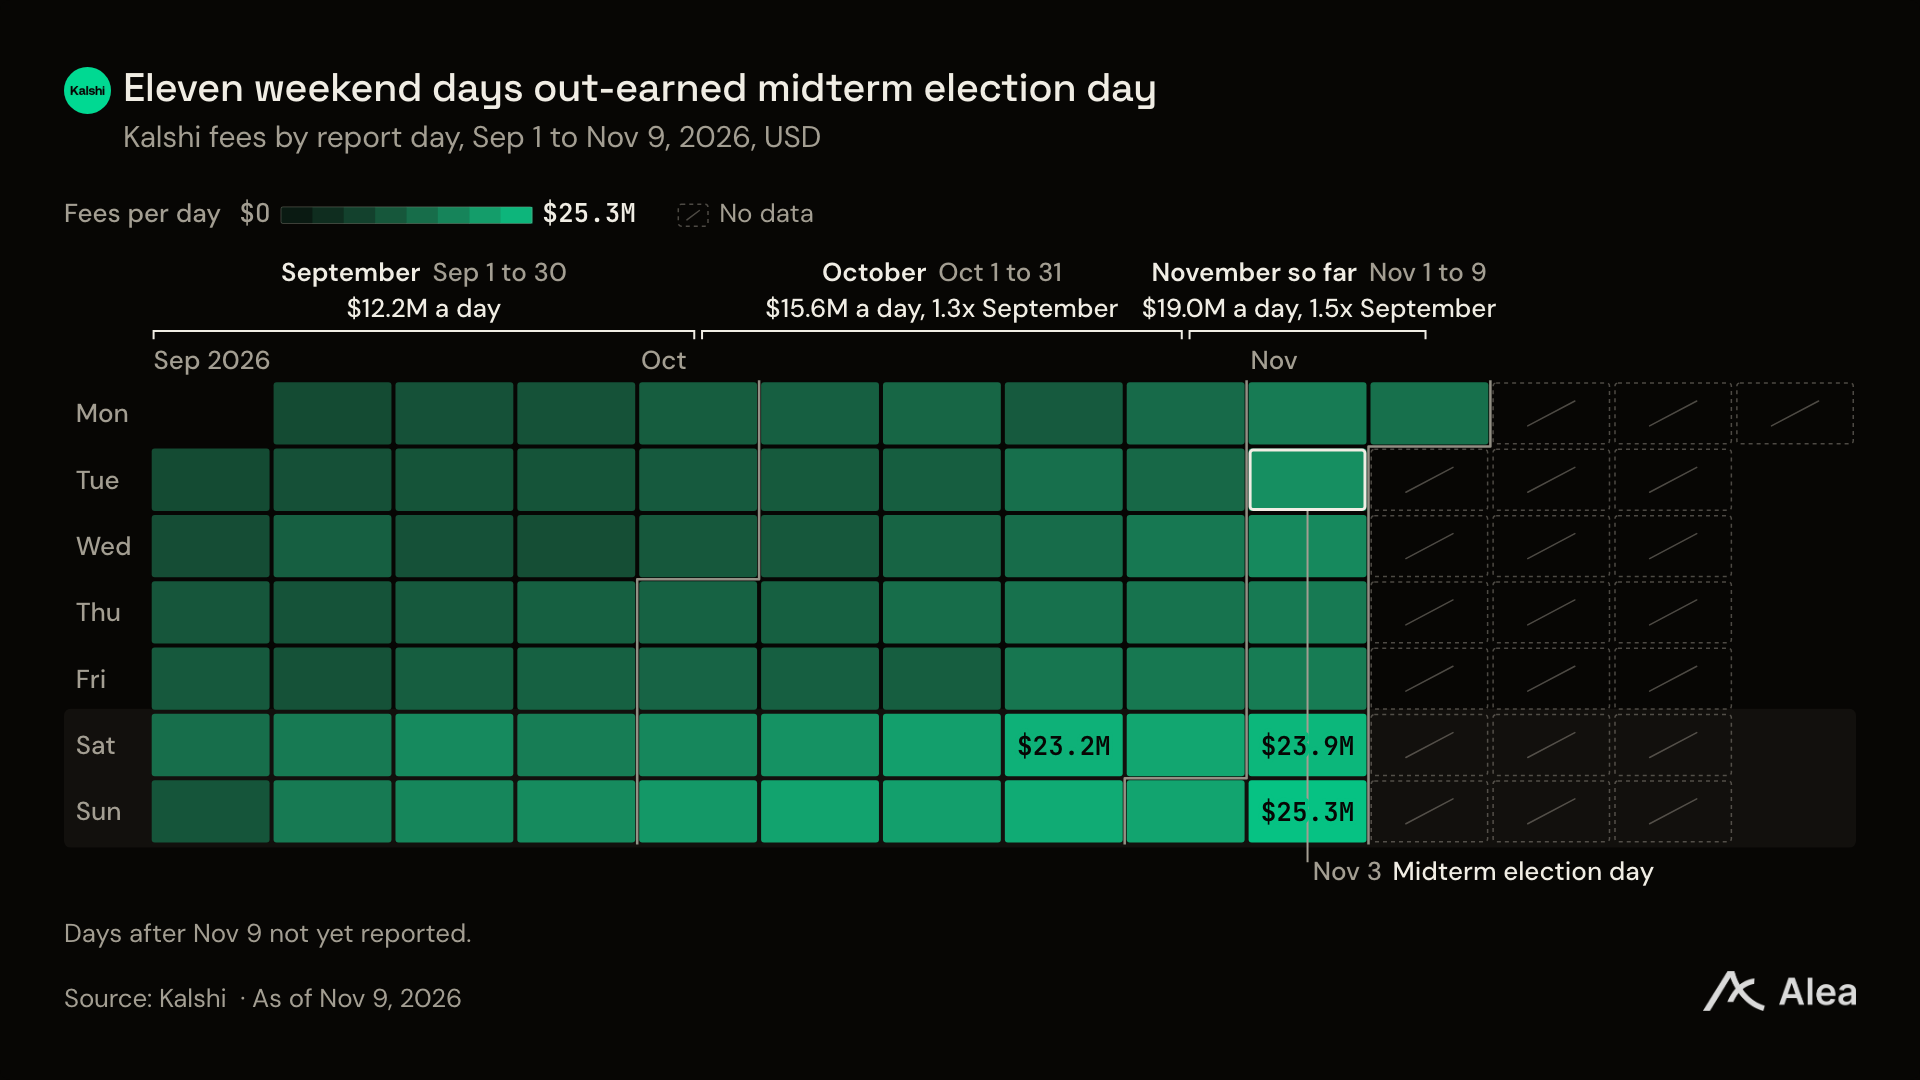
10月以降、Kalshi は週末の土曜・日曜の11日間における単日手数料がすべて中間選挙投開票日より多くなっていた。これは、政治的イベントが巨大な名目取引量をもたらしても、真の持続的な高額手数料の駆動源はロングテールのスポーツイベントとコンボ取引に移行しつつあることを示している。
コアポイントの整理
年間通の手数料収入に基づいて計算する場合、Kalshi のGラウンド調達に対応する評価倍数は14.5倍となり、シカゴ・マーカンタイル・エクチェンジ(CME)のP/S倍率15.7倍を下回る。また、最近の手数料急増傾向のみで計算すれば、その評価倍数はさらに9.1倍まで圧縮される。
第4四半期においてわずか40日間で6億5300万米ドルの手数料が生み出され、この金額は過去4四半期のKalshi総収入の実に3分の2を占めている。
コンボ(Combos)は手数料の増加分において決定的な役割を果たしている。10月から11月にかけて日均手数料は1220万米ドルから1900万米ドルへ急上昇し、そのうち313万米ドルの増加分は完全にコンボ取引によるものだった。
政治系契約は選挙当日に2億1100万米ドルの取引量を記録しながらも、手数料貢献度は331万米ドルにとどまった。一方、選挙終了後に続く日曜日、Kalshi の単日手数料収入は驚異的な2530万米ドルに達し、選挙日を35%も上回った。
選挙日の手数料収益がなぜスーパー・サンデーより下回ったか
11月3日の選挙において、Kalshi のオッズブック上の有力候補は初回の487試合のうち479試合で勝利した。Kalshi が発表した中間選挙の総取引量は25億米ドルに達し、2024年大統領選挙規模のおよそ2倍だが、手数料収益面では爆発的な収益増にはつながらなかった。
これは Kalshi のコア手数料計算式に起因する。取引1件あたりの手数料 = 7% × 契約枚数 × 価格 × (1 - 価格)。取引1米ドルあたりに換算すると、実質的な手数料率は 7% × (1 - 価格) となる。
選挙当日は資金の大部分が高確実性の有力候補の獲得に集中していた。重要の上院議員選戦において、Kalshi のマーケットは CNN などの主要メディアが勝者を正式発表する平均115分前に、勝者の確率を99%以上に押し上げていた。勝率が99%に達すると、(1 - 価格) はわずか 0.01 しか残らず、結果として取引1米ドルあたりの手数料はほぼゼロに近づいた。
一方、週末のスポーツベット市場での取引は確率曲線の反対側に位置している。最も好調だった1つの日曜日において、スポーツイベントとコンボ betting が一日中の手数料収入の87%を占めた。スポーツ予想の各単独イベントのオッズは往々にして五分五分に近い上に、複数イベントを組み合わせたコンボ betting のオッズが極めて分散しているため、プラットフォームの手数料捕獲能力は理論上の最大値に達している。
コンボが現在プラットフォームの手数料の3分の1を占める
すべての製品ラインアップの中で、コンボ(Combos)が Kalshi にもたらす日均手数料の増加分は、他のすべての细分市场合計を上回っている。
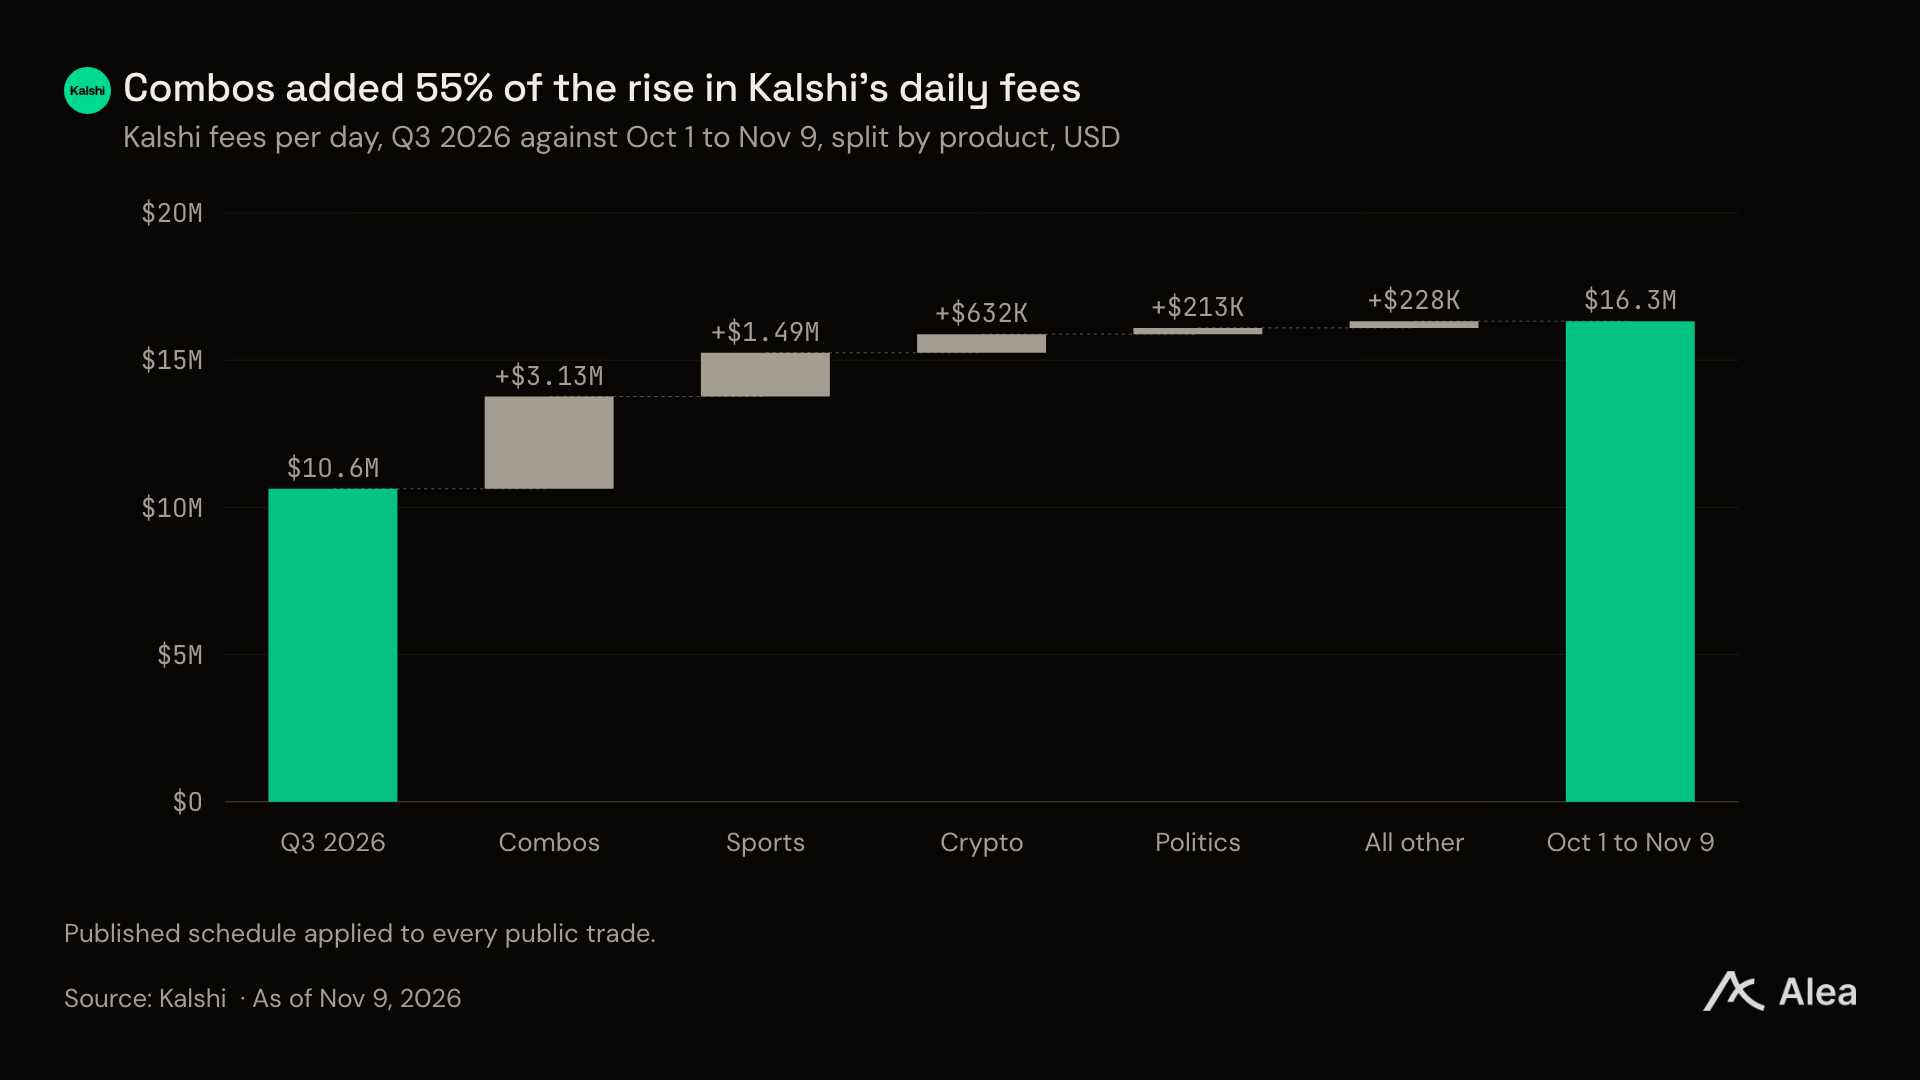
10月1日から11月9日にかけて、コンボ betting はプラットフォーム全体の取引量のわずか15.6%を支えるに過ぎなかったにもかかわらず、33.3%という巨額の手数料収入を生み出した。このわずか1ヶ月間でコンボ betting の日均手数料は倍以上に増え、10月初頭の1日あたり243万米ドルから11月には556万米ドルへ急騰した。
コンボ betting は現在、単体スポーツ betting に次ぐ Kalshi の第2の収益柱となっている。スポーツ関連イベントが日均に149万米ドルの増加分をもたらす中、最も好調だった日曜日では、アメフト(NFL)シリーズイベントだけでスポーツ系手数料の59%を単独で稼いだ。暗号通貨予測マーケットの規模は拡大しているものの、日均手数料の増加分はわずか57万米ドルにとどまっている。
過去1年間または最近の実績のどちらで测算しても、評価倍数は CME より割安
今回の10億米ドル調達により、ウォリントン・マネジメント・カンパニー(Wellington)とシークエンスキャピタル(Sequoia)がリードインベスターを務めた。共同創設者タイレック・マンソウ(Tarek Mansour)氏は、この巨額資本が主に個銘柄デリバティブ事業の拡大、基盤計算力クラスターの調達、インデックス作成、そしてインスティチュショナル級チャネル構築に充てられると表明した。
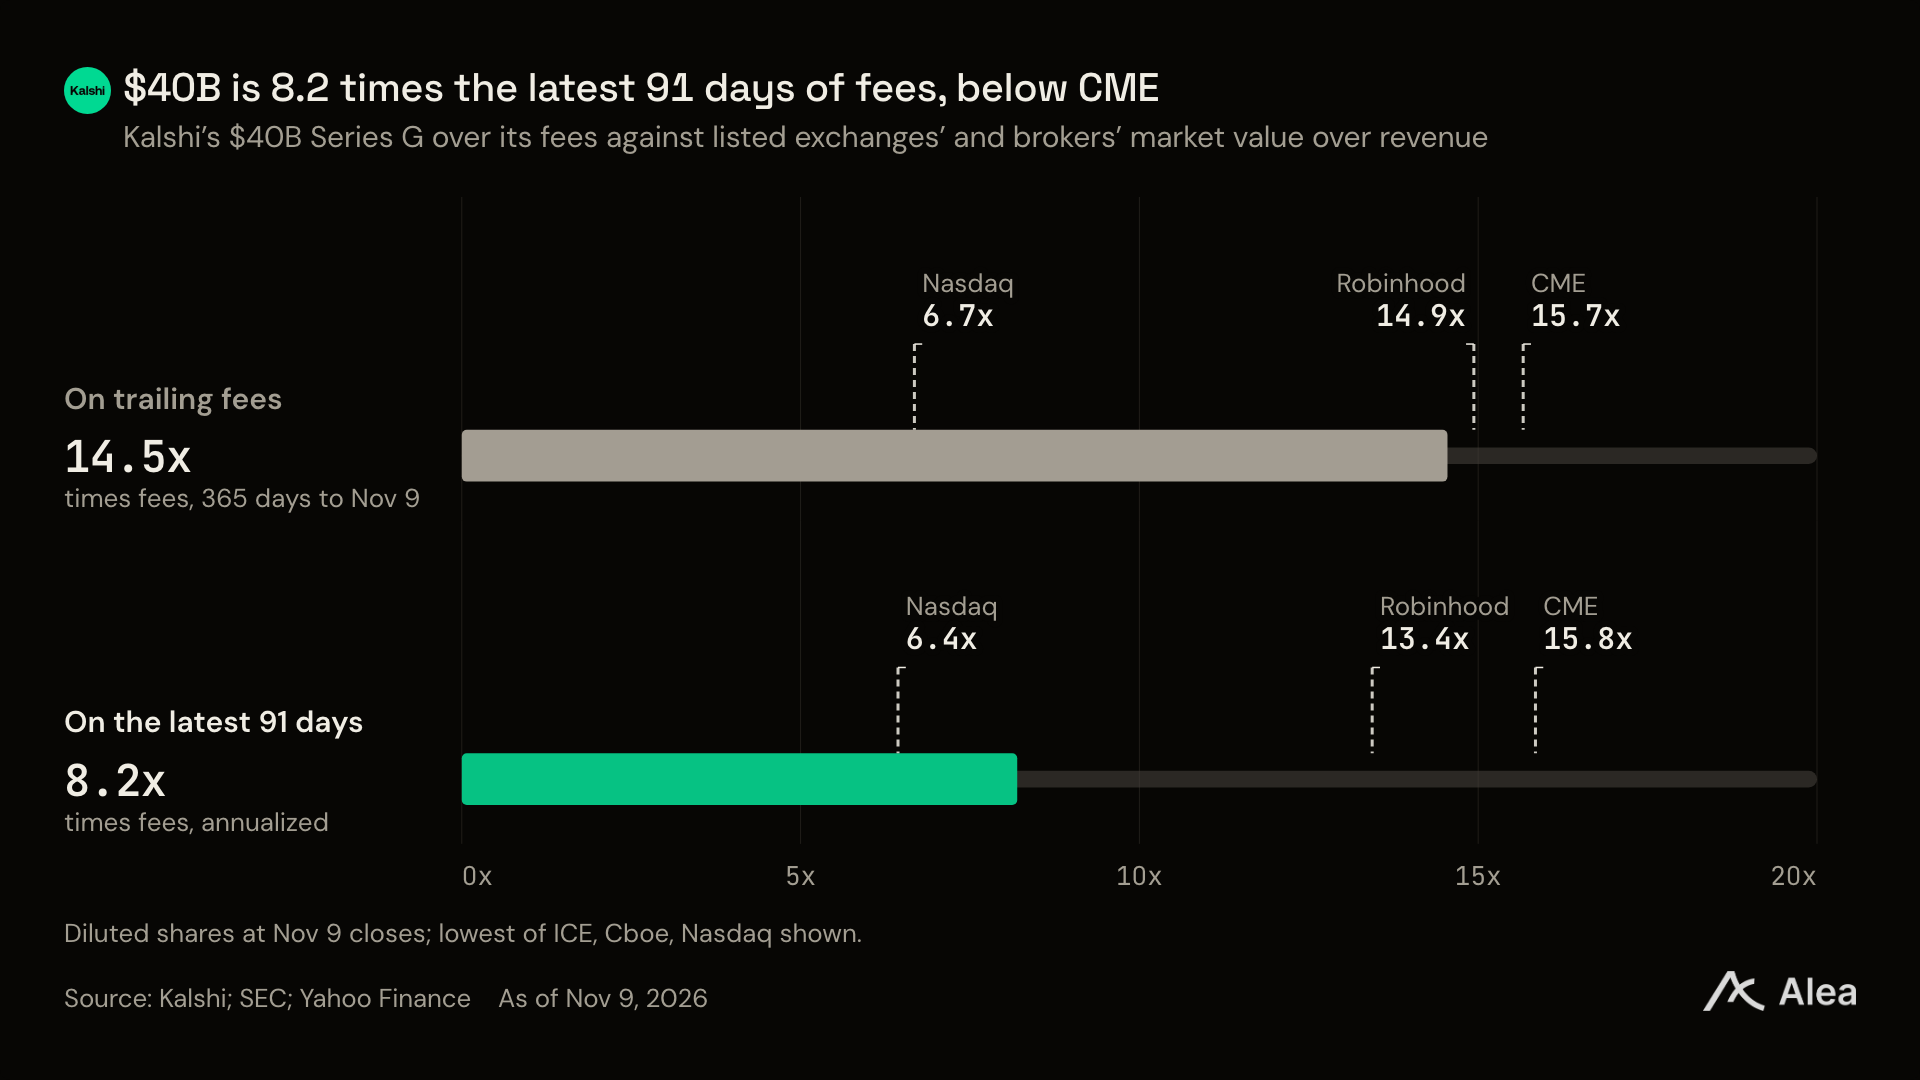
過去1年間の手数料収入で衡量すると、Kalshi の評価倍数はわずか14.5倍である。比較対象として、世界最大のデリバティブ取引所であるシカゴ・マーカンタイル・エクチェンジ(CME)の過去4四半期のP/S倍率は15.7倍、インターネット証券大手ロビンフッド(Robinhood)のP/Sは31.7倍に達している。
注目すべきは、これらの数値はコミッションおよび流動性インセンティブを控除する前の粗手数料を指しており、まだ間もなく運用開始した株式パーペチュアル契約事業が完全に反映されていない点である。スポーツ betting とコンボ betting は直近91日間に手数料収入の77%を占め、プラットフォームの年間換算収益パイプラインを直接的に48億7000万米ドルまで押し上げた。
スポーツ及びコンボ取引を除外すると、評価倍数は33倍まで急騰する
全体データは輝かしいものの、ポートフォリオの偏りが中核的な潜在的リスクを構成している。スポーツイベントとコンボ betting を除外すると、Kalshi が過去91日間にその他の事業(主に暗号通貨)から年換算で生み出した総手数料はわずか12億1000万米ドルにすぎない。
スポーツ及びコンボ事業の強力なキャッシュフローを除外した場合、400億米ドルの評価額を支えるためには評価倍数が瞬時に33.0倍へ拡大し、CME や従来の金融インフラといった評価中枢を顕著に上回る。
さらに Kalshi は商品ごとに独立した自主的な価格設定権を有している。今8月、プラットフォームは野球シリーズ19競技の手数料を能動的に半分へ引き下げ、2週間後には単一未決済契約枚数が10万枚を超える製品の料率を4倍へ直接引き上げるなど、極めて高いプラットフォーム価格弾力性を披露した。
株式パーペチュアル契約オンライン後5日で取引量11億3000万米ドルに到達
個別株式向けパーペチュアル・フューチャーズ契約は11月5日に正式にローンチされた。わずか5日間で58銘柄のパーペチュアル契約が取引され、SpaceX、Nvidia、Micronといった人気銘柄が含まれている。
現在、重要な司法訴訟がこの製品の長期的な存続可否を決定づける。11月3日、ニューヨーク連邦裁判所は個別株式パーペチュアル契約取引一時停止の差止め申請を棄却し、この革新的製品にとって貴重な実現の窓を開けた。
ビジネス上の要求は明白である。Kalshi はこの製品を伝統的な証券会社の「注文フロー対支払い(PFOF)」コミッション・モデルに直接対置している。従来のシステムでは、Citadel Securities等のマーケットメイカー巨手が小売業者へのコミッションを支払ってリテール注文フローを獲得するが、Kalshi の体系下ではユーザーは規制当局による集中マッチング・マーケットにおいて24時間の低コストレバレッジ取引を直接行うことができる。
アメリカ商品先物取引委員会(CFTC)は州政府レベルの法廷闘争において明確に Kalshi を支持した。10月27日、CFTC は連邦の遵守ライセンスを保有する取引所に対する州規制当局による二重執行を阻止するため、ユタ州を正式に提訴した。同時に、CFTC が Kalshi の予測マーケット証拠金制度を審査する期限は12月21日に満了する。現在の拡張ペースであれば、第4四半期が予測市場発展史上もっとも分水嶺的な意味を持つシーズンであることは疑いようがない。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @AleaResearch