『GTA VI』を支える稼ぐビジネス:一つのゲームがいかにして企業を10年にわたり継続的に黒字にし続けているのか
著者:Crack The Market
翻訳:TechFlow
TechFlow導読:世界エンターテインメント史上最も収益力が高い超级デジタル資産として、ロックスター(Rockstar)の親会社Take-Two旗下の『GTA』シリーズの世代交代は、デジタルエンターテインメント業界のバリュエーション天井を不断に再構築している。
元ヘッジファンド投資マネージャーOzeco氏は深層レポートにおいて、ウォール街は今もなおTake-Twoを伝統的な周期的ゲーム出版業社として価格付けしており、これが大きな認識のズレと期待ギャップを形成していると指摘している。本質的に『GTA VI』は単なるゲームではなく、没入型バーチャルエコノミーを内包するスーパーソーシャルプラットフォームである。
長年にわたる高額な研究開発資本支出が頂点に達したことに伴い、同社はフリーキャッシュフロー(FCF)の爆発的反転点を迎えようとしている。オンラインでの10年間に及ぶ継続的な年金的キャッシュフローは、そのバリュエーション・システムを根本から刷新していくだろう。
ビジネスモデルの本質的進化:単発小売販売から10年間の年金モデルへ
従来の多くの二次市場アナリストにとって、大規模ビデオゲームは通常、「多額の資金投下と高い変動性」を持つ単品駆動型ビジネスと見なされている。数年をかけて開発し、発売後に数週間で大ヒットした後、熱況は急速に衰えるものである。
しかし、『GTA』シリーズは第5作以降、この伝統的なビジネスサイクルの宿命的パターンを完全に打ち破っている。『GTA V』はライフタイムを通じて80億ドル以上の驚異的な総売上を記録し、そのロングテール効果は主にオンラインモードによる持続的な消費に起因している。
このビジネス上の奇跡により、Take-Twoは従来のゲーム開発メーカーから、高いユーザー定着率と再購入率を備えたプラットフォーマー巨人へと変貌を遂げた。
まもなく到来する第6世代製品サイクルにおいて、このビジネスモデルは仮想資産の流通、クリエイター生態系、そしてソーシャル的な没入感を兼ね備えた完全なデジタルミニエコノミーへとさらに進化していく。
図:Take-Twoの歴史上純予約額、定期的消費収入割合および粗利益率の推移
AI時代の逆説論理:希少なトップIPへのプレミアムが高騰している
生成AI技術の急速な進化に伴い、ゲーム制作における限界エンジニアリングコストは急激に下落する傾向を示しており、基礎的なコードや平凡なアートリソースの氾濫は避けられなくなる。
しかし、マクロテクノロジー領域で目撃してきた通り、限界供給が無限に潤沢になったとき、真に極限までの文化的蓄積と超強力なブランド呼び込み力を持つトップIPほど、希少性に基づく価格決定権はむしろ指数関数的に上昇することになる。
ロックスターが10年以上かけて練り上げたワールドクラスのオープンワールドインタラクション体験、ほぼ執念ともいうべきディテールのリアルさ、そして世界中の何億人ものコアプレイヤーとの感情的紐帯は、どんなアルゴリズムでも短期間で複製できない深い経済的な堀(モート)となっている。
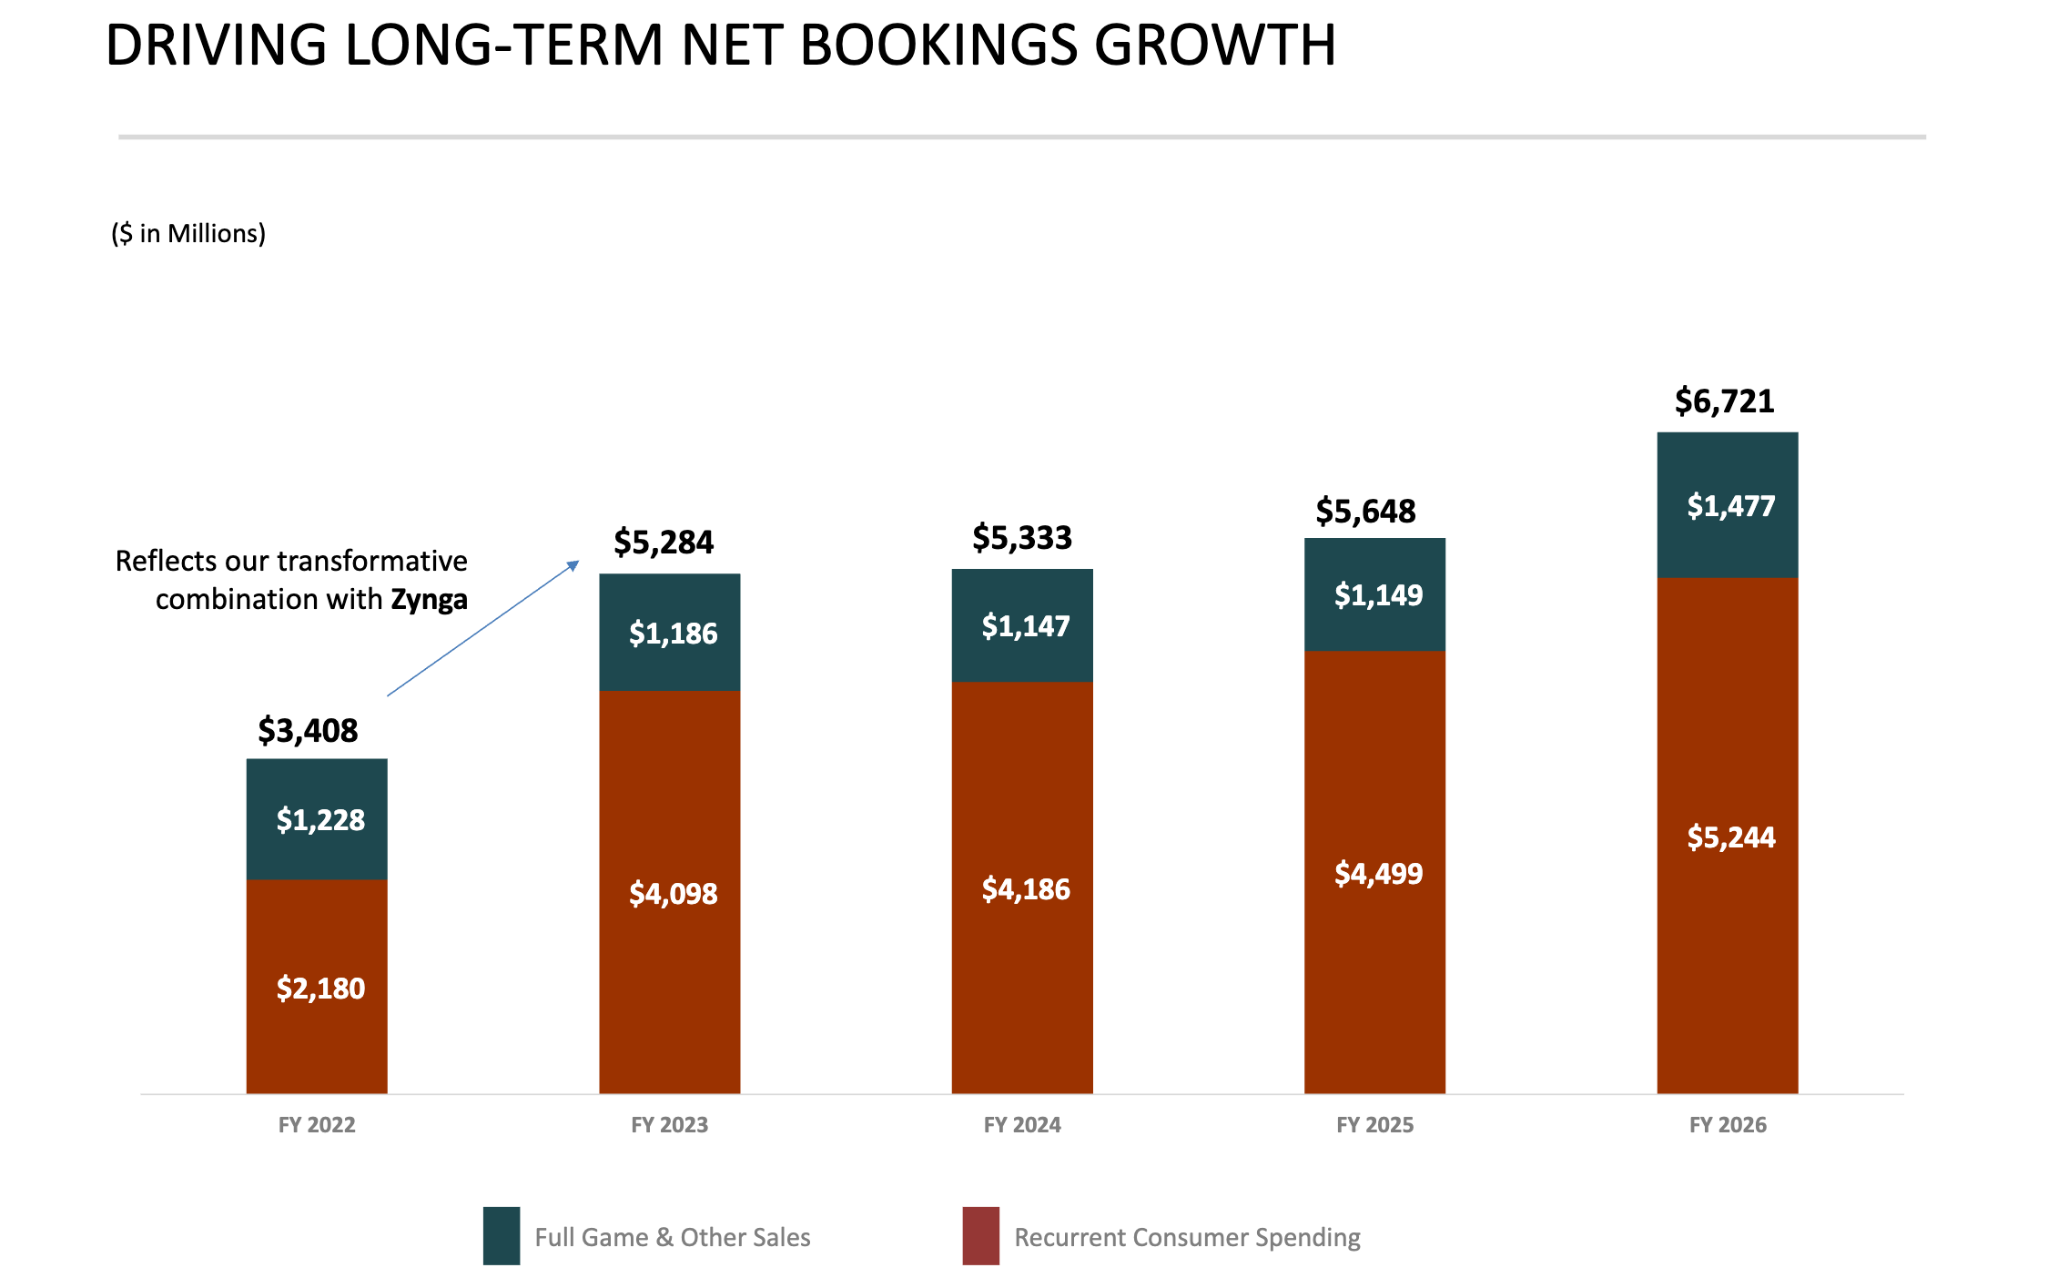
図:『GTA』製品世代別イテレーションサイクルとユーザ一人当たり生涯価値(LTV)の比較
財務的転機到来:研究開発費の頂点突破とフリーキャッシュフローの急増
財務諸表のサイクルというミクロ視点からみると、Take-Twoは現在、きわめて稀で確実性の高い設備投資(CAPEX)とフリーキャッシュフロー(FCF)のはさみ形転換点にある。
過去4カ年の会計年度において、大規模な複数スタジオによる共同開発と技術基盤のアップグレードを支えるため、同社の研究開発費用の資本化額は史上最高のピーク水準で連動し、連結決算上では短期的な帳簿上の利益を深刻に圧迫していた。
製品が正式な宣伝・販促および商業化配信の段階へ進んだことに伴い、過去の埋没コストは完全に超高粗利率の限界現金流入へと転換し、同社のフリーキャッシュフローは劇的な回復成長を迎えるだろう。
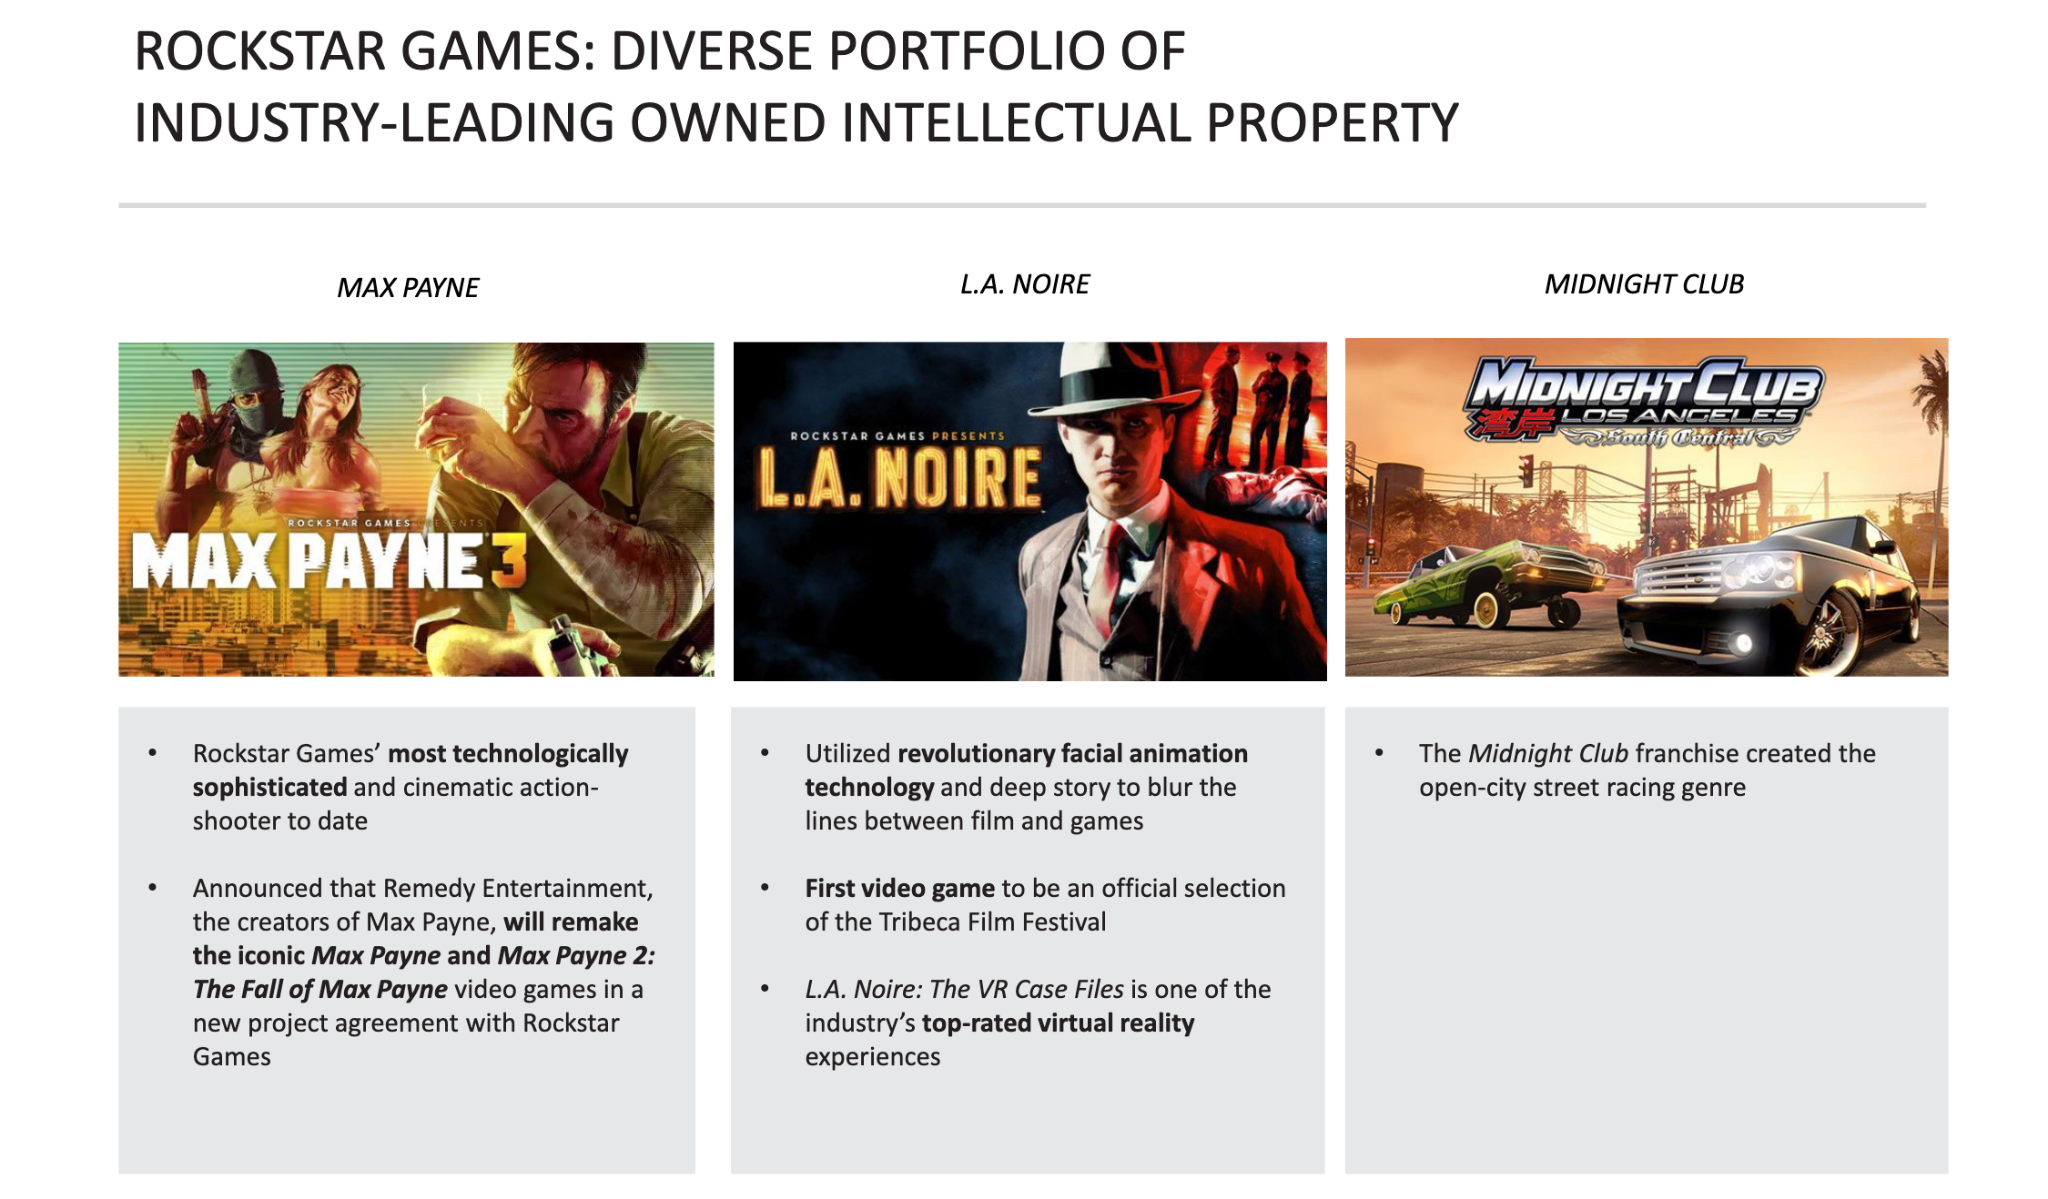
図:研究開発資本支出ピークと翌期以降のフリーキャッシュフロー急増転換点予測
オンラインモードの常態化:定期消費によるバリュエーション中枢の再構築
バリュエーション再構築を支えるもう一つの核心柱は、プレイヤーのオンライン定期消費(Recurrent Consumer Spending, RCS)の高確実性にある。
現在の収益構造において、仮想通貨購入、サブスクリプションパスおよびデジタル装飾アイテムの再購買収入は既存事業の大部分を占めるに至り、製品リリースにおける世代間サイクルの振れ幅を効果的に平滑化する役割を果たしている。
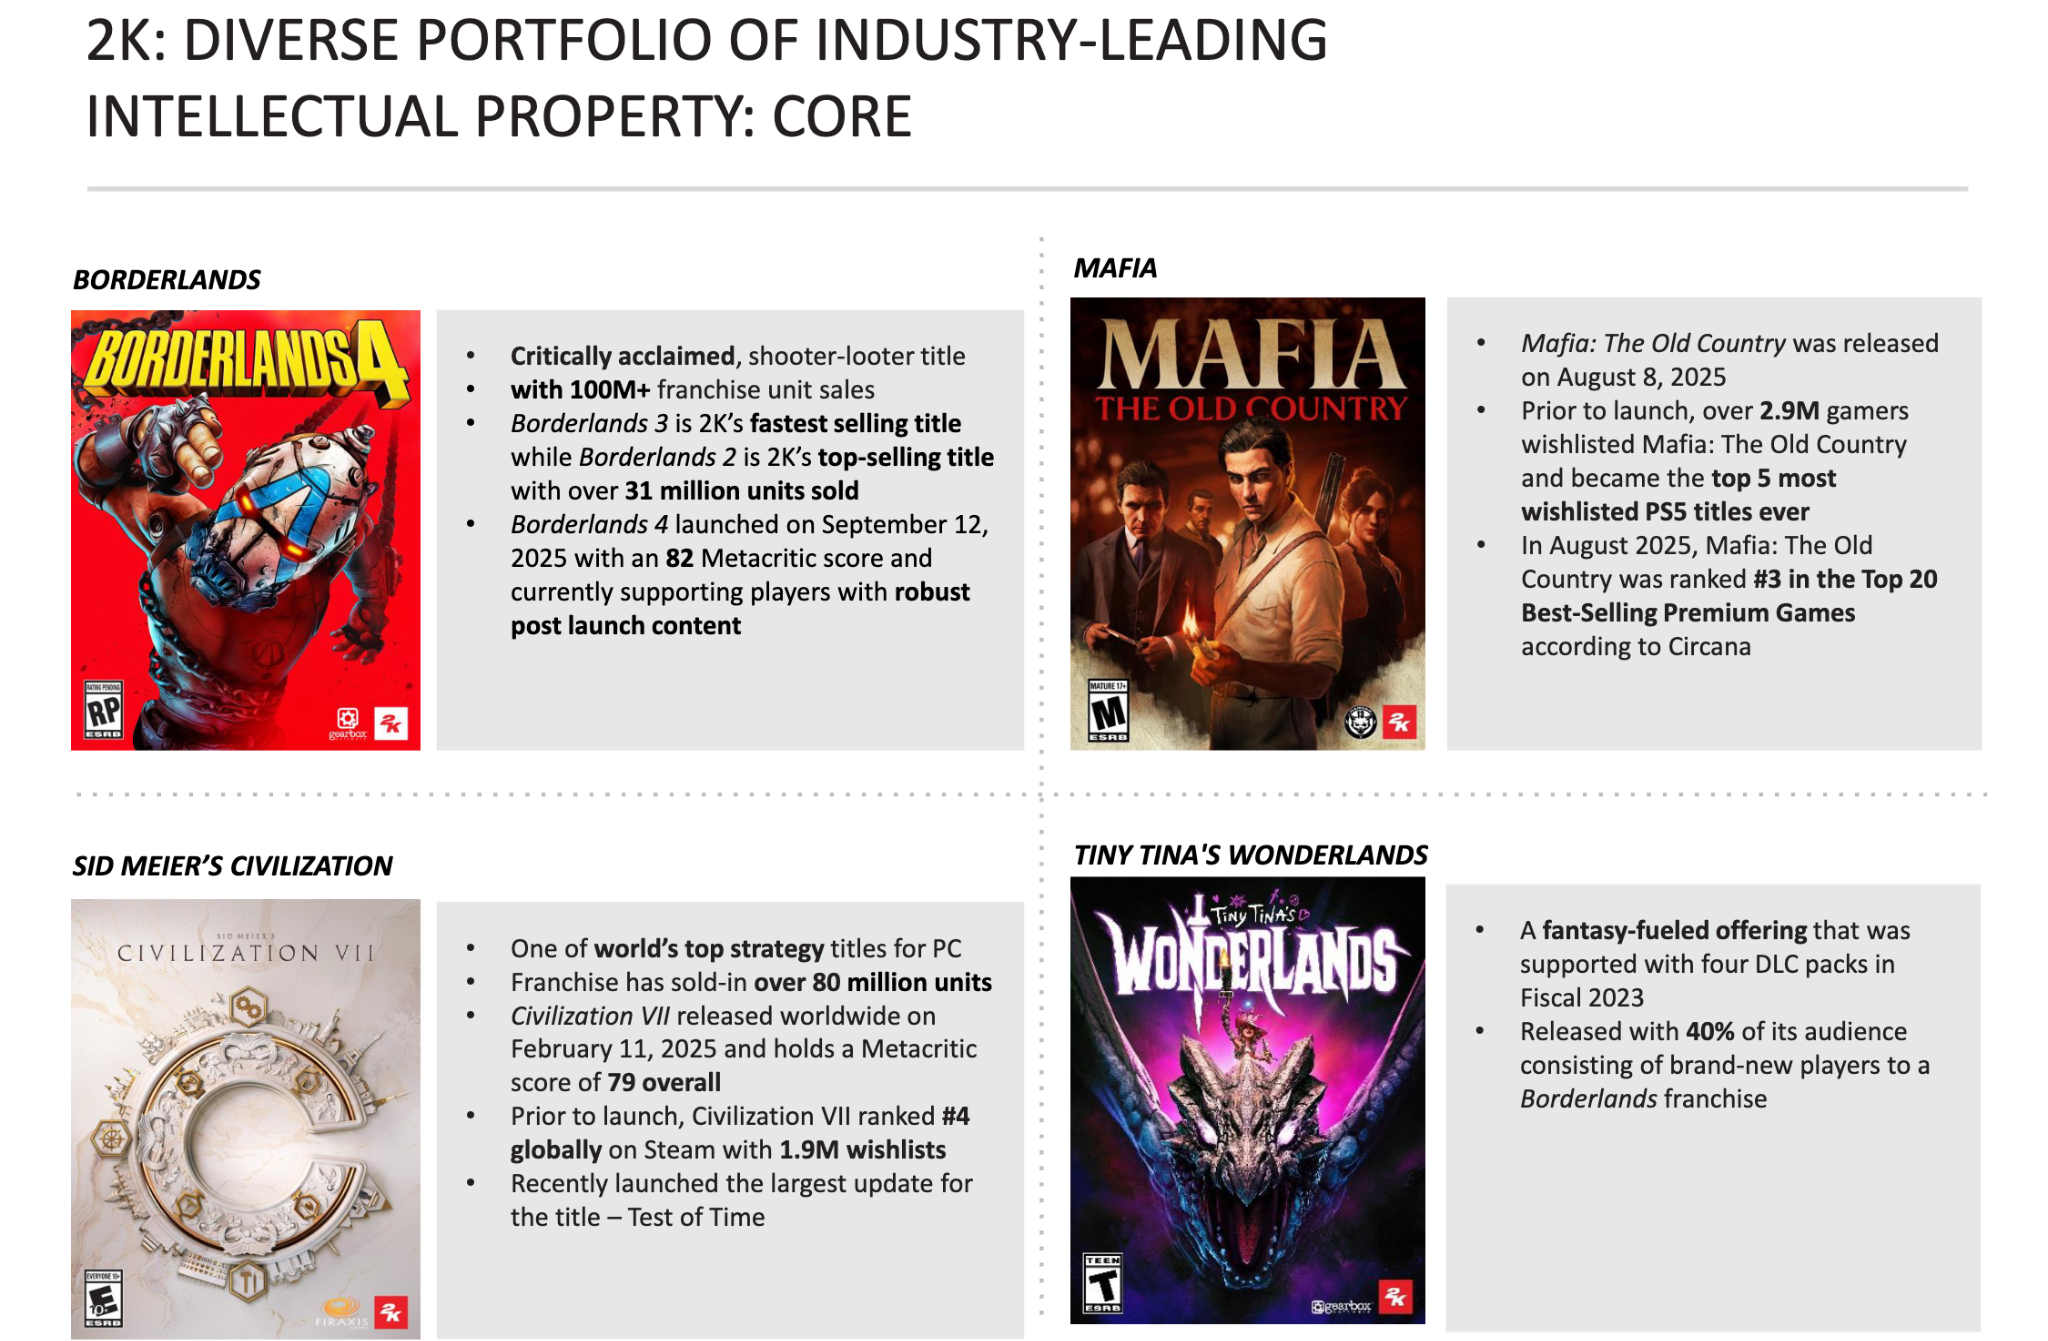
図:定期オンライン消費(RCS)の総純予約額に対する歴史的複合成長軌道
デジタルダウンロード版普及率の継続的な高まりと、チャネル販売手数料比率の潜在的な最適化が相まって、Take-Twoのユニットエコノミクスはついに高粗利率のエンドユーザー向けソフトウェア企業のキャッシュフローパフォーマンスに近づきつつある。
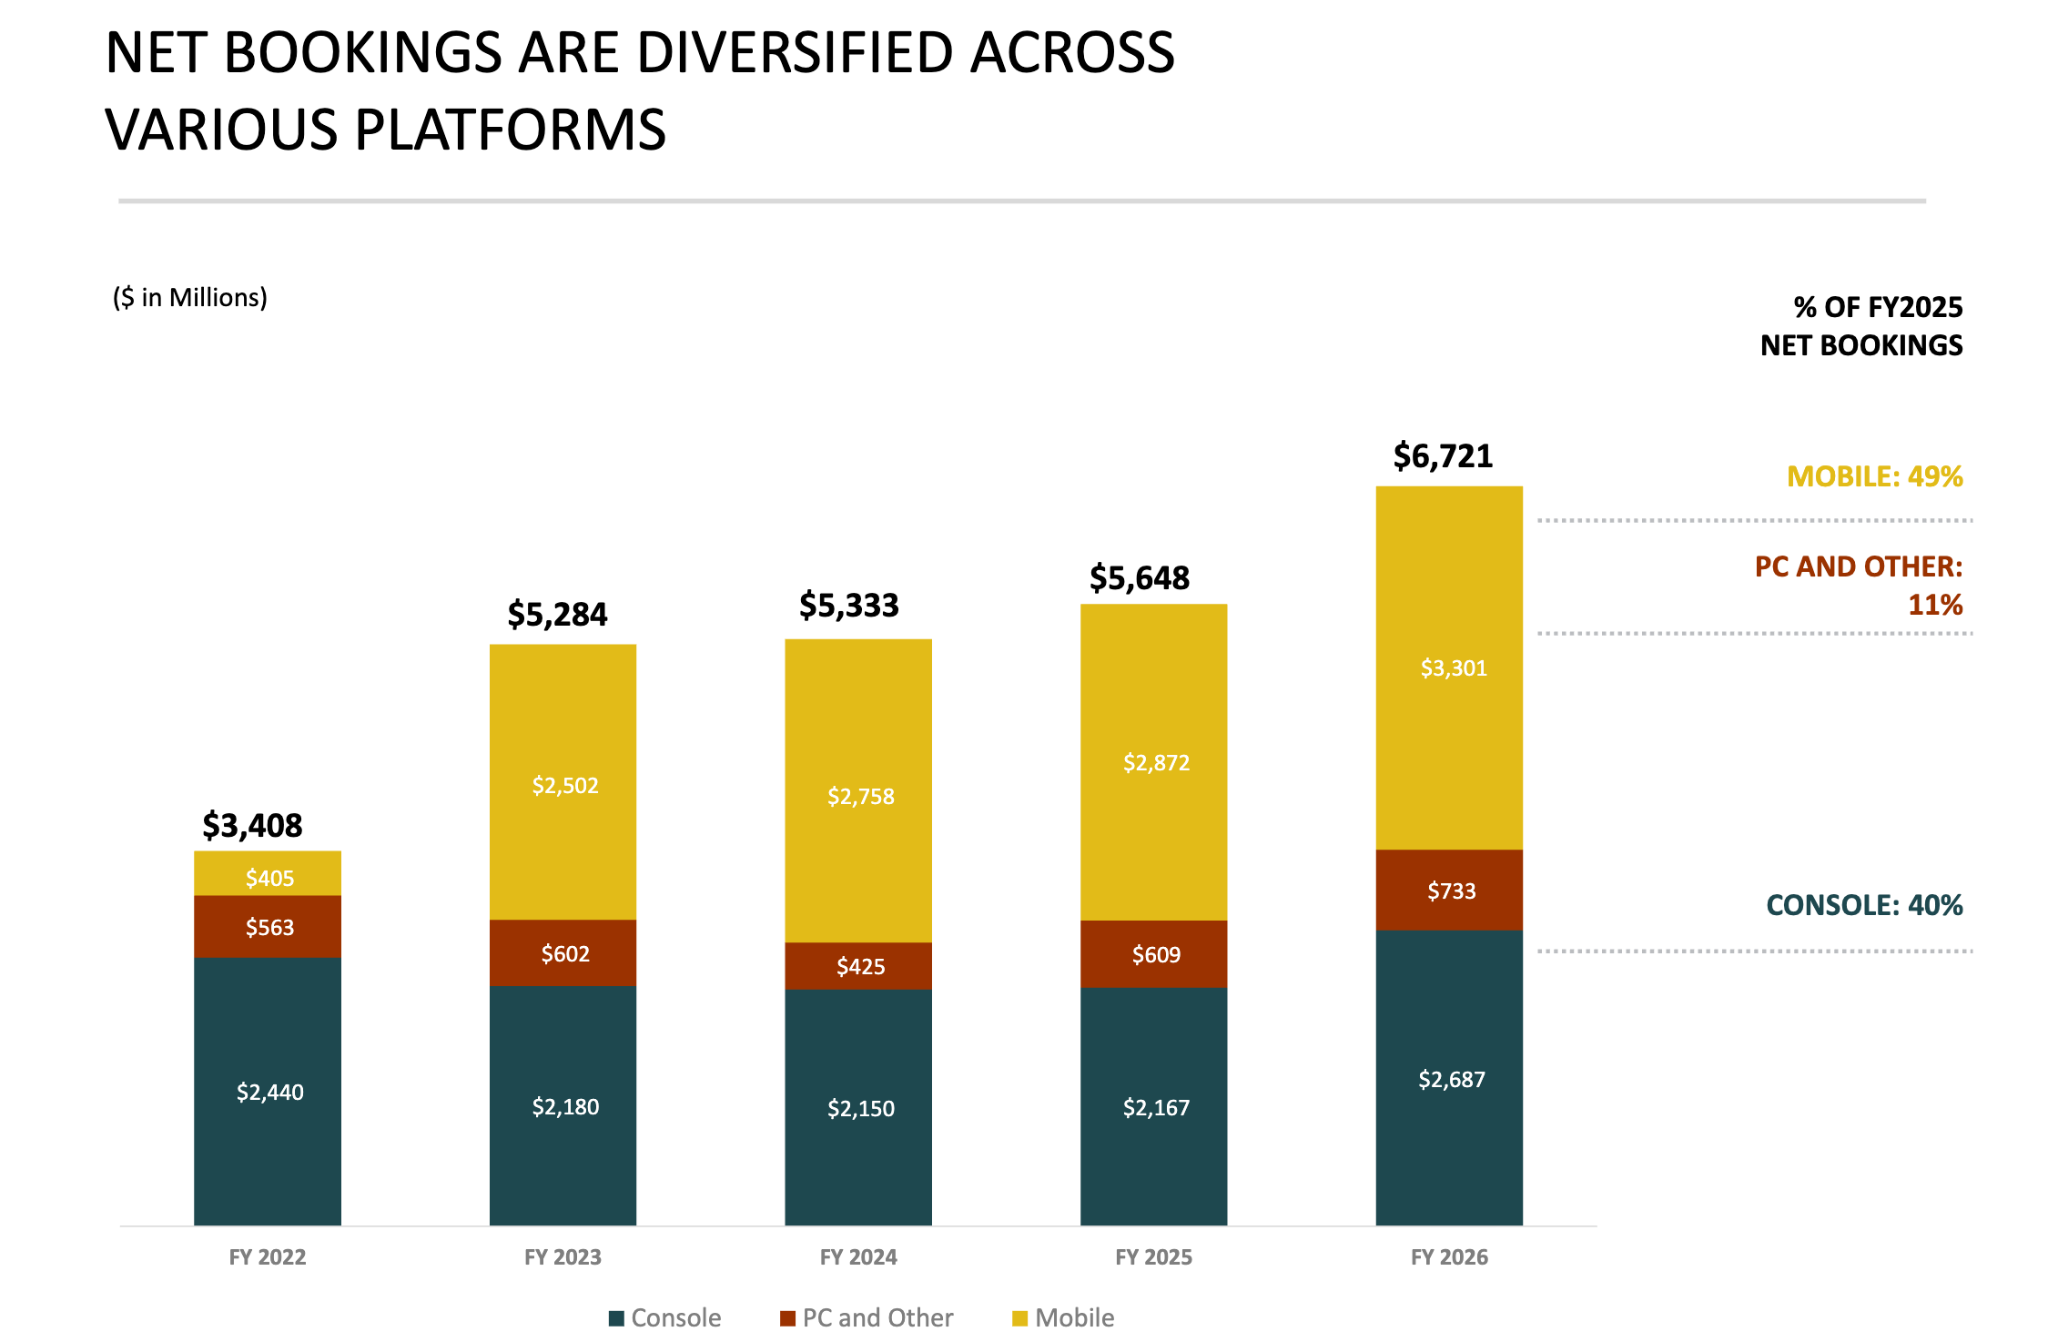
図:ベースラインバリュエーションシナリオ推算と企業価値倍率(EV/FCF)の横断的ベンチマーク
結論:エンタメ史上の複利マシンと長期のオーバーリターン
上記を総合すれば、Take-Twoを単なる周期的ゲーム関連株として扱うことは、明らかにそのビジネスモデルの根源的なレジリエンスを見下していると言わざるを得ない。
『GTA VI』は千万台単位のハードウェア世代交代ニーズを支えるだけでなく、今後10年間にわたり持続的に豊かで充実したキャッシュを還元するバーチャル経済体でもある。
確定的なアルファ収益を追求する長期投資家にとって、研究開発支出が頂点に達し、バリュエーション倍率がプラットフォーム化によるプレミアムを十分に織り込んでいない転換期の前夜に戦略的に参画することは、紛れもなく極めて優れたリスク対リターン性をもたらすであろう。