玉石混交のQ3市場、Circle はいったいどれほどの価値を持つのか?
著者:Web3小律(Will 阿望)、度刻 Fintech
第3四半期決算が公表されると、Circleはテクノロジー株や暗号資産と共に下落した。決算のみを見れば、アジャストEBITDAは1億4,300万ドルから3億1,700万ドルへ大幅に増加している。ただしARCの前売収入を差し引くと概算で1億3,500万ドルとなり、過去2四半期を下回っている。
Circleの2026年第3四半期の総収入および準備金収益は8億6,500万ドルで、前期比約23%増となった。内訳は、準備金収益が6億5,800万ドル(前期比約1.5%減)、その他収入が2億700万ドル(前四半期は3,400万ドル)。第3四半期のその他収入には、約1億8,200万ドルのARCトークン前売収入が含まれる。
当期のアジャストEBITDAは3億1,700万ドルで前期比約122%増となり、グループRLDCマージンは前四半期の41.2%から52.4%へと上昇した。
第1四半期決算が出た際、私たちはすでにCircleのバリュエーションを試算した。今回は改めてステーブルコイン事業(発行+決済)について計算してみる。準備金ビジネスがどれほどの価値を支えられるか、また決済事業がどれだけのバリュエーションに貢献できるのか。
ARC前売りが利益を押し上げる中、USDCの平均残高は低下
第3四半期決算は一見非常に強力に見える。総収入および準備金収益は7億100万ドルから8億6,500万ドルに増加し、そのうち約1億8,200万ドルはARCトークン前売りに起因する。同社はパブリックメインネットのローンチとトークンのミント・デリバリ完了後に、前売収入の約4分の3を認識した。
ARC前売収入を差し引くと、第3四半期の総収入および準備金収益は約6億8,300万ドルとなる。本稿では開示されたアジャストEBITDAからARC前売収入を直接差し引き、約1億3,500万ドルを算出しており、これは第2四半期の1億4,300万ドル、第1四半期の1億5,100万ドルを下回る。
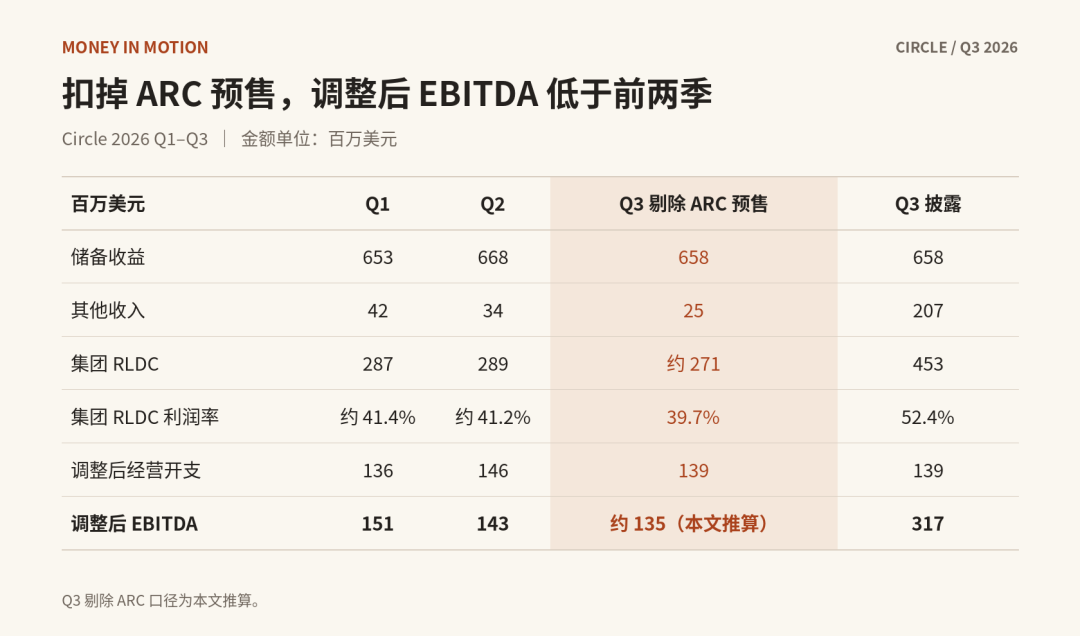
表のRLDCとは、総収入および準備金収益から販促費、取引コストその他のコストを控除した残余額を指す。これを総収入および準備金収益で割ったものがグループRLDCマージンである。
準備金収益100ドルごとにCircleの手取り額が80セント減少
第3四半期の準備金収益は6億6,800万ドルから6億5,800万ドルへ減少した。利回りはわずかに3.54%に向上したが、平均USDC循環量の4%減の影響を相殺するには至らなかった。通期の平均残高は733億ドルであった。
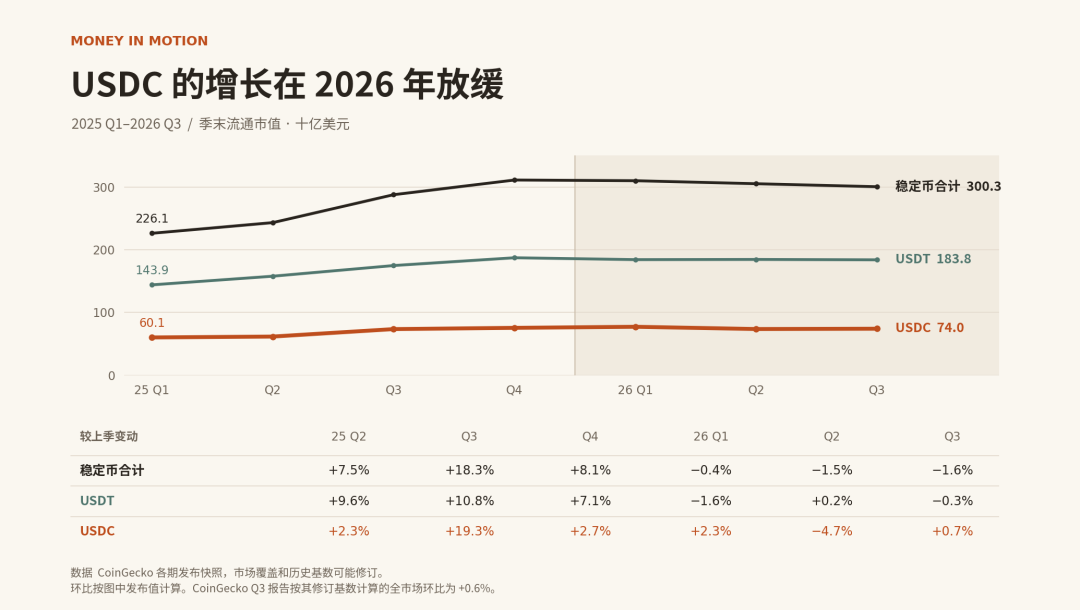
(図中の期末時価総額は当四半期の準備金収益ではなく、四半期平均残高に影響を与える。メインチャートは各期公表値を保持しており、ステーブルコイン合計の第3四半期前期比はCoinGecko改訂後の第2四半期ベースを使用している。)
第3四半期、準備金金利100ドルを稼ぎ、関連の販促費と取引コストを引いた後、Circleの手取り額は37.80ドルとなった。第2四半期は38.60ドルを残していた。CFOはこの減少を主に、Hyperliquidとの提携が四半期フル回転し、関連USDC残高がCoinbaseに置かれたことに起因させている。
Binanceとの契約更新に伴う収益分配条項は、第4四半期になって初めてフル四半期として反映される。
CoinbaseとCircleは従来条項のもとで契約を更新した。条項自体は変わっていないものの、資金の保管場所が変わったのである。
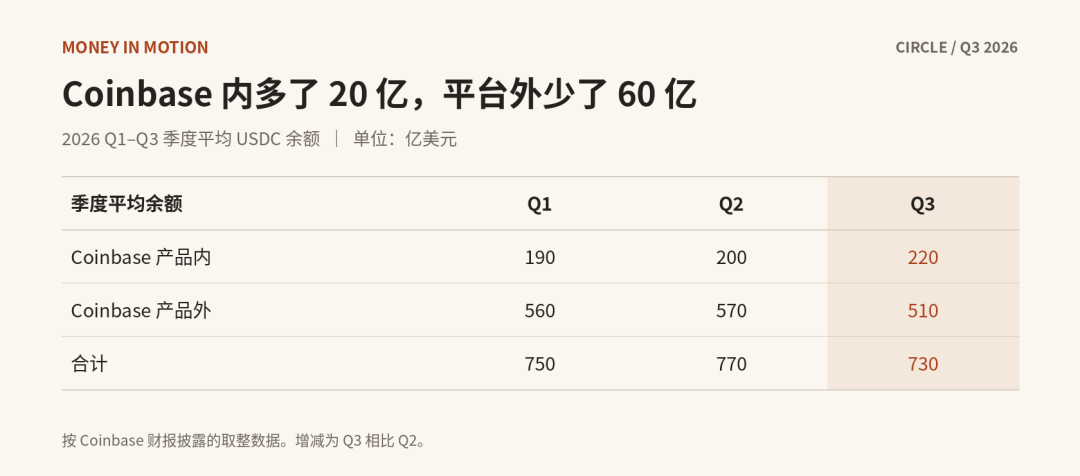
Coinbaseの開示に基づく概数によれば、第3四半期のネットワーク全体における平均USDC残高は40億ドル減少した。Coinbaseのプロダクト内では20億ドル増加したものの、プラットフォーム外では60億ドル減少した。Allaire氏は主要チャネルにより多くのインセンティブを提供することで、最終的にUSDCをプラットフォーム外へと拡大させたいと考えている。この四半期ではプラットフォーム外での残高増加はまだ確認できていない。
市場下落が残高を押し下げる要因となり得るため、この点は引き続き数四半期の観察が必要だろう。
決済取扱高は増加しているのに、収入はどこにある?
ARC前売収入を除くと、Circleのその他収入は第1四半期の4,200万ドルから第2四半期の3,400万ドルへ減少し、第3四半期では約2,500万ドルにとどまった。経営陣によれば、今回収入を計上したブロックチェーン統合プロジェクトが減少したという。今後これが常態化するとみており、現在新規のパブリックチェーンや統合プロジェクトは極めて少ない。
私たちがより知りたいのは、決済事業が四半期ごとの継続的な収入を生み出し得るかどうかだ。
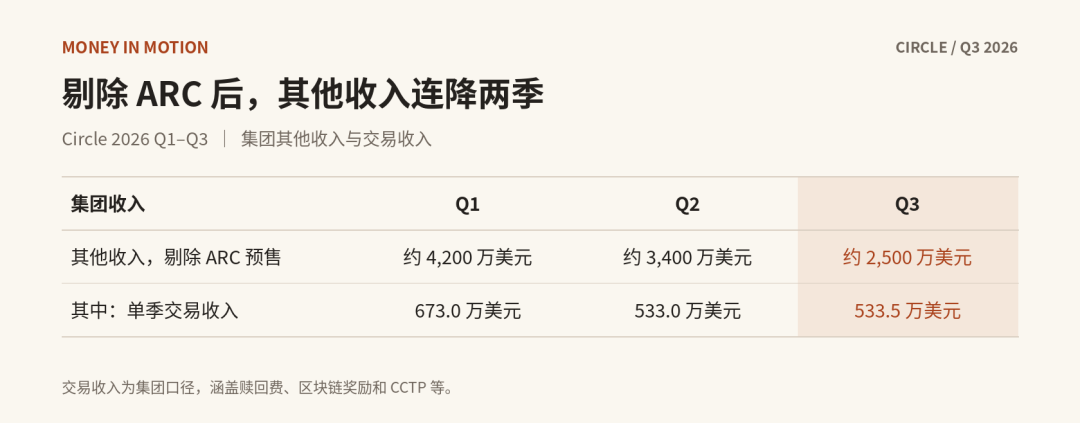
その他収入には、チェーン統合及び保守、ファンドマネジメントなどのサブスクリプションおよびサービス収入も含まれる。取引収入は解約手数料、ブロックチェーン報酬、デジタル資産取引インフラ収入(CCTPを含む)を網羅する。第2四半期の取引収入は、前9ヶ月累計額から第1四半期および第3四半期の金額を差し引くことで算出されている。
CPNの取扱高は増加しているが、決算書からどれくらい読み取れるか?
Circle Payments Network(CPN)は金融機関を結びつけ、ステーブルコインを用いたクロスボーダー決済を実行する。期末時点の年換算決済取扱高は、第1四半期の83億ドルから第2四半期の147億ドルへ推移し、第3四半期には413億ドルに達した。この数は期末の直近30日間で約34億ドルの取扱高を年換算したものである。
5bp(0.05%)で試算し、第3四半期末のペースで1年間運営した場合、CPNに対応する収入は約2,065万ドルとなる。決算報告書にはグループ全体の取引収入しか開示されておらず、そこには解約手数料、ブロックチェーン報酬、CCTP等の項目も含まれている。CPNが実際にどの程度の取引手数料を徴収しているかは現時点では把握できない。
Tazapayが取扱う量をCircleの収入にどれだけ変えられるか?
Circleは保有していないTazapayの株式を約4億ドル相当の自社株で買収する計画であり、対価は引き渡し後に調整される。Tazapayの年換算決済取扱高は250億ドルを超え、その約60%がステーブルコインに関連している。同社は以前よりCPNの設計パートナーとしても参加していた。
Tazapayは元々CPNのパートナーだったのに、なぜ買収するのか。同社には顧客基盤と、資金を現地口座に振り入れるインフラ網を握っている。Circleがこれらの能力を取得することで、より多くの取引を取り込み、入金、為替、出金を手掛ける機会を得る。第3四半期末の取扱高を基準に2027年に10bpの手数料を得られれば、年換算収入は約4,130万ドルとなる。
もしTazapayが課可能な新規取引も同時に生み出せば、決済事業がその他収入に貢献する規模はさらに大きくなるであろう。
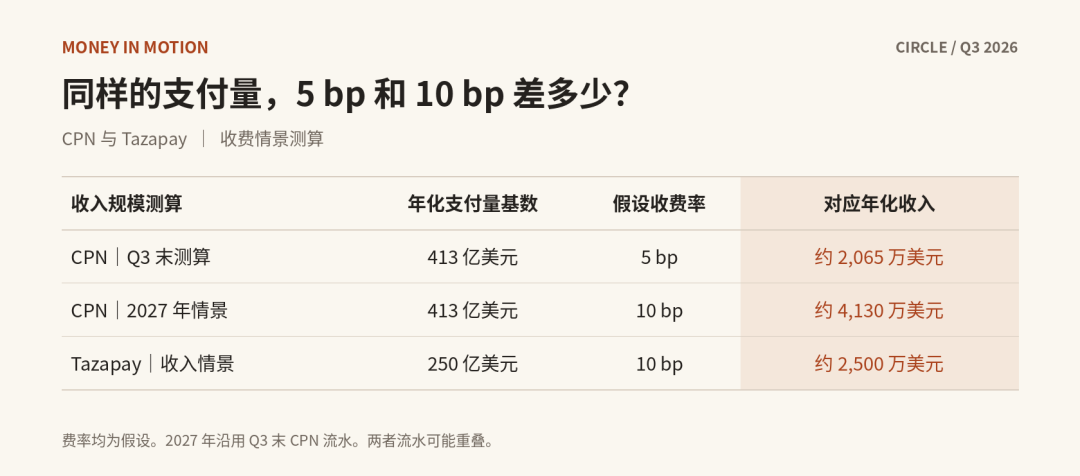
表では同一のCPN取扱高を用いて二つの手数料水準をテストしている。両者の取扱高には多数の重複があり、単純に加算することはできない。ただしTazapayの量は実態に即しており(CPNの量は集計値となる)、10bpは統一試算のための仮定にすぎず、実際の収入はどの取引が課税対象か、誰が徴収するか、どのように利益配分するかによって左右される。
仮にこの取引が8倍PER(株価収益率)で評価されたとすると、4億ドルで購入する権利に対して年間約5,000万ドルの税後純利益を貢献させる必要がある。この価格適性はTazapay単独でどれほど稼ぐか、そしてCircleが引き継いでさらにどれだけ追加利益を生み出せるかにかかってくる。
Circleの三段階ビジネスはそれぞれいくらの価値があるか?
5月の分析枠組みを踏襲し、準備金事業、その他事業、Arcを別々に試算する。今四半期のデータで再計算すると、主要レンジは1株当たり約59〜95ドル、ニュートラルケースは約77ドルとなる。
第一段階は第1四半期の10/14/18倍を維持し、銀行、カストディ(預託保管)、資産運用企業の価格決定を参考にする。10倍は成長プレミアムを付けないものとし、14倍はUSDCの成長価値を織り込み、18倍にはより確かな規模拡大と金利の安定化が必要とする。乗じる対象は準備金収益から販促費、取引コストその他のコストを控除した残額とし、企業運営費用や税の控除はまだ行っていない。
第二段階は高成長決済企業のバリュエーションを参考に、その他収入に対して20/25/30倍とし、別途10倍をストレステスト設定とする。第三段階はARCの事前販売価格1枚あたり0.30ドルに基づき、初期供給量100億枚と販売後25%の流通抑留を仮定して約7億5,000万ドルと推計する。
モデルでは第3四半期の年換算準備金寄与額を約9億8,400万ドル、アジャストされた通年のその他収入ガイダンス中央値を約1億3,800万ドルとしている。
1株当たりバリュエーション = (準備金寄与額 × 倍率 + その他収入 × 倍率 + Arc バリュエーション + 約17億ドルの現金) ÷ 約2億5,600万株
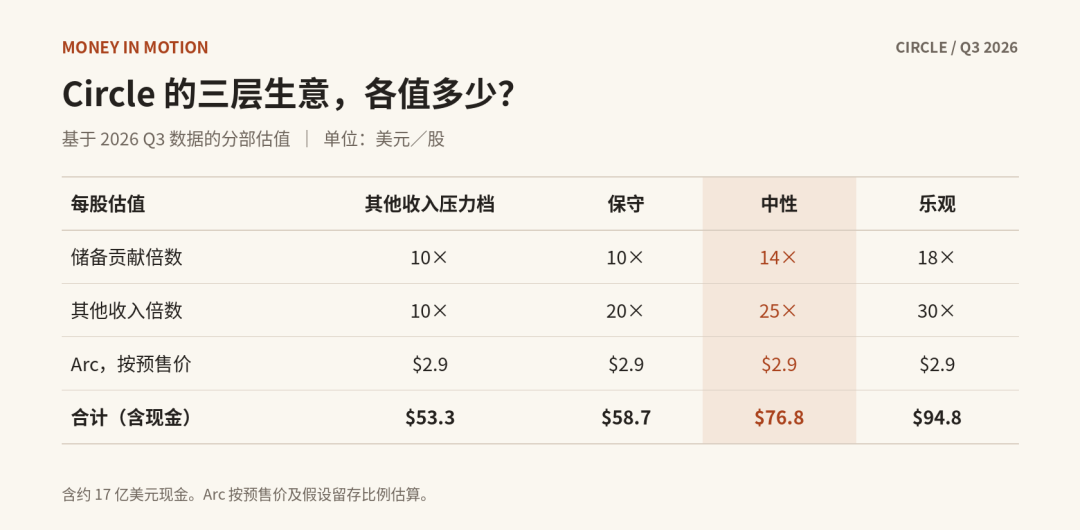
通年他の収入ガイダンスから既に認識されたARC事前販売収入を差し引くと約1億2,800万〜1億4,800万ドルとなる。Tazapayの引き渡しは2027年の予定であり、その収益および新規発行株式は現時点で本表に計上されていない。
みずほ証券とシティグループはいずれも第3四半期の予想上方ギャップを主にARC前売りに起因している。将来予測についてみずほ証券は、利益配分により第4四半期の純準備金マージンが30%台前半まで圧迫されると懸念しており、これはsell-sideの推計である。
シティグループは決済およびCPNの採用動向を重視しており、2027年のその他収入を約4億ドルと予測しているが、公開資料では其中にどれくらいの持続性のある決済手数料が含まれるかが明示されていない。
The Take|資金が滞留しない場合、それでも稼げるか?
Circleは同一資金に二つの収入源を持たせる試みを続けている。資金がUSDCに留まれば準備金収益を稼ぎ、決済ネットワークを経由すればサービス料を獲得する。仮に当日中に現地通貨に交換された場合でも、Circleは何らかの収入を残し得る。これこそがTazapayに注目すべき点であり(顧客により近く、ラストワンマイル課題を解決するという点で)、だ。
第3四半期では既に第一种の収入に対する圧力が顕在化している。残高の減少とチャネル利益配分の増加により、発行規模と株主への利益還元の格差が広がった。第二种の収入は見かけ上の取扱高は膨らんでいるものの、手数料とコストの明細を明確にする帳簿がまだ不十分だ。10bpの試算はこのビジネスに見込みがあることを示すが、既に確定した利益として捉えるには至らない。この部分は2027年まで持ち越して観察する必要があるかもしれない。
よって今後の第4四半期においても収入構造は課題に直面する。Binanceの販促契約効果が完全な四半期として現れることに加え、マクロ市場の不調による循環量および取引量の圧縮である。
伝統的金融決済分野でOUSDのような新興ステーブルコインが増えているように見えるが、これらはよりシステム内のステーブルコインであり、市場で広く流通するUSDCやUSDTに与える影響は限定的である。しかしマクロ環境の影響により、既存のステーブルコイン市場が揺らいでいるのは否めない。
ARCについては単純に事前販売価格を試算したに過ぎず、いわばオプション価値を算入したようなものだ。将来どうなるかは一旦脇におき、今回はストレストレス下のCRCLバリュエーションのみを考察する。
Agentic Paymentの領域に関して言えば、CRCLのナラティブはよりステーブルコインの観点に重点が置かれており、依然として物語色が強い。実証的なユースケースが特に多くなく(決算書の収入に反映しにくく)、AIエントリポイントとの連携機会についても言及されている程度だ(法定通貨側およびカード処理側の方がさらに魅力的ではあるが)。
それゆえ今回のバリュエーション再試算では、レンジ背後にある前提条件をより重視している。準備金事業が今日の営業活動を支えており、決済事業がどれだけのバリュエーションをもたらすかは、それが取扱高を持続的な収入に転換する時期にかかっている。
結局のところ、あらゆるナラティブ不论如何Regardless of the narrative, the core essence is driving substantial adoption of USDC. これが核心である。取り扱う量がなければ何も始まらない。
本稿はいかなる投資助言也不構成する。ステーブルコイン業界は規制、競争構図、金利環境がいずれも変動している段階にあり、いずれの変数も先行または遅延することにより、本稿の判断全体が根底から崩れ去る可能性がある。それは著者自身が最も確信を持っている部分であっても同様だ。文中の試算は問題を理解するための一つの手段であり、株価動向を保証するものではない。市場は常にフレームワークよりも複雑である。この記事を思考の起点としてください。
決して実行の根拠とするべきものではありません。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 0xWillmfer