暗号資産市場におけるニュートラル戦略運用者の十年:ダモクレスの剣下での超過収益と地雷ゼロの実録
著者:Santisa、Spark リスクおよびマーケットニュートラル戦略責任者
訳:TechFlow
TechFlow導読:暗号資産の荒波の中で、マーケットニュートラル戦略は往々にして「間違いなく儲かり、リスクゼロの印字機」として外部から包装されている。しかし、その真の根本論理とは、デフォルト発生確率が極めて低いが、万一デフォルトが発生すれば損失率がほぼ100%に達するという、究極の非対称ゲームである。最も速く逃げ切った者が生き残り、動きの遅れた者はプロジェクト側の絵に描いた餅を背負わされる羽目になる。
本稿著者のSantisa氏は、ヘッジファンドのトレーダーとしてDeFiの刃物の先でほぼ10年過ごしてきた。FTXの崩壊、Terra/Lunaの一斉暴落、そして数多くのかかるハッキング事件など、暗号資産業界全体が惨禍に見舞われた中でも、彼のファンドは驚異的な「月間下落率ゼロ、元本損失ゼロ」を実現し、オンチェーンリスク管理の教科書的なモデルケースと言えるだろう。
機関投資家の本格進出によるアービトラージ利差の縮小や、リスクフリーレートが5%を上回る水準への騰落に伴い、著者は最終的に単独での活動から離れ、33億ドルの資産を管理するSparkへ加わる道を選んだ。本稿は、非常に誠実かつ鋭利な現場の第一線からの視点を用い、オンチェーン流動性が過去10年で辿った変遷における恐怖、強欲、そして根本的な生存法則を全面的に振り返っている。
頭上に懸るドゥモクレスの剣
過去十年の大部分において、私はすべてを暗号資産マーケットニュートラル(Market Neutral)戦略というニッチな領域に注いできた。声高らかに言うのは少し信じがたいかもしれないが、それは私の知性と神経のすべてを深く引きつけてやまなかった。
歴史的に見て、暗号資産マーケットニュートラル戦略は往々にして「デフォルト発生確率は低いが、万一発生すれば損失がほぼ100%に及ぶ」という極端な取引に集中してきた。
そこに身を置くすべての参加者は、常に最高レベルの警戒心を維持しなければならない。誰もが承知している――終結の鐘が鳴り響いた瞬間、最も早く撤退ボタンを押した者が生き残れるということだ。最も興味深いのは、オンチェーン上で事前に回線を抜いて逃げるのは通常ほぼ無コストである一方、わずか一歩遅れた者は、余生をプロジェクト側の無力な保証約束だけを信じて暮らすことになるということだ。
これは明らかに息苦しいほどの高圧的な生活様式だ。しかし、暗号資産世界の魅力は、多額のリスクプレミアムを獲得する可能性を確かに提供しており、このプレミアムはしばしば裏面で負担する真のリスクの数倍にもなるということにある。
誰も否定できないだろうが、2021年のバイナンスにおけるビットコインの先物・現物ベース・アービトラージ、あるいは2024年のいくつかのトークン化ヘッジファンドによる年利約100%に迫るレバレッジ固定所得取引には、いずれも極めて豊かな純粋なアルファ(Alpha)が含まれている。
しかし、ある取引が正のアルファを持っているからといって、それがすべてのポートフォリオに適しているわけではない。DeFi市場は強い収奪性と攻撃性を備えており、ポジションのどこへもすぐにドゥモクレスの剣が落ちかかる可能性がある。
つまり、あなたは吊るされた剣の糸を瞬時も目が離さず監視し、真夜中でも誤報で家族を叩き起こすようなモニタリングアラートを設定しなければならない。アラームが鳴った瞬間、糸が切り裂かれつつあるかを確認し、爆風半径があなたを巻き込む前に、最速で首を引っ込めなければならない。
初期DeFiの莫大なボーナスと野性的成長
DeFiが初めて台頭し始めた初期段階では、市場プレミアムは信じ難いほど高かった。一方では初期リスクが確かに極めて高かったためだが、より深層の原因として、伝統的な大規模資産運用機関がこうした資産への資金投下に関するコンプライアンス承認を得られなかったことが挙げられる。
これらの初期機会には多大な評判リスクが伴っており、伝統的な機関にとってはほぼ無知の世界だった。そこで一端には、弾薬が豊富で一線級のVCに支えられながらも流動性預金を渇望するプロジェクト側があり、もう一端にはオンチェーンで巨万の富を築き、資産をスタブルコインへ移行したネイティブの大口投資家(ウィル)が存在していた。
この奇妙で歪んだ市場構造により、基本的なリスク管理能力を持つあらゆる人物が、過去20年間におけるグローバル金融市場で最も豊かなアービトラージ戦略に参入する機会を得ることとなった。
私はこれら歴史的机会に実際に参加できただけでなく、それらを軸にして自らのビジネスエンティティを構築した。スケール経済は往々にして効率的であり、多くの専門的な目と豊富な資源によって吊るされた剣の糸を見守るのは、やはり孤独な戦闘よりも優っている。
当時私は鋭敏に察知していた。オンチェーンでのスタブルコイン需要が極めて膨大である一方で、真正にコンプライアンス対応した資金供給元はほとんど存在しなかったのだ。基礎的な金融概念と裏側の技術ロジックを理解していれば、極めて豊かなリターンが得られた。
これは軽微な市場価格付けの偏りではなく、真剣な資産運用機関と当時「有毒資産」と見なされていたDeFiの間を横切る、深遠な構造的鴻溝であった。
初期の私とは、籠城してキーボードを叩くだけのギークであり、一日中DeFiの動作メカニズムとブロックチェーンコードを掘り下げていた。後に一人のパートナーと出会った彼は、全力を尽くして私にこのスキルを標準化された資産運用商品にパッケージ化するよう説得した。
彼は市場における強烈な実需を描き出し、顧客に対してリスクを完全に透明かつ明確に開示さえすれば、彼のチャネルネットワークに依拠して立派なビジネスが成立すると断言した。結果として彼の見通しは的中した。
私たちはLPに対し、極限状態下で元本が100%ゼロになるリスクを明確に周知した上で、大胆な資金を集めた。その後、睡眠を犠牲にし健康を透支する地獄のようなモードに入り、今では熱病時の悪夢のように見える「フード・マイニングの狂乱」へと突っ込んだ。
2020年から2021年にかけての大規模かつ過酷なブルーマーケットにおいて、私たちの事業は極めて順調に展開した。プロトコルのフォークコードを一行ごとに比較してバックドアを防ぎ、複数のプロトコル間で荒唐無稽に見える同種スタブルコイン・レバレッジアービトラージを実行してガバナンストークンを採掘し、膨大な数のオンチェーンウォレットアドレスを監視してストレスや異常を検知し、当時の極めて粗末なインフラツールの中で粘強く道を切り拓いていった。
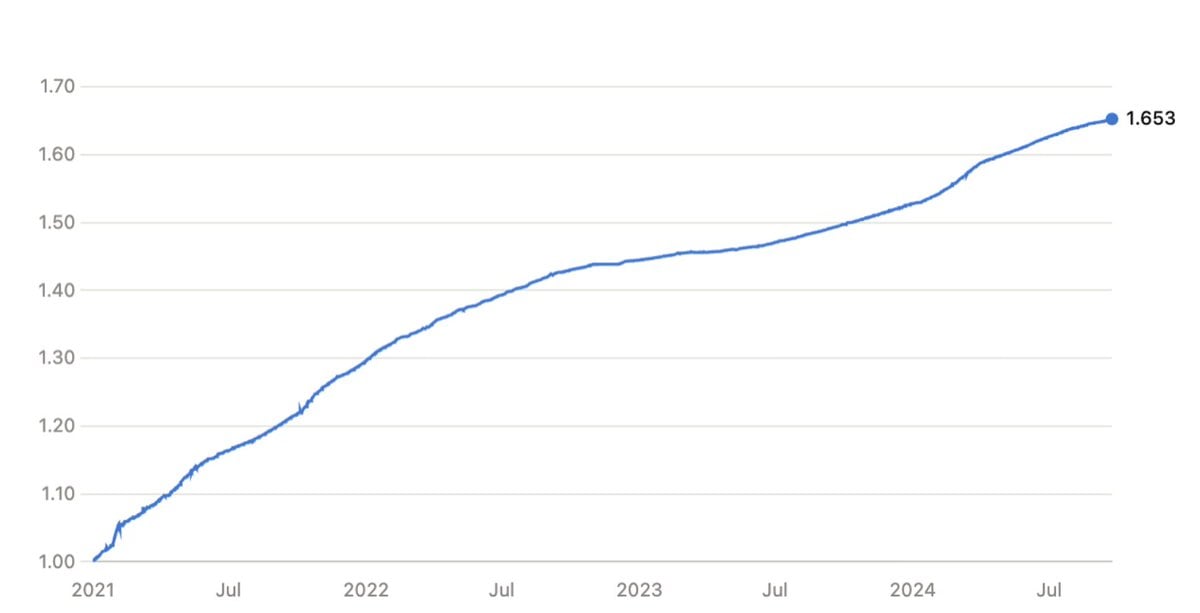
図:2021年から2024年半ばまでのマーケットニュートラルファンド収益曲線
ゼロダウンスライドの代償:無数のミニ心筋梗塞
ある人は思うかもしれない。あの狂気のブルーマーケットサイクルにおいて、上記グラフ所示の利回りはどうやら魅力的ではないように見えると。しかし、このグラフの奥義を注意深く読み解いてほしい――存続期間を通じて、私たちは月間のダウンスライドをゼロに保っていた。
私たちはFTX、BlockFi、Celsius、Terra/Lunaの暴落惨事から完全に回避し、2022年3月のUSDC為替変動騒動をも乗り越えた。
より重要なのは、Nomad、Multichain、Cream、Badger、Harmony、Mirror、Fei、BzXなどのハッカーによる資産盗難やプロトコル破綻(ゼロ化)事件が数十件起きた中でも、私たち同樣に一傷も受けることなく無事だったということだ。
操作性な損失は一切なく、元本資産に対する減価償却見積もりも一切行わなかった。確かにドゥモクレスの剣は私たちの頭上に数年間懸かり続けていたが、こんなにも険悪で危険多い業界環境でこれほど堅実にリターンを上げながら一分のお金も損じずに済んだことは、私のキャリアにおける最大の誇りである。
長年にわたり、これらの収益を得るための代償は、何十回となく心臓が止まるかと思うような緊迫した瞬間を経験することにあった。取引が突然クロスチェーンブリッジで凍結し、数時間消失した後ようやく戻ってくることがあり、USDTのアンペッグを頻繁に目撃し、USDCが0.88ドルまで深く沈み込む姿を何度も見た。
さらに、数十億ドル規模のUSTが瞬時に崩壊しゼロになる光景を目の当たりにし、以前相互作用した多数のプロトコルがスマートコントラクトの脆弱性或いは秘密鍵漏洩により灰燼に帰するのを直接見てきた。
私たちの真の実務アルファは実は極めて素朴である。第一に、金融の根幹にある動作ロジックを熟知していること。第二に、技術アーキテクチャやスマートコントラクトについて一定の理解を持っていること。第三に、ギャンブラーのために設計されたカジノで勢いに乗って遊戯に従事せず、むしろ彼らに融資して利息を徴収する側にあること。
この業態は決して弱者が担えるものではない。しかし、帳簿上の利益が健康の消耗を補填し得るのであれば、当時そのような高額レバレッジ取引に参加することは完全に妥当であった。これは類を見ない時代的なチャンスであり、私を押し上げた上でスケールリスクを共に担ったパートナーに対し、これからも永遠に感謝している。
苛烈なベアーマーケットと圧縮されたリスクプレミアム
続く数年間、市場のエクセスリターンは大きく収束し始めた。私たちは短期米国債への資産配転を余儀なくされ、ただ待機するほかなかった。日々増加する運営コストにより会社が持続的に出血していくのを傍観せざるを得なかった。
市場にはもはや魅力的な収益空間が存在せず、私たちの投資規律は極めて厳格だった。評価リスクが潜在的リターンを上回る場合、盲目的に手を貸さないことを徹底した。激しいパートナー間の論争、熟考、一部の出資者による解約の狭間において、分析の客観性と誠実さを維持するために最善を尽した。
当時、各ポジションの総合リスクは往々にして7層にも及んで重層的に組み合わさっていた。金融リスク、カストディリスク、ガバナンス違反、規制コンプライアンス、運用ミス、ブラックボックス化、そしてスマートコントラクトの脆弱性である。こうした積み重なった隐患に向き合う中で、SOFR(担保付きオーバーナイトファイナンスレート)を遙かに下回る利回りの標的へ資金を投じる自分自身を説得することは到底できなかった。
しかし当時のオンチェーンでは、DeFiから撤退できないまま眠り続けている巨額の資金が依然として存在した。彼らにとって、たとえわずかな収益であっても、資金が全く回転しない状態よりはマシだった。
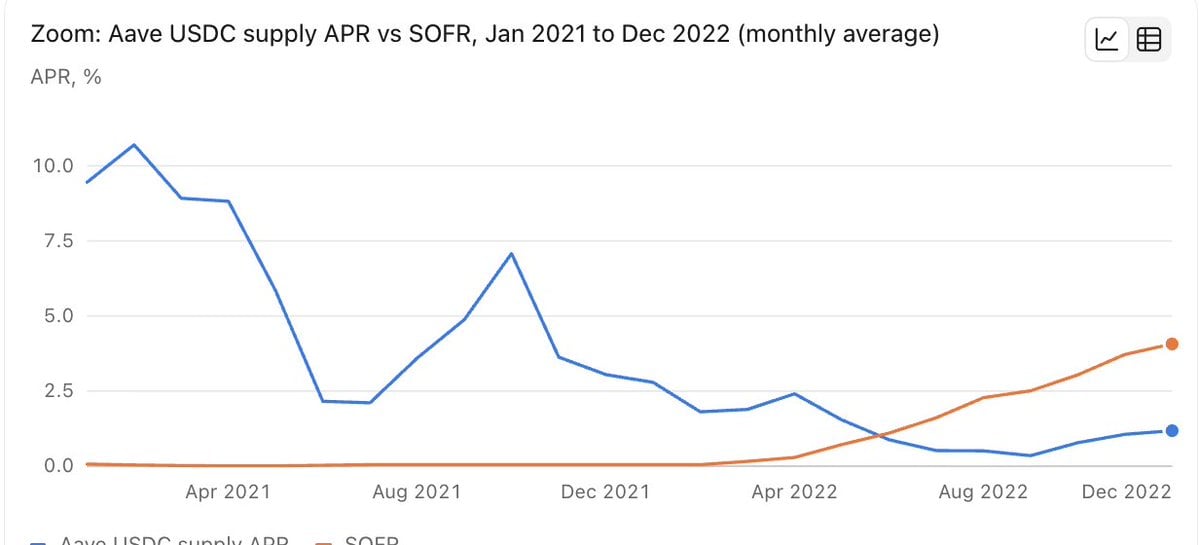
図:Aave USDC レンディングレートと SOFR リスクフリーレートの比較
2023年にブルーマーケットが足踏みしながら回復し始めた頃には、業界全体の構図は劇的に変化していた。市場には資本力に豊かで戦術が極めて洗練された専門プレイヤーたちが出現し、彼らはDeFiレンディング、流動性マイニング、クロスマーケットアービトラージ、総合マーケットニュートラルポジションへの配分能力において私たちを全面的に凌駕していた。
私たちがまだ部分的なニッチな隙間に小規模な参入機会を見出すことはできたものの、総合的なリスク調整後利回りは深刻に圧縮されていた。私にとって、外部のLPに対するフィッドシアリート(受託責任)を背負うことは、多大な精神的な重圧をもたらした。
あなたのリスク基準がどれほど詳細で透明であっても、出資者が徹底的な盲目の信頼を選ぶならば、あなたは自ら重いフィッシャリープレッシャーを担っていることに気づかされるだろう。収益率がこのような疲労困憊するような圧迫感に追いつかなくなった時点で、従来のファンドマネジメントパターンは維持できなくなる。
機関の軍拡競争下におけるパラダイムシフトと新たな帰趨
そこで2024年、私はファミリーオフィスや暗号資産取引所に向けてノンスカストディ型リターン戦略サービスへの転身を遂げた。これらの機関は戦略リスクに対して非常に深く専門的な認知を持っているからだ。
しかしこの運用モデルは人間の介入に極端に依存していた。カストディ機関とストラテジー側の間のコミュニケーション摩擦が絶えず、管理費用を控除した後の最終的な純エクセスリターンは極めて薄くなるばかりだった。この時、私は暗号資産マーケットニュートラル管理における新しいパラダイムを完全に悟った。
新世代のトップ機関は、自社バランスシートの運用に心血を注いでいる。彼らはタイムゾーンの壁を超えて交代制で働く24時間体制のチームを持ち、非常に高額なリスクモニタリングシステム、そして非常に先進的なマルチシグネチャーとカストディインフラを備えており、究極のリターンを絞り出し究極のリスクを管理することだけを目的としている。
当時私は窮屈な狭間に立たされていた。アルファを究極のものにしたいという願いはあるものの、そのような運用を支えるインフラと巨額の予算が不足していた。私の前にあったのはたった二つの道しかなかった。
一つ目は、再びニュートラルヘッジファンドに対してマネージメントパートナー向けの資金調達を行い、その後世界中に出資者を募り、繰り返しの伝統的な循環に再び陥ること。
二つ目は、すでに龐大なアーキテクチャと十分なセキュリティ予算を整え、オンチェーン上のリスクプレミアムを効率的に現金化できるトップクラスのメガファンドに加わること。
私は本質的に一貫してファンドマネージャーである。過去に資金調達やスタッフ管理という管理者の役割を引き受けたのは、当時業界に信頼できる成熟したプラットフォームが選択肢として存在しなかったからだ。
しかし2025年の暗号資産の世界は全く異なるものになっている。私は才能あふれる一流の人材たちと巡り会えた幸運に恵まれ、彼らがまさにオンチェーンに数十億ドルの純資産を注ぎ込んでいるのである。
2025年7月、私のSparkとの旅ついに公式に航行を開始した。現時点までに、Sparkはオンチェーン上で約33億ドルの資産を配備しており、主に超過担保優良銘柄ローンに配分されている。これにはSpark独自のオンチェーンレンディング市場、コンプライアンス対応カストディ機関によるBTC担保信貸が含まれ、同時に業界最大のスタブルコインメイカーズであり、市場最高の効率性を誇るUSDT資産運用側を運営している。
「市場そのものとなること」と「市場内で疲れ果てて奔走すること」は、全く別の次元である。これらの深層的な戦略と仕組みについて、将来アルファのリークリスクが存在しなくなった際に初めて筆を執り公開して検証するつもりである。
十年間、私は細い糸を見守る芸術に精通し、これがまさに私が一生をかけて築いた基盤である。ドゥモクレスの剣が依然として首元に懸る歳月にあって、私は引き続き息を潜めて凝視し、その糸を決して目を離さずに観察し続けるだろう。唯一に、刃が完全に退いた日に限って、私は警戒を解き、安心して永眠するのである。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @Tiza4ThePeople