


見解:米国株のバリュー投資は、ファンダメンタル投資とは同一ではない。
著者:0xsmac
翻訳:TechFlow
TechFlow編集ノート:市場が「ファウンデメンタルズ重視は終わった」と叫び、資金がテクノロジー巨人へと狂乱のように殺到している時、著者は一つの天文学的発見を用いて、このナラティブの背後にある論理の欠陥を暴きます。本稿は評価倍率の構成から切り込み、投資家に対して企業の真の質と市場が支払うプレミアムを区別するよう警告しています。暗号資産およびテクノロジー分野への長期的なポートフォリオ構築において特に示唆に富む内容です。
今回は前回の気候に関する記事ほど長い序章にはなりませんよ、と約束しておきましょう。
ただ、90秒だけ時間をください。
100年以上前、ヘンリエッタ・スイッヴという女性が繰り返しの作業を行っていました。それは、写真乾板(フィルム以前の画像記録媒体)上で数千もの恒星の明るさを測ることでした。彼女は脈動変光星のある特性に気づきました。これらの恒星は、脈動周期が遅ければ遅いほど、本来の光度が高いということです。¹
今なら「まあ、なかなか面白いね」「おっ、クール」と思われる程度の発見ですが、当時では話は別でした。天文学者は地球に近い暗い星と、遠くにある明るい恒星を区別できませんでした。彼らにとって、両者が写真乾板上に残す汚れ(観測点)は全く同じだったのです。見かけの明るさは、この二つの変数の混沌とした混成物でした。つまり、その星自体がどれくらい輝いているか、そして我々からどれくらい離れているかの複合的なものです。
ヘンリエッタの功績は、この二つを明確に分離した点にあります。もし脈動周期を観測できれば、その星の本物の光度がわかります。本物の光度がわかれば、見かけの暗さから逆算して距離を割り出せます。天文学者はこれを「標準光源(スタンダードキャンドル)」と呼びました。
数年後、エドウィン・ハッブルという人物がその脈動星の一つを発見し、スイッヴの数式を応用しました。彼は以前まで銀河系内のガス雲だと思っていたものが、実は独立した完全な別の星系であり、地球から100万光年以上離れた場所にあることを突き止めたのです。要約すれば、ある一人の研究者が「外見上どう見えるか」と「実際に何が起きているか」を区別する方法を見出した結果、観測可能な宇宙の規模が約1兆倍に膨張したということになります。
それだけでも明らかに素晴らしい発見です。
しかしさらに面白いのは、ほぼ同時期に他の二人の天文学者がそれぞれの視点で散布図を描いたことです。片方の軸を実際の光度に、もう片方の軸を表面温度に設定しました。すると、恒星はこの空間に無作為に分布しているのではなく、特定のグループや系統に集まっていることがわかりました。これが意味するところはこうです。見かけの明るさが完全に同じであっても、それらは実は全く異なる系統に属しており、異なる過去を持ち、最も重要なのは全く異なる未来を抱えている可能性があるという点です……
那么、星には何が書かれているのか?
ここ数年、市場、ナラティブ、資本、企業統治や建設、そして金融上の虚無主義をめぐる議論が盛んになりました。テクノロジー業界と金融業界が、過去の数十年とは明らかに異なる未来を迎えつつある現在、この感覚はある種の熱狂的な頂点に達しているようです。特に顕著なのは、進歩そのものと資産価格を切り離して考えることの難しさが際立ち、多くの面でリバクシビリティ(自己言及性)が高まっている点です。ただし、(当面の)パフォーマンスを上回ると期待されるアセットを購入して生計を立てる投資家にとって、シンプルなフレームワークがあります。
将来のリターン ≒ ファウンデメンタルズの成長 × 評価倍率の変化 (× その間に得られる配当利回り)
この文脈において、評価倍率は写真乾板上の「汚れ」にきれいに例えられます。これは観測可能なデータポイントですが、市場が直接把握できない二つの要素を絡み合わせたものです。つまり、「その企業が実際にどれだけ優れた経営を行っているか」と「その将来キャッシュフローが今からどの程度先の話か(あるいは持続可能性が高いか)」という点です。私が思うに、投資家が集める利益の大部分は、この二つの変数を他者よりも早く解きほぐせる力を持つ投資家から生まれます(これを私は「コンセンサスとの乖離による認知差」と呼んでいます)。そして私たちは今後も、「汚れ」そのものを「星」と勘違いする投資家が、驚くほどのキャピタルディストラクション(資本消滅)を味わい続ける様を目の当たりにすることになるでしょう。
バリュー投資 = ファウンデメンタル投資ではない
私が見ているのは、誤解された見解です。歴史の中でファウンデメンタルズ分析がエクセスリターンを生み出す主流であったという考え方です。こうした物語の多くは、グレアム、バフェット、タイガーファンドの流れをくむ人々、および彼らを中心に構築された大量のナラティブに起因しています。人々は、2000年代のある時点でこの手法が無効化され、こうしたアプローチを取る投資家はすべてモーメンタム、トレンド、そして「テクノロジー巨人をそのまま買う」という単純な戦略に押しつぶされると信じていました。かつての結論(そして今でも?)は「ファウンデメンタルズ重視は終わった」でした。²
現代版の「ファウンデメンタルズなど関係ない」という考え自体が馬鹿げているわけではありません。これは当社 Compound チームのメンバーが過去に数多く書き記してきたアイデアに基づいています。最大手企業ほど機械的な買付を受け、ソフトウェア業界ではウィナーテイクオール型の経済法則が働いており、AI の登場により巨人たちが挑戦者たちよりも速く規模の優位性を護城河に変えられること、さらには市場ミクロ構造上の理由によりモーメンタムが私たちの市場インフラへより深く組み込まれていること——これらは全て事実です。しかし同時に、今日私たちが知る「マニュフィセント・セブン(Mag 7/大型科技公司7社)」が相対パフォーマンスで勝り続けているのは、それらの企業が稼いでいる実際の純利益のCAGRが、評価倍率が妥当であるということを何度も証明してきたからです。本日現在、2026年8月時点においては、少なくとも一つの仮説として、私たちが新たなAIアクセラレーション時代の入り口に立っている、あるいはすでに突入しているという考えがあります。この時代において、巨額の資本を持っていたり大規模な計算リソースを調達したりできるラボや超大規模クラウドベンダーが、不可逆的に競争優位を広げていくという見方です。⁶ 複雑なバリュエーション分析をする必要も、どれだけの成長が既に先送りにされているかを問う必要も、経済がどれだけ大きくなければ皆の期待を支えられないのかを考える必要もありません。単にいくつかの名前を抱えて保有し、新しい技術パラダイムに乗ってしまえばいいのです。なぜなら、ファウンデメンタルズ分析など、古き良き時代を懐かしむ人々のRole Play(ロールプレイ)に過ぎないと考えられているからです。
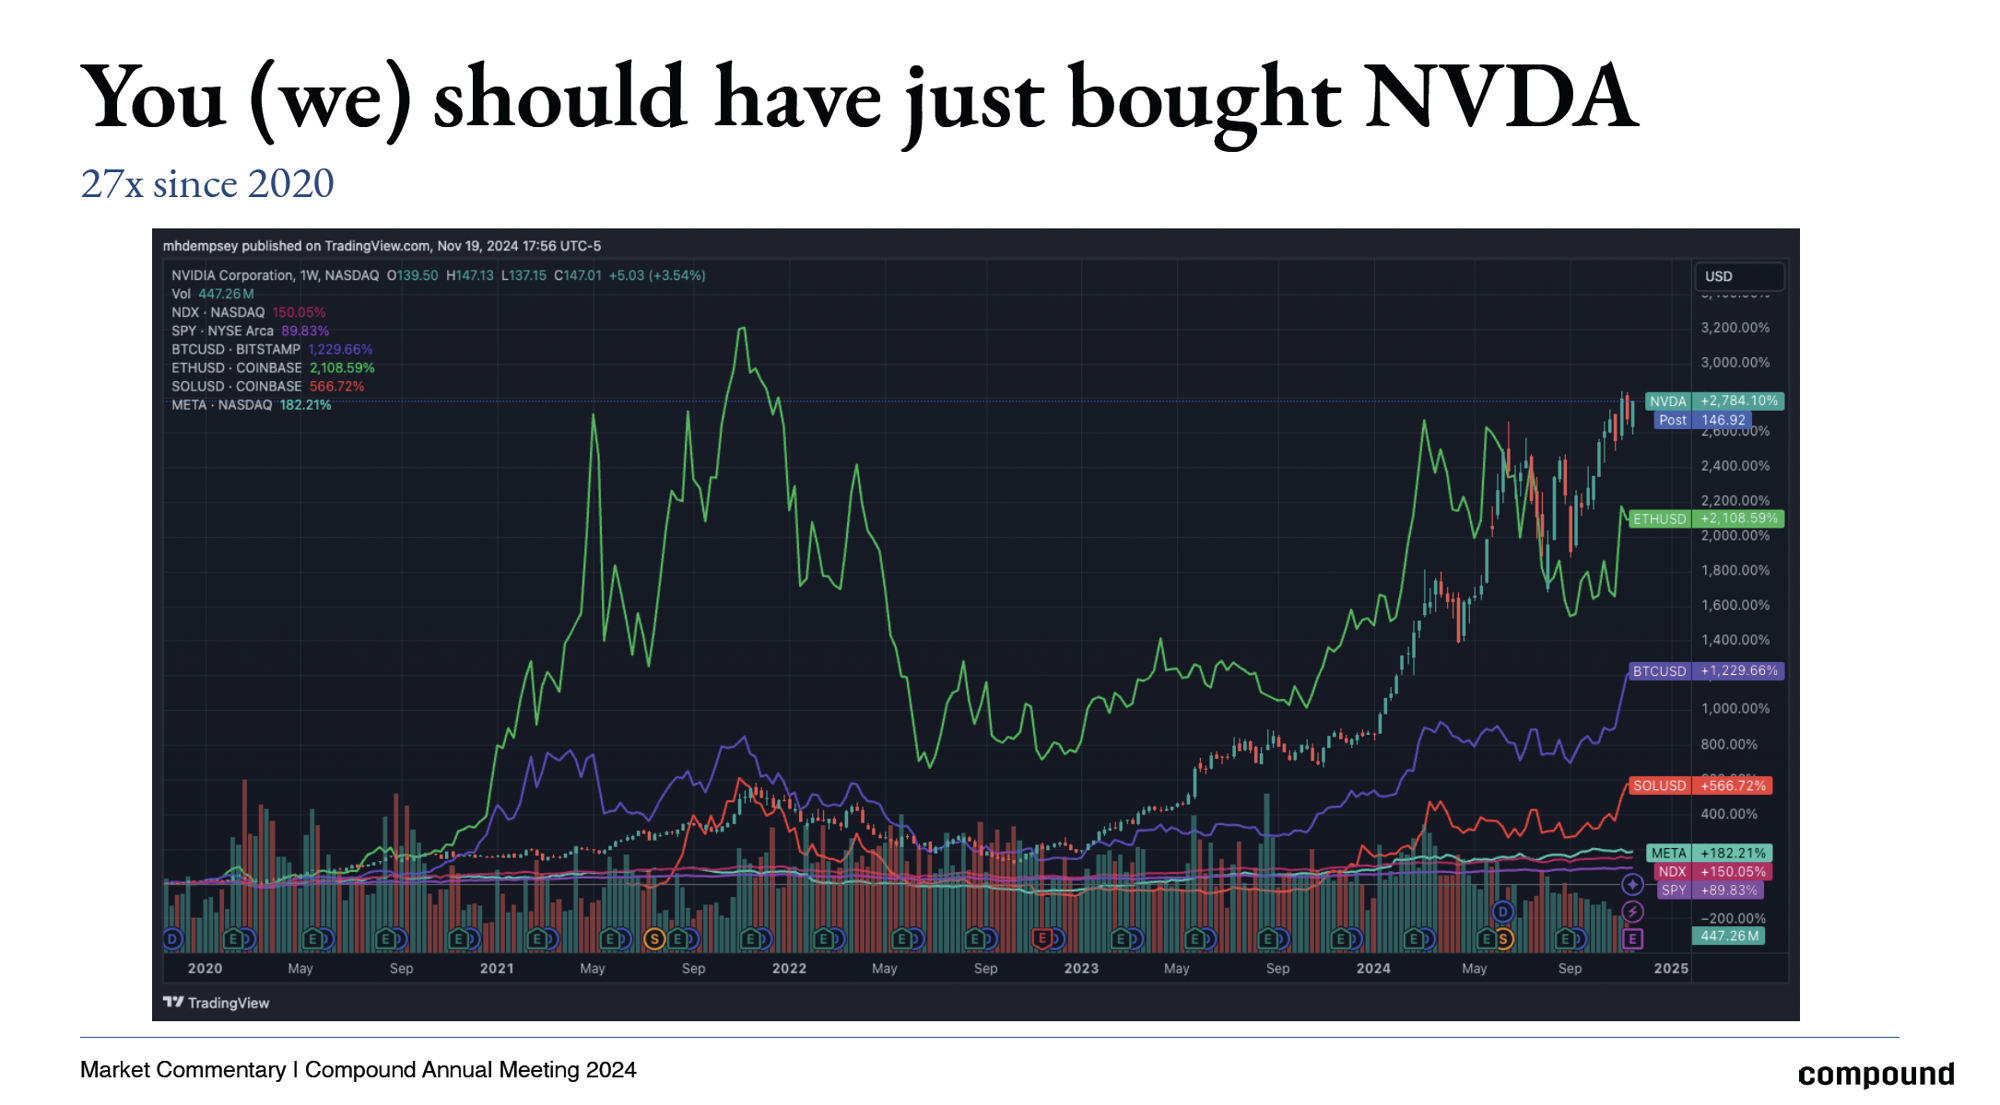
私甚至会认为、人々が常に株式市場のトップ集中の高まりを警鐘として鳴らしているにもかかわらず、その集中度はまだ大幅に伸びる余地が残されています。⁷ そこで事前に自分自身の主張への反論をまとめておくと、「すでにパワーロー分布のピークに来ている」という指摘自体は、それほど説得力のある議論だと私は考えていません。⁸
それでもなお、私が上記で述べた結論──これらの巨人を保有し続け、1〜4兆ドル規模の企業を10〜20兆ドル規模へと成長させる──には、根深い欠点が複数あります。
まず第一に、この主張は何度も試みられてきましたが、歴史的な成績は明らかにつまらないものでした⁹。批判派は「君たちは理解していない」、「これは人類がインテリジェンスの問題を解決する初めての時だ」、「AGIだ」、「コンピュータ神だ」、「イエン・ジュン・ハン、イーロン・マスク、サム・オルトマン全員が間違っていて、君の方がビジネスや世界についてよく知っていると思うのか?」といった反論を用意してくるでしょう。これは今後の議論に控えておくべきパンドラの箱です。しかし定義上、あらゆる真に破壊的な技術はこうした過剰な予測を生みます。さらに現在は巨大なソーシャルメディアエンジンが火に油を注いでいます。加えて、私は大半の職業が人為的に創造されており、今後も新しい仕事が作られ続けていく点については概ね同意します。¹⁰
市場はむしろ非効率になりつつある
私たちは常に見てきたのですが、いくら巨大で、継続的に分析・検証されている企業であっても、大きく間違った価格決定がなされることがあります。Meta はグローバルで最も事業範囲が広い企業の一つです。事実上、操業している殆どの市場で寡占的地位を握っています。しかし2022年後半には、将来PER(Forward P/E)約8倍で取引されていました。まるで溶けゆく氷塊のように扱われ、その後市場の前で8倍以上に急騰したのです。一連の流れは純粋な評価倍率のイベントでした。世界中で知られるこの企業において、ファウンデメンタルズに関する見方は極めて分かれていたことがわかります。
おそらく最も鋭い指摘は、この広まりつつある基盤となる信念そのものが既にポジション取りである点です。私は最近様々な考えに接しましたが、要約すれば、シリコンバレーが金融市場に対して持つ影響力の増大は、市場の動作原理や参加者の行動様式を歪めてしまったということです。現在、あまりにも多くの人々が船の反対側へ殺到しています。¹¹
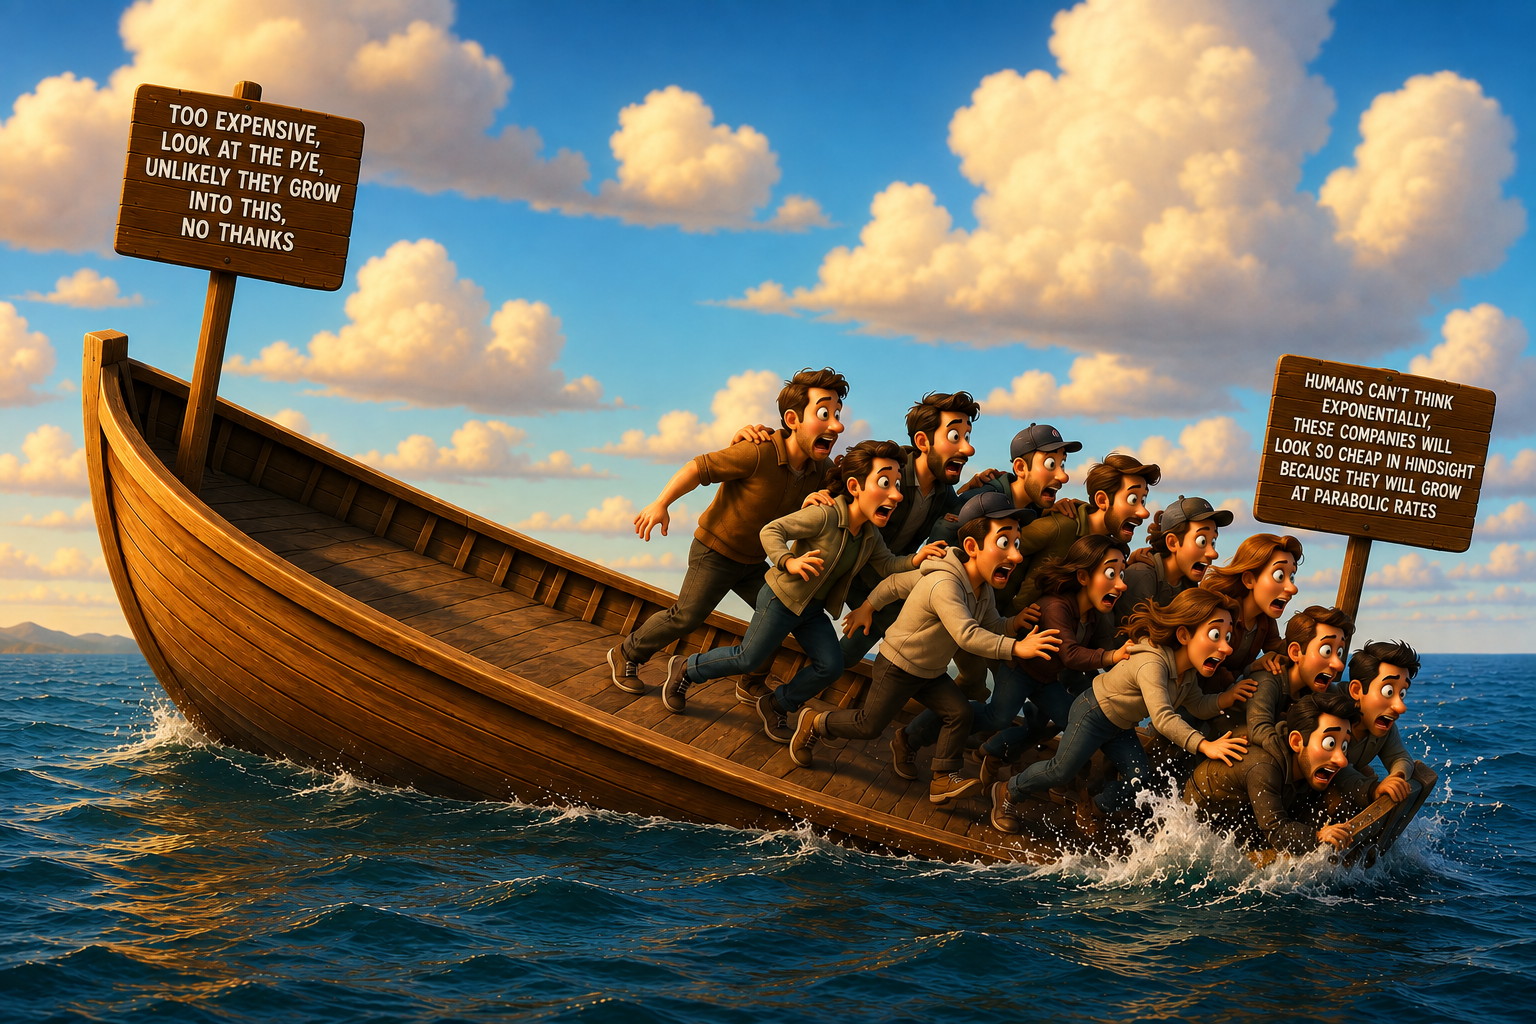
アルファ(市場平均を上回る収益)は他人のミスや誤判断から生まれます。「ファウンデメンタルズ重視は終わった」という認識がコンセンサスとなりつつあります。私は多くの投資家集団が、ナラティブが証券の価格形成に与える影響度を本当に理解したのはつい最近のことだと思います。しかしながら、シリコンバレー・コングロマリットがより広範な金融市場で重要な座を占めるようになると、この視点はもはや新鮮ではありません。今やあなたが知るどんなに鈍感な人でも、自分が聡明であることを示そうと「全てはミーム(memetic)なのだ」と口を揃えて唱和する時代です。
ファウンデメンタルズに基づくロング・ショート運用のファンドマネージャーの多くが市場から姿を消しました。代わりに台頭しているのは15年前にQQQを購入した層や、システムティックなポッドショップです。少なくとも検討に値するのは、市場コンセンサスがあらゆるコンセンサスからの逸脱を試みを時間の無駄扱いしている時にこそ、逆張り(コントラリアン)のベットが最も適しているかもしれませんということなのです。
余談ですが、ガビン・ベッカーのポッドキャストが好きで聴いているものの、直近のエピソードで少し愕然としました。彼のところへ旅で訪れた人は誰しも彼よりも強気で相場を見ていたそうです。私は彼の言葉を鵜呑みにしているわけではありません。実際、私もまた多くの人が都市を訪れた際の話と共通しています。しかし、彼はデータポイントのいずれもが強気ではないと言いきっており、ここで明らかな矛盾が生じています。しかもこの発言は、メモリ関連銘柄が50%暴落した後に行われています。まさに私が伝えたかったのがこれです。複数の異なる真実が同時に成立しうるということです。彼は長期的な需要の堅調さや、企業が「相対的に割安」な将来PERで取引されている状況を見ていたのかもしれません。一方で同時に、市場が過度な期待を先行して織り込んでいるために、多くの企業の評価倍率が圧縮されているという現実もあるかもしれません。
「市場の価格付けは普通いつも間違っている」と言うのは、あまりにも天真爛漫(または傲慢)すぎます。私は価格には多くのシグナルが含まれていると考えています。その前提を否定する責任が、私(そしてあらゆる投資家)には課されます。蛇足になりますが、確かに短期的な市場は非効率になりつつあるとも思います。しかし多くの場合、「割安」な会社が割安であるのには理由があります。一方、「割高」とされる会社は往々にして将来の見込みを実現できずに終わります。したがって、任意の時点における将来リターンを評価する際には、常にこうした張力が付きまといます。¹²
認知マトリックス
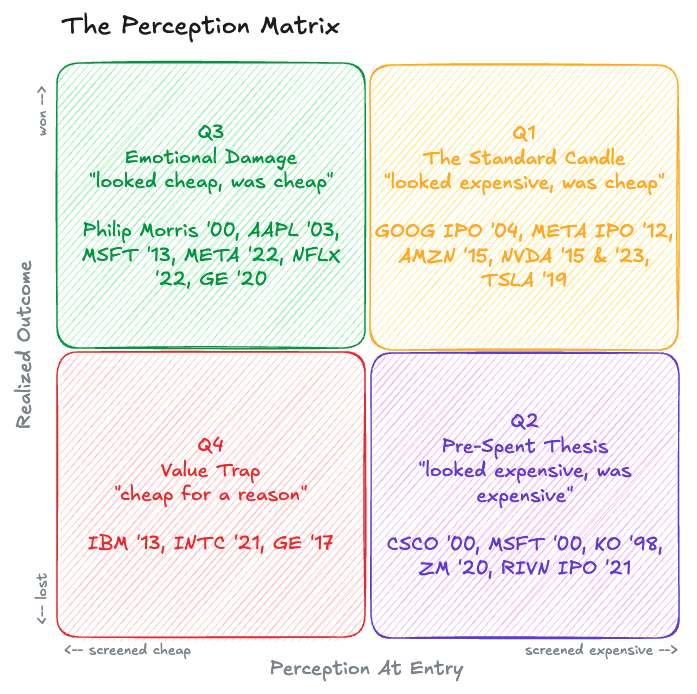
第1象限(Q1):当時は割高に見えたが、後から考えると実は割安だった。
第2象限(Q2):当時は割高に見え、後からも確かに割高だった。
第3象限(Q3):当時は割安に見え、実際にも非常に安価だった。
第4象限(Q4):割安に見えるが、その安さには理由がある。典型的なバリュートラップ。
この広範なフレームワークで最も興味深い点は、企業にタイムスタンプを付与できることかもしれません。つまり、同じ企業をこのマトリックスに投げ込むことができます(後ほど行います)。時期によって、異なる象限に分類されることになります。これらの企業がいかにして象限を移動していくかを見るのは非常に示唆に富みます。1999年12月のPER60倍のMicrosoftと、2013年のPER10倍のMicrosoftは、紛れもなく同じ銘柄コードですが、決して同一の象限に置くべきではありません。
もう一つ自明な点は、横軸があなたが支払った価格を測定している点です。これは企業の実際の業績実行とは全く異なります。この点は、暗号資産コミュニティの多くの人がすでに深く実感しているはずです(hopefully )。これらの象限は、内在された期待と未来の実現提供(デリバリー)との乖離を表しています。¹³
これについては後ほど再び言及します。
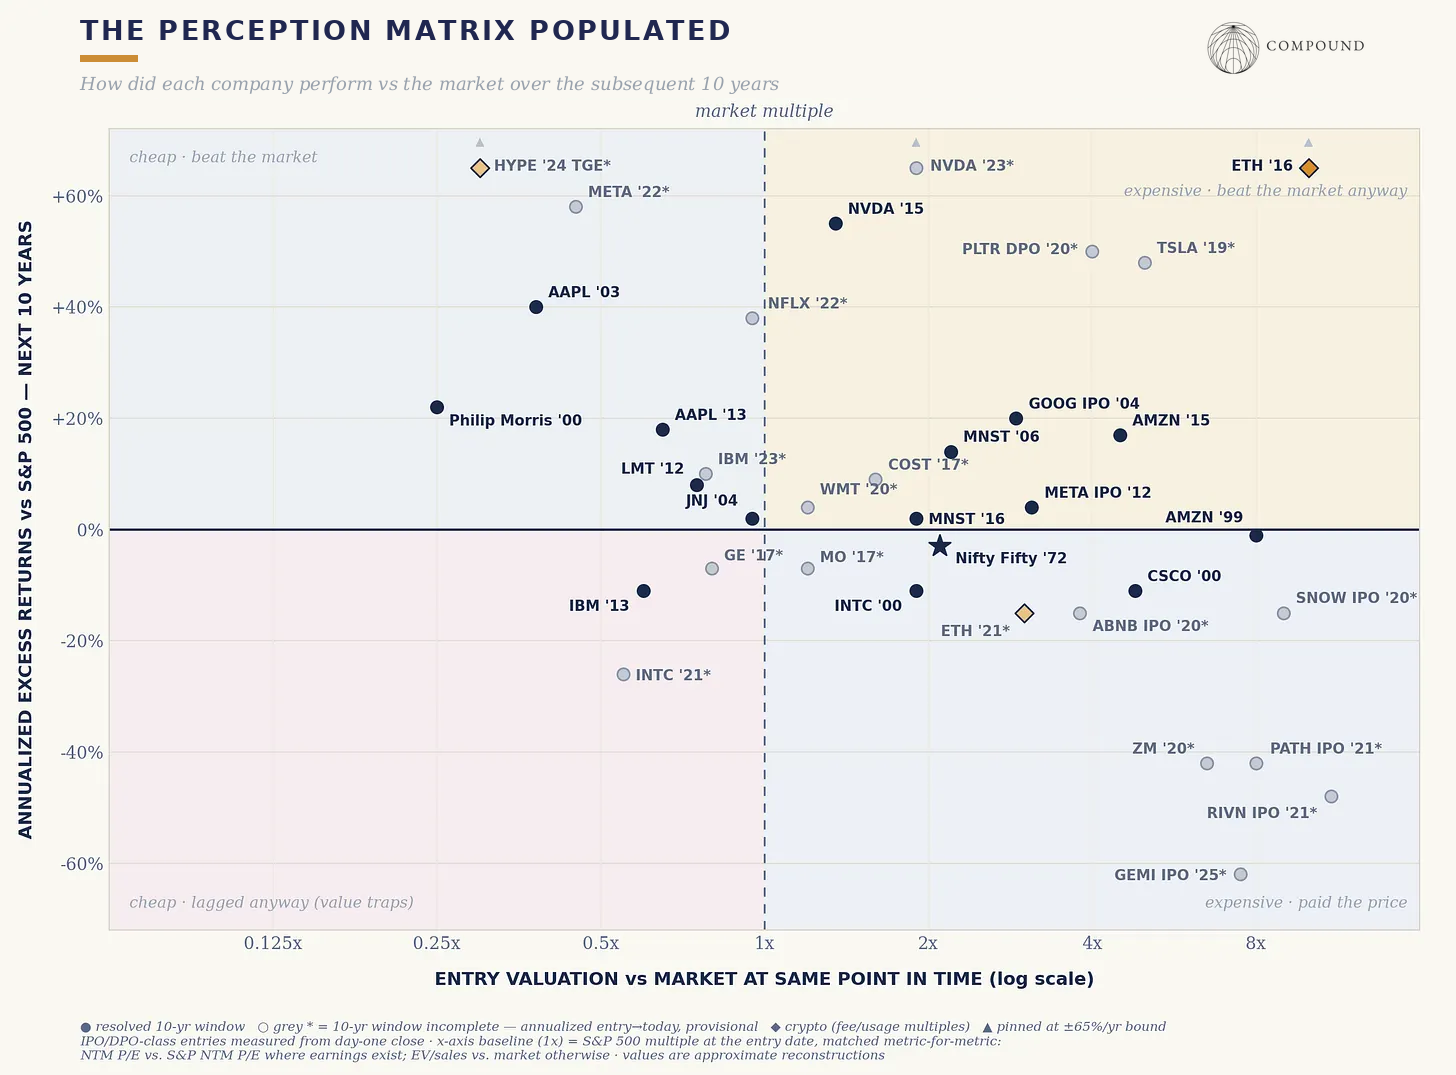
この図はぜひ一度じっくり見てほしいものです。まずは提示されている内容を慣れ親しみ、自分なりの第一印象を掴んでください。私が選んだのは業界を跨ぐ企業のサンプルであり、明らかにテクノロジー寄りのセレクションです。しかし、あえて小さなインタラクティブゲームも仕込んでおきましたので、そちらで歴史上に登場するより幅広い企業群を確認できます。
私たちは一日中ここに座り、類似の位置に集まる企業の比較を観察することができます。2000年のCiscoと2015年のAmazonは、いずれも右端の割高帯の先頭に位置していました。どちらか片方は約25年にわたるロスの行き来(ボラティリティと下落)を経験しましたが、もう一方は歴史的大上昇局面において年間市場平均を約8ポイント上回りました。2015年のNVIDIAと2000年のIntelは、当時の市場標準の評価倍率付近にありました。前者は10年間年平均で市場を約50ポイント上回り、後者はその後の10年で投資家に約60%の損失をもたらしました。
各象限の中身
各象限をさっと解説していきます……
Q1:当時は割高に見えたが、後から考えると実は割安だった
現在のホットスポットです。あらゆるVCは、自社最重要ポートフォリオ企業がまさにこの象限にいると信じさせようとしてきます。確かに該当するケースもありますが、どれらがそうなのかはこれから一緒に確認しましょう。しかし、シリコンバレーの影響力が強まっている現状を踏まえると、これがアセットの価格形成構造に何を意味するかを検証する必要があります。
もし15〜20年前、テクノオプティミストの声が今日の半分以下しかなかったとしたら、過少評価された成長仮定をもとに価格決定されたアセットを保有することで大きな利益を得るチャンスが存在したのでしょうか。当時、アトムからビットへの移行期にいて、コンセンサスよりも先にソフトウェアの浸透速度が高いと読み切っていたことは大きな優位性でした。しかし、こうした信念体系が拡散し、より多くの資本アロケーターが「あなたの思惑以上の成長だ」という態度へ転換すると、いずれ予想が高すぎる状態になります。あるいは少なくとも、その成長予想を直ちに可視化せよという要求自体が不合理になっていきます。
私の見立てでは、今後この特定の象限に該当する企業は過去より減り、それに伴って第2象限の企業が増えることになります。
このゾーンがそれほど魅力的なのは、史上最高の企業群がこの領域に集中しているからです。しばしばこれは、企業の本質的な状態遷移が起きた直後に起こるように思えます。
2015年のAmazon。2019年半ばのTesla。2023年5月のNVIDIA。¹⁴
それとは別に非常に特異な企業群もあります。これらは十数年にわたり一貫して「割高」に見えるが、振り返っても結局は極めて「割安」だった点を特徴としています。
HEICO —— ジェット機の交換部品販売。過去ほぼ20年間、PER が25〜40倍の間で推移してきました。通常この倍率は超高成長企業だけに許される水準です。しかし複合年間成長率は数十年来ずっと20%超を維持しています。
Old Dominion(ODFL) —— トラック輸送会社。評価倍率は25〜30倍であり、同業他社が10〜14倍前後であることを踏まえると高額です。しかし2012年以降、営業利益率とネットワーク密度が持続的に改善したことで、株価値は約20倍に拡大しました。
Constellation Software(CSU) —— 明らかなのは直近でソフト株の売りに直面したことですが、この企業は公開市場で200倍の上昇を果たしており、過去10年はフリーキャッシュフローベースで30〜40倍で取引されてきました。
Monster Beverage(MNST) —— 私見では現代最強級の株と言えるでしょう。
ここでの共通テーマは、長期的な再投資機会と高い追加利益率を備えた企業に対し、コンセンサスは往々にして評価倍率に対して「平均回帰」を前見的に適用してしまう点です(例えば35倍から25倍への収縮)。これにより、再投資マシーンの変換効率が続く限りにおいてでさえ、それらは裏側の純利益の複利効果に常に1ステップ遅れを取ることになります。
第2象限:当時は割高に見え、確かに割高だった
直感的には、AIが特定の企業群がかつて享受していた保護された利益率を蝕む過程で、多くの企業がここの領域へ流入していくでしょう。Cisco が典型例です。インターネットの潮流は正しいものでしたし、Cisco も執行力は完璧でした。売上高は約125億ドルから570億ドルへ拡大し、純利益は2003年に既に1999年のピークを超えました。2000年代を通じ、純利益のCAGRは約14%でした。しかし、株価が2000年3月の高値を回復したのは実に2025年12月になってからでした。¹⁵
このゾーンでは往々にして「方向性は正しい」という議論が蔓延していますが、問題は併存する株価がすでに未来の実績を相当程度先行してディスカウントしていた点です。2000年のMicrosoftはCiscoの穏やか版でしたが、評価倍率が60倍から十余倍へ収縮し、株主は丸10年にわたるリターン機会を失いました。Coca-Cola も同じ物語のノンテック版と言えます。
2020〜2021年にかけて登場した企業群はまさにこの形態の華やかな祭りでした。Snowflake、Zoom、Beyond Meat、Peloton など枚挙にいとまがありません。少しまとめると、ここでの共通ミステイクは相関関係の全連鎖を問い直すのを怠った点にあります。私たちは市場のムーブメントや規模感、そしてその先の将来性に容易に巻き込まれてしまいます。
「インターネットの規模は拡大する」(正解)——「= Cisco が130倍 Forward EPS で買いとする根拠にはならない」
「リモートワークは恒常化する」(部分的正解)——「= Zoom が60倍でも買いとする根拠にはならない」
「Perp 取引が CEX の取引量を蝕む」(正解)——「= dydx がこのカテゴリで勝利するという根拠にはならない」
少なくともここから察せるシグナルがあります。もし楽観的な論理がカテゴリー全体に焦点を当てており、バリュエーションの正当性を総潜在市場(TAM)の曖昧な数字で防御しようとしているならば、分析の観点からは依然として程遠いと言えます。部屋の中の誰かは必ず「今の価格には何が織り込まれているのか」と問う必要があるのです。
第3象限:当時は割安に見え、実際にも非常に安価だった。
正直なところ、ほとんどの読者には最も退屈に見えるかもしれません。しかし不思議なことに、現在たばこセクターが再び脚光を浴び、relevance を獲得しつつあります。S&P500インデックスの創設(1957年)から2003年までで最高のパフォーマンスを残した銘柄はPhilip Morrisでした。しかし、最適な購入タイミングは訴訟禍による嫌悪感が最も peak に達した時期でした。当時の株価はPER約6〜7倍(配当利回りは約9%)まで崩落し、事実上倒産予備軍として価格設定されていました。
このポジションを取ることは難しいです。なぜなら此类の企業は往々にして単調――つまりキャッシュフローはおおむね安定しており、資本コストに対するリターン計算も悪くないためです。しかし、最終的な買い手がエントリーするように促す触媒(カタリスト)をどこまで精密に特定できるかが鍵になります。
2013年のApple――PER約10倍(現金準備金を差し引いても同様です)。当時はiPhoneがハードウェアサイクルの一部であり、やがてコモディティ化されるとみなされていました。Einhorn(そしてIcahn)は、現在では明白と思われる論拠を展開しました。ユーザー囲い込みとエコシステムのロックイン、そしてバランスシートを活用した大量の自己株式買い戻しによるEPS増加です。
2013年のMicrosoft――しばらくの間、次のIBMになるのではないかと思われていました。
2020年のExxon――ダウ工業平均から除外された際に(苦笑)、加速度的な終焉に向けて衰退するというシナリオで価格付けされていました。あれ以来、ダウ入れ替えでExonに代わったSalesforceを約5倍近く上回ってしまいました。
2022年のMeta――前述の一部提及済みです。
ここへ最終的にたどり着く企業には、もう一種類のタイプが存在すると考えています。それは何らかの「絶望」に関わるものです。Philip Morris が当てはまるかもしれませんが(「喫煙は健康に有害だ」という世間の嫌悪感が最も激しかった時)、その他 AMD、Domino's、Carvana なども該当します。2022年末の Solana ももう一つの事例です。Hyperliquid でさえ TGE(トークン生成イベント)時のバリュエーションはかなり割安でした。
このグループにおいて、コンセンサスのエラーは、一時的な感情の状態を新たなファウンデメンタルな現実のように延長して捉える傾向があるように思えます。事情は様々ですが、ここでは嫌悪(たばこ、石油)やトラウマ(FTX 破綻、Meta の2022年通期の低迷)が要因でした。ある意味、この種のアプローチはキャリアリスクの影響を最も受けやすいものです。もし保有することが周囲に対して恥をかくと感じさせるのであれば、それが自身にとってのポジティブなシグナルである可能性があります。
第4象限:割安に見えるが、その安さには理由がある。
此类の事例は数多く存在します。2013年のIBMは現代の典型例と言えます。売上高が年を追うごとに減少し、皮肉なことに多くの投資家を魅了した自社株買いも、振り返れば単なる経営陣が株主資金を使って重力(事業縮小の流れ)に対抗しようとした姿に過ぎませんでした。2021年のIntelもほぼ同様です。この動態についてすでに無数の記事が書かれているため、これ以上の深入りは避けます。
これらを分解してみる
これもまた冒頭の方程式に戻ります。
期待リターン ≈ ファウンデメンタルズの成長 × 評価倍率の変化 (× 配当による中間収益)
マトリックス内の各エントリは、この二項目の間の何らかの張力を表しています。短期間においては評価倍率項目が分散を支配するため、これらの市場が純粋にナラティブによって駆動されているように感じられます。しかし、時間軸を延ばせば、ファウンデメンタルズ項目が主導権を握ります。
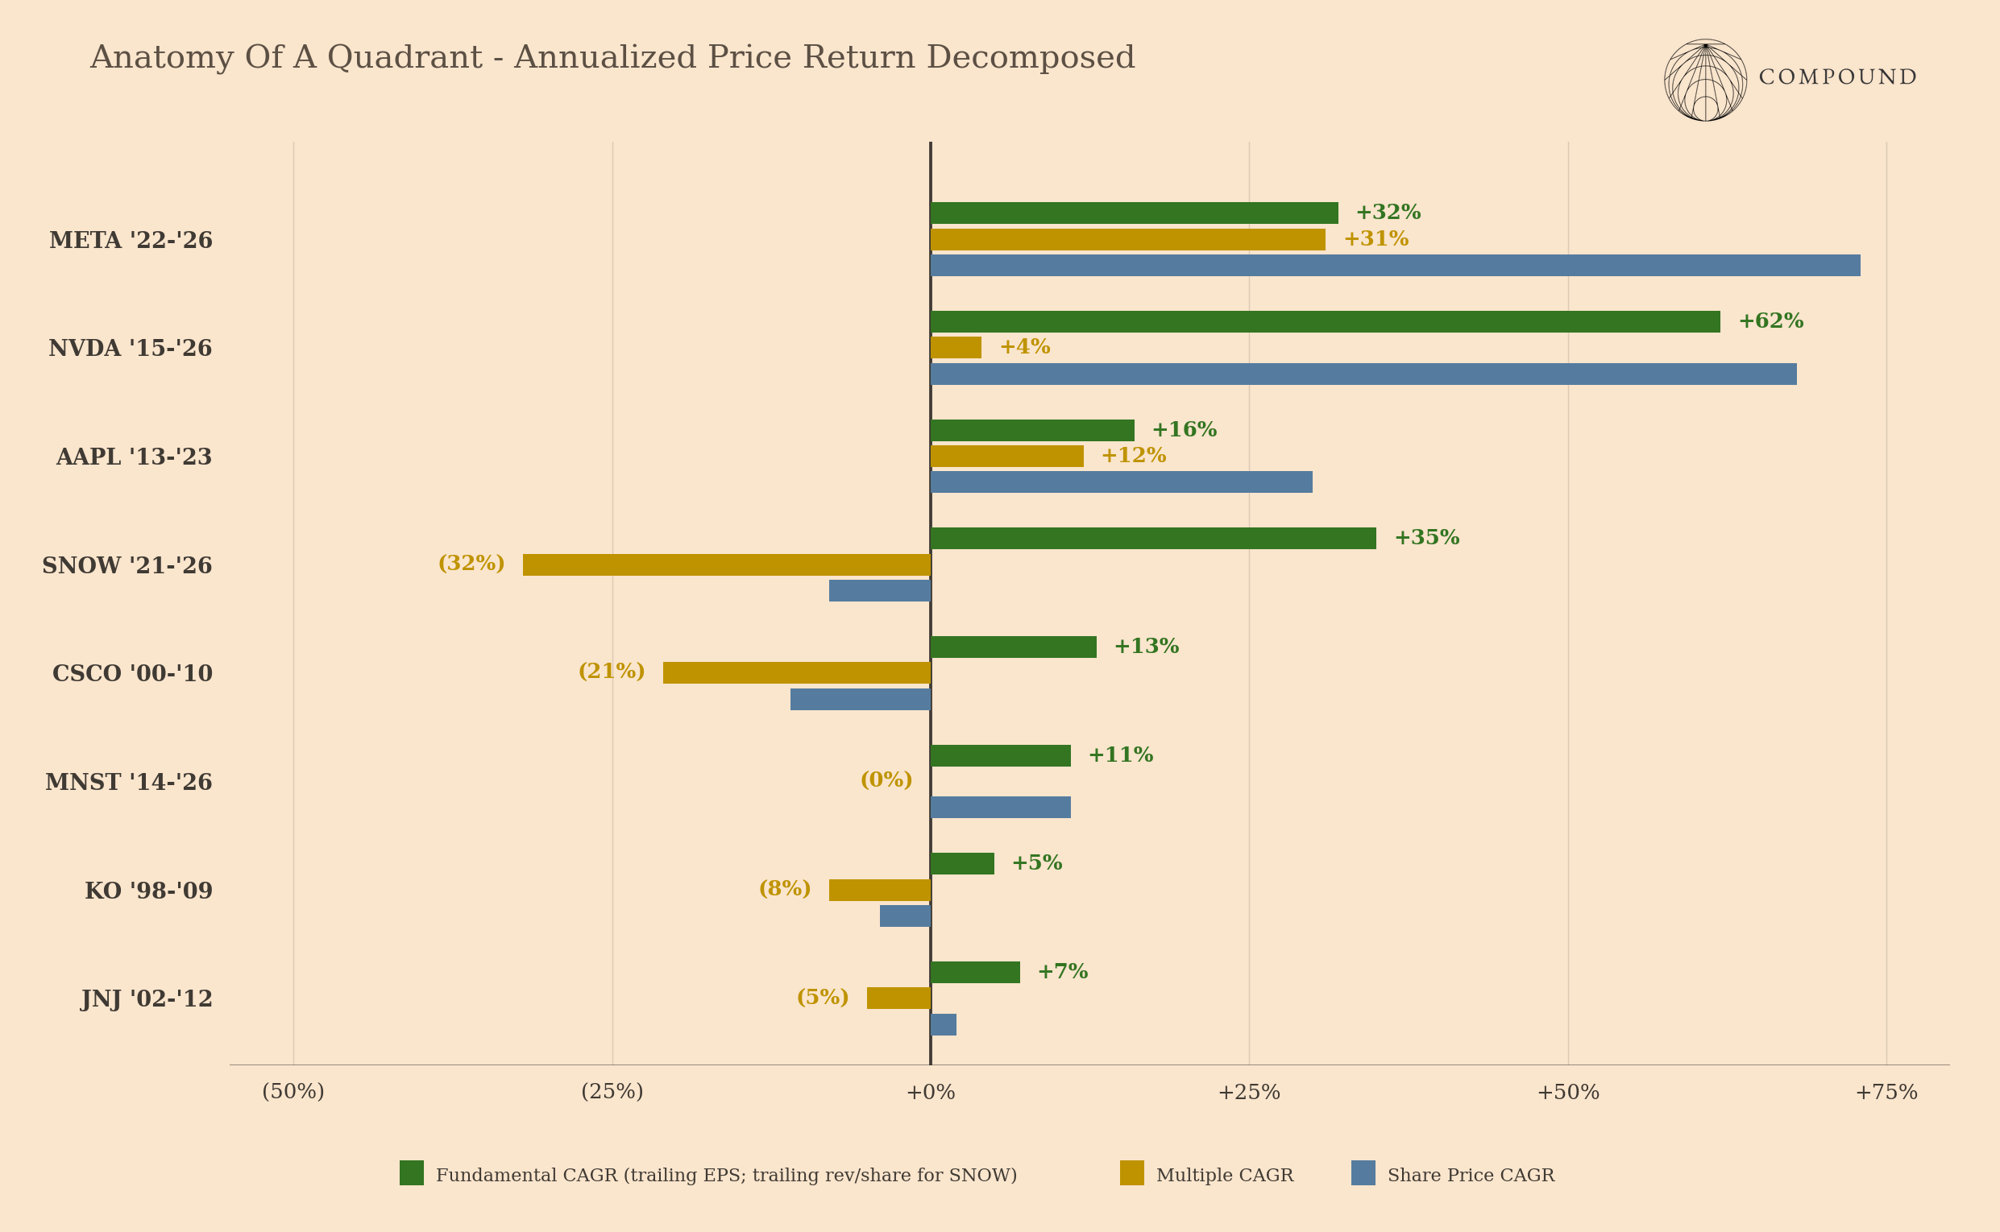
いくつかの観察事項:
純粋に倍率収縮で苦しんだクラスター(2000年頃のCiscoやMicrosoft、2021年頃のSnowflakeやZoomなど)が偶然の結果ではないと考えています。ファウンデメンタルズ寄与はプラスだったものの、倍率の収縮が極めて深刻だった点から、エントリー価格はすでにそれらの実績、あるいはもっと先までの成長を先行してディスカウントしていたことを示唆しています。
NVDA '15 は、この図における最も純粋な利益成長ストーリーです。
利益成長と評価倍率の両方が好転し、莫大なエクセスリターンを生んだケース(Apple '13、Microsoft '13、Meta '22 など)は、まさにこのパターンです。
Coca-Cola や Johnson & Johnson は、当時株式市場全体のCAGRを大幅に上回るパフォーマンスを記録しながら、いわば残酷なまでに“眠り続けた”銘柄群と言えます。
ただし一言添えるなら、たとえ評価倍率が継続的に圧縮されていたとしても、ファウンデメンタルズとしての長期純利益成長が「倍率収縮分のギャップ」を支え続ける限り、アセットは最終的に勝ち残る可能性があるという点です。
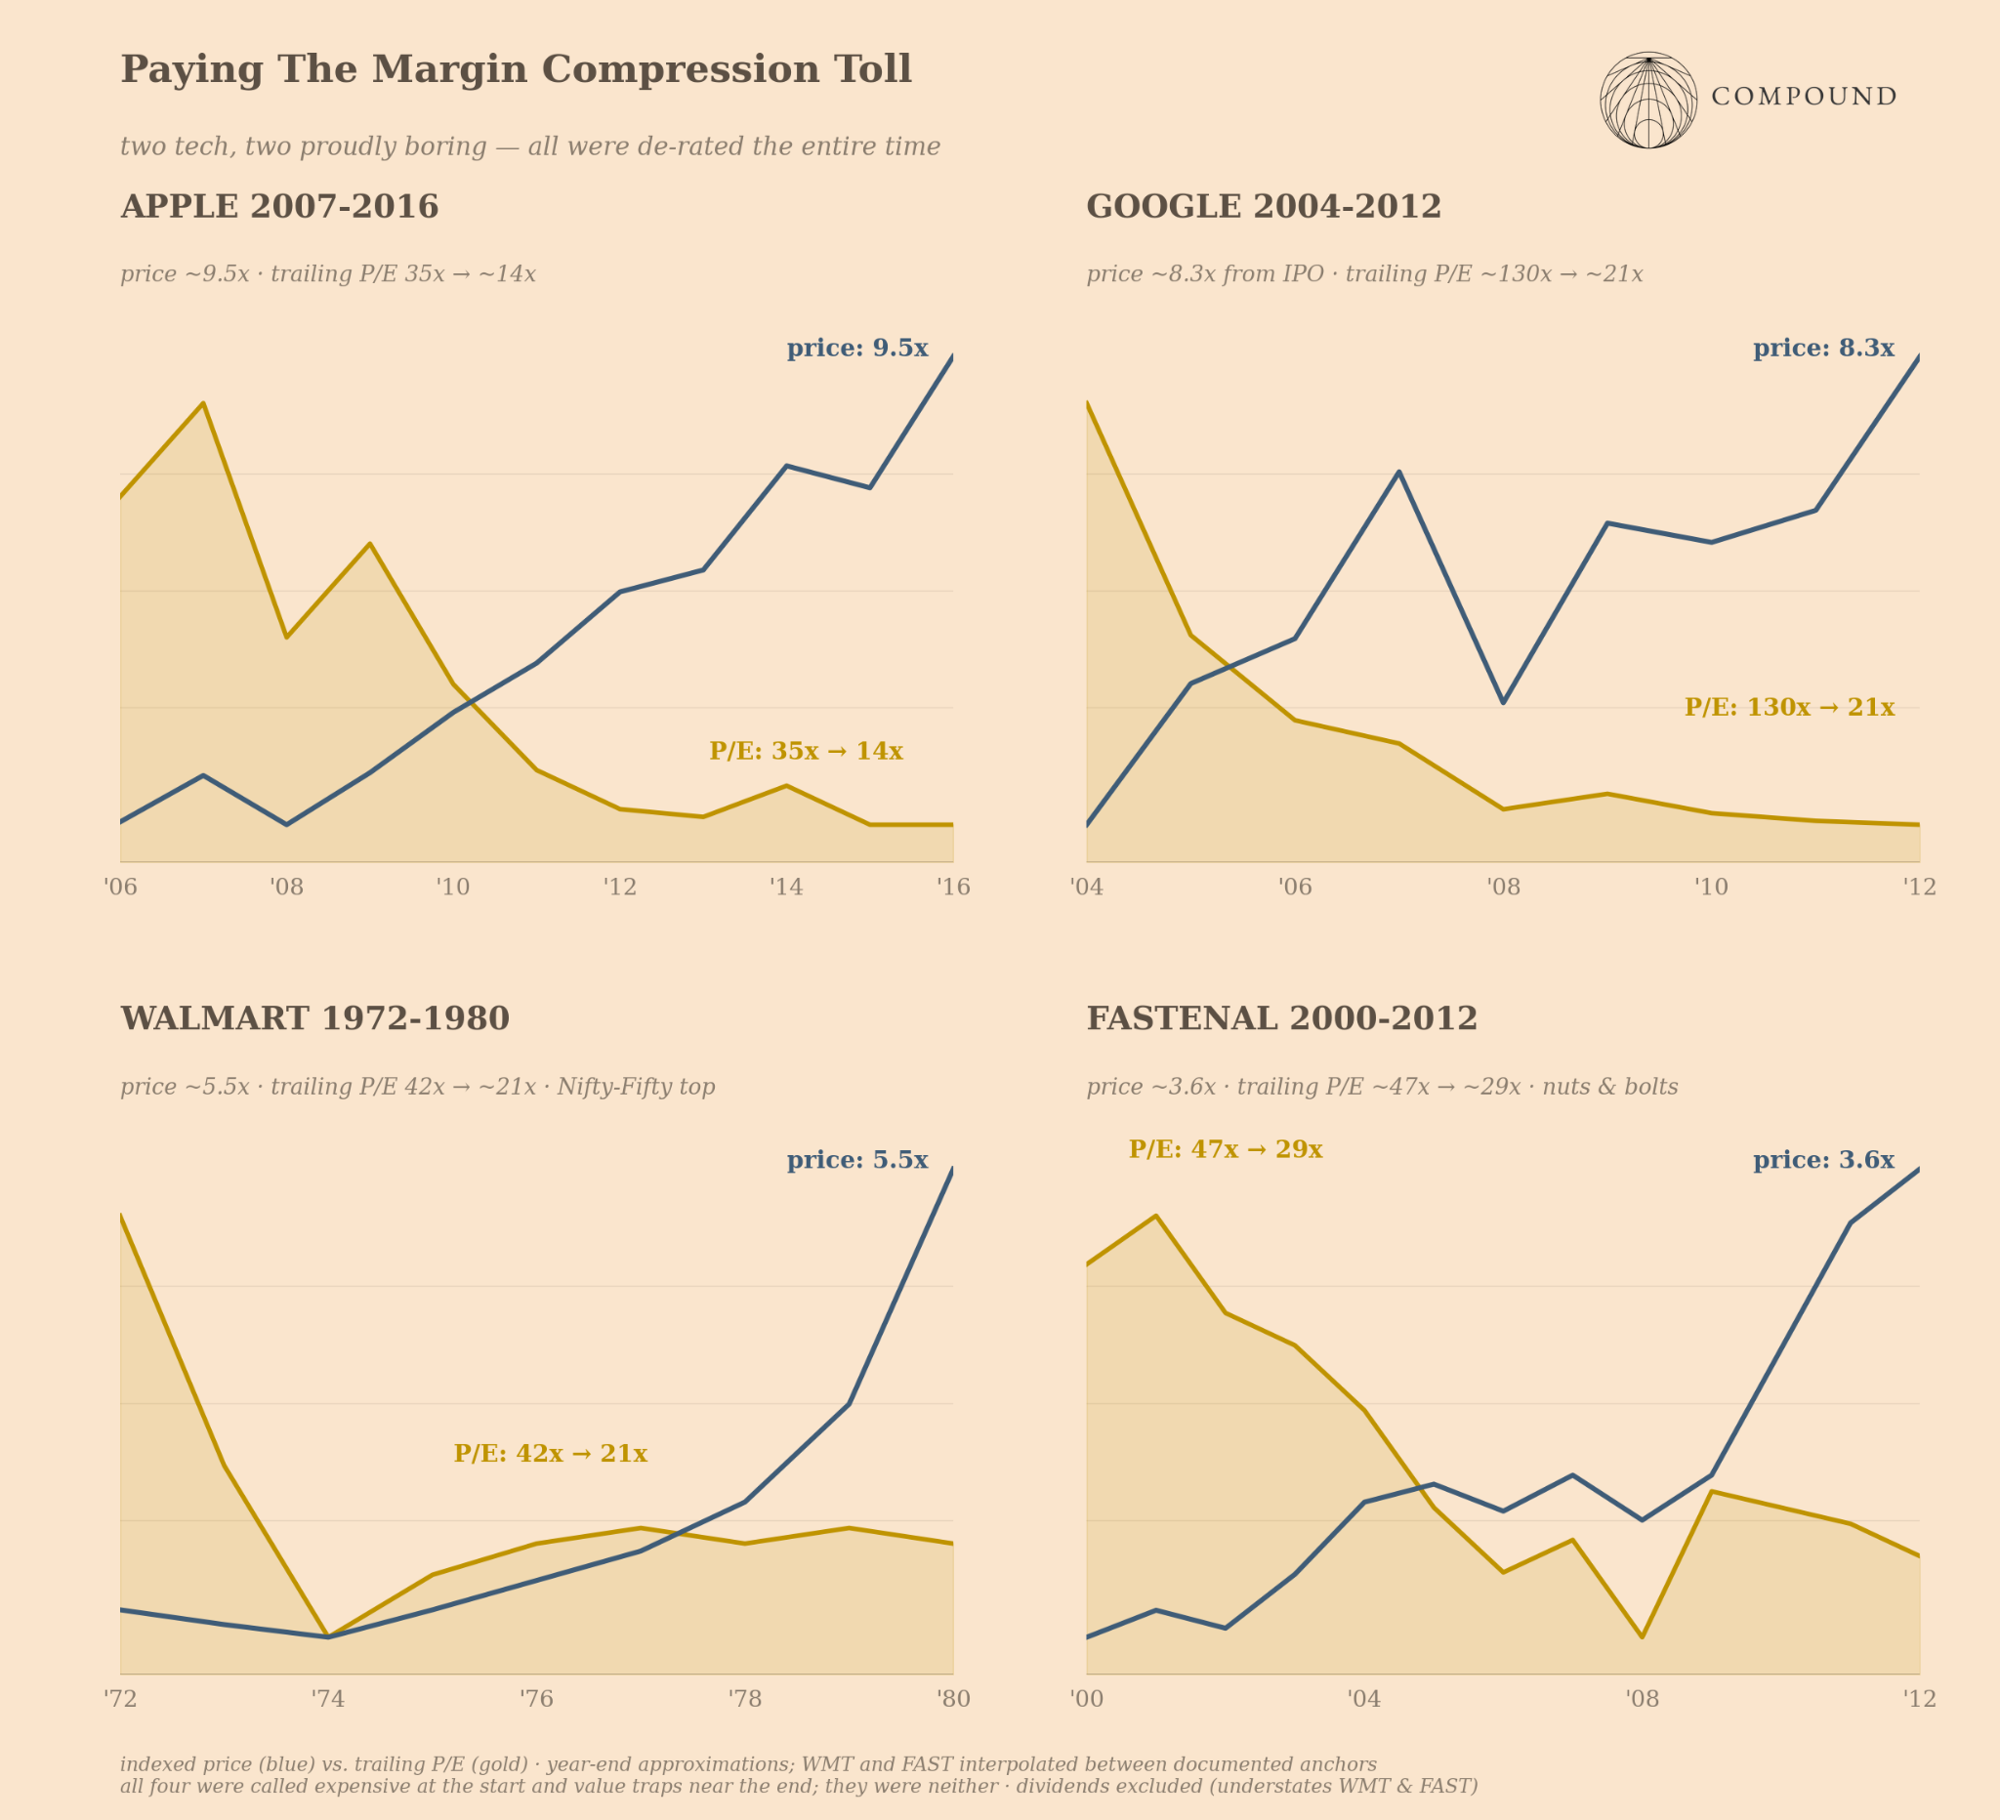
最後に再度強調すべき点は、あらゆるタイプの投資家の一般的なミステイクが、倍率を構成する二つの別個変数を分解し切れず、ただその現れ方が異なるという点です。期間(ダイレクション/久期)については、長期の成長軌道を過小評価する場合と長期の衰退を過小評価する場合という、正反対の方向性のミスが二つあります。質量の属性については、カテゴリ全体の品質を個別のアセットに誤って帰属する場合と、「健全な」アセットに不要な感情的汚名を着せてしまう場合という、やはり正反対の属性判定ミスが二つあります。
この状況は続くのか?
実際、これは加速していくと思っています。人間が判断を下す機会が減り、無限と言っても過言ではないデータを活用できるようになるにつれ、市場はより効率的になると考える向きもあります。しかし私は信じません。変化がないとすれば、市場はむしろ非効率化し、世界はより不安定になっているだけです。知覚と現実のこのズレは、過去の市場環境の名残ではありません。今後5〜10年でこのギャップが拡大しないなら、むしろ驚きます。
市場の構成は、ファウンデメンタルズや成長性がこれまで以上に不透明な企業へシフトしています。伝統的な汎用品工場と、私たちが現在(そして今後)目にしているビジネスモデルは全く異なるものです。現在では、トップ企業の集中度が高まったことにより、インデックス自体も天然に長いダイレクション(久期)を帯びるようになっています。
私が以前記した対流メカニズムは、まさにこのような Q2 および Q3 類型の企業を工業スケールで量産しています。ナラティブのローテーションが進めば、現在の嵐のど真ん中にいる企業は上下両側にオーバーシュートする可能性があります。各ユニットが成熟すれば、また新たな同類の企業群が噴出していきます。
AI は安価なバージョンの業務を同時に潰し上げ、「真の」あるいはより困難なバージョンの価格を引き上げています。フィルタリング可能な要素(倍率、同業他社比較、IR資料、電話会議での感情など)はすべてコモディティ化されました。データドリブンな手法でアルファを生み出すための窓は、そのたびに急速に閉ざされていきます。しかし仮に、誰もが同じレベルで完璧な情報解析レイヤーを持っていると想定するなら、すべての優位性は解読不可能なレイヤー圍繞する意思決定とジャッジにのみ依存することになります。
プライベートマーケットは、これらの企業の中で最も極端なケースのより大きなシェアを吸収しつつあります。これらは継続的な価格付けが行われないため、評価倍率をめぐる議論が一時的に封印されています。
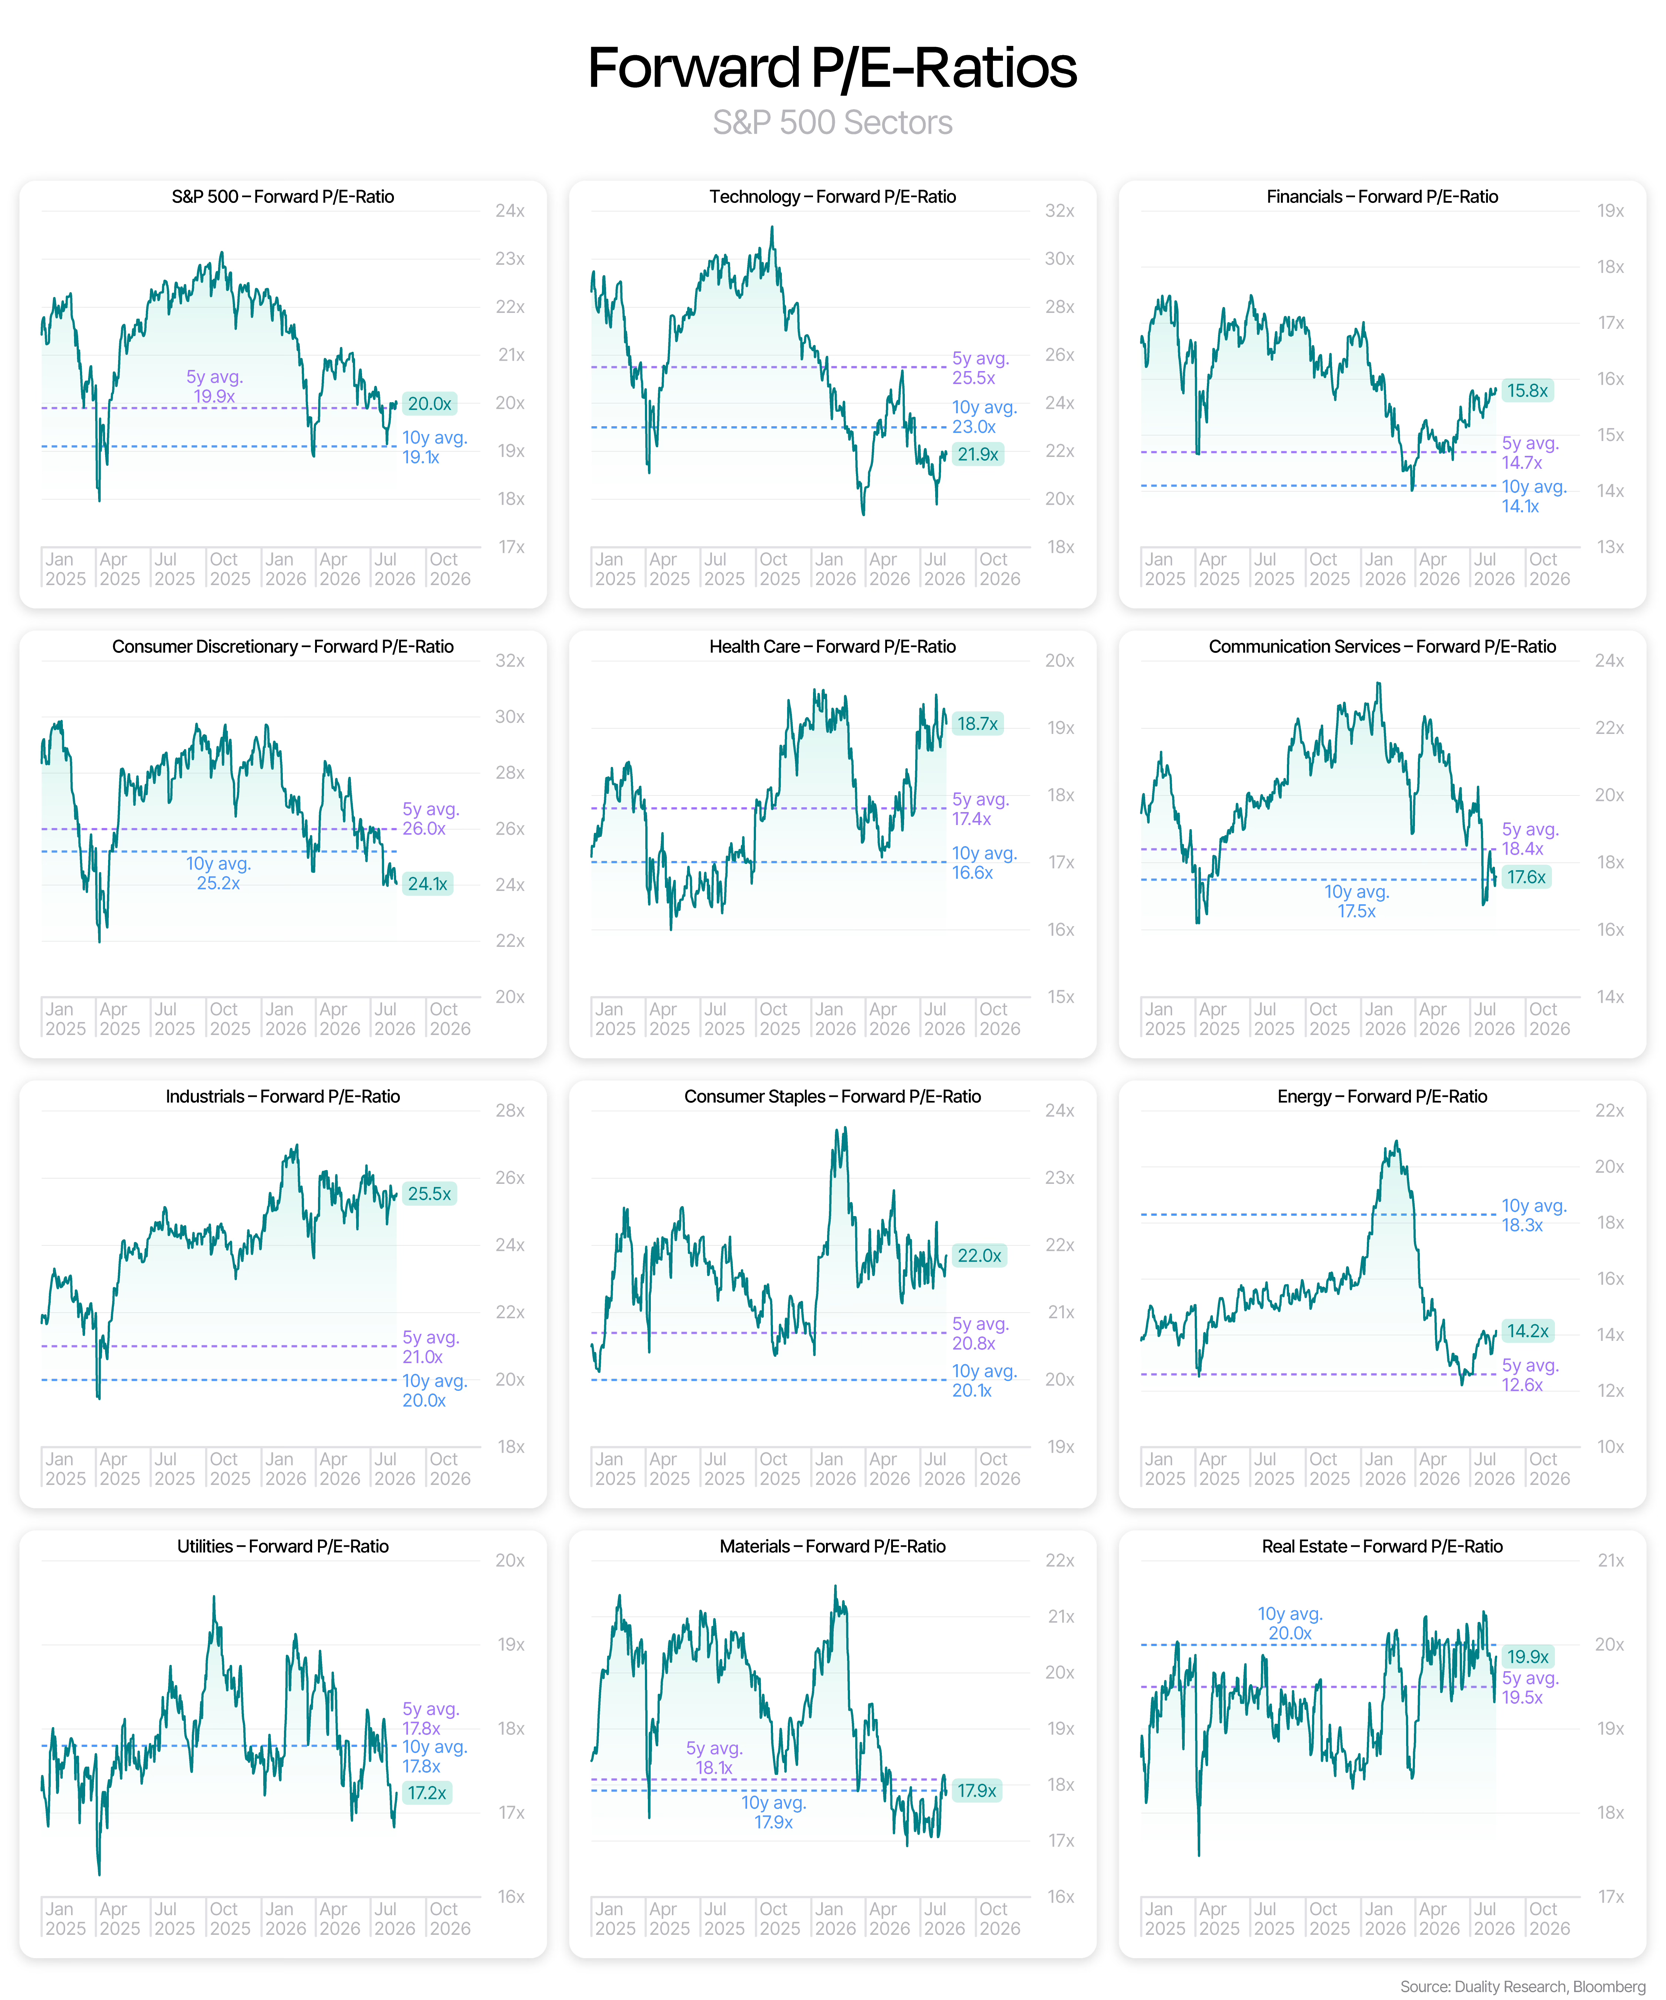
現在が特異な瞬間である理由は数多く存在します。しかしこれを執筆している現時点でも、私は「現代において最大のリスクは、これらの企業が割高に見えることから生じるものだ」という意見に傾倒します。だが本当にそうなのかは確信が持てません。主に、少なくともパブリックマーケットにおいて、これら企業のバリュエーションは歴史的に見ても決して高額ではありませんった。¹⁶ これら企業の純利益は想像を絶するスピードで成長しており、そのため私たちが目撃しているのは実は倍率の低下です。¹⁷ これは朗報です。
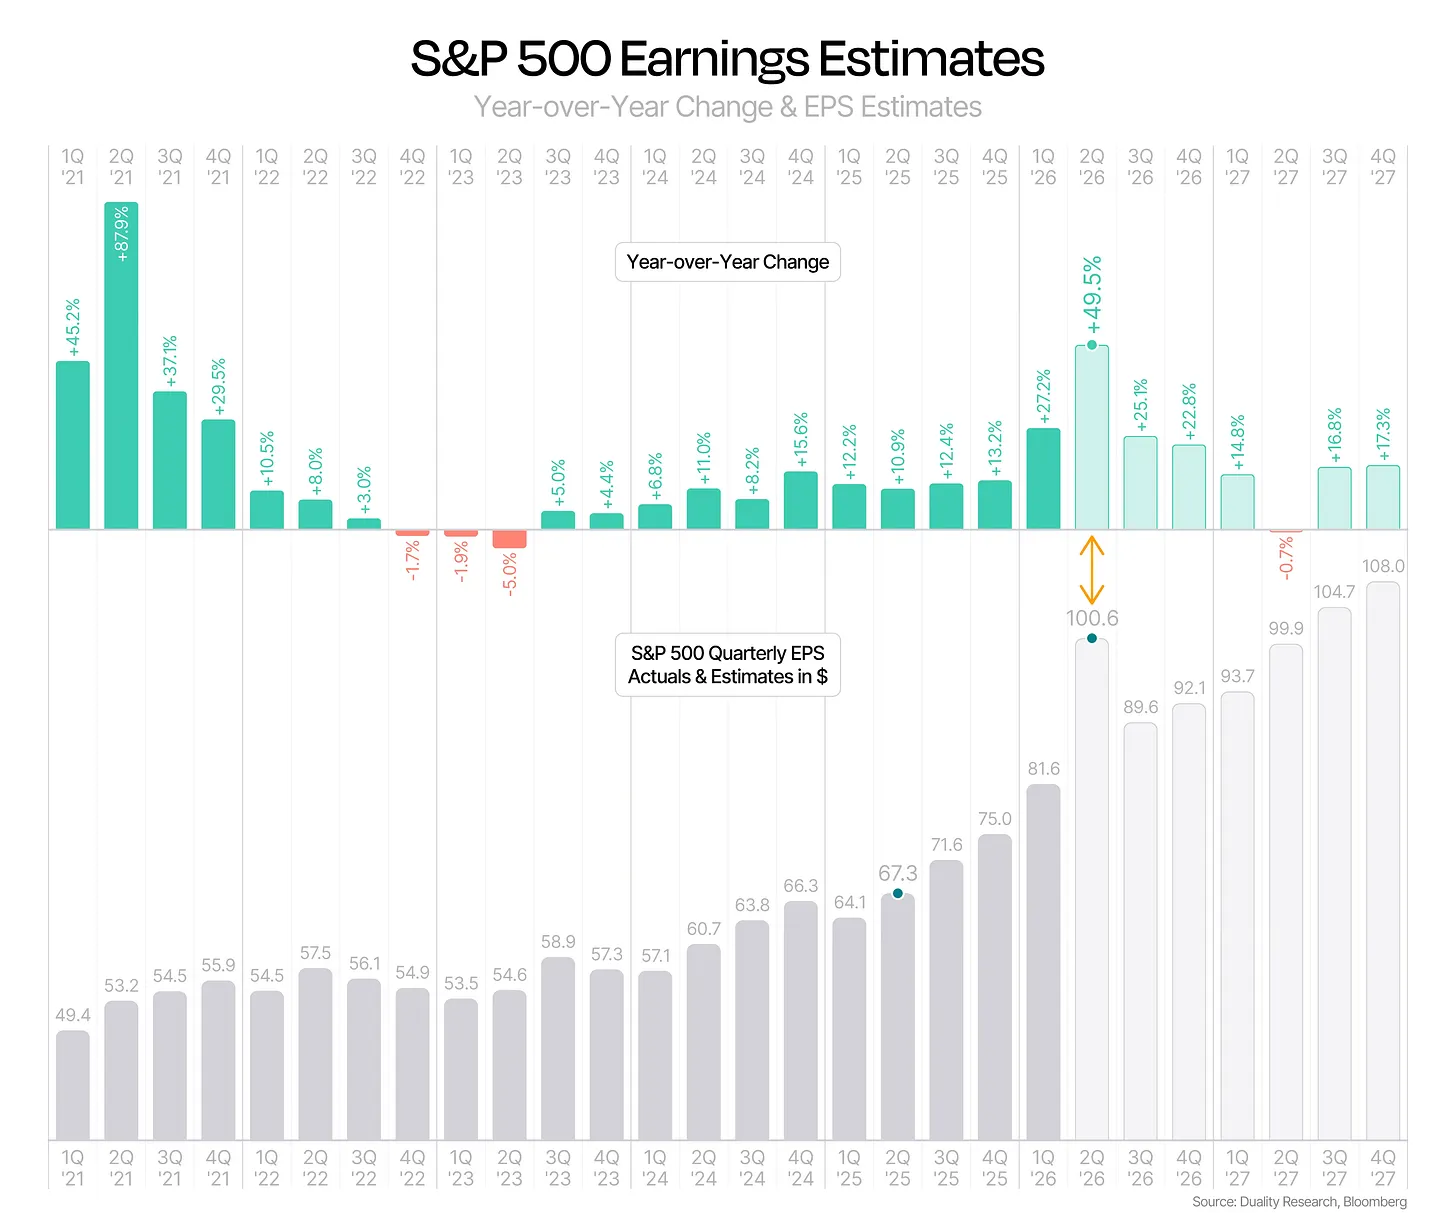
悲しいことに、もし既に成長のピークを通過してしまったらどうなるでしょうか。成長が鈍化しつつある世界において、あなたは倍率拡大を期待しますか?私たちは持続的なGDP成長8%の瀬戸際に立っていると本当に信じていますか?アメリカ史において次にこの水準に達したのがいつだったかご存知ですか?今回は異なるのでしょうか? 私は意図的に挑発的な表現を使いましたが、現実は世界が非常に複雑であり、これからもそうであり続けると思うからです。AI の他にも、外部では無数の出来事が進行しています。
著名な創業者、投資家、メディアブランド、哲学者のそれぞれが、あるナラティブを増幅させるインセンティブを持っています。「評価リスク(すなわちQ1)を引き受けることが、現代という新ゲームにおける必須条件である」という主張です。これによって資金流動は促進されます。人々は「我々はインテリジェンスの民主化を進めている」といったフレーズを吐露できるようになります。これはいわゆる最終的なチキンゲームにおける賭け金を引き上げます。しかし一方で、チェス盤はモーメンタム投資寄りへシフトさせます。SaaS のようなデジタルネイティブな事業ではなく、物理世界の制約やサプライチェーンを語っている場合、これははるかに脆いゲームとなります。この複雑な体系には大量のレバレッジと長期の前提が埋め込まれています。タイミングや規模にわずかな停滞が生じても、全体のチェーンに甚大な影響を及ぼします。
全てが順調に進む可能性ももちろんあります。それが最も理想的な結末です。しかし、私たちが迎えるのがヒステリックな過熱状態であろうとディストピア的な展開であろうと、市場のパス・デペンデンス性の性質を考えれば、5年後や10年後に振り返った時、私たちは[ある]企業が[特定の]远期倍率で取引されていた姿をほぼ間違いなく笑い飛ばすことになるでしょう。唯一の疑問は、それがどのような種類の笑いなのか……
半熟りの思考(Half-awake Thinking)をお読みいただきありがとうございました。もっと続きを読む場合は購読してください。興味がなければ購読する必要はありません。
mike、jmo、BR へのフィードバックに感謝します。考えを整理する助けとなりました。
免責事項:
本サイトの内容は教育および情報提供を目的としています。記載された内容は証券または権利の売却または購入に関する勧誘または申し込みを構成するものではありません。専門的なアドバイスに代わるものではありません。投資にはリスクが伴い、元本が損なわれる可能性があります。
1.「本質的により明るい」とは、地球から見た見え方にかかわらず、実際に光度が高いことを指します。
2.若干誇張を入れました。なぜなら大手機術企業の多くはファウンデメンタルズが常に優秀だからです。
3.米国およびカバー13の国際市場のうち12ヶ国で成立しています。
4.Ken French データベース
5.最も有名なのがベン・グレアムとウォーレン・バフェットです。バフェットは毎年投資家がオクラホマの街へ巡礼してウォーレン・バフェットの講話を聞くという伝統を作りました。
6.新興世界における護城河を問われた際、サムが規模(スケール)概念から話し始めたのは偶然ではありません。「卓越したインテリジェンスは任意のプロダクトから他の任意のプロダクトへ移行可能です。ネットワーク効果は今でも競争優位の源泉です。経済規模と最も安価なコンピューティングクラスターを構築する能力は、依然として競争優位です。」
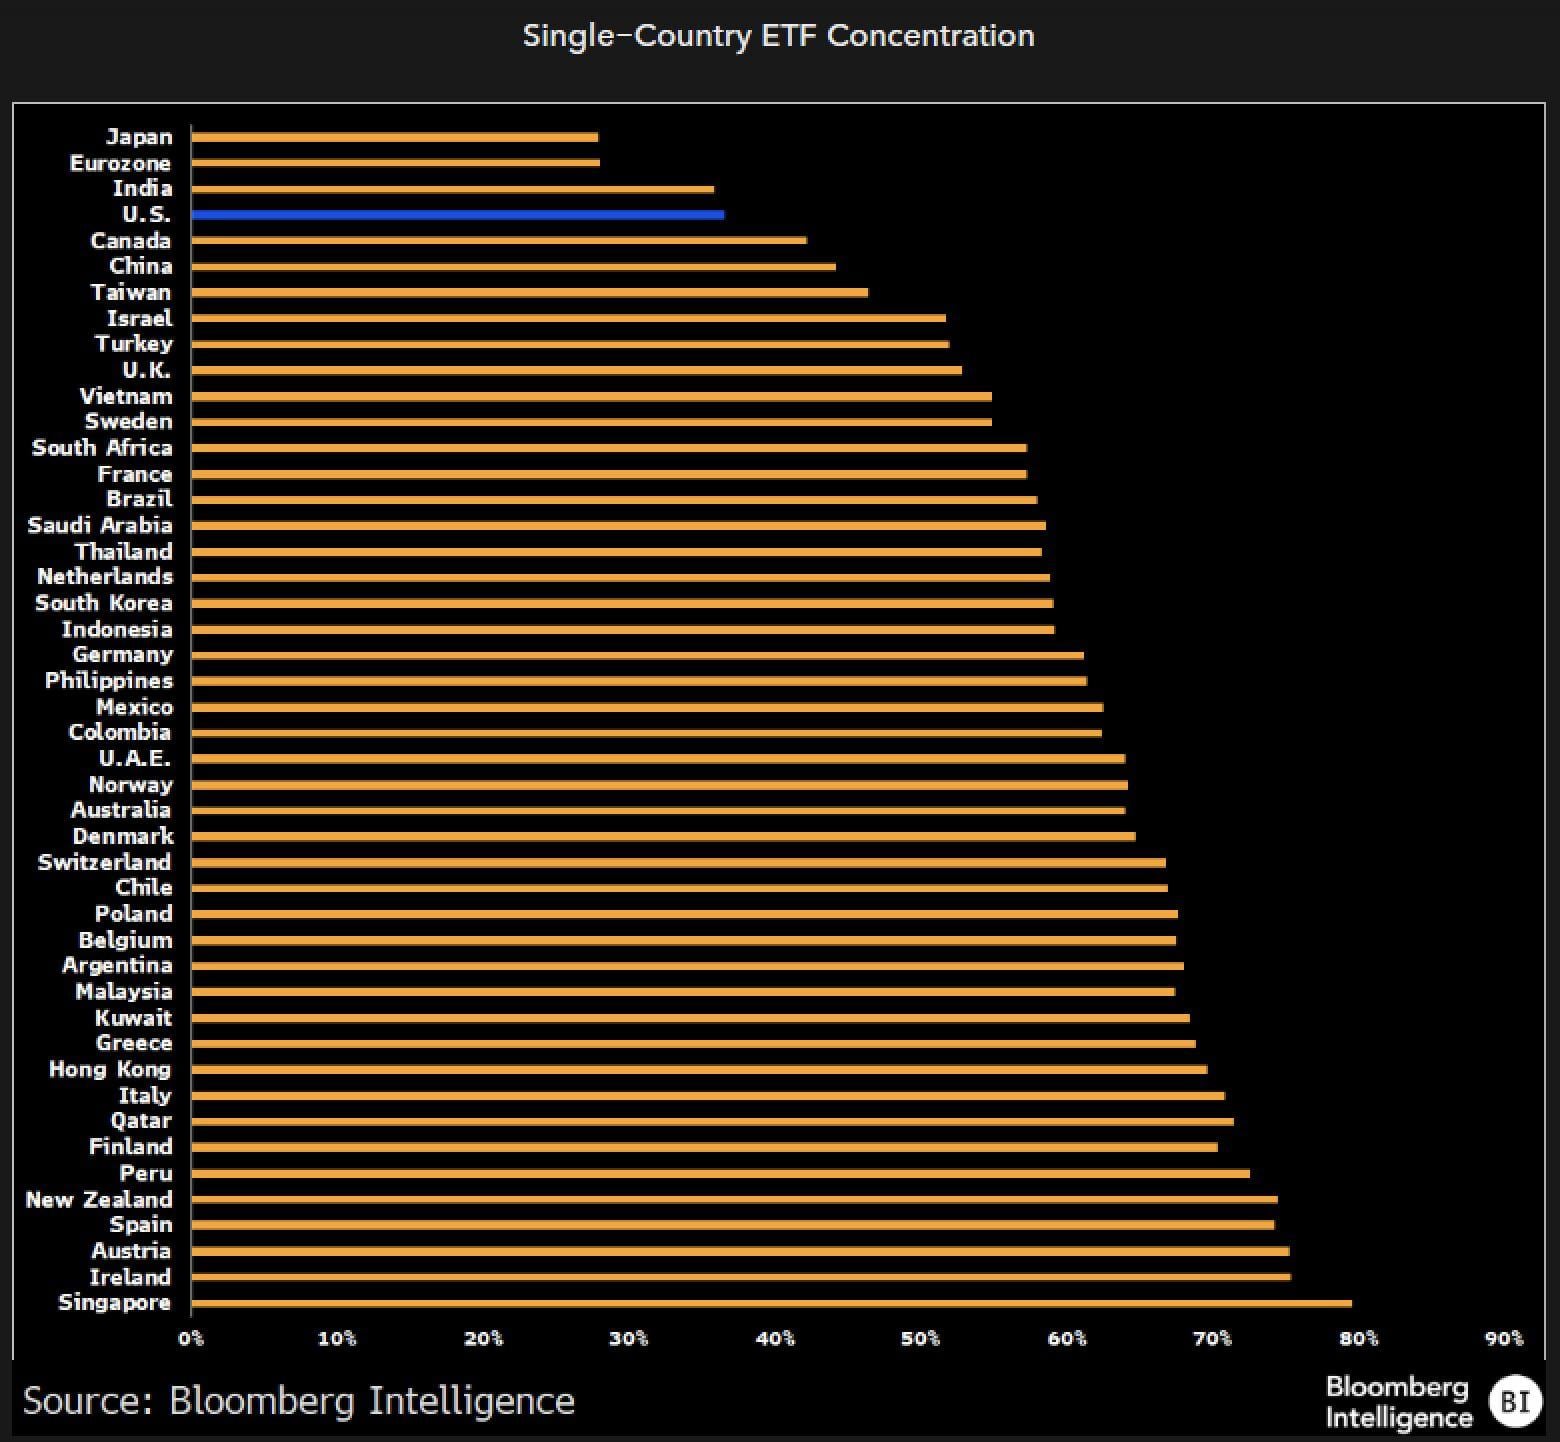
7.注意すべきは、一定の臨界点を越えると、成長が続いていたとしても市場が大数の法則によりこれらのメガキャップ企業の倍率をディスカウントするようになる点です。NVDA ですでにこれを目撃していると私は考えています。
8.現在ではやや時代遅れの議論になっています。
9.少し冗談ですが、80/20の法則は広く認められていますが、私たちが目撃しているのは企業が毎年50%以上の従業員を解雇している様子ではありません。
10.これは関連する2本のツイートのリンクです。この広範な議論と繋がるものだと感じました。
11.過去15年でNVDAのみを持っていればよかったと言うのは今となっては簡単ですが、まさにその点が本題です。15年後には「あの時に____のみを持っていればよかった」と言われることになるでしょう。
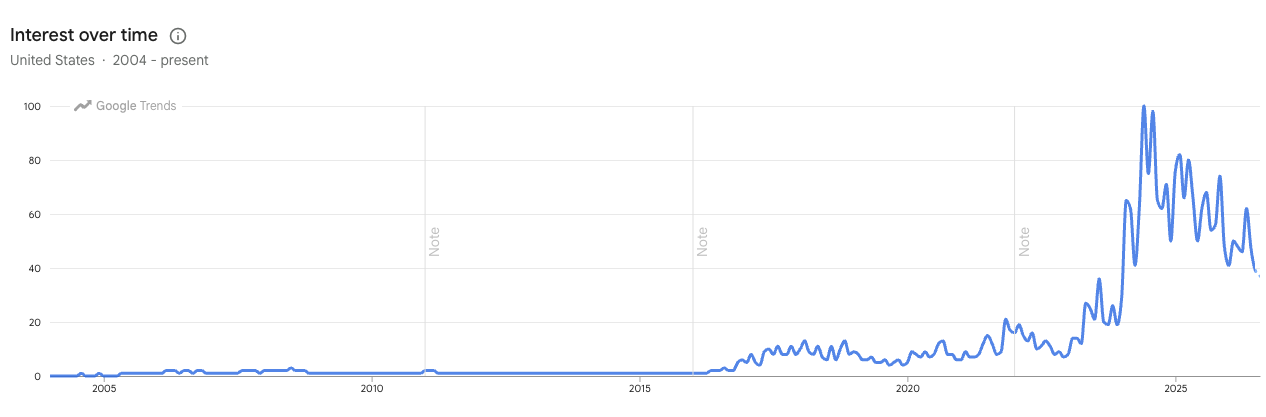
12.だからこそ、相場は往々にして「良い」ニュースの周辺で天井を打ち、「悪い」ニュースの周辺で底を打つ現象が見られるのです。
13.同氏が初めて爆発的なデータセンター向けガイダンスを出した際、株価は2倍に跳ね上がり、静的な倍率は異常に見えました。
14.当時ですら、時価総額はバブル最高値の約40%程度に留まっていました。
15.簡略化のため概略を記載しています。
16.NVDA は2024年7月から先月末まで実行力が誰もが期待した通りだったにもかかわらず、ほぼ2年間横ばいで推移していました。














