ゴールドマン・サックス リサーチレポート解説:S&P500指数、来年年末に最高8700ポイントへ上昇予想。AI投資の方向転換が4つの主要テーマを創出
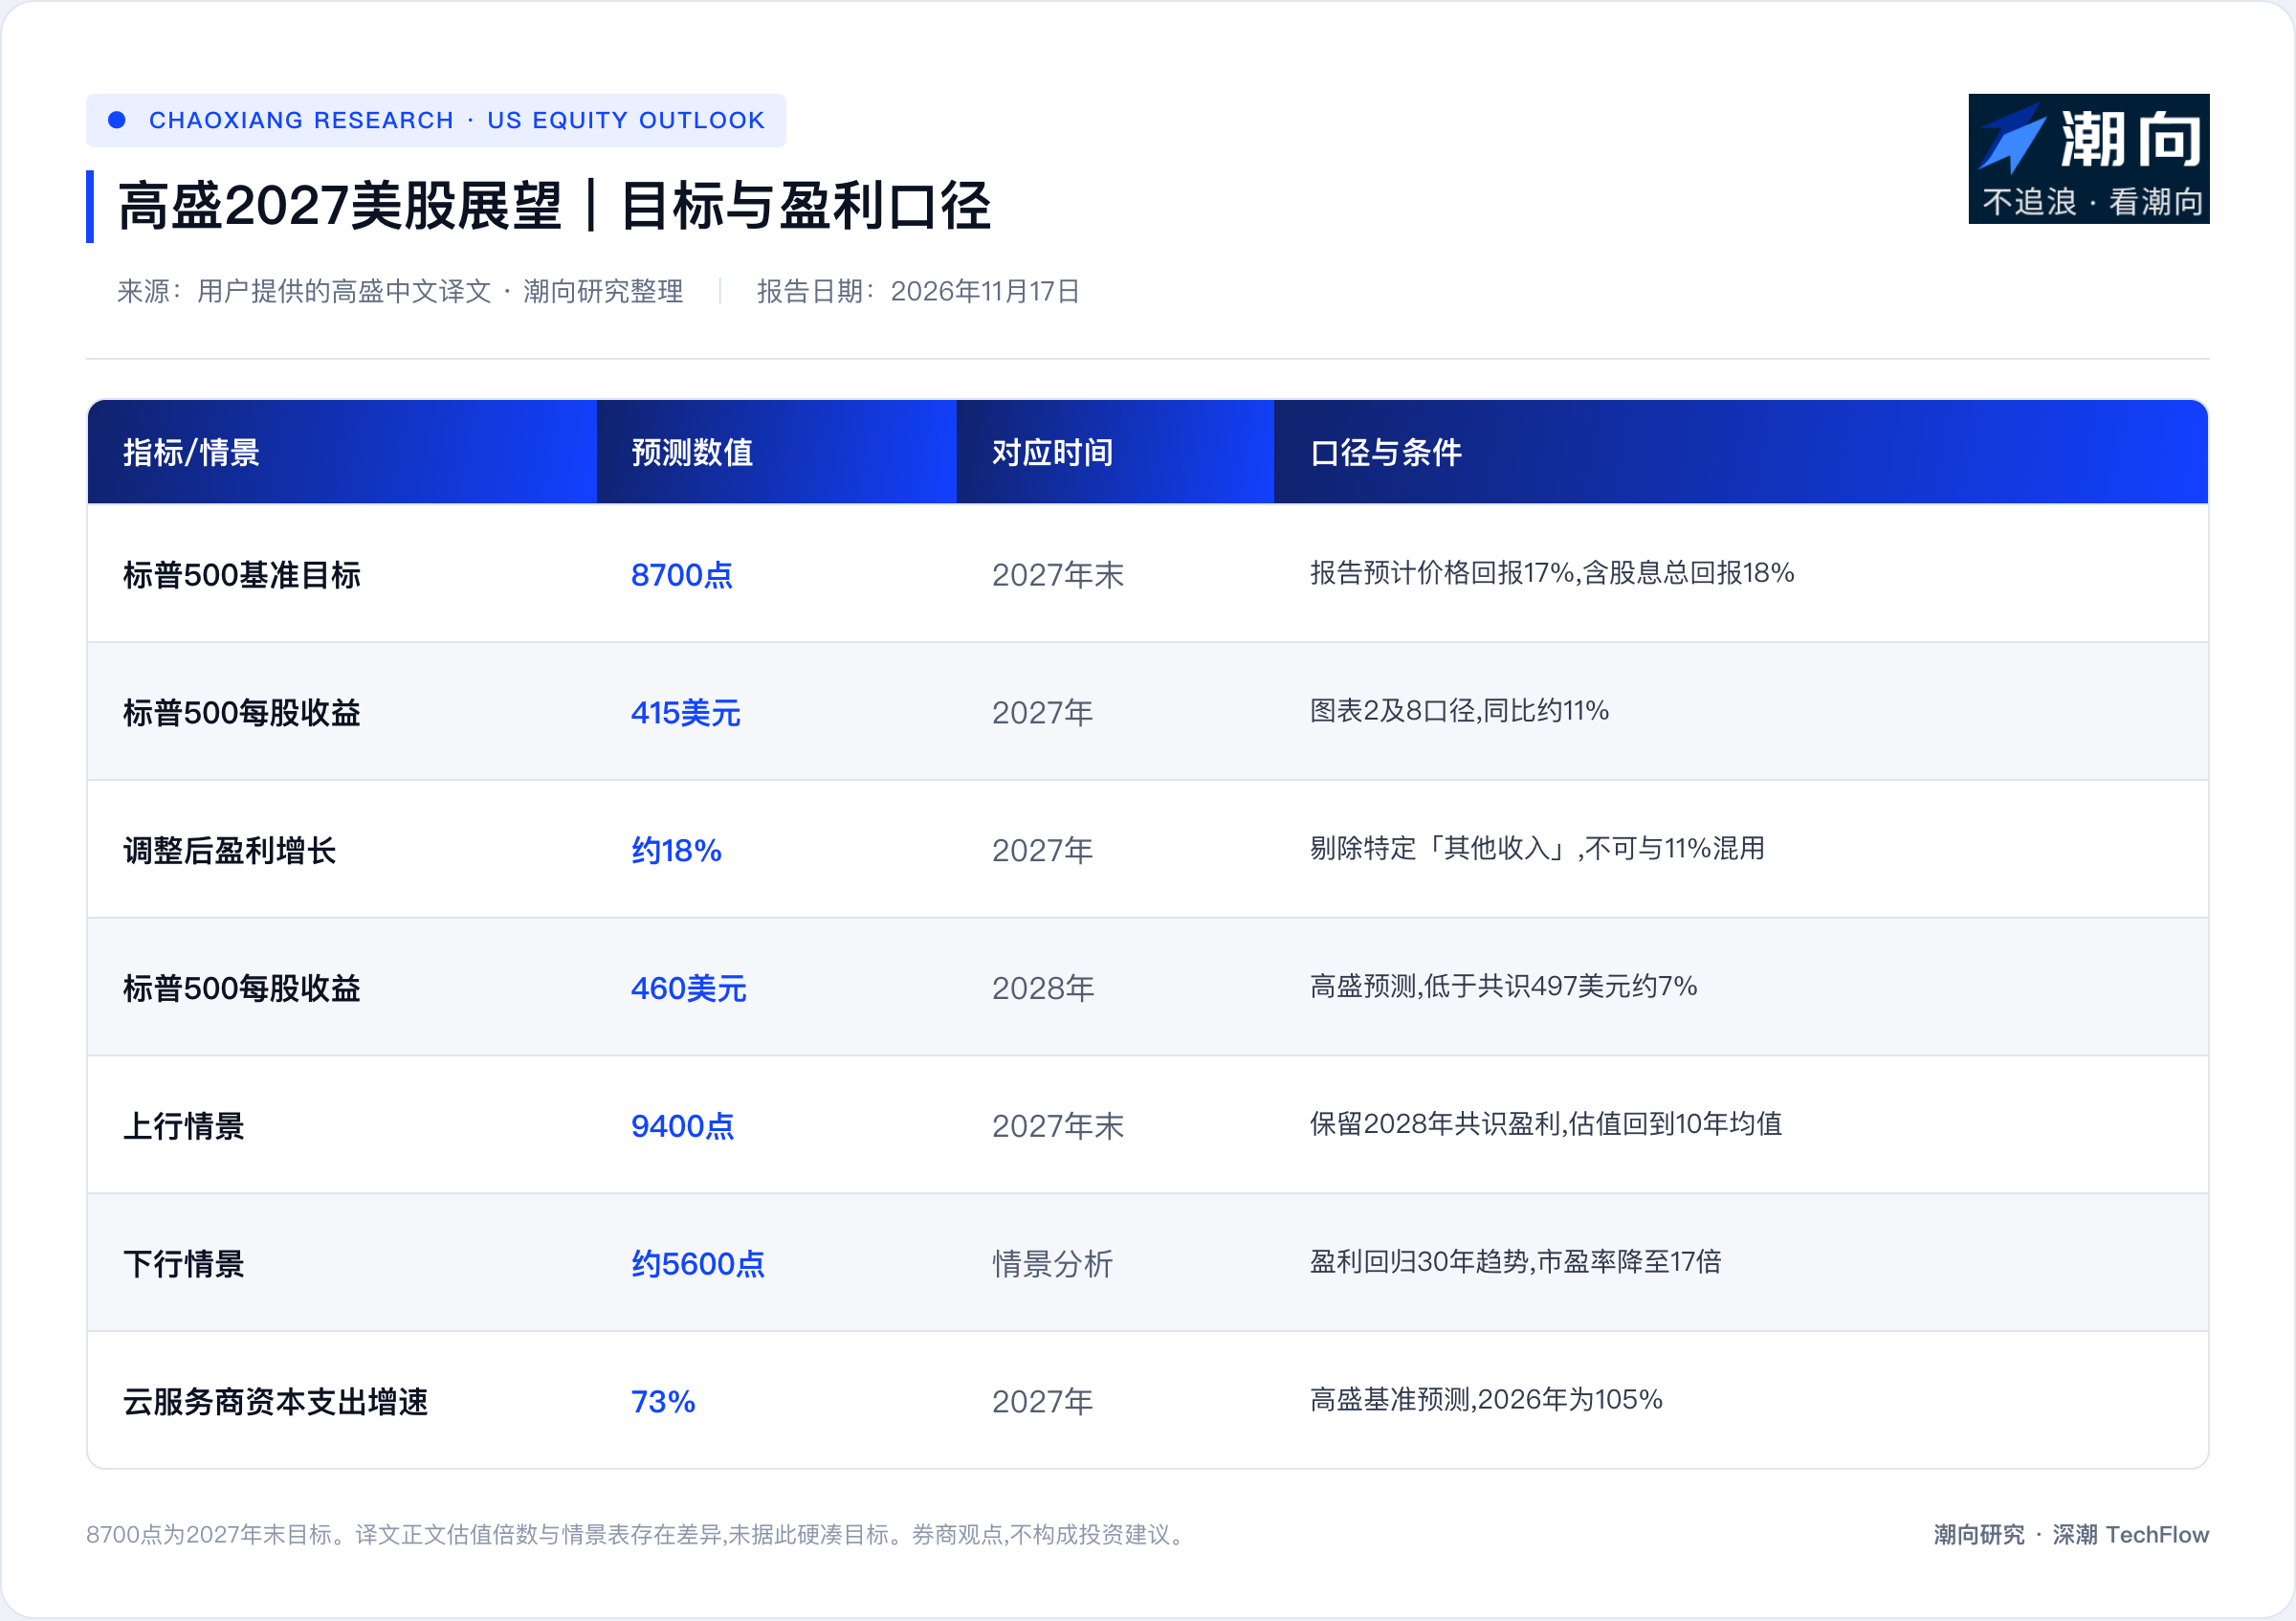
米国株式市場の超強気相場は終息していないものの、熱狂は静かに中盤戦に移行している。ゴールドマン・サックスは2026年11月17日に発行した『2027年米国株式市場展望』の中で、健全な経済土台と持続的なAI投資がS&P500指数を2027年末までに8700ポイントまで押し上げるとの見通しを示した。この目標値は来年でも約17%の上昇余地があることを意味する。しかしAI向け資本支出の伸び率が頭打ちを迎えるにつれ、市場のテーマはインフラ整備競争から、着実な収益化への注目へとシフトしている。
利益成長の鈍化、PER18倍がバリュエーションの下限を支える
2026年の米国株は利益急増主導相場だった。しかし、このような異常とも言える高い成長率を来年に再現することは困難だろう。
ゴールドマン・サックスの米国株式戦略チームは、S&P500指数のEPS(1株当たり利益)成長率が2026年の約30%から2027年には大幅に減速し11%になると予測している。テクノロジー大手が投資により得た追加収入を除いても、コア利益成長率は約18%にとどまる。
一方で、バリュエーション面では相対的に安全性が見える。S&P500の12ヶ月先行PERは2026年に19%縮小し、現在では過去10年平均ラインに接する付近の18倍前後まで低下している。
ゴールドマン・サックスが設定する8700ポイントという目標値は、2028年益予想にPER18倍を乗じて導き出されたものである。高金利環境とAIの展開に関する二重の不確実性を背景に、ゴールドマン・サックスは市場がシステム的なバリュエーション拡大を見せるのは難しいとみている。来年の相場は文字通り利益成長によって牽引される必要がある。
AIリレーのバトンタッチ、計算インフラからアプリケーション収益化へ
このAIフィーバーにおける最大の資金提供者は、資金投入のリズムを緩めている。
過去数年間、米国株の超過収益の大部分はAIインフラ分野に由来していた。ゴールドマン・サックスの試算によれば、単に超大規模クラウド事業者の資本支出のみが、2026年の市場全体の利益成長に12ポイント分寄与した。
転換点は2027年に訪れる。資本支出の絶対額が膨らむにつれ、前年同期比成長率は105%から73%へと急減すると見込まれる。巨大投資に伴う償却負担が利益を蝕み始めている。2028年までに及ぶと、クラウド事業者の資本支出がS&P500連名企業の利益に及ぼす純粋な悪影響は5ポイントに達する可能性もある。
資金の流れが変わった。インフラ関連株の期待感が既に過度に織り込まれていることから、ゴールドマン・サックスはリレーの次の段階へ視線を向けるよう提案している。AI技術を實質的に収益化したり、生産性向上に活用したりできる企業が新たな注目の的となるだろう。技術的破壊リスクを回避するため、ゴールドマン・サックスは特に固定資産が多く物理的属性を持つ実体ベースの生産性受益株に注目している。
企業のレバレッジ再顕現、自社株買いの一貫企業の希少価値が浮上
過熱するAI投資は将来の利益期待を早期に消化するだけでなく、企業のレバレッジ比率を静かに引き上げている。
ゴールドマン・サックスのクレジットストラテジストは、米国のインベストメントグレードおよびハイイールド債券の発行規模が2027年に2兆8000億ドルに達すると予測している。クラウド事業者は貸借対照表内の大量借り入れに加え、多大なオフバランスシート上のリース契約および購入義務を抱えている。
レバレッジを高めてインフラ整備を進める代償として、株主への還元キャッシュフローが大幅に圧迫されている。S&P500連名企業の自社株買い成長率は第3四半期に足踏みしており、自社株買い利回りは1.4%まで低下し、不況期以外の期間で過去20年ぶりの安値をつけた。
企業全体のキャッシュフローが一般的に逼迫する環境下、「自社株買いの一貫企業」が真の希少資産となっている。ゴールドマン・サックスは強調する。強力なフリーキャッシュフローを有し、引き続き自己株式を解約し続けている企業が、成長鈍化するマクロ環境において超過収益力を発揮すると。
成長の中に宝石を探し、防衛型資産で変動性をヘッジ
市場全体の利益成長率が二桁の限界に陥るとき、市場の傾向は間違いなく内在的な成長を維持できる銘柄へと傾斜するだろう。
ゴールドマン・サックスは、長期的な実需成長の特徴を備えた成長株に期待を寄せている。具体的な業種配分としては、エネルギーインフラと運輸セクターを挙げている。エネルギーインフラは今後わずかしか存在しない、来年こそ利益加速が実現する数少ないセクターだ。運輸セクターは、想定外のマクロ経済的上振れが生じた場合、極めて優れた景気敏感反応を提供する可能性がある。
防衛策もまた不可欠である。市場全体の利益が特定銘柄に偏りすぎていることは、米株市場の上に懸かる刃ともいえる。ゴールドマン・サックスは、割安感が出ているヘルスケアおよび一部の生活必需品セクターを用いて守りを固めるよう提案している。ミッドキャップ株は利益がすでに先食いされておらず、PERも比較的低水準にあり、メガキャップ株のリスクを分散する理想的な選択である。
本稿はTechFlowが第三者証券会社のリサーチレポートを整理・解説したものである。文中に引用されている格付け、目標価格、利益予想および関連する判断はすべて当該証券会社アナリストの見解であり、同社所属機関の立場のみを表すものであり、TechFlowの意見を表すものではなく、また何らの投資助言をも構成するものではない。
市場にはリスクが存在する。決定は自律的に行うこと。本稿はあらゆる証券の売買根拠とするべきものではない。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo