クラウド資本支出は減速せず、スケジュールは変更|モルガン・スタンレー最新レポート解説
11月15日、モルガン・スタンレーはクラウドサイド半導体およびレガシーストレージに対し、一連の格付けを引き下げた。レポート冒頭では、これらの格付け引き下げが投資家から異議を唱えられたことを認めている。
その対応は非常に直接的だ。需要は依然として堅調である。しかし「クラウドCAPEXの減速」がデータ上で顕在化する段階で取引を行うのでは、バリュエーション調整は既に完了しているだろう。
本レポートはQ&A形式を採用しており、投資家から最も集中して寄せられている4つの疑問に回答している。業界見通しは引き続き「魅力的」と評価されている。業界全体は楽観的だが個別銘柄については先にポジションを整理する――これが本稿全体の基本スタンスである。
レポートは4人のアナリストによって署名されている。
Daniel Yen、Charlie Chan。
Daisy Dai、Ethan Jia。
投資家は本当に何を問うているのか
4つの質問は、どれ一つとっても鋭いものである。
第1の問い:モンタージュ・テクノロジーの利益予想引き下げの根拠は妥当か。第2の問い:マルチプルの圧縮根拠は何か、触媒はどこにあるのか。
第3の問い:サーバーおよびCPUの出荷予測は改訂されたのか。需要がこれほど強いにもかかわらず、なぜ今局面でアクションを起こすのか。第4の問い:なぜCXMTと南亚科技を買い付け評価のまま維持するのか。
レポートは各項目に対して一つずつ回答を示している。4つの回答を繋ぎ合わせると、本稿のコアメッセージである「需要そのものは間違っていないが、タイミングを誤った」という結論に辿り着く。
早期のポジション整理による格付け引き下げ
これまでに2本のレポートが発表されている。1本はクラウドサイド半導体の成長が頭打ちになった点を指摘し、もう1本はレガシーストレージの価格決定力がピークアウトしたとするものであった。本稿はそれに対するフォローアップの質疑応答である。
格付け引き下げの対象となったのは、クラウドサイドへの業務暴露度が集中している企業群と、レガシーストレージ関連企業という2つのカテゴリである。前者の売上高はサーバーのデプロイメント動向に連動し、後者はストレージ価格の変動に連動する。
クラウドサイド分野においては、Aspeedがサーバー管理チップを、モンタージュ・テクノロジーがメモリインターフェースチップを手掛けている。レポートは2027年におけるRCD出荷想定を、より保守的に改訂した。
RCDはメモリモジュール上のレジスタード・クロックス・ドライバーである。それは単一サーバーにおける「構成要素」、すなわち一台あたりの価値額を指す。レポートによれば、この部分での機会はまだ残っているという。
レガシーストレージ分野では、Phison(群聯電子)の格付けは「売越し」に変更された。Winbond(華邦電子)、Macronix(旺宏電子)なども同批次で調整されており、時期は11月10日および11日に集中している。
レポートは格付け引き下げを業界全体の下落要因として扱っていない。需要面が依然として堅調であることを再三強調し、第3四半期の業績も当期の支出額を確認させるものとなっている。変化しているのは判断のタイミングだけである。
同社の立場を一言で要約すると、「減速傾向が数値データで確認されて初めてアクションを起こそうとすると、バリュエーション調整は既に進行している」ということである。したがって、可視化する前にポジションを整理するのであり、事後ではない。
需要は変わらず、変わったのは納入時期である
本文中で最も重要な二つの数値は、いずれもタイムラインに関係するものである。
一つ目は5GWである。米国担当チームは約5GW分の新たな容量追加計画を2028年から2029年に延期した。レポートの算定によれば、これは当初の見込まれていた2028年分新規容量の約2割に相当する。
二つ目は資本支出の見通しである。スーパースケールベンダーの支出予測は変動していない。2027年で1兆6000億ドル、2028年で1兆8000億ドルだ。
この二つの数値を比較すれば、その意図は明確である。導入意図は持続しているものの、設備の調達やデプロイメントのタイミングはさらに判別が困難になっている。受注は遅れるかもしれないが、消滅することはない。
レポートは予想引き下げを3つの不確実性によるものと位置づけている。すなわち調達タイミング、プラットフォームの切替、サプライチェーンの実行能力である。同時に、2027年向けのRCD出荷想定はやや保守的過ぎる可能性があることも認めている。
この記述は特筆すべきものだ。想定が保守的過ぎるとは、上振れ余地が残されていることを意味する。顧客からの発注やデプロイメントが、現在の想定よりも順調に進めば、この部分的な減衰分は回復するはずである。
第3四半期決算シーズンがようやく終盤を迎えた状況だ。レポートは、現時点が少し多めにリスクを織り込むのに適した局面だと考えている。その根拠は、中間選挙実施後の政策実行における不確実性である。
レポートはさらに一つの注意点も示している。資本支出への意向と、実際の資本支出実行は別次元の問題だ。前者は会社ガイダンスで把握し、後者は設備調達とデプロイメント実績で確認する必要がある。
レガシーストレージにおける価格決定力の低下
レガシーストレージにおける問題点は需要そのものではなく、価格水準と収益性が持続可能かどうかにかかっている。
上昇局面において、固定価格に基づく長期契約はメーカーによる迅速な値上げを可能にする。しかし需要が減退すると、こうした契約がもたらす保護効果は次第に薄れていく。
レポートの原文では、「供給逼迫感が収束するにつれ、価格設定と収益性の持続可能性については再検証が必要である」とされている。同社が更新した需給モデルは、2028年に向けて需給が正常化していく方向を示唆している。
その結論はバリュエーション・マルチプルに帰結する。正常化する前に低いマルチプルを適用するのが筋であり、ピーク益性が頂点を回って下落してから調整を行うべきではないのだ。
この判断を支える別の観測点もある。利益予想の上振れが波及する企業数の拡大が頭打ちになりつつあることだ。2028年向けのサーバー生産量の見通しは確実に低下している。
この二つの要素を組み合わせると、成長率の継続的な伸長に対する自信は後退する。それが同社がまずバリュエーション側に着手し、その後収益側に対応する原因である。
残存する2社、それぞれの異なるロジック
レポートはCXMTと南亚科技に対して買い付け評価を維持している。両社を保有評価とした根拠はそれぞれ異なる。
CXMTには三重の成長ドライバーが存在する。製造設備の拡張、現地調達、技術プロセスへの移行である。経営陣は、顧客が関連するエンタープライズ製品向けにすでに2027年分の製造能力予約を終えていると明らかにしている。
DDR5メモリ供給はいまだに逼迫状態にある。これがCXMTを買い評価維持とした二つ目の理由である。
南亚科技はプロセス技術の進化とDDR5への移行軌道に支えられている。DDR5はすでに同社の売上約1割を稼いでおり、この経路により他社のDDR4サプライヤーとの差別化が進んでいる。
レポートはニーマーク(利基)ストレージ市場に対して構造的な見方を持っている。供給ベースがより小さく、価格がわずかな需給変化に対して感受性が高いこと。またAI需要への直接なビジネス露出も相対的に小さいことだ。
この記述は表裏一体である。市場弾力性はここから生まれる一方、脆弱性もまたここから由来する。
両社とも依然としてメモリアイトームの波と向き合わなければならない。大きな違いは、CXMTに残りの成長ドライバーが存在し、南亚科技がより明確な技術移行パスを描いている点にある。
カバレッジ・リストの中で、誰が買い評価を維持しているか
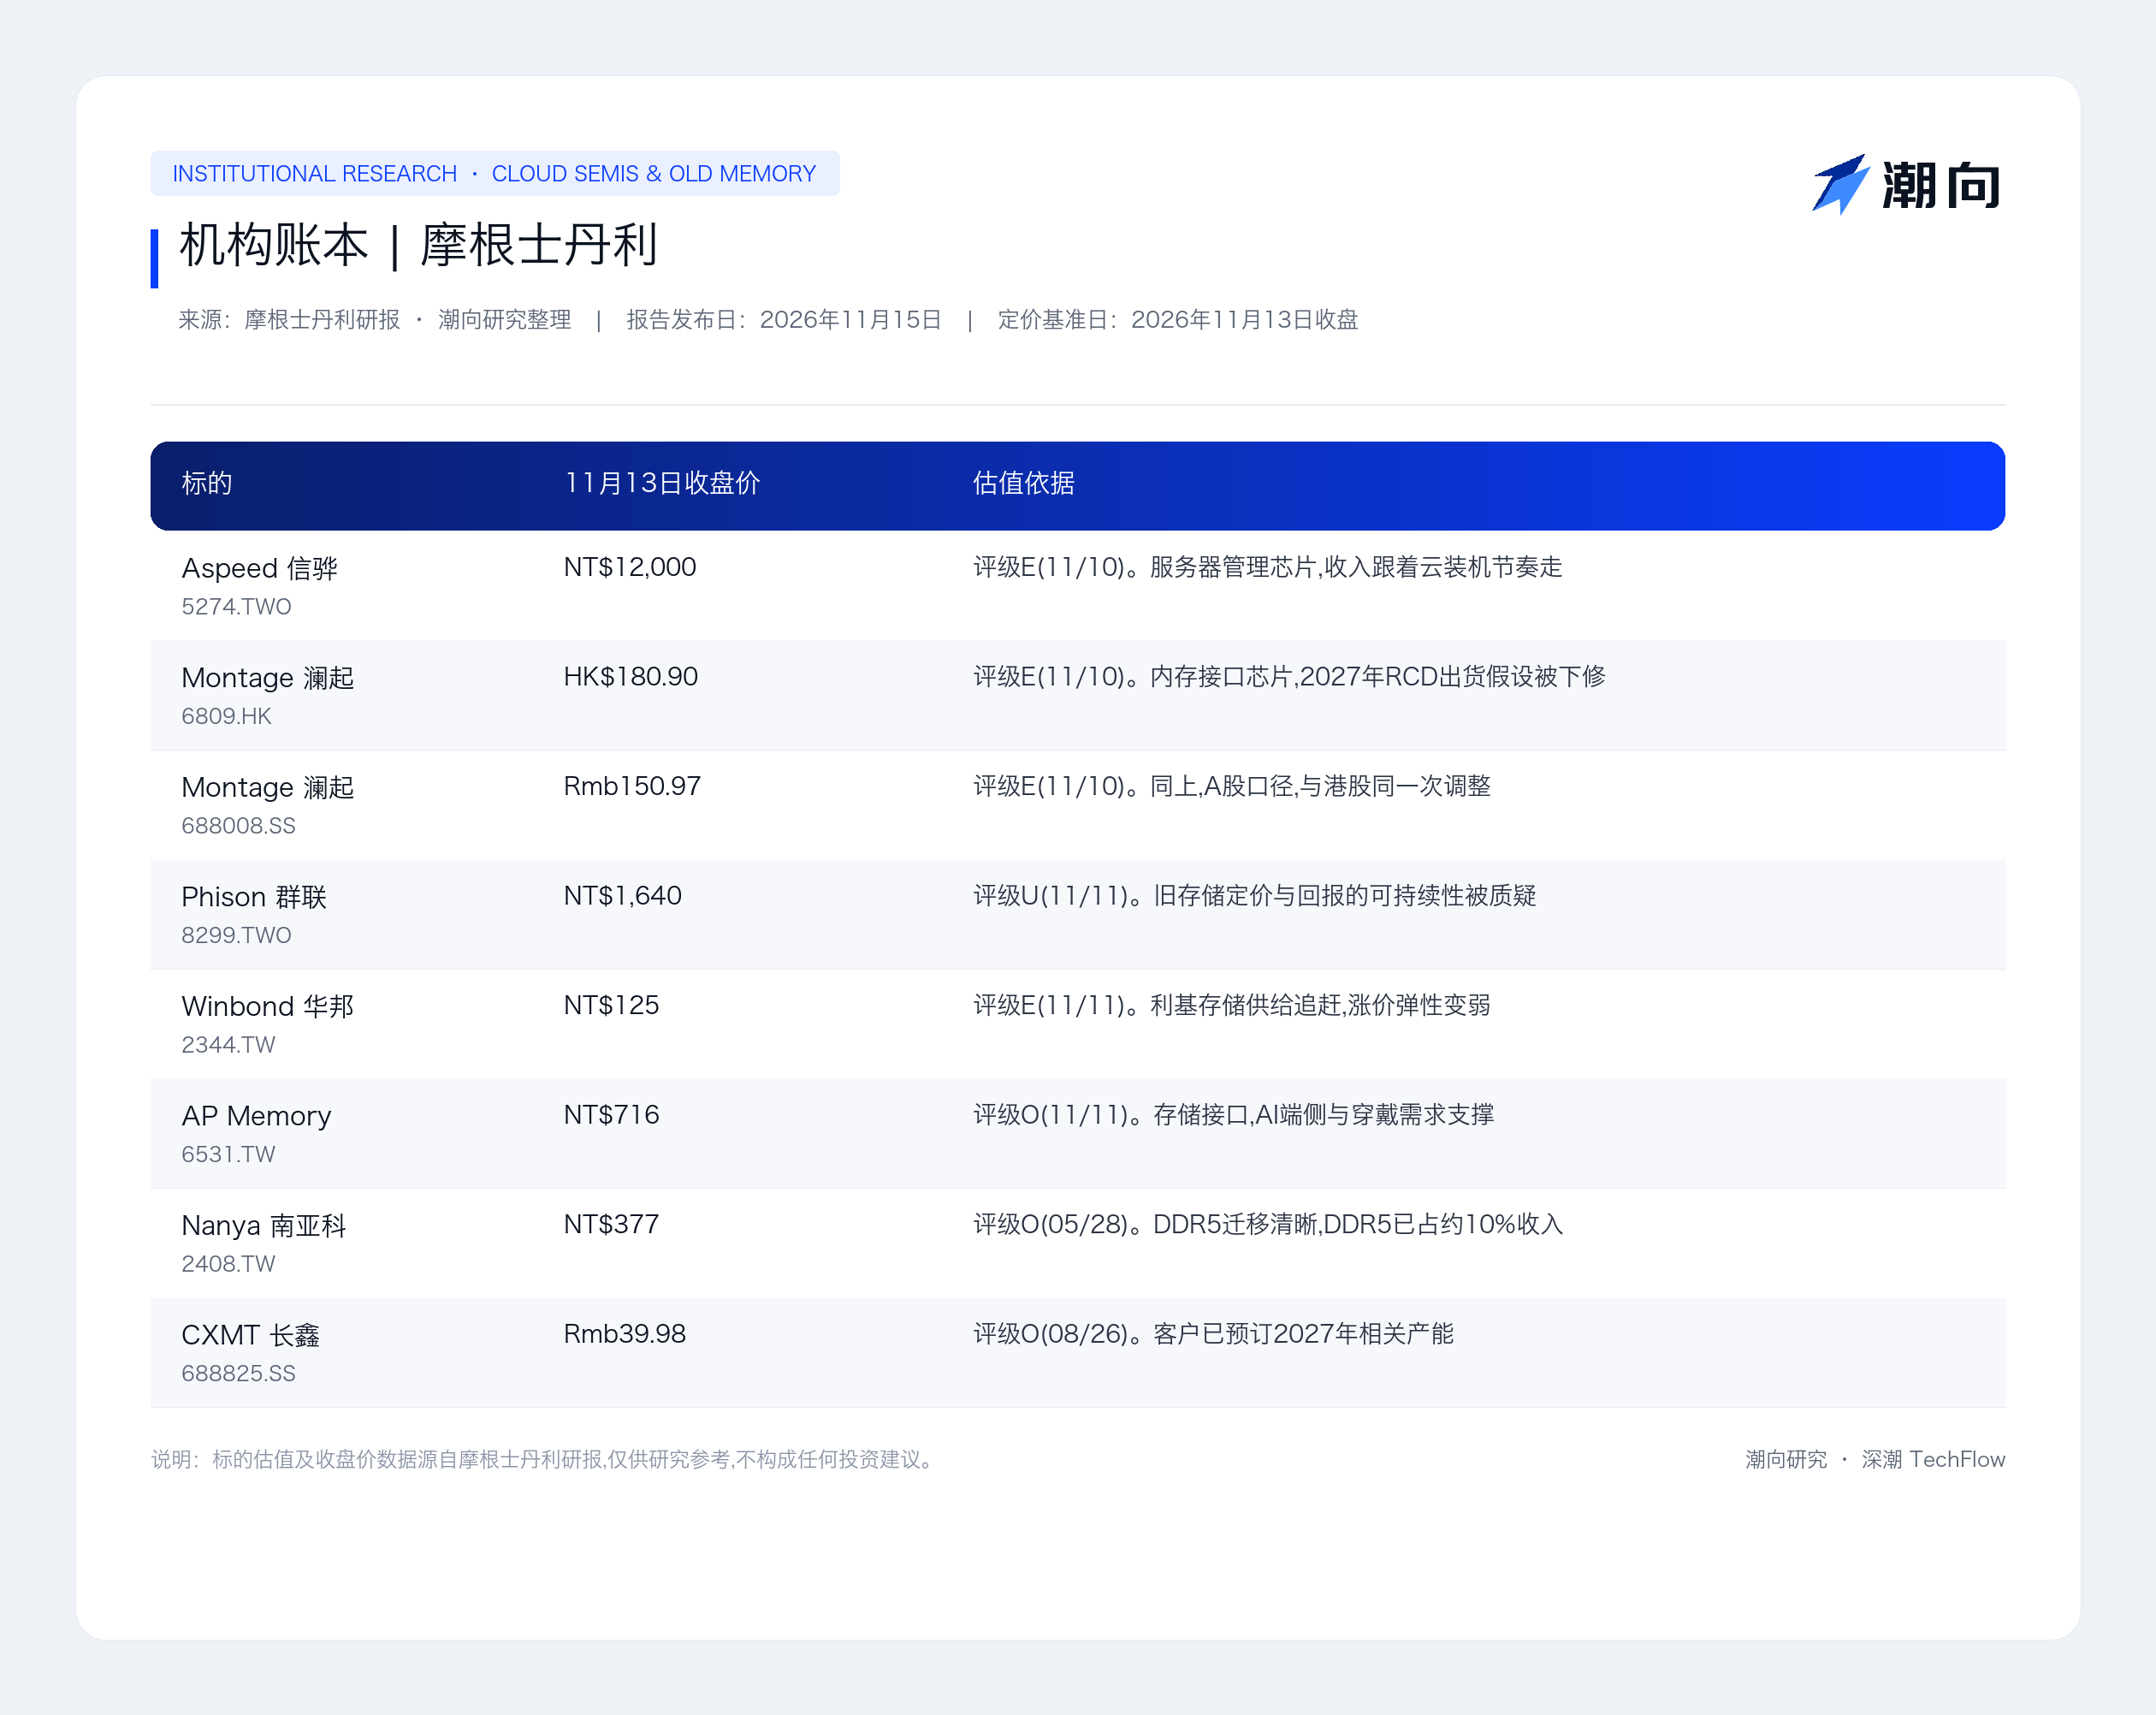
レポート末尾にはカバレッジ銘柄リストが付記されており、ここに記載されているのは格付けと11月13日時点の終値である。目標株価は明記されていない。
引き続き買い付け評価が与えられている銘柄群がいる。TSMC、MediaTek、Alchipなどだ。
その他にもSMIC、ASMPT、グローバル・ユニチップが含まれている。
一方で売越し評価に変更された銘柄も存在する。MetaX、Vanguard、Silergy、Phisonなどである。
パワー半導体メーカーのAWSCがもう一家含まれる。
これら銘柄は、レガシーストレージや成熟プロセス分野により近い性質を持っている。
リストと本文の内容を照らし合わせれば、格付け引き下げがどのように分布しているかが明確になる。クラウドサイドへの業務露出度とレガシーストレージ価格が、今回の評価調整における二本の基準軸である。その他の銘柄については原判断を維持している。
レポート自身が示す慎重姿勢転換の条件
楽観的な投資家が注視すべきは3つのシグナルだ。ハードウェアデプロイメントの加速、利益予想の上振れ、そして2027年第1四半期以降における資本支出の再加速である。
これらいずれの条件が現実化すれば、同社の慎重姿勢は崩れ去る。レポート自身も「デプロイメントの加速」を慎重論に挑戦しうる要素として明記している。
一方で、受注の勢い減退と価格上昇の鈍化は、レポートが指標とする材料である。同社はこうしたタイミングの不確実性についても認識を示している。
全体的な結論は一つの仮定に依存している。あの5GW分のスケジュール延期が、実際に設備受注の延期へと繋がるという前提である。この仮定が外れれば、格付け引き下げはやり過ぎだったことになる。
レポートは補足として二つのポイントにも言及している。第一に、ニーマークストレージは価格弾力性が高く、上昇時には急速に値上がりし下落時も急激に値落ちする特性を持つ。第二に、AI需要への直接的なビジネス露出は小さいため、AI関連の熱狂が冷めた場合でも市場への影響はむしろ限定的となり得る。
これらのポイントは、同一レポート内でありながら一部銘柄は手仕舞いし他銘柄は買い込むという相反する姿勢の背景にある。両者が直面している産業サイクルが根本的に異なるからである。
加えて注目すべき観測ポイントもある。2027年第1四半期に向けた資本支出ガイダンスが、本稿の判断に対する最初の試金石となる。ガイダンスが上方修正されれば、慎重姿勢は一旦棚上げすべき局面である。
本格的な格付けテーブルの読み解き方
格付けは将来の12〜18ヶ月間にわたるリスク調整後総合リターンに基づいている。目標株価の設定期間も同様である。つまりこれは年度を跨ぐ中長期判断であり、四半単位のアナリスティック・ノートの範疇ではない。
三階級の評価基準を明確に整理する。「買い」は業界カバレッジ対象の平均リターンを上回る成果、「中性」は平均並みのパフォーマンス、「売りに」は平均を下回る結果を示す。
格付けは株式の絶対的な値上がり・値下がりを言うものではなく、あくまで相対的なパフォーマンスを示すものである。業界全体の見通しが「魅力的」と評価されていても、すべての銘柄が買い持ち推奨となるわけではない。
表中に記載されている数値は11月13日時点の終値である。これは価格設定の基準であって目標株価ではない。レポートでは歴史的な株式分割や株主配当による分割処理が価格に反映されていない旨の注記がなされている。
最後に一言。本レポートの真の価値は結論そのものではなく、そこに置かれた「タイミング」にある。レポートは「需要の堅調さ」と「現時点での手仕舞い必要性」を同時に本文に織り込んでいる。どちらのシナリオが先に現実化するかは、読者自身が判断を下さねばならない。
機関投資家の勘定帳 | モルガン・スタンレー
出典:モルガン・スタンレー証券レポート / 潮流研究による編集整理 | レポート発表日:2026年11月15日 | 価格基準日:2026年11月13日終値
リサーチレポート内容に関する固定表記(証券会社見解、潮流研究の見解ではない)
本稿は潮流研究が第三者の証券会社発行リサーチレポートを整理・解説したものである。文中に引用されている格付け・目標株価・収益予想及び関連する判断はすべて当該証券会社のアナリストの見解に準じ、同証券会社の機関としての立場のみを示すものであり、潮流研究の見解を代弁するものではありません。また、本記事がいかなる投資助言・売買勧誘としても構成するものではありません。
市場には常にリスクが伴いますので、投资决策は必ずご自身で独立して行ってください。本記事はいかなる有価証券の売買判断資料としてご利用いただけないようお願いいたします。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo