ARMデータセンター用ロイヤルティがほぼ2倍に拡大も、自社開発チップの2031年売上高目標を3分の1削減 | モーガン・スタンレー最新レポート解説
2027年度においてArmのデータセンター向けロイヤルティ収入はほぼ倍増すると見込まれるものの、自社開発CPUの2031年度の収入予測は100億ドル未満に下方修正され、経営陣が目指す150億ドルの目標を下回ることとなった。
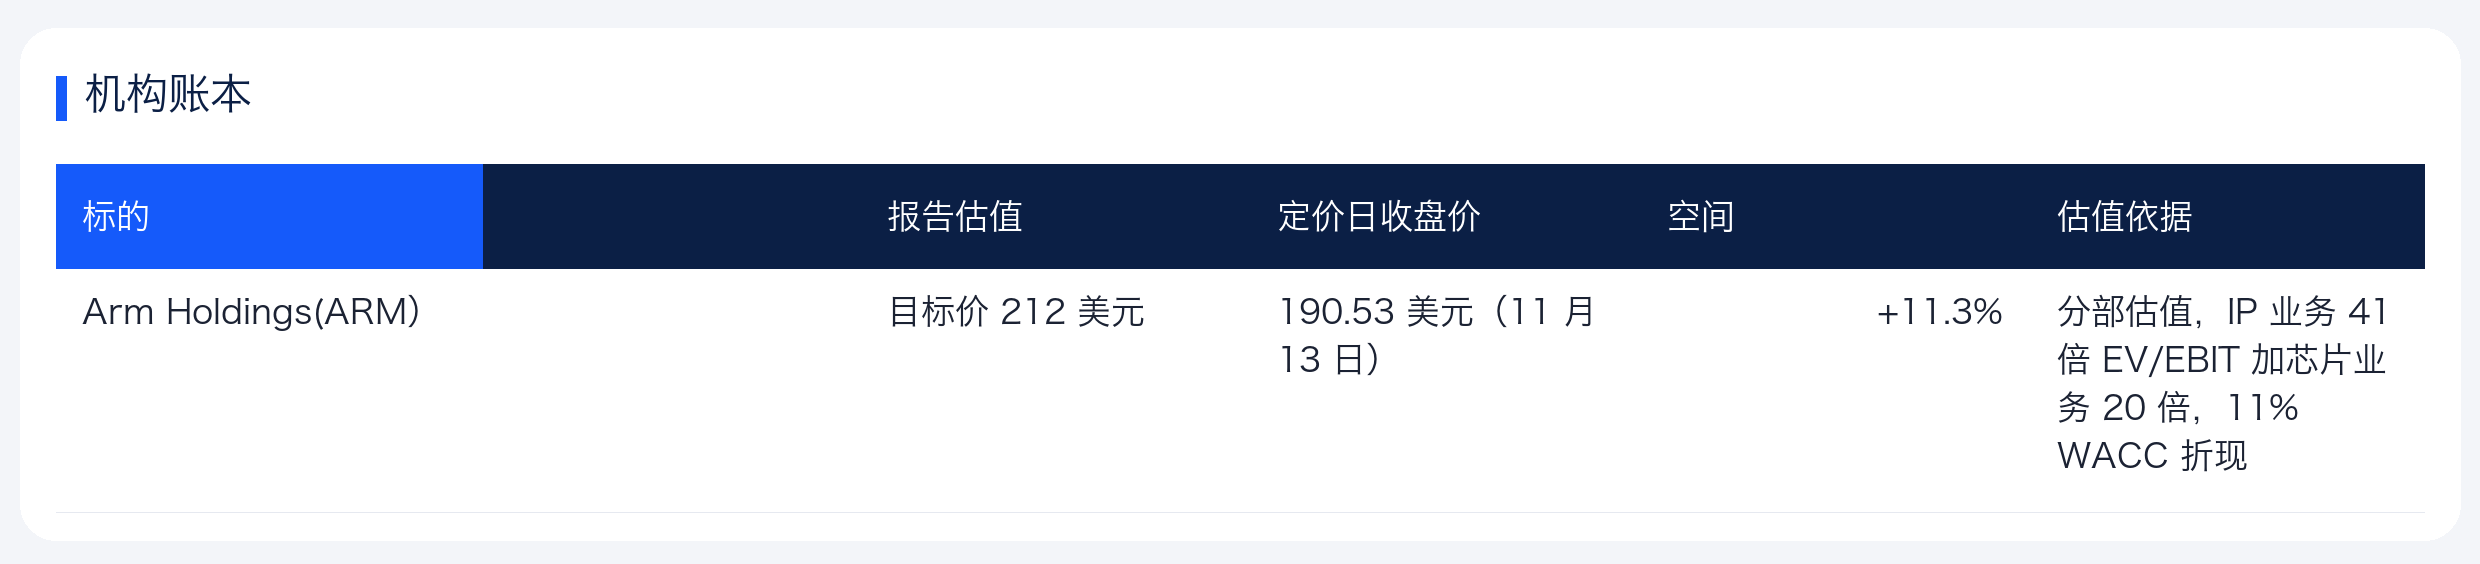
モルガン・スタンレーのアナリストであるリー・シンプソン氏は11月16日のレポートで、クラウドコンピューティング向けロイヤルティ予測を引き上げた一方、モバイル向けロイヤルティと長期的な自社開発チップの期待を下方修正した。Arm Holdings(ARM)に対する「イコールウエイト(Equal-weight)」評価および212米ドルのターゲット価格は維持した。
同行は、自社開発チップの展開が粗利益率を圧迫する転換期にある中、経営レバレッジと2030年の配備目標が実証されて初めて、株価のさらなる上昇余地が生じると指摘している。
スマホ事業が減速へ、成長のバトンがデータセンターへ
スマホは引き続きArmロイヤルティ収益の基本盤だが、その成長ペースは鈍化している。世界的なスマートフォン出荷数の減少を受け、モルガン・スタンレーはArmの2027年度スマホ向けロイヤルティ収入が約3%増にとどまると予想し、これは2026年度の約28%増を大幅に下回る水準となっている。
2028年度に向けては、Appleの出荷台数が安定することに加え、v9および演算サブシステム(CSS)アーキテクチャの浸透率が向上することで、スマホ向けロイヤルティの成長率は約14%まで回復すると見込まれる。この時、スマートフォンが総ロイヤルティに貢献する割合は約37%まで低下する。
真の成長エンジンはいよいよクラウドデータセンターへと移行した。
ハイパースケーラー企業がAIアクセラレータの隣にArmアーキテクチャCPUを多数導入していること、そしてシングルチップあたりのコア数増加によって1チップ当たりのロイヤルティ額が押し上げられていることを背景に、モルガン・スタンレーは2027年度のデータセンター向けロイヤルティ予測を9%引き上げて6億8600万米ドル、2028年度を17%引き上げて11億5000万米ドルとした。
同レポートでは、クラウド全体でのAI向けロイヤルティ収入が2027年度に前年比86%増となり、データセンターが総ロイヤルティに占める割合が2026年度の14%から2028年度の31%へ急拡大すると見込まれる。アマゾン グラビトン、Google アクシオン、NVIDIA ヴェラチップが統合型および独立型の推論システムで本格量産に入る状況が、今回の上方修正の核心的根拠となっている。
電力不足がデータセンター設置を足止め、自社CPUの長期目標が3割縮小
ロイヤルティ収益の好調さと引き換えに、Arm自身が開発するチップに関する長期的な期待に対しては、モルガン・スタンレーが冷や水を浴びせている。
同行は2028年度のArm自社開発チップの収入予測をほぼ変更せず(約15億米ドル)、2031年度の自社CPU収入予測のみを38.2%大幅下方修正し、100億ドルに近い水準へ引き下げた。これは経営陣が内部で目指す約150億ドルという目標を大きく割り込む形だ。
電力ギャップこそが、長期的な配備を阻む最初の物理的な障壁となっている。
モルガン・スタンレー米国テクノロジーストラテジーチームの試算によれば、2026年から2028年にかけて米国データセンターでは44ギガワットの純粋な電力不足が発生し、同期間の電力総需要の38%を占める。データセンターへの電力供給が遅延することは、直接推論オーケストレーションCPUの導入ペースを制限することになる。
レポートのモデルでは、グローバルの推論オーケストレーションCPU向け到達可能な市場規模が2027年度の約4ギガワットから2031年度の約19ギガワットへ拡大し、Armのシェアが約7%から約42%へ上昇すると見込まれている。ただしシェアが順調に拡大しても、価格競争はある程度収益機会を削ぐことになるだろう。
カスタムチップ市場での競争激化を受け、モルガン・スタンレーはArm自社開発CPUの各世代製品の1コアあたり平均売値が約5%下落すると仮定している。これは経営陣がネットワークおよび入出力インターフェースの統合によって価格の堅調性を維持できると考える見通しとは明確に食い違う。
自社チップが粗利益率を低下、経営レバレッジに試練
純粋な知的財産権(IP)の販売から物理チップの販売も同時に開始することにより、Armの損益計算書構造には劇的な変化が起こっている。
2026年度においてArm全体の粗利益率は97.5%に達している。しかし初代自社開発CPUの出荷開始に伴い、ウェハファブの生産能力、テスト工程、ならびにメモリチップの供給逼迫の影響を受けて、モルガン・スタンレーはこのビジネスセグメントの粗利益率は約35%にとどまると仮定している。
低粗利益率のハードウェアが量産されることで、会社全体の収益性低下が直ちに懸念される。
同レポートによる予測では、Armの全体粗利益率は2026年度の97.5%から次第に悪化し、2027年度に95.4%、2028年度に86.9%、2029年度にはさらに85.0%まで低下する。一方で研究開発費は急速に膨張しており、2026年度の27億7600万ドルから2029年度には41億2800万ドルに達すると見込まれている。
これにより収益性の推移には明らかな分岐が生じた。モルガン・スタンレーはArmの2027年度調整後EPS予測を1%微減させて2.23ドルとしつつ、その後の売上高拡大により研究開発費用が吸収されるにつれて、2028年度と2029年度の調整後EPS予測はそれぞれ14%および9%引き上げられ、3.95ドル、5.66ドルとなることが示されている。
バリュエーションを二分割で算定、212ドル目標値に11%の上昇余地
2つの異なったビジネスモデルを有する事業に対し、モルガン・スタンレーはセグメント別価値合計法(SOTP)を用いてArmの再評価を行っている。
半導体IPセクター全体のバリュエーション中心の低下を受け、同行はArm伝統的IP事業の2029年度EV/EBIT倍率を49倍から41倍へ下方修正したが、なおも歴史的バリュエーションレンジの高値域に位置する。新興の自社開発チップ事業については20倍の乘数倍率を付与しており、これは世界の半導体同業者の平均水準を割り込んでいる。
両事業を合算し11%の加重平均資本コスト(WACC)で割引いた結果、212ドルのターゲット価格が算出された。これは11月13日の終値190.53ドルに対し11.3%の上昇余地があることを意味する。
同レポートでは同時に見込みシナリオ分析も行われている。楽観シナリオにおいては、AIおよびクラウドコンピューティングが予상을上回って拡大し、市場が2031年度の業績ベースで早期に価格付けを行った場合(IP事業50倍、チップ事業20倍)、株価は370ドルに届く可能性があり、その確率は限りなくゼロに近い。悲観シナリオでは、自社開発チップが損失を抱え込むか、エンドユーザー向けロイヤルティレートが鈍化する、あるいは主要訴訟で敗訴した場合などには株価は65ドルまで下落する可能性があり、オプション市場で想定される下落確率は約13.1%となっている。
投資家は今後、以下の2つの重要な検証ポイントを注視する必要がある。一つはソフトウェアライセンスと次世代v10アーキテクチャにおける初期協力関係が前年比50%の高い成長率を維持できるかであり、もう一つは自社開発チップの量産効果に伴う連結営業利益率が、予定通り2028年度までに30%以上に回復できるかどうかである。
機関の設定
本稿はTechFlow研究が第三者証券会社のレポートを整理・解説したものである。本文中に記載された評級、ターゲット価格、収益予測および関連する判断はすべて当該証券会社アナリストの意見であり、その所属機関の立場を代表するものに過ぎず、TechFlow研究の見解を代表するのではなく、何ら投資助言を構成するものではありません。
市場にはリスクが存在し、決定は独立して下されねばならない。本稿はいかなる証券の売買においても根拠となるべきものではない。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @chaoxiangooo