Bitget UEX デイリー|米国・イラン臨時停火の期限切れで油価急騰;30 年物米国債利回りが 2007 年以来の最高値を更新;マイクロソフトと Meta の急落でハイテク株安
一、ホットニュース
FRB の動向
長期米国債の売りが加速、30 年物利回りが 2007 年以来の高値を更新
- 米国 30 年物国債利回りは月曜日に約 6 ベーシスポイント上昇し 5.31% となり、2007 年以来の高値を更新;10 年物利回りは約 4.72%。
- 先週の 30 年物新債オークションの落札利回りは 5.216% に上昇し、2001 年以来の最高水準。
- 市場は年間約 2 兆ドルの財政赤字が供給を押し上げ続け、インフレが長期にわたり目標を上回り、AI インフラが企業の社債発行を増加させることを懸念。
市場への影響:長期利回りの急上昇は調達コストを押し上げ、高バリュエーションの成長株に圧力をかけると同時に、FRB の政策経路に対する市場の慎重な定价を強化。
国際商品市場
米伊臨時停火協定到期、ホルムズ海峡のリスクが再度升温
- 米伊が 6 月に署名した臨時停火協定は月曜日に到期し、トランプ氏は延長しないと表明。
- イラン高官は、外交努力で恒久的な合意に至らない場合、「全面攻撃」の軍事態勢に移行し、米軍の海上封鎖に対して行動する準備があると述べた。
- 双方の主な分歧はホルムズ海峡の管理権に集中;ブレント原油は月曜日、2 ドル以上上昇し 1 バレルあたり 90.87 ドルで終え、米国ガソリン平均価格は 1 ガロンあたり 4 ドル以上に上昇。
市場への影響:地政学リスクプレミアムが急速に回復し、油価が顕著に上昇し、インフレ懸念を再燃させ、短期間でエネルギー市場の変動が激化。
マクロ経済政策
海外の米国債保有高が減少;米国は同盟国に中米 AI フレームワーク間で「選辺」を要求へ
- 6 月の海外投資家が保有する米国債は 721 億ドル減少し、日本と中国の保有高は同時に減少。
- ロイターが入手した米国務省の内部書簡草案によると、米国は関連国に対し AI 協力において米国または中国が主導するフレームワークを選択するよう要求する準備があり、同時に中国のイニシアチブに参加した場合は米国の「Pax Silica」同盟から排除される可能性がある。
- Anthropicの年間収入実行率が 650 億ドルを突破し、商業化が加速。
市場への影響:米国債供給懸念と地政学、AI の地政学化が交錯し、市場の不確実性を増加;AI 商業化の進展は注目されるが、政策分化リスクが上昇。
二、市場レビュー
商品市場&外為市場の動向
- 現物金:約 4,432 ドル/オンス、+0.37%
- 現物銀:約 66.46 ドル/オンス、+1.05%
- WTI 原油:約 84 ドル/バレル、+0.35%
- ブレント原油:約 87.12 ドル/バレル、+0.29%
- ドル指数 (DXY):約 99.54、-0.02%
要因分析:米伊臨時停火協定が到期し双方の分歧が解消されない中、ホルムズ海峡のリスクが再度升温し、原油を顕著に押し上げた。金と銀は地政学リスク回避とドル安の背景下で支撑を得た。資産連動のロジックは明確:地政学的行き詰まり→油価上昇→インフレ期待回復→長期米国債が圧力を受け、同時にリスク資産はバリュエーション圧力に直面。短期間の商品変動は米伊の今後の発言と海峡の実際の通航状況に高度に依存する。
暗号資産の動向
- BTC:約 664,357 ドル、24h 涨跌幅 約 +2.2%
- ETH:約 1,910 ドル、24h 涨跌幅 約 +1.7%
- 暗号資産時価総額:約 2.28 兆ドル、+2.5%
- 市場の強制清算状況:24h 総強制清算 約 2.2 億ドル、空単強制清算 1.8 億ドル
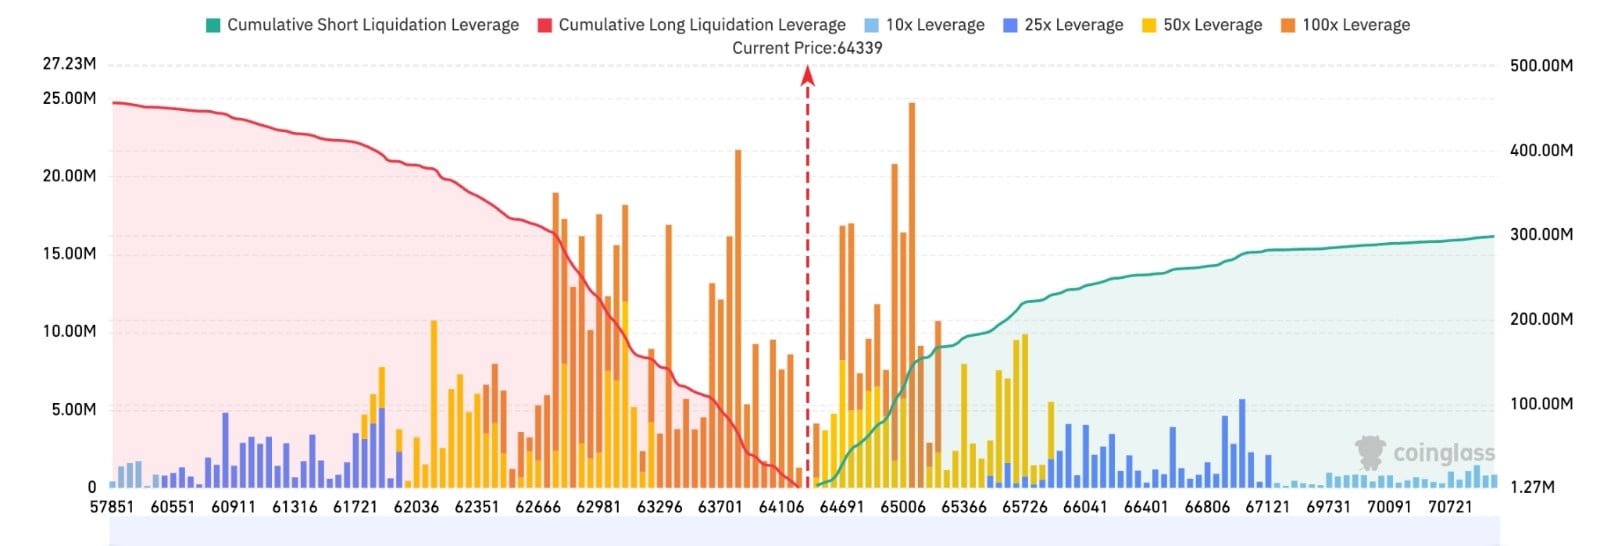
- Bitget BTC/USDT 清算マップ:BTC 現価 約 64,339 ドル、下方 63,700–64,100 ドル付近でロングの強制清算が密集しており、63,700 ドルを跌破した場合、ロングの連鎖清算を誘発する可能性がある。上方 64,700–65,100 ドル区域でショート清算が集中しており、64,700 ドルを突破した場合、ショートのスクイズを触发する可能性があり、短期間は 64,000–65,000 ドル区間を重点注目。
- 現物 ETF の純流入/流出:BTC 現物 ETF は昨日純流入 1.37 億ドル
要因分析:地政学リスク升温と油価上昇がリスク回避情緒を押し上げたが、暗号市場全体はリスク選好に追随し小幅に反発。BTC は再び 63,000 上方に立ち、ETH も同時に強含み。ETF 資金フローは純流出に転じ機関の短期間の慎重さを示し、レバレッジ清算規模は制御可能。マクロ层面で長期債利回り上昇と地政学的行き詰まりがヘッジを形成し、短期間の暗号資産は高値圏での震荡を維持する可能性があり、今後の米伊の進展とインフレデータを注目。
米国株指数の動向
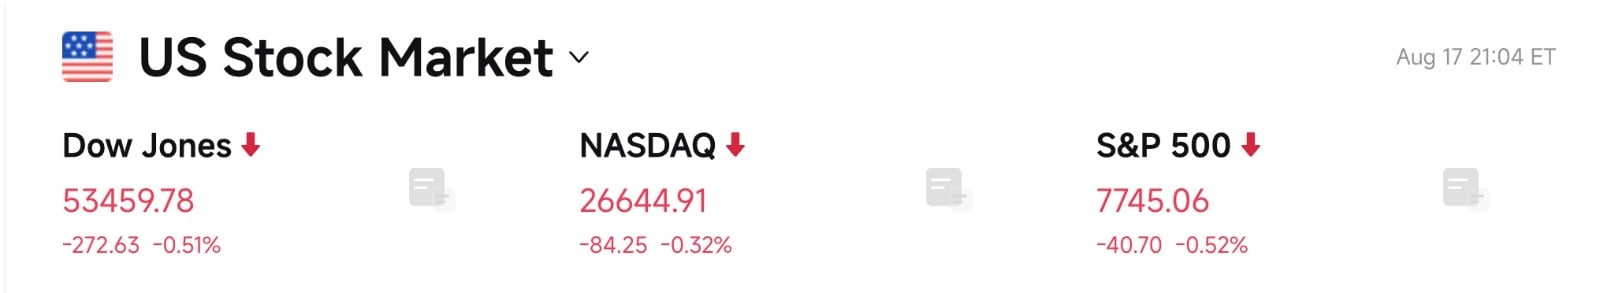
- ダウ平均:終値 53,459.78 ポイント(-0.51%)、小幅安
- S&P500:終値 7,745.06 ポイント(-0.52%)、高値から回落
- ナスダック総合:終値 26,644.91 ポイント(-0.32%)、技術株が圧力
テック巨人の動向
- NVDA:225.01 ドル(-0.07%)
- AAPL:305.59 ドル(-0.11%)
- MSFT:480.35 ドル(-3.04%)
- GOOGL:344.00 ドル(-0.55%)
- AMZN:261.31 ドル(-0.51%)
- META:568.97 ドル(-3.54%)
- TSLA:339.30 ドル(-0.87%)
パフォーマンス总结と要因分析:月曜日の米国株三大指数は揃って安くなり、マイクロソフトと Meta が 3% 超安となり主な拖累となった。長期米国債利回りの急上昇がバリュエーション圧力を押し上げ、ソフトウェアおよび一部の大型技術株が圧力を受けた。同時に、ストレージおよび光通信セクターは逆風に強く、AI インフラチェーン内部で資金が引き続きローテーションしていることを示した。市場は地政学リスク、長期債売りおよび AI 業績実現の間で权衡し、全体のリスク選好はやや収束。
セクターの異動観察
光通信
- 代表銘柄:Credo(+8.82%)、Coherent(+7.79%)、マーベル(+5.54%)、Lumentum(+4.62%)
- 要因:Nvidia が Spectrum-X イーサネットシリコン光スイッチの全面量産を発表し、データセンター高速相互接続需要が資金で確認された。
ストレージ概念
- 代表銘柄:サンディスク(+8.88%)、マイクロン(+4.13%)
- 要因:AI データセンターの帯域幅ストレージ需要が継続し、資金は引き続き業績実現チェーンに流入。
ソフトウェア/大型テック
- 代表銘柄:マイクロソフト(-3.04%)、Meta(-3.54%)
- 要因:長期利回りの急上昇が割引率を押し上げ、高バリュエーションのソフトウェア株が圧力を受けた。
三、米国株個別銘柄の深層解説
1. マイクロソフト (MSFT) - 3% 超安、長期債の圧力下で苦戦
イベント概要:マイクロソフト株価は約 3.04% 下落し、大型技術株の中で跌幅上位の銘柄となった。長期米国債利回りが急速に多年高値に上昇し、成長株のバリュエーション圧力を押し上げた。 市場解釈:高金利環境下での AI 資本支出回報サイクルに対する市場の懸念が再度升温。マイクロソフトはクラウド事業実現優位性を持つが、長期債売りが主導する取引において、高バリュエーション銘柄は普遍的に圧力を受けた。 投資への示唆:今後のクラウド事業成長率と資本支出のマッチ度、および長期利回りが安定できるかを注目。
2. Meta (META) - 3.5% 超安、ソフトウェアセクターが先導安
イベント概要:Meta 株価は約 3.54% 下落し、ほとんどの技術巨人より弱含み。 市場解釈:長期利回り上昇は将来のキャッシュフローに依存する高バリュエーションのソフトウェア株により顕著な衝撃を与える。前期の資本支出規模懸念とマクロ金利環境が重なり、資金はエクスポージャーを低下させることを選択。 投資への示唆:広告事業の靭性と AI 変現進捗を継続して跟踪する必要があり、短期間の変動が拡大する可能性。
3. サンディスク (SNDK) - 9% 近辺高、ストレージが引き続き先導高
イベント概要:サンディスク株価は約 8.88% 上昇し、ストレージセクター全体が強含み。 市場解釈:AI データセンターの帯域幅ストレージ需要が継続的に実現し、資金は技術内部でソフトウェアからハードウェアインフラチェーンへローテーション。前期涨幅较大的銘柄は引き続き追捧された。 投資への示唆:AI ストレージの中長期ロジックは依然として存在するが、高涨幅後の利益確定と需給データ検証に警戒が必要。
4. 光通信セクター - 集団大幅高
イベント概要:Credo が 8.82% 高、Coherent が 7.79% 高、Lumentum が 4.62% 高など光通信銘柄が集団強含み。Nvidia は Spectrum-X イーサネットシリコン光スイッチが全面量産に入ったと発表。 市場解釈:データセンター高速光相互接続需要が直接催化され、資金は AI インフラが計算能力からネットワーク層へ延伸するロジックを確認。 投資への示唆:光通信は AI インフラの重要リンクであり、短期間の弾性が突出しており、今後の注文能见度を注目する必要。
5. SpaceX (SPCX) - 4% 超高、相対的に独立
イベント概要:SpaceX 株価は約 4.45% 上昇し、ほとんどの技術株より顕著に強含み。 市場解釈:全体のリスク選好が収束する環境下で、SpaceX は自身の業務進捗とアナリストの肯定的評価により、相対的な独立性を示した。 投資への示唆:スターリンクと AI 関連業務の進捗、および解禁後の流動性影響を注目。
四、市場&プロジェクトの動向
- Cathie Wood 率いる Ark Invest は月曜日に価値 1540 万ドルのBlock Inc. 株式、100 万ドルの Securitize 株式、および 2280 万ドルの Nvidia 株式を購入。
- ビットコイン鉱山企業が AI インフラへ転身したIRENはマイクロソフトに対し、5 年期総価値 97 億ドルのクラウドサービス契約下にある 4 つの「Horizon」AI 展開のうち最初の 1 つを納入した。Horizon 1 はテキサス州 Childress 园区にある 50 メガワットの直接チップ液冷展開であり、残りの 3 段階は今年中に順次納入され、4 期合計 200 メガワットの IT 容量およびNvidia GB300 GPU。
- Strategy 執行董事長 Michael Saylor は月曜日、会社は現在株式回购ではなくSTRC優先株、現金準備および信貸業務を優先すると表明。ビットコイン下落の影響を受け、MSTRは今年約 38% 下落。Saylor は MSTR が純資産価値に対し「非常に深い割引」が生じた場合、回购を検討する可能性があるが、現在は優先事項ではないと述べた。
- Anthropic 年間収入実行率が 650 億ドルを突破し、商業化進捗が加速し、すでに秘密裡に上市書類を提出。
- Nvidia は SB エネルギーと協力するオハイオ州 AI データセンターの信用保証上限を 1050 億ドルに下方修正し、15 億ドルを投資して株式を取得。
- 定量取引巨人 Jane Street は SEC 規制書類で価値約 9.9 億ドルのビットコイン現物 ETF を保有していることを開示し、現在価格で換算すると約 15,394 枚の BTC となり、そのうち 8.28 億ドルはベ莱德 iShares Bitcoin Trust へ投入。この保有は ETF を通じて実現し、直接デジタル資産を保有する方式ではない。
- The Kobeissi Letter は X プラットフォームで文章を発表し分析表示、2026 年米国株市場は前例のない靭性を示し、現在少なくとも 30 年来初めてニューヨーク証券取引所(NYSE)「80% 以上下落成交量日」が発生しない完整な年份となる可能性がある。いわゆる「80% 下落成交量日」(80%+ NYSE downside-volume days)とは、当日ニューヨーク証券取引所において少なくとも 80% の成交量が下落株式来自ることを指し、通常市場が広範な売り圧力に直面している重要な信号と見なされる。データによると、2008 年全球金融危機期間中、NYSE は此类取引日を 49 回発生;2022 年熊市期間中 33 回発生;2025 年は 9 回発生。1997 年以来、該指標は平均毎年約 21 回発生し、かつ此前从未有任何完整な年份が 5 回未満。Kobeissi Letter は指摘、截至目前、2026 年市場はほぼ広範な売り圧力が発生しておらず、投資家の売り行為が相対的に限定的であることを示し、市場構造は较强的支撑を示した。該機構は表示、現在米国株市場は「前例のない靭性」を示しているが、この現象は市場リスクがより将来の潜在的な流動性変化または突発事件に集中する可能性があることを意味する。
五、本日の市場カレンダー
データ発表スケジュール
| 今週 | 米国 | 小売売上高などの消費データと企業決算 | ⭐⭐⭐⭐ |
| 注目 | 世界 | 米伊停火のその後とホルムズ海峡の進展 | ⭐⭐⭐⭐⭐ |
重要イベント予告
8 月 18 日(火)
- 米国は 7 月住宅着工と建築許可、輸入/輸出物価指数、工業生産と設備稼働率、新築住宅販売を発表;
- ★★★★ホームデポ(HD)が取引前に決算を発表し、住宅改善需要、大型消費の靭性と高金利環境下の不動産関連支出を検証;百度(BIDU)取引前;
- Toll Brothers、Keysight Technologies(KEYS、テストと測定設備)などが取引後。
8 月 19 日(水)
- ★★★★★FRB が 7 月 FOMC 議事録を発表(UTC+8 時区夜間)、先週の CPI に続き今週最も重要なマクロイベントとなる。7 月会議で 3 票が金利維持に反対したタカ派の分歧詳細、インフレの粘着性、労働市場と 9 月政策経路への討論深度を重点観察;
- ターゲット(TGT)、ロウズ(LOW)、TJX、Analog Devices(ADI)が取引前に決算を発表し、小売消費の健康と半導体/AI 関連需要を検証(ADI は工業、データセンター電源と通信端を注目);
- EIA 原油在庫データ。
8 月 20 日(木)
- 米国は 8 月フィラデルフィア連銀製造業指数、週間新規失業保険申請件数、7 月先行指標を発表;
- ★★★★ウォルマート(WMT)が取引前に決算を発表し、低端消費の靭性、雑貨と一般商品需要を検証;アリババ(BABA)、ネットイース(NTES)、ディア(DE)などが同時;
- Ross Stores などが取引後。
8 月 21 日(金)
- ★★★★米国は 8 月 S&P グローバル製造業/サービス業 PMI 速報値を発表し、経済拡張モメンタムとソフトランディングの継続性を検証;
- その他重大イベントは较少。
*先週 CPI/PPI 減速後利上げ期待は明らかに冷却し、議事録で分歧が限定的であり小売/住宅データが堅調であれば、ソフトランディング取引と成長株は継続する可能性;逆に議事録がタカ派または消費ガイダンスが軟調であれば、引き締め定价を再上昇させ高バリュエーションセクターを試験する可能性。市場変動は中程度から高と予想され、議事録の措辞と小売決算が予想超えまたは予想下回りの定价反応を重点注目。
機関の見解:
アナリストは普遍认为、米伊臨時停火協定が到期し分歧が解消されない中、ホルムズ海峡のリスクが再升温し、油価が顕著に上昇しインフレ懸念を再押し上げた。同時に、30 年物米国債利回りが 2007 年以来の高値を更新し、長期売りが高バリュエーション技術株に直接圧力をかけ、マイクロソフトと Meta が跌幅上位となった。ストレージと光通信は逆風に強く、AI インフラチェーン内部で資金が引き続きローテーションしていることを示した。全体のコンセンサスは地政学と長期債利回りが短期間の主導要因となり、市場変動が拡大する可能性がある。
免責事項:上記内容は AI 検索により整理し、人間による検証のみを行い公開され、いかなる投資助言ともならない。文中データは不可避免に偏差が存在し、市場の即時データを基準とする。