L'indice du dollar américain rattrape ses pertes du « Jour de la Libération », tandis que les anticipations de hausse des taux de la Réserve fédérale s'intensifient.
Auteur : Yang Dapan, Jin10 Data
Le dollar américain accomplit une inversion significative. Alors que la pression inflationniste aux États-Unis persiste et que les attentes d'une nouvelle hausse des taux par la Réserve fédérale s'intensifient, l'indice du dollar a repris la totalité de ses pertes enregistrées depuis l'annonce par Donald Trump en avril 2025 de mesures tarifaires massives. Au mardi, l'indice a enregistré une hausse cumulative mensuelle d'environ 1,7 %, retrouvant ainsi son niveau au 2 avril dernier, lorsque le président américain avait annoncé sa politique tarifaire dite du « Jour de la Libération ».
Mercredi, l'indice du dollar fluctuait autour de 103,6, poursuivant sa dynamique forte après avoir atteint un plus haut sur 19 mois. L'euro/dollar a brièvement cassé le seuil psychologique des 1,10 ce lundi pour la première fois depuis les chocs tarifaires d'avril 2025.
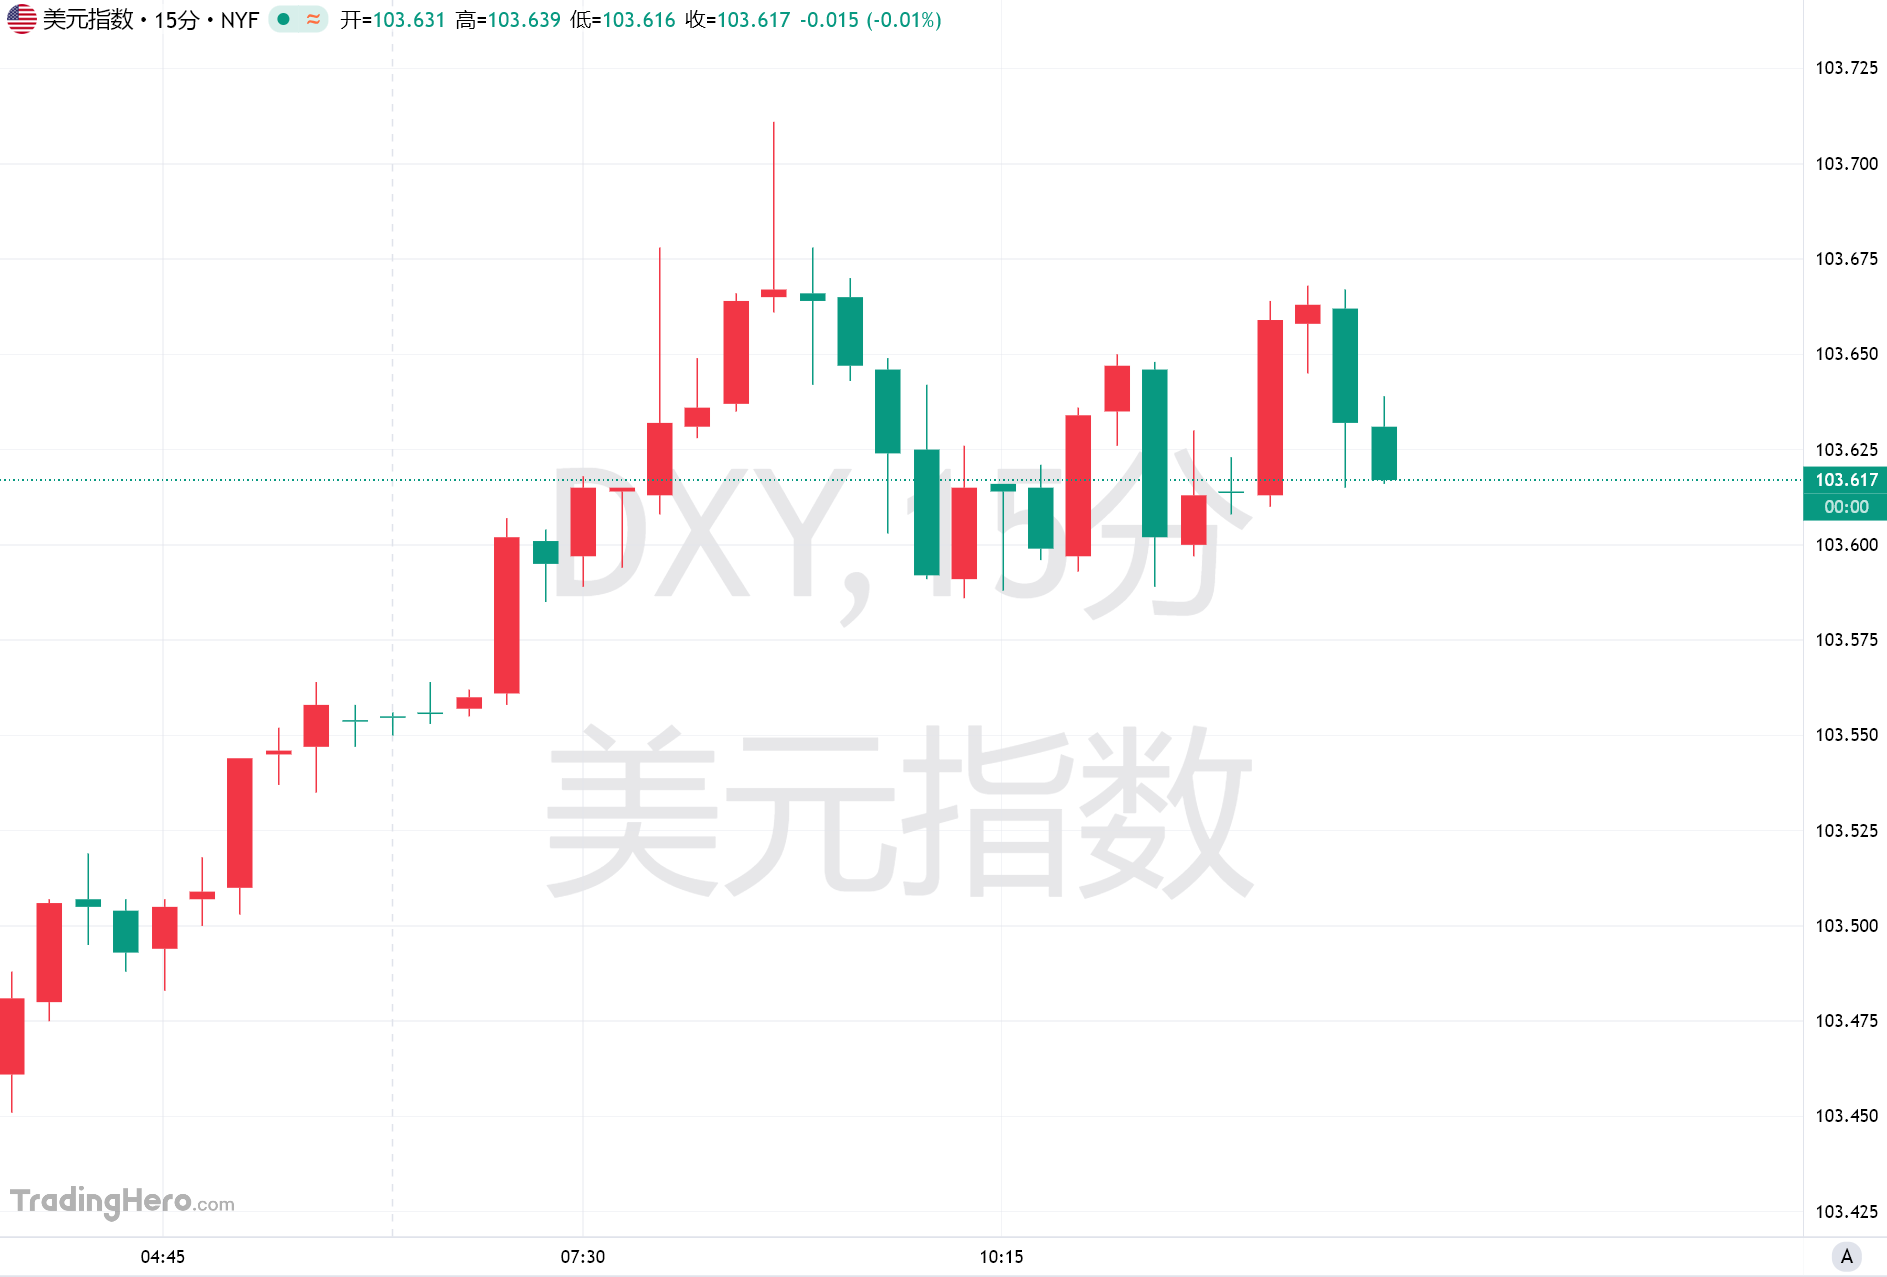
Par rapport à la période de l'année dernière où les marchés craignaient que les politiques commerciales américaines ne nuisent à la croissance économique, provoquant une vente de dollars, les principaux moteurs des changes ont désormais tourné vers les perspectives de politique monétaire de la Fed et la résilience relative de l'économie américaine.
Une inflation supérieure aux attentes et les paris sur des hausses de taux de la Fed deviennent le moteur principal de la hausse du dollar
Le moteur central de cette hausse réside dans la nouvelle tarification par les marchés du chemin des taux américains. En septembre dernier, la Fed a appliqué sa première hausse de taux depuis 2023, portant l'objectif du taux du fonds fédéral entre 3,75 % et 4,00 %.
Depuis lors, les données inflationnistes américaines sont restées supérieures aux attentes, renforçant les indications d'un resserrement de la politique monétaire. L'indice des prix à la consommation (IPC/CPI) américain a progressé de 0,4 % en octobre en glissement mensuel, dépassant les anticipations. Le gouverneur de la Fed Christopher Waller avait auparavant indiqué que si la pression inflationniste persiste, la Banque centrale devrait envisager une hausse unique de 50 points de base en décembre.
Les données sur les contrats à terme de taux indiquent que les traders ont déjà intégré quasiment à la hausse un mouvement de 25 points de base en décembre, tout en anticipant deux nouveaux ajustements équivalents en 2027.
Au second jour, Mr Musalem, président de la Réserve fédérale de Saint-Louis, a ajouté que l'économie américaine pourrait devoir subir plusieurs rehaussements de taux avant le printemps 2027 afin de maîtriser rapidement l'inflation. Selon lui, le taux directeur actuel se situerait probablement environ un point de pourcentage en dessous du niveau nécessaire au retour de la stabilité des prix.
Avec la révision à la hausse des anticipations de taux par les marchés, les rendements obligataires américains ont nettement grimpé, le rendement des bons du Trésor à 10 ans repassant sous les 5 %. Le marché obligataire américain a connu la semaine dernière la plus forte vague de ventes depuis 18 mois.
Ces rendements attractifs sur les actifs libellés en dollars renforcent également leur appétit auprès des capitaux internationaux. Francesco Pesole, stratège chez ING, estime que cette valorisation est dominée par des facteurs macroéconomiques. L'inflation américaine et les déclarations hawkish de la Fed continuent de faire grimper les anticipations de taux, tandis que la baisse des prix de l'énergie incite les investisseurs à s'interroger sur la capacité des autres banques centrales à maintenir leurs propres hausses de taux.
Résilience de l'économie américaine et risques de dettes européennes amplifient l'avantage du dollar
Au-delà de la politique monétaire, la robustesse relative de la performance économique américaine constitue un autre facteur clé du redressement du dollar. Malgré les pressions liées à la guerre entre les États-Unis et l'Iran, à l'incertitude des politiques commerciales et à la correction récente des valeurs technologiques, l'économie américaine fait preuve d'une certaine résilience.
Les dernières statistiques révèlent une progression du PIB américain de 3,4 % au trimestre annualisé au troisième trimestre. Les ventes au détail ont augmenté de 0,2 % en octobre en glissement mensuel, tandis que les ventes hors automobiles, carburants, matériaux de construction et services alimentaires ont crû de 0,6 %, surpassant les attentes du marché.
Cette performance conforte les convictions du marché selon lesquelles l'économie américaine peut encore supporter des taux élevés.
Van Luu, directeur de la stratégie globale des solutions chez Russell Investments, indique que la position hawkish de la Fed conjuguée à la solide performance précédente de la bourse américaine forme un environnement favorable à la valorisation du dollar.
Parallèlement, les risques économiques et politiques extracommunautaires s'intensifient. Les investisseurs européens surveillent de près la soutenabilité budgétaire de la France et de la Belgique, tandis que la pression sur les dettes de certains pays de la zone euro exerce un effet de contrepoids sur l'euro et les autres devises majeures.
Lee Hardman, analyste senior devises chez Mitsubishi UFJ Financial Group (MUFG), souligne que malgré l'impact négatif temporaire de la chute des prix de l'énergie et des performances médiocres des valeurs tech américaines, le dollar affiche toujours une réelle solidité. Sur le mois écoulé, les neuf autres principales monnaies du G10 ont toutes enregistré des pertes face au dollar.
L'incertitude sur l'indépendance de la Fed recule alors que les marchés émergents subissent une double pression
Un autre changement de trajectoire découle de la réévaluation par les marchés de l'indépendance de la Fed. Auparavant, certains investisseurs redoutaient que l'administration Trump n'exerce des pressions pour maintenir des taux bas, nuisant ainsi à l'attractivité des actifs libellés en dollars.
Cependant, après les élections mi-mandats de novembre où les Démocrates ont pris le contrôle des deux chambres du Congrès, certaines institutions estiment que la pression politique pesant sur la Fed pourrait diminuer.
Des analystes de Barclays ont relevé mardi que les résultats électoraux ont atténué les craintes d'une ingérence politique sur l'indépendance de la Fed. Néanmoins, la poursuite de la valorisation du dollar fait sentir ses effets contraignants sur les marchés émergents.
La fermeté du dollar accroît généralement le coût du remboursement des dettes libellées en dollars et risque d'aggraver les flux sortants de capitaux ainsi que les pressions baissières sur les monnaies locales des pays émergents.
Simon Kihano-Evans, directeur stratégie chez Macro Hive, note que certaines devises émergentes subissent simultanément l'impact d'une appréciation du dollar et de l'incertitude politique interne à leur propre pays.
S'agissant des perspectives futures du dollar, les marchés concentreront leurs regards sur la réunion politique de décembre de la Fed et vérifieront si les données sur l'inflation et l'emploi des prochains mois continueront de justifier des mesures de resserrement.
Si l'inflation américaine revient à la baisse ou si les corrections prolongées de la bourse technologique ralentissent les entrées de capitaux internationaux, le dollar pourrait de nouveau devoir composer avec des pressions correctrices.