Les investissements cloud ne ralentissent pas, mais le calendrier a changé | Analyse du dernier rapport de recherche de Morgan Stanley
Le 15 novembre, Morgan Stanley a abaisser la notation d'un panier de valeurs. L'objectif porte sur les semi-conducteurs côté cloud et la mémoire conventionnelle. Dès son introduction, le rapport admet que ces baisses de cote ont provoqué une réticence chez les investisseurs.
Sa réponse est directe : la demande reste forte. Mais si l'on attend que le « ralentissement des investissements capitaux dans le cloud » soit visible avant d'agir, les prix se seront déjà ajustés.
Ce document suit un format de questions-réponses pour répondre aux quatre interrogations les plus pressantes des investisseurs. La perspective sectorielle demeure « attractive ». Si le secteur reste bien vu, il convient de réduire les positions titre par titre, telle est la posture du rapport.
Le rapport est signé par quatre analystes.
Daniel Yen, Charlie Chan.
Daisy Dai, Ethan Jia.
Que demandent précisément les investisseurs ?
Quatre questions, aussi tranchantes les unes que les autres.
Première interrogation : la révision à la baisse des prévisions de bénéfice de Montage Logic tient-elle la route ? Deuxième point : sur quoi repose la compression des multiples, et où sont les catalyseurs ?
Troisième question : les prévisions de livraisons de serveurs et de CPU ont-elles été modifiées, et pourquoi intervenir maintenant alors que la demande est aussi forte ? Quatrième interrogation : pourquoi maintenir les avis sur CXMT et Nanya ?
Le rapport y répond point par point. Ces quatre réponses forment le cœur du document : la direction n'est pas fausse, mais le timing l'est.
Une baisse de cote précoce
Deux rapports précédents avaient respectivement alerté sur le plafonnement de la croissance des semi-conducteurs côté cloud et sur la perte de pouvoir de fixation des prix de la mémoire conventionnelle. Celui-ci fait office de suite explicative.
Les sociétés visées appartiennent à deux catégories : celles fortement exposées au cloud et celle dédiée à la mémoire conventionnelle. Les premières voient leurs revenus évoluer avec le déploiement des serveurs, les secondes avec les prix de stockage.
Dans la première catégorie, Aspeed fabrique des puces de gestion de serveurs et Montage Logic produit des puces d'interface mémoire. Le rapport a revu ses hypothèses de livraison de RCD pour 2027 à la baisse.
Le RCD (Register Clock Driver) est intégré sur les modules mémoire. Il constitue l'un des composants « internes » d'un serveur, déterminant la valeur unitaire par machine. Le rapport estime que cette opportunité perdure.
Dans la seconde catégorie, Phison voit sa note passée en « sous-pondérer », tandis que Winbond et Macronix subissent des ajustements similaires. Ces modifications ont été publiées principalement les 10 et 11 novembre.
Plutôt que de diaboliser le secteur, le rapport insiste sur la solidité continue de la demande, corroborée par les résultats du troisième trimestre confirmant les dépenses engagées. Ce qui change, c'est l'appréciation du calendrier.
Pour résumer sa posture : en attendant la confirmation par les données du ralentissement, l'ajustement de valorisation aura déjà eu lieu. Il faut donc réduire les positions avant qu'il ne devienne visible, et non après.
La demande est inchangée, seul le calendrier de livraison évolue
Les deux chiffres clés présentés concernent tous deux le calendrier.
Le premier est de 5 GW. L'équipe américaine a décalé d'environ 5 GW de capacités de nouvelle installation de 2028 à 2029. Selon les estimations du rapport, cela représente environ 20 % des nouvelles installations prévues initialement pour 2028.
Le second relève des prévisions d'investissements capitaux. Les projections des grands opérateurs demeurent intactes : 1 600 milliards de dollars en 2027 et 1 800 milliards en 2028.
Confrontés ensemble, ces deux indicateurs sont limpides : l'intention d'installation perdure, mais le calendrier des achats et du déploiement devient plus difficile à cerner. Les commandes peuvent être retardées, mais pas annulées.
Le rapport attribue cette révision à trois incertitudes : le calendrier d'achat, le changement de plateforme et l'exécution par la chaîne d'approvisionnement. Il reconnaît également que l'hypothèse de livraison de RCD pour 2027 pourrait être prudente.
Ce point mérite une attention particulière. Une hypothèse prudente laisse place à un potentiel haussier. Si les commandes clients et leur déploiement s'avèrent plus fluides que prévu, cet espace sera comblé.
La saison des résultats du T3 vient de clôturer. Le rapport suggère qu'il est opportun d'accorder une prime de risque accrue à ce stade, invoquant l'incertitude opérationnelle post-élections mi-mandat.
Il rappelle également une distinction cruciale : l'intention d'investissement et sa concrétisation sont deux choses différentes. La première repose sur les orientations managériales, la seconde sur les équipements et leur déploiement.
La puissance de fixation des prix de la mémoire conventionnelle s'affaiblit
Le problème de la mémoire conventionnelle ne réside pas dans la demande, mais dans la durabilité des prix et des marges.
Lors des cycles haussiers, les contrats à prix fixes permettent aux fabricants d'augmenter rapidement leurs tarifs. À mesure que la demande s'essouffle, la protection offerte par ces accords s'amenuise.
Le rapport formule ainsi : à mesure que le déficit se résorbe, la soutenabilité des prix et des rendements doit être réévaluée. Son modèle mis à jour d'offre et de demande anticipe une normalisation pour 2028.
La conclusion se traduit par une pression sur les multiples de valorisation. Il convient d'appliquer des multiples inférieurs avant la normalisation, plutôt que d'attendre que les bénéfices records s'effritent.
Une autre observation étaye ce constat : l'ampleur des révisions à la hausse des bénéfices atteint son apogée. La visibilité sur les volumes de production de serveurs pour 2028 s'assombrit.
Ces deux éléments conjugués entament la confiance dans une poursuite de la croissance. D'où la décision d'ajuster d'abord la valorisation, puis les anticipations de bénéfice.
Deux valeurs maintenues : des logiques distinctes
Le rapport maintient sa recommandation de « surpondérer » sur CXMT et Nanya. Les raisons de les conserver diffèrent toutefois.
Pour CXMT, trois moteurs supplémentaires justifient ce choix : expansion des capacités, localisation et transition technologique. La direction indique que des clients ont déjà réservé la capacité de 2027 destinée à certains produits enterprise.
La tension persistante de l'offre en DDR5 constitue le deuxième argument pour conserver ce titre.
Nanya mise sur sa trajectoire technologique et sa transition vers la DDR5. Avec la DDR5 générant déjà environ 10 % de son chiffre d'affaires, elle se distingue ainsi de ses concurrents encore focalisés sur la DDR4.
Le rapport établit une analyse structurelle sur la mémoire de niche : une base d'offre plus restreinte, une sensibilité accrue des prix face à de légères fluctuations de l'offre et de la demande, et une exposition directe moins marquée à la demande IA.
Cette caractéristique a deux faces : elle est source d'élasticité, mais aussi de fragilité.
Toutes deux restent soumises aux cycles des mémoires. La différence réside dans le fait que CXMT bénéficie de leviers de croissance additionnels, tandis que Nanya affiche une feuille de route de transition plus claire.
Qui figure encore parmi les surpondérations dans le périmètre suivi
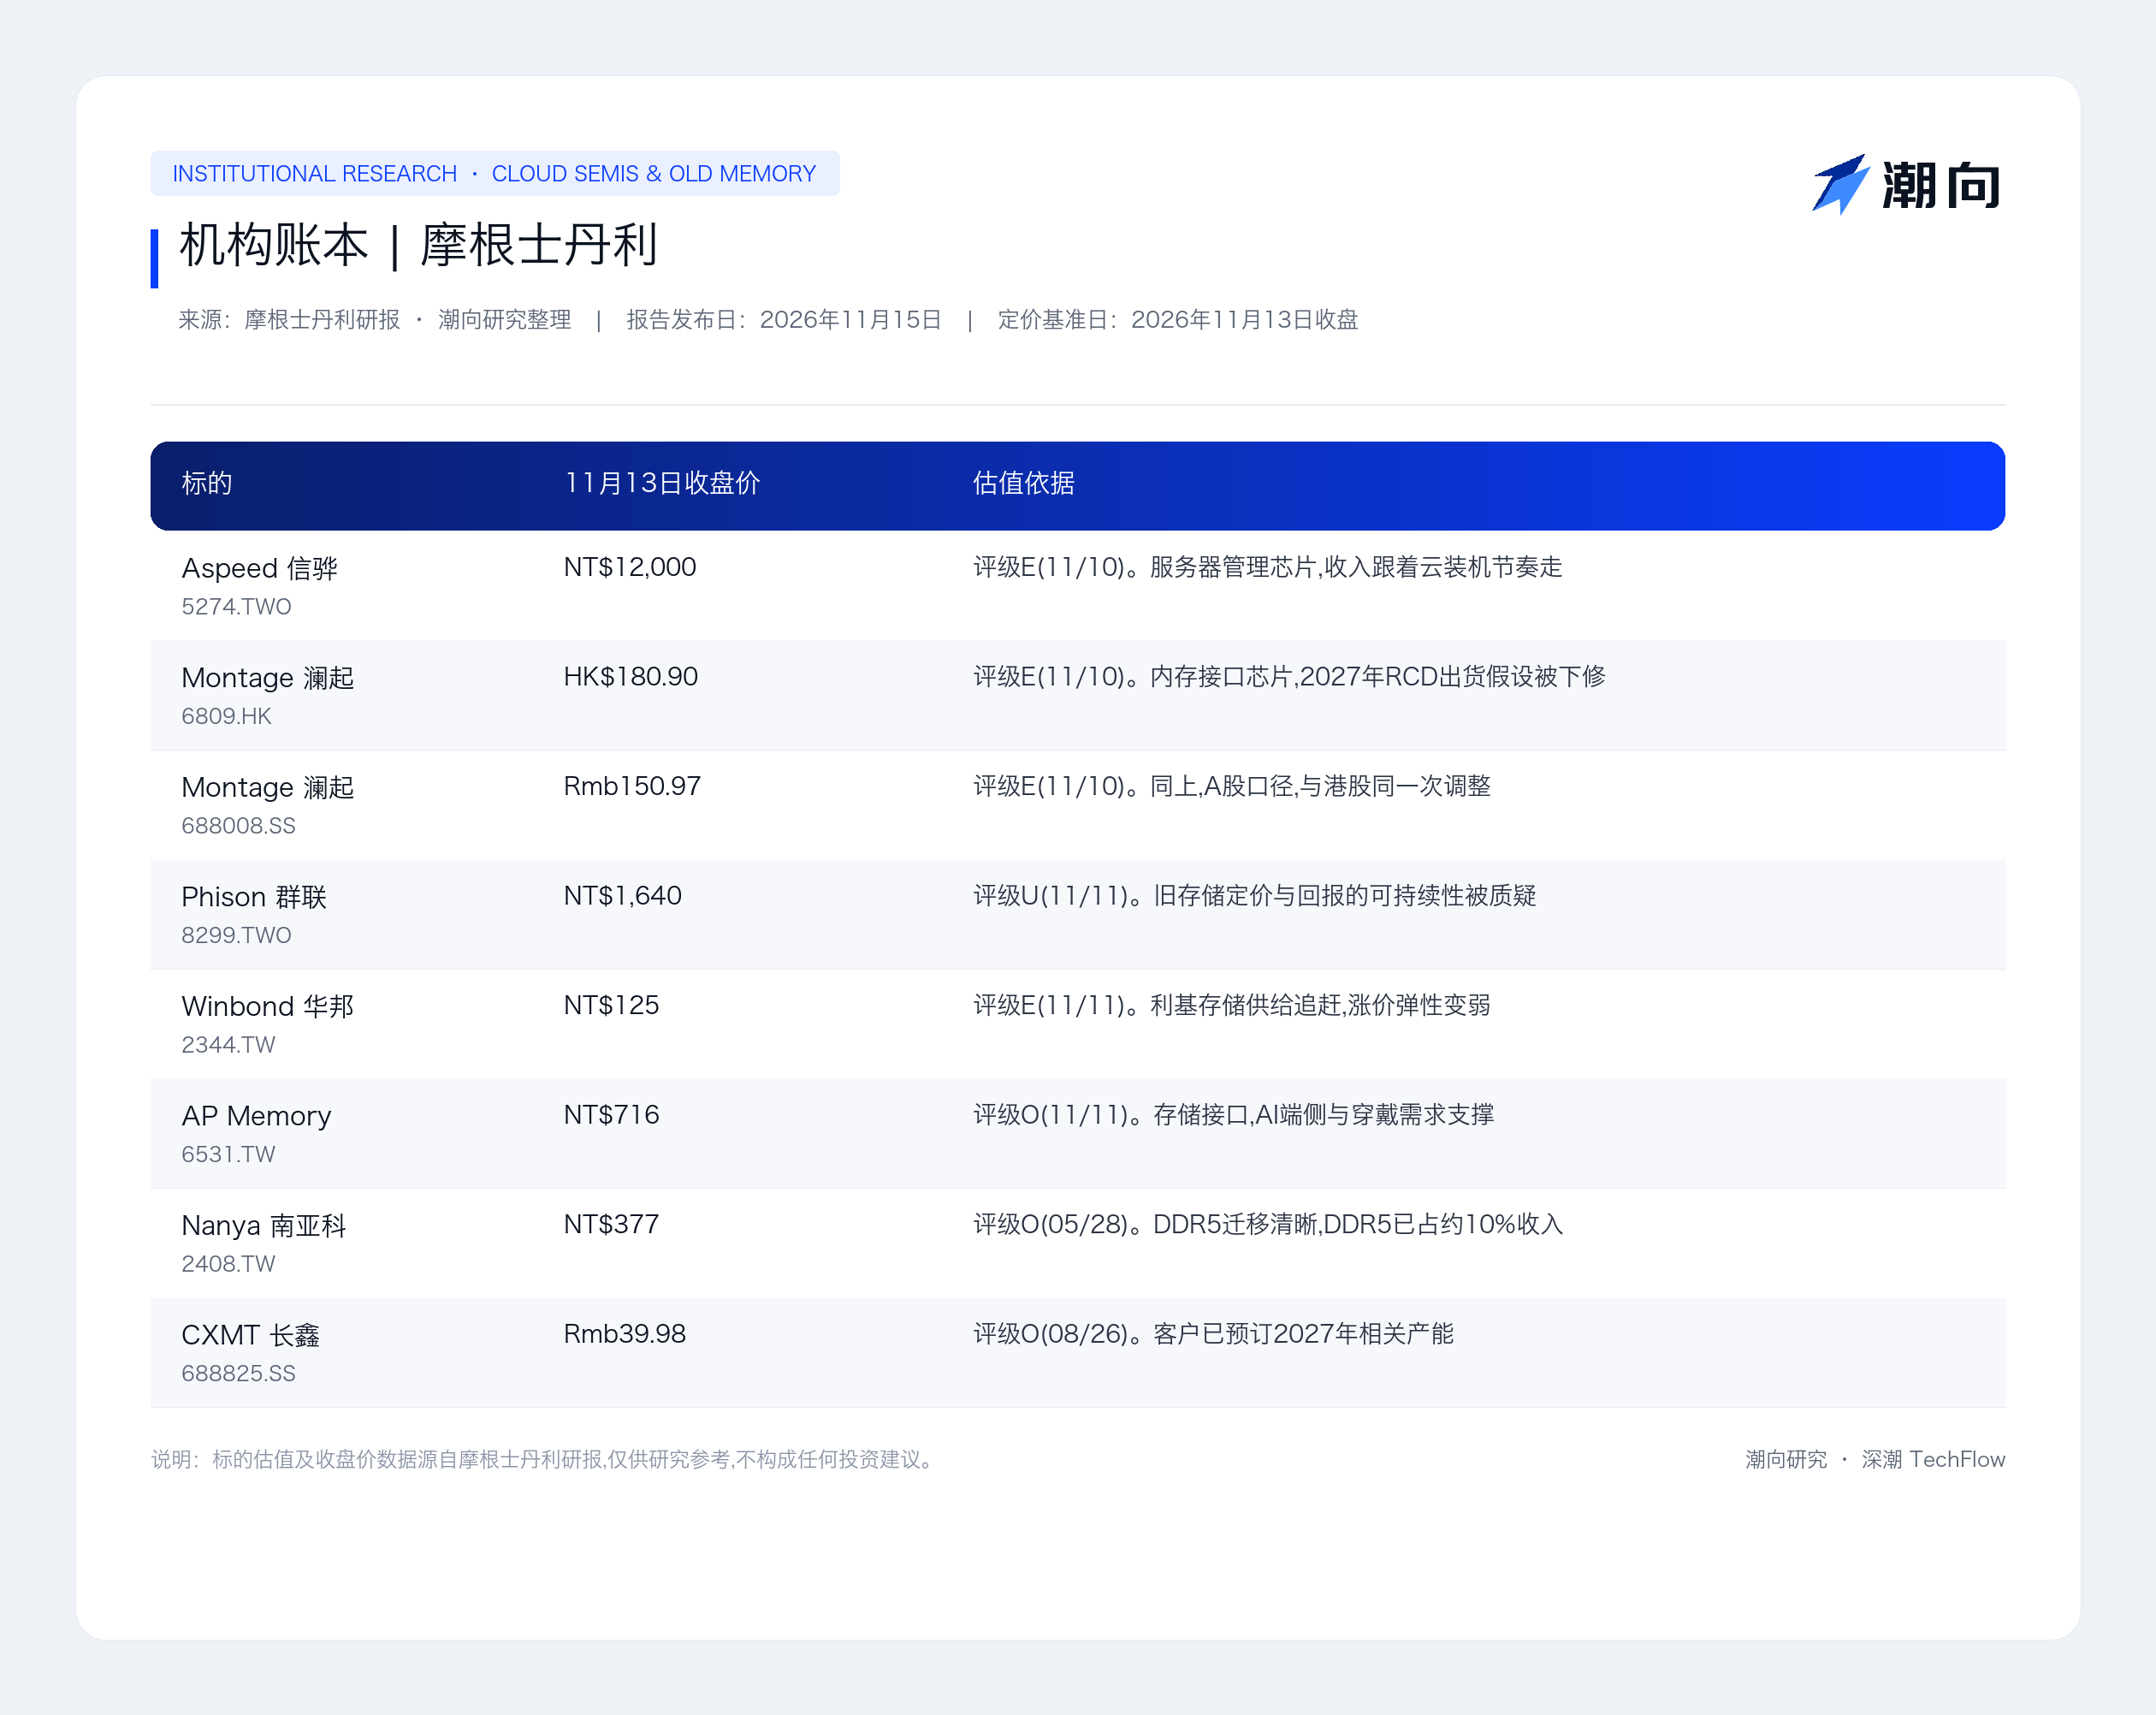
Le document termine par une liste des titres couverts, indiquant uniquement les notations et les cours de clôture du 13 novembre, sans objectif de cours.
Plusieurs titres conservent une recommandation de surpondérer : TSMC, MediaTek et Alchip.
S'y ajoutent SMIC, ASMPT et Global Unichip.
À l'inverse, plusieurs valeurs reçoivent une note de sous-pondérer : MetaX, Vanguard, Silergy et Phison.
AWSC, un fabricant de semi-conducteurs de puissance, figure également dans cette catégorie.
Ces derniers se rapprochent davantage de la mémoire conventionnelle et des procédés matures.
En croisant la liste et le corps du texte, la répartition des baisses de cote apparaît clairement. L'exposition au cloud et les prix de la mémoire conventionnelle constituent les deux filons de cet ajustement. Les autres opinions restent inchangées.
Les scénarios invalidants selon le rapport
Les partisans de l'optimisme peuvent surveiller trois signaux : un déploiement accéléré, une révision à la hausse des prévisions de bénéfices, ou une relance des investissements capitaux après le premier trimestre 2027.
Si l'un de ces scénarios se concrétise, cette prudence perdra tout fondement. Le rapport classe d'ailleurs un déploiement plus rapide comme un facteur susceptible de contester son avis prudent.
Inversement, un ralentissement du momentum des commandes et une décélération des hausses de prix constituent les catalyseurs identifiés par le rapport. Il admet que ce calendrier est incertain.
L'ensemble du raisonnement repose sur une hypothèse centrale : le report des 5 GW devrait effectivement se traduire par un différé des commandes d'équipement. Si cette prémisse s'avère infirmée, les baisses de cote seront intervenues trop tôt.
Le rapport ajoute deux nuances finales : premièrement, la mémoire présente une forte élasticité des prix, montant vite en période de hausse et chutant rapidement lors des baisses. Deuxièmement, son exposition directe à la demande IA est limitée, atténuant ainsi l'impact d'un refroidissement de la narration IA.
Ces deux aspects expliquent comment un même rapport peut simultanément recommander de réduire et d'augmenter des positions : les actifs ne traversent pas le même cycle.
Un dernier horizon de surveillance mérite d'être noté : les orientations capex du premier trimestre 2027 serviront de premier point de contrôle. Toute révision à la hausse de ces indications devra primer sur la prudence actuelle.
Interprétation du tableau de notations
Les notations correspondent au rendement total ajusté au risque sur les 12 à 18 prochains mois. L'horizon des objectifs de cours est identique. Il s'agit donc d'une vision pluriannuelle, et non d'une opinion trimestrielle.
Les trois niveaux doivent être distingués : « surpondérer » signifie surperformer la moyenne du secteur couvert, « neutre » correspond à une performance à hauteur de la moyenne, et « sous-pondérer » à une sous-performance.
La notation reflète une performance relative, non une appréciation absolue du cours. Une vue sectorielle qualifiée d'« attractive » ne signifie nullement que chaque titre puisse être conservé.
Les cours affichés dans le tableau correspondent à la clôture du 13 novembre. Ils servent de référence de prix et non d'objectifs. Le rapport précise que les cours historiques n'ont pas été ajustés pour les scissions d'actions.
Pour conclure, la valeur de ce rapport réside moins dans sa conclusion que dans son calendrier. Il articule simultanément une « demande solide » et une recommandation de « prendre position maintenant ». C'est au lecteur de déterminer laquelle des deux hypothèses se matérialisera en premier.
Registre institutionnel | Morgan Stanley
Source : Rapport de recherche Morgan Stanley · Synthétisé par TechFlow | Date de publication du rapport : 15 novembre 2026 | Date de référence des prix : clôture du 13 novembre 2026
Mention légale relative au contenu du rapport (Points de vue des courtiers, pas ceux de TechFlow)
Le présent document synthétise et interprète un rapport de recherche émanant d'un tiers, réalisé par TechFlow. Les notations, objectifs de cours, prévisions de bénéfices et jugements cités dans l'article expriment exclusivement les points de vue des analystes du cabinet considéré et reflètent uniquement la position de leur institution. Ils ne sauraient représenter l'avis de TechFlow ni constituer une recommandation d'investissement.
Les marchés comportent des risques et les décisions doivent rester indépendantes. Le présent article ne saurait servir de base à l'achat ou à la vente de quelconque titre financier.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @chaoxiangooo