Première réussite de la récupération du deuxième étage de Starship par la tour de lancement : Bernstein anticipe un potentiel de progression quasi doublé pour SpaceX | Décryptage du dernier rapport d'analyse de Bernstein
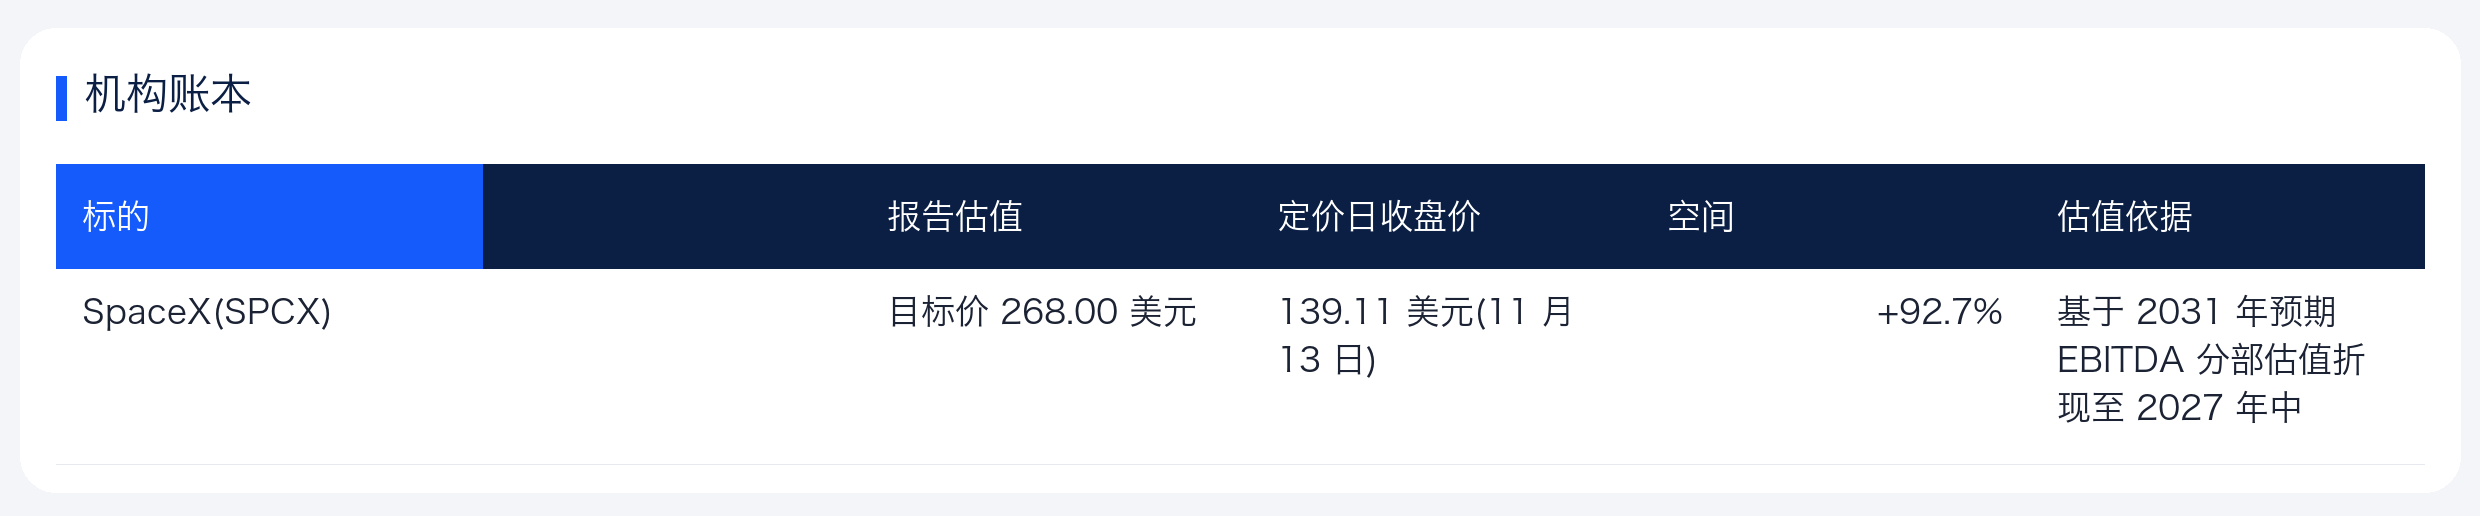
SpaceX réalise pour la première fois la récupération de son deuxième étage via une captation au niveau de la tour de lancement. Bernstein maintient sa recommandation « Surperformance » et fixe un prix objectif à 268 dollars. Par rapport au cours de clôture de 139,11 dollars le 13 novembre, ce prix objectif intègre un potentiel de hausse de 93 %. Selon l'établissement financier, ce succès valide la voie d'une réutilisabilité totale, déterminant directement si la constellation de centres de données spatiaux pourra générer des flux de trésorerie de cent milliards de dollars d'ici à 2031.
La récupération du deuxième étage brise la fatalité des lanceurs à usage unique
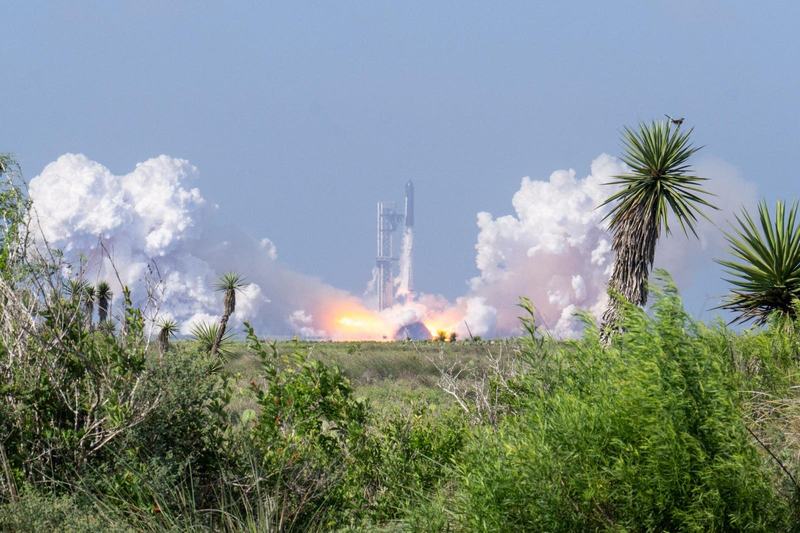
Dans la soirée du 13 novembre, SpaceX lance le quinzième essai de Starship (Vol 15). Le véhicule effectue quatorze révolutions autour de la Terre en 22 heures et place 26 satellites Starlink V3 sur leur orbite cible.
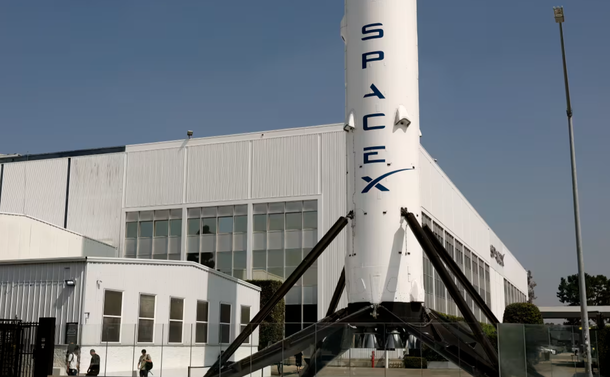
Contrairement au dix-quatrième essai, cette mission a suivi intégralement la séquence orbitale prévue. L'avancée majeure intervient lors de la phase de retour, lorsque le deuxième étage de Starship est capturé avec succès par les bras robotisés du pas de tir à Starbase.
C'est la première fois dans l'histoire de l'astronautique qu'un deuxième étage de lanceur parvient à se poser et être récupéré. L'équipe d'analystes Bernstein dirigée par Douglas Huneidt souligne que cette opération de capture s'est déroulée strictement selon le calendrier prévu.
Les plaques de protection thermique apparaissent en bon état visuel, mais toute conclusion définitive devra attendre l'analyse détaillée effectuée par l'équipe ingénierie de SpaceX. Dès lors qu'il sera confirmé que ces éléments peuvent être réutilisés sans rénovation majeure, Starship devrait participer directement au seizième essai.
Si l'on compare les lanceurs traditionnels à des avions commerciaux jetés après chaque vol, la récupération du deuxième étage équivaut à ramener intact au sol le fuselage et les systèmes avioniques, qui constituent les postes de dépense les plus lourds. Bernstein projette ainsi que le chiffre d'affaires de SpaceX bondira de 18,674 milliards de dollars en 2025 à 241,887 milliards de dollars en 2027.
L'amerrissage programmé du premier étage relève d'une stratégie de sécurisation active
Le quinzième essai n'a pas été dépourvu de failles : le premier étage Super Heavy n'a pu regagner le pas de tir comme prévu.
Pendant la phase de lancement, les 33 moteurs Raptor du booster ont fonctionné normalement. En revanche, lors de la manœuvre de rentrée, un moteur n'a pas pu s'allumer.
Selon l'analyse de Bernstein, la panne d'un seul moteur n'aurait pas suffi en soi à provoquer l'échec de l'atterrissage. Ce qui a déclenché la commande d'interruption, c'est une alerte de niveau bas de propergol ; le système autonome a ensuite guidé le booster vers un amerrissage dans le golfe du Mexique.
Bien que les causes précises de cette alerte ne soient pas encore divulguées, l'établissement pense que SpaceX a volontairement évité tout risque d'endommagement du pas de tir. Préserver l'intégrité de celui-ci était la condition sine qua non pour permettre la récupération historique au moyen de la tour du deuxième étage de Starship.
Déjà que SpaceX avait précédemment réussi à récupérer des étages boosters, cet épisode est interprété comme une fluctuation temporaire. Bernstein prévoit que la récupération des boosters deviendra rapidement une pratique routinière, à l'instar du Falcon 9 après 2016.
L'ancrage de la valorisation mise sur la puissance de calcul spatiale de 2031
À première vue, la capitalisation boursière actuelle de SpaceX de 191 milliards de dollars US correspond à un multiple cours/bénéfice attendu pour 2027 de 96,4 fois. Si l'on se fie uniquement aux activités de lancement et Starlink des trois dernières années, cette valorisation paraît difficile à soutenir.
Dans son modèle de valorisation, Bernstein adopte une approche atypique en prenant directement l'excédent brut d'exploitation ajusté (Adjusted EBITDA) de 2031 comme référence. L'établissement calcule d'abord la valeur d'entreprise segmentée pour 2030, puis l'actualise jusqu'à la mi-2027, aboutissant ainsi à un prix objectif de 268 dollars.
L'exercice 2028 est volontairement ignoré car, à cette date, les activités resteront cantonnées aux lancements fusées, au calcul terrestre et aux premières étapes de Starlink. Bernstein souligne que le véritable pilier appuyant la valorisation de SpaceX à hauteur du trillion de dollars est la constellation de centres de données spatiaux.
Pour placer en orbite et maintenir en réseau un volume massif de satellites de calcul, la condition préalable est la réutilisabilité complète de Starship. Ce n'est qu'en réduisant radicalement le coût par lancer que la puissance de calcul spatiale deviendra commercialement viable.
Les prévisions financières reflètent clairement cette courbe d'accélération des résultats :
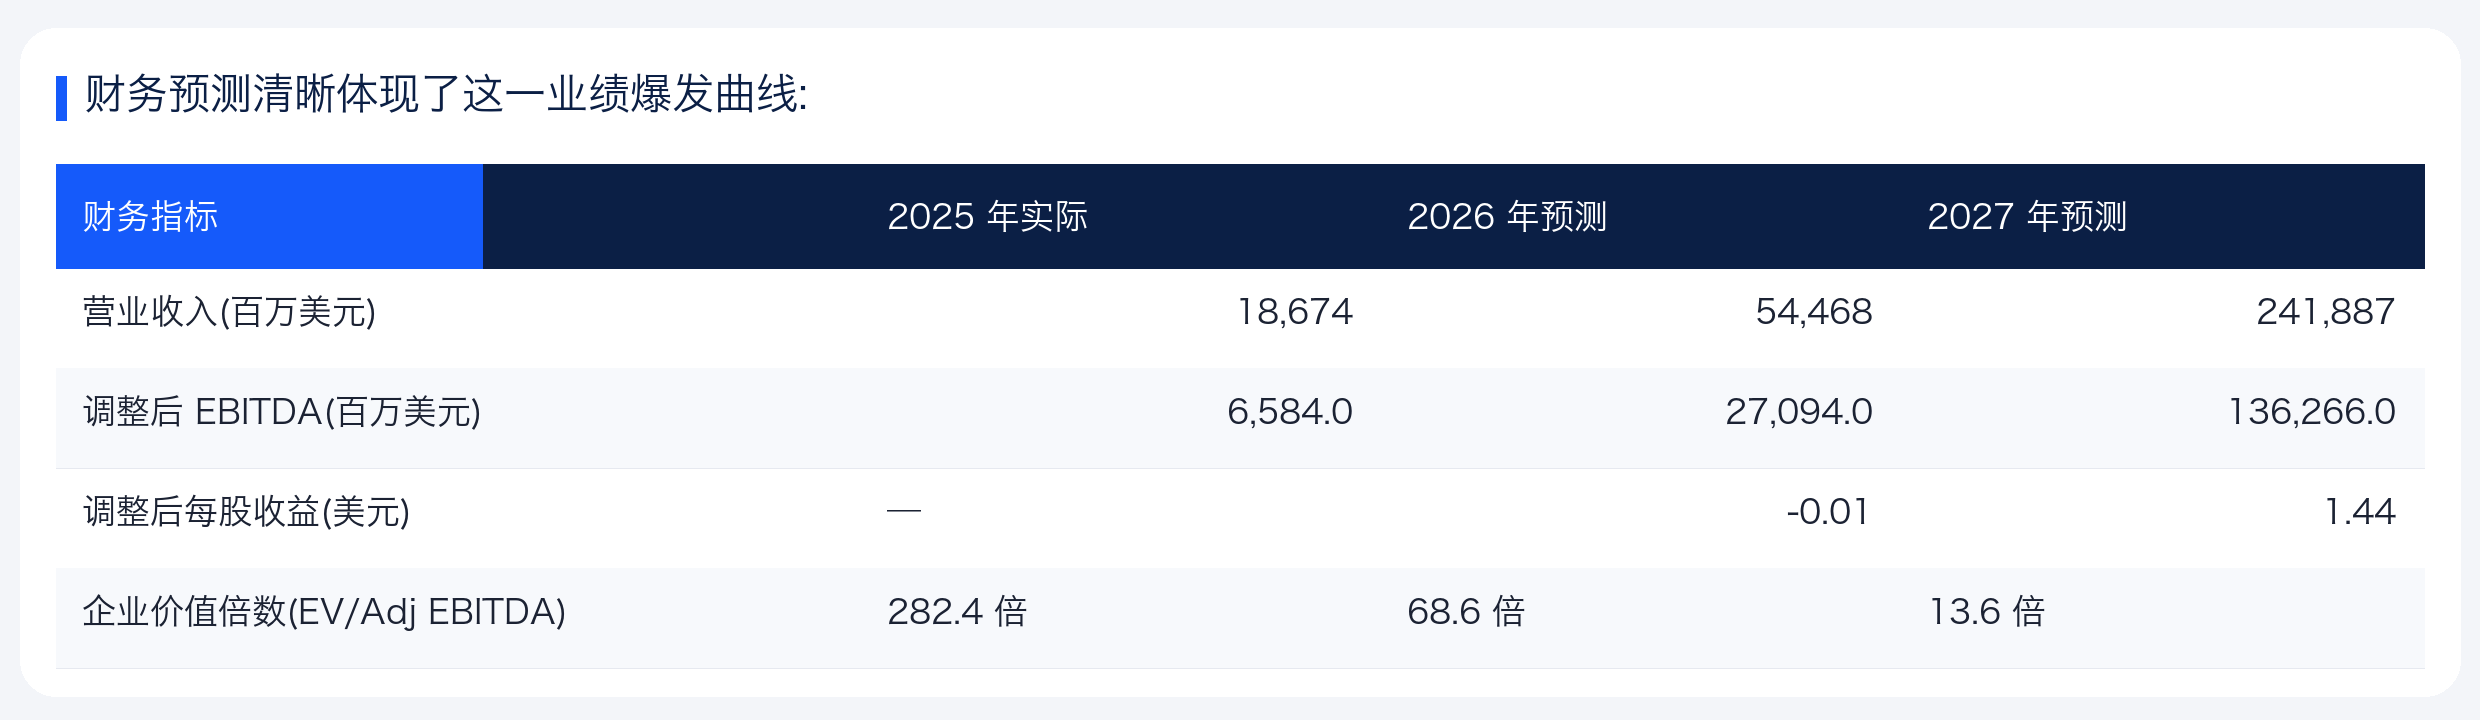
Avec la montée en charge des bénéfices en 2027, le multiple EV/EBITDA de SpaceX chutera brusquement de 282,4 fois en 2025 à 13,6 fois.
Un écart technologique de dix ans et quatre risques majeurs de mise en œuvre
Bernstein estime que SpaceX devance tous ses concurrents dans le secteur des lanceurs réutilisables d'environ dix ans. Depuis sa première couverture le 7 juillet 2026 avec un prix objectif de 239 dollars, l'établissement l'a relevé à 248 dollars le 6 août, puis à nouveau à 268 dollars le 26 octobre.
Cependant, cette forte rentabilité potentielle s'accompagne de prérequis techniques et commerciaux exigeants. Bernstein met en lumière quatre risques principaux de correction :
Premièrement, la capacité à étendre massivement le taux de lancement de Starship dépend entièrement des résultats de la validation de réutilisation du système de protection thermique. Si les mosaïques thermiques nécessitent une rénovation coûteuse, la cadence des tirs sera considérablement réduite.
Deuxièmement, les centres de données spatiaux représentent une nouvelle forme commerciale ; SpaceX doit démontrer sa capacité à mener à bien leurs opérations techniques.
Troisièmement, un approvisionnement limité en semiconducteurs ou des goulets d'étranglement dans la chaîne logistique aérospatiale pourraient ralentir le déploiement des satellites et des nœuds de calcul.
Quatrièmement, une suspension réglementaire d'activité suite à un accident de lancement, ainsi qu'une demande effective inférieure aux attentes pour la puissance de calcul spatiale, exerceraient une pression directe sur la valorisation à long terme.
Par ailleurs, les documents publics indiquent que Bernstein et ses entités liées ont fourni des services de banque d'affaires et de souscription IPO pour SpaceX au cours des douze derniers mois, tout en agissant en tant que market maker sur ses actions.
Notes des établissements
Clause de non-responsabilité standard relative aux rapports d'analyse (Points de vue des sociétés de courtage, non ceux de TechFlow)
Cet article consiste en une synthèse et une interprétation de rapports d'analyse publiés par des sociétés de courtage tierces. Les notations, prix objectifs, projections de bénéfices et jugements cités relèvent exclusivement des analystes de ces maisons de conseil, reflétant uniquement leur position institutionnelle et non celle de TechFlow. Ils ne sauraient constituer aucune recommandation d'investissement.
Les marchés comportent des risques et les décisions doivent être prises en toute indépendance. Le présent texte ne doit en aucun cas servir de base à l'achat ou à la vente de titres.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @chaoxiangooo