


Point de vue : l'investissement en valeur sur le marché actions américain n'est pas synonyme d'investissement fondamental.
Auteur : 0xsmac
Traduction : TechFlow
TechFlow Guide : Lorsque le marché crie à la mort des fondamentaux et que les capitaux s'alignent frénétiquement sur les géants technologiques, l'auteur utilise une découverte astronomique pour mettre en évidence les failles logiques derrière ce récit. En partant de la structure des multiplicateurs de valorisation, cet article exhorte les investisseurs à distinguer la qualité réelle des entreprises de la prime que le marché est prêt à payer, offrant un avertissement particulièrement pertinent pour les allocations à long terme dans les secteurs crypto et technologique.
Je promets que cette introduction ne sera pas aussi longue que la précédente sur le temps qu'il fait.
Mais accordez-moi 90 secondes.
Il y a plus d'un siècle, une femme du nom d'Henrietta Leavitt accomplissait un travail fastidieux : elle mesurait la luminosité de milliers d'étoiles sur des plaques photographiques (le mode d'imagerie avant l'avènement du film). Elle a remarqué qu'une classe particulière d'étoiles variables pulsantes présentait une caractéristique : plus elles pulsaient lentement, plus elles étaient intrinsèquement lumineuses.¹
Aujourd'hui, cela peut sembler simplement intéressant, comme un « bon, c'est plutôt sympathique ». Mais à l'époque, les astronomes confondaient une étoile sombre proche de la Terre avec une étoile très lumineuse mais lointaine. Sur les plaques photographiques, elles laissaient exactement la même tache. La luminosité apparente était un mélange chaotique de ces deux variables : la luminosité intrinsèque de l'objet et sa distance par rapport à nous.
Le travail d'Henrietta a séparé ces deux éléments : si vous pouvez observer le taux de pulsation, vous connaissez sa luminosité intrinsèque ; si vous connaissez cette dernière, vous pouvez en déduire la distance en fonction de son apparence plus ou moins sombre. Les astronomes ont baptisé ces objets des « bougies standards ».
Quelques années plus tard, un certain Edwin Hubble a découvert l'une de ces étoiles variables pulsantes, a appliqué les formules mathématiques de Leavitt et a réalisé que cet amas gazeux qu'il croyait être à l'intérieur de notre Voie lactée était en réalité une galaxie indépendante située à un million d'années-lumière. En résumé, l'univers observable a grossi d'environ un facteur trillion, simplement parce que quelqu'un a compris comment distinguer l'apparence d'une chose de sa réalité.
Cela semble évidemment fascinant.
Mais il y a autre chose d'intéressant : à peu près à la même époque, deux autres astronomes ont tracé indépendamment des graphiques de dispersion, plaçant la luminosité intrinsèque d'un côté et la température de l'autre. Ils ont constaté que les étoiles ne sont pas réparties au hasard dans cet espace, mais regroupées en différentes familles. L'implication sous-jacente est que des étoiles ayant exactement la même luminosité apparente peuvent bel et bien appartenir à des catégories complètement différentes, avoir évolué différemment et, surtout, disposer d'un avenir radicalement différent…
Que nous révèlent les étoiles ?
Ces dernières années, les discussions sur les marchés, les récits, le capital, la construction d'entreprises et le nihilisme financier se sont multipliées. Alors que les secteurs technologique et financier commencent à faire face à un avenir profondément différent des décennies précédentes, cette sensation semble culminer dans une sorte de frénésie. Il devient notamment beaucoup plus bruyant, et à bien des égards plus réflexif, de distinguer le progrès des prix des actifs. Mais en tant qu'investisseurs vivant d'achats d'actifs censés surperformer, un cadre simple est le suivant :
Le rendement à long terme est approximativement égal à la croissance fondamentale multipliée par le changement de multiplicateur de valorisation (multiplié par les dividendes encaissés en cours de route).
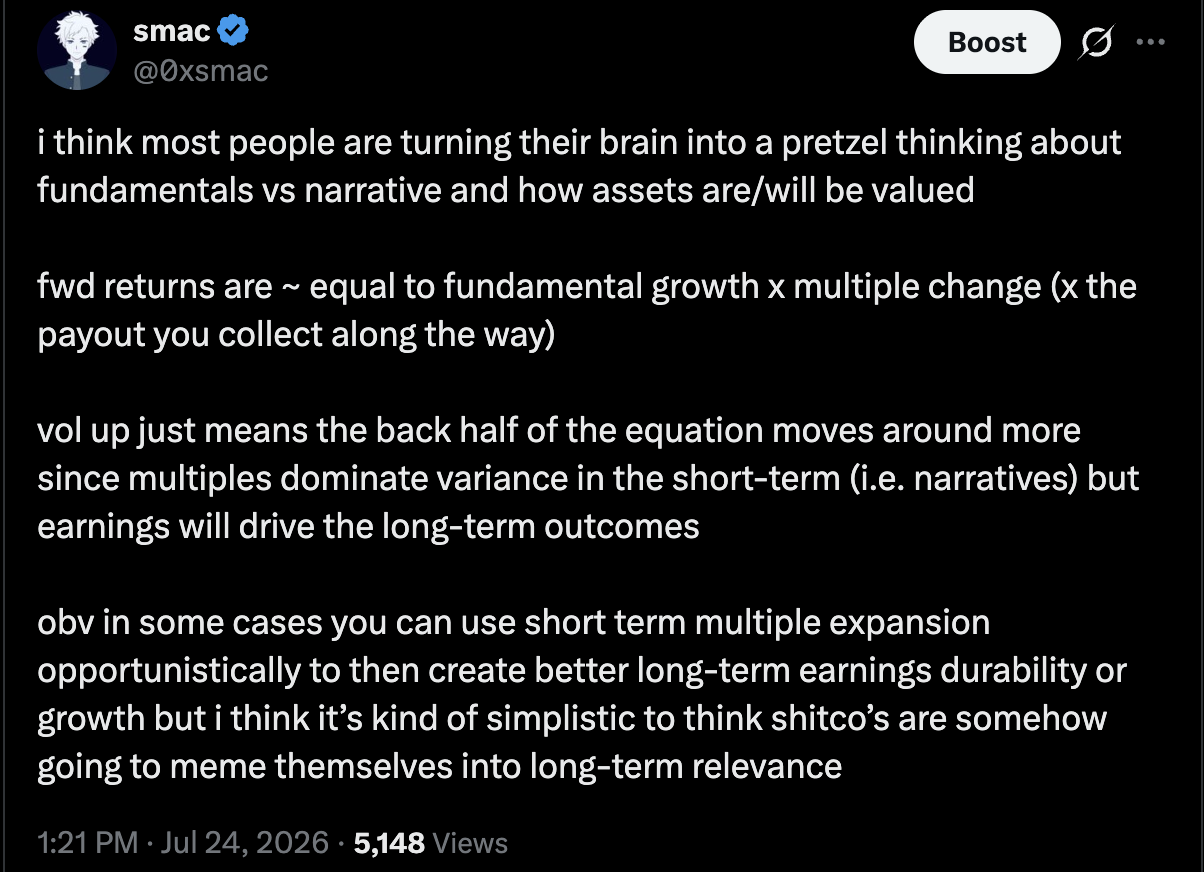
Dans ce contexte, les multiplicateurs de valorisation peuvent être assimilés proprement aux taches sur une plaque photographique. C'est un point de données observable qui mêle en réalité deux choses que le marché ne voit pas directement : la qualité réelle de cette entreprise et l'éloignement temporel (ou la persistance) de ses flux de trésorerie futurs. Je pense que l'essentiel des gains provient des investisseurs les plus à même de dissocier ces deux variables avant les autres (ce qu'on appelle l'intelligence asymétrique), et nous continuerons de voir ceux qui confondent les taches avec les étoiles subir des destructions de capital stupéfiantes.
L'investissement value n'est pas l'investissement fondamental
Je considère qu'il existe une idée reçue largement mal comprise : l'investissement fondamental aurait historiquement dominé la création de rendements excédentaires. Ce mythe puise principalement ses racines chez Graham, Buffett, Tiger Global et les nombreux récits construits autour de cette lignée. Beaucoup pensent qu'à un moment donné dans les années 2000, cette approche est devenue inefficace, et que tout investisseur y adhérant s'est fait écraser par le momentum, les tendances et l'achat direct des géants technologiques. La conclusion était autrefois (et l'est encore aujourd'hui ?) que « les fondamentaux sont morts ».²
La version moderne de « les fondamentaux n'ont pas d'importance » n'est pas stupide en soi. Elle s'ancre dans de nombreuses idées auparavant développées par plusieurs membres de notre équipe chez Compound. Les plus grandes entreprises bénéficient des achats mécaniques les plus importants, le secteur logiciel obéit à des lois économiques où le gagnant rafle tout, l'IA signifie que les géants peuvent transformer leur taille en avantage concurrentiel plus rapidement que leurs challengers, et il existe des raisons liées à la microstructure du marché qui ancrent davantage le momentum dans nos infrastructures financières. Tout cela est vrai. De même, les Sept Magnifiques (Mag 7) tels que nous les connaissons aujourd'hui ont surperformé car la croissance composée de leurs bénéfices réels a répété maintes fois qu'ils justifiaient parfaitement leurs multiplicateurs de valorisation. Aujourd'hui, en août 2026, au moins un courant de pensée estime que nous entrons/stagnons dans une nouvelle ère d'accélération de l'IA, où les laboratoires et les fournisseurs cloud hyperscalaires disposant du capital nécessaire pour acheter massivement de la puissance de calcul creuseront irréversiblement un écart.⁶ Inutile de se fatiguer à effectuer des analyses de valorisation, inutile de se demander quelle part de croissance a déjà été anticipée, inutile de se demander à quel point l'économie doit s'agrandir pour soutenir les attentes de tous. Il suffit de conserver quelques noms et de profiter de la vague du nouveau paradigme technologique, car les fondamentaux ne seraient qu'un jeu de rôle pour ceux qui regrettent l'ancien monde.
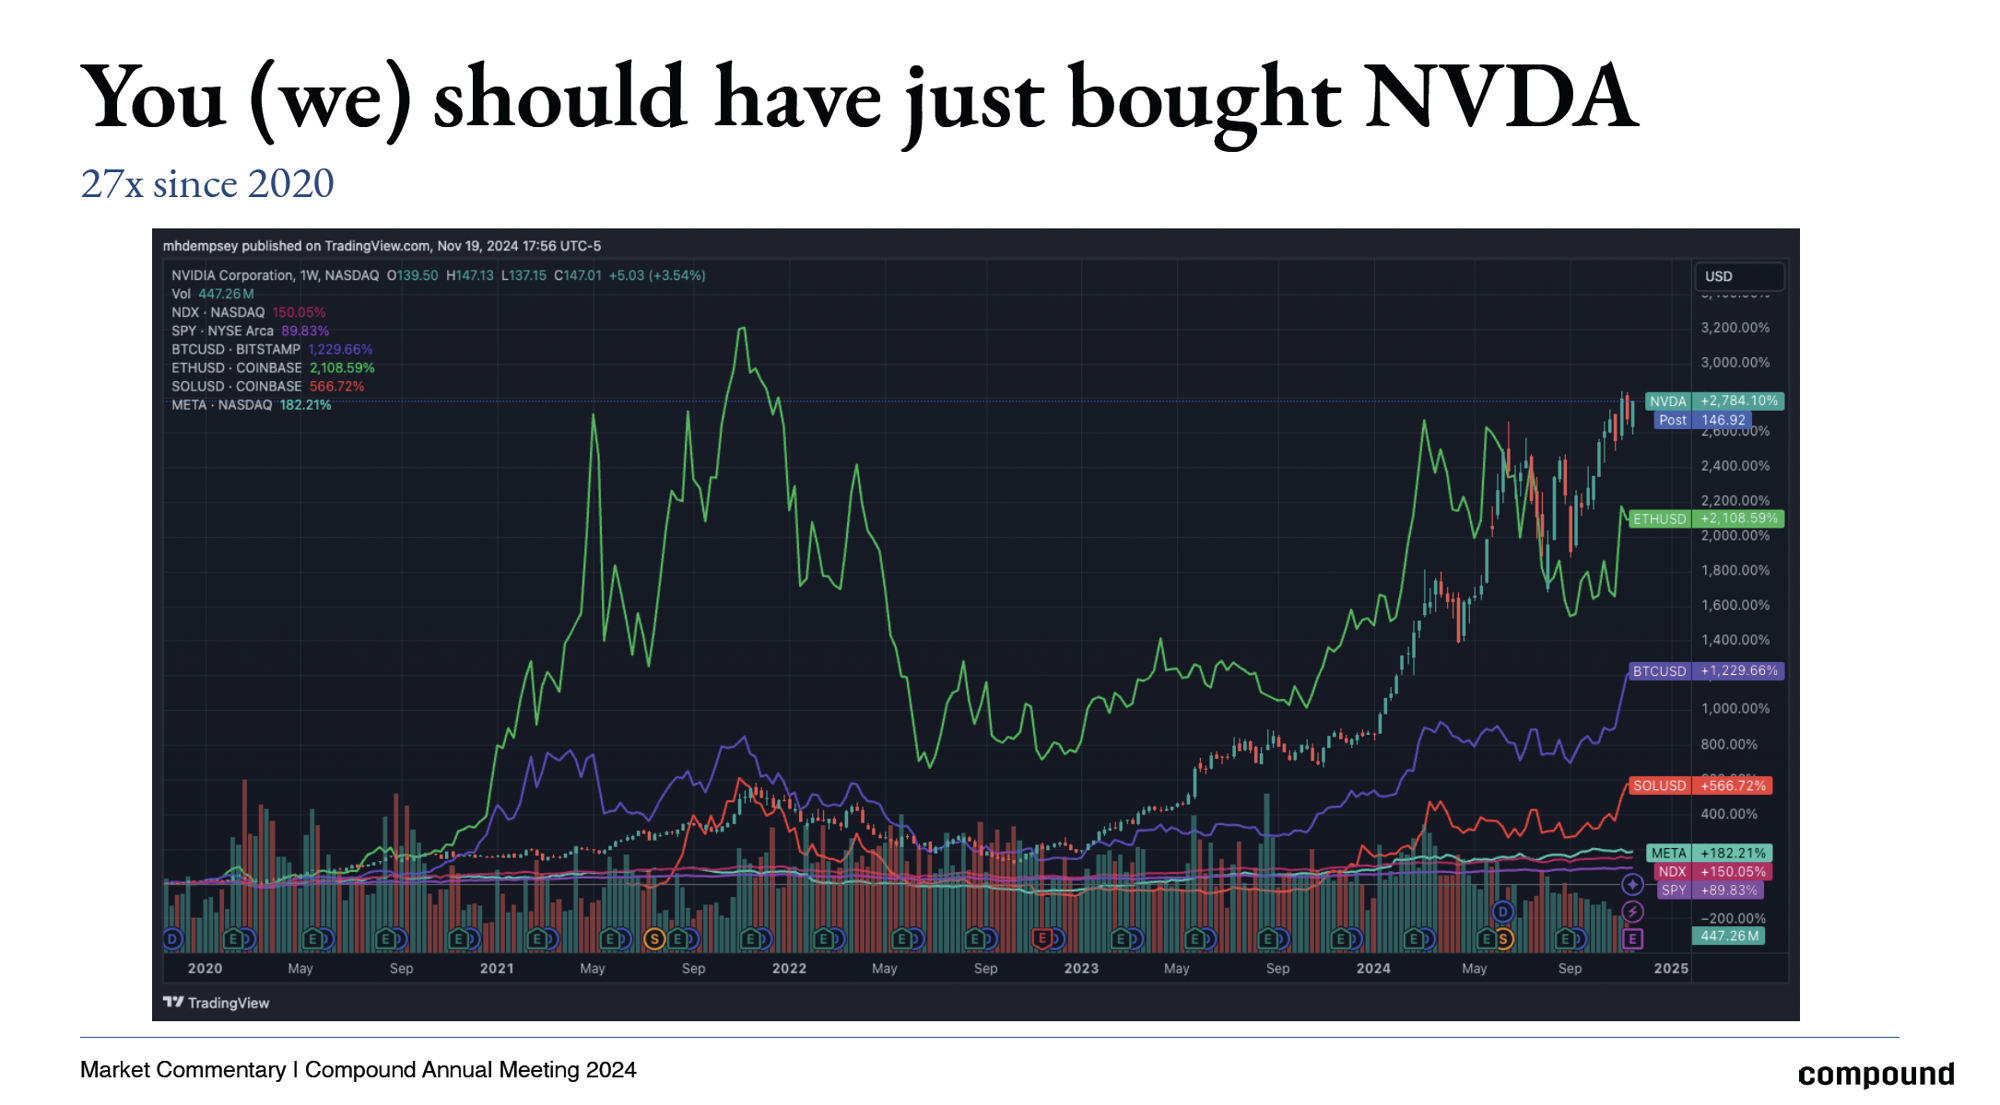
Je vais même jusqu'à penser que, malgré les alarmes récurrentes sur la concentration extrême atteinte dans le marché actions, celle-ci laisse encore une grande marge de progression.⁷ Permettez-moi donc de rebattre ici les cartes de mon propre argument : je ne considère pas que le fait qu'elle soit déjà au pic d'une distribution loi de puissance constitue en soi un argument particulièrement solide.⁸
Malgré tout, la conclusion que j'ai énoncée ci-dessus – conserver ces géants et assister à leur passage d'entreprises valant entre 1 et 4 billions de dollars à celles qui en vaudront 10 à 20 – repose en elle-même sur de nombreuses faiblesses structurelles.
Premièrement, cette thèse a été tentée maintes fois et ses performances passées sont nettement médiocres⁹. Les critiques diront : « Tu ne comprends pas », « C'est la première fois que nous résolvons le problème de l'intelligence », « AGI », « Dieu ordinateur », « Penses-tu vraiment que Jensen Huang, Elon Musk et Sam Altman se trompent alors que tu en sais plus qu'eux sur les affaires et le monde ? » Voilà une boîte de Pandore à discuter ultérieurement. Mais par définition, toute technologie véritablement disruptive déclenche ce type de prédictions exubérantes. De nos jours, les mégaothèques des réseaux sociaux attisent également la flamme. Par ailleurs, je suis globalement d'accord pour dire que la majorité des emplois sont artificiellement construits et que nous en inventerons continuellement de nouveaux.¹⁰
Les marchés deviennent moins efficaces
Nous observons constamment que même ces entreprises immenses, sans cesse analysées et étudiées sous toutes les coutures, sont fortement mal évaluées. Meta figure parmi les sociétés au rayonnement mondial le plus étendu. Elle détient une position quasi oligopolistique sur presque tous les marchés sur lesquels elle opère. Pourtant, au second semestre 2022, elle était négociée à environ 8 fois ses bénéfices attendus. On l'aurait dite fondue. Elle a ensuite bondi de plus de 8 fois sous les yeux de tous. Cet ensemble constitue un mouvement purement valoratif. Pour cette entreprise omniprésente, les fondamentaux font l'objet de divergences majeures.
Peut-être le point le plus acéré est que cette conviction sous-jacente, de plus en plus répandue, constitue elle-même un placement. J'ai lu énormément d'idées récemment, mais pour résumer, l'influence croissante de la Silicon Valley sur les marchés financiers en a distordu le fonctionnement et les comportements des participants. Trop de personnes affluent désormais vers le bord opposé du navire.¹¹
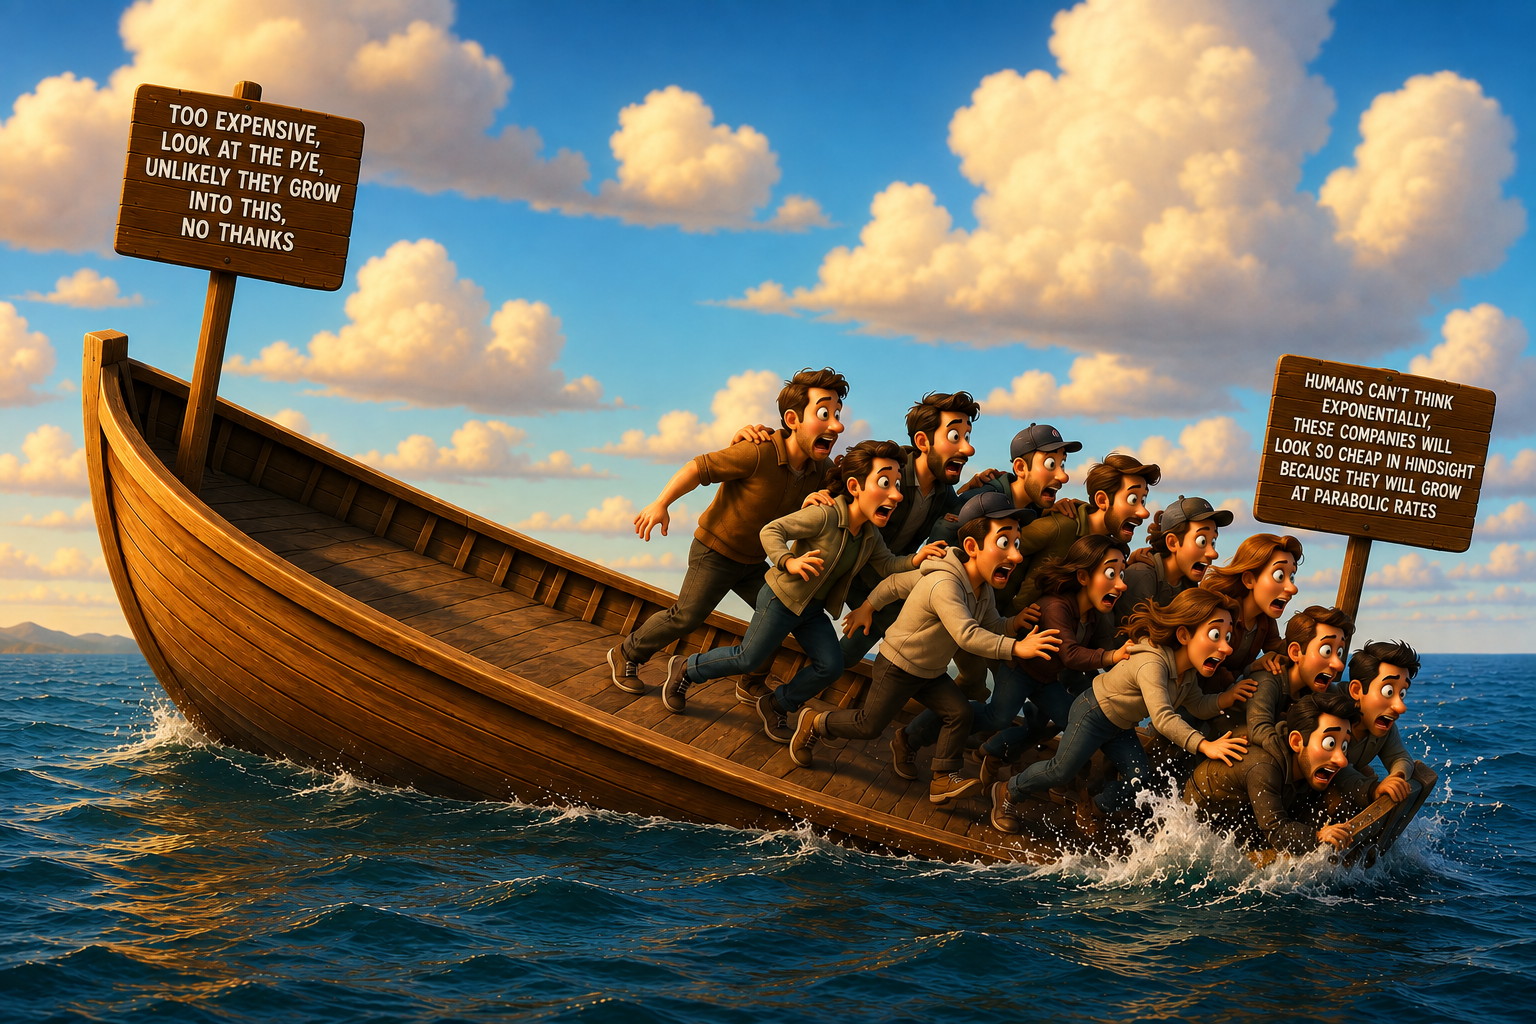
L'alpha provient des erreurs ou des jugements erronés d'autrui. « Les fondamentaux sont morts » est devenu le consensus. Je pense que la majorité des groupes d'investisseurs n'a compris que récemment l'ampleur de l'impact des récits sur la tarification des titres. Mais à mesure que le complexe de la Silicon Valley prend une place prépondérante sur les marchés financiers plus larges, ce point de vue perd de sa nouveauté. Désormais, même la personne que vous connaissez et qui a le moins d'esprit reprendra mot pour mot que « tout est meme » pour passer pour intelligent.
De nombreux fonds gérant des positions longs/short sur les fondamentaux ont disparu. Ils ont été remplacés par ceux qui ont acheté le QQQ il y a quinze ans, ou par des pod-shops systémiques. Au minimum, il convient de considérer ceci : lorsque le consensus de marché qualifie toute prise de position contre-cyclique d'une perte de temps, un pari inversé arrive peut-être à point nommé.
En passant : j'aime écouter les podcasts de Gavin Becker, mais l'épisode récent m'a laissé interloqué. Il affirmait que chaque personne rencontrée durant son voyage était encore plus haussière que lui. Je ne le remets pas en cause. En fait, cela rejoint l'expérience de moi-même et de nombreux visiteurs de cette ville. Mais quand il prétend qu'aucun indicateur n'est baissier, il y a un décalage évident. Et cela intervient après un crash de 50 % des actions de mémoire. C'est précisément ce que je veux dire : plusieurs vérités peuvent coexister simultanément. Il peut constater une demande structurelle forte et des entreprises négociées à des multiples forward « relativement bas ». Parallèlement, les multiplicateurs de valorisation de nombreuses sociétés pourraient toutefois se contracter parce que le marché anticipe déjà les résultats.
Affirmer que les marchés tarissent généralement à tort serait naïf (voire arrogant). Je penche pour croire que les prix contiennent une multitude de signaux. Il m'appartient (comme à tout investisseur) de chercher à falsifier cette hypothèse de base. Soit dit en passant, je pense effectivement que les marchés à court terme deviennent également moins efficaces. Mais la plupart du temps, les entreprises jugées « chères » le sont souvent parce qu'elles sont effectivement surévaluées, tandis que celles qui deviennent « chères » peinent généralement à honorer leurs perspectives lointaines. Ainsi, cette tension demeure constante lors de l'évaluation des rendements futurs à n'importe quel instant donné.¹²
Matrice des perceptions
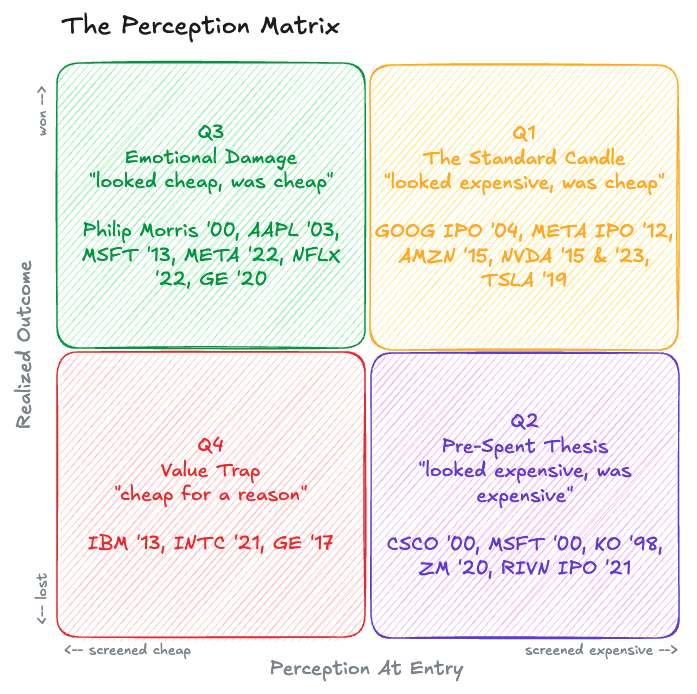
Quadrant 1 (Q1) : Semblait cher à l'époque, s'est avéré bon par la suite.
Quadrant 2 (Q2) : Semblait cher à l'époque, l'était effectivement.
Quadrant 3 (Q3) : Semblait bon à l'époque, l'était même trop.
Quadrant 4 (Q4) : Semblait bon, et l'était légitimement. Piège typique du value investing.
Ce cadre large présente peut-être l'avantage le plus intéressant : les entreprises peuvent être horodatées. Autrement dit, on peut placer la même société dans cette matrice (nous le ferons bientôt). Selon le moment considéré, elles seront classées dans des quadrants différents. Observer comment ces entreprises migrent d'un quadrant à l'autre est très instructif. Microsoft en décembre 1999 à 60 fois et Microsoft en 2013 à 10 fois portent certes le même code boursier, mais ne doivent absolument pas être placés dans le même quadrant.
Un autre point évident est que l'axe des résultats mesure ce que vous avez payé. Cela diffère radicalement de la performance réelle de l'entreprise. De nombreux acteurs de la communauté crypto devraient désormais bien en saisir la portée (je l'espère). Ces quadrants illustrent le fossé entre les attentes intégrées et les livrables effectuels futurs.¹³
Nous y reviendrons plus loin.
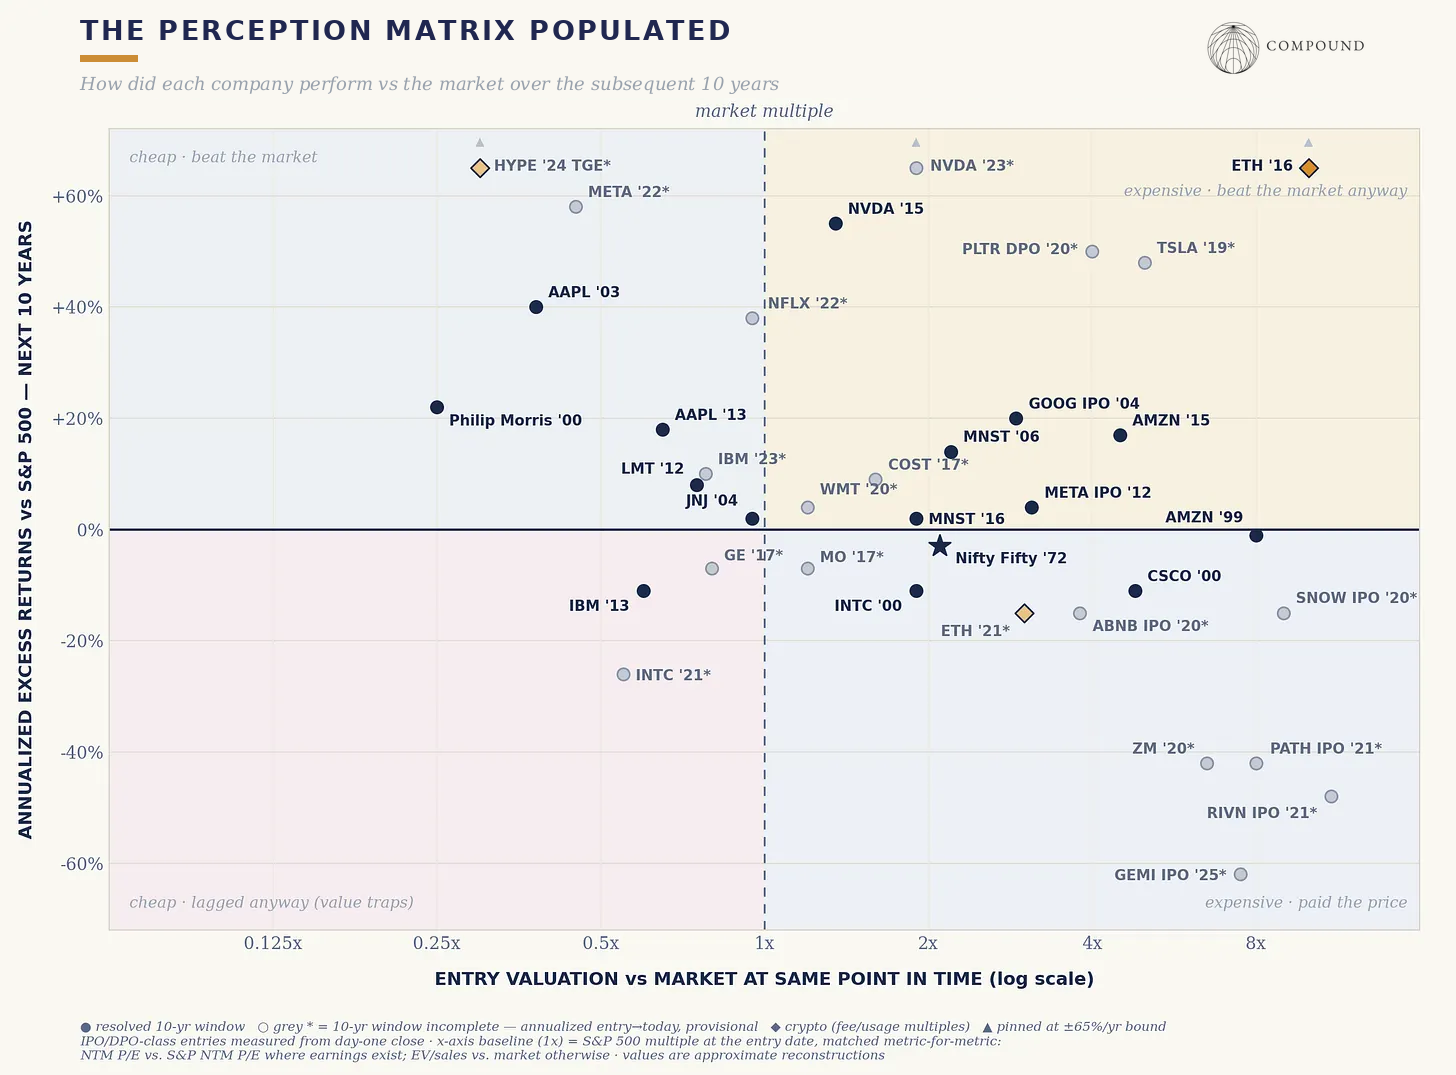
Cette carte mérite votre attention : prenez le temps de vous familiariser avec son contenu et forgez votre première impression. J'ai sélectionné un échantillon transversal d'entreprises, résolument orienté technologies. Cependant, j'ai également conçu un petit jeu interactif permettant d'explorer un panel historique plus vaste de sociétés.
On pourrait rester des heures à comparer les entreprises regroupées aux mêmes endroits. Cisco en 2000 et Amazon en 2015 se situaient tous deux à l'extrémité droite d'une valuation élevée. L'un a connu un parcours aller-retour pendant 25 ans, tandis que l'autre a surperformé le marché d'environ 8 points de pourcentage chaque année (au cœur d'un bull market historique). Nvidia en 2015 et Intel en 2000 évoluaient autour des multiples moyens de l'époque. Le premier a dépassé le marché d'environ 50 % par an sur une décennie, tandis que le second a fait perdre environ 60 % de leur capital aux investisseurs au cours des dix années suivantes.
Que contient chaque quadrant ?
Décortiquons rapidement chaque quadrant…
Q1 : Semblait cher à l'époque, s'est avéré bon par la suite
C'est le quadrant tendance du moment. Chaque VC souhaite vous convaincre que sa meilleure pépite s'y trouve. Certaines y sont effectivement, et nous identifierons bientôt lesquelles. Mais la montée en puissance de la Silicon Valley implique que nous devions examiner ce que cela signifie pour la structuration des valorisations.
Si, il y a 15 à 20 ans, le pouvoir de parole des optimistes technologiques était nettement moindre, n'aurions-nous pas pu saisir d'immenses opportunités en conservant des actifs tarifés sur une hypothèse de croissance sous-évaluée ? Si nous traversions effectivement une transition des atomes aux bits, prédire plus tôt que le consensus la diffusion accélérée des logiciels constituait un avantage majeur. Mais à mesure que ce système de croyances s'est diffusé et que davantage d'allocationurs de capitaux ont adopté l'attitude « la croissance est plus forte que prévu », les attentes ont fini par devenir excessives à un moment donné. Ou du moins, exiger que ces projections de croissance se matérialisent immédiatement est devenu irrecevable.
Mon avis est que les entreprises relevant de ce quadrant précis seront moins nombreuses qu'autrefois, tandis que celles du deuxième quadrant gagneront en nombre.
Cet espace fascine parce qu'il concentre les meilleures entreprises de l'histoire. Ce phénomène survient souvent lorsque les entreprises opèrent un changement de régime structurel fondamental.
Amazon en 2015. Tesla au milieu de 2019. Nvidia en mai 2023.¹⁴
Prenons une catégorie particulière d'entreprises dont la signature est d'être apparues continûment chères pendant plus d'une décennie, pour finalement s'avérer extrêmement économiques à l'examen final.
HEICO – Vendeur de pièces de rechange pour avions à réaction. Sa valorisation s'est maintenue sur près de vingt ans entre 25 et 40 fois les bénéfices, un multiple normalement réservé aux croissanceurs ultra-rapides. Pourtant, sa croissance composée dépasse 20 % depuis des décennies.
Old Dominion – Transport routier. Multiple de 25 à 30 fois contre 10 à 14 fois pour les pairs. ODFL a bondi d'environ 20 fois depuis 2012 grâce à l'amélioration continue de ses marges et de la densité de son réseau.
Constellation Software – Évidemment frappée récemment par la vendetta actionnaire sur le software. Pourtant, cette société a explosé de 200 fois sur le marché public et a continué d'échanger sur la base de 30 à 40 fois son free cash flow au cours de la dernière décennie.
Monster Beverage – À mon sens, peut-être la plus remarquable des actions modernes.
Le thème constant ici est que, pour les entreprises dotées de possibilités de réinvestissement à long terme et de rendements incrémentiels élevés, le consensus applique souvent de manière systématique une présupposition de mean-reversion sur les multiples de valorisation (c'est-à-dire la compression de 35x à 25x), ce qui les condamne à rattraper constamment le compoundage des bénéfices sous-jacents (sous réserve bien sûr que la machine de réinvestissement continue de produire).
Deuxième quadrant : Semblait cher à l'époque, l'était effectivement
À première vue, à mesure que l'IA érode les marges jadis protégées de certaines entreprises spécifiques, beaucoup glisseront vers ici. Cisco en est l'archétype. L'argument internet était correct, et Cisco a excellé dans son exécution : le chiffre d'affaires est passé d'environ 12,5 milliards à 57 milliards de dollars, et le bénéfice net a dépassé le pic de 1999 dès 2003. Sur les années 2000, la croissance annuelle composée des bénéfices tournait autour de 14 %. Pourtant, les cours n'ont retrouvé le sommet de mars 2000 qu'en décembre 2025.¹⁵
Cette zone regorge souvent d'arguments directionnellement justes, auxquels s'ajoute le fait que le prix de l'action a déjà intégré anticipativement une grande partie de la réalité future. Microsoft en 2000 représentait une version atténuée de Cisco, mais la compression de son multiple de 60x vers une dizaine de fois a coûté toute une décennie de rendement aux actionnaires. Coca-Cola raconte la même histoire sous un angle non technologique.
Le groupe de 2020-2021 illustrait ce genre de frénésie : Snowflake, Zoom, Beyond Meat, Peloton, etc., sans compter d'autres. En résumé, l'erreur commune ici résidait dans le défaut d'interroger la chaîne entière de corrélation. Nous nous laissons aisément emporter par le rythme, l'échelle et le futur potentiel d'un marché.
« Internet sera immense » (vrai) ≠ « Il faut acheter Cisco à 130 fois les bénéfices attendus »
« Le télétravail deviendra permanent » (partiellement vrai) ≠ « Il faut acheter Zoom à 60 fois »
« Les contrats perpétuels grignoteront le volume des CEX » (vrai) ≠ « dydx gagne cette catégorie »
Au moins, voici un signal clair : si la logique haussière repose essentiellement sur un argument de catégorie, et que la justification valorative vague renvoie implicitement au marché total addressable (TAM), le raisonnement est encore incomplet. Quelqu'un dans la pièce doit impérativement demander : que recèle précisément le cours actuel ?
Troisième quadrant : Semblait bon à l'époque, l'était même trop.
Soit dit franchement, cela pourrait paraître le plus rébarbatif pour la majorité des lecteurs. Mais curieusement, la cigarette revient sur le devant de la scène et retrouve sa pertinence. Entre la création de l'indice S&P 500 (1957) et 2003, l'action la plus performante fut Philip Morris. Pourtant, le meilleur moment pour acheter correspondait au summum de la haine durant la crise judiciaire, lorsque le cours tombait à environ 6 à 7 fois les bénéfices (avec un rendement dividende d'environ 9 %). L'entreprise était pratiquement taxée comme vouée à disparaître.
Ce secteur est difficile à naviguer car nombre de ces entreprises sont soit ennuyeuses – flux de trésorerie relativement stables, arithmétique des rendements sur capital respectable – soit nécessitent d'identifier avec une extrême précision quel catalyseur poussera l'acheteur marginal à entrer sur le marché.
Apple en 2013 – environ 10 fois les bénéfices (sans compter les réserves de trésorerie déduites). Parce que le marché considérait l'iPhone comme cyclique matériel, voué à la standardisation. David Einhorn (puis Carl Icahn) ont avancé un argument aujourd'hui limpide : rétention et verrouillage écosystème, et capacité du bilan à racheter d'énormes blocs d'actions en circulation.
Microsoft en 2013 – Certains ont craint un instant qu'il ne devienne le prochain IBM.
Exxon en 2020 – Sorti du Dow Jones (rire), alors tarifé comme si une décompression finale imminente guettait l'industrie pétrolière. Depuis, il a surperformé de près de 5 fois la société qui l'a remplacé dans l'indice (Salesforce).
Meta en 2022 – Déjà évoqué précédemment.
Je pense que les entreprises finissant dans ce quadrant peuvent revêtir une autre morphologie, liée à un sentiment de désespoir. Philip Morris en est peut-être l'exemple parfait (crête de la campagne « fumer tue »), mais on note aussi AMD, Domino's, Carvana. Solana fin 2022 en offre un autre exemple. Même Hyperliquid affichait une valorisation visiblement dérisoire à son TGE.
Pour ce groupe, l'erreur du consensus semble consister à extrapoler un état émotionnel temporaire vers une nouvelle réalité fondamentale. Cela peut prendre diverses formes, mais ici il s'agit de l'aversion (tabac, pétrole) et du traumatisme (faillite de FTX, année 2022 catastrophique pour Meta). En un sens, ce positioning est peut-être le plus exposé aux risques carriéristes ; si la détention de ces titres vous génère une certaine honte professionnelle, c'est potentiellement un signal.
Quatrième quadrant : Semblait bon, et l'était légitimement.
De nombreux exemples existent. IBM en 2013 constitue un archétype moderne. Chiffre d'affaires en baisse année après année. Ironie cruelle : cette dynamique a séduit de nombreux investisseurs via des rachats d'actions, qui ne constituaient au final qu'une tentative managériale pour lutter contre la gravité avec l'argent des actionnaires. Intel en 2021 suivait la même logique. D'innombrables articles ont analysé cette dynamique, j'en passe donc les détails.
Déconstruire l'ensemble
Tout ramène à la formule initiale :
Rendement attendu ≈ Croissance fondamentale × Variation du multiple de valorisation (× Dividendes encaissés)
Chaque entrée de la matrice incarne une tension entre ces deux premières composantes. Sur des horizons courts, le terme relatif aux multiples domine la variance, expliquant pourquoi ces marchés semblent pilotés exclusivement par les récits. Mais à mesure qu'on étire la courbe temporelle, la composante fondamentale reprenait le dessus.
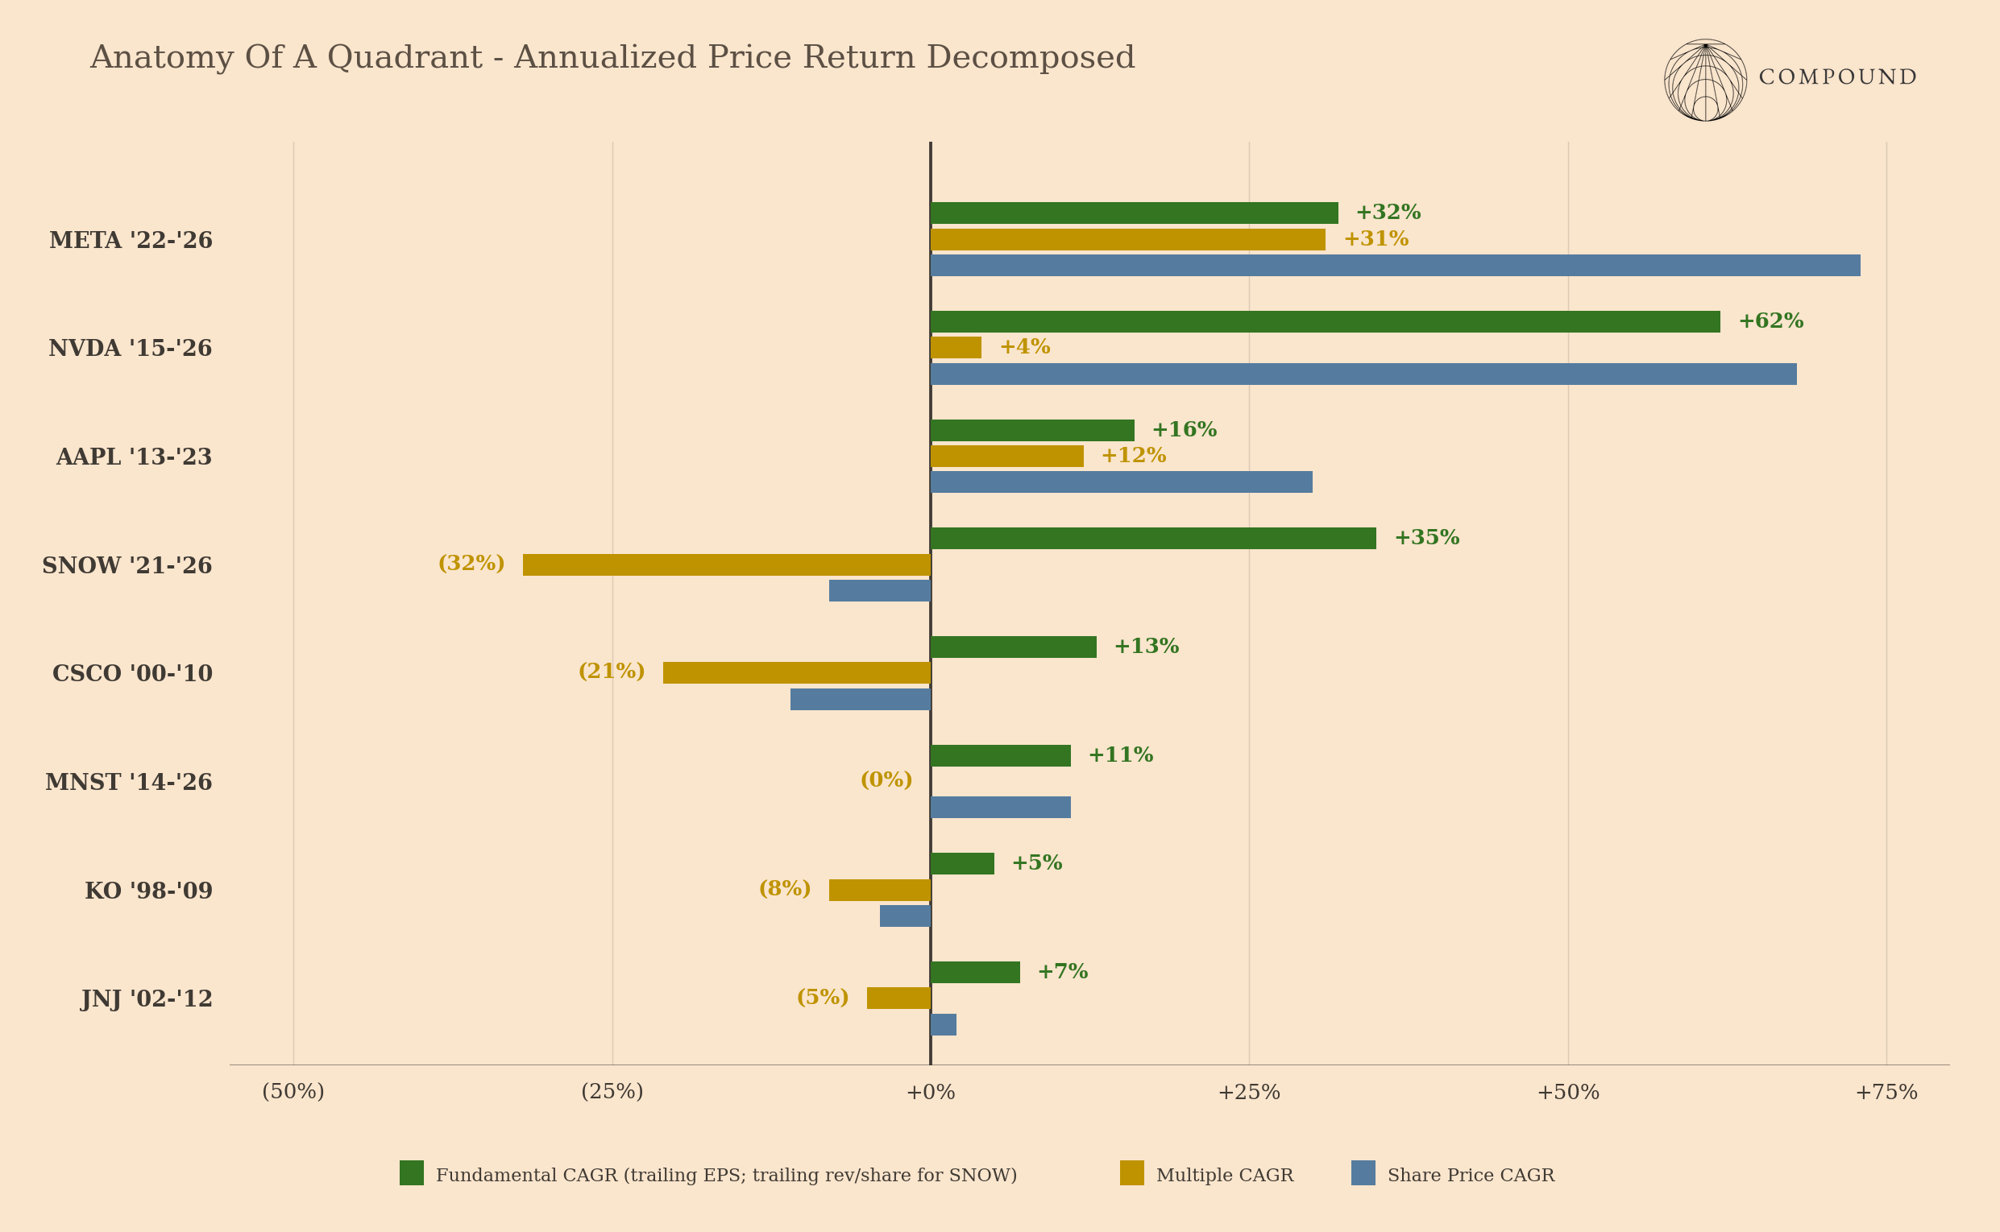
Quelques observations :
Je ne vois pas dans le cluster des victimes pures des multiples (Cisco et Microsoft vers 2000, Snowflake et Zoom vers 2021) une simple coïncidence – les fondamentaux restaient positifs, mais la compression des multiples fut telle qu'elle prouve simplement que le prix d'entrée avait déjà capitalisé cette croissance, et probablement davantage.
NVDA '15 représente l'histoire de profits la plus pure de ce graphique.
La double expansion survient lorsque vous générez des rendements excédentaires exponentiels (Apple '13, Microsoft '13, Meta '22) : croissance des bénéfices couplée à une revalorisation des multiples.
Coca-Cola et Johnson & Johnson constituent des cas assez cruels de stagnation relative, leurs rendements étant alors nettement inférieurs à la croissance composée globale du marché actions.
Cependant, il importe de souligner que même si les multiples subissent une compression continue, l'actif peut tout de même performer tant que la croissance fondamentale des bénéfices à long terme couvre le « péage » de la dévalorisation.
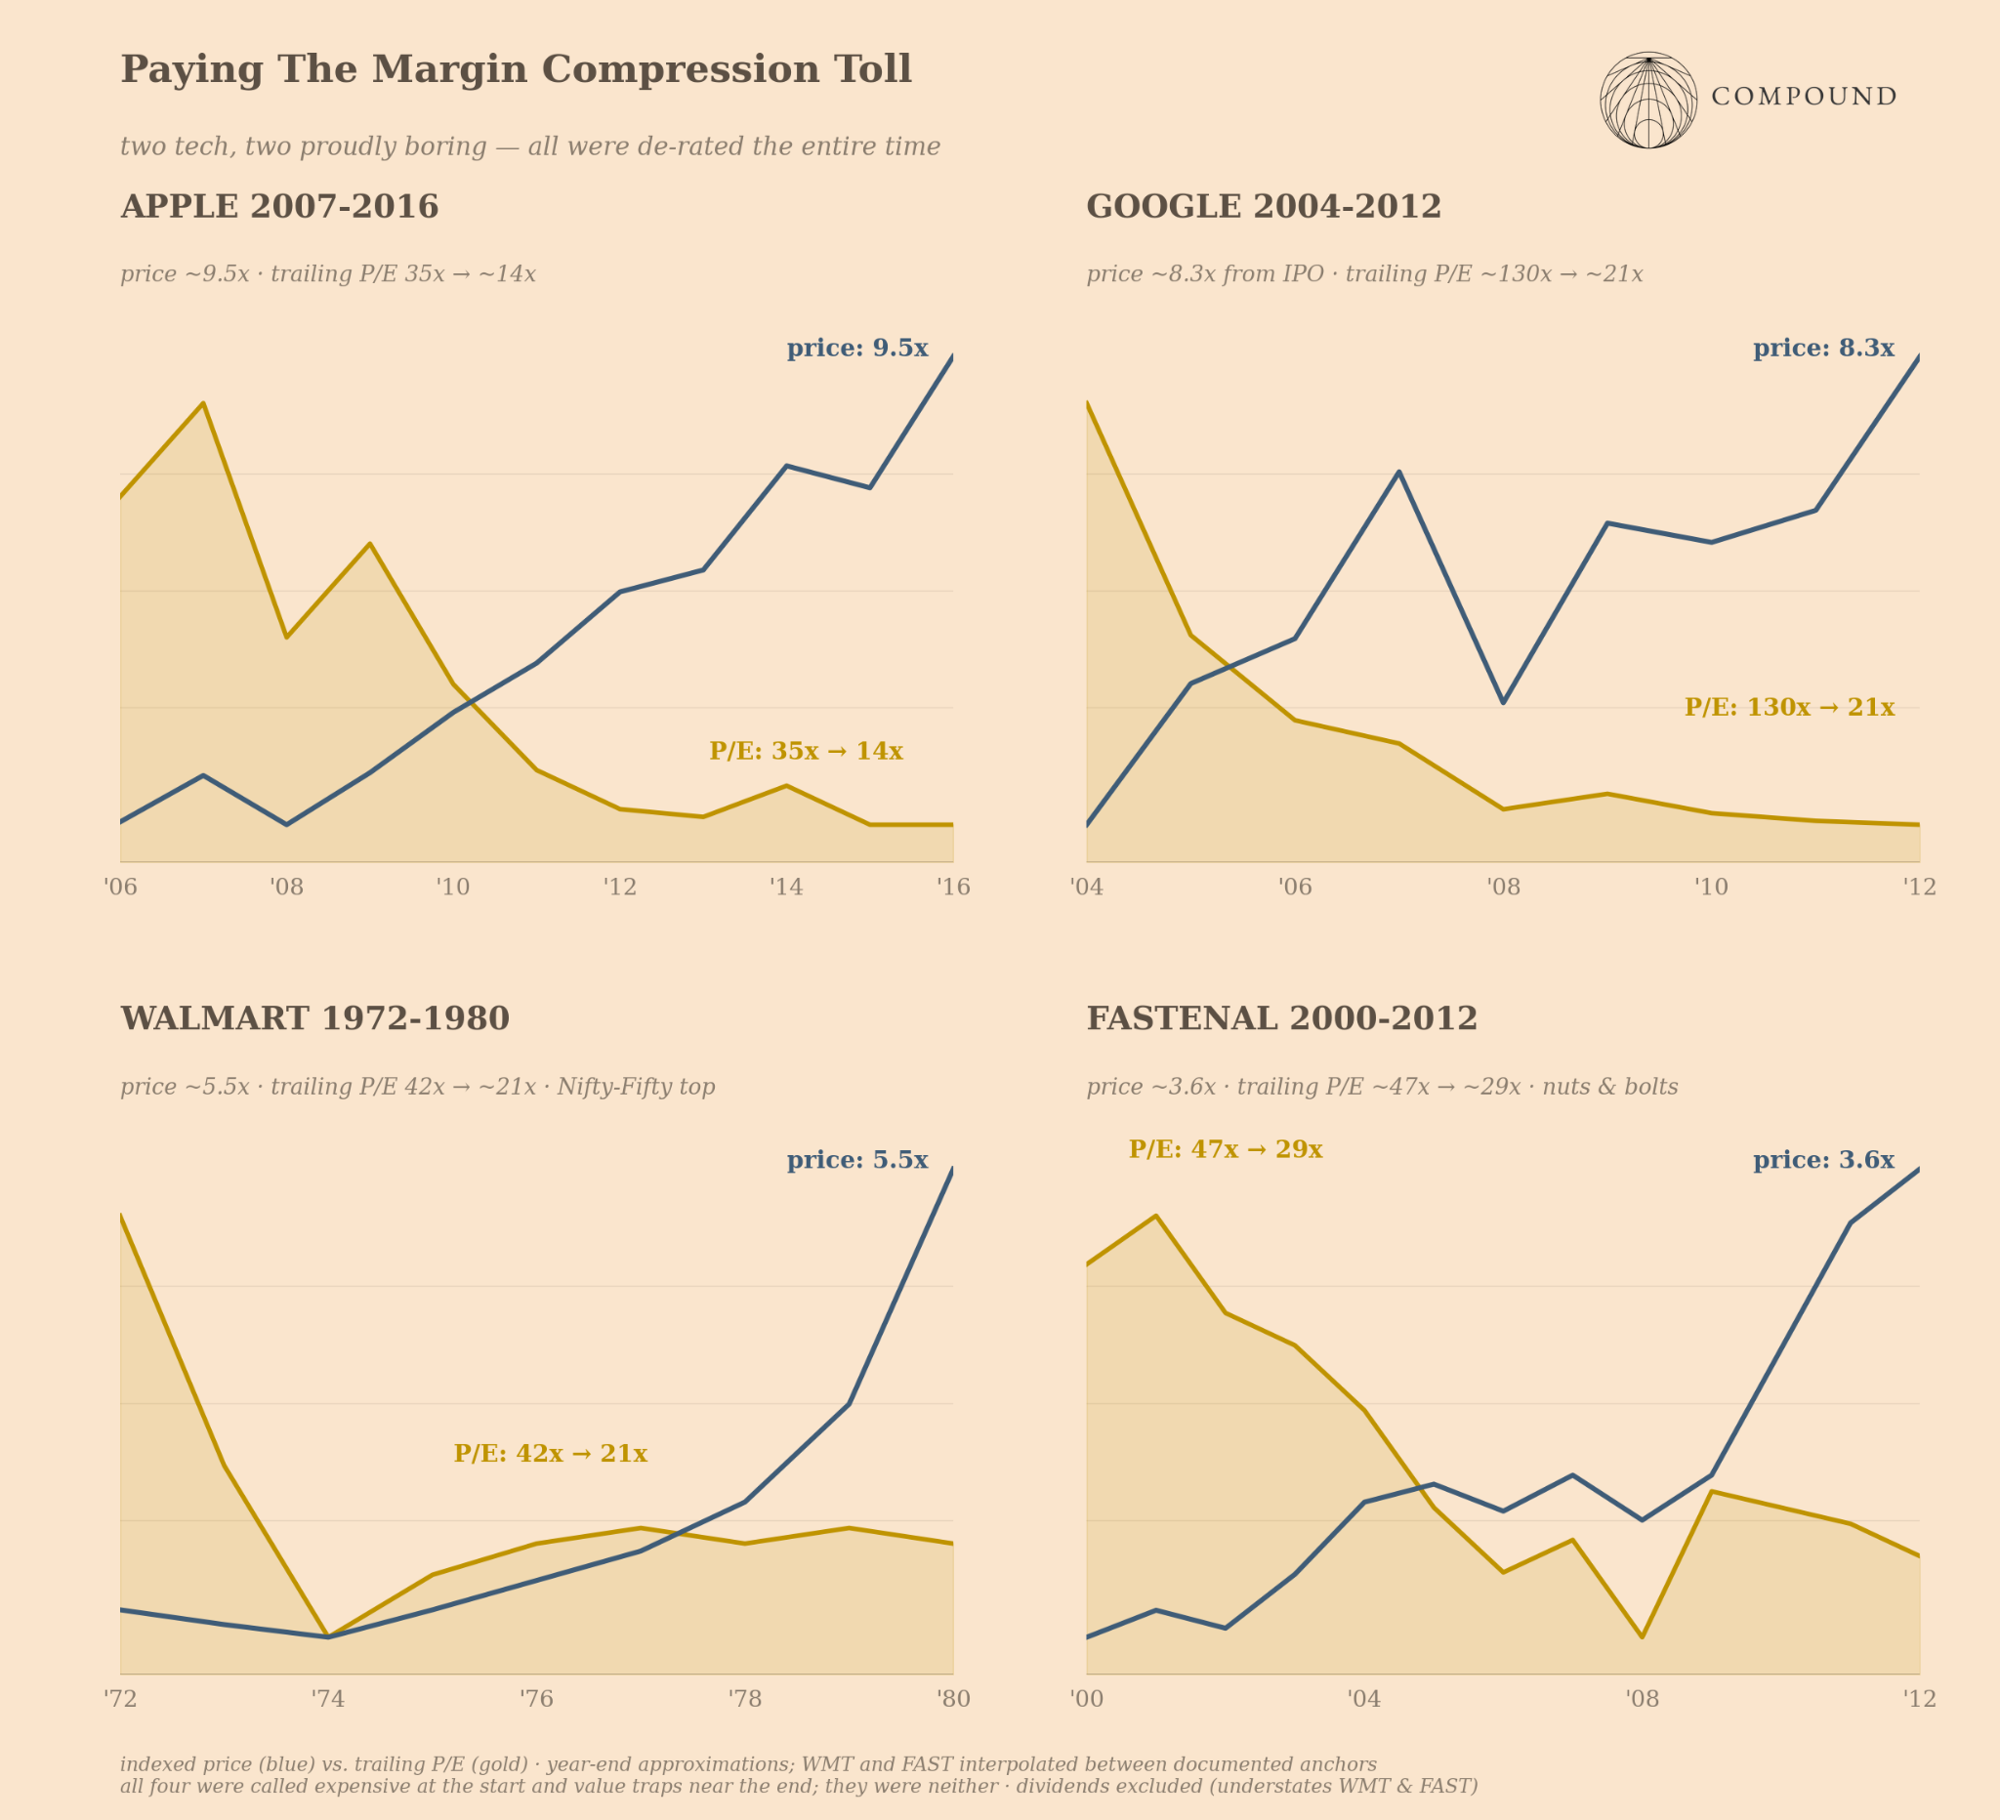
Point final à rappeler : l'erreur classique de chaque catégorie consiste à échouer à dissocier les deux variables du multiple, seulement sous des formes différentes. Deux types d'acteurs se trompent de signe sur la durée (underestimating either the long runway or secular decline). Deux autres types commettent des erreurs inverses d'attribution qualité, attribuant la robustesse sectorielle à des titres inadéquats ou polluant émotionnellement des actifs pourtant solides.
Cette situation va-t-elle perdurer ?
Je pense en réalité que cela s'accélérera. Une opinion courante avance qu'avec la diminution des décideurs humains et l'accès à des données quasi infinies, les marchés gagneront en efficacité. Je ne le crois pas. S'il y a un mouvement, c'est vers une inefficacité accrue et un monde plus volatile. Cet écart entre perception et réalité n'est pas un vestige des anciennes ères de marché. Je serais surpris si cet écart ne s'élargissait pas davantage dans les 5 à 10 prochaines années.
La composition des marchés a basculé vers des entreprises où les fondamentaux et la croissance sont plus flous que jamais. Nos usines de produits de consommation traditionnels diffèrent radicalement des modèles économiques actuels (et futurs). Aujourd'hui, en raison de la concentration au sommet, même les indices possèdent intrinsèquement une duration plus longue.
Le régime convectif dont j'ai précédemment écrit produit à échelle industrielle ces sociétés de Q2 et Q3. La rotation des narratives implique que quiconque est sous le choc actuel risque une surréaction bidirectionnelle. Chaque maturité d'entité en engendrera aussitôt une nouvelle vague.
L'IA assassine simultanément les versions low-cost du travail et renchérit les versions « réelles » ou complexes. Tout ce qui est quantifiable (multiples, comparables, communiqués, tonalité des calls, etc.) est désormais commoditisé. La fenêtre pour capturer de l'alpha via des approches data-driven se referme à vitesse grand V. Mais si l'on suppose hypothétiquement que chacun possède la même lecture parfaite de la couche visible, alors tout l'avantage réside dans la prise de décision et le jugement relatifs à la couche invisible.
Le privé absorbe une part croissante des cas les plus extrêmes de ces entreprises. Absents d'un prix de cotation continu, les débats sur les multiples y sont temporairement occultés.
Nombreuses sont les raisons faisant de ce moment un contexte unique. Néanmoins, en rédigeant ces lignes, je pencherais plutôt pour cette affirmation : « Dans le monde actuel, le risque majeur est de considérer ces sociétés comme surévaluées alors qu'elles dépasseront nos attentes présentes. » Toutefois, je reste sceptique sur sa véracité totale. Principalement parce qu'au moins sur le marché public, leurs valorisations n'ont jamais été historiquement excessives.¹⁶ Leurs bénéfices croissent à un rythme presque inconcevable, ce qui conduit mécaniquement à une compression des multiples.¹⁷ Bonne nouvelle.
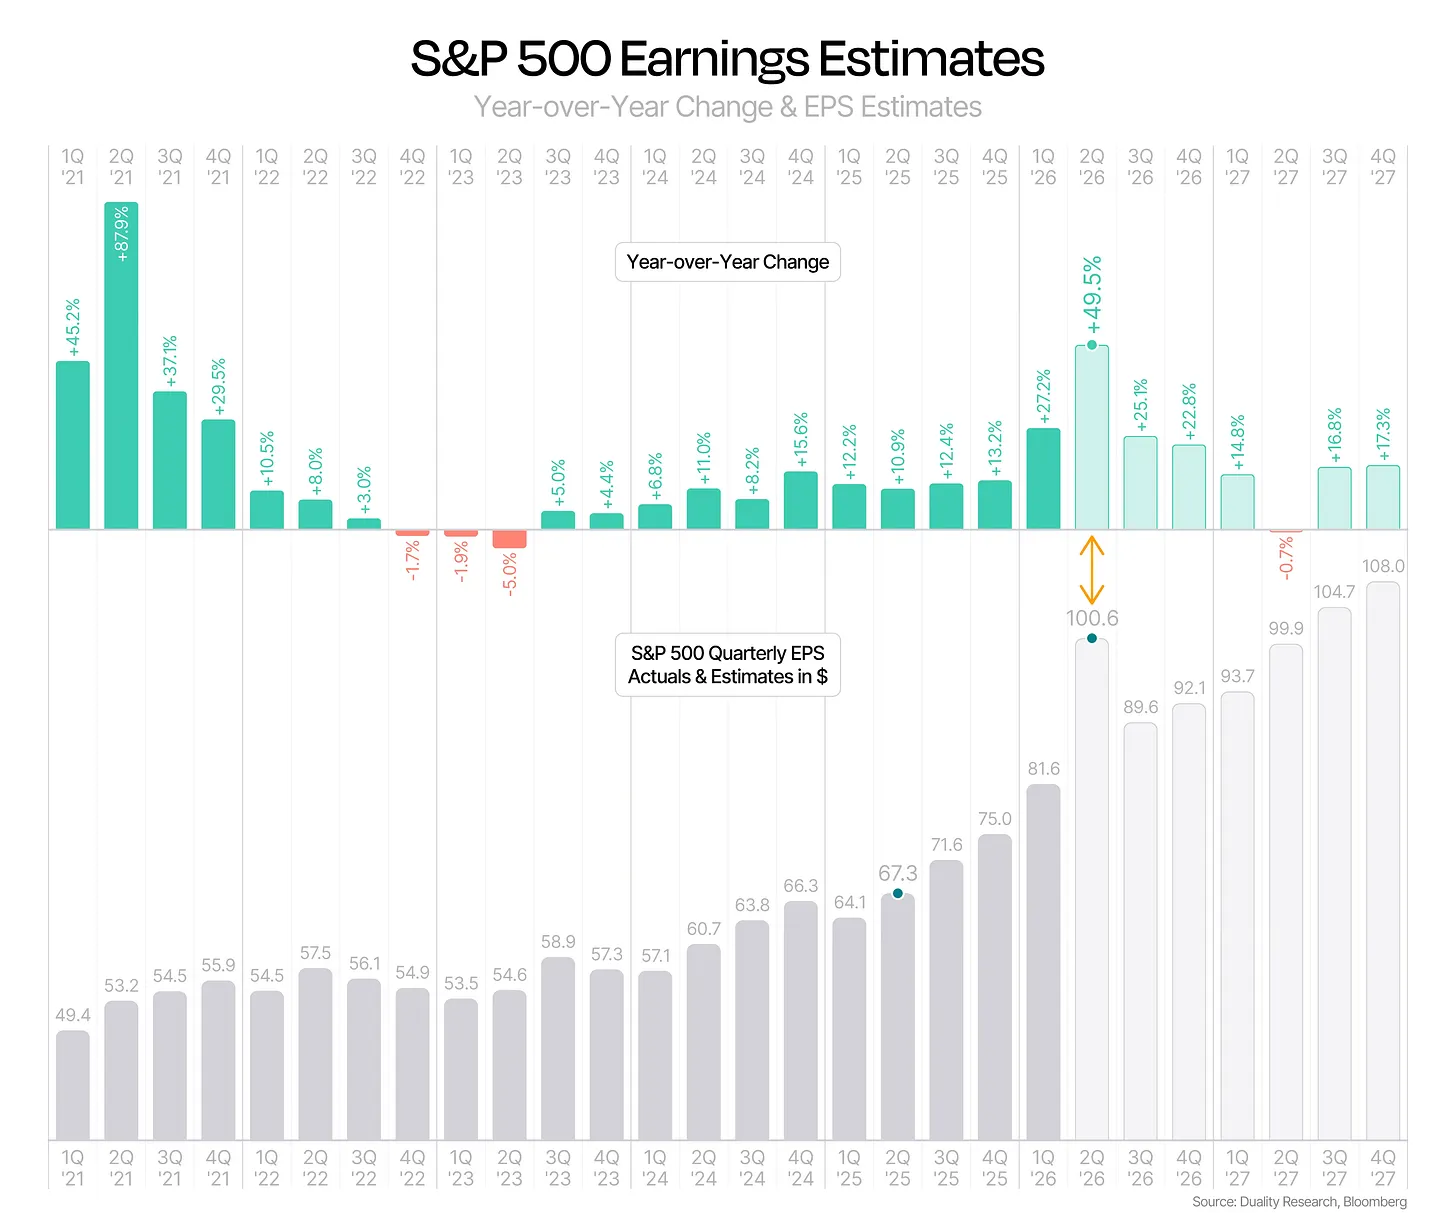
La mauvaise nouvelle est la suivante : et si nous avions déjà franchi le pic de croissance ? Dans un monde dont l'expansion ralentit, anticipez-vous une expansion des multiples ? Croyez-vous réellement être au seuil d'une croissance PIB soutenue à 8 % ? Savez-vous quand les États-Unis ont enregistré ce dernier record ? Cette fois sera-t-elle différente ? Je provoque sciemment ici le débat car la réalité est complexe, et elle le restera. Sans compter l'IA, un foisonnement d'événements agit parallèlement.
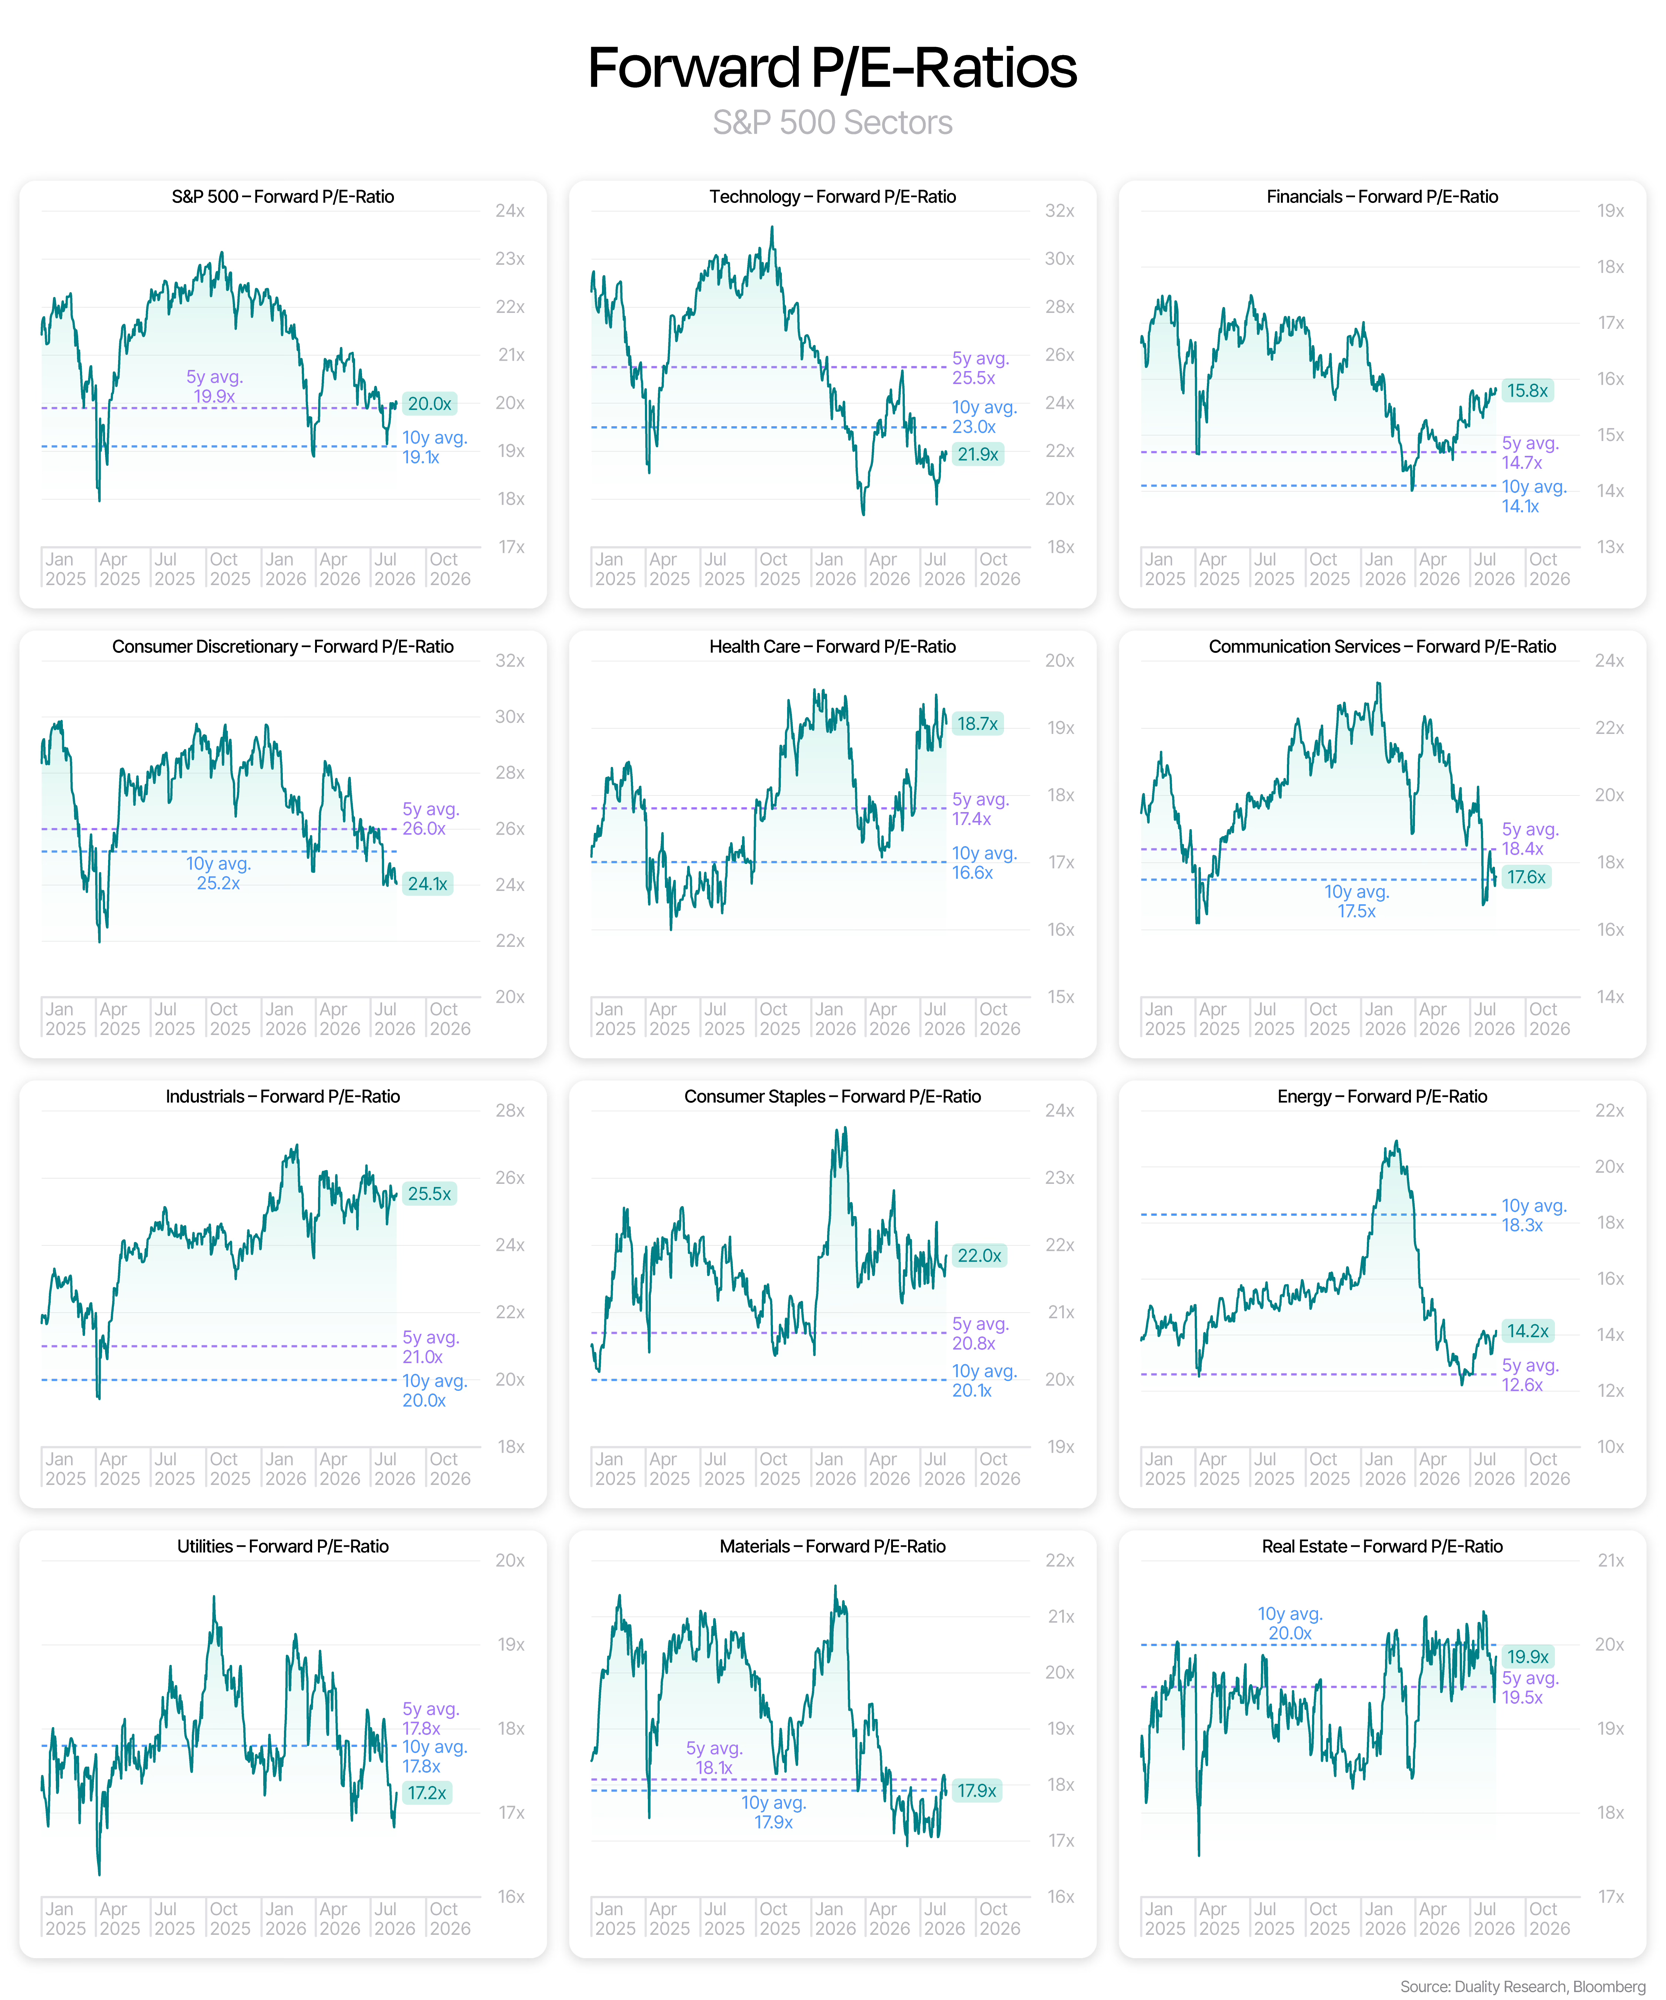
Chaque fondateur en vue, investisseur, marque médiatique et penseur possède un motif pour perpétuer un récit : assumer un risque de valorisation (autrement dit, viser le Q1) ferait partie intégrante du nouveau jeu. Cela maintient la liquidité. Cela autorise des discours du type « nous démocratisons l'intelligence ». Cela alourdit la mise du jeu du cow-boy. Mais cela favorise aussi l'allocation vers le momentum. Lorsqu'on évoque les contraintes physiques et les chaînes logistiques plutôt que le SaaS, il s'agit d'un jeu bien plus fragile. Un écosystème complexe intégrant masse de leviers et durées de vie longues. Moindres frictions sur le timing ou le scaling provoqueront des impacts majeurs sur l'ensemble de la chaîne.
Il est possible que tout fonctionne. Ce serait le scénario idéal. Mais que nous évoluions vers l'euphorie ou la dystopie, la nature path-dependent des marchés implique que, dans 5 ou 10 ans, nous nous moquerons certainement de la façon dont [telle] société apparaîtra sous [tel] multiple forward. Seule la question restante est : quelle aura de rire sera la nôtre…
Merci d'avoir lu Demieveille. Veuillez souscrire pour en découvrir davantage. Sinon, abstenez-vous.
Un grand merci à mike, jmo et BR pour leurs retours ayant permis de clarifier ma pensée.
Disclaimer :
Le contenu de ce site est fourni uniquement à des fins éducatives et informatives. Rien en son sein ne constitue une offre ou une sollicitation de vente ou d'achat de titres ou droits. Il ne remplace aucun conseil professionnel. Les investissements comportent des risques, y compris la perte potentielle du capital investi.
- Plus brillantes intrinsèquement signifie qu'elles sont effectivement plus lumineuses, indépendamment de leur éclat apparent depuis la Terre.
- J'exagère légèrement, car les fondamentaux de la plupart des grandes entreprises technologiques ont toujours été excellents.
- S'applique aux États-Unis ainsi que dans 12 des 13 principaux marchés internationaux larges.
- Banque de données Ken French
- Surtout Ben Graham et Warren Buffett. Buffett est célèbre pour avoir institutionnalisé le pèlerinage annuel des investisseurs à Omaha pour entendre les préceptes de l'Oz.
- Le fait que Sam ait débuté par l'argument de l'échelle lorsqu'on lui demanda quelles étaient les digues économiques de ce nouvel monde n'est pas fortuit : « L'excellence en intelligence artificielle peut migrer d'un produit à un autre. Les effets de réseau conservent un avantage compétitif. La dimension économique et la capacité à bâtir les clusters de calcul les moins chers demeurent des avantages compétitifs. »
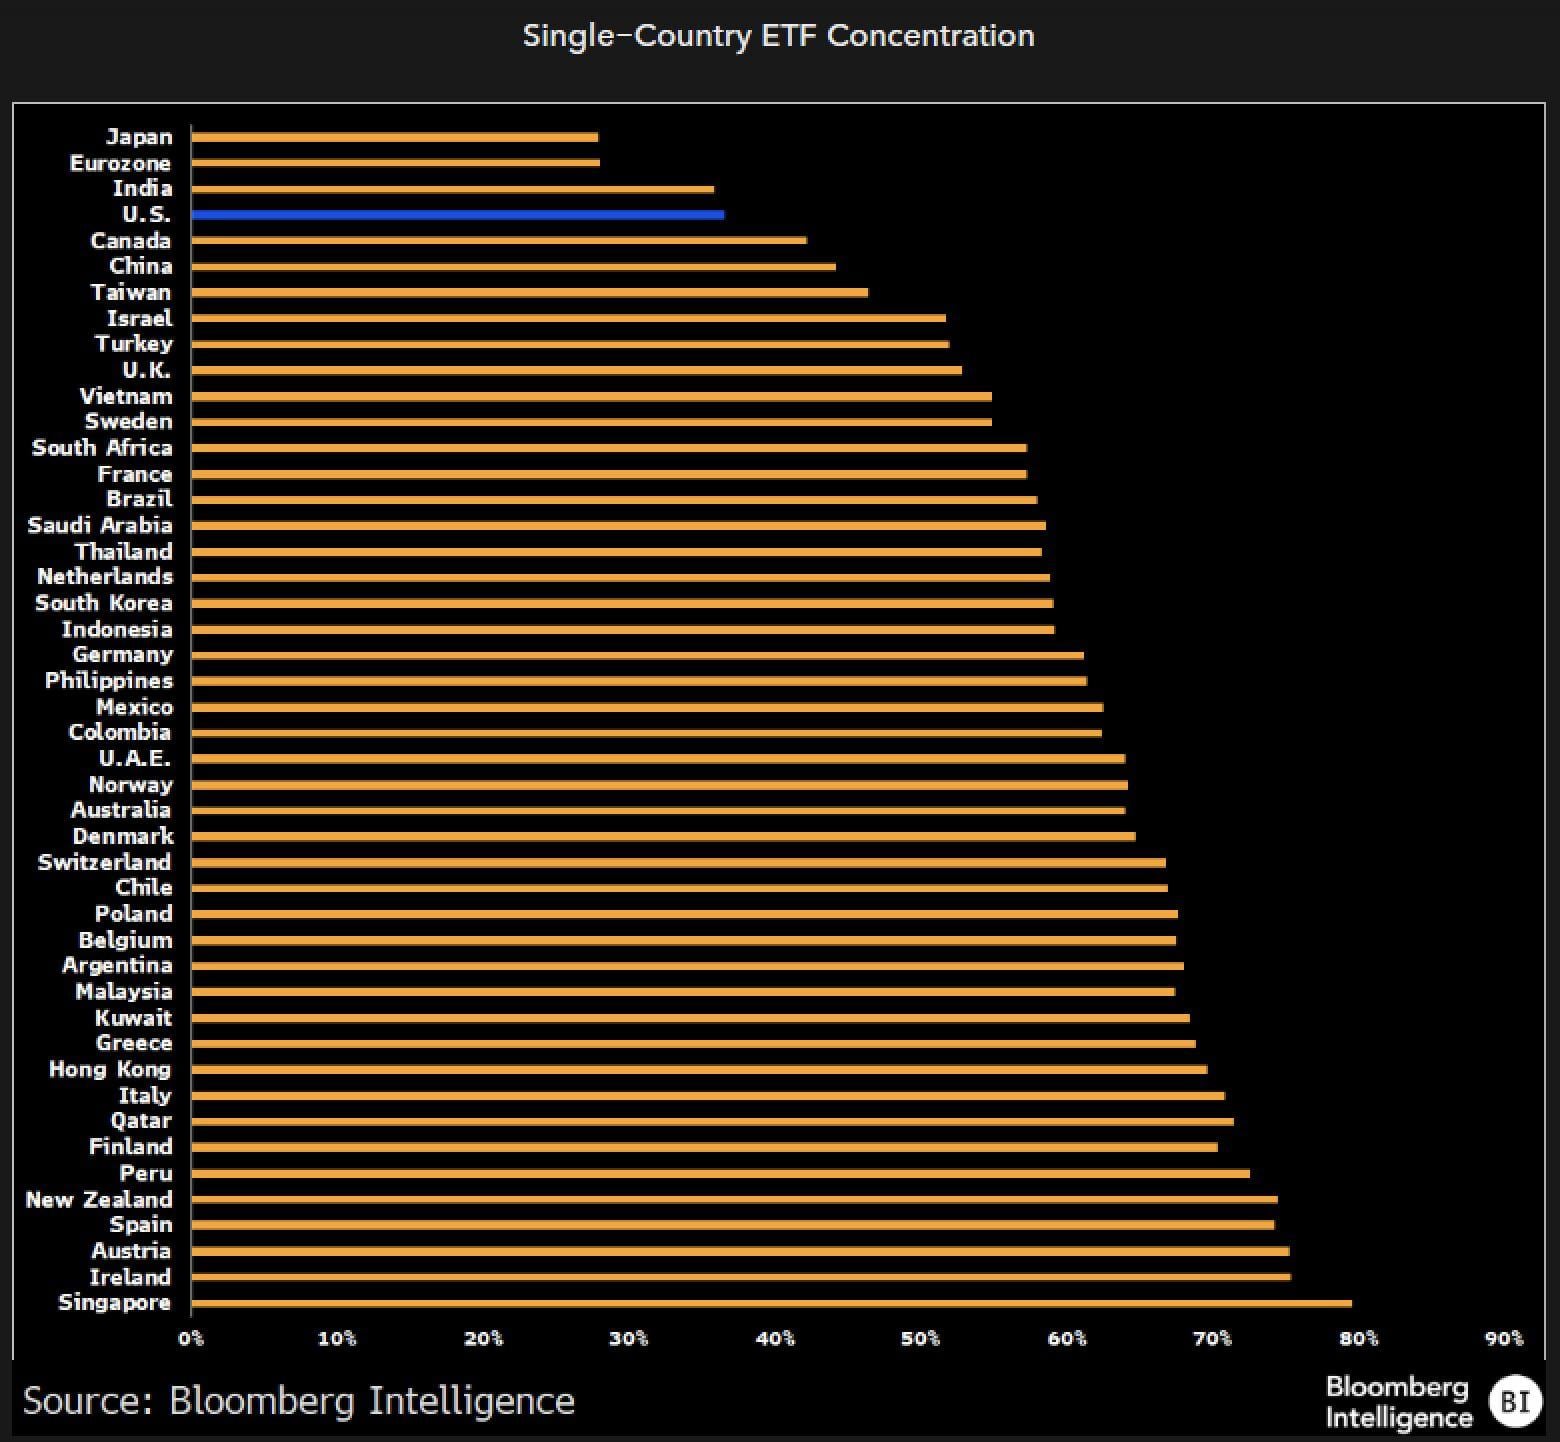
7. Un avertissement souligne l'existence d'un point de bascule, au-delà duquel, malgré la croissance, le marché appliquera une décote aux multiples de ces colosses au titre de la loi des grands nombres. Je crois que nous observons déjà ce phénomène sur NVDA.
8. Ceci commence quelque peu à dater.
9. Ironie : bien que la loi 80/20 fasse l'unanimité, on ne voit aucune entreprise licencier systématiquement plus de 50 % de ses effectifs chaque année.
10. Voici deux tweets connexes que j'ai jugés pertinents pour enrichir cette réflexion plus large.
11. Dire aujourd'hui qu'il fallait simplement détenir NVDA sur les 15 dernières années est facile, et c'est précisément là la problématique. Dans 15 ans, les gens affirmeront : « Il fallait juste prendre ___ ».
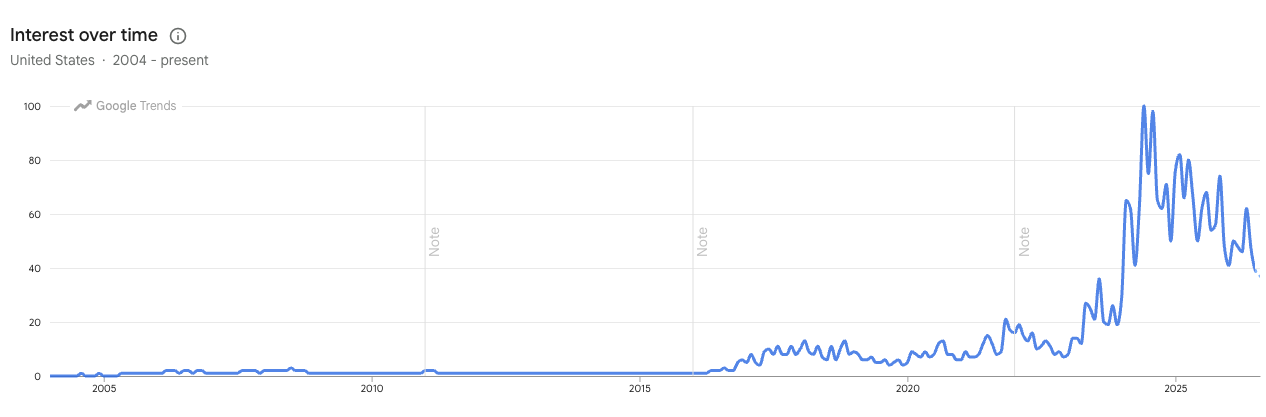
12. C'est d'ailleurs pourquoi les sommets tendent à se former sur fond de nouvelles « bonnes », tandis que les creux émergent généralement autour de nouvelles « mauvaises ».
13. Après ses premiers chiffres fulgurants pour les centres de données, l'action a doublé et ses multiples statiques semblaient délirants.
14. Même à cette période, sa capitalisation n'atteignait que 40 % du pic bulle.
15. Je simplifie volontairement.
16. NVDA a oscillé latéralement pendant près de deux ans, de juillet 2024 jusqu'au mois dernier, bien que sa gestion ait été conforme aux attentes optimistes.














