

Corning (GLW) : l'« entrepreneur général » de la communication optique IA, un PE de 100 fois, c'est acheter le récit de 2028
Rédaction : Recherche TechFlow
Corning, une entreprise verrière de 175 ans, a récemment agité le marché.
Le jour du lancement de la technologie Glass Bridge le 24 juin 2026, le secteur CPO des actions A a chuté de plus de 6 %. Les capitaux ont fui précipitamment des fabricants intermédiaires tels que ZTT, FiberHome et Yongding, pour se ruer sur le concept de substrat en verre. Le marché considère cela comme une technologie disruptive.
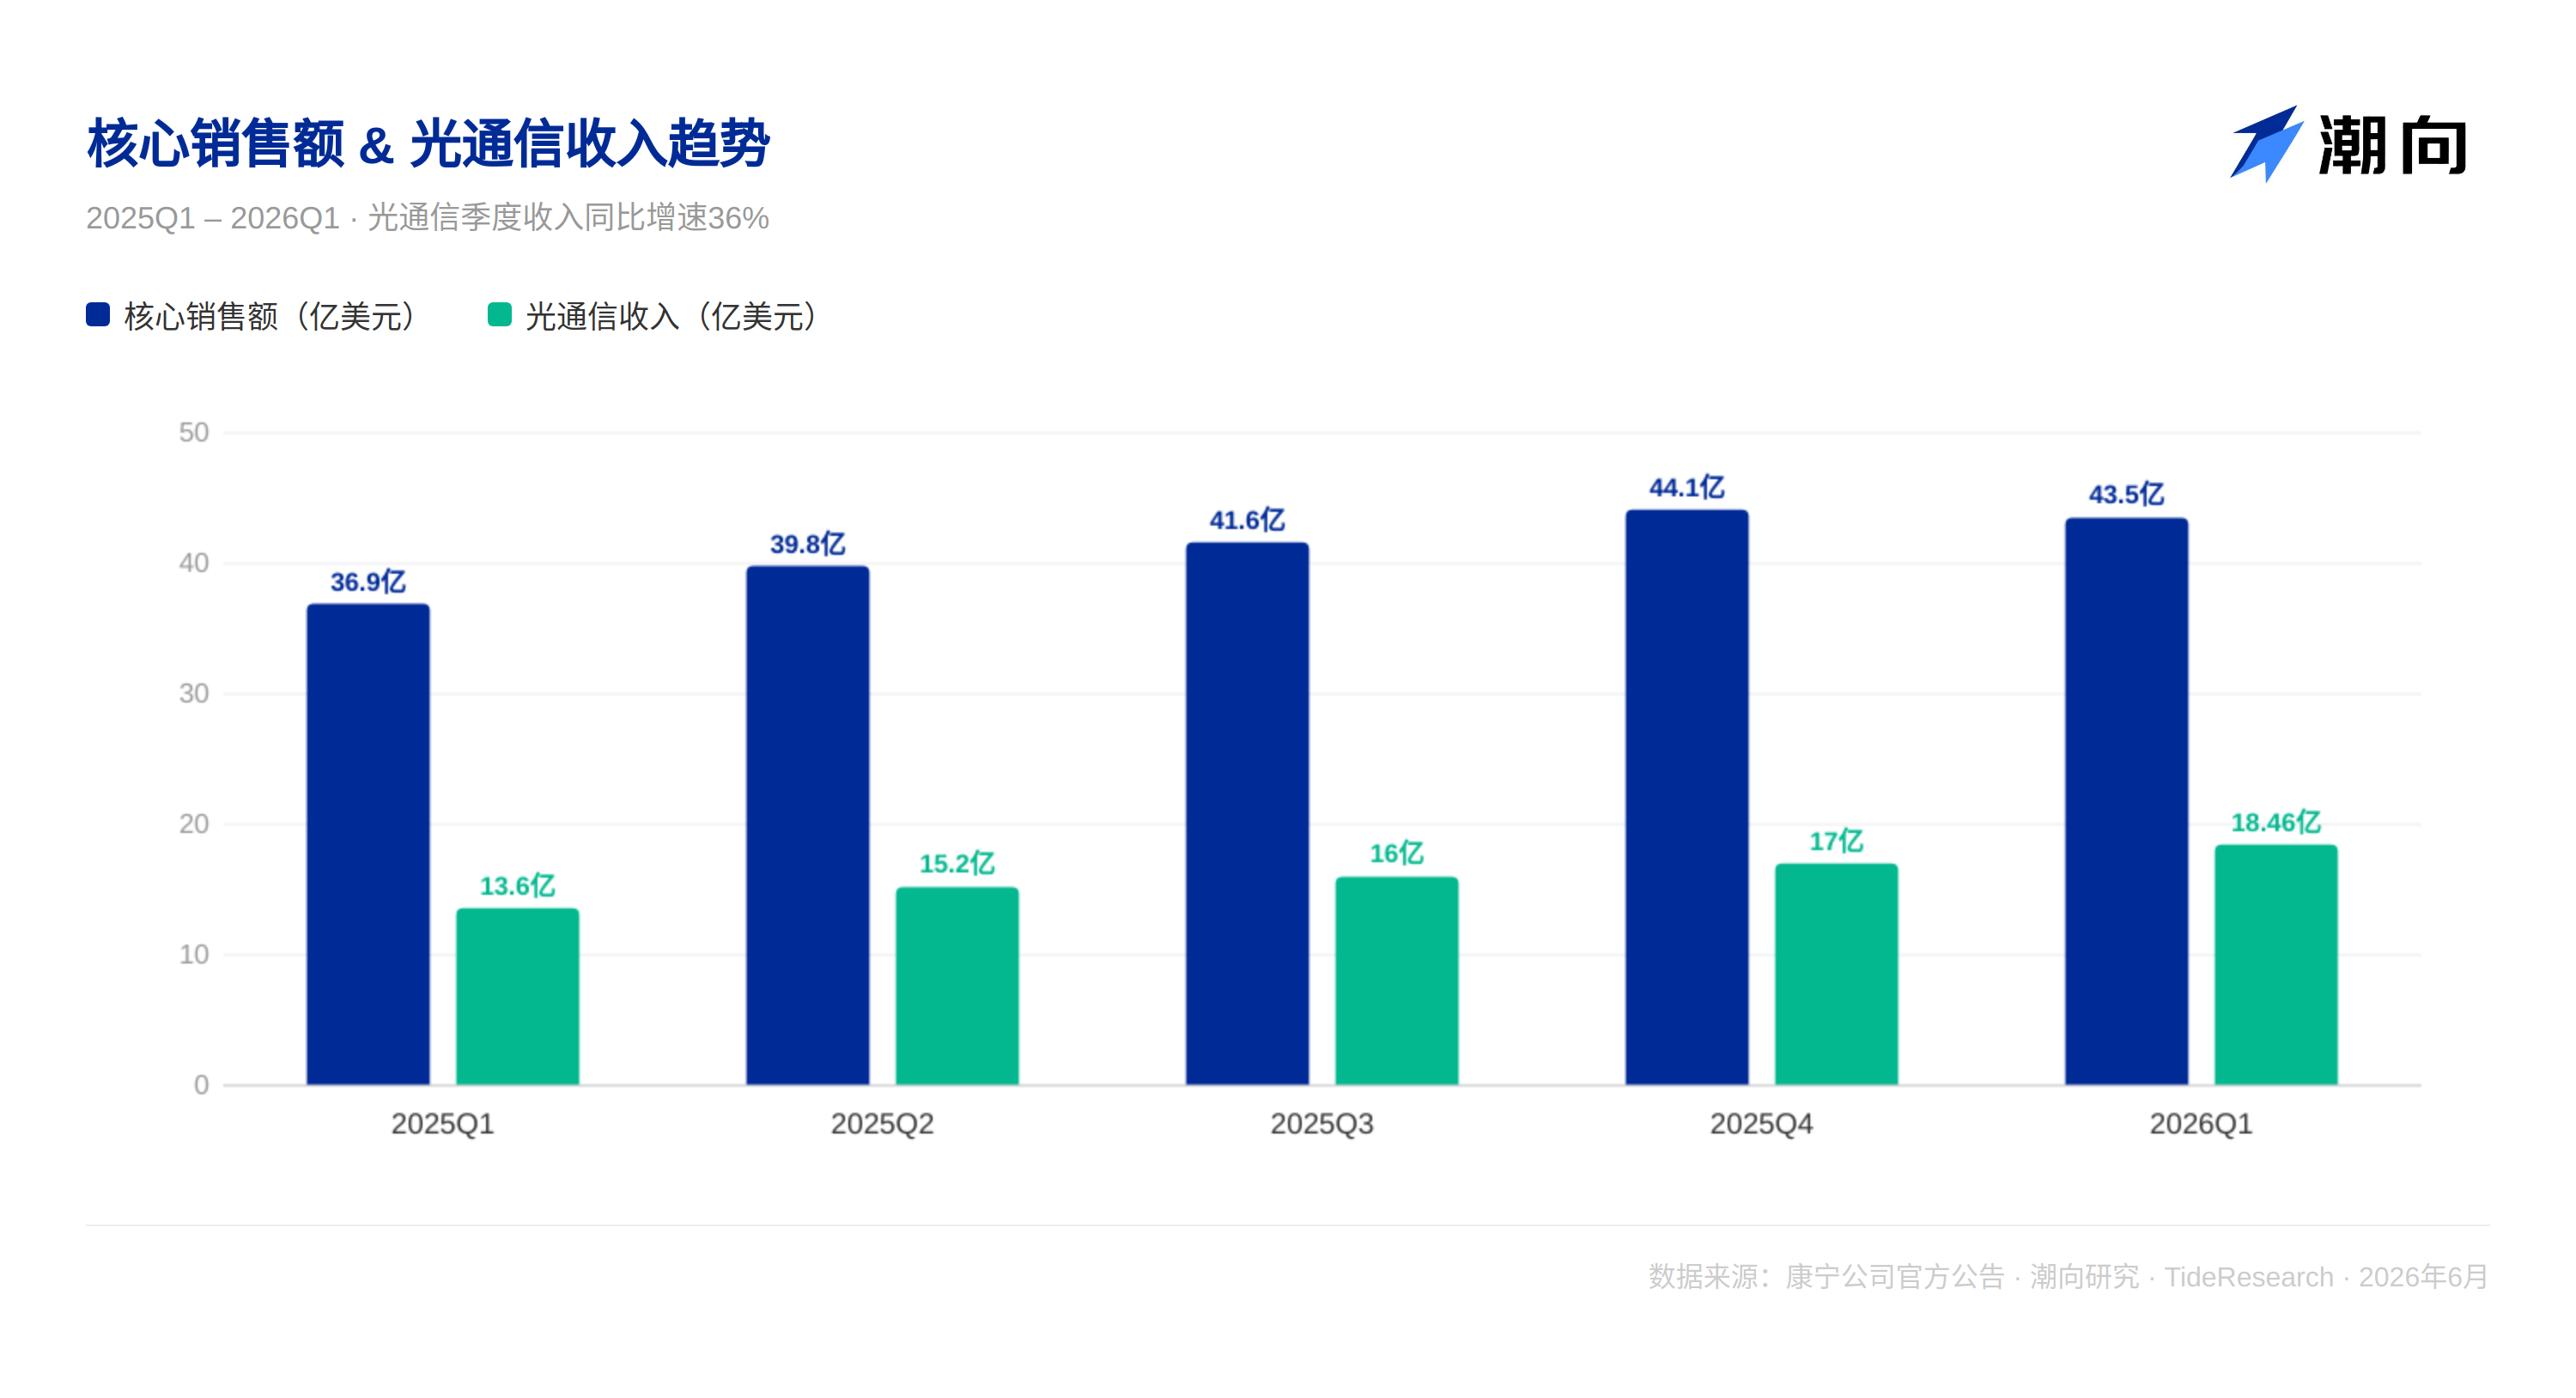
Il y a deux mois, le rapport financier du T1 de Corning affichait un revenu de 1,85 milliard de dollars dans les communications optiques, en hausse de 36 % en glissement annuel, et un bénéfice net en explosion de 93 %. Les chiffres étaient bons, mais le cours de l'action a chuté de près de 9 % après la publication. La raison est simple : les orientations du T2 étaient "conformes aux attentes", pas "supérieures aux attentes".
D'un côté, l'euphorie de la "disruption", de l'autre, la panique du "conforme aux attentes". Le cours de l'action de Corning a augmenté d'environ 200 % depuis son point bas de début d'année, et son ratio cours/bénéfice a dépassé 100 fois.
Le malentendu de la plupart des gens est de considérer Corning comme une entreprise de modules optiques ou un fabricant de fibre optique, puis d'appliquer la valorisation moyenne du secteur. Le vrai problème est bien plus complexe.
Après avoir examiné les informations publiques, nous avons constaté que trois niveaux suffisent à clarifier la situation.
I. Quel rôle Corning joue-t-il exactement dans la chaîne industrielle de l'IA
Commençons par rectifier le positionnement de Corning : ce n'est ni une entreprise de modules optiques, ni une petite usine de fibre optique.
Le rôle central de Corning est celui de contractant général pour l'infrastructure en fibre optique des data centers IA. Alors que les modèles d'IA passent de centaines de milliards à des billions de paramètres, des centaines de milliers de GPU au sein des data centers doivent échanger d'énormes quantités de données sur des distances très courtes. Les câbles en cuivre traditionnels sont à bout de souffle en termes de bande passante et d'efficacité énergétique. En tant qu'inventeur de la fibre optique à faible perte, Corning se trouve au cœur de cette tendance technologique irréversible qu'est le "remplacement du cuivre par la fibre".
La particularité de Corning est qu'elle ne vend pas seulement de la fibre optique, mais des solutions de connexion optique complètes. De la fibre optique aux connecteurs optiques, de l'interconnexion interne des data centers aux lignes trunk interurbaines, des unités de matrice de fibres optiques traditionnelles à la dernière interconnexion optique niveau wafer Glass Bridge. La direction a déclaré lors d'une conférence téléphonique : "Nous sommes en train de passer d'une entreprise de matériaux à un fournisseur de solutions système."
Mais ce "fournisseur de solutions système" fait face à un ensemble de contradictions aiguës. La partie la plus certaine est déjà priced in, la partie la plus précieuse n'est pas encore réalisée. Pour clarifier les comptes, nous divisons la valeur de Corning en trois niveaux. Il n'y a qu'une seule ligne de démarcation : cet argent est-il entré dans les états financiers ou non.
II. Premier niveau : Déjà réalisé dans les états financiers
En ouvrant le rapport financier du T1, on peut voir :
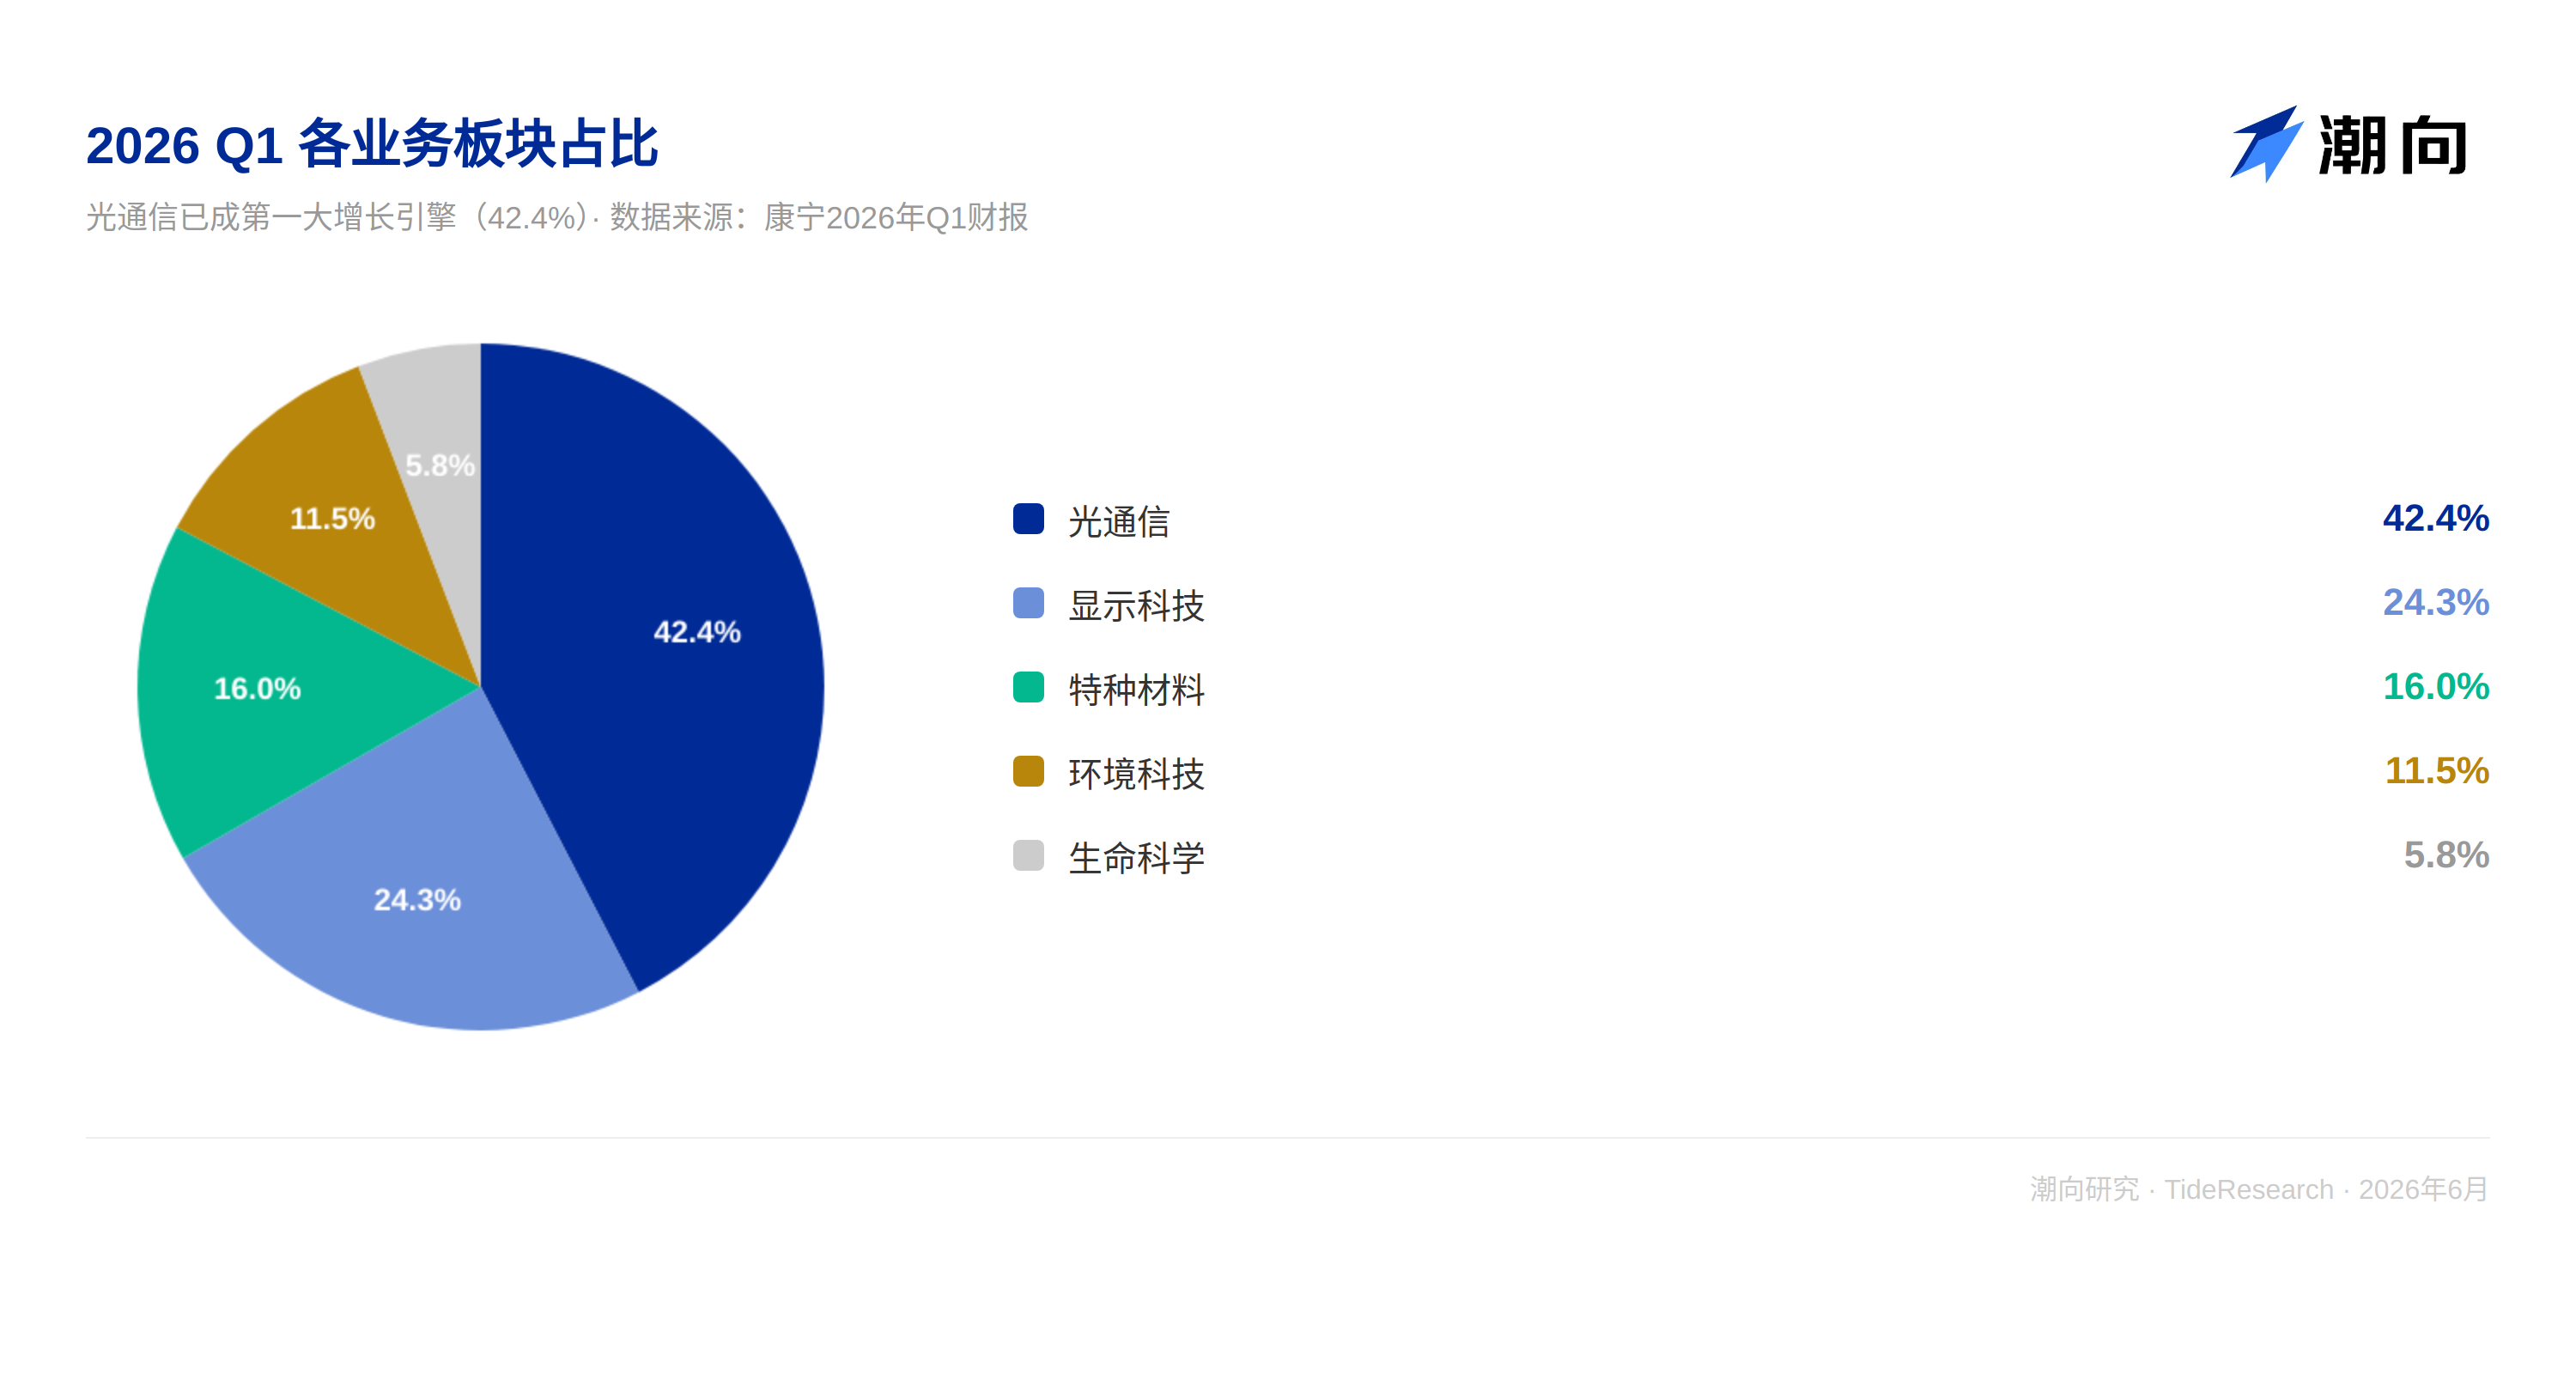
Les communications optiques sont le moteur absolu. 1,85 milliard de dollars de revenus, en hausse de 36 % en glissement annuel, un bénéfice net de 387 millions de dollars, en explosion de 93 %. Les lignes Enterprise Networks et Carrier ont toutes deux augmenté de 36 %, la demande n'est pas concentrée sur un seul client. La marge opérationnelle de base est passée de 16,3 % au lancement du programme Springboard à 20,2 %. La croissance des bénéfices dépasse largement la croissance des revenus, le levier opérationnel est pleinement libéré.
Le verrouillage des clients est exceptionnellement féroce. Au T1, un accord d'approvisionnement en fibre optique pluriannuel allant jusqu'à 6 milliards de dollars a été conclu avec Meta, et deux autres clients hyperscale ont été ajoutés, d'une ampleur comparable à l'accord Meta. Côté opérateurs, Corning a signé et prolongé un accord de coopération pluriannuel avec Lumen.
Le programme Springboard a été réalisé au-delà des attentes. Depuis son lancement au T4 2023, le revenu de base a augmenté de 33 % cumulés, le BPA de 79 %, et la marge opérationnelle de base s'est élargie de 390 points de base.
Ce niveau est très solide, le marché a déjà pleinement priced in cette partie. En fait, elle est peut-être déjà surévaluée.
Mais aussi élevée que soit la certitude du premier niveau, elle ne peut pas soutenir un ratio cours/bénéfice de 100 fois. La véritable divergence se situe dans les deux niveaux suivants.
III. Deuxième niveau : Verrouillé mais non comptabilisé
Ce niveau est la partie la plus controversée de la valorisation actuelle de Corning, et la raison fondamentale pour laquelle le marché est prêt à accorder une prime élevée.
Partenariat stratégique avec Nvidia. Le 6 mai 2026, Nvidia et Corning ont annoncé un partenariat stratégique pluriannuel. Corning construira trois nouvelles usines de fabrication avancée aux États-Unis, augmentant la capacité de connexion optique de 10 fois et la capacité de fibre optique de plus de 50 %, créant plus de 3 000 emplois. Il s'agit d'une expansion de capacité, mais aussi d'une transformation de Corning d'un fournisseur de matériaux vers un partenaire clé de l'infrastructure IA.
Nvidia a le droit d'investir jusqu'à 3,2 milliards de dollars dans Corning, dont 500 millions de dollars de paiement anticipé pour souscrire immédiatement à 3 millions d'actions, et 2,7 milliards de dollars supplémentaires pour souscrire jusqu'à 15 millions d'actions supplémentaires à 180 dollars par action. Le directeur financier de Corning a expliqué lors d'une conférence JPMorgan : "Nvidia a fourni des milliards de dollars de paiements anticipés pour soutenir le déploiement de capital et a également réalisé un investissement en capital."
Le client paie pour vous aider à expandre la capacité. Cela change radicalement la structure de risque de l'expansion à forte intensité de capital. Les commandes sont verrouillées, Corning n'a pas besoin de construire d'abord une usine puis d'attendre que les clients passent commande.
Mise à niveau des objectifs Springboard. Lors de la journée des investisseurs du 6 mai, Corning a considérablement relevé ses objectifs Springboard : un chiffre d'affaires annualisé de 30 milliards de dollars d'ici fin 2028, et de 40 milliards de dollars d'ici fin 2030. Cela signifie que Corning doit plus que doubler dans les 4 à 5 prochaines années. La direction a défini la fourchette de 35 à 40 milliards de dollars comme un "objectif à haute confiance".
Le directeur de l'exploitation a expliqué : Lorsque la taille du cluster IA dépasse 130 000 GPU, le réseau ajoutera une troisième couche de commutation, et la croissance de Corning augmentera de 50 % supplémentaires. La croissance de l'activité entreprise devrait être de 1,3 à 1,5 fois la croissance des GPU.
Ce niveau soutient le cœur de la prime de valorisation de Corning. Mais attention, 30 milliards et 40 milliards sont des objectifs, pas des contrats. Une partie considérable de ces chiffres dépend encore de clients "en négociation", et non de commandes "signées".
Le marché a déjà intégré beaucoup d'attentes dans la valorisation du deuxième niveau. Mais ce qui transforme vraiment Corning d'une "entreprise de fibre optique plus grande" en une "espèce de valorisation complètement différente", c'est le troisième niveau.
IV. Troisième niveau : En cours de validation, pas encore signé
Revenons à la scène d'ouverture. Le 24 juin, Corning a lancé Glass Bridge, et le secteur CPO des actions A a chuté de 6 %. De quoi le marché a-t-il peur ? Et qu'est-ce qui l'excite ?
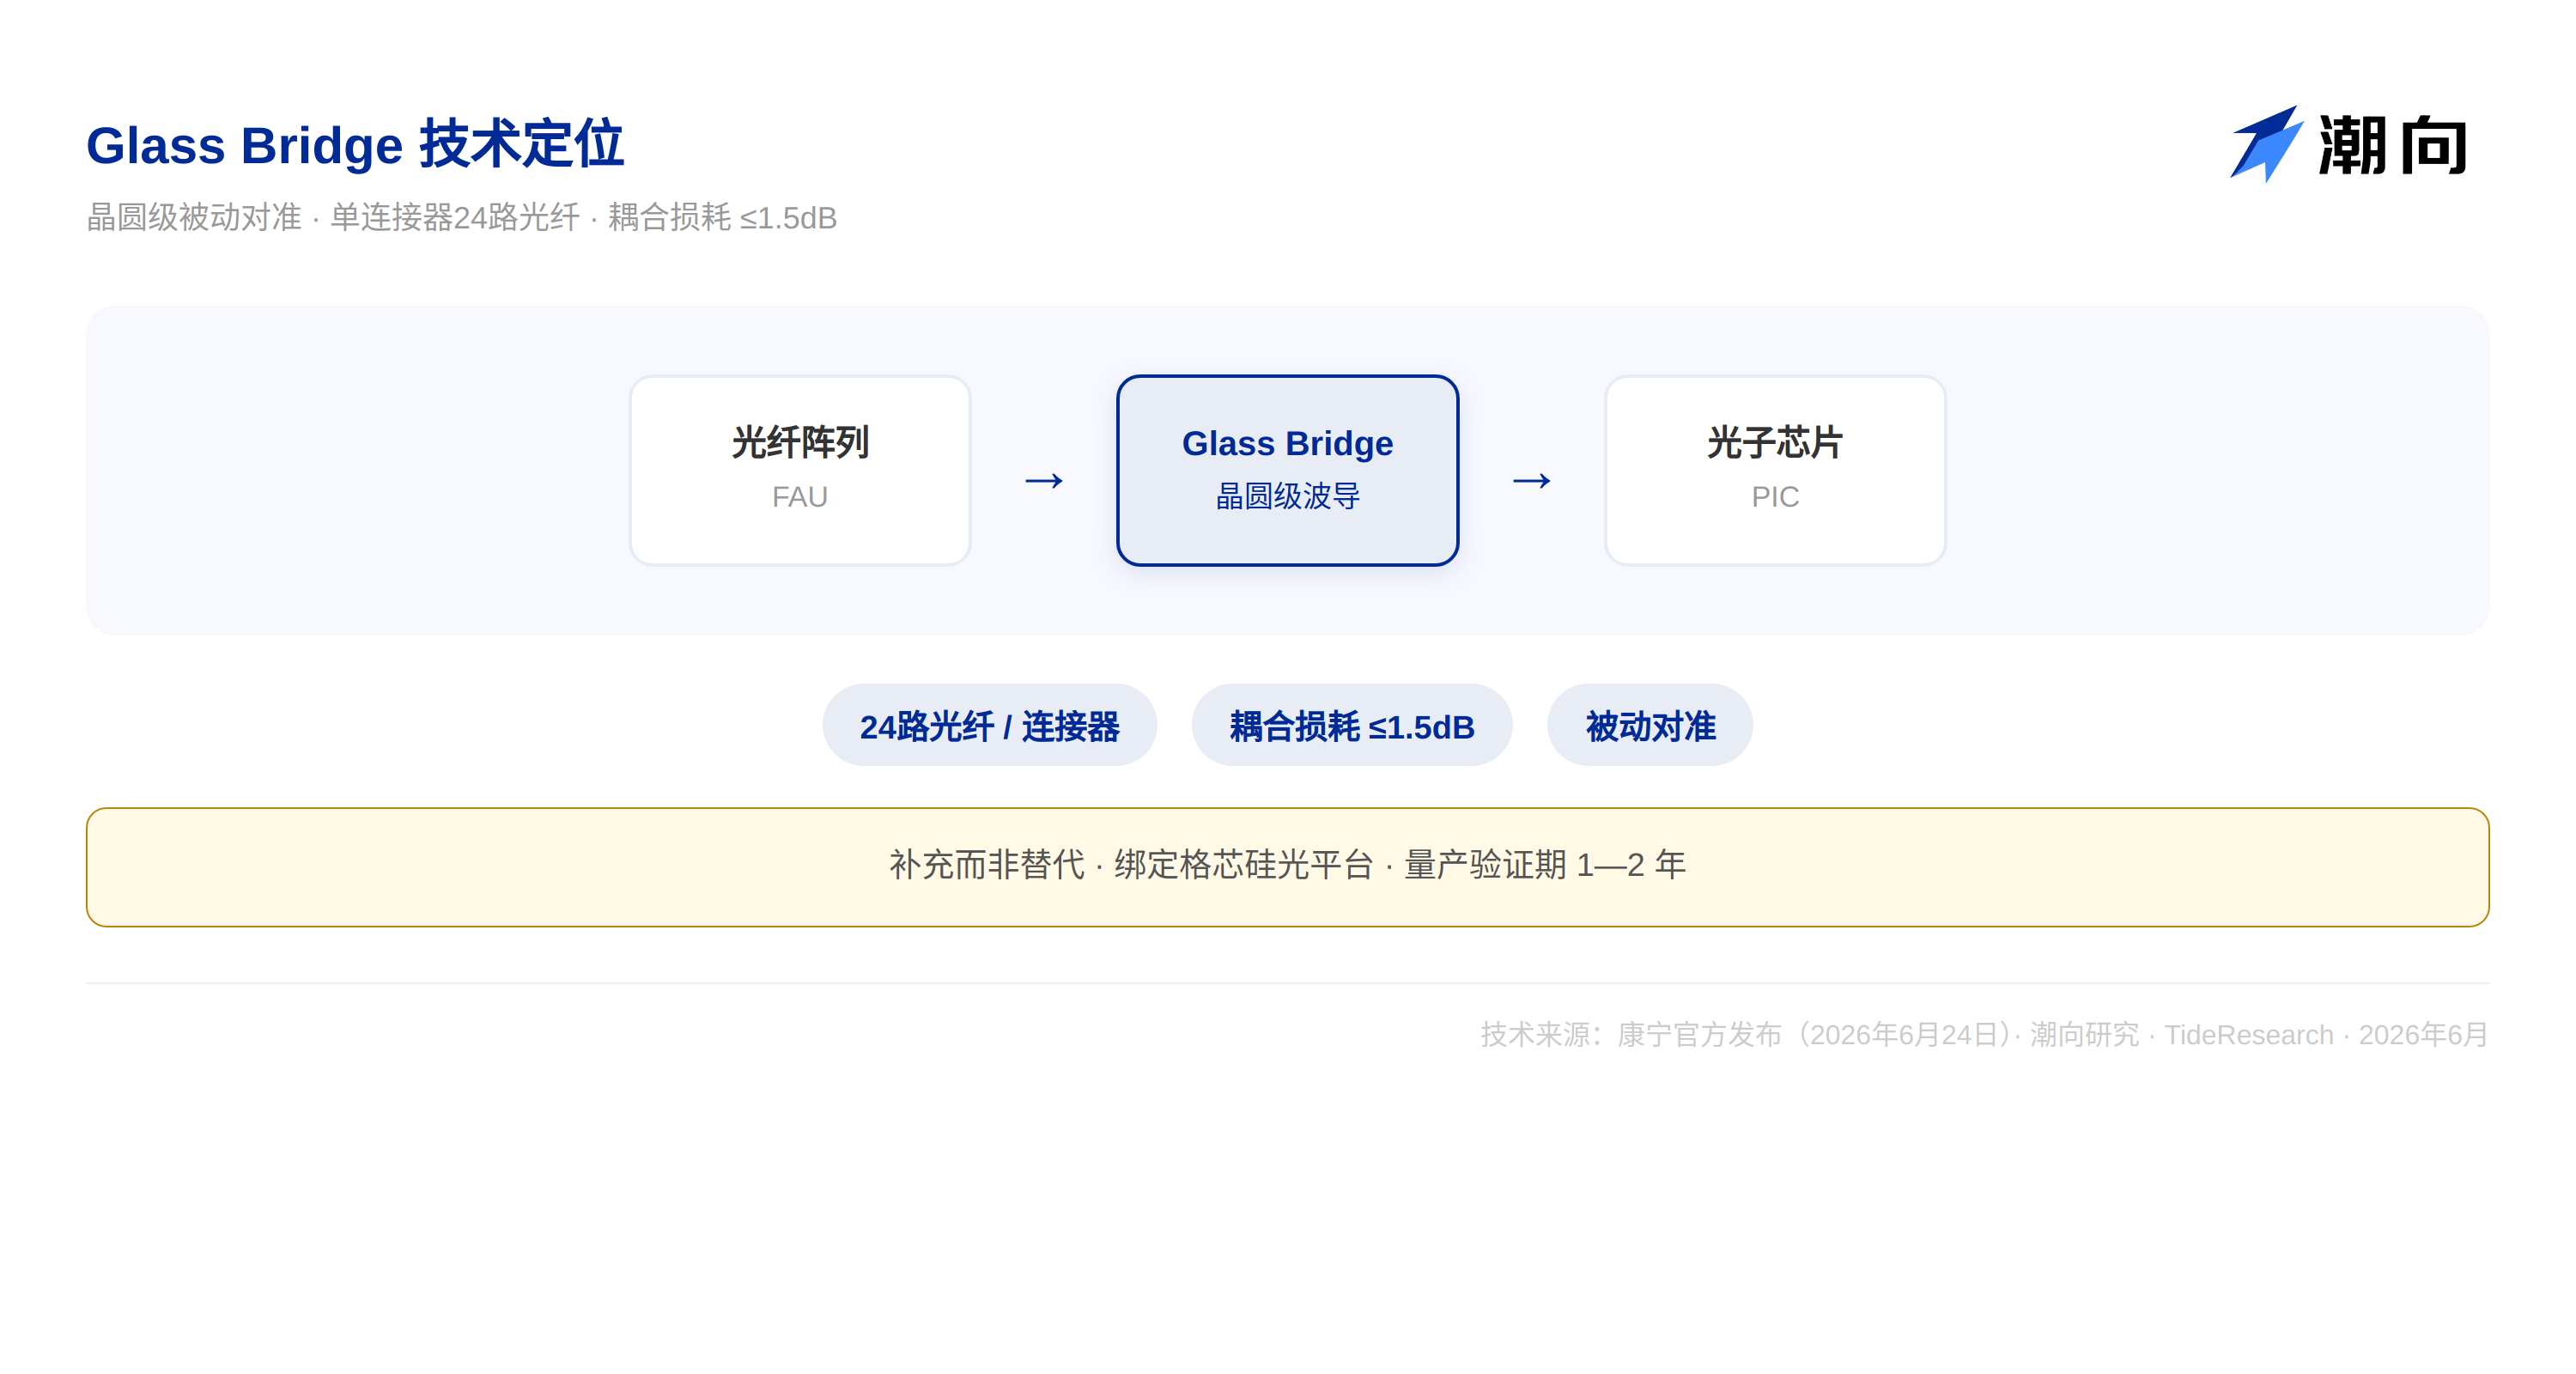
Glass Bridge forme des guides d'onde optiques à l'intérieur du verre via un procédé de guide d'onde par échange ionique niveau wafer, réalisant une connexion optique directe entre la fibre optique et la puce photonique. Les solutions traditionnelles nécessitent un alignement actif précis des unités de matrice de fibres optiques, tandis que Glass Bridge réalise un alignement passif. Un seul connecteur prend en charge 24 canaux de fibre optique, avec une perte de couplage contrôlée dans les 1,5 dB, et est étroitement lié à la plateforme silicium photonique de GlobalFoundries.
Si cette technologie est produite en masse, les activités des fournisseurs traditionnels d'unités de matrice de fibres optiques se contracteront à long terme. C'est la raison de la chute du secteur CPO. Les capitaux votent avec leurs pieds, considérant cela comme le début de la restructuration de la valeur de la chaîne industrielle.
Mais examinons calmement quelques faits.
Premièrement, Corning le positionne officiellement comme un complément aux solutions existantes, pas une disruption. Les unités de matrice de fibres optiques traditionnelles restent efficaces dans les applications existantes, Glass Bridge s'adresse à la demande incrémentale dans les scénarios à très grand nombre de fibres. Les deux coexisteront à long terme, ce n'est pas une relation de remplacement.
Deuxièmement, la production de masse et la validation nécessitent au moins 1 à 2 ans. Le cycle de production de masse niveau wafer et de validation par les principaux cloud providers est là, de 2026 à 2027, le matériel de calcul dominant reposera toujours sur des solutions traditionnelles. Corning lui-même continue de promouvoir la R&D et l'expansion de la production de nouvelles générations d'unités de matrice de fibres optiques.
Troisièmement, Glass Bridge n'est pas le seul pari de Corning. Le couplage optique niveau puce est une mêlée de multiples voies, Nvidia, Broadcom et Intel ont chacun des solutions de puces photoniques différenciées, il n'y a pas encore de norme unifiée. Le Glass Bridge de Corning doit être adapté à la plateforme GlobalFoundries pour fonctionner.
Le deuxième niveau détermine la croissance des revenus de Corning pour les deux ou trois prochaines années, le troisième niveau détermine si le système de valorisation de l'entreprise Corning peut être réécrit. Si Glass Bridge ne fait que vendre plus de connecteurs dans la chaîne d'approvisionnement existante de modules optiques, il ne peut pas soutenir un PER de 100 fois. Mais s'il peut passer de "vendre des connecteurs" à "vendre des solutions d'emballage optique", la logique de tarification du marché pour Corning sera complètement différente. C'est là que réside la vraie valeur de Glass Bridge, et aussi la plus grande incertitude.
V. Mettre les trois niveaux ensemble : Que price exactement un PER de 100 fois
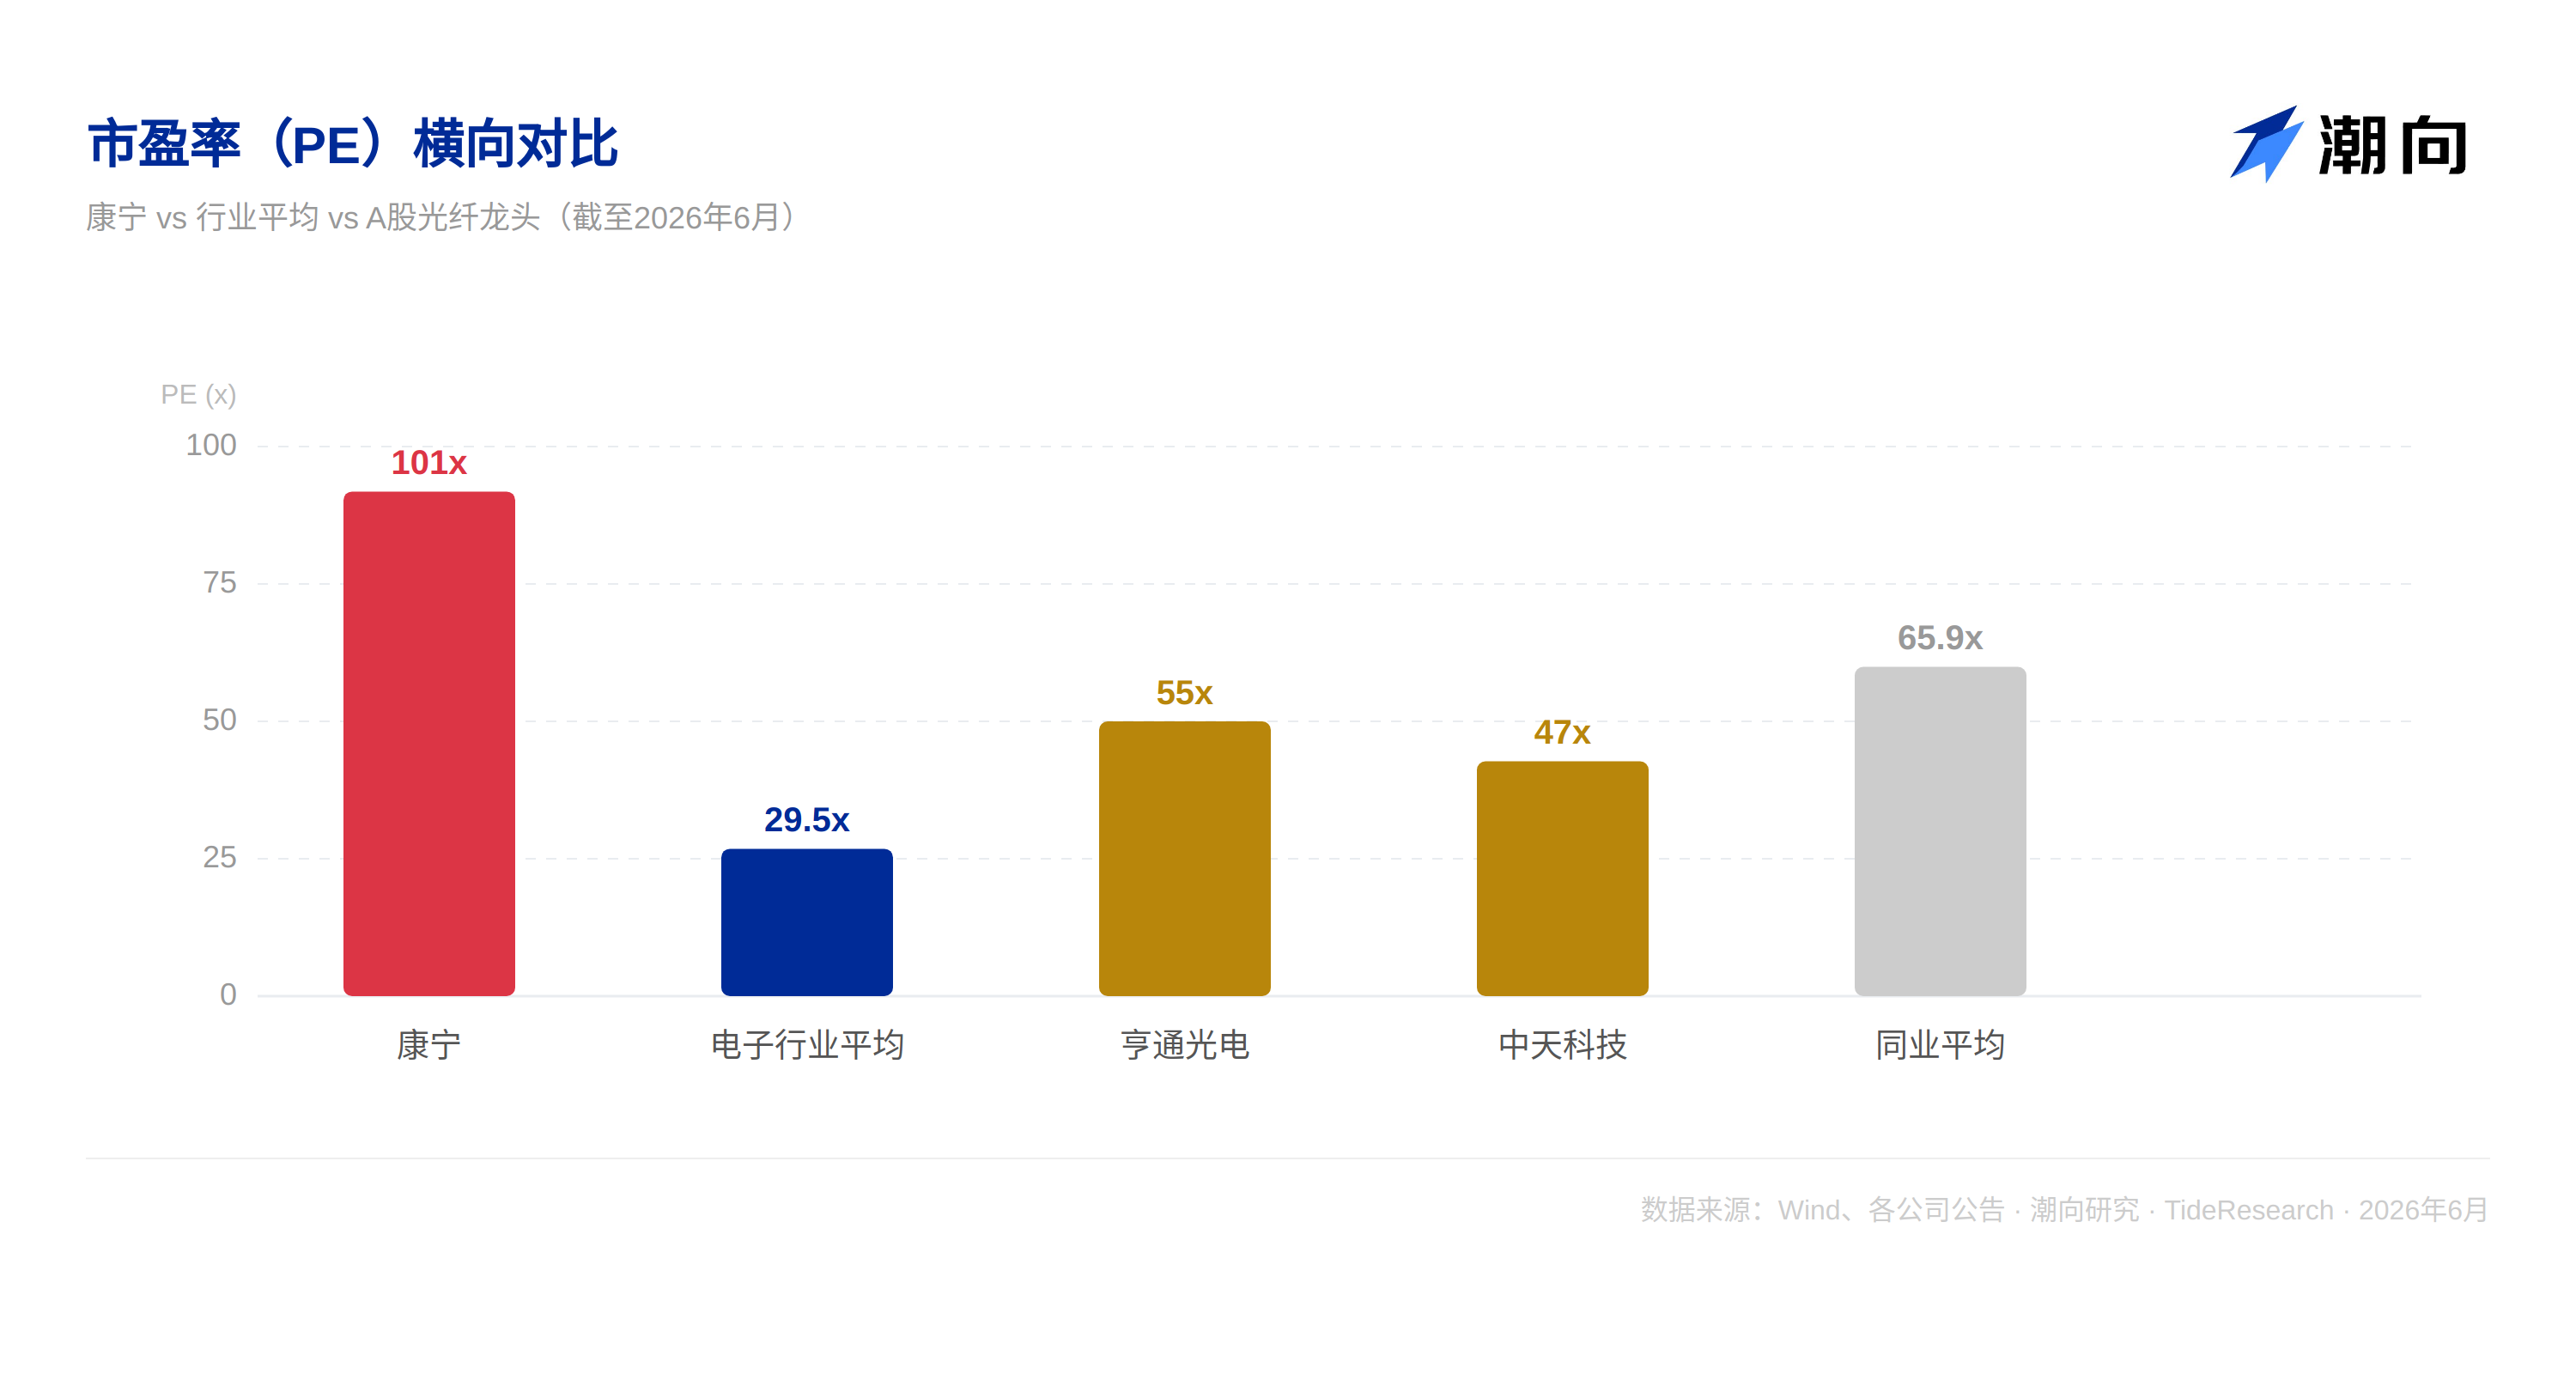
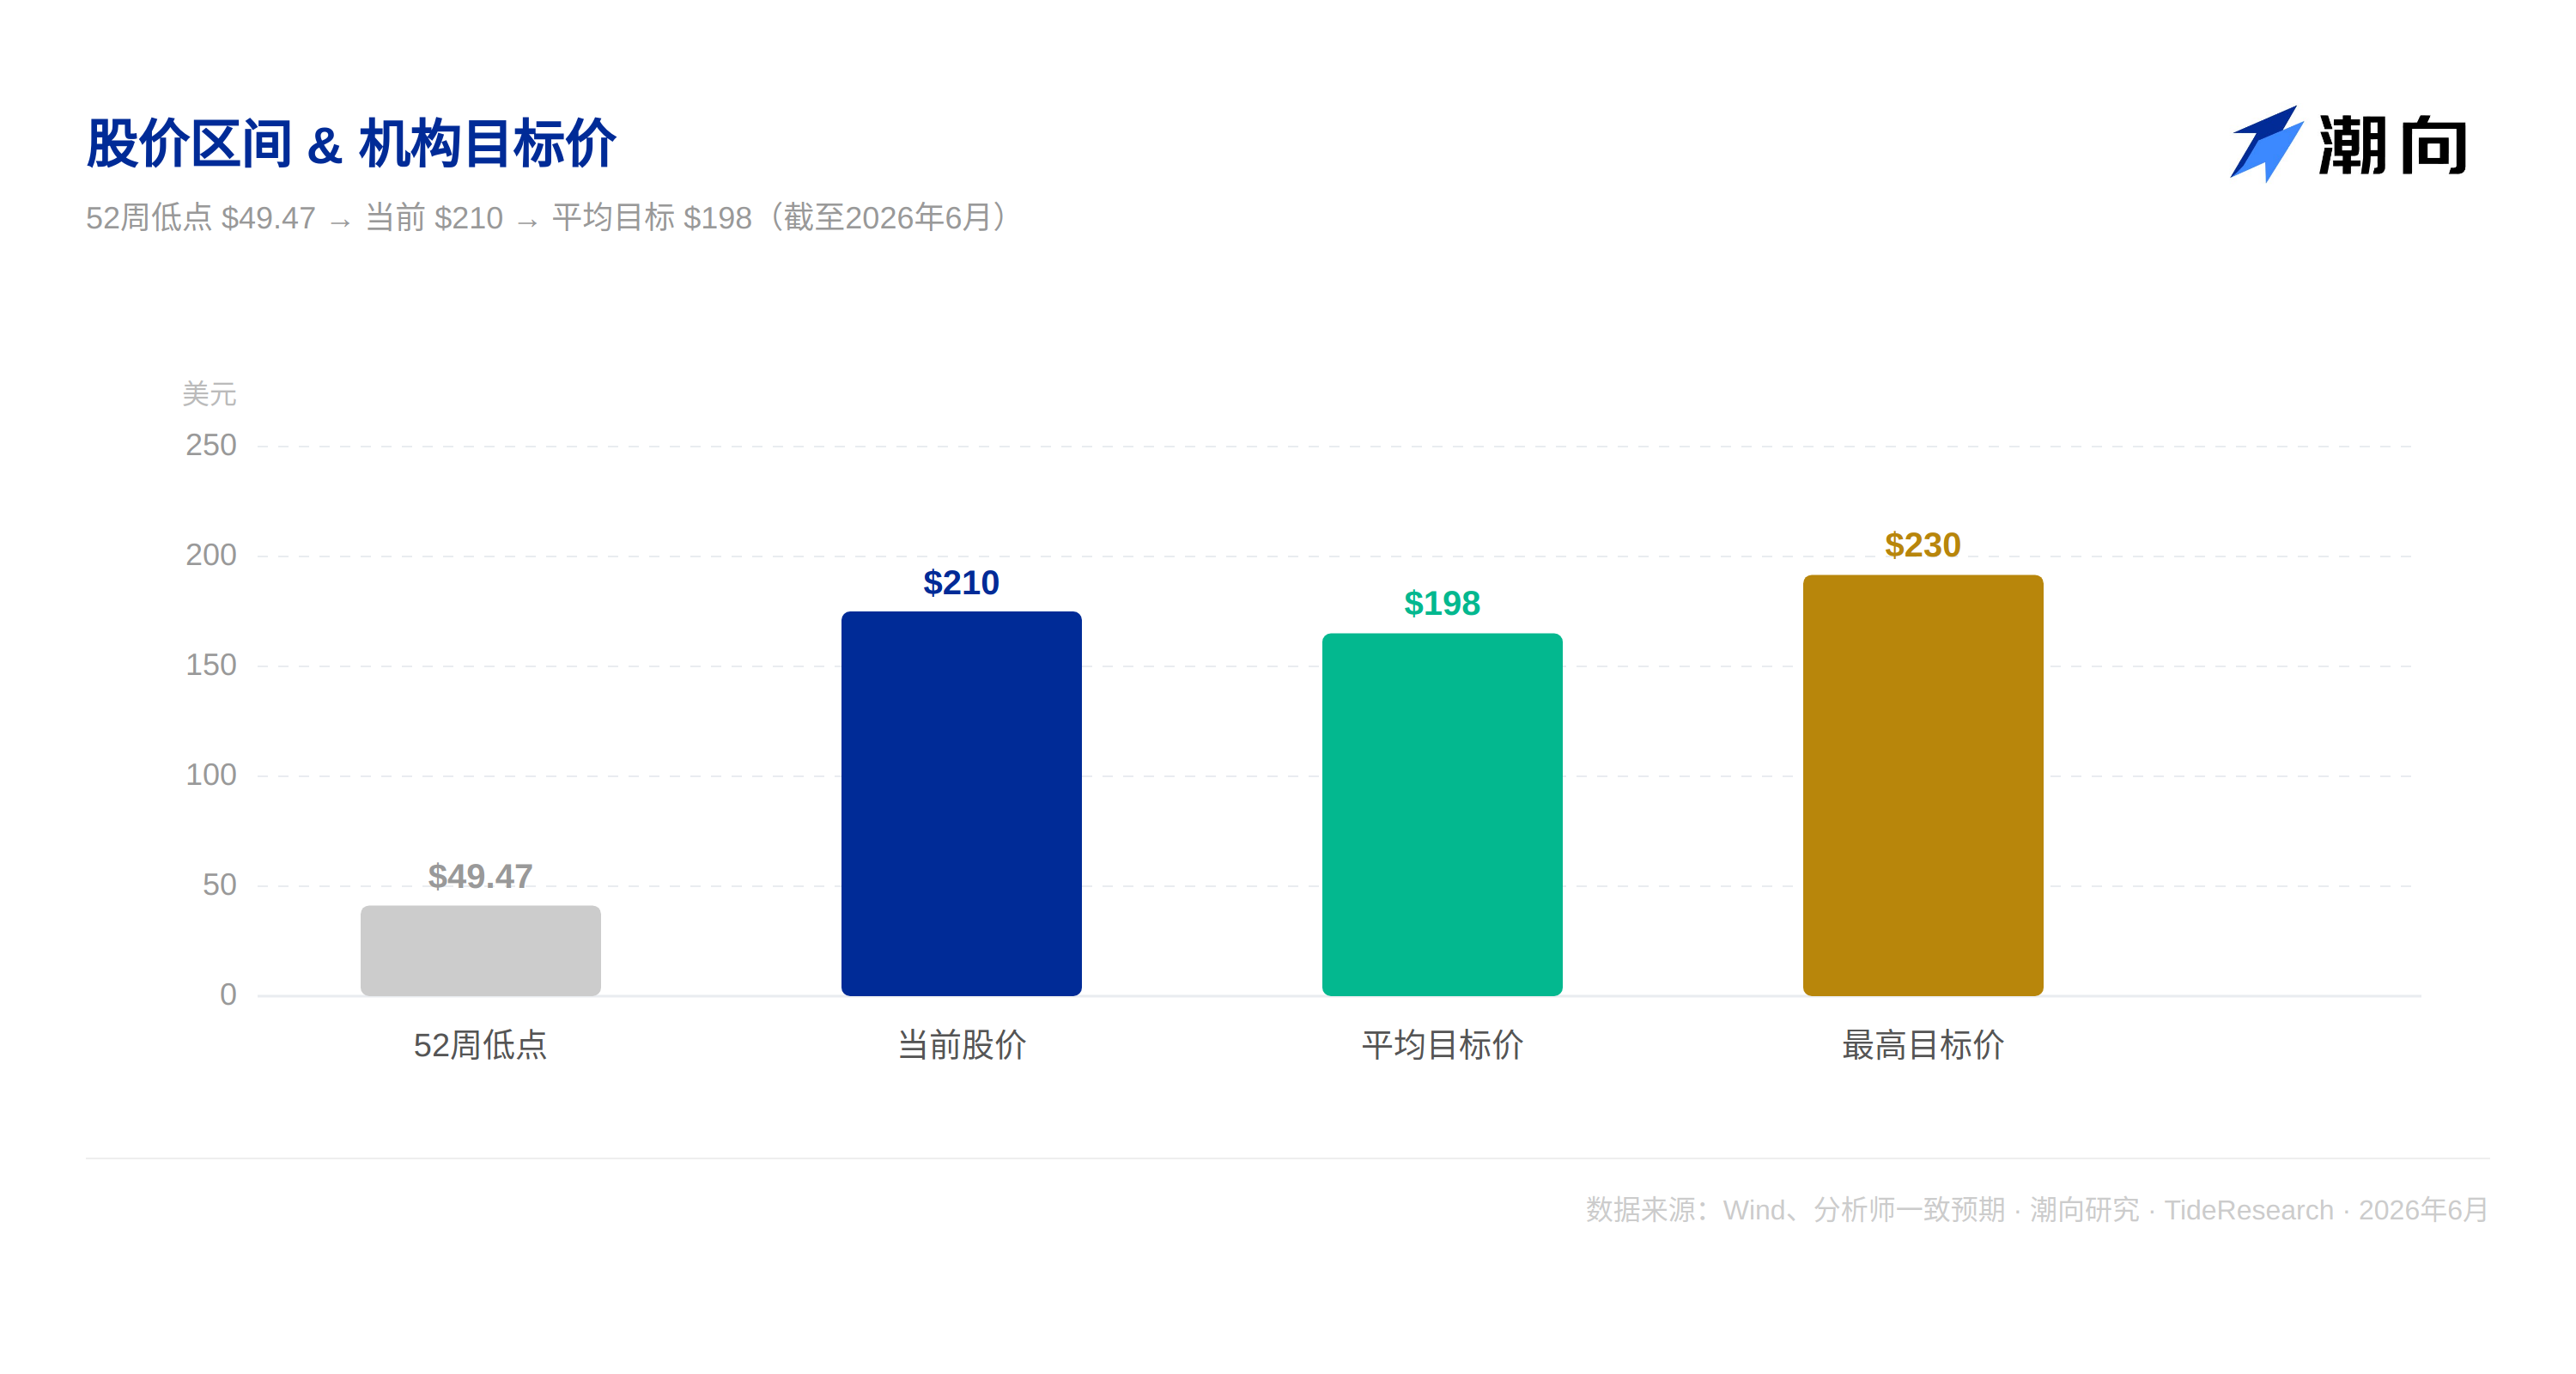
Fin juin, le cours de l'action de Corning était d'environ 210 dollars, avec un ratio cours/bénéfice d'environ 100 fois. Ce niveau de valorisation est généralement accordé aux entreprises de logiciels, pas aux fabricants à forte intensité de capital.
Le prix cible moyen de 16 analystes est de 198 dollars, allant de 149 dollars à 230 dollars. UBS a relevé son prix cible de 223 dollars à 228 dollars le 8 juin, Truist de 149 dollars à 205 dollars. Morgan Stanley et Barclays ont donné un prix cible de 180 dollars. Les opinions des analystes divergent considérablement : 10 "Acheter", 5 "Conserver", 1 "Vendre".
En regardant les trois niveaux ensemble. Premier niveau, les activités existantes de communications optiques et les bénéfices réalisés de Springboard, haute certitude, pleinement priced in. Deuxième niveau, l'expansion de la coopération avec Nvidia et les objectifs Springboard, certitude moyenne, partiellement priced in. Troisième niveau, commercialisation à grande échelle de Glass Bridge, faible certitude, le sentiment du marché a réagi excessivement.
La conclusion est : si l'on ne calcule que la certitude du premier niveau, Corning ne vaut pas ce prix. Dans la valorisation actuelle, une partie considérable paie pour le deuxième et le troisième niveau, et la réalisation de ces deux niveaux nécessite au moins 2 à 3 ans.
VI. Ne vous laissez pas griser par Glass Bridge
L'histoire de Corning est assez séduisante, mais dans l'optimisme, les facteurs de risque suivants nécessitent de rester lucide.
Rythme de réalisation technologique. Glass Bridge est une option à long terme, pas un catalyseur à court terme. C'est le risque le plus facilement mal jugé par le marché actuel. Le jour de la chute du secteur CPO des actions A, le marché avait déjà pleinement intégré les attentes de "disruption". Mais Corning a dit clairement : la validation de la production de masse prend au moins 1 à 2 ans. Cela signifie que dans les états financiers de 2026 et 2027, la contribution aux revenus de Glass Bridge sera presque négligeable. Si la progression de la validation des clients en 2027 est inférieure aux attentes, cette partie de "prime technologique" dans la valorisation actuelle fera face à une liquidation concentrée.
Concentration des clients. La croissance des performances de Corning dépend fortement de quelques cloud providers hyperscale. Une fois qu'un client se tourne vers le développement interne ou cherche un autre fournisseur, les commandes de Corning seront directement sous pression. Les cloud providers ont de plus en plus tendance à développer leurs propres puces et solutions réseau. L'équipe Annapurna d'Amazon, Maia de Microsoft, TPU de Google, ces tendances érodent la chaîne d'approvisionnement traditionnelle tout en changeant la logique de décision d'achat des clients de Corning.
Géopolitique. Corning fait face à une double pression en Chine. Les États-Unis pourraient imposer des contrôles plus stricts sur l'exportation de technologies de pointe, tandis que les fabricants locaux chinois accélèrent leur rattrapage. Tout cela menace la compétitivité à long terme de Corning sur le marché chinois.
La valorisation elle-même. Un ratio cours/bénéfice statique de plus de 100 fois a déjà intégré de nombreuses attentes optimistes dans le cours de l'action. Après la publication du rapport financier du T1, les chiffres de performance n'étaient pas mauvais en soi, mais simplement parce que les orientations du T2 étaient "conformes aux attentes" et non "supérieures aux attentes", le cours de l'action a chuté de plus de 10 % en pré-ouverture et de près de 9 % à la clôture. C'est la loi de survie des actions à haute valorisation : vous devez dépasser les attentes à chaque fois, tout "conforme aux attentes" sera considéré comme un signal négatif.
VII. L'histoire est touchante, le prix est élevé
Corning est une entreprise aux fondamentaux solides et à la direction stratégique claire. Les communications optiques connaissent une croissance élevée continue dans la vague d'infrastructure de calcul IA, la liaison profonde avec Nvidia et les objectifs de mise à niveau de Springboard fournissent un récit de croissance à long terme, et la percée technologique de Glass Bridge représente la direction industrielle à long terme.
Mais une bonne entreprise ne signifie pas un bon investissement à tout moment.
Un ratio cours/bénéfice de plus de 100 fois a fait de Corning l'un des titres d'infrastructure IA les plus exigeants envers les "bonnes nouvelles" et les plus sensibles aux "mauvaises nouvelles" sur le marché boursier américain. La chute après le rapport financier du T1 l'a prouvé, un rapport "conforme aux attentes" peut provoquer une chute de près de 9 %.
Pour les investisseurs à long terme, le positionnement de Corning dans le domaine des communications optiques IA, la liaison en capital avec Nvidia, et la valeur d'option à long terme de Glass Bridge méritent tous attention. Mais sous la valorisation actuelle, attendre un point d'entrée avec une marge de sécurité plus élevée après un retracement pourrait être un choix plus prudent. Si le cours de l'action revient à la fourchette de 150—170 dollars, le ratio risque/rendement s'améliorera considérablement.
Pour les traders à court terme, il faut surveiller de près plusieurs nœuds clés : les annonces de commandes chaque trimestre, les progrès substantiels de la validation des clients Glass Bridge, et la réalisation étape par étape des objectifs Springboard.
Avis de non-responsabilité : Cet article est fourni à titre d'analyse et de référence uniquement, ne constitue aucun conseil en investissement. Le marché boursier comporte des risques, l'investissement nécessite de la prudence. Toutes les données proviennent d'informations publiques, l'auteur n'assume aucune responsabilité quant à l'exactitude et l'intégrité des données.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 @chaoxiangooo














