


觀點:美股的價值投資,不等於基本面投資
作者:0xsmac
編譯:深潮 TechFlow
深潮導讀:當市場高喊「基本面已死」、資金瘋狂抱團科技巨頭時,作者用一個天文學發現拆穿了這一敘事背後的邏輯漏洞。本文從估值倍數的構成切入,提醒投資者區分企業的真實質量與市場願意支付的溢價,對加密和科技領域的長期配置尤其有警示意義。
我保證這次引言不會像上次關於天氣的那篇那麼長。
但請給我 90 秒。
一百多年前,一位名叫亨麗埃塔·勒維特的女性正在做著繁瑣的工作:在照相底片(膠片出現之前的成像方式)上測量數千顆恆星的亮度。她注意到一類脈動恆星有一個特點:這些恆星脈動得越慢,它們本身就越亮。¹
這在今天看來可能只是有點意思,就像「好吧,還挺酷的」。但在當時,天文學家分不清一顆離地球很近的暗星和一顆很遠很亮的恆星。對他們來說,兩者在照相底片上留下的汙跡是一樣的。視亮度是這兩個變量的混亂混合:這東西本身有多亮,以及它離我們有多遠。
亨麗埃塔的工作把這兩件事拆開了:如果你能觀測到脈動速率,就能知道它的真實光度;如果你知道它的真實光度,就能根據它看起來有多暗反推出距離。天文學家稱之為「標準燭光」。
幾年後,一個叫埃德溫·哈勃的人發現了其中一顆脈動星,套用了勒維特的數學方法,發現他一直以為是我們銀河系內一團氣體雲的東西,其實是一整個獨立的星系,在一百萬光年之外。所以簡單來說,可觀測宇宙變大了大約一萬億倍,只因為一個人弄清楚瞭如何把事物看起來的樣子和它實際的樣子區分開。
這本身顯然就很酷。
但另一件有趣的事是,大約在同一時期,有另外兩位天文學家各自獨立地畫了一張散點圖,一個軸是真實光度,另一個軸是溫度。他們發現恆星並不是隨機分佈在這個空間裡的,而是聚集成不同的家族。這背後的含義是:視亮度完全相同的恆星,可能而且確實屬於完全不同的家族,有著完全不同的過去,最重要的是,有著完全不同的未來……
那麼,星星裡寫著什麼?
過去幾年,圍繞市場、敘事、資本、公司建設和金融虛無主義的討論很多。隨著科技界和金融界開始面對一個與前幾十年截然不同的未來,這種感覺似乎達到了某種狂熱的高潮。尤其明顯的是,把進步與資產價格分開這件事變得噪音更大,而且在很多方面更具反身性。但作為以買入(有望)跑贏的資產為生的投資者,一個簡單的框架是:
遠期回報約等於基本面增長乘以估值倍數變化(再乘以你一路上收取的分紅)。
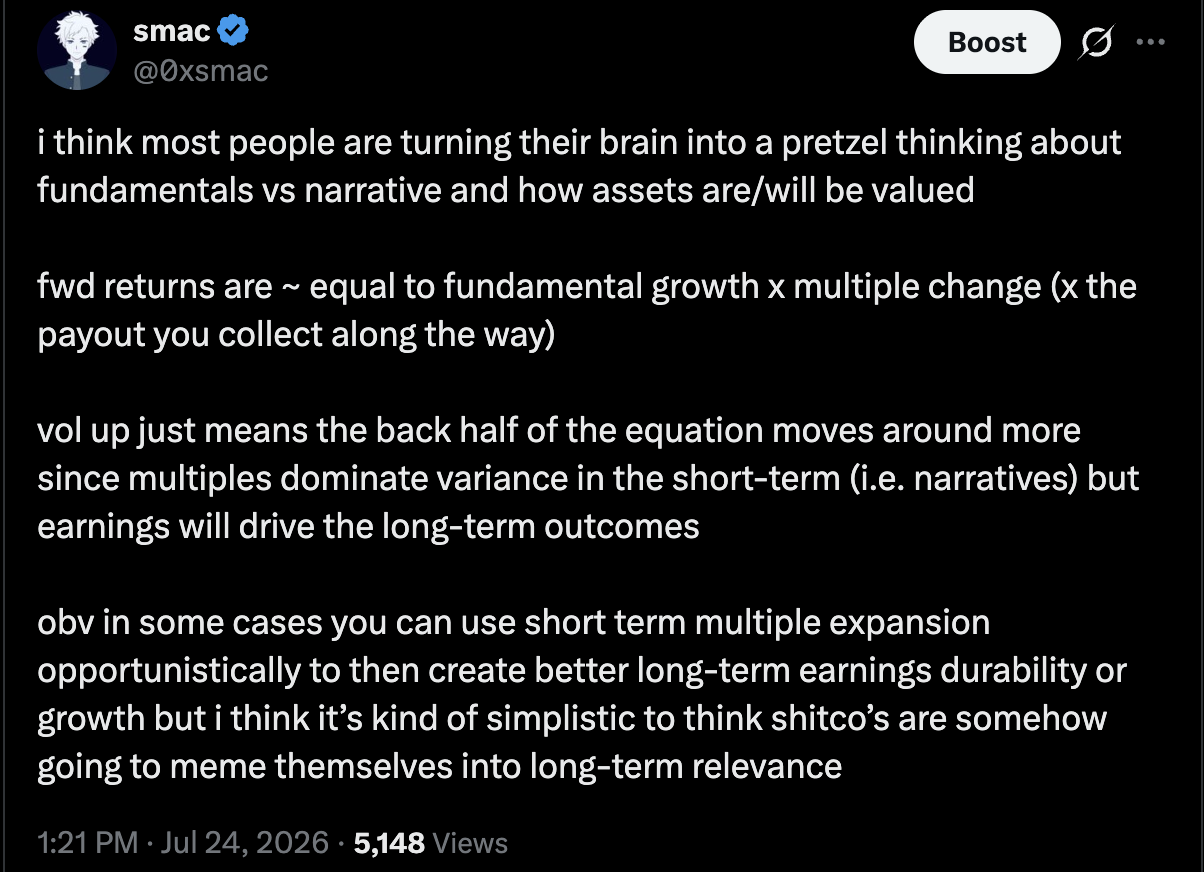
在這種情況下,估值倍數可以很乾淨地對應到照相底片上的汙跡。它是一個可觀測的數據點,卻把市場無法直接看到的兩件事糾纏在一起:這家企業實際有多好,以及它的未來現金流離現在有多遠(或者說有多持久)。我認為,大部分可賺的錢來自那些最有能力比別人更早解開這兩個變量的投資者(也就是「差異認知」),而我們將繼續看到那些把汙跡當成星星的投資者遭受驚人的資本毀滅。
價值投資不等於基本面投資
我認為有一種被誤解的觀點:基本面投資在歷史上主導了超額收益的創造。這種傳說大多來自格雷厄姆、巴菲特、老虎基金一脈,以及圍繞這群人構建的大量敘事。人們相信,到了 2000 年代的某個時候,這種方法不再有效,任何這樣投資的人都被動量、趨勢以及「直接買科技巨頭」碾壓。結論曾經(現在仍然?)是「基本面已死」。²
現代版的「基本面不重要」本身並不愚蠢。它植根於我們 Compound 團隊許多人以前寫過的很多想法。最大的公司獲得最大的機械性買盤,軟件行業存在贏家通吃的經濟規律,AI 意味著巨頭能比挑戰者更快地把規模轉化為護城河,而且還有市場微觀結構的原因讓動量更深入地嵌入我們的市場基礎設施。這些都是真實的。但同樣地,我們今天所知的科技七巨頭(Mag 7)之所以跑贏,是因為它們實際盈利的複合增速一再證明、然後再證明它們的估值倍數是合理的。今天,在 2026 年 8 月,至少有一種觀點認為,我們正處於/正在進入一個新的 AI 加速時代,在這個時代裡,那些有資本大規模採購和購買算力的實驗室和超大規模雲廠商將不可逆轉地拉開差距。⁶ 不用費心做估值分析,不用費心追問有多少增長已經被提前透支,也不用問經濟必須變得多大才能支撐所有人的預期。只要持有幾個名字,搭上新技術範式的順風車就行了,因為基本面只是那些懷念舊世界的人的一場角色扮演。
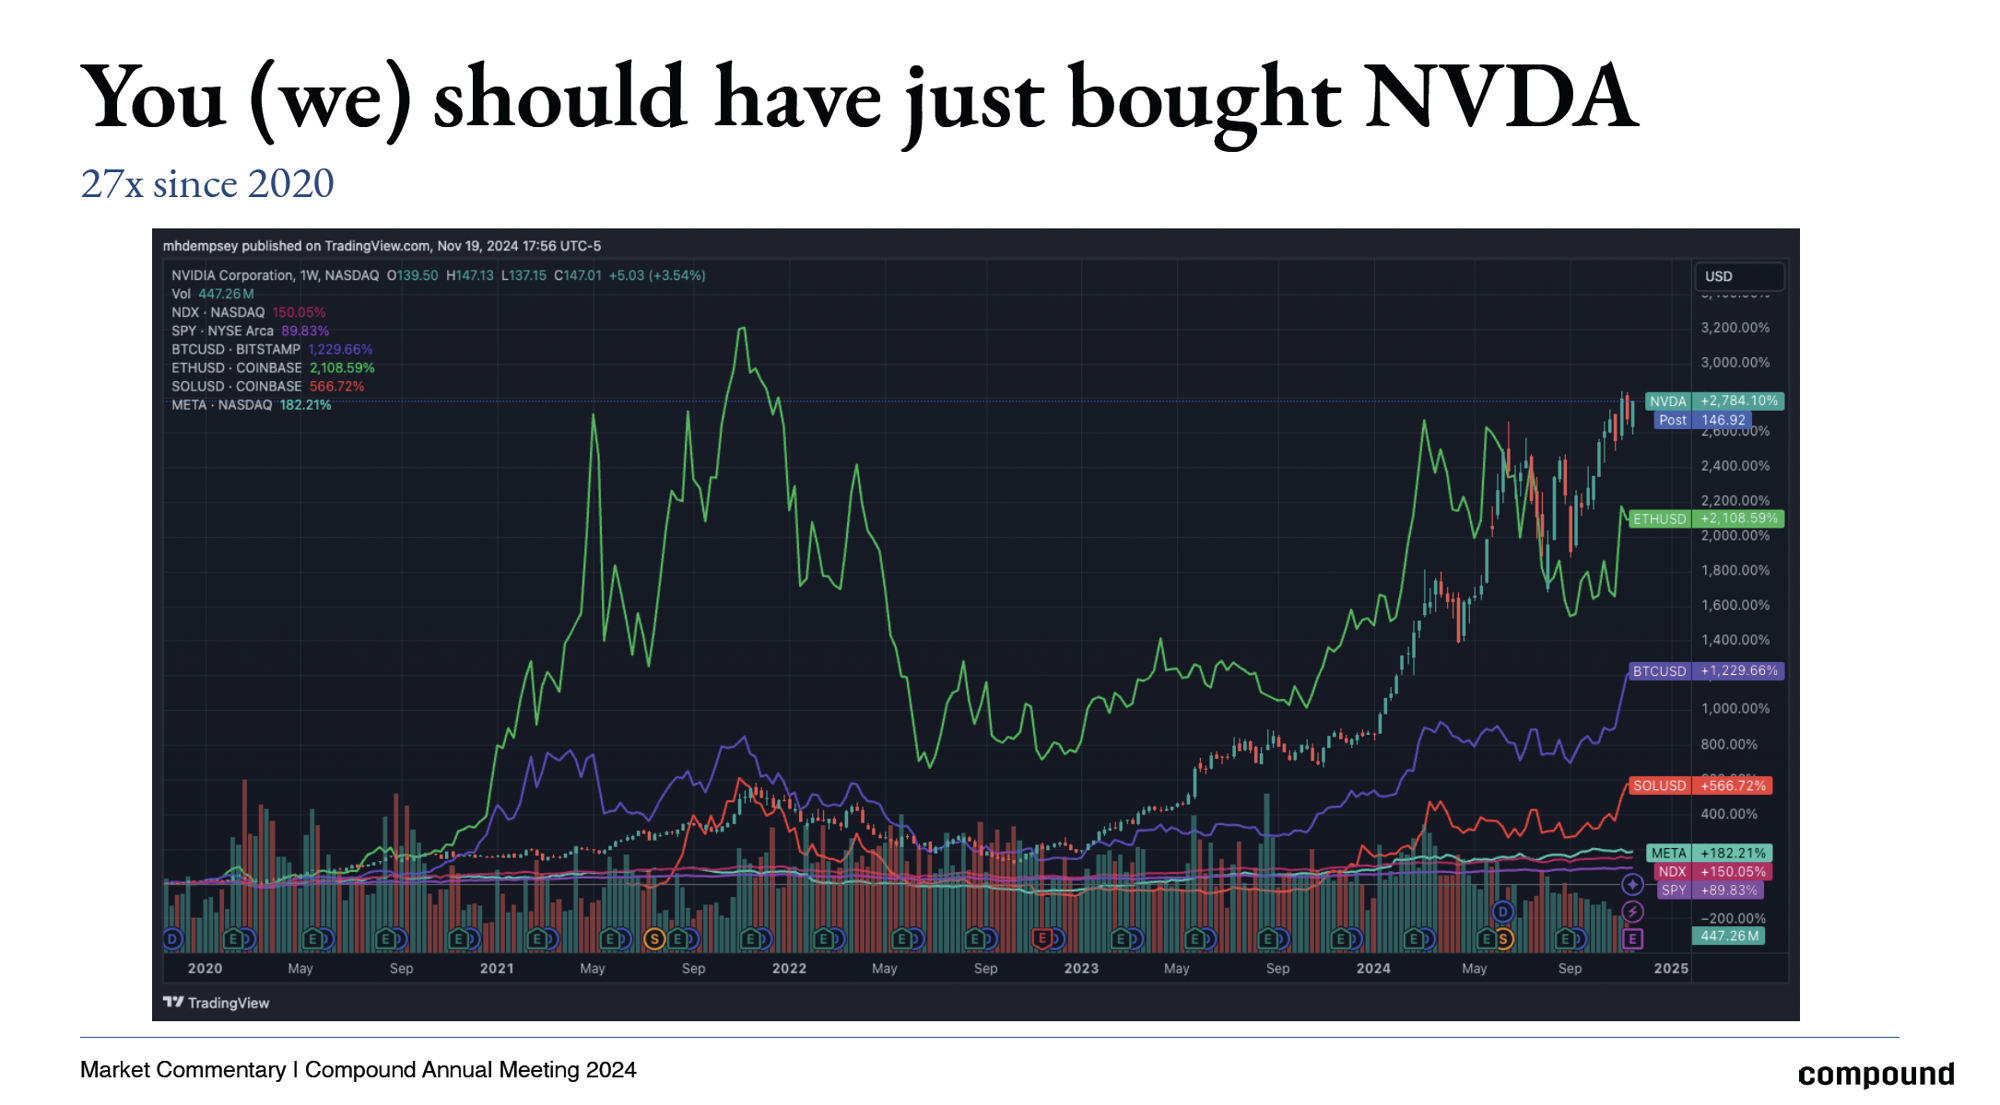
我甚至認為,儘管人們一直在製造恐慌,說股票市場頂部的集中度已經變得多高,但這種集中度仍有很大的增長空間。⁷ 所以,在這裡先提前反駁一下我自己:我不認為「它已經處於冪律分佈的峰值水平」本身是個多麼有力的論點。⁸
儘管如此,我上面列出的結論——持有這些巨頭,看著它們從 1 到 4 萬億美元的公司成長為 10 到 20 萬億美元的公司——本身有很多根深蒂固的缺陷。
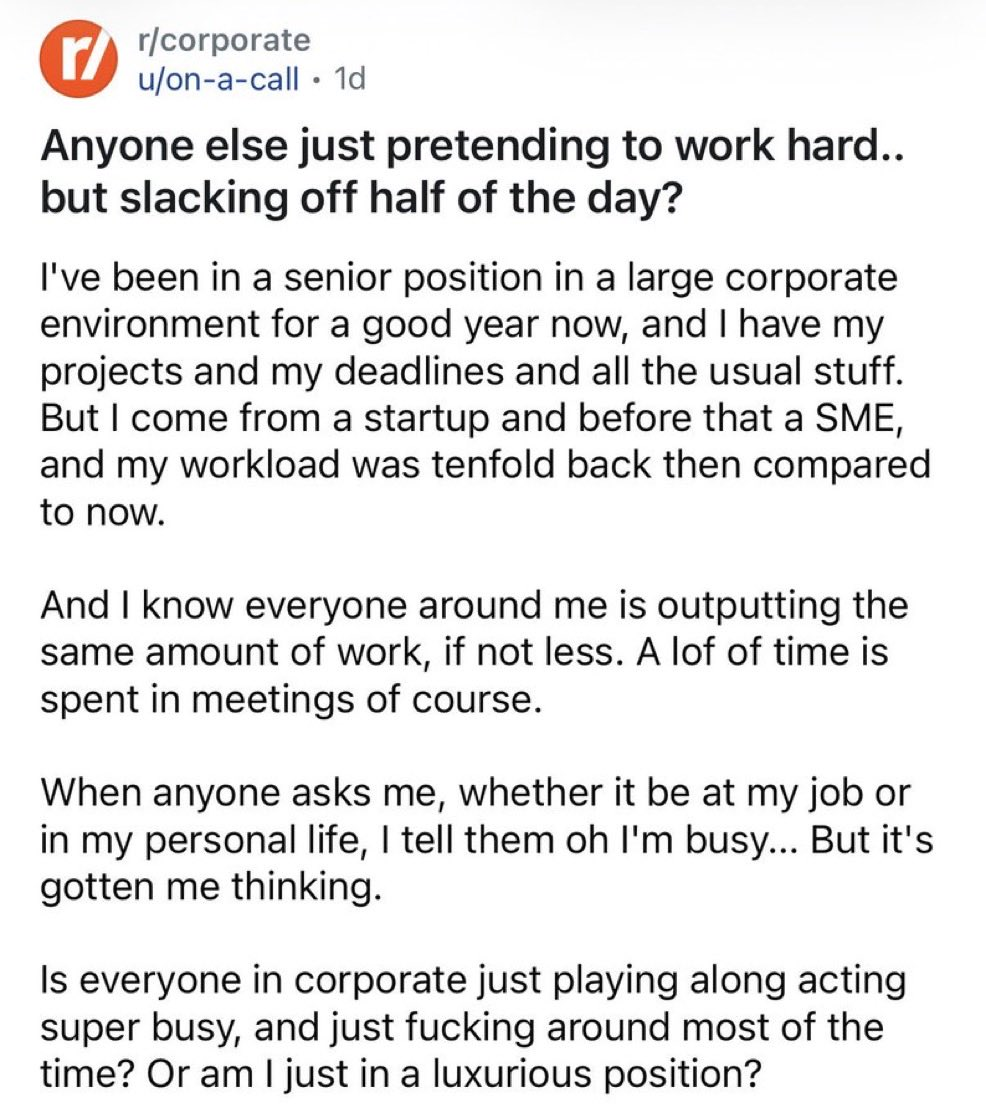
首先,這種論調已經嘗試過無數次,過往表現明顯不佳⁹。批評者會說「你不懂」,「這是我們第一次解決智能問題」,"AGI",「計算機上帝」,「難道你認為黃仁勳、馬斯克、奧特曼都錯了,而你比他們更懂商業和世界?」這是一個留待以後討論的潘多拉魔盒。但定義上,任何真正顛覆性技術都會引發這類誇張預測。如今還有龐大的社交媒體引擎推波助瀾。另外,我大體同意大多數工作是人為編造的,我們還會不斷編造新工作。¹⁰
市場正變得更低效
我們也一直看到,即便是這些龐大、被不斷分析和反覆研究的公司,也會被大幅錯誤定價。 Meta 是全球覆蓋度最高的公司之一。它在幾乎所有運營市場都擁有實際寡頭地位。但在 2022 年下半年卻按約 8 倍遠期市盈率交易。它被定價得像一塊融化的冰塊。隨後在人們眼前暴漲 8 倍以上。整個過程是一次估值事件。對於這家無人不知的公司,基本面存在巨大分歧。
也許最尖銳的一點是,這種日益流行的底層信念本身就是佈局。我最近刷了不少想法,但簡而言之,硅谷對金融市場影響力上升,已經扭曲了其運作方式和參與者行為。太多人現在正湧向船的另一側。¹¹
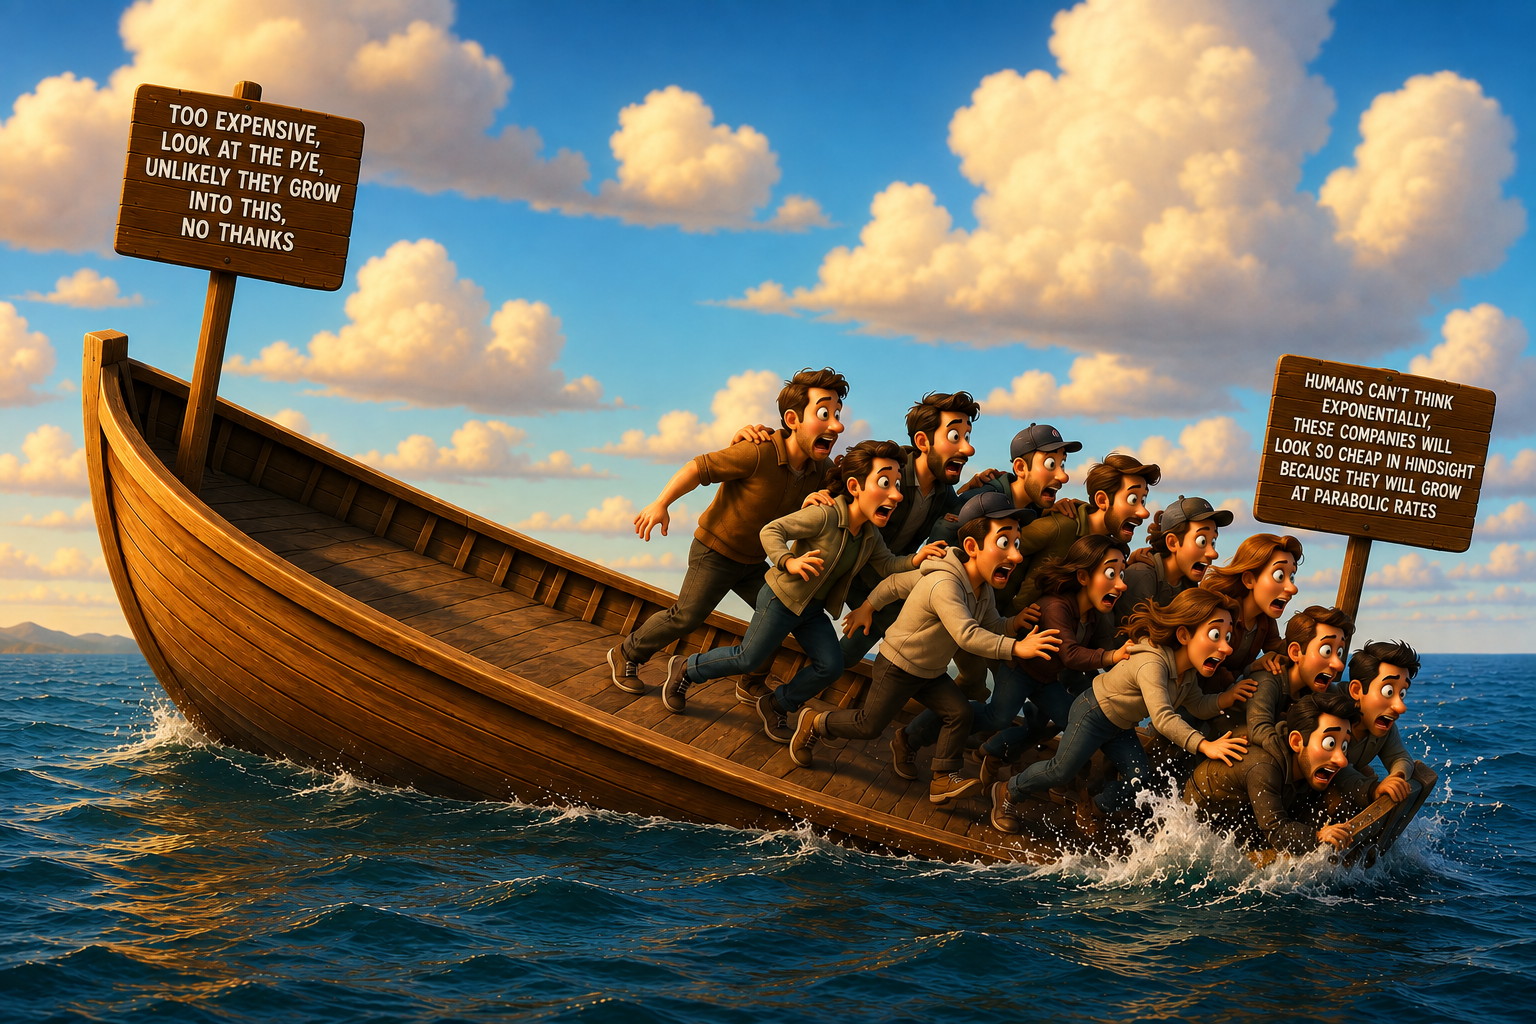
Alpha 來自他人的錯誤或誤判。「基本面已死」已成為共識。我認為,多數投資群體直到最近才理解敘事對證券定價的影響程度。但隨著硅谷複合體在更廣泛金融市場佔據顯要位置,這種觀點不再新鮮。現在連你認識的最蠢的人,都會鸚鵡學舌說「一切都是模因」,以顯示自己聰明。
許多基本面多空基金經理已被淘汰。取而代之的是十五年前買入 QQQ 的人,或系統性 pod-shop 。至少值得考慮:當市場共識認為任何逆向認知都是浪費時間時,反向押注也許恰逢其時。
題外話:我喜歡聽加文·貝克爾的播客,但最近一期讓我愣了一下。他說旅途中遇到的每個人都比他更看多。我不是不相信他。事實上,這和我以及很多人訪問那座城市的經歷一致。但當他聲稱沒有任何一個數據點不是看多時,這裡存在明顯脫節。而且這發生在 memory stocks 暴跌 50% 之後。這正是我想說的:很多事情可以同時為真。他可能看到長期需求旺盛,公司按「相對便宜」的遠期市盈率交易。但與此同時,許多公司的估值倍數也可能因為市場提前透支預期而壓縮。
如果我說市場定價通常錯誤,那就太天真(傲慢)了。我傾向於相信價格中含有大量信號。我(或任何投資者)有責任去證偽這一基線。順便說一句,我確實也認為短期市場正變得更低效。但大多數時候,「便宜」的公司便宜是有原因的。大多數變貴的公司通常無法兌現那些遠期預期。因此,在評估任意時點遠期回報時,這種張力始終存在。¹²
認知矩陣
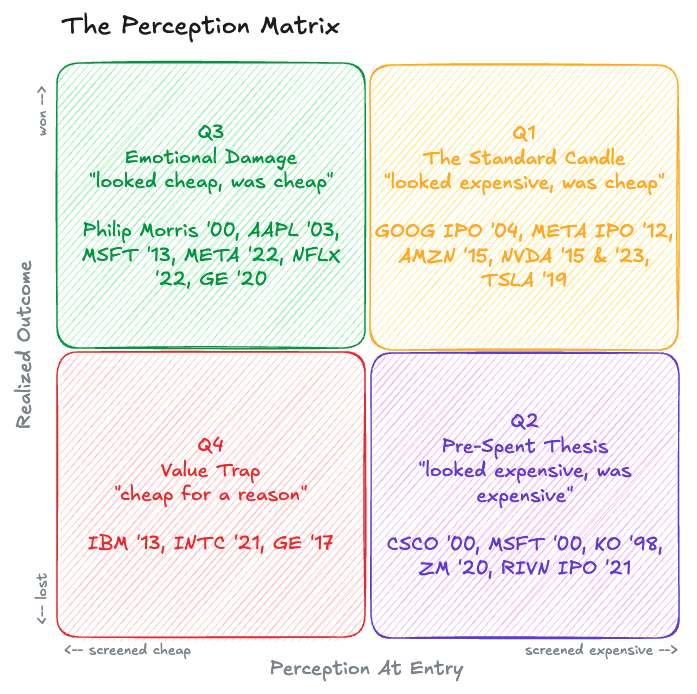
象限 1(Q1):當時看起來貴,事後看其實便宜。
象限 2(Q2):當時看起來貴,事後看也確實貴。
象限 3(Q3):當時看起來便宜,實際上確實太便宜。
象限 4(Q4):看起來便宜,而且便宜是有原因的。典型的價值陷阱。
這個寬泛框架最有趣的一點可能是,公司可以被打上時間戳。我的意思是,你可以把同樣的企業放進這個矩陣(我們稍後會做)。根據不同的時點,它們會被歸入不同象限。觀察這些公司如何在象限間移動很有啟發。 1999 年 12 月 60 倍的微軟和 2013 年 10 倍的微軟,顯然股票代碼相同,但絕不應被放在同一象限。
另一個顯而易見的點是,結果軸衡量的是你支付了什麼。這與公司執行情況完全不同。這一點,加密社區的很多人現在應該已經深有體會(希望如此)。這些象限表達的是內置預期與未來實際交付之間的差距。¹³
我們稍後會回到這一點。
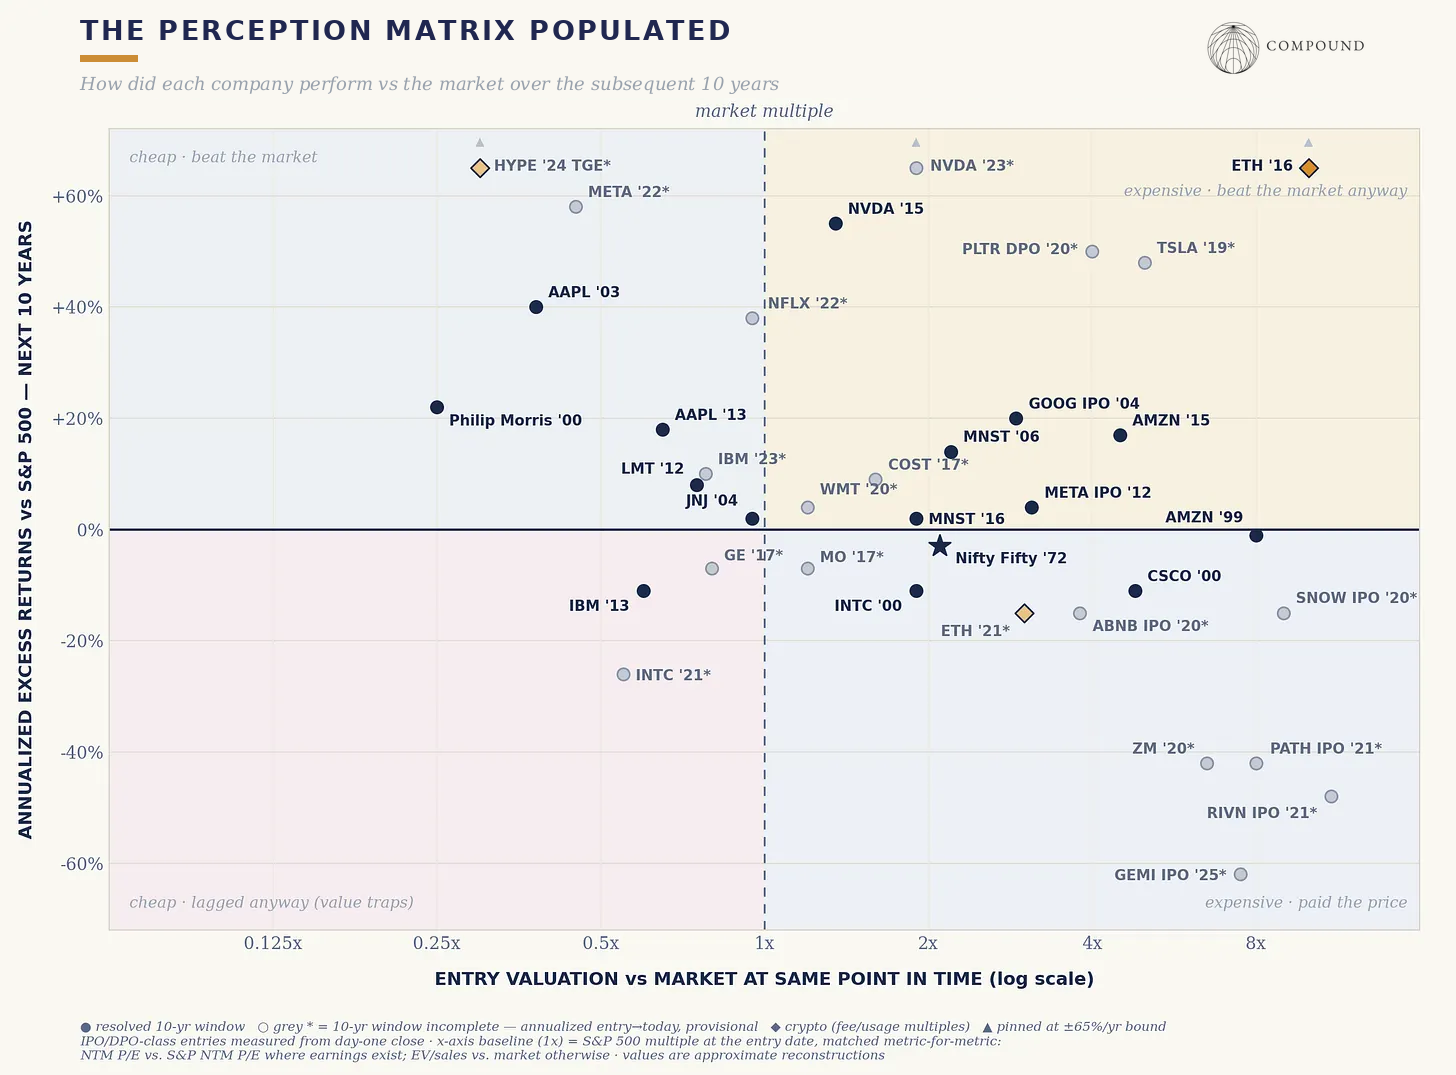
這張圖值得你多看一會兒,先熟悉它展示的內容,也可以形成自己的第一印象。我選了一批跨行業公司樣本,明顯偏向科技。但我還設計了一個小遊戲,你可以在那裡看到歷史上更廣泛的公司。
我們可以坐在這裡一整天,觀察那些聚集在相似位置的公司對比。 2000 年的思科和 2015 年的亞馬遜都位於昂貴右尾的遠端。其中一個是長達 25 年的往返旅程,另一個則每年跑贏(歷史級大牛市)市場約 8 個百分點。 2015 年的英偉達和 2000 年的英特爾,在當時的主流市場估值倍數附近。前者十年間每年跑贏市場約 50%,後者則在隨後 10 年讓投資者損失約 60% 。
象限裡有什麼
快速拆解一下每個象限……
Q1:當時看起來貴,事後看其實便宜
這是當下的熱門象限。每個風投都希望你相信,他們最重要的公司就在這個象限。當然有些確實如此,我們未來會一起看到是哪些。但硅谷影響力上升意味著,我們應該審視這對資產定價結構意味著什麼。
如果 15 到 20 年前,技術樂觀主義者的話語權小得多,那麼是否可能存在巨大機會,通過持有那些基於被低估的增長假設定價的資產而受益?如果我們當時正處在從原子向比特的轉型中,那麼相對共識更早預判軟件更快普及就是巨大優勢。但隨著這種信念體系擴散,更多資本配置者轉向「增長比你想的更強」的態度,某個時點預期會變得過高。或者至少,要求立刻觀察到那些增長預期,會變得不合理。
我的看法是,這個特定象限裡的公司會比過去少,相應的第二象限會更多。
這個空間如此令人著迷,是因為史上最好的公司都聚集於此。往往這似乎發生在企業根本性改變狀態的時候。
2015 年的亞馬遜。 2019 年中期的特斯拉。近至 2023 年 5 月的英偉達。¹⁴
還有一批很特別的公司,它們的標誌性特徵是連續十多年看起來一直很貴,事後看卻始終極其便宜。
HEICO——銷售替換噴氣機零件。過去近二十年估值在 25-40 倍盈利之間,這種倍數通常只給超高速增長公司。但幾十年來複合增速約 20% 以上
Old Dominion——卡車運輸公司,估值在 25-30 倍,而同行接近 10-14 倍。自 2012 年以來 ODFL 漲了約 20 倍,因為利潤率和網絡密度持續改善
Constellation Software——顯然最近遭受了軟件拋售的重創。但這家公司在公開市場漲了 200 倍,過去十年一直以 30-40 倍自由現金流交易
Monster Beverage——在我看來可能是現代最牛的一隻股票
這裡的一致主題是,對於擁有長期再投資機會和高增量回報的企業,共識往往系統性地對估值倍數施加均值迴歸的先驗假設(即從 35 倍壓縮到 25 倍),這使它們永遠落後於底層盈利複利一步(當然前提是再投資機器持續轉化)。
第二象限:當時看起來貴,確實貴
直覺上,隨著 AI 摧毀某些特定公司之前受保護的利潤率,很多公司會滑向這裡。思科是典型代表。互聯網論點是對的,思科執行得也很好:營收從約 125 億美元增長到 570 億美元,淨利潤在 2003 年就超過了 1999 年的高點,整個 2000 年代盈利年複合增速約 14% 。然而股價直到 2025 年 12 月才收復 2000 年 3 月的高點。¹⁵
這個區域裡往往充斥著方向正確的論點,只是附帶的股價已經提前兌現了大量未來現實。 2000 年的微軟是思科的溫和版,但 60 倍估值壓縮到十幾倍,股東因此失去了整整十年的回報。可口可樂是同一個故事的非科技版本。
2020-2021 年的這批公司就是這種形態的狂歡。 Snowflake 。 Zoom 。 Beyond Meat 。 Peloton 。還有不少。稍微概括一下,這裡的共性錯誤就是沒有拷問整條相關性鏈條。我們容易被市場的節奏或規模以及它的未來所裹挾。
「互聯網會很大」(正確)——不等於「思科在 130 倍預期盈利時值得買入」
「遠程工作會永久化」(部分正確)——不等於「 Zoom 在 60 倍時值得買入」
「永續合約會蠶食 CEX 交易量」(正確)——不等於 dydx 會贏得這個品類
至少這裡有個信號:如果看漲邏輯主要圍繞品類論,而估值辯護又模糊地指向總體潛在市場,那從分析角度看還差得遠。房間裡總得有人問一句:當前價格已經隱含了什麼。
第三象限:當時看似便宜,而且確實太便宜了。
說實話,對大多數讀者來說這可能是最沒意思的。但奇怪的是,現在香菸又回來了,它又有了相關性。從標普 500 指數創立(1957 年)到 2003 年,表現最好的股票是菲利普·莫里斯。然而最好的買入時機出現在訴訟災難期間的仇恨頂峰,當時公司跌到約 6-7 倍盈利(同時股息收益率約 9%)。基本上被定價為要死掉。
這個位置很難玩,因為這類公司很多要麼無聊——現金流大致穩定,資本回報的算術比較可觀。但你需要極其精確地指出什麼催化劑會推動邊際買家入場。
2013 年的蘋果——約 10 倍盈利(還沒算上剔除現金儲備的話)。因為人們認定 iPhone 屬於硬件週期,註定商品化。 Einhorn(然後是 Icahn)提出了現在看似顯然的論點:留存和生態鎖定,以及資產負債表能回購大量流通股。
2013 年的微軟——有一段時間人們以為它會成為下一個 IBM
2020 年的埃克森——被踢出道指(笑),當時被定價為某種加速進入最終衰退的情景。自那以來,它比取代它進入道指的公司(Salesforce)漲了近 5 倍
2022 年的 Meta——前面已經提過一些
我認為最終落入這裡的公司可能還有另一種形態,那與某種絕望有關。菲利普·莫里斯或許符合(「吸菸有害」情緒最盛之時),但其他如 AMD 、 Domino's 、 Carvana 。 2022 年底的 Solana 是另一個例子。甚至 Hyperliquid 在 TGE 時估值就顯得非常便宜。
對於這一組,共識錯誤似乎傾向於市場把暫時的情緒狀態外推為某種新基本面現實。可能是各種情況,但這些例子中是厭惡(菸草、石油)和創傷(FTX 爆雷、 Meta 整個 2022 年)。在某種意義上,它也可能是最受職業風險影響的;如果持有這些讓你在別人面前覺得丟臉,那或許就是某種信號。
第四象限:看似便宜,而且便宜是有原因的。
這類案例很多。 2013 年的 IBM 是現代典型例子。營收年復一年下降,殘酷的是,吸引了許多投資者的回購,事後看只是管理層用股東的錢對抗重力。 2021 年的英特爾也差不多。關於這種動態已經寫了無數文章,所以我就不多說了。
拆解這一切
這又回到之前的公式:
預期回報 ≈ 基本面增長 × 估值倍數變化(× 沿途獲得的派息)
矩陣中的每個條目都是前兩項之間的某種張力。在較短週期內,估值倍數項主導方差,這就是為什麼這些市場感覺純粹由敘事驅動。但當我們拉長時間跨度,基本面項就接管了。
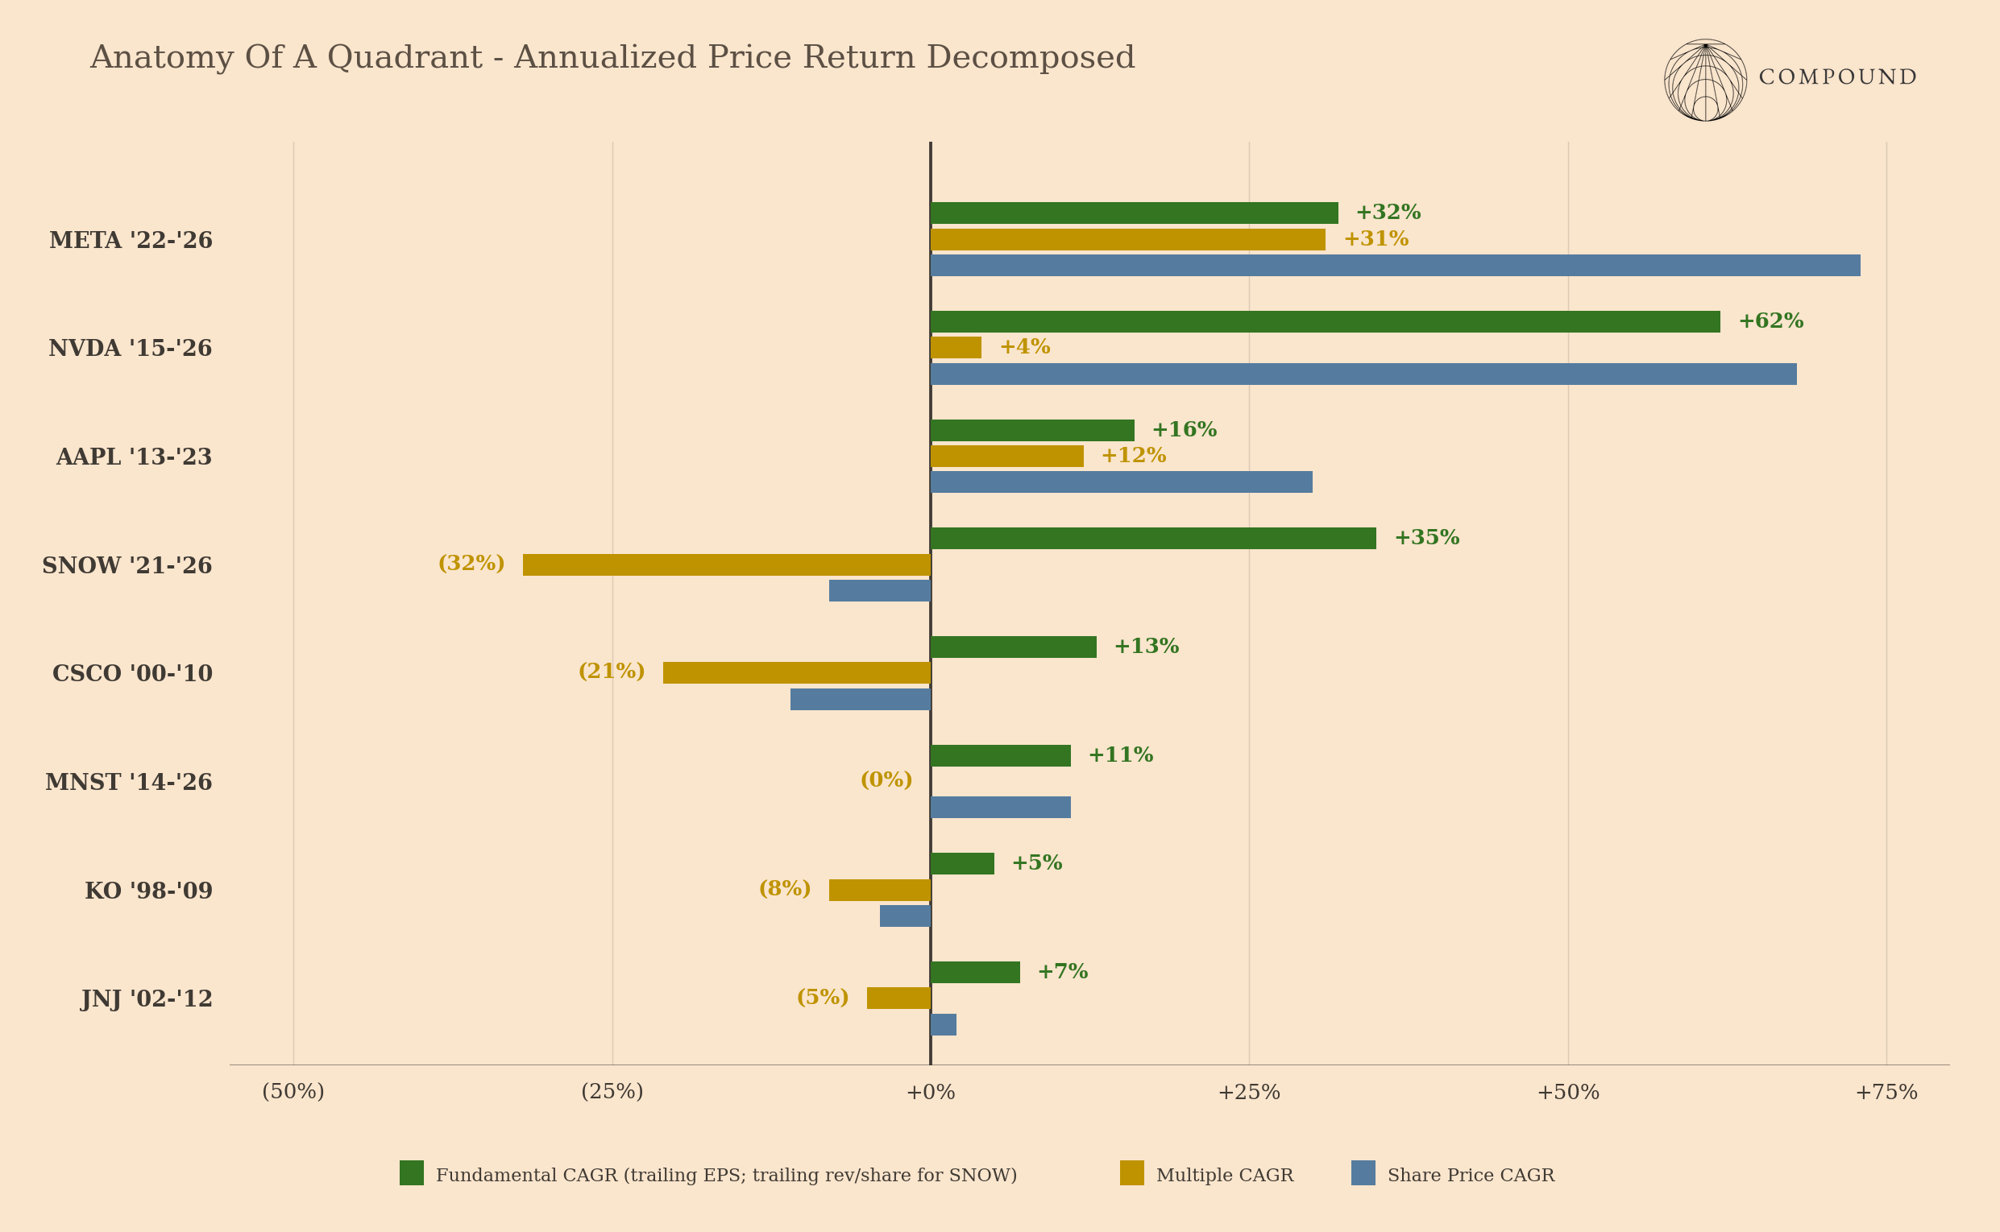
一些觀察:
我不認為純倍數受害者集群(如 2000 年左右的思科和微軟、 2021 年左右的 Snowflake 和 Zoom)是巧合——基本面柱為正,但倍數收縮極其嚴重,只說明入場價已經提前兌現了這些甚至更多。
NVDA '15 是這張圖上最純粹的盈利故事
雙殺發生在你獲得暴利超額收益的時候(Apple '13 、 Microsoft '13 、 Meta '22),盈利增長加上估值重估
可口可樂和強生是相當殘酷的躺平者,當時股票市場的複合增速遠高於它們
不過,值得指出的是,即使估值倍數持續壓縮,只要基本面長期盈利增長繼續支付「降估值」的通行費,資產仍可能獲勝。
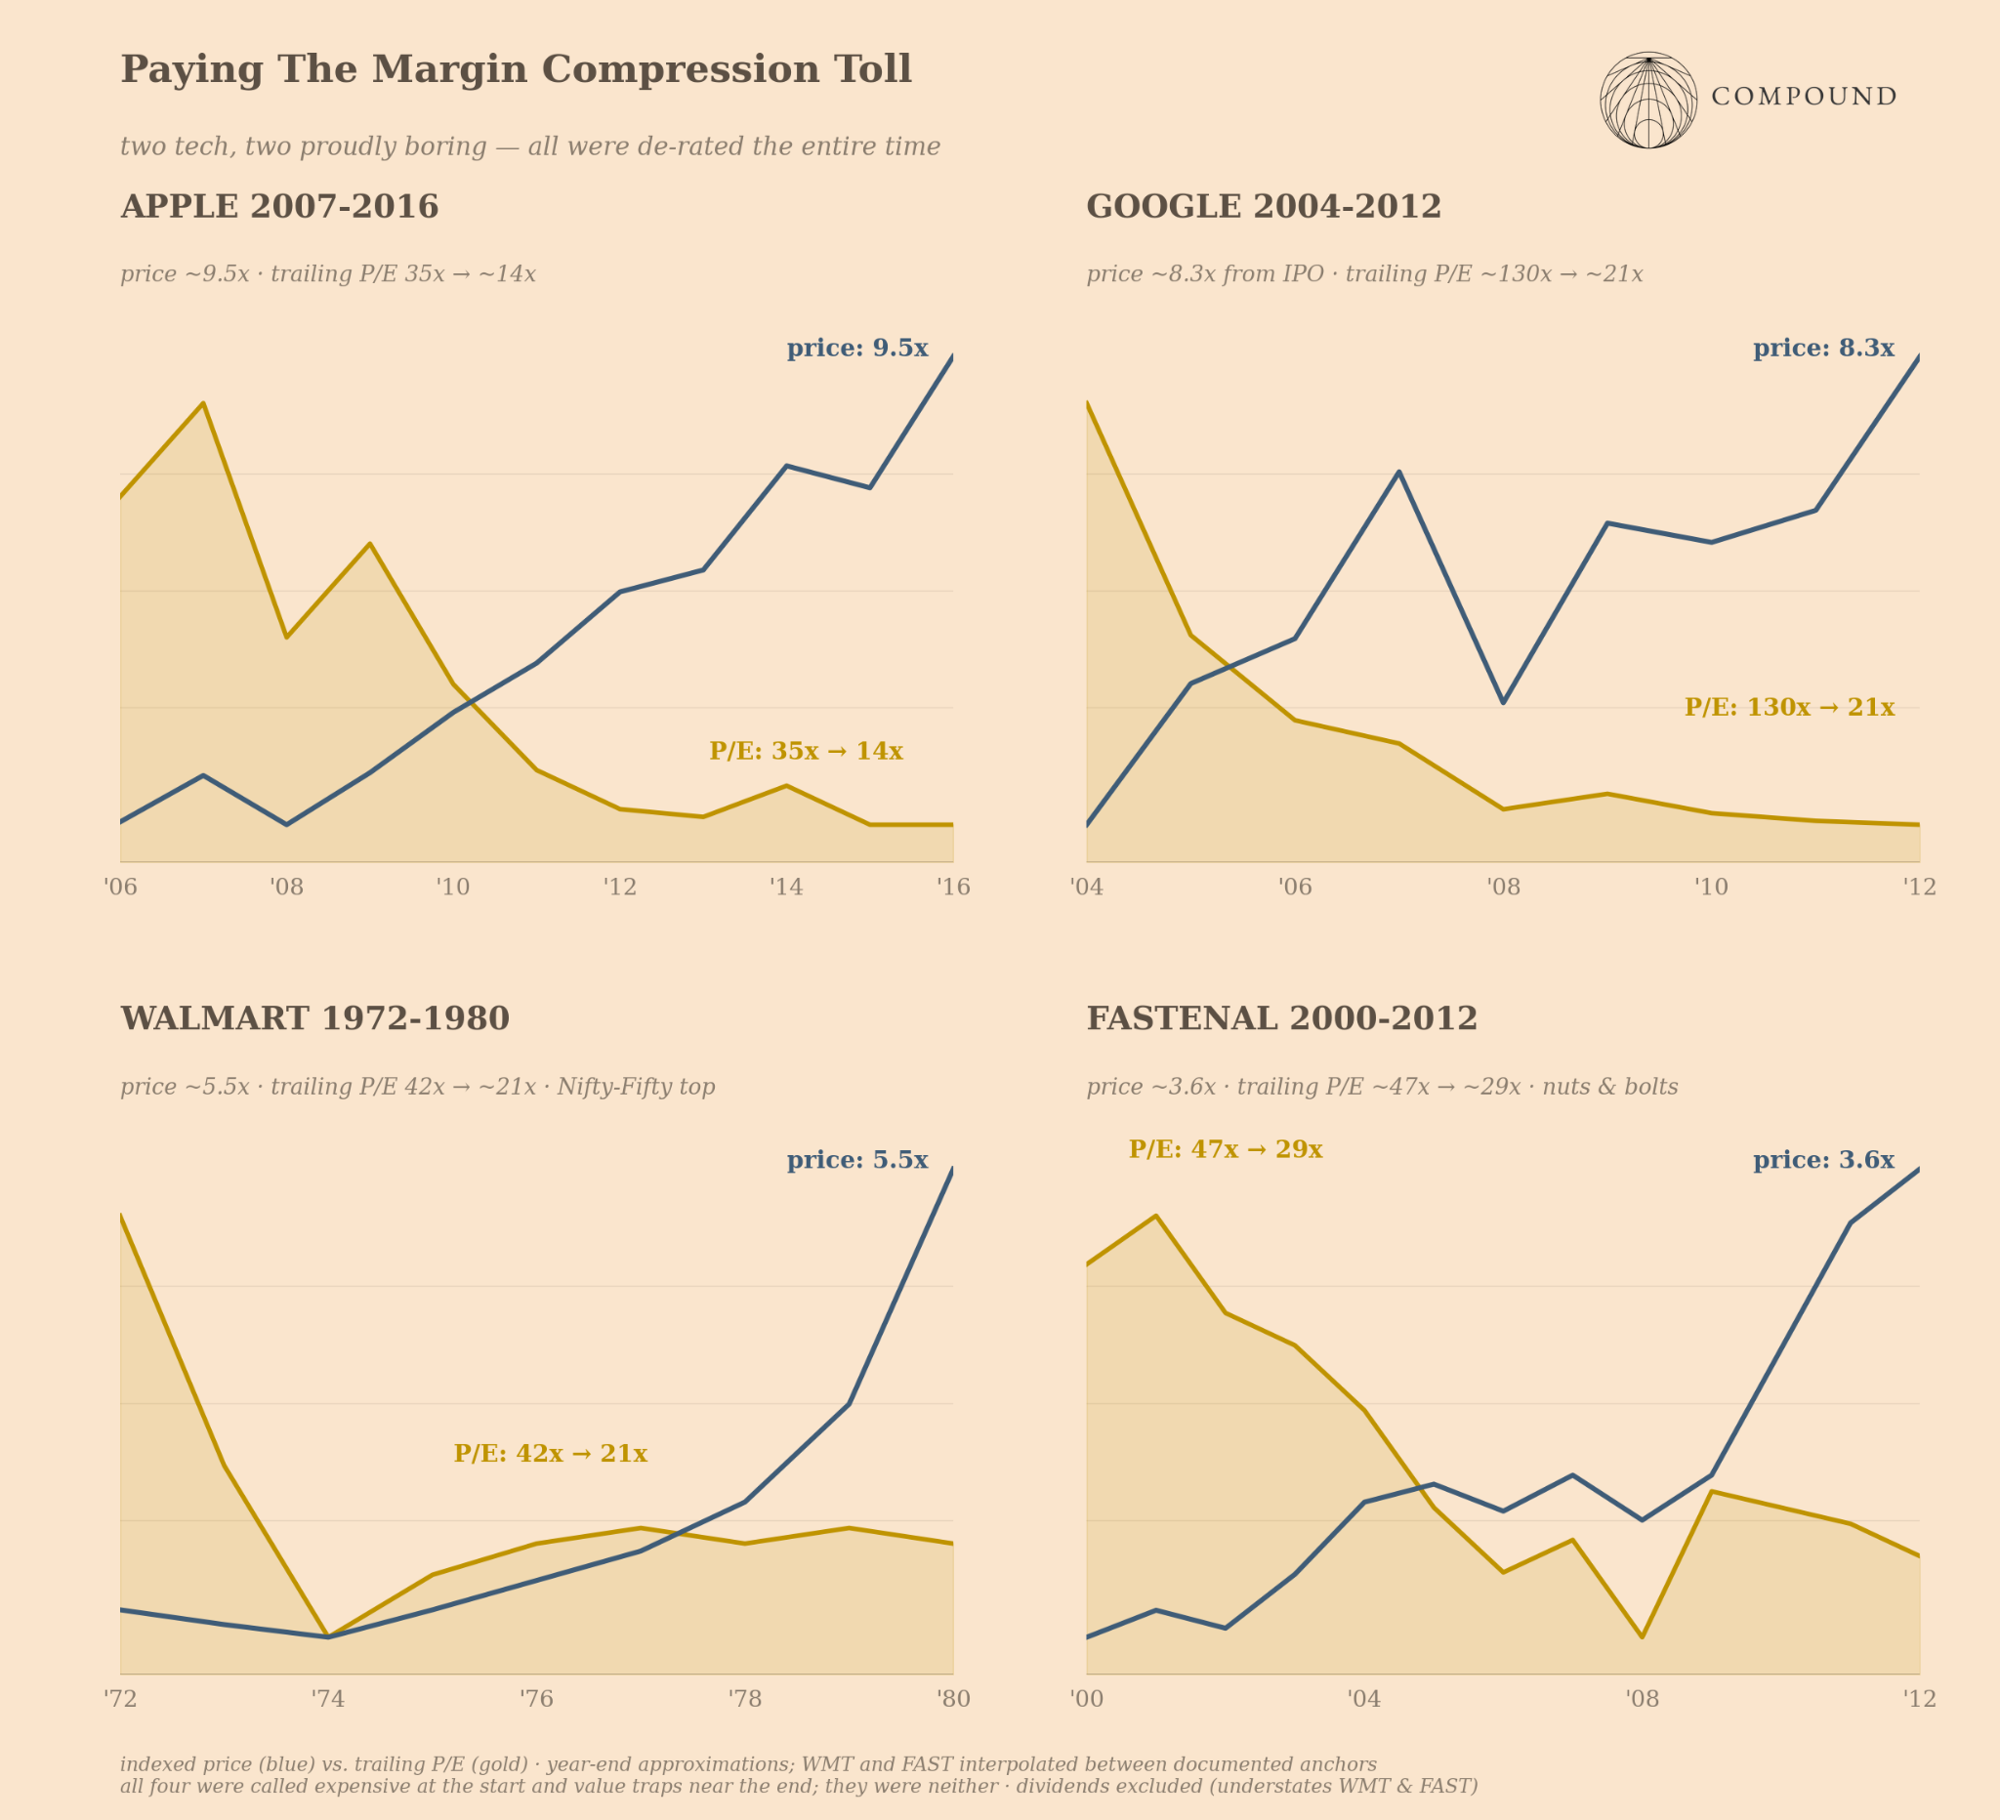
最後值得重申的一點是,每類人的常見錯誤都是未能拆解倍數中的兩個變量,只是形式不同。有兩類人在久期上犯了方向相反的錯,即低估長期跑道或長期衰退。還有兩類人在質量歸因上犯了方向相反的錯,比如把類別質量歸到錯誤資產上,或給「乾淨」資產抹上情緒汙點。
這種情況會持續嗎?
我其實認為這會加速。有一種觀點認為,隨著做決策的人類減少,加上我們能獲得近乎無限的數據,市場正變得更有效率。但我不信。如果說有什麼變化,那就是市場變得更無效,世界變得更動盪。這種感知與現實的偏離並不是過去市場時代的遺留物。如果未來 5 到 10 年這種差距沒有拉大,我會很驚訝。
市場構成已轉向那些基本面和增長模糊程度比以往都高的企業。小商品工廠與我們現在看到(以及未來會看到)的商業模式截然不同。如今,由於頭部集中度,連指數本身也天然具有更長的久期。
我之前寫過的對流體制幾乎在以工業級規模製造這些 Q2 和 Q3 公司。輪動的敘事意味著,誰處在當前風暴之下,誰就可能雙向超調。每個單元成熟後又會催生一批新的這類公司。
AI 同時扼殺了廉價版本的工作,並抬高了「真實」或更難版本的價格。一切可篩選的東西(倍數、可比公司、文件、電話會情緒等)都已被商品化。通過數據驅動方法獲取阿爾法的窗口期每次都在迅速縮短。但如果我們假設性地認為每個人都擁有同樣完美的可讀層,那麼全部優勢都來自圍繞不可讀層的決策和判斷。
私人市場正在吸收這些公司中一些最極端案例的更大份額。這些東西沒有連續定價,所以倍數爭論被暫時隱藏了。
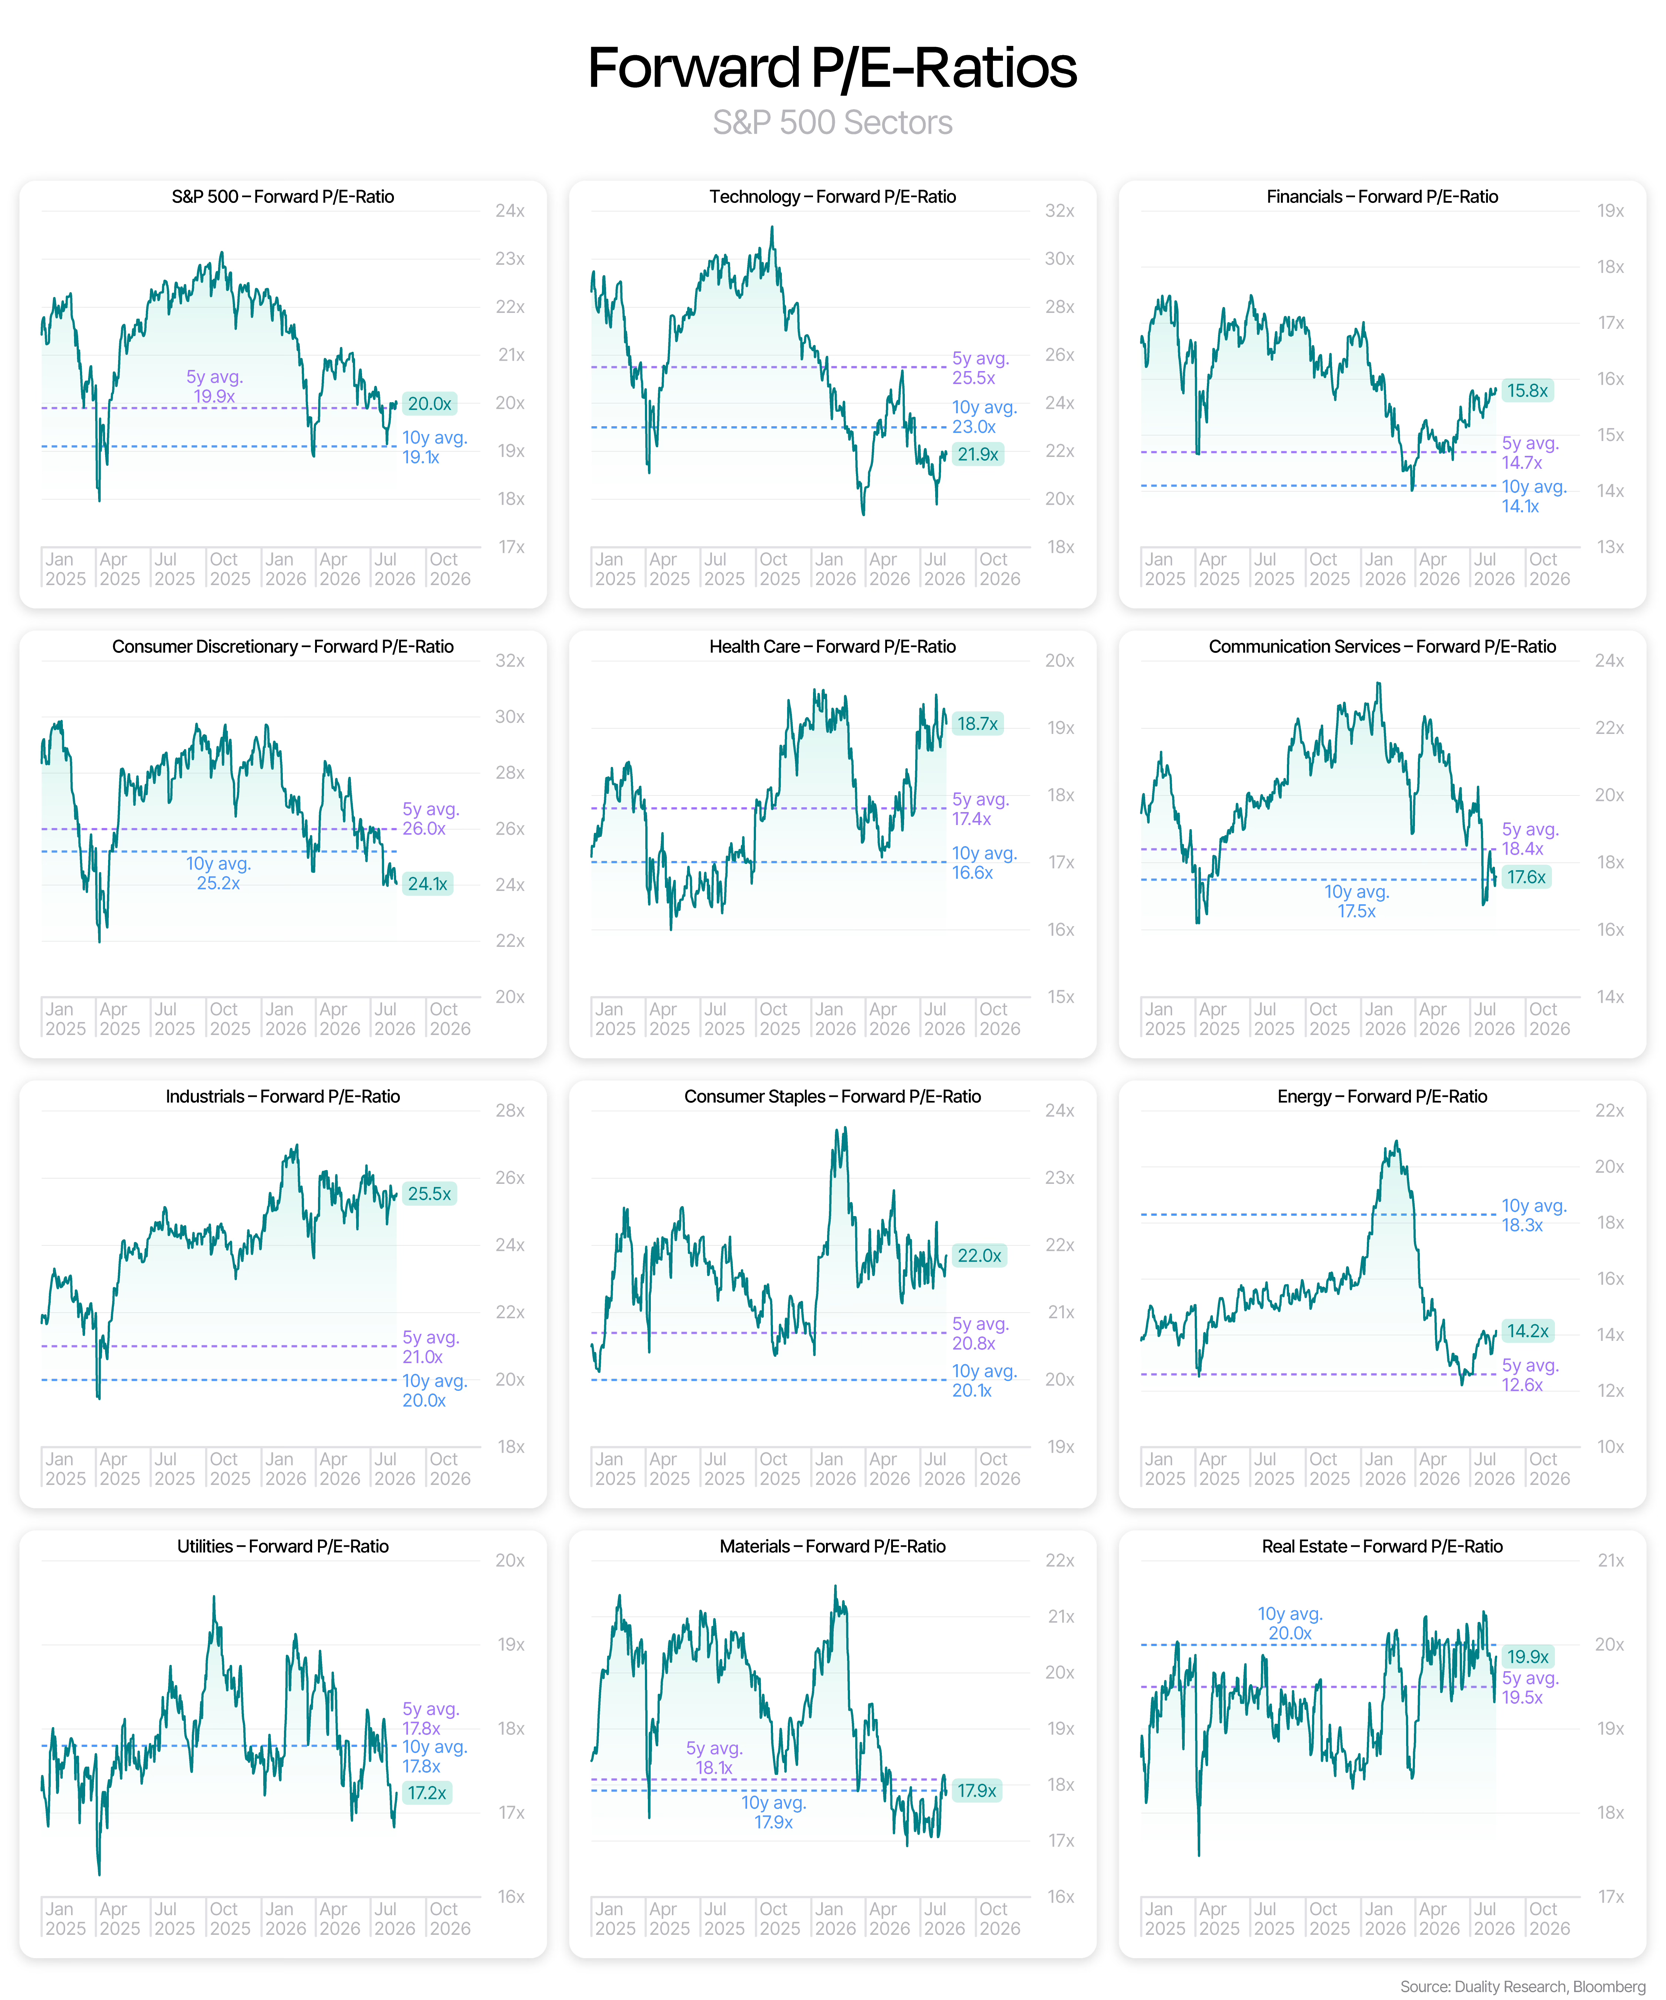
有很多理由說明當下是一個獨特時刻。但即便在我寫這些的時候,我傾向於說:「在當今世界,最大的風險是我們以為這些公司看似昂貴,但它們會增長到超出當前預期。」 不過我不確定這是否真的成立。主要是因為,至少在公開市場,這些公司的估值在歷史上並不算貴。¹⁶ 這些公司的盈利以幾乎難以想象的速度增長,所以我們實際上看到倍數下降了。¹⁷ 這是好消息。
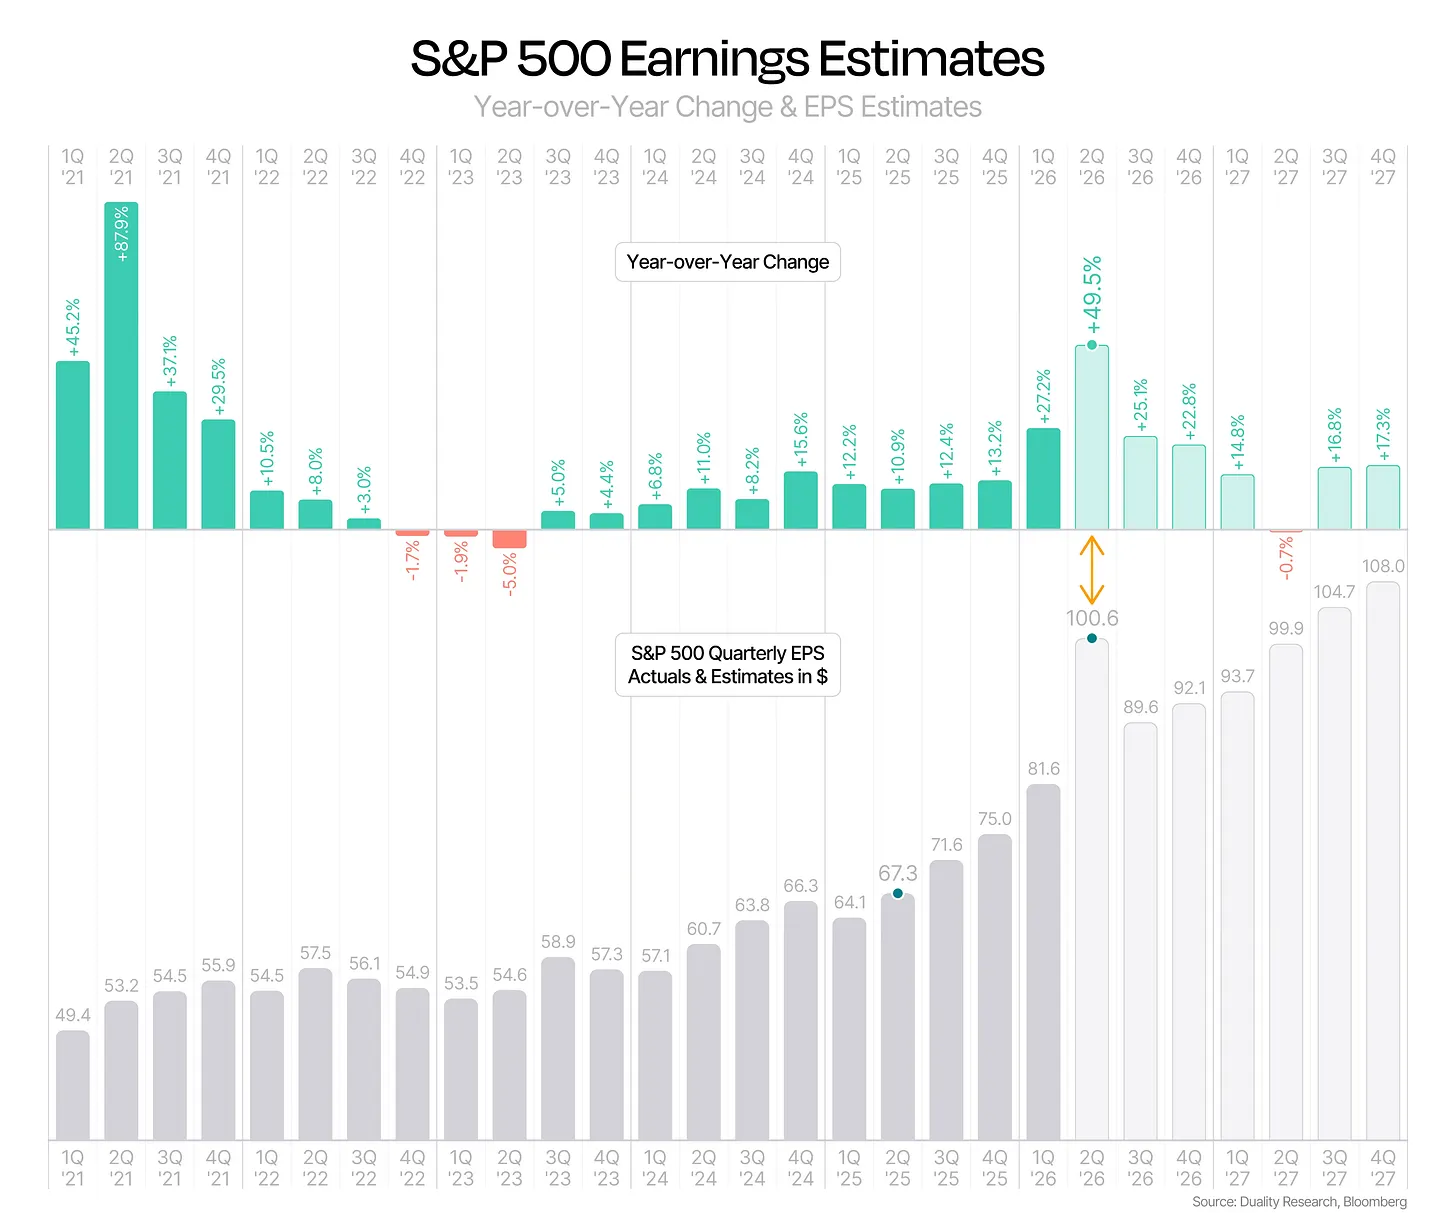
壞消息是,如果我們已經過了增長峰值,那會怎樣?在一個增長正在放緩的世界裡,你會預期倍數擴張嗎?你真的相信我們正站在持續 8% GDP 增長的邊緣嗎?你知道美國曆史上上一次出現這種情況是什麼時候嗎?這次會不同嗎?我在這裡是故意挑釁,因為現實是世界很複雜,我想它會繼續如此。除了 AI,外面還有很多事情在發生。
每一位高調的創始人、投資人、媒體品牌和哲人都有動機去延續一種敘事:承擔估值風險(即 Q1)是當今新遊戲的必要部分。這讓資金持續流動。它讓人們可以說出「我們正在使智能民主化」之類的話。它提高了最終膽小鬼博弈的賭注。但它也讓棋盤傾向於動量型投資。當我們談論的是物理世界的約束和供應鏈,而不是 SaaS 業務時,這是一種脆弱得多的遊戲。這個複雜體系裡嵌入了大量槓桿和大量長久期假設。即使時機或規模上出現輕微停頓,也會對整個鏈條產生重大影響。
有可能一切都會成功。那將是理想情況。但無論我們迎來的是欣快還是反烏托邦,市場的路徑依賴特性意味著,5 年或 10 年後回看,我們幾乎肯定會嘲笑[某]公司在[某]遠期倍數上的樣子。唯一的問題是那會是哪種笑……
感謝閱讀半清醒思考。想看更多就訂閱。不想就別訂。
感謝 mike 、 jmo 和 BR 的反饋,幫助我理清想法。
免責聲明:
本網站內容僅供教育和信息參考。以上任何內容均不構成出售或購買證券或權益的要約或招攬。它不能替代專業建議。投資涉及風險,包括可能損失本金。
1.本質上更亮,是指它們實際上更亮,無論從地球上看如何。
2.我有點誇張了,因為大多數大型科技公司的基本面一直很出色。
3.在美國以及 13 個廣泛國際市場中的 12 個都成立。
4.Ken French 數據庫
5.最著名的是本·格雷厄姆和沃倫·巴菲特。巴菲特著名地開創了投資者每年去俄克拉荷馬朝聖、聆聽 Oz 的傳統。
6.當被問及這個新興世界中的護城河時,Sam 從規模理念開始並非巧合:「卓越的智能可以從任何產品遷移到任何其他產品。網絡效應仍然具有競爭優勢。經濟規模以及製造最便宜計算集群的能力,仍然具有競爭優勢。」
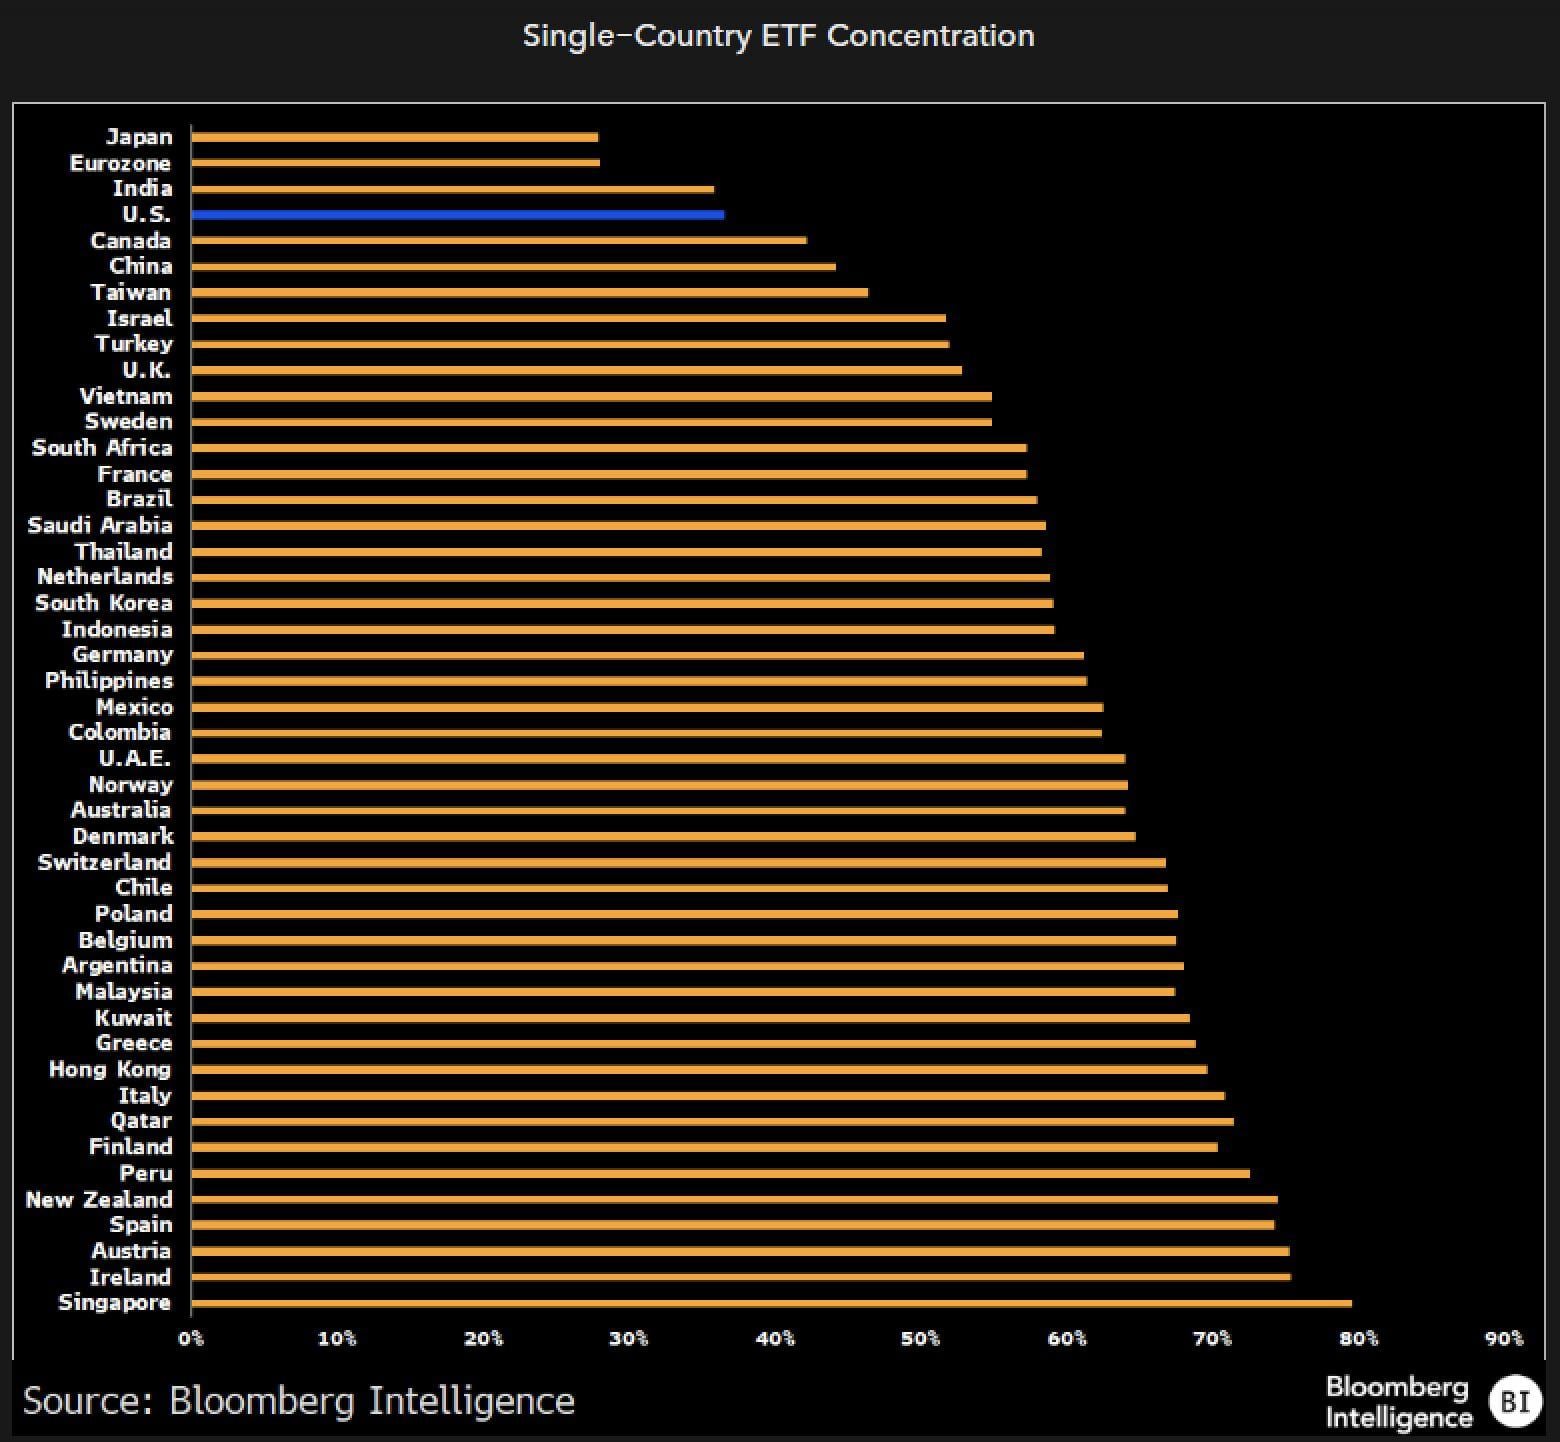
7.一個警示是,存在一個臨界點,到了那個點,儘管有增長,市場仍會因大數定律而折價這些巨型公司的倍數。我認為我們在 NVDA 上已經看到了這一點。
8.現在有點過時了。
9.有點好笑的是,大家普遍認同 80/20 法則,但我們並沒有看到公司每年裁掉 50% 以上的員工。
10.這是兩條相關的推文,我發現它們與這個更廣泛的討論有關。
11.現在說過去 15 年你本應只持有 NVDA 當然很容易,但這正是重點。 15 年後人們會說「你本應只持有____」。
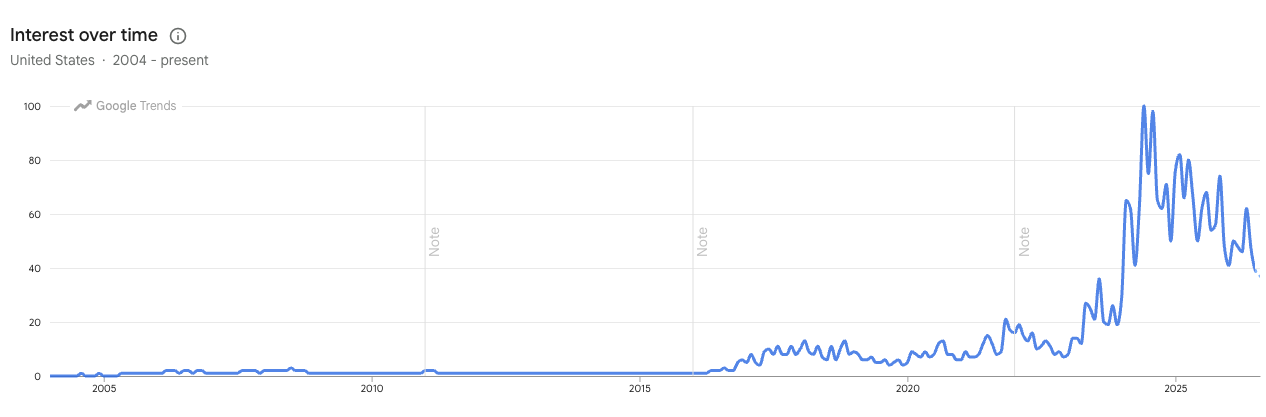
12.這也是為什麼我們看到頂部往往在「好」消息附近形成,底部在「壞」消息附近形成。
13.在它第一次給出炸裂的數據中心指引後,股價翻倍,靜態倍數看起來瘋狂。
14.即使那時,市值也約為泡沫峰值的 40% 。
15.我在概括。
16.NVDA 從 2024 年 7 月到上個月基本橫盤了兩年,儘管執行得和任何人期望的一樣好。














