Chỉ số Đô la Mỹ đảo chiều phục hồi từ mức giảm phiên 'Ngày Giải phóng', kỳ vọng Fed tăng lãi suất tiếp tục gia tăng.
Tác giả: Dương Đại Bàn, Jinshi Data
Đồng đô la Mỹ đang hoàn tất một đợt đảo chiều đáng kể. Cùng với áp lực lạm phát tại Mỹ tiếp tục và kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) sẽ tiếp tục tăng lãi suất, chỉ số đồng đô la Mỹ đã hoàn toàn thu hẹp mọi mức giảm kể từ khi Tổng thống Trump công bố các biện pháp thuế quan diện rộng vào tháng 4 năm 2025. Tính đến thứ Ba, chỉ số đô la Mỹ trong tháng này đã tăng khoảng 1,7%, quay trở lại mức mà Tổng thống Trump từng công bố chính sách thuế quan mang tên "Ngày Giải phóng" vào ngày 2 tháng 4 năm ngoái.
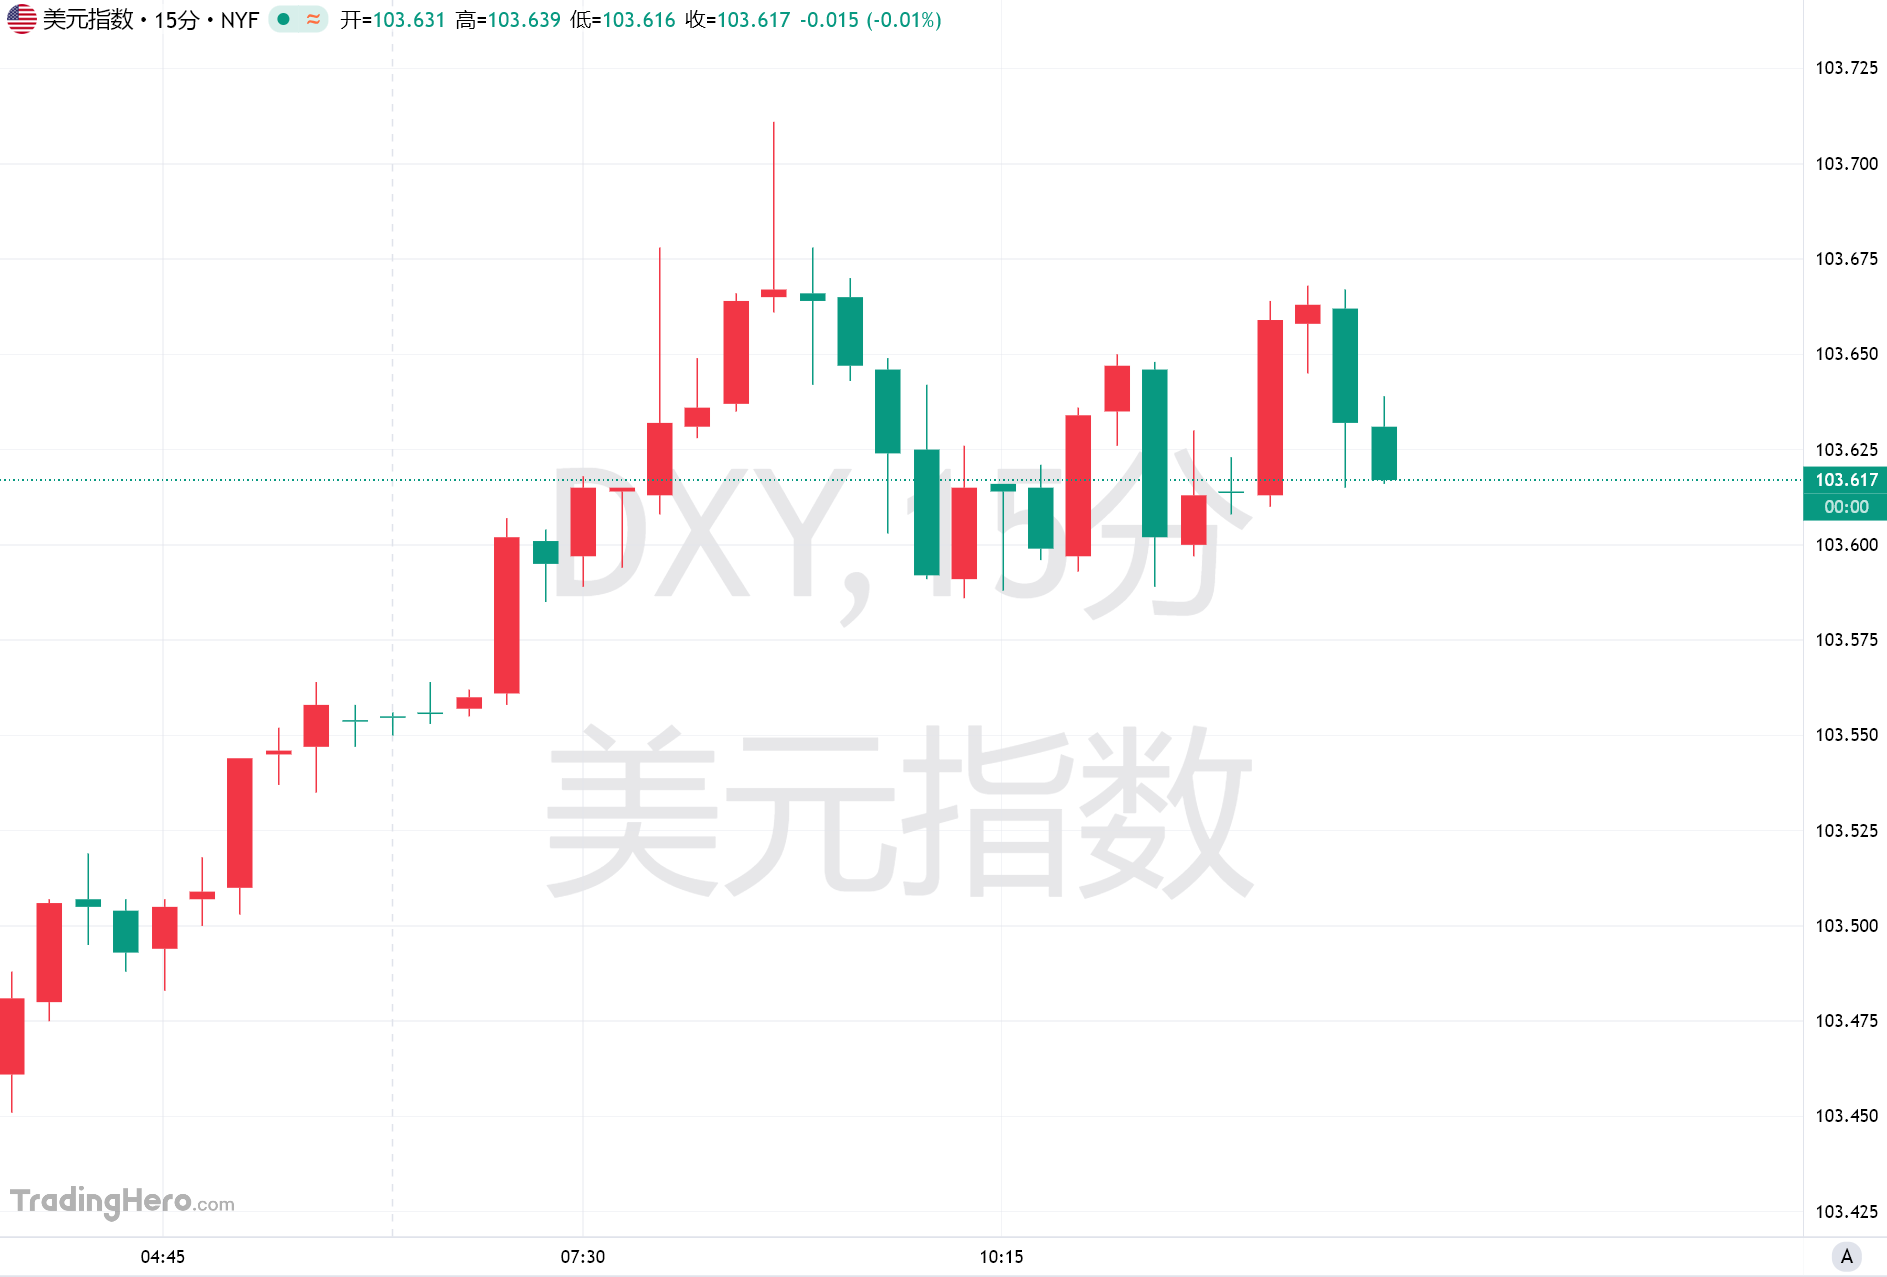
Hôm thứ Tư, chỉ số đô la Mỹ dao động quanh mức 103,6, tiếp tục xu hướng mạnh mẽ sau khi chạm đỉnh 19 tháng trước đó. Euro so với đồng đô la Mỹ hôm thứ Hai đã từng phá vỡ ngưỡng 1,10, lần đầu tiên kể từ cú sốc thuế quan tháng 4 năm 2025.
So với kịch bản năm ngoái khi thị trường lo ngại chính sách thương mại của Mỹ gây hại cho tăng trưởng kinh tế và dẫn đến bán tháo đồng đô la, thì yếu tố chính thúc đẩy tỷ giá hối đoái hiện nay đã chuyển dịch sang triển vọng chính sách của Fed và khả năng phục hồi tương đối của nền kinh tế Mỹ.
Lạm phát vượt kỳ vọng, cược tăng lãi suất của Fed trở thành động lực chính kéo đồng đô la tăng giá
Động lực cốt lõi đằng sau đợt tăng giá lần này của đồng đô la đến từ việc thị trường định giá lại lộ trình lãi suất của Mỹ. Vào tháng 9 năm nay, Fed đã thực hiện đợt tăng lãi suất đầu tiên kể từ năm 2023, nâng vùng mục tiêu lãi suất liên bang lên mức 3,75% - 4,00%.
Sau đó, dữ liệu lạm phát của Mỹ liên tục cao hơn dự báo, củng cố thêm nhận định của thị trường về việc thắt chặt chính sách tiền tệ. Chỉ số giá tiêu dùng (CPI) của Mỹ tháng 10 tăng 0,4% so với tháng trước, vượt xa kỳ vọng. Trước đó, thành viên HĐQT Fed Waller đã nhấn mạnh rằng nếu áp lực lạm phát tiếp diễn, Fed nên cân nhắc tăng 50 điểm cơ bản một lần vào tháng 12.
Dữ liệu phái sinh lãi suất cho thấy giới giao dịch hầu như đã tính toán đầy đủ kịch bản tăng 25 điểm cơ bản vào tháng 12, đồng thời dự kiến năm 2027 còn có thêm hai đợt tăng cùng mức.
Chủ tịch Fed St. Louis Musalem thứ Ba tiếp tục nhấn mạnh, để kiểm soát lạm phát kịp thời, nền kinh tế Mỹ có thể cần trải qua nhiều đợt tăng lãi suất trước mùa xuân năm 2027. Ông nhận định, lãi suất chính sách hiện tại có thể thấp hơn khoảng 1 phần trăm so với mức cần thiết để khôi phục ổn định giá cả.
Khi thị trường điều chỉnh tăng các dự báo lãi suất, lợi suất trái phiếu chính phủ Mỹ rõ ràng leo thang, lợi suất trái phiếu 10 năm Mỹ tái phá mốc 5%, thị trường trái phiếu Mỹ tuần trước chứng kiến đợt bán tháo nặng nề nhất kể từ 18 tháng trước.
Lợi suất tài sản đồng đô la cao hơn cũng tăng cường thêm sức hút của đồng đô la đối với dòng vốn quốc tế. Chuyên gia chiến lược ING Francesco Pesole cho rằng đây là một đợt tăng giá của đồng đô la do các yếu tố vĩ mô chi phối. Lạm phát tại Mỹ cùng các tuyên bố diều hâu của Fed không ngừng đẩy cao kỳ vọng lãi suất, trong khi giá năng lượng giảm khiến nhà đầu tư nghi ngờ các ngân hàng trung ương khác vẫn có thể tiếp tục tăng lãi suất bao lâu nữa.
Nền kinh tế Mỹ duy trì sức bền, rủi ro nợ châu Âu khuếch đại lợi thế của đồng đô la
Bên cạnh chính sách tiền tệ, biểu hiện tương đối mạnh mẽ của kinh tế Mỹ cũng là lý do quan trọng cho sự phục hồi của đồng đô la. Dù chịu áp lực từ chiến tranh Mỹ-Iran, bất cập chính sách thương mại và đợt điều chỉnh gần đây của nhóm cổ phiếu công nghệ, nền kinh tế Mỹ vẫn bộc lộ tính dẻo dai nhất định.
Dữ liệu mới nhất cho thấy GDP quý III của Mỹ tăng 3,4% theo tốc độ hàng năm. Doanh số bán lẻ tháng 10 tăng 0,2% so với tháng trước, trong khi doanh số bán lẻ cốt lõi (loại trừ ô tô, xăng dầu, vật liệu xây dựng và dịch vụ ăn uống) tăng 0,6%, vượt quá kỳ vọng thị trường.
Thành tích này củng cố cho đánh giá của thị trường rằng nền kinh tế Mỹ vẫn có thể chịu đựng được mức lãi suất cao.
Giám đốc Chiến lược Giải pháp Toàn cầu của Russell Investments, Van Luu, nhận xét rằng thái độ diều hâu của Fed cùng biểu hiện mạnh mẽ trước đây của thị trường chứng khoán Mỹ đã cùng nhau tạo ra môi trường thuận lợi cho đồng đô la tăng giá.
Song song đó, các rủi ro kinh tế và chính trị bên ngoài nước Mỹ cũng gia tăng. Nhà đầu tư châu Âu liên tục theo dõi vấn đề bền vững tài khóa của Pháp và Bỉ, trong khi áp lực nợ nần ở một số quốc gia Khu vực Tiền chung châu Âu dâng cao đang đè nặng lên euro và các đồng tiền chủ chốt khác.
Phân tích cấp cao về ngoại hối của Mitsubishi UFJ Financial Group (MUFG), Lee Hardman, chỉ ra rằng mặc dù giá năng lượng giảm và đà giảm của cổ phiếu công nghệ Mỹ gây bất lợi cho đồng đô la ở một mức độ nào đó, đồng đô la vẫn duy trì tính dẻo dai mạnh mẽ cho đến nay. Trong tháng qua, chín đồng tiền chủ chốt còn lại trong nhóm G10 đều mất giá so với đồng đô la.
Nỗi lo độc lập chính sách giảm bớt, thị trường mới nổi đối mặt áp lực kép
Một thay đổi khác trong diễn biến đồng đô la bắt nguồn từ việc thị trường đánh giá lại tính độc lập của Fed. Trước đó, một bộ phận nhà đầu tư lo ngại chính quyền Trump có thể gây sức ép lên Fed duy trì mức lãi suất thấp, từ đó làm giảm sức hấp dẫn của tài sản tính bằng đô la.
Tuy nhiên, sau cuộc bầu cử giữa nhiệm kỳ ở Mỹ tháng 11, Đảng Dân chủ giành quyền kiểm soát cả hai viện Quốc hội, khiến một số tổ chức tin rằng áp lực chính trị mà Fed phải đối mặt có thể đã dịu đi.
Chuyên gia của Barclays thứ Ba nhận định kết quả bầu cử giữa nhiệm kỳ đã làm giảm nỗi lo thị trường về việc tính độc lập của Fed bị can thiệp. Tuy vậy, việc đồng đô la tiếp tục tăng giá cũng đang tạo sức ép lên các thị trường mới nổi.
Đồng đô la mạnh thường đồng nghĩa với chi phí trả nợ tính bằng đô la tăng lên, đồng thời có thể làm trầm trọng thêm nguy cơ dòng vốn chảy ra khỏi thị trường mới nổi và suy giảm giá trị nội tệ.
Giám đốc Chiến lược Macro Hive, Simon Kihano-Evans, cho rằng một số đồng tiền thị trường mới nổi đang đồng thời hứng chịu cú đúp từ việc đồng đô la tăng giá và sự bất ổn chính trị nội địa.
Về triển vọng tiếp theo của đồng đô la, tâm điểm thị trường sẽ chuyển sang cuộc họp chính sách tháng 12 của Fed, cũng như liệu dữ liệu lạm phát và việc làm trong vài tháng tới có tiếp tục hỗ trợ cho việc tăng lãi suất.
Nếu lạm phát tại Mỹ chậm lại trở lại, hoặc đợt điều chỉnh kéo dài của nhóm cổ phiếu công nghệ làm suy giảm dòng vốn quốc tế đổ vào, đồng đô la vẫn có thể đối mặt với áp lực điều chỉnh giảm mới.