Thị trường Q3 hỗn độn và tốt xấu lẫn lộn, Circle còn đáng giá bao nhiêu?
Tác giả: Web3 Tiểu Luật (Will Awang), Dike Fintech
Sau khi báo cáo tài chính Q3 được công bố, Circle cùng với các cổ phiếu công nghệ và tài sản mã hóa đều giảm điểm. Nếu chỉ nhìn vào báo cáo tài chính, EBITDA đã điều chỉnh tăng từ 143 triệu USD lên 317 triệu USD, đây là mức tăng đáng kể. Tuy nhiên, nếu loại trừ doanh thu bán trước token ARC ra, con số ước tính chỉ khoảng 135 triệu USD, thấp hơn cả hai quý trước đó.
Tổng doanh thu và thu nhập dự trữ của Circle trong quý III năm 2026 đạt 865 triệu USD, tăng khoảng 23% so với quý trước. Trong đó, thu nhập dự trữ là 658 triệu USD, giảm khoảng 1,5% so với quý trước; các khoản thu khác đạt 207 triệu USD, so với 34 triệu USD của quý trước. Thu nhập khác trong quý III bao gồm khoảng 182 triệu USD từ doanh thu bán trước token ARC.
EBITDA đã điều chỉnh của quý đạt 317 triệu USD, tăng khoảng 122% so với quý trước, tỷ suất lợi nhuận RLDC của tập đoàn tăng từ 41,2% ở quý trước lên 52,4%.
Khi báo cáo tài chính Q1 được công bố, chúng tôi đã từng tính toán một lần định giá của Circle. Lần này, chúng tôi tiếp tục tính toán lại mô hình kinh doanh stablecoin (phát hành + thanh toán): nghiệp vụ dự trữ có thể duy trì bao nhiêu giá trị, và nghiệp vụ thanh toán có thể bổ sung thêm bao nhiêu cho định giá?
Doanh thu bán trước token ARC đẩy cao lợi nhuận, số dư trung bình USDC giảm
Báo cáo Q3 nhìn bề ngoài rất mạnh mẽ. Tổng doanh thu và thu nhập dự trữ của Q3 tăng từ 701 triệu USD lên 865 triệu USD, trong đó khoảng 182 triệu USD đến từ việc bán trước token ARC. Công ty đã ghi nhận khoảng ba phần tư doanh thu bán trước sau khi mạng lưới công khai (public mainnet) đi vào hoạt động, hoàn thành việc đúc và giao token.
Sau khi trừ doanh thu bán trước ARC, tổng doanh thu và thu nhập dự trữ của Q3 vào khoảng 683 triệu USD. Bài viết này lấy trực tiếp EBITDA đã điều chỉnh được công bố để trừ đi doanh thu bán trước ARC, cho kết quả khoảng 135 triệu USD, thấp hơn mức 143 triệu USD của Q2 và 151 triệu USD của Q1.
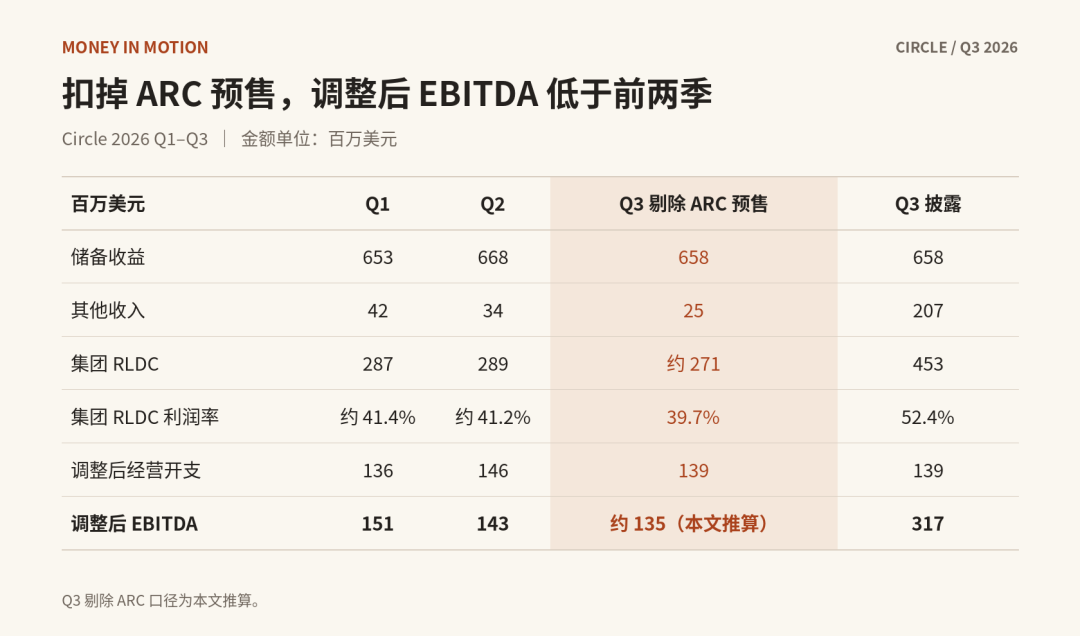
RLDC trong bảng biểu là khoản tiền còn lại sau khi trừ chi phí phân phối, giao dịch và các chi phí khác khỏi tổng doanh thu và thu nhập dự trữ. Lấy con số này chia cho tổng doanh thu và thu nhập dự trữ chính là tỷ suất lợi nhuận RLDC của tập đoàn.
Mỗi 100 USD thu nhập dự trữ kiếm được, Circle giữ lại ít hơn 80 cent
Thu nhập dự trữ của Q3 giảm từ 668 triệu USD xuống 658 triệu USD. Tỷ suất sinh lời từ dự trữ tăng nhẹ lên 3,54%, nhưng không đủ để bù đắp tác động do lượng lưu hành trung bình của USDC giảm 4%. Số dư trung bình suốt quý đạt 73,3 tỷ USD.
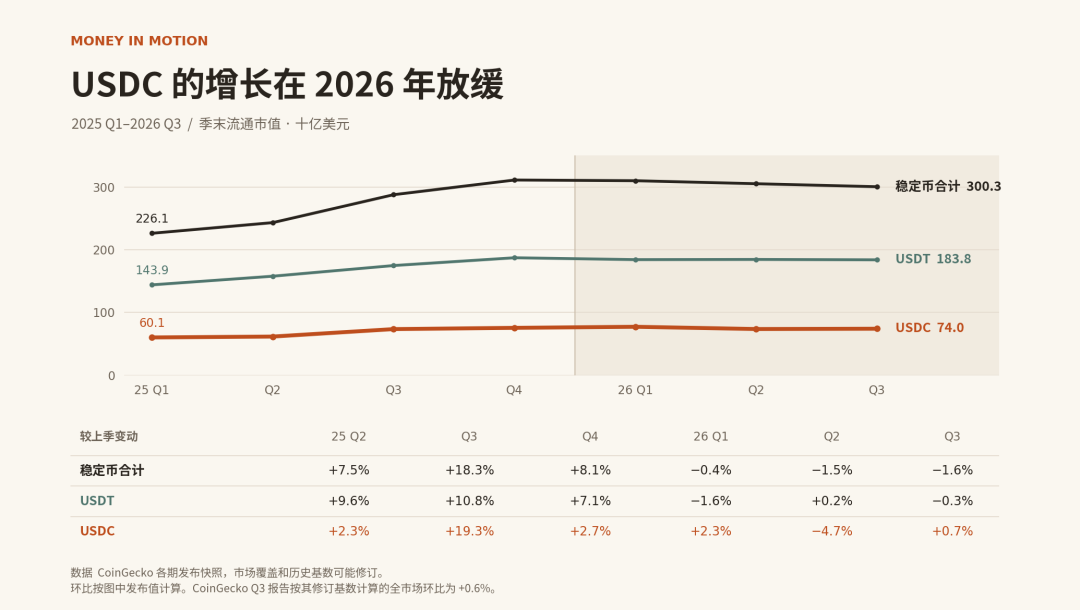
(Biểu đồ hiển thị vốn hóa lưu thông cuối quý, yếu tố ảnh hưởng đến thu nhập dự trữ của quý là số dư trung bình quý. Biểu đồ chính giữ nguyên các giá trị được công bố theo từng kỳ, mức tăng/giảm tháng/quý của tổng stablecoin Q3 sử dụng nền tảng dữ liệu quý II đã được CoinGecko hiệu chỉnh.)
Trong Q3, mỗi 100 USD lãi từ dự trữ kiếm được, sau khi trừ chi phí phân phối và giao dịch liên quan, Circle giữ lại 37,80 USD. Trong Q2, con số này là 38,60 USD. CFO giải thích rằng mức giảm chủ yếu do hợp tác với Hyperliquid chạy trọn một quý, khiến toàn bộ số dư USDC liên quan được giữ tại Coinbase.
Các điều khoản chia sẻ doanh thu sau khi Binance gia hạn hợp đồng sẽ chỉ chạy trọn một quý đầy đủ ở Q4.
Coinbase và Circle cũng gia hạn hợp đồng theo các điều khoản hiện hữu. Điều khoản không thay đổi, nhưng nơi đặt tiền thì đã khác.
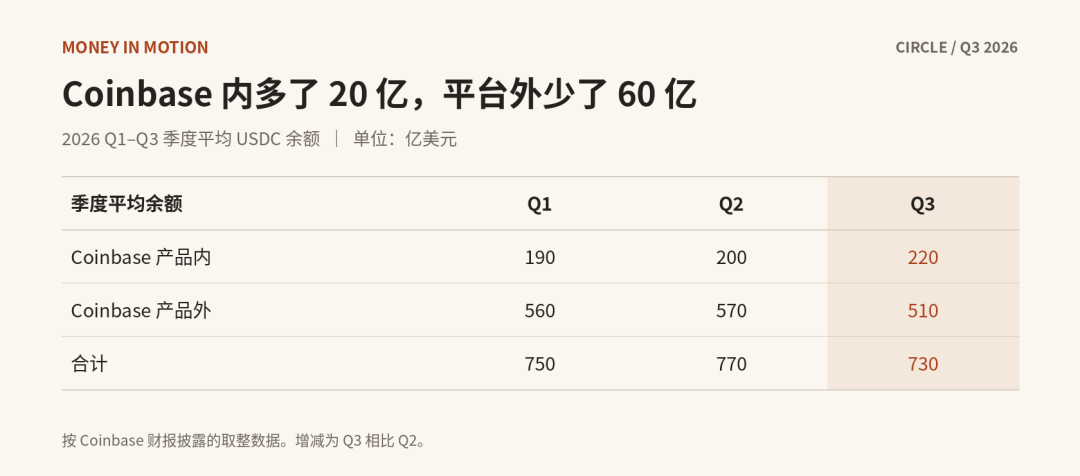
Theo số liệu làm tròn do Coinbase công bố, số dư USDC trung bình trên toàn mạng trong Q3 giảm 4 tỷ USD. Số dư bên trong hệ sinh thái Coinbase tăng 2 tỷ USD, trong khi bên ngoài platform giảm 6 tỷ USD. Bà Allaire mong muốn tạo thêm động lực cho các kênh lớn, nhằm cuối cùng dẫn dòng tiền USDC ra bên ngoài nền tảng. Tuy nhiên, quý này vẫn chưa thấy sự tăng trưởng về số dư bên ngoài platform.
Việc thị trường điều chỉnh cũng có thể kìm hãm số dư, cần phải theo dõi thêm vài quý nữa để xác định rõ xu hướng này.
Lượng thanh toán tăng, nhưng doanh thu nằm ở đâu?
Nếu loại trừ doanh thu bán trước ARC, thu nhập khác của Circle giảm từ 42 triệu USD trong Q1 xuống 34 triệu USD trong Q2, và Q3 chỉ còn khoảng 25 triệu USD. Ban lãnh đạo cho biết số lượng dự án tích hợp blockchain ghi nhận doanh thu trong quý này giảm. Chúng tôi cho rằng đây sẽ là tình trạng thường trực trong tương lai, vì hiện nay các mạng lưới công khai mới và dự án tích hợp mới được triển khai rất ít.
Vấn đề chúng tôi thực sự quan tâm hơn là liệu hoạt động thanh toán có thể tạo ra nguồn doanh thu ổn định theo từng quý hay không.
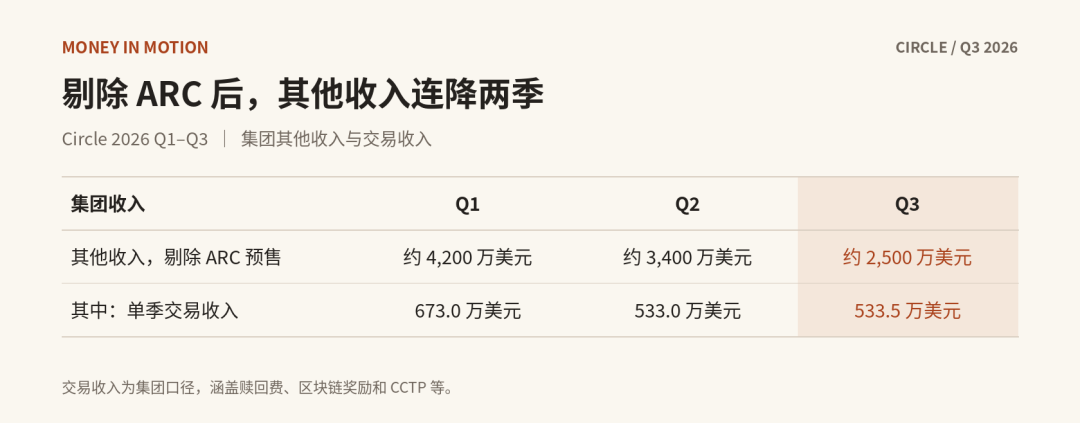
Các khoản thu nhập khác bao gồm cả doanh thu đăng ký và dịch vụ từ việc tích hợp, bảo trì chuỗi khối, quản lý quỹ,... Doanh thu từ giao dịch bao gồm phí chuộc hồi, thưởng trên blockchain và doanh thu từ cơ sở hạ tầng giao dịch tài sản kỹ thuật số (bao gồm CCTP). Doanh thu giao dịch của Q2 được tính bằng cách lấy số lũy kế chín tháng đầu trừ đi doanh thu của Q1 và Q3.
Lưu lượng thanh toán của CPN tăng, nhưng báo cáo tài chính phản ánh được bao nhiêu?
Mạng lưới Thanh toán Circle (CPN) kết nối các tổ chức tài chính, sử dụng stablecoin để thanh toán xuyên biên giới. Lưu lượng thanh toán theo quy chuẩn năm vào cuối quý của CPN tăng từ 8,3 tỷ USD (Q1) lên 14,7 tỷ USD (Q2), và đạt 41,3 tỷ USD (Q3). Con số này được quy đổi dựa trên lưu lượng khoảng 3,4 tỷ USD trong 30 ngày trước thời điểm cuối quý.
Nếu áp dụng mức phí 5 bp (0,05%), và duy trì tốc độ như cuối Q3 trong một năm, CPN sẽ tạo ra khoảng 20,65 triệu USD doanh thu. Tuy báo cáo tài chính chỉ cung cấp tổng doanh thu giao dịch của nhóm, bao gồm cả phí chuộc hồi, thưởng blockchain và CCTP,... nên chưa thể tách biệt chính xác CPN thực tế thu phí giao dịch và số tiền cụ thể là bao nhiêu.
Tazapay có thể chuyển đổi bao nhiêu lưu lượng thanh toán thành doanh thu cho Circle?
Circle dự kiến sử dụng cổ phiếu trị giá khoảng 400 triệu USD để mua phần vốn chưa nắm giữ trong Tazapay, với thỏa thuận thanh toán còn phải điều chỉnh khi đóng cửa giao dịch. Lưu lượng thanh toán hàng năm của Tazapay vượt quá 25 tỷ USD, trong đó khoảng 60% liên quan đến stablecoin. Trước đó, công ty này đã là đối tác thiết kế của CPN.
Tazapay vốn đã là đối tác của CPN, vậy tại sao Circle lại mua đứt? Bởi Tazapay đang nắm trong tay khách hàng cùng mạng lưới giúp chuyển tiền vào tài khoản địa phương. Việc Circle thâu tóm những năng lực này sẽ mở ra cơ hội tiếp nhận nhiều giao dịch hơn, đồng thời hỗ trợ thu tiền, đổi ngoại tệ và xuất tiền. Dựa trên lưu lượng cuối Q3, nếu áp dụng phí 10 bp vào năm 2027, doanh thu hàng năm sẽ đạt khoảng 41,3 triệu USD.
Nếu Tazapay đồng thời mang lại các giao dịch mới có thể thu phí, đóng góp của hoạt động thanh toán vào các khoản thu nhập khác sẽ càng lớn hơn.
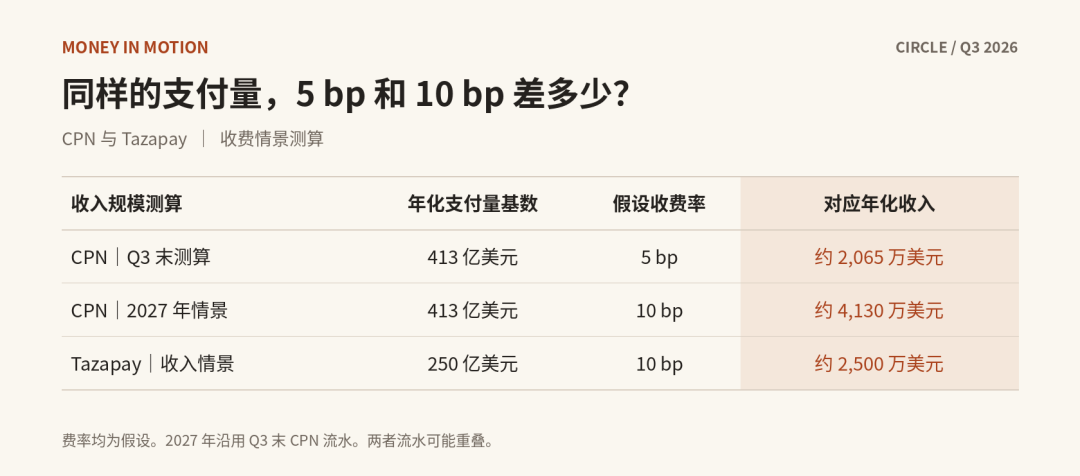
Bảng biểu sử dụng cùng một luồng thanh toán của CPN để kiểm thử hai khung mức phí khác nhau. Lưu lượng của hai bên có nhiều trùng lặp, không thể cộng trực tiếp. Tuy nhiên, con số của Tazapay sẽ sát thực tế hơn (lưu lượng CPN mang tính chất tổng hợp). Mức 10 bp chỉ là giả định dùng chung cho mục đích đo lường, doanh thu thực tế còn tùy thuộc vào giao dịch nào bị tính phí, ai là người thu phí và cơ chế chia sẻ doanh thu ra sao.
Giả thuyết giao dịch này được định giá ở mức 8 lần tỷ lệ P/E, phần vốn mua với giá 400 triệu USD đòi hỏi phải đóng góp khoảng 50 triệu USD lợi nhuận ròng sau thuế mỗi năm. Giá này có xứng đáng hay không phụ thuộc vào mức lợi nhuận mà Tazapay tự mình tạo ra, cùng với khả năng tăng thêm lợi nhuận của Circle sau khi thâu tóm.
Nghiệp vụ ba lớp của Circle, mỗi phần định giá bao nhiêu?
Chúng tôi tiếp tục áp dụng phương pháp tháo gỡ từ tháng 5, tính toán riêng lẻ cho nghiệp vụ dự trữ, nghiệp vụ khác và Arc. Sử dụng dữ liệu của quý này để tính toán lại, vùng giá trị chính khoảng 59–95 USD/cổ phiếu, kịch bản trung tính khoảng 77 USD.
Lớp thứ nhất giữ nguyên bội số 10 / 14 / 18 lần của Q1, tham chiếu định giá của ngân hàng, công ty ủy thác (custody) và quản lý tài sản. Bội số 10 không gán thêm premium tăng trưởng, 14 lần đã bao gồm giá trị tăng trưởng của USDC, còn 18 lần yêu cầu đà tăng quy mô mạnh mẽ hơn và lãi suất đi vào ổn định. Bội số được nhân vào số dư còn lại sau khi trừ chi phí phân phối, giao dịch và các chi phí khác khỏi thu nhập dự trữ, chưa tính đến chi phí vận hành và thuế của công ty.
Lớp thứ hai tham chiếu định giá các công ty thanh toán tốc độ tăng trưởng cao, áp dụng bội số 20 / 25 / 30 lần dựa trên thu nhập khác, cùng mức áp lực 10 lần. Lớp thứ ba dựa trên giá bán trước 0,30 USD/token của ARC, kết hợp nguồn cung ban đầu 10 tỷ token và giả định tỷ lệ giữ lại sau bán là 25%, ước tính tương đương khoảng 750 triệu USD.
Mô hình sử dụng đóng góp từ dự trữ được annualized từ Q3 là khoảng 984 triệu USD, cùng giá trị trung bình khoảng 138 triệu USD từ hướng dẫn thu nhập khác cả năm đã điều chỉnh.
Định giá mỗi cổ phiếu = (Đóng góp từ dự trữ × bội số + Thu nhập khác × bội số + Định giá Arc + Khoảng 1,7 tỷ USD tiền mặt) / Khoảng 256 triệu cổ phiếu đang lưu hành.
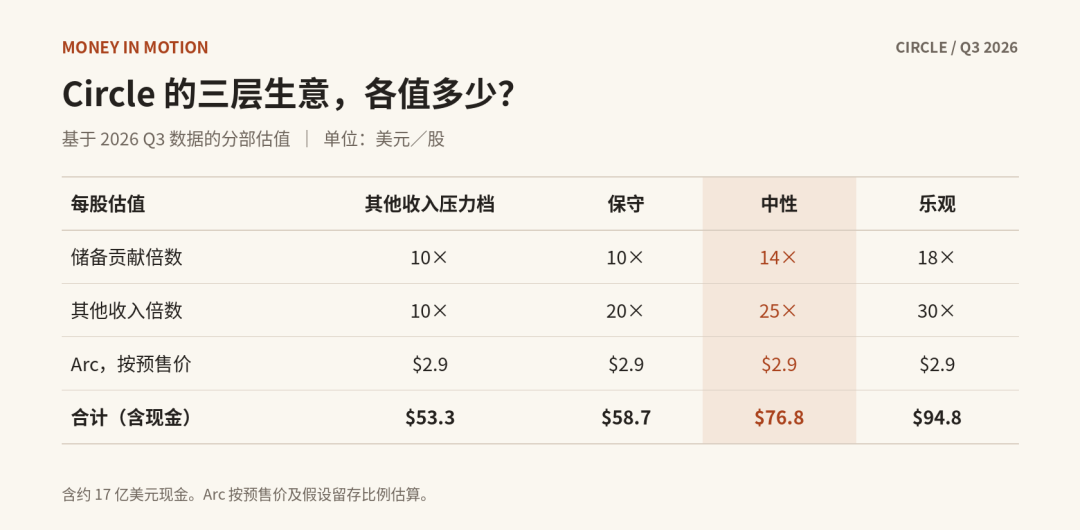
Hướng dẫn thu nhập khác cả năm sau khi trừ phần bán trước ARC đã ghi nhận dao động khoảng 128–148 triệu USD. Tazapay dự kiến hoàn tất việc đóng cửa giao dịch vào năm 2027, nên lợi nhuận từ thương vụ này cùng chứng khoán mới phát hành chưa được tính vào bảng biểu này.
Cả Mizuho lẫn Citi đều cho rằng mức vượt kỳ vọng của Q3 chủ yếu đến từ doanh thu bán trước ARC. Nhìn về phía trước, Mizuho lo ngại việc chia sẻ doanh thu sẽ kéo tỷ suất lợi nhuận dự trữ ròng của Q4 xuống dưới mốc 30%, đây là phép nội suy từ nhóm bán lẻ.
Citi đánh giá cao hơn nữa việc áp dụng thanh toán và CPN, dự báo thu nhập khác đạt khoảng 400 triệu USD vào năm 2027, tuy nhiên tóm tắt công khai chưa tách biệt rõ bao nhiêu trong đó là phí thanh toán tái diễn.
The Take | Tiền không ở lại được, liệu có thể tiếp tục kiếm lời?
Circle đang nỗ lực để cùng một dòng tiền đóng góp vào hai nguồn thu. Tiền lưu lại trong USDC sẽ tạo ra thu nhập dự trữ. Tiền di chuyển qua mạng lưới thanh toán sẽ tạo ra phí dịch vụ. Ngay cả khi một giao dịch được đổi sang tiền tệ địa phương ngay trong ngày, nó cũng có thể giữ lại doanh thu cho Circle, đó chính là lý do Tazapay đáng để theo dõi (gần gũi khách hàng hơn, giải quyết vấn đề chặng cuối).
Quý III đã hé lộ áp lực lên nguồn thu thứ nhất. Số dư giảm, tỷ lệ chia sẻ cho kênh phân phối tăng, khoảng cách giữa quy mô phát hành và lợi nhuận của cổ đông ngày càng xa. Nguồn thu thứ hai đã có lưu lượng đáng kể, nhưng vẫn thiếu một bảng kê minh bạch để làm rõ phí thu và chi phí bỏ ra. Phép đo lường 10 bp cho thấy mô hình kinh doanh này đáng để chờ đợi, nhưng vẫn chưa đủ cơ sở để coi là lợi nhuận đã thực tế hóa. ,, Cần phải nhìn sang triển vọng năm 2027.
Do đó, cấu trúc thu nhập trong các quý tới (Q4) cũng sẽ đối mặt thách thức: hợp đồng phân phối của Binance sẽ được phản ánh trọn vẹn trong một quý, cùng với việc nén lưu lượng và khối lượng giao dịch dưới bối cảnh thị trường vĩ mô kém lạc quan.
Dù quan sát thấy nhiều stablecoin mới nổi như OUSD đang thâm nhập vào lĩnh vực thanh toán truyền thống, song những đồng tiền này chủ yếu vận hành trong hệ sinh thái khép kín, tác động đến USDC và USDT – những loại phổ biến trên thị trường – là rất hạn chế. Tuy nhiên, toàn bộ thị trường stablecoin vẫn khó tránh khỏi những ảnh hưởng từ môi trường vĩ mô.
Thực chất ARC, chúng tôi chỉ tính toán một mức giá bán trước, xem như đang định giá một quyền chọn (option). Tương lai thế nào tạm gác lại. Lần này chỉ tập trung xem xét giá trị vốn CRCL trong kịch bản áp lực.
Xét về khía cạnh Agentic Payment, mạch chuyện (narrative) của CRCL chủ yếu xoay quanh góc nhìn stablecoin, vẫn còn nặng về tính khái niệm, thiếu vắng các kịch bản ứng dụng cụ thể (khó phản ánh trên báo cáo doanh thu), cùng cơ hội kết nối với các cổng AI (trong mảng tiền pháp tệ và hệ thống xử lý thẻ sẽ có sức hút hơn).
Vì vậy, trong lần định giá lại này, chúng tôi chú trọng hơn vào các điều kiện ẩn sau khoảng giá trị. Nghiệp vụ dự trữ là nền tảng duy trì hoạt động kinh doanh hiện tại, còn việc nghiệp vụ thanh toán được định giá bao nhiêu phụ thuộc vào thời điểm nó chuyển hóa lưu lượng giao dịch thành dòng doanh thu bền vững.
Thực ra, bất kể xây dựng narrative ra sao, cốt lõi nhất vẫn là thúc đẩy việc áp dụng rộng rãi USDC. Đây mới là điểm mấu chốt. Có quy mô lưu thông thì mới có mọi thứ.
Bài viết này không cấu thành bất kỳ khuyến nghị đầu tư nào. Ngành stablecoin đang ở giai đoạn biến động đồng bộ về khung pháp lý, cục diện cạnh tranh và môi trường lãi suất. Một bất kỳ biến số nào xuất hiện sớm hay muộn hơn dự kiến đều có thể khiến toàn bộ nhận định trong bài không còn đứng vững, kể cả những phần tác giả cảm thấy chắc chắn nhất. Các phép tính trong bài chỉ là một góc nhìn để hiểu vấn đề, không phải sự cam kết về xu hướng giá cổ phiếu. Thị trường luôn phức tạp hơn mọi khung khổ lý thuyết. Xin hãy xem bài viết này như một khởi đầu cho quá trình tư duy, chứ không phải cơ sở để thực hiện lệnh giao dịch.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 0xWillmfer