Ежедневный обзор Bitget UEX|Истечение срока временного перемирия между США и Ираном привело к резкому росту цен на нефть; Доходность 30-летних казначейских облигаций США достигла максимума с 2007 года; Резкое падение Microsoft и Meta потянуло вниз технологический сектор
I. Главные новости
Динамика ФРС
Усиливаются продажи долгосрочных казначейских облигаций США, доходность 30-летних бумаг достигает максимума с 2007 года
- Доходность 30-летних казначейских облигаций США в понедельник выросла почти на 6 базисных пунктов до 5,31%, достигнув максимума с 2007 года; доходность 10-летних бумаг составила около 4,72%.
- На прошлой неделе процентная ставка по результатам аукциона 30-летних новых облигаций выросла до 5,216%, что является самым высоким уровнем с 2001 года.
- Рынок обеспокоен тем, что ежегодный фискальный дефицит в размере почти 2 трлн долларов США продолжает увеличивать предложение,叠加 (叠加 removed/translated context) в сочетании с инфляцией,长期 (长期 removed/translated context) превышающей целевые показатели, и увеличением выпуска корпоративных облигаций из-за инфраструктуры ИИ.
Влияние на рынок: Быстрый рост доходности долгосрочных бумаг увеличивает стоимость финансирования, оказывая давление на акции роста с высокой оценкой, одновременно усиливая осторожное ценообразование рыночных ожиданий относительно пути политики ФРС.
Международные сырьевые товары
Истекает срок временного соглашения о перемирии между США и Ираном, риски в Ормузском проливе вновь возрастают
- Временное соглашение о перемирии между США и Ираном, подписанное в июне, истекает в понедельник, Трамп заявил, что не будет его продлевать.
- Высокопоставленные чиновники Ирана заявили, что если дипломатические усилия не приведут к постоянному соглашению, они перейдут к военной позиции «полномасштабного наступления» и готовы предпринять действия против морской блокады США.
- Основные разногласия между сторонами сосредоточены на контроле над Ормузским проливом; нефть Brent в понедельник закрылась ростом более чем на 2 доллара до 90,87 доллара за баррель, средняя цена бензина в США выросла до более чем 4 долларов за галлон.
Влияние на рынок: Премия за геополитические риски быстро восстанавливается, цены на нефть значительно растут, вновь усиливая опасения по поводу инфляции, краткосрочная волатильность на энергетическом рынке усиливается.
Макроэкономическая политика
Снижение позиций по казначейским облигациям США среди зарубежных держателей; США планируют потребовать от союзников «выбрать сторону» между框架 ИИ Китая и США
- В июне объем казначейских облигаций США, находящихся у зарубежных инвесторов, уменьшился на 72,1 млрд долларов США, позиции Японии и Китая同步 (同步 removed/translated context) снизились.
- Согласно проекту внутреннего письма Госдепартамента США, полученному Reuters, США готовы потребовать от соответствующих стран выбрать框架 ИИ под руководством США или Китая в сотрудничестве в сфере ИИ, если они одновременно присоединятся к инициативе Китая, они могут быть исключены из альянса США «Pax Silica».
- Anthropic годовой темп роста выручки превысил 65 млрд долларов США, коммерциализация ускоряется.
Влияние на рынок: Опасения по поводу предложения казначейских облигаций США переплетаются с геополитикой и политизацией ИИ, увеличивая неопределенность рынка; прогресс в коммерциализации ИИ привлекает внимание, но риски политической дифференциации растут.
II. Обзор рынка
Динамика сырьевых товаров и валют
- Золото spot: около 4 432 долларов США за унцию, +0,37%
- Серебро spot: около 66,46 долларов США за унцию, +1,05%
- Нефть WTI: около 84 долларов США за баррель, +0,35%
- Нефть Brent: около 87,12 долларов США за баррель, +0,29%
- Индекс доллара США (DXY): около 99,54, -0,02%
Анализ движущих факторов: Истечение срока временного соглашения о перемирии между США и Ираном при отсутствии разрешения разногласий, риски в Ормузском проливе вновь возрастают,推动 (推动 removed/translated context) значительный рост нефти. Золото и серебро получают поддержку на фоне геополитического избегания рисков и ослабления доллара. Логика взаимосвязи активов ясна: геополитический тупик → рост цен на нефть → восстановление ожиданий инфляции → давление на долгосрочные казначейские облигации США, одновременно активы риска сталкиваются с давлением оценки. Краткосрочная волатильность товаров будет сильно зависеть от последующих заявлений США и Ирана и фактической ситуации с судоходством в проливе.
Динамика криптовалют
- BTC: около 664 357 долларов США, изменение за 24 ч около +2,2%
- ETH: около 1 910 долларов США, изменение за 24 ч около +1,7%
- Общая рыночная капитализация криптовалют: около 2,28 трлн долларов США, +2,5%
- Ситуация с ликвидациями на рынке: Общая ликвидация за 24 ч около 220 млн долларов США, ликвидация коротких позиций 180 млн долларов США
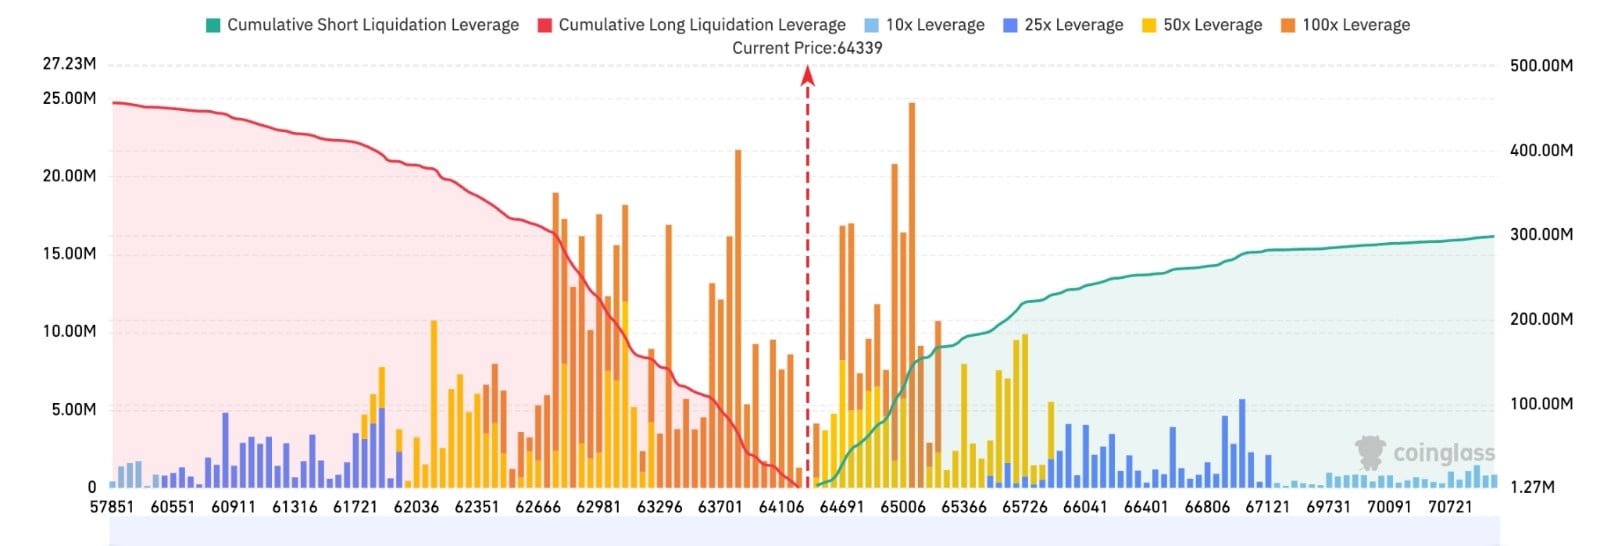
- Карта ликвидаций Bitget BTC/USDT: Текущая цена BTC около 64 339 долларов США, ниже 63 700–64 100 долларов США ликвидация длинных позиций более плотная, если упадет ниже 63 700 долларов США, может вызвать цепную ликвидацию длинных позиций. Выше 64 700–65 100 долларов США концентрация ликвидации коротких позиций, если突破 (突破 removed/translated context) 64 700 долларов США, может触发 (触发 removed/translated context) шорт-сквиз, краткосрочно重点关注 (重点关注 removed/translated context) диапазон 64 000–65 000 долларов США.
- Чистый приток/отток spot ETF: BTC spot ETF вчера чистый приток 137 млн долларов США
Анализ движущих факторов: Рост геополитических рисков и цен на нефть повышает настроение избегания рисков, но рынок криптовалют в целом следует за предпочтением риска с небольшим отскоком. BTC вновь поднялся выше 63 000, ETH同步 (同步 removed/translated context) укрепляется. Приток средств ETF转为 (转为 removed/translated context) чистый отток показывает краткосрочную осторожность институтов, масштаб левериджных ликвидаций контролируем. На макроуровне рост доходности долгосрочных облигаций и геополитический тупик形成 (形成 removed/translated context) хеджирование, краткосрочно криптовалюты могут维持 (维持 removed/translated context) колебания на высоких уровнях,关注 (关注 removed/translated context) последующий прогресс между США и Ираном и данные по инфляции.
Динамика индексов акций США
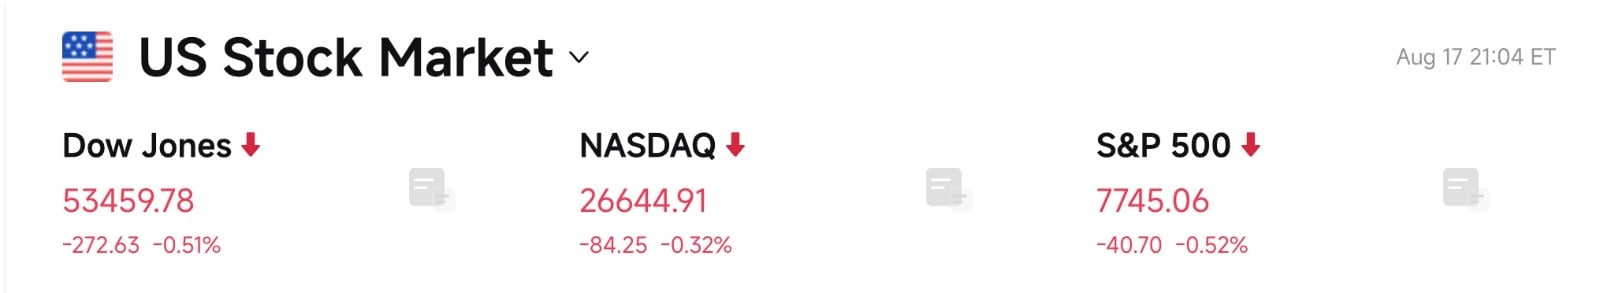
- Dow Jones: закрытие 53 459,78 пункта (-0,51%), небольшое снижение
- S&P 500: закрытие 7 745,06 пункта (-0,52%), откат от highs
- Nasdaq: закрытие 26 644,91 пункта (-0,32%), давление на технологии
Новости технологических гигантов
- NVDA: 225,01 доллара США (-0,07%)
- AAPL: 305,59 доллара США (-0,11%)
- MSFT: 480,35 доллара США (-3,04%)
- GOOGL: 344,00 доллара США (-0,55%)
- AMZN: 261,31 доллара США (-0,51%)
- META: 568,97 доллара США (-3,54%)
- TSLA: 339,30 доллара США (-0,87%)
Итоги performance и анализ драйверов: В понедельник все три основных индекса акций США закрылись снижением, Microsoft и Meta упали более чем на 3%, став основным бременем. Быстрый рост доходности долгосрочных казначейских облигаций США увеличивает давление оценки, программное обеспечение и часть крупных технологических акций تحت (unter/under - removed/translated context) давлением. В то же время секторы хранения и оптической связи逆势 (逆势 removed/translated context) укрепляются, показывая, что капитал внутри цепочки инфраструктуры ИИ продолжает ротацию. Рынок взвешивает между геополитическими рисками, продажами долгосрочных облигаций и реализацией результатов ИИ, общее предпочтение риска несколько收敛 (收敛 removed/translated context).
Наблюдение за движениями секторов
Оптическая связь
- Представительные акции: Credo (+8,82%), Coherent (+7,79%), Marvell (+5,54%), Lumentum (+4,62%)
- Движущие факторы: Nvidia объявила о полномасштабном массовом производстве以太网 (Ethernet) кремниево-фотонных коммутаторов Spectrum-X, спрос на высокоскоростную взаимосвязь центров обработки данных подтвержден капиталом.
Концепция хранения данных
- Представительные акции: SanDisk (+8,88%), Micron (+4,13%)
- Движущие факторы: Спрос на хранение данных с высокой пропускной способностью для центров обработки данных ИИ продолжается, капитал продолжает поступать в цепочку реализации результатов.
Программное обеспечение / Крупные технологические компании
- Представительные акции: Microsoft (-3,04%), Meta (-3,54%)
- Движущие факторы: Быстрый рост доходности долгосрочных бумаг увеличивает ставку дисконтирования, акции программного обеспечения с высокой оценкой تحت (unter/under - removed/translated context) давлением.
III. Глубокий анализ отдельных акций США
1. Microsoft (MSFT) - падение более 3%, давление со стороны долгосрочных облигаций
Обзор события: Акции Microsoft упали примерно на 3,04%, став одним из лидеров падения среди крупных технологических акций. Быстрый рост доходности долгосрочных казначейских облигаций США до многолетних highs увеличивает давление оценки акций роста. Интерпретация рынка: Опасения рынка относительно цикла возврата капитальных затрат на ИИ в условиях высоких процентных ставок вновь возрастают. Хотя Microsoft обладает преимуществами реализации облачного бизнеса, в交易中 (в交易中 - removed/translated context) доминируют продажи долгосрочных облигаций, объекты с высокой оценкой普遍 (普遍 - removed/translated context) تحت (unter/under - removed/translated context) давлением. Инвестиционные выводы:关注 (关注 - removed/translated context) последующую скорость роста облачного бизнеса и соответствие капитальных затрат, а также能否 (能否 - removed/translated context) стабилизироваться доходности долгосрочных бумаг.
2. Meta (META) - падение более 3,5%, лидер снижения сектора программного обеспечения
Обзор события: Акции Meta упали примерно на 3,54%, performance слабее большинства технологических гигантов. Интерпретация рынка: Рост доходности долгосрочных бумаг более очевидно воздействует на акции программного обеспечения с высокой оценкой, зависящие от будущих денежных потоков. Опасения относительно масштаба предыдущих капитальных затрат накладываются на макроэкономическую процентную среду, капитал выбирает снижение экспозиции. Инвестиционные выводы: Необходимо постоянно отслеживать устойчивость рекламного бизнеса и прогресс монетизации ИИ, краткосрочная волатильность может увеличиться.
3. SanDisk (SNDK) - рост почти 9%, хранение данных продолжает лидировать
Обзор события: Акции SanDisk выросли примерно на 8,88%, сектор хранения данных в целом укрепляется. Интерпретация рынка: Спрос на хранение данных с высокой пропускной способностью для центров обработки данных ИИ продолжает реализовываться, капитал внутри технологий ротируется от программного обеспечения к цепочке аппаратной инфраструктуры. Объекты с большим предыдущим ростом все еще пользуются популярностью. Инвестиционные выводы: Среднесрочная и долгосрочная логика хранения данных для ИИ все еще существует, но необходимо опасаться фиксации прибыли после высокого роста и проверки данных спроса и предложения.
4. Сектор оптической связи - коллективный большой рост
Обзор события: Credo вырос на 8,82%, Coherent на 7,79%, Lumentum на 4,62% и другие объекты оптической связи коллективно укрепляются. Nvidia объявила, что以太网 (Ethernet) кремниево-фотонные коммутаторы Spectrum-X вошли в полномасштабное массовое производство. Интерпретация рынка: Спрос на высокоскоростную оптическую взаимосвязь центров обработки данных получил прямую катализацию, капитал подтверждает логику расширения инфраструктуры ИИ от вычислительной мощности к сетевому уровню. Инвестиционные выводы: Оптическая связь как ключевое звено инфраструктуры ИИ, краткосрочная эластичность выдающаяся, необходимо关注 (关注 - removed/translated context) последующую видимость заказов.
5. SpaceX (SPCX) - рост более 4%, относительно независима
Обзор события: Акции SpaceX выросли примерно на 4,45%, performance значительно сильнее большинства технологических акций. Интерпретация рынка: В условиях общего снижения предпочтения рисков, SpaceX благодаря собственному прогрессу бизнеса и положительным оценкам аналитиков демонстрирует относительную независимость. Инвестиционные выводы:关注 (关注 - removed/translated context) прогресс бизнеса Starlink и связанного с ИИ, а также влияние ликвидности после разблокировки.
IV. Динамика рынка и проектов
- Ark Invest под руководством Cathie Wood в понедельник купила акции Block Inc. на сумму 15,4 млн долларов США, акции Securitize на 1 млн долларов США, а также акции Nvidia на 22,8 млн долларов США.
- Предприятие по майнингу биткоина, трансформирующееся в инфраструктуру ИИ, IREN уже доставило Microsoft первое из четырех развертываний ИИ «Horizon» в рамках пятилетнего контракта на облачные услуги общей стоимостью 9,7 млрд долларов США. Horizon 1 представляет собой развертывание прямого жидкостного охлаждения чипов мощностью 50 МВт в кампусе Childress в Техасе, остальные три этапа будут доставлены в течение этого года, четыре этапа в общей сложности 200 МВт ИТ-мощности и GPU Nvidia GB300.
- Исполнительный председатель Strategy Майкл Сэйлор в понедельник заявил, что компания в настоящее время приоритизирует привилегированные акции STRC, денежные резервы и кредитный бизнес, а не обратный выкуп акций. Под влиянием падения биткоина, MSTR в этом году уже упала примерно на 38%. Сэйлор заявил, что если MSTR относительно чистой стоимости активов появится «очень глубокая скидка», может рассмотреть обратный выкуп, но в настоящее время это не приоритет.
- Годовой темп роста выручки Anthropic превысил 65 млрд долларов США, прогресс коммерциализации ускоряется, и уже секретно提交了 (提交了 - removed/translated context) документы на листинг.
- Кредитная гарантия центра обработки данных ИИ в Огайо, где Nvidia будет сотрудничать с SB Energy, снижена до 105 млрд долларов США, и инвестирует 1,5 млрд долларов США для получения доли.
- Гигант количественной торговли Jane Street в регуляторном файле SEC раскрыла, что держит spot ETF биткоина на сумму около 990 млн долларов США, по текущей цене это примерно 15 394 монеты BTC, из которых 828 млн долларов США направлены в贝莱德 (BlackRock) iShares Bitcoin Trust. Эта позиция реализована через ETF, а не путем прямого владения цифровыми активами.
- The Kobeissi Letter в посте на платформе X проанализировала и заявила, что рынок акций США в 2026 году демонстрирует беспрецедентную устойчивость, в настоящее время может стать как минимум первым полным годом за 30 лет, когда не появилось «дня с объемом продаж на падающих акциях 80%+» Нью-Йоркской фондовой биржи (NYSE). Так называемый «день с объемом продаж на падающих акциях 80%+» (80%+ NYSE downside-volume days), относится к тому, что в этот день на Нью-Йоркской фондовой бирже по крайней мере 80% объема торгов приходится на падающие акции, обычно считается важным сигналом появления широкого давления продаж на рынке. Данные показывают, что во время глобального финансового кризиса 2008 года на NYSE появилось 49 таких торговых дней; во время медвежьего рынка 2022 года появилось 33 раза; в 2025 году появилось 9 раз. С 1997 года этот показатель в среднем появлялся около 21 раза в год, и ранее никогда не было ни одного полного года ниже 5 раз. Kobeissi Letter указывает, что на данный момент в 2026 году рынок почти не出现了 (出现了 - removed/translated context) широких продаж, показывая, что поведение продаж инвесторов относительно ограничено, структура рынка демонстрирует сильную поддержку. Это учреждение заявило, что текущий рынок акций США демонстрирует «беспрецедентную устойчивость», но это явление также означает, что риски рынка могут быть более сосредоточены на будущих потенциальных изменениях ликвидности или неожиданных событиях.
V. Рыночный календарь на сегодня
Расписание публикации данных
| На этой неделе | США | Розничные продажи и другие данные потребления и отчеты компаний | ⭐⭐⭐⭐ |
| Внимание | Глобально | Последующие события перемирия между США и Ираном и прогресс в Ормузе | ⭐⭐⭐⭐⭐ |
Анонс важных событий
18 августа (вторник)
- США публикуют данные по началу строительства жилья и разрешениям на строительство за июль, индексам цен на импорт/экспорт, промышленному производству и использованию мощностей, продажам домов на вторичном рынке;
- ★★★★ Home Depot (HD) перед открытием рынка публикует отчет,核心 (核心 - removed/translated context) проверка спроса на улучшение жилья, устойчивости крупных покупок и расходов, связанных с недвижимостью, в условиях высоких процентных ставок; Baidu (BIDU) перед открытием рынка;
- Toll Brothers, Keysight Technologies (KEYS, оборудование для тестирования и измерений) и другие после закрытия рынка.
19 августа (среда)
- ★★★★★ ФРС публикует протокол заседания FOMC за июль (вечером по часовому поясу UTC+8),接替 (接替 - removed/translated context) после CPI на прошлой неделе становится самым важным макроэкономическим событием на этой неделе.重点 (重点 - removed/translated context) наблюдать детали ястребиных разногласий 3 голосов против поддержания процентной ставки на заседании в июле, глубину обсуждения липкости инфляции, рынка труда и пути политики в сентябре;
- Target (TGT), Lowe's (LOW), TJX, Analog Devices (ADI) перед открытием рынка публикуют отчеты, проверка здоровья розничного потребления и спроса, связанного с полупроводниками/ИИ (ADI关注 (关注 - removed/translated context) промышленность, питание центров обработки данных и коммуникационный конец);
- Данные по запасам нефти EIA.
20 августа (четверг)
- США публикуют индекс производственной активности ФРС Филадельфии за август, количество первичных заявок на пособие по безработице за неделю, опережающие индикаторы за июль;
- ★★★★ Walmart (WMT) перед открытием рынка публикует отчет,核心 (核心 - removed/translated context) проверка устойчивости低端 (低端 - removed/translated context) потребления, спроса на продукты и товары общего назначения; Alibaba (BABA), NetEase (NTES), Deere (DE) и другие同步 (同步 - removed/translated context);
- Ross Stores и другие после закрытия рынка.
21 августа (пятница)
- ★★★★ США публикуют предварительные значения PMI производства/услуг S&P Global за август, проверка импульса экономического расширения и продолжения мягкого приземления;
- Других крупных событий мало.
*После замедления CPI/PPI на прошлой неделе ожидания повышения процентной ставки уже значительно охладились, если протокол покажет ограниченные разногласия и данные по розничным продажам/жилью будут устойчивыми,交易 (交易 - removed/translated context) мягкого приземления и акции роста有望 (有望 - removed/translated context) продолжиться; в противном случае, если протокол ястребиный или指引 (指引 - removed/translated context) потребления слабый, то может вновь поднять ценообразование ужесточения и испытать板块 (板块 - removed/translated context) с высокой оценкой. Ожидается волатильность рынка от средней до высокой,重点 (重点 - removed/translated context)关注 (关注 - removed/translated context) формулировки протокола и реакцию ценообразования на отчеты по розничным продажам лучше или хуже ожиданий.
Мнения институциональных инвесторов:
Аналитики普遍认为 (普遍认为 - removed/translated context), временное соглашение о перемирии между США и Ираном истекает и разногласия не resolved, риски в Ормузе вновь возрастают, цены на нефть значительно растут и вновь повышают опасения по поводу инфляции. В то же время, доходность 30-летних казначейских облигаций США достигает максимума с 2007 года, продажи долгосрочных бумаг оказывают прямое давление на технологические акции с высокой оценкой, Microsoft и Meta лидируют в падении. Хранение данных и оптическая связь逆势 (逆势 - removed/translated context) укрепляются, показывая, что капитал внутри цепочки инфраструктуры ИИ все еще ротируется. Общее共识 (共识 - removed/translated context) заключается в том, что геополитика и доходность долгосрочных облигаций станут доминирующими факторами в краткосрочной перспективе, волатильность рынка может увеличиться.
Отказ от ответственности: Вышеуказанное содержание организовано поиском ИИ,人工 (人工 - removed/translated context) только проверено и опубликовано, не является никакой инвестиционной рекомендацией. Данные в тексте неизбежно существуют отклонения, пожалуйста, ориентируйтесь на мгновенные данные рынка.