

Когда ETH уходит в балансы: историческое позиционирование следующего этапа стейкинга — куда двигаться дальше?
Автор: imToken
Сегодня, если вы хотите стать валидатором Ethereum напрямую, вам придется сначала простоять в очереди более месяца.
По состоянию на 22 июля в очереди на вход в систему стейкинга Ethereum осталось около 2,5 млн ETH, срок ожидания составляет более 43 дней. Напротив, время ожидания выхода из очереди составляет всего несколько минут и им практически можно пренебречь.
Если судить только по цифрам, неудивительно, что растущий объем стейкинга ETH продолжает изымать ликвидность с рынка.
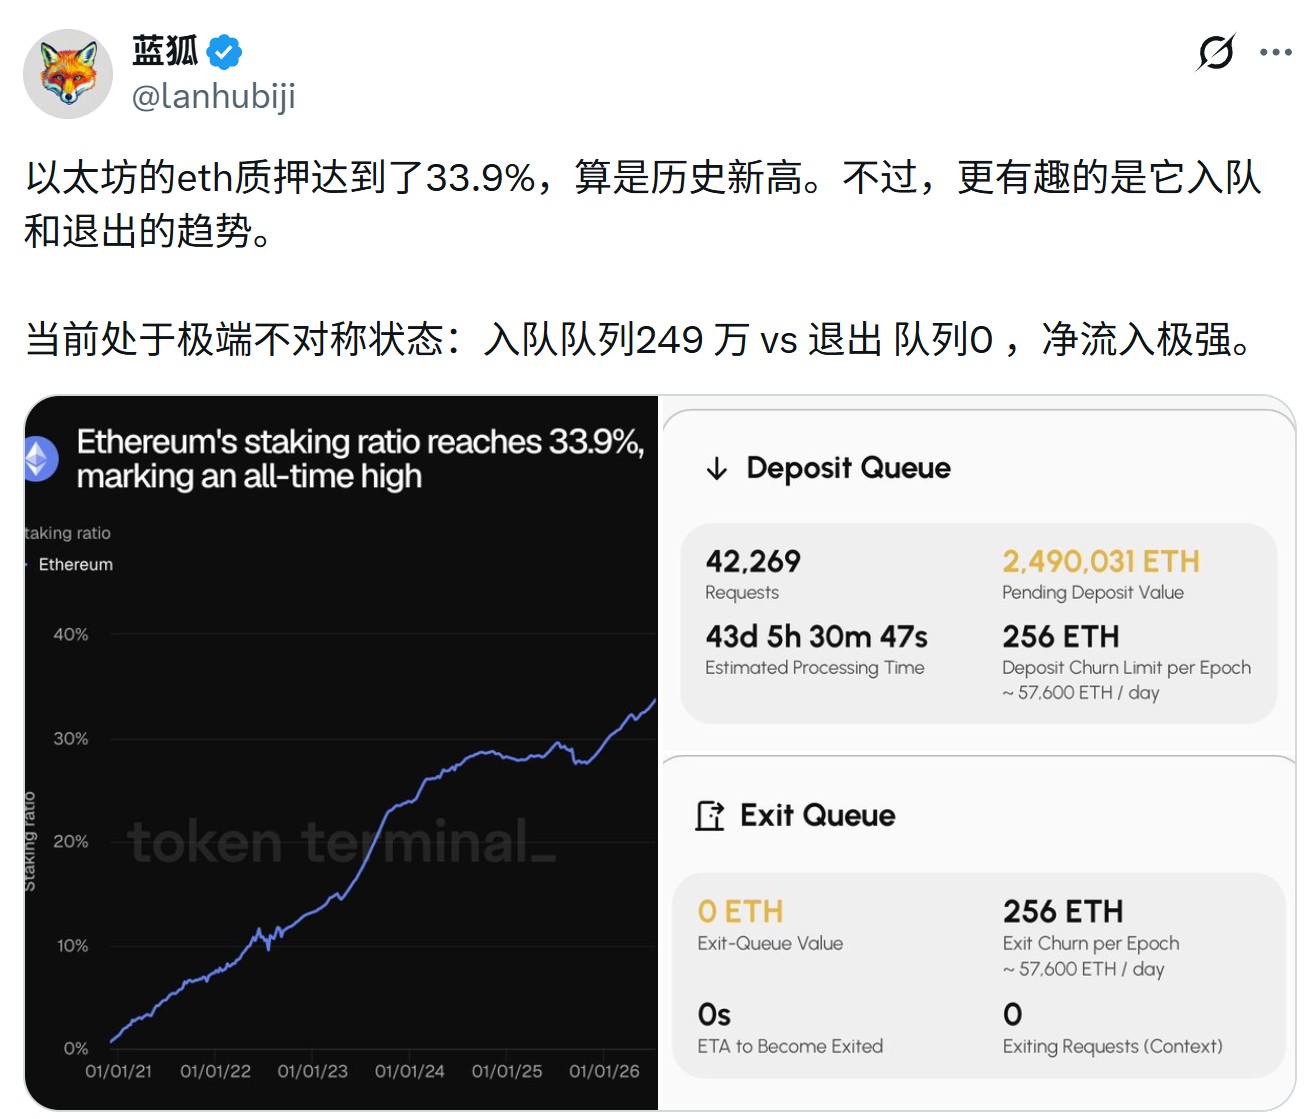
Но кроме роста объемов стейкинга еще большим вниманием заслуживает тот факт, что формирование очередей начинает становиться проблемой эффективности использования капитала. Ведь для казначейских компаний и институциональных инвесторов ETH ожидание более 40 дней означает, что значительный объем активов временно перестает приносить награду за стейкинг, а значит, требует пересмотра распределения активов, управления ликвидностью и расчета упущенной выгоды.
В конечном счете, по мере того как ETH все глубже интегрируется в балансы компаний, задачи стейкинга выходят далеко за рамки вопроса «как привлечь больше участников» и превращаются в более традиционную и сложную проблему управления активами.
1. Как понять появление очередей на фоне рекордного уровня стейкинга?
Текущий высокий уровень стейкинга в Ethereum не возник внезапно в какой-то конкретный момент.
В 2023 году обновление Shapella (объединение Shanghai и Capella) открыло функцию вывода средств со стейкинга, позволив валидаторам на уровне протокола вернуть основную сумму и награды за стейкинг. Это сформировало относительно полный цикл входа, работы и выхода для ETH Staking. После этого рынок деривативов на основе LSD быстро расширился, толкая уровень стейкинга ETH все выше.
На момент написания статьи объем стейкинга ETH превысил 40 млн монет, что по текущим ценам составляет около 140 млрд долларов США, или более 33% от общего предложения. Это существенный рост по сравнению с примерно 10% уровнем стейкинга несколько лет назад и абсолютный исторический максимум.
Другими словами, в настоящее время более одной из трех монет ETH участвует в стейкинге.
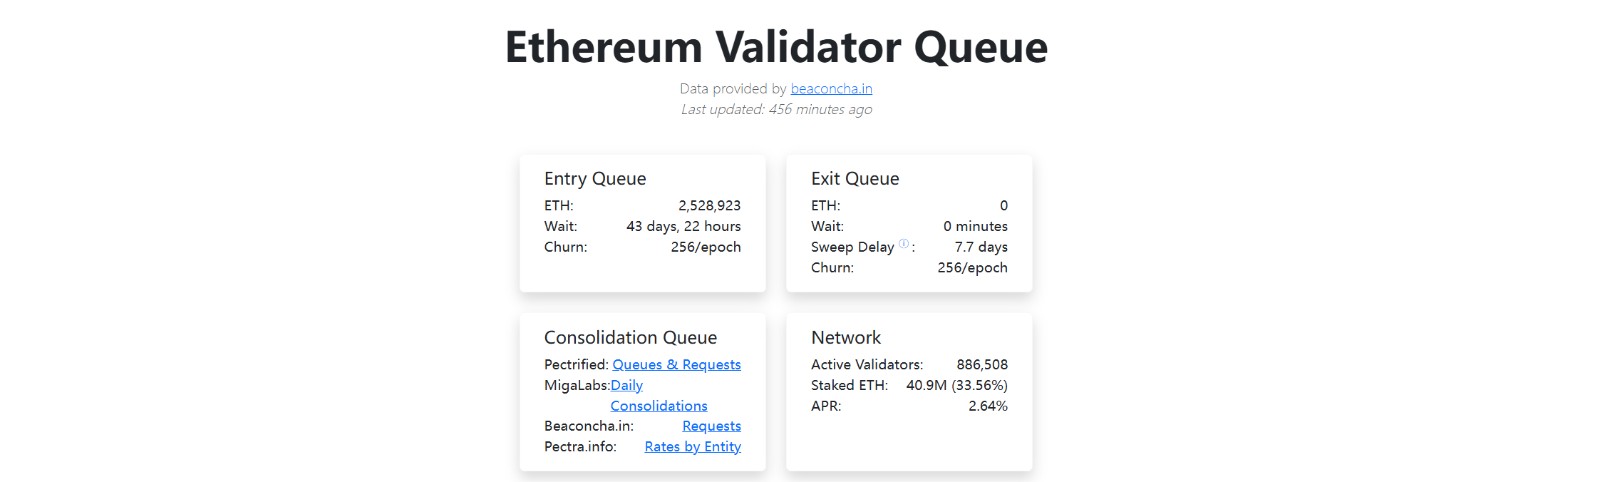
На фоне рекордного уровня стейкинга длительное пребывание в очереди на вход также обнажило новую проблему.
Как известно, очереди на вход и выход в Ethereum по своей сути являются механизмом ограничения скорости, призванным защитить стабильность консенсуса. Новые монеты ETH не могут бесконтрольно и одновременно поступать в набор валидаторов, а выход из него не может происходить концентрированно за короткий промежуток времени. Протокол устанавливает количество ETH, которое может быть обработано за каждый Epoch, исходя из текущего размера набора валидаторов. Когда заявки на вход или вывод превышают пропускную способность системы, формируются очереди.
С этой точки зрения очередь из 2,5 млн ETH на вход прежде всего свидетельствует о том, что спрос рынка на емкость стейкинга значительно превышает скорость, с которой протокол способен ее наращивать. Это может включать как новые долгосрочные средства, так и стратегии разворачивания уже имеющихся позиций казначейскими компаниями, перестройку структуры валидаторов у поставщиков услуг стейкинга и перевод монет ETH из кастодиальных счетов институциональными инвесторами в систему стейкинга.
Таким образом, это ясно сигнализирует о том, что: по крайней мере на данном этапе объемы средств, готовых войти в систему стейкинга ETH, значительно превышают объемы средств, добровольно выводящихся из набора валидаторов.
Это существенно отличается от логики стейкинга в ранние дни запуска Beacon Chain.
На ранних этапах ETH Staking была скорее механизмом участия в сети, ориентированным на технических пользователей, независимых валидаторов и долгосрочных сторонников Ethereum, где участники запускали ноды, обслуживали сеть и принимали на себя технологические риски в обмен на вознаграждения протокола.
С развитием ликвидного стейкинга он постепенно стал продуктом для получения доходности в блокчейне обычными держателями монет. Такие инструменты, как стейкинг на биржах, SaaS-решения для стейкинга и пулы стейкинга, снизили технологические барьеры. Протоколы ликвидного стейкинга, такие как Lido и Rocket Pool, дополнительно повысили доступность заблокированных средств, позволив пользователям после стейкинга ETH получать ликвидные токены стейкинга (stETH, rETH), которые не только можно передавать и торговать, но и использовать в кредитовании, пулах ликвидности и других DeFi-протоколах.
Сегодня, когда огромные объемы ETH поступают в корпоративные казначейства, продуктовые фонды и профессиональные системы кастодиального хранения, стейкинг определенно переходит на третий этап развития, смещая фокус с вопроса «кто может участвовать в стейкинге» на «как следует управлять крупными объемами ETH».
Конечно, подразумеваемая здесь институционализация вовсе не означает, что на ранних этапах стейкингом полностью доминировали розничные инвесторы, и уж тем более не предполагает, что институты вытеснят обычных пользователей. Более точно сказать, что фокус рыночных дискуссий меняется:
Раньше основное внимание уделялось тому, как обычные пользователи могут получать доход от стейкинга, а сейчас акцент сместился на то, как сам стейкинг становится стандартизированной функцией управления корпоративным казначейством после того, как сотни тысяч или миллионы монет ETH попадают в балансы компаний.
2. Структурные изменения за кулисами таких институтов, как BitMine
Появление казначейских компаний ETH делает эти изменения еще более наглядными.
Поскольку основная логика Bitcoin-казначейских компаний заключается в непрерывном накоплении BTC через привлечение финансирования и работу на рынках капитала, чтобы увеличить количество биткоинов на акцию; однако для казначейских компаний ETH обладание активом не является конечной целью стратегии.
Ведь BTC сам по себе не имеет встроенной протоколом доходности от стейкинга, и для получения дополнительной прибыли держателям обычно приходится привлекать кредитование, кастодиальные услуги, деривативы или контрагентские риски. В то же время ETH может напрямую участвовать в консенсусе Ethereum, получая протокольные вознаграждения без необходимости продажи активов.
Это добавляет ETH-казначействам естественный дополнительный слой операционного пространства, то есть им необходимо не только решать, сколько ETH покупать, но и определять, как именно размещать эти активы.
Действия BitMine становятся ярким воплощением этой институциональной логики.
Согласно последним опубликованным данным, по состоянию на 19 июля BitMine владеет 5 777 468 монетами ETH, что составляет примерно 4,8% от общего предложения. При этом в стейкинге находятся 4,917 млн ETH, что равняется 85% от общего портфеля компании и оценивается примерно в 9,2 млрд долларов США.
Используя цену ETH на тот момент и собственный семидневный годовой процентный доход BitMine в размере 2,67%, компания прогнозирует годовую выручку от стейкинга в объеме примерно 247 млн долларов США. В случае полного перевода ETH компании в стейкинг ожидаемый ежегодный размер вознаграждений может достичь около 290 млн долларов США.
Еще больше вызывает интерес скорость изменения этих показателей.
В начале февраля текущего года в стейкинге у BitMine находилось около 2,8975 млн ETH, что составляло примерно 67% от тогдашнего портфеля. К середине июля этот объем увеличился до примерно 4,9172 млн ETH. То есть менее чем за полгода BitMine увеличила развернутые позиции еще на более чем 2 млн монет ETH, а доля стейкинга в портфеле выросла с примерно двух третей до 85%.
Это показывает, что Том Ли и BitMine с заметной скоростью вовлекают свои собственные запасы ETH в стейкинг, превращая их из просто криптоактива, ожидающего роста цены, в базовый ончейн-актив с возможностью генерации собственной доходности.
Для рядовых инвесторов ставка стейкинга может быть лишь одним из вариантов получения дохода, но для BitMine она становится ключевым показателем операционной деятельности казначейства наряду с объемом холдингов ETH, стоимостью чистых активов на акцию и стоимостью привлечения финансирования.
Параллельно BitMine запустила собственную институциональную платформу стейкинга MAVAN для обслуживания своего казначейства ETH, планируя в будущем предоставлять инфраструктуру для стейкинга институциональным инвесторам, кустодианам и партнерам экосистемы (для углубленного чтения: «Наблюдения за Ethereum в Гонконге: когда „мировой компьютер“ встречается с „приносящим доход активом“, как два вида ETH входят в резонанс?»).
Это означает, что стейкинг выполняет для BitMine как минимум три функции: во-первых, он добавляет дополнительный уровень доходности в самих ETH для долгосрочных позиций; во-вторых, награды за стейкинг могут быть реинвестированы, увеличивая общее количество ETH в казначействе; в-третьих, при открытом доступе к созданной собственной мощи валидации сама инфраструктура стейкинга может превратиться в отдельное сервисное направление.
SharpLink продвигает эту логику дальше, переводя ее от нативного стейкинга к активному управлению доходностью. Для нее базовая доходность стейкинга — лишь отправная точка, поскольку часть уже стейканных ETH может продолжать направляться в фонд доходности в блокчейне и распределяться между DeFi-стратегиями, такими как обеспечение ликвидности и кредитование.
Изменения в Lido V3 происходят на уровне инфраструктуры. Раньше пользователи и институты в основном входили в единые пулы ликвидного стейкинга. Теперь институты могут использовать более независимые кассы стейкинга, самостоятельно выбирая операторов узлов, структуру комиссий и параметры рисков, сохраняя при этом возможность получать ликвидность stETH. Это означает, что ликвидный стейкинг эволюционирует от стандартизированного продукта к изолируемой и настраиваемой институциональной инфраструктуре.
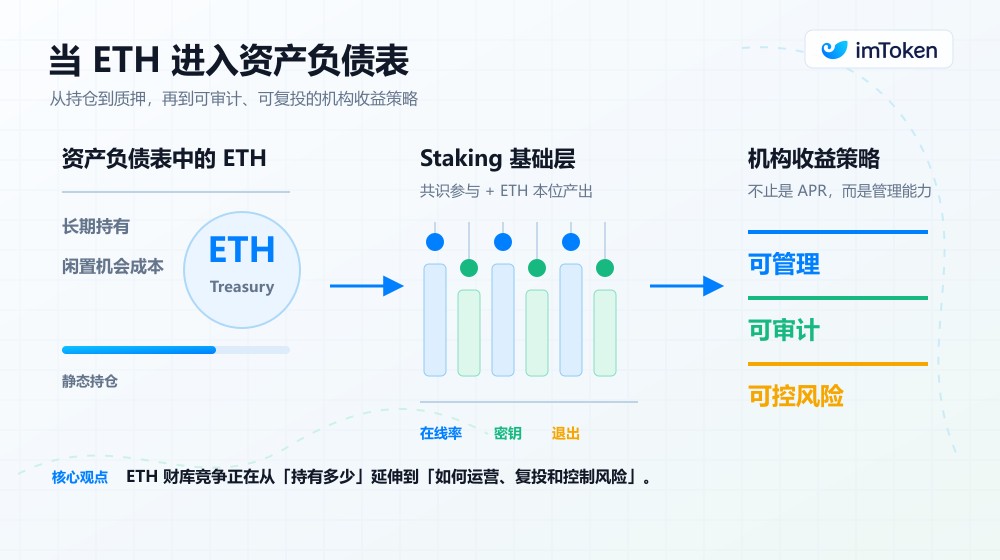
Следовательно, конкуренция среди казначейских компаний ETH в будущем, вероятно, будет заключаться не только в том, кто держит больше активов, но и в том, кто сможет управлять этими ETH с меньшими затратами, более высоким процентом времени онлайн и совершеннее системой контроля рисков.
С этой точки зрения ETH трансформируется из криптоактива, который просто ждет роста цены, в актив, требующий постоянного оперативного управления.
3. Доходность невысока, почему же стейкинг становится еще важнее?
На момент написания статьи средний APR по всему сетевому стейкингу Ethereum составлял около 2,64%. Будем честны: по сравнению с некоторыми DeFi-продуктами этот показатель не выглядит выдающимся, и по мере дальнейшего увеличения количества ETH, участвующих в стейкинге, эта базовая доходность может продолжить снижаться.
Однако потребности институтов в стейкинге нельзя сводить исключительно к уровню доходности — стейкинг снижает упущенную выгоду от долгосрочного удержания ETH.
Для краткосрочных инвесторов годовая доходность в 2–3% вряд ли способна компенсировать ценовую волатильность самого ETH. Однако для казначейских компаний, фондов или крупных кошельков, уже решивших удерживать ETH на долгосрочной основе, вопрос стоит иначе: если ETH уже числится в балансе, необходимо непрерывно приобретать дополнительные монеты ETH за счет участия в защите сети, не отказываясь при этом от ценовых позиций по ETH (углубленное чтение: «Когда Ethereum Уолл-стрит начинает „приносить доход“: как продукт ETHB от BlackRock отражает смену статуса актива Ethereum»).
Это легко понять: для обычного пользователя, владеющего 100 монетами ETH, доходность в 2,6% может выглядеть незаметной. Но для казначейской компании, держащей миллионы ETH, та же самая процентная ставка генерирует внушительный абсолютный доход и посредством долгосрочного реинвестирования постепенно влияет на количество ETH на акцию.
Это также одно из важных различий в нарративах казначейств для ETH и BTC.
Поэтому, попадая в институциональные балансы, ETH становится для финансовых департаментов не статичной позицией, а активом, который можно непрерывно размещать, учитывать и корректировать.
Кроме того, по мере роста участия институтов нативная доходность стейкинга может начать выполнять еще одну функцию — служить базовой ставкой доходности для всей экосистемы активов ETH.
Это довольно очевидно. Например, в будущем, когда какая-либо DeFi-стратегия обещает 5%, 8% или более высокую доходность, институциональным инвесторам предстоит сравнивать не просто «доход» и «отсутствие дохода», а то, насколько стратегия превосходит базовую нативную доходность стейкинга (~2,6%), и какими дополнительными рисками сопровождается эта премия.
Стратегии кредитования, обеспечения ликвидности, структурированных продуктов и рестейкинга должны доказывать обоснованность соотношения риска и доходности поверх этой базовой ставки. С этой точки зрения важность следующего этапа развития стейкинга заключается не только в количестве дополнительных ETH для держателей, но и в том, что он начинает выступать фундаментальной точкой отсчета для оценки любых других ончейн-стратегий.
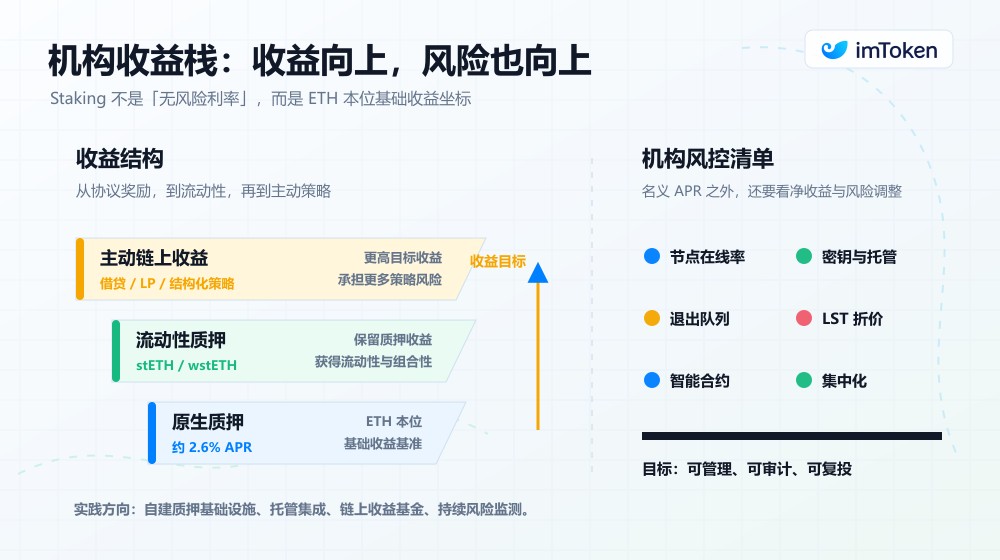
Тем не менее, его нельзя сводить к понятию «безрисковая процентная ставка» Ethereum. Стэйкеры несут риски волатильности курса ETH, офлайна валидаторов, сбоев нод и потенциальных слэшингов. Использование посредников усложняет профиль рисков, добавляя операционные риски и риски кастодианов. А продолжение интеграции в DeFi приводит к наложению дополнительных рисков по мере усложнения архитектуры протоколов и стратегий.
Помимо этого, столь высокий уровень стейкинга несет не только положительные стороны. Если приток новых средств сконцентрируется в руках ограниченного числа казначейских компаний, кустодиальных организаций, протоколов ликвидного стейкинга и операторов узлов, это может привести к усилению централизации среди валидаторов, облачных провайдеров и юрисдикций.
Поэтому, по мере того как стейкинг трансформируется из механизма сетевого участия в инструмент институционального распределения активов, Ethereum предстоит решить не только задачу привлечения большего объема капитала, но и поддержание баланса между эффективностью использования средств, потребностями институционалов и децентрализацией.
Заключение
Подводя итог, можно сказать, что путь от требования начальных 32 ETH для запуска валидаторного узла на старте Beacon Chain, через снижение порогов входа благодаря протоколам ликвидного стейкинга, до сегодняшних казначейских компаний, собственных сетей валидации и институциональных фондов доходности в блокчейне, демонстрирует: трансформация стейкинга — это по своей сути изменение способа, которым рынок понимает и воспринимает ETH.
Изначально это был механизм участия в консенсусе сети, затем инструментом получения блокчейн-доходности для обычных пользователей, а сегодня он вновь проникает в корпоративные балансы, системы кастодиального хранения и профессиональные фреймворки управления доходностью.
Для этих долгосрочных инвесторов годовой процент в 2–3% может показаться не таким впечатляющим.
Однако достаточно того, что ETH перестает просто пылиться на кошельках или в кастодиальных счетах в ожидании роста цены. Способность участвовать в защите сети, получать протокольные вознаграждения, реинвестироваться и сохранять определенную ликвидность поможет ему ускоренными темпами закрепиться в качестве фундаментального актива для других финансовых стратегий.
Именно в этом заключается новая глобальная задача для Ethereum.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @imTokenOfficial
















