Ежедневный дайджест Bitget UEX | Уолш: ИИ повышает цены, но не обязательно разгоняет инфляцию; Anthropic может провести IPO уже в октябре; Дженсен Хуанг в Токио продвигает сотрудничество в области ИИ и робототехники
I. Актуальные новости
Движения Федеральной резервной системы
Трамп оказывает давление на политику штата Нью-Йорк по инфраструктуре ИИ; председатель ФРС вновь подчеркивает независимость
- Трамп во вторник резко раскритиковал указ губернатора штата Нью-Йорк Кэти Хохул о приостановке рассмотрения экологических разрешений для крупных дата-центров, назвав его «чудовищным решением», и подчеркнул, что налоги и рабочие места, приносимые дата-центрами, являются колоссальной победой для штатов, сравнимой с «жидким золотом», потребова от Нью-Йорка немедленно изменить позицию.
- Губернатор Нью-Йорка ответила, что сообщества, обеспечивающие вычислительные мощности для ИИ, заслуживают делиться результатами развития, задав риторический вопрос: если дата-центры действительно приносят «жидкое золото», неужели жители Нью-Йорка должны довольствоваться лишь «остатками со стола». Ранее Нью-Йорк объявил о приостановке выдачи экологических разрешений на строительство новых крупных дата-центров сроком до одного года для разработки регуляторных рамок, предотвращающих рост тарифов на электроэнергию и нагрузку на водные ресурсы.
- Председатель Федеральной резервной системы Кевин Варш в ходе полугодовых слушаний по денежно-кредитной политике в Сенате вновь подтвердил независимость принятия решений ФРС, опровергнув попытки Трампа вмешиваться в работу регулятора, и прямо заявил, что повышение цен, связанное с строительством инфраструктуры ИИ, не обязательно означает инфляцию, и должно разделяться с повышением цен из-за шоков предложения.
Влияние на рынок: Подтверждение независимости политики способствует стабилизации ожиданий инвесторов относительно последовательности решений ФРС, снижает опасения по поводу политического вмешательства и укрепляет уверенность в рисковых активах. Однако ужесточение регулирования строительства инфраструктуры ИИ может повысить расходы на соблюдение нормативных требований и повлиять на темпы инвестиций в соответствующие отрасли. В краткосрочной перспективе необходимо следить за эффектом передачи результатов борьбы за регулирование между штатами на энергетический сектор и цепочки поставок дата-центров.
Международные сырьевые товары
Ожидания Трампа падения нефти до 55 долларов; золото и серебро торгуются в диапазоне на высоких уровнях
- Трамп в интервью заявил, что цена на нефть будет колебаться определенное время и после стабилизации ситуации в Иране может вернуться к уровню 55 долларов за баррель; в настоящее время из-за геополитической напряженности на Ближнем Востоке и дефицита перерабатывающих мощностей в мире цена нефти сохраняется прочной в краткосрочной перспективе.
- Цена на физическое золото временно выросла на фоне снижения данных по инфляции CPI за июнь, но вскоре столкнулась с давлением фиксации прибыли, торгуясь вблизи 4050 долларов за унцию; серебро следует за золотом в рамочном движении.
- К факторам относятся незначительное снижение индекса доллара США, изменение реальных процентных ставок, а также поддержка энергетических товаров долгосрочным спросом на электроэнергию со стороны центров обработки данных ИИ, однако запрет Нью-Йорка на регуляторную остановку выделяет неопределенность политики, которая может подавить часть инвестиций в инфраструктуру.
Влияние на рынок: Геополитическая премия за нефть выражена ярко, но долгосрочные медвежьи оценки Трампа могут ограничить потенциал дальнейшего роста. Драгметаллы сохраняют боковое движение на высоких уровнях на фоне прояснения политики ФРС и улучшения склонности к риску; необходимо следить за регулированием безопасного спроса со стороны данных по инфляции и геополитических событий.
Макроэкономическая политика
«Бежевая книга» ФРС показывает умеренный рост экономики; на фоне ИИ и регуляторики существуют разногласия в отношении перспектив инфляции
- «Бежевая книга» ФРС указывает, что экономическая активность в США продемонстрировала умеренный рост с конца мая по июнь, 11 из 12 регионов зафиксировали расширение; рынок труда остается устойчивым, наблюдается небольшой рост занятости, но дефицит технических специалистов подстегивает зарплаты; инфляция в целом умеренная, но прогнозы перспектив инфляции в разных регионах существенно расходятся, причем неопределенность ценообразования на энергию стала главным переменным фактором.
- Советник ФРС Кук предупредила, что бум инвестиций в ИИ в сочетании с шоком предложения от тарифов и конфликта на Ближнем Востоке делает риски инфляции выше рисков занятости; если инфляция не остынет, будут приняты меры.
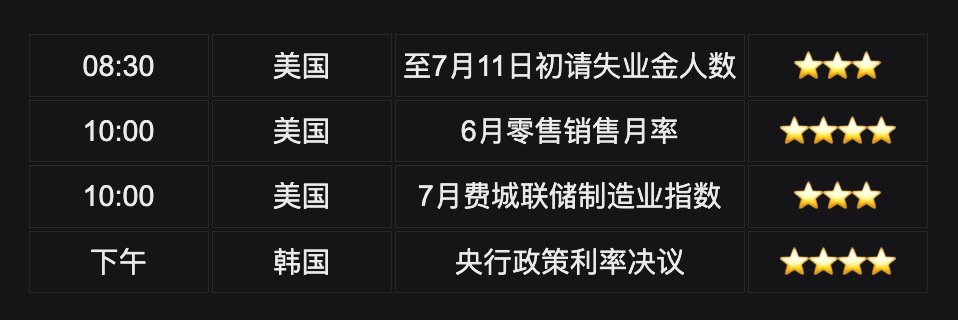
- Сегодняшний фокус рынка: первые заявки на пособие по безработице за неделю до 11 июля, месячный темп розничных продаж за июнь, производственный индекс Федерального резервного банка Филадельфии за июль, а также решение Банка Кореи по базовой ставке (возможно первое повышение с 2021 года).
Влияние на рынок: Данные об экономике надежны, но липкость инфляции сохраняется; ужесточение регулирования инфраструктуры ИИ может повысить合规成本 (расходы на соответствие нормам) и повлиять на темпы инвестиций; усиление политических разногласий повышает осторожность рынка в отношении структурной инфляции, публикация данных将进一步验证 (подтвердит) устойчивость потребления и занятости, что скорректирует ожидания по снижению ставок.
II. Обзор рынка
Динамика сырьевых товаров и валют (Обновляется в реальном времени)
- Физическое золото: 4043 долл./унция, -0,4%
- Физическое серебро: 57,30 долл./унция, -0,85%
- Нефть WTI: 79,80 долл./баррель, +0,8%
- Бrent Crude: 85,50 долл./баррель, +0,64%
- Индекс доллара США (DXY): 100,466, -0,05%
Анализ факторов влияния: Данные по CPI за июнь снизились сильнее ожиданий (ежемесячное снижение впервые за шесть лет), сняв опасения неконтролируемой инфляции, индекс доллара слегка упал, обеспечив поддержку сырьевым товарам. Заявления Трампа о долгосрочном снижении цены нефти до 55 долларов отражают оптимистичные ожидания смягчения ситуации на Ближнем Востоке, но текущая геополитическая напряженность и дефицит перерабатывающих мощностей (около 10% мировых мощностей выведены из эксплуатации) продолжают подталкивать краткосрочную премию за нефть. Золото сталкивается с давлением фиксации прибыли на высоком уровне (откат от январского максимума, но все еще в высокорамочном диапазоне), при этом долгосрочный спрос центров ИИ на электроэнергию поддерживает связанные товары, но разрешение Нью-Йорка на регуляторную остановку выделяет неопределенность политики, которая может подавить часть инвестиций. Серебро движется вместе с золотом. Взаимосвязь активов показывает, что улучшение склонности к риску создает давление на доллар, а факторы предложения доминируют в цене нефти. Институциональный консенсус считает, что макроокружение благоприятствует рисковым активам, но геополитические и регуляторные риски нельзя игнорировать; в краткосрочной перспективе драгоценные металлы, вероятно, сохранят рамочное движение, а за нефтью нужно внимательно следить на предмет волатильности из-за возможного несоответствия ожиданий.
Динамика криптовалют
- BTC: 64 637 долларов, -0,17%
- ETH: 1917 долларов, +2,23%
- Общая капитализация криптовалют: около 2,31 трлн долларов, -0,2%
- Ликвидации на рынке: общая ликвидация за 24 часа — 300 млн долларов, ликвидация шорт-позиций — 184 млн долларов
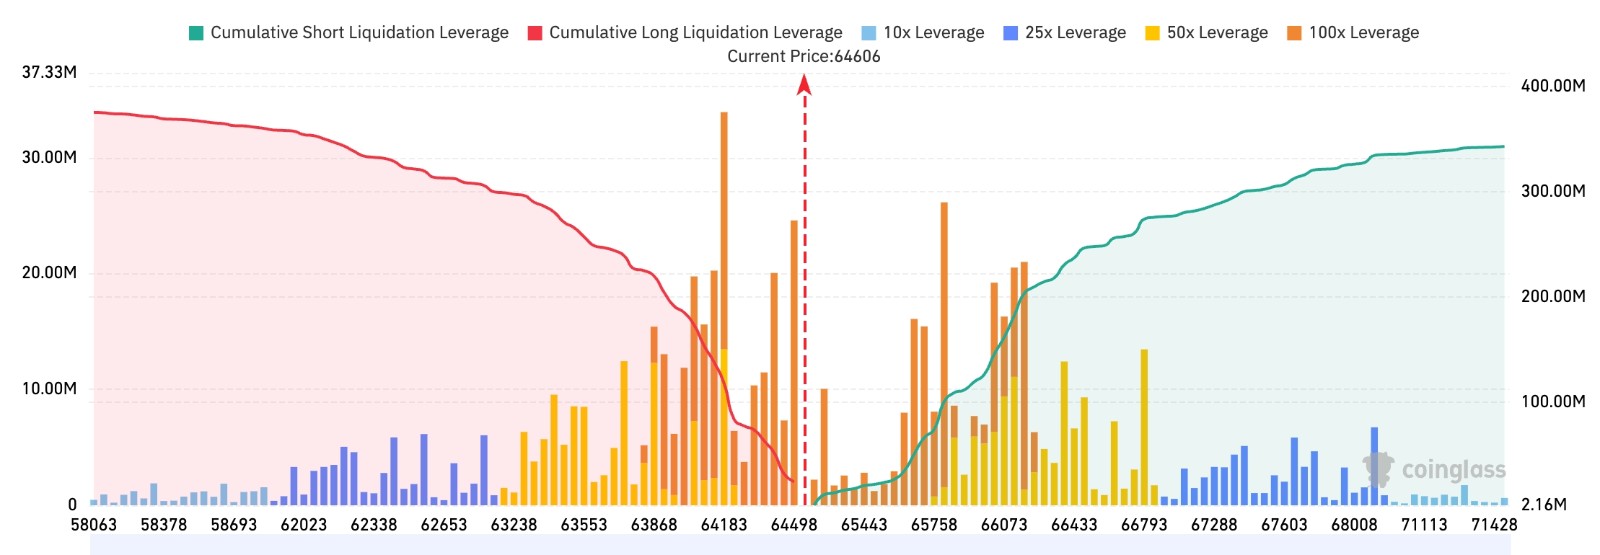
- Карта ликвидаций Bitget BTC/USDT: Текущая цена BTC составляет около 64 606 долларов, в зоне 65 700–66 100 долларов сверху накапливается значительное давление ликвидаций шортистов; пробой этого диапазона может спровоцировать массовое закрытие коротких позиций и дальнейший рост цены. Вблизи 63 800–64 200 долларов снизу существует заметно выраженная зона ликвидации лонгов, но ее общий объем меньше ликвидности шортов сверху, поэтому краткосрочный рынок склонен тестировать верхнюю зону ликвидаций
- Чистый приток/отток спотовых ETF: Вчера спотовые ETF на BTC зафиксировали чистый приток на сумму 181 млн долларов, текущий динамический чистый приток за 24 часа составляет 26,9 млн долларов.
Анализ факторов влияния: Значительное снижение данных по инфляции за июнь усилило рыночную склонность к риску, BTC быстро отскочил, пробив ключевой психологический уровень 65 000 долларов и среднюю линию за 200 недель, восстановление длинных позиций с плечом и приток средств в ETF создали синергию. ETH растет следом, но темпы роста умереннее, что демонстрирует расхождение рынка при ведущей роли BTC. BlackRock и другие институциональные ETF продолжают фиксировать чистый приток, отражая возрождение традиционных капиталов к распределению активов в криптовалютах. На макроуровне заявление председателя ФРС о независимости сняло опасения политического вмешательства, ожидания снижения ставок Трампом дополнительно смягчили давление жесткой политики, что благоприятствует рисковым активам. Ликвидации на рынках с плечом более чем на 300 млн долларов за 24 часа свидетельствуют о высокой волатильности, высокая доля ликвидаций шортов отражает сигналы фиксации прибыли или разворота. Технически краткосрочный тренд BTC смещен в сторону повышения, но необходимо остерегаться фиксации прибыли и изменений ожиданий инфляции из-за передачи геополитических событий. Институциональные взгляды普遍认为 (общепринято), что фундамент восстановления крипторынка в среде мягких данных достаточно устойчив, но высокая левериджи-среда требует осторожного управления позициями.
Динамика индексов американских акций
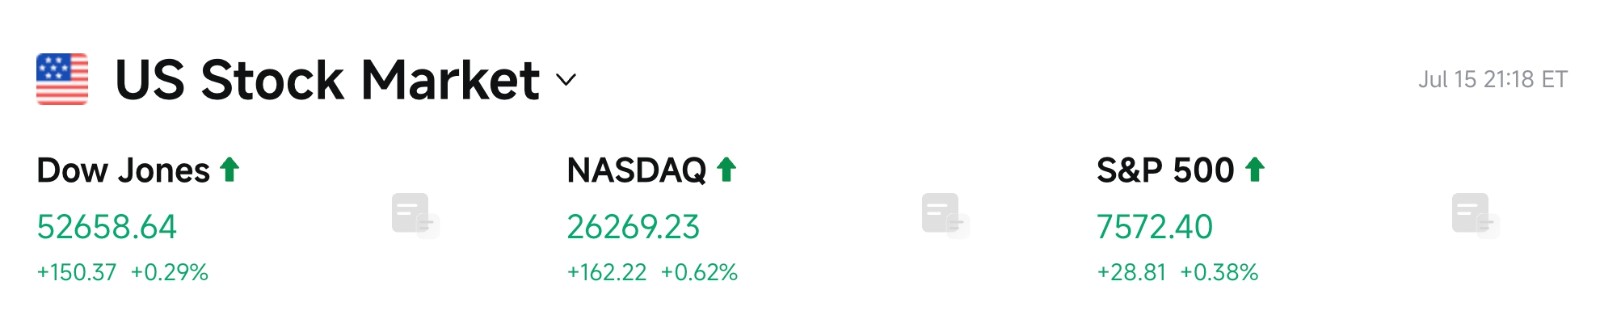
- Индекс Доу Джонса: 52 658,64 (+0,29%), продолжительный небольшой рост; склонность инвесторов к риску восстанавливается
- S&P 500: 7 572,40 (+0,38%), закрепился на ключевых технических уровнях, умеренное увеличение объема торгов
- Насдак: 26 269,23 (+0,62%), лидирует в росте благодаря технологическим растущим сегментам и сектору ИИ
Новости технологических гигантов
- NVDA: 212,50 (+0,33%)
- AAPL: 327,50 (+4,01%)
- MSFT: 395,63 (+2,78%)
- GOOGL: 370,92 (+3,17%)
- AMZN: 254,96 (+3,02%)
- META: 681,31 (+3,07%)
- TSLA: 394,46 (-0,43%)
Резюме по результату и анализ факторов влияния: Технологические гиганты США в целом следовали за ростом Насдака, поддерживаемые снижением инфляции за июнь и сильным стартом сезона корпоративной отчетности второго квартала. Акции Apple, Google, Meta, Amazon и Microsoft выросли повсеместно, преимущественно движимые прогрессом интеграции ИИ, ожиданиями по облачным услугам или восстановлением потребительской электроники; небольшое повышение Nvidia демонстрирует стабильный спрос на ИИ-чипы, но может столкнуться с краткосрочной фиксацией прибыли. Незначительный откат Tesla, вероятно, вызван специфическими новостями. Акции, связанные с памятью (например, MU), упали более чем на 8%, что подчеркивает внутреннее расхождение сектора — долгосрочный спрос ИИ-дата-центров силен, но краткосрочная корректировка цепочек поставок, регуляторная неопределенность (разрешение на остановку в Нью-Йорке) или опасения по мощностям вызывают ротационное давление продажи. Общий тренд смещен в сторону повышения, но явное расхождение между акциями требует отказа от шаблонных подходов; особое внимание следует уделять различиям в фундаментальных показателях и направлениях движения капитала.
Наблюдение за аномалиями в секторах
Сектор чипов памяти упал примерно на 8%
- Представительские акции: Micron Technology (MU) -8%, Western Digital (WDC) -8,7%, акции SanDisk -8,12%, SK Hynix -9%
- Факторы влияния: Рынок заметил резкое падение концептуальных акций памяти; конкретные причины могут включать ротацию сектора и фиксацию прибыли, которые совпали по времени с дискуссиями о политике ИИ-инфраструктуры (приостановка согласований в Нью-Йорке), что могло вызвать краткосрочные опасения по темпам инвестиций в электроэнергетику и инфраструктуру. Большинство институтов считают, что откат предоставляет потенциальное окно для размещения позиций, но необходимо продолжать отслеживать фундаментальные показатели спроса для подтверждения силы поддержки.
III. Глубокий анализ отдельных американских акций
1. Nvidia (NVDA) — поездка Дженсена Хуанга в Токио продвигает сотрудничество в сфере ИИ и робототехники
Обзор события: Недавно генеральный директор Nvidia Дженсен Хуанг посетил Токио, активно продвигая глубокую интеграцию технологий ИИ и робототехнической отрасли. Япония, будучи мировой державой в сфере робототехники и прецизионного производства, рассматривается рынком как ключевое расширение экосистемы ИИ Nvidia в Азии, направленное на распространение преимуществ вычислительных мощностей GPU на системы управления роботами, беспилотный транспорт, промышленное интеллектуальное производство и граничные вычисления. Фоном служит непрерывный взрыв глобального бума инвестиций в ИИ с экспоненциальным ростом спроса на вычислительные мощности, в то время как правительство и предприятия Японии ускоряют цифровую трансформацию «Общества 5.0», остро нуждающуюся в высокопроизводительной вычислительной инфраструктуре. Примечательно, что эта токийская поездка состоялась одновременно с заявлением штата Нью-Йорк о приостановке рассмотрения экологических разрешений для крупных дата-центров и публичной критикой Трампом этого решения как «чудовищного», подчеркнув важность диверсификации рисков регулирования и поиска диверсифицированного сотрудничества Nvidia по всему миру.
Рыночная интерпретация: Институциональные аналитики普遍认为 (общепринято), что поездка Хуанга в Токио укрепила незаменимое центральное положение Nvidia в глобальной цепочке поставок ИИ, что поможет закрепить долгосрочные ожидания спроса на свои GPU в сценариях робототехники и умного производства. Несмотря на явный откат сектора чипов памяти (MU, ADR SK Hynix и др.) в краткосрочной перспективе на фоне сигналов регулирования в Нью-Йорке, демонстрирующий давление краткосрочного расхождения в цепочке поставок ИИ-инфраструктуры, фундаментальная устойчивость Nvidia как ключевого поставщика ИИ-инфраструктуры остается сильной. Рынок интерпретирует эту поездку как двойной сигнал «расширения экосистемы + глобального хеджирования», а не просто события, движимого отчетностью о прибылях и убытках. Учитывая заявления Трампа и председателя ФРС Варша о том, что рост цен на ИИ не обязательно означает инфляцию, институты считают долгосрочный цикл капитальных затрат на ИИ полностью intact (целым), а регуляторный шум представляет собой преимущественно борьбу на уровне штатов, которую трудно остановить общие тренды.
Инвестиционные выводы: Размещение Nvidia в полном стеке ИИ (чипы + ПО + экосистема) продолжает углубляться, сотрудничество в Токио может стать новой опорой ее глобальной стратегии диверсификации; рекомендуется сосредоточить внимание на мониторинге внедрения заказов в сфере робототехники и граничного ИИ как долгосрочных активов для основного портфеля, в краткосрочной перспективе следить за влиянием эволюции политики дата-центров на волатильность оценки.
2. Apple (AAPL) — ускорение самостоятельного размещения чипов для серверов ИИ
Обзор события: По рыночным слухам, Apple активно стремится приобрести компании по проектированию чипов или смежные полупроводниковые фирмы для ускорения вертикального развертывания ИИ-серверов и собственных чипов в дата-центрах и конечных устройствах. Ключевая цель — снизить зависимость от внешних поставщиков, повысить эффективность интеграции ИИ и безопасность цепочки поставок, особенно на фоне масштабного продвижения Apple Intelligence (Apple Intelligence), когда требования координированной работы терминалов и облаков взрываются. Фоном тесно связаны действия регулирования по приостановке согласований крупных дата-центров в Нью-Йорке — Трамп критикует, что это решение приведет к потере инвестиций и рабочих мест, а Apple, как технологический гигант, сильно зависящий от вычислений, нейтрализует потенциальные риски задержек согласований инфраструктуры и роста затрат на электроэнергию путем интернализации вычислительных мощностей.
Рыночная интерпретация: Улицы Валл-стрит в целом положительны, считая это соответствие Apple долгосрочному замкнутому циклу стратегии «железо + услуги + ИИ», способному значительно усилить барьеры экосистемы, повысить маржинальность и ценовую власть. Вчера акции Apple выросли более чем на 4%, что рынок интерпретировал как сигнал восстановления уверенности в истории перехода к ИИ. Несмотря на то, что текущая оценка все еще находится относительно высоко, ожидания роста и потенциал вертикальной интеграции обеспечивают поддержку. Институционалы также указывают, что это呼应 (резонирует) с глобальным расширением Nvidia; самостоятельное размещение Apple помогает снизить экспозицию к единой цепочке поставок, что приобретает стратегическое значение на фоне обострения дифференциации политики ИИ-дата-центров на уровне штатов.
Инвестиционные выводы: Прогресс координации ИИ-серверов и терминалов Apple заслуживает постоянного мониторинга; при условии реализации сделок приобретение станет важным катализатором; в краткосрочной перспективе рекомендуется следить за ориентирами руководства о капитальных затратах на ИИ и развертывании серверов в сезоне отчетности, политическая неопределенность может принести возможности периодических колебаний.
3. Micron Technology (MU) — значительный откат сектора памяти
Обзор события: Акции Micron Technology и других чипов памяти в последний день торгов упали более чем на 8%, ухудшив общее表现 (показатели) всего концептуального сектора памяти. Фоном напрямую связано заявление губернатора Нью-Йорка Кэти Хохул о приостановке выдачи экологических разрешений на新建 (строительство новых) крупных дата-центров сроком до одного года; Трамп открыто атаковал это решение, назвав его «чудовищным» и подчеркнув, что дата-центры — это «жидкое золото»; миллиардер хедж-фондов Дэн Лоб резко раскритиковал это решение как «глупейшее со времен провала проекта штаб-квартиры Amazon №2». Мощный спрос ИИ-дата-центров на широкополосную память (HBM) и DRAM является долгосрочным ядром драйвера сектора памяти, тогда как сигнал о паузе в регулировании Нью-Йорка может повлиять на темпы локального строительства дата-центров в США и ожидания по энергообеспечению в краткосрочной перспективе, в сочетании с большим предыдущим ростом сектора это вызвало фиксацию прибыли и краткосрочные колебания настроений.
Рыночная интерпретация: Аналитики указывают, что долгосрочный спрос на память по-прежнему движется тренировкой и выводом ИИ, фундамент не изменился, но краткосрочные колебания обусловлены динамикой цепочек поставок, циклом запасов и передачей политической неопределенности. Институционалы普遍认为, что этот откат предоставляет потенциальное окно для покупок — если последующие данные по спросу останутся сильными (особенно заказы на HBM), это обеспечит восстановление оценки. В сравнении с глобальным размещением ИИ-серверов Nvidia и Apple, американские производители памяти, такие как Micron, более непосредственно подвержены рискам внутренней регуляторной политики, но именно поэтому обладают большей эластичностью после прояснения политики. Рынок интерпретирует это как «краткосрочный шум, неизменная логика долгосрочного плана».
Инвестиционные выводы: В условиях расхождения сектора следует тщательно отбирать акции памяти с прочным фундаментом и опережающим развертыванием мощностей HBM; следить за фактическим внедрением политики регулирования ИИ-инфраструктуры в Нью-Йорке и других штатах, откат может предоставить хорошую точку входа для中长期 (среднесрочной/долгосрочной) конфигурации.
4. SPCX (SpaceX) — продолжающееся падение акций связано с инфраструктурой ИИ
Обзор события: Акции SpaceX (SPCX) в последние дни падали четвертый день подряд, внутридневно пробив цену выпуска 135 долларов, что далеко ниже предыдущего максимума. Бизнес-сектор ИИ компании оперирует вертикально интегрированной платформой, охватывающей передовую языковую модель Grok, решения ИИ для потребителей и корпоративных клиентов, а также инфраструктуру вычислений ИИ, тесно связанную с экосистемой xAI. Эта коррекция произошла в одном окне с приостановкой согласований крупных дата-центров в Нью-Йорке и дискуссиями Трампа и ФРС о природе роста цен на ИИ; рынок关注 (следит) за потенциальной зависимостью потребностей Space/AI-вычислений в дата-центрах и энергетической инфраструктуре, а также давлением фиксации прибыли по всему технологическому сектору.
Рыночная интерпретация: Институционалы считают, что падение цены SPCX больше отражает переваривание оценки в начале листинга и ротацию рынка, а не ухудшение фундаментальных показателей. Ее развертывание инфраструктуры ИИ-вычислений формирует замкнутый цикл цепочки поставок с спросом на GPU Nvidia и заказами HBM, получая долгосрочную выгоду от глобального расширения вычислительных мощностей ИИ. Несмотря на то, что сигнал регулирования Нью-Йорка может задержать некоторые проекты локальных дата-центров в США, глобальная стратегия спутников + AI SpaceX обладает определенными свойствами хеджирования. Аналитики интерпретируют это как «нормальные колебания растущих технологических акций на высоких уровнях», принадлежащие к краткосрочному освобождению эмоций вместе с откатом сектора памяти, а не развороту тренда.
Инвестиционные выводы: SPCX, являющаяся активом с приводом от двух колес ИИ + аэрокосмоса, рекомендует следить за заказами на инфраструктуру ИИ-вычислений и прогрессом экосистемы Grok; краткосрочные колебания предоставляют окно наблюдения, долгосрочное расширение спроса на ИИ остается основной логикой, необходимо остерегаться риска волатильности при высокой оценке.
5. SK Hynix (SKHY ADR) — мировой лидер HBM переживает сильный откат сектора памяти
Обзор события: SK Hynix (через ADR в США SKHY), абсолютный лидер в области широкополосной памяти (HBM) и ключевой поставщик ИИ-GPU Nvidia, в последний день торговли упала почти на 9% вслед за концептуальными акциями памяти. Эта коррекция тесно совпала с приостановкой выдачи экологических разрешений для крупных дата-центров в Нью-Йорке — Трамп критикует, что это решение приведет к утечке десятков миллиардов долларов инвестиций и тысяч рабочих мест в другие штаты, в то время как дата-центры являются крупнейшим источником спроса на HBM и передовую память. Ранее SK Hynix вышла на рынок акций США через крупную эмиссию ADR, динамика цены акций напрямую отражает чувствительность глобальной цепочки поставок памяти ИИ к изменениям внутренней инфраструктуры политики США.
Рыночная интерпретация: Институциональные аналитики подчеркивают, что мощности и технологические барьеры HBM SK Hynix обладают редкостью в эпоху ИИ, долгосрочная определённость спроса крайне высока; краткосрочный откат в основном обусловлен опасениями рынка, что пауза в регулировании Нью-Йорка может замедлить темпы строительства дата-центров в США, а также фиксацией прибыли после чрезмерного предыдущего роста сектора. В контрасте с Micron Technology, формируя дуополию хранения акций США, SK Hynix через глобальную цепочку поставок (включая американских клиентов) все еще глубоко связана с большим циклом капитальных затрат на ИИ. Рынок интерпретирует это как «阶段性 (этапную) корректировку под шумом политики», а не поворот фундаментальных показателей спроса, резкая критика Дэном Лобом и другими институциональными инвесторами решения Нью-Йорка наоборот подчеркивает стратегическую ценность дата-центров для экономического роста.
Инвестиционные выводы: SK Hynix как ядро памяти ИИ повышает стоимость конфигурации после отката; внимательно следить за выполнением заказов на HBM и данными о капитальных затратах глобальных дата-центров, прояснение политики в Нью-Йорке и других штатах может стать важным катализатором; рекомендуется проводить конфигурацию всей цепочки поставок в сочетании с такими американскими акциями памяти, как Micron.
IV. Динамика рынка и проектов
1、Под управление Кэти Вуд Ark Invest во среду приобрел акции SpaceX на сумму около 16,6 млн долларов, SPCX упал в тот день на 0,60% до 135,27 долларов. Ark также продал акции Robinhood на сумму около 3,9 млн долларов, HOOD вырос в тот день на 1,84% до 115,54 долларов.
2、Артур Хейз, вероятно, аккумулирует ETH через внебиржевые сделки. Первая транзакция отправления 1,25 млн единиц USDC в Galaxy Digital, получение 646,33 единиц ETH (около 1,24 млн долларов); вторая транзакция завершена через FalconX, получение 646,93 единиц ETH (около 1,24 млн долларов). Общая сумма двух транзакций составляет около 1 293 единиц ETH, общая стоимость около 2,48 млн долларов.
3、Президент и генеральный директор Strategy Фон Ле в интервью телеканалу Bloomberg TV заявил, что компания не остановит покупку биткоинов, «целевой задачей в обозримом будущем станет становление крупнейшим покупателем биткоинов». Он отметил, что需要考虑 (рассмотреть) риск задолженности только при падении биткоина примерно до 8 000–10 000 долларов, в настоящее время он «очень спокоен за баланс».
4、Советник ФСС Кук заявил, что есть основания полагать, что инфляция продолжит остывать, но тарифы, конфликт на Ближнем Востоке и инвестиции в ИИ могут привести к стойкому давлению цен; ждать дальнейшего замедления инфляции в течение некоторого времени разумно, если недавнего охлаждения инфляции не наблюдается, готовы принять меры.
5、По сообщению The Wall Street Journal, американские чиновники заявили, что после нескольких коротких встреч с несколькими старшими советниками президент США Трамп склонен расширить военные действия США против Ирана. Потенциальные варианты включают усиление воздушных ударов, отправку сухопутных войск для захвата островов Ирана в районе Ормузского пролива и бомбардировку укреплённого пункта, который может использоваться для секретной ядерной работы.
6、15 июля消息 (сообщение): Anthropic планирует провести встречи с инвесторами IPO в ближайшие недели.
7、По информации лиц, осведомленных о работе Apple, компания ищет приобретение чиповых фирм для укрепления своих усилий по созданию серверных чипов для запуска искусственного интеллекта. В последние месяцы производитель iPhone проводил переговоры с банкирами о возможных сделках. Сообщается, что она также обратилась к стартапам в области полупроводников, чтобы узнать об их намерениях продать себя. Действия Apple по поиску приобретения чипов происходят на фоне внутренних проблем с производительностью ИИ-серверов компании.
V. Календарь рынка сегодня
Расписание публикации данных
Плейлист важных событий
- Событие: Решение Банком Кореи по ставке — следить, запустится ли первое повышение с 2021 года, влияние на эмоции азиатских валют и рисковых активов
- Событие: Публикация данных США — розничные продажи и данные о первых заявках дополнительно подтвердят устойчивость рынка труда и потребления
Мнения институтов:
На основе движения американских акций, драгоценных металлов, нефти, валют и криптовалют за последние 24 часа ведущие нью-йоркские инвестиционные банки普遍认为 (общепринято), что снижение данных по инфляции за июнь предоставило ФРС большее пространство для гибкости, повторное заявление председателя Варша о независимости дополнительно стабилизировало ожидания рынка относительно последовательности политики, что благоприятствует рисковым активам, включая восстановление технологического сектора американских акций и криптовалюты. Золото сталкивается с определенным давлением фиксации прибыли на высоком уровне, но долгосрочные защитные свойства остаются; нефть в краткосрочной перспективе поддерживается геополитическими факторами, но долгосрочные медвежьи оценки Трампа могут ограничить импульс к дальнейшему росту. Крипторынок проявляет сильную устойчивость под притоком ETF и восстановлением плеч, но высокая волатильность и риск ликвидации напоминают инвесторам соблюдать осторожность с позициями. В целом институциональный консенсус смещен к «осторожному оптимизму, основанному на данных», рекомендуется следить за корректировкой ожиданий снижения ставок последующими розничными продажами и данными о занятости, а также за фактическим влиянием эволюции политики регулирования ИИ-инфраструктуры на всю цепочку создания стоимости. В условиях расделения избирательная конфигурация отдельных акций и тематик становится ключевой.
Отказ от ответственности: Вышеуказанный контент собран и обработан с помощью поиска AI, человек выполняет только верификацию перед публикацией, не является никакой инвестиционной рекомендацией. Данные в тексте неизбежно содержат отклонения, пожалуйста, ориентируйтесь на немедленные рыночные данные.