

Чем меньше средств, тем больше проблем: непрозрачный обратный выкуп Maple, введение комиссий в Uniswap V4 и запутанная отчётность Sky
Автор: Castle Labs
Адаптация: TechFlow
TechFlow: Раньше криптоиндустрия держалась на таких показателях тщеславия, как TVL и объем торгов, но сейчас инвесторы начинают задавать вопрос о реальных деньгах: куда девается заработанная прибыль? Maple выкупает токены за счет доходов, но не раскрывает, что делать с купленными монетами; Uniswap V4 может оттолкнуть ликвидность своими сборами для LP, а балансовая отчетность Sky настолько сложна, что держатели токенов не могут понять свои права. Когда протоколы начинают говорить о распределении доходов, правила игры меняются.
Долгие годы криптоиндустрия использовала метрики ончейн-активности в качестве эталона успеха: TVL, объем торгов, количество пользователей, транзакций и активных адресов.
Более важным вопросом, по которому быстро формируется консенсус в этом цикле, является устойчивость этих бизнес-моделей, возможность конвертации активности в реальный доход и то, кто сможет удержать эти средства.
На этом фокусируется наш еженедельный обзор:
- Новое регламентированное выкупное предложение Maple
- Активация сборов для пулов v4 в Uniswap
- Сильные финансовые показатели Sky, но сложная бухгалтерия
- Добавление FILQ от Fidelity в thBILL платформы Theo
- OndoPerps превращает токенизированные акции в залог
Сам по себе доход недостаточен: необходима четкая траектория накопления стоимости.
Куда он поступит: держателям токенов, стейкерам, LP или в резервы? Или же будет поглощен другими звеньями стека еще до того, как его увидят держатели?
В более позднем отчете Castle x Kaiko на этой неделе мы вернемся к аналогичному вопросу: как блокчейны зарабатывают деньги. Все больше становится ясно, что, несмотря на привлечение значительного капитала и огромные оценки, лишь немногие ведут устойчивый и прибыльный бизнес.
Выкуп токенов Maple, привязанный к доходам
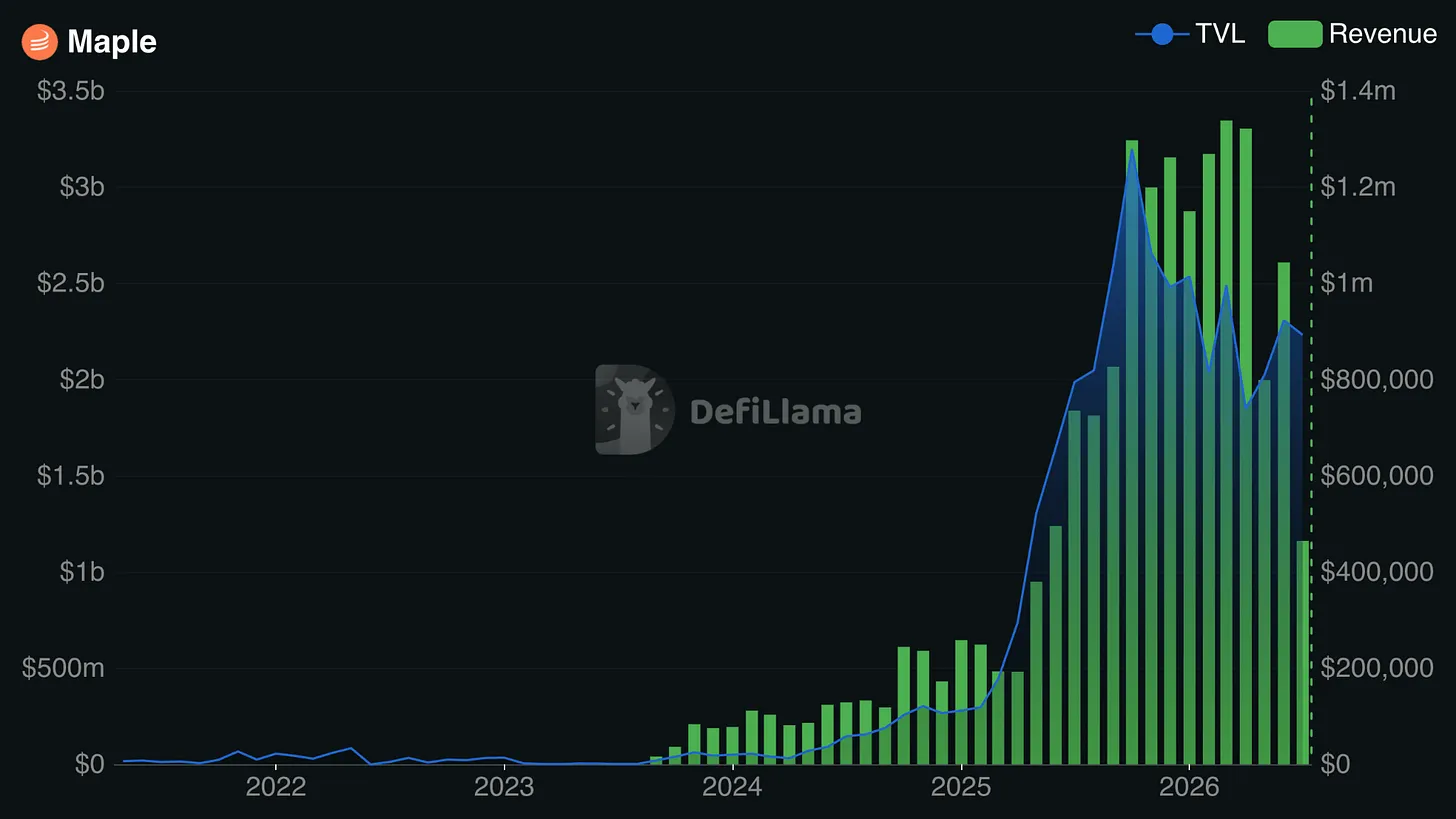
В последнее время Maple стал одной из самых ярких историй успеха в крипте, предоставляя профессиональное управление, лицензионные и безопасные услуги кредитования для зрелых участников рынка. Недавно они подвели итоги рекордной первой половины года: AUM достиг 4,6 млрд долларов (+81% г/г), доход во II квартале составил 4,4 млн долларов (+47% г/г), а при сокращении кредитования в DeFi на 31% их бизнес вырос на 22%.
Сразу после этого начало третьего квартала выдалось мощным с выпуском syrupUSDG — первого нового актива серии Syrup за последние два года. syrupUSDG переносит кредитный движок Maple на блокчейн Global Dollar (USDG) и Robinhood Chain, давая держателям доступ к кредитным стратегиям, инициированным Maple.
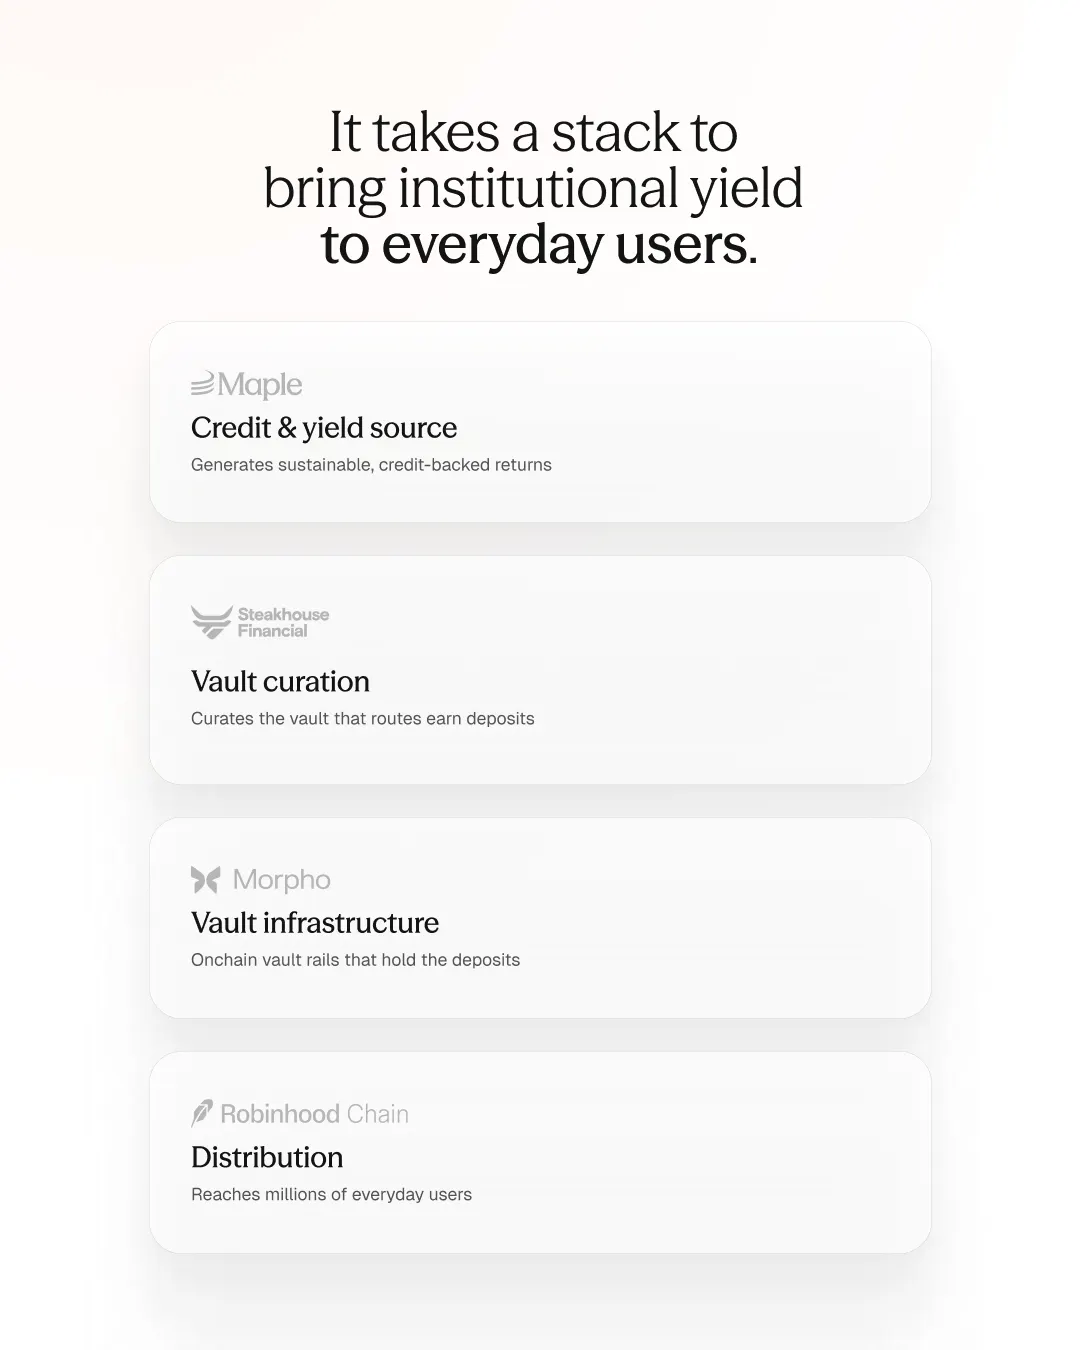
syrupUSDG можно разместить в Robinhood Earn для получения годовой доходности до 7%. Этот показатель APY объединяет дистрибуцию от Robinhood, инфраструктуру хранилищ Morpho, курирование от Steakhouse Financial и институциональное кредитование Maple в качестве источников доходности.
Таким образом, как держатели SYRUP могут получить выгоду от всего этого?
Недавно Maple реализовал дискреционный выкуп (MIP-019), но теперь готовится заменить его的规则-ориентированным фреймворком (MIP-021). Это привяжет объем выкупа напрямую к общему месячному доходу:
- Меньше 1,5 млн долларов: 10% идет на выкуп SYRUP
- От 1,5 до 2 млн долларов: 20% направляется на выкуп
- Более 2 млн долларов: 30% распределяется на выкуп
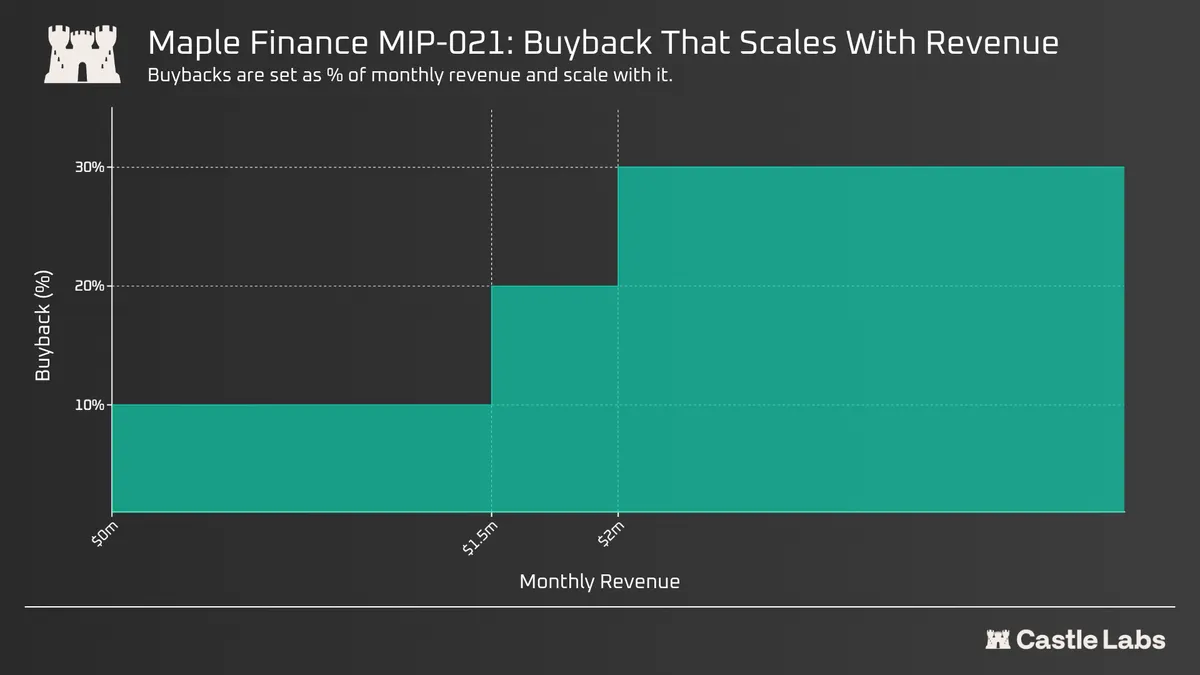
Выкуп производится в конце месяца после окончательного подсчета ежемесячного дохода, а приобретенные SYRUP направляются в Стратегический фонд SYRUP (SSF), который Maple определяет как оборотный капитал для стратегического роста, токенизированной ликвидности, резервов капитала и операций выкупа.
Большинство программ выкупа направлены на выплату прибыли (дивиденды), погашение токенов (уничтожение предложения) или сокращение обращаемого предложения (блокировка предложения). Путь Maple реально не делает ничего из этого, что делает ее скорее стратегией управления казначейством.
Этот вопрос уже поднимался на форуме, где участники сообщества потребовали размещать купленные SYRUP на публичном адресе резерва, признавая их неликвидными, бесполезными для голосования и неотчуждаемыми до новых управленческих предложений. Однако эти меры защиты, похоже, не включены в текущее предложение.
Таким образом, определение и использование этих стратегически выкупленных SYRUP остаются неопределенными, что, вероятно, повлияет на общественное восприятие данной модели выкупа, сводя ее скорее к управлению казначейством, чем к какому-либо реальному накоплению ценности для держателей SYRUP.
Следите за голосованием Snapshot.
Uniswap активирует комиссии для V4
Вчера Hayden из Uniswap поделился, что теперь протокол собирает более 5 млн долларов комиссий ежедневно, уступая только USDT и USDC.
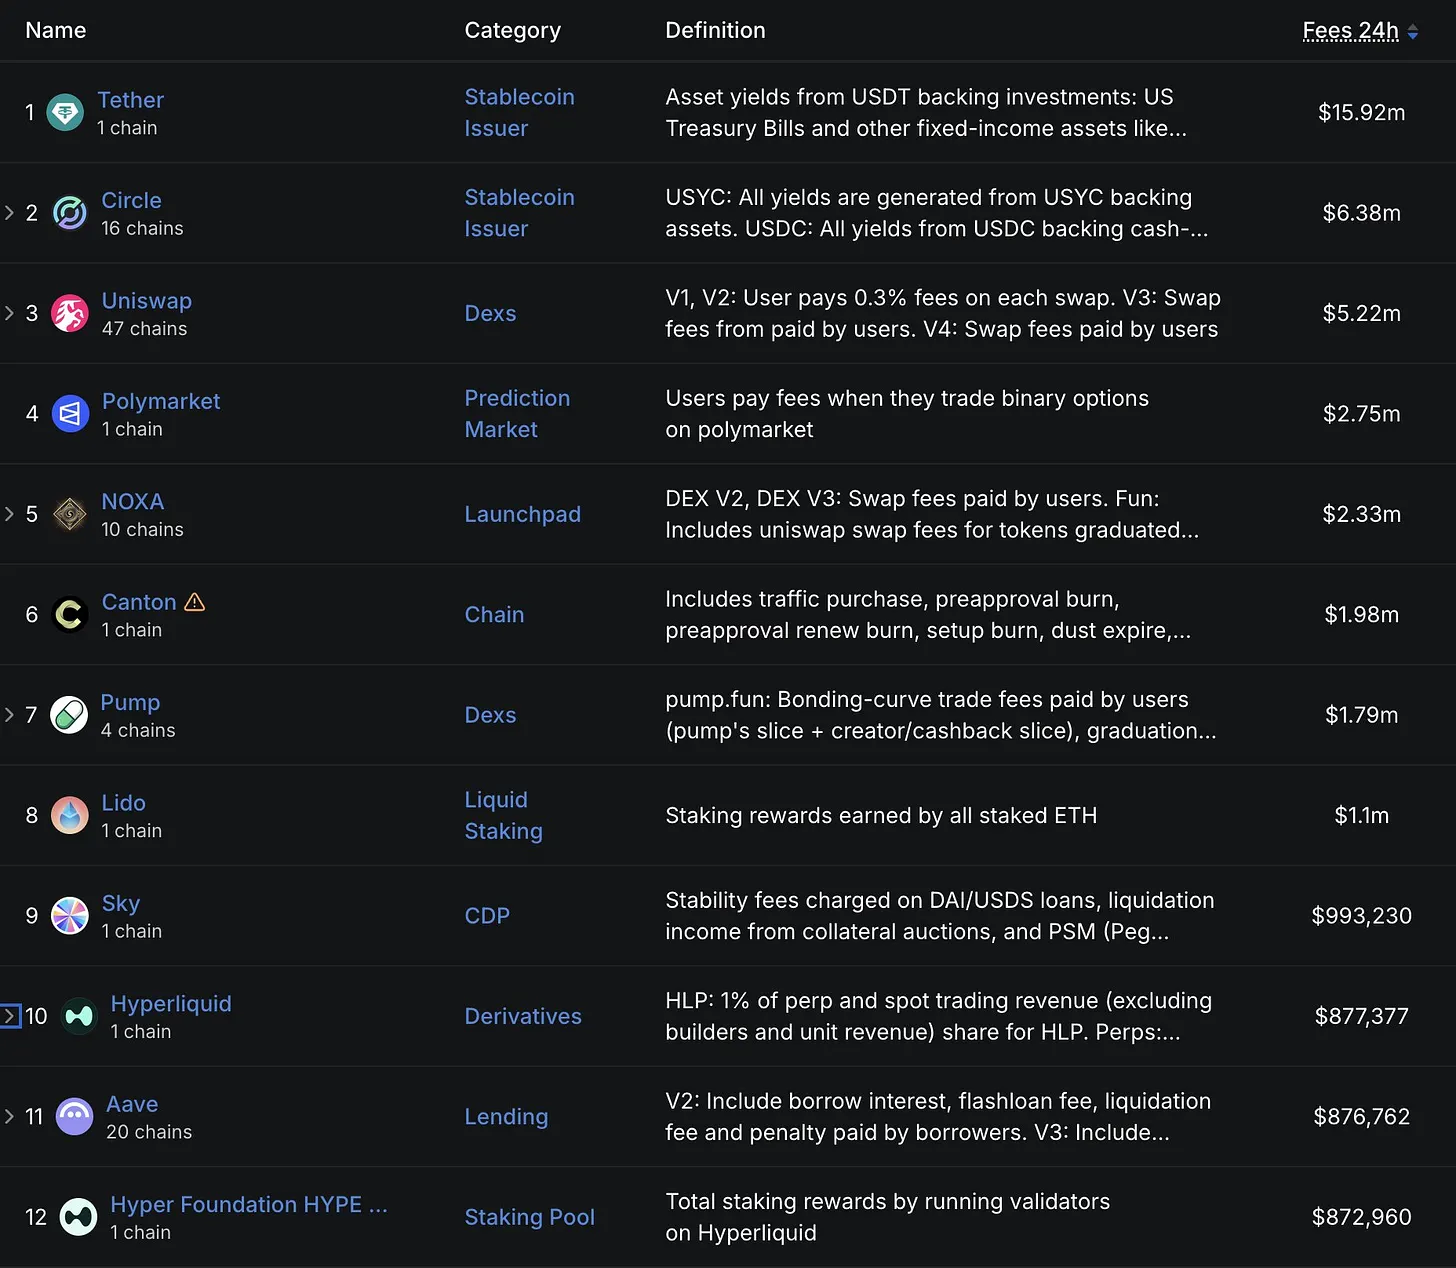
Значительная часть этого роста доходов пришлась на запуск Robinhood Chain. Однако, несмотря на высокую популярность, эти цифры не являются годовыми и вряд ли сохранятся надолго. По сути, мы ожидаем, что Robinhood как можно быстрее интернализирует эти комиссии.
Последние годы вокруг полезности UNI, а также распределения ее доходов и расходов ведется довольно много споров.
В конечном итоге Uniswap также активировал протокольные сборы на V4.
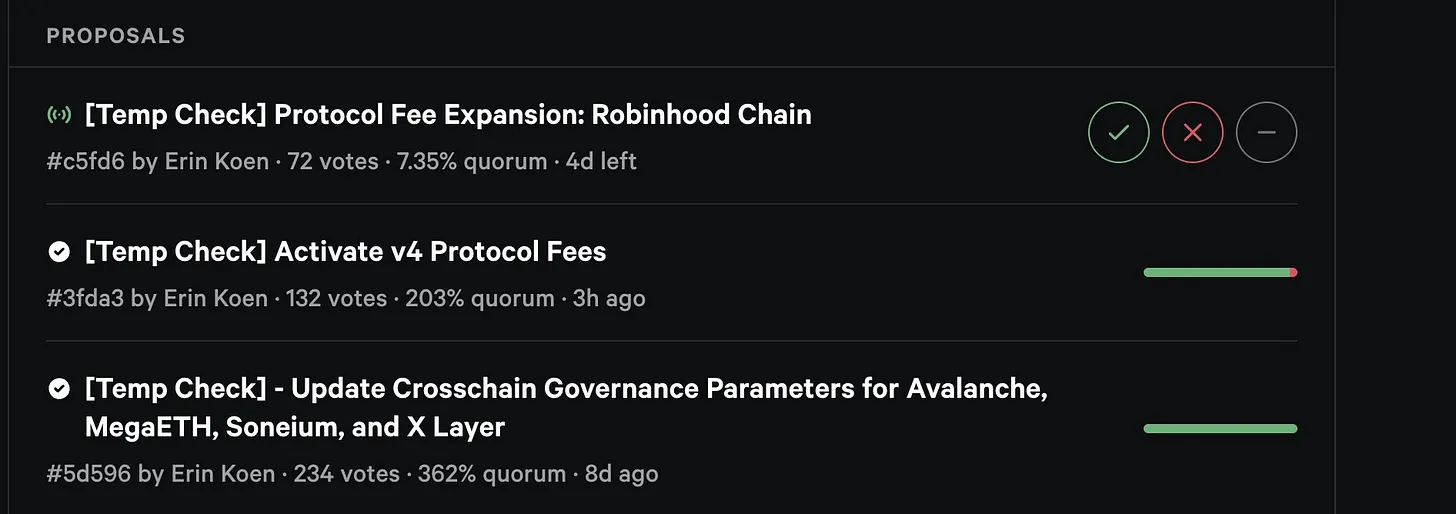
Ранее активация переключателя комиссий на V2/V3 привела к переходу многих LP на V4 в качестве стимула для перетока капитала. Как это изменение повлияет на LP в будущем? Повысит ли оно общую эффективность использования капитала в Uniswap, способствуя отказу от V2 и V3 в пользу V4?
Из-за своей архитектуры V4 требует более гибкого и настраиваемого подхода к переключению комиссий. Это связано в основном с архитектурой Hooks и динамическими комиссиями, позволяющими создавать несколько уровней сборов.
Следовательно, правила управления в V4 будут определяться «системой контроллеров комиссий» (fee controller system) — практическим решением, которое позволяет управлению устанавливать правила для различных «серий пулов» (V4FeePolicy), сохраняя при этом достаточную гибкость для немедленного перезаписи или корректировки этих политик (V4FeeAdapter).
Вопрос остается открытым: как это скажется на LP?
Ранее включение комиссий на V2 и V3 привело к сокращению выплат LP на 25%, что стимулировало их переход на V4.
Теперь, когда комиссии V4 активированы, удастся ли Uniswap удержать LP, или они перейдут на другие платформы без комиссий?
Участники управления уже выразили эти опасения.
Предложенное решение — условно включать переключатель комиссий для V4. А именно, только тогда, когда LP получают прибыль.
Один пользователь предложил следующее: «Если подразумеваемая волатильность пула стабильно выше фактической волатильности, то управление может взимать комиссию, не нарушая торговлю LP.
Напротив, если RV > IV, то LP уже недополучают компенсацию. Забирая у них 25% комиссии, протокол не начнет зарабатывать. Это окончательно загонит позиции LP в отрицательное математическое ожидание»
Мы будем внимательно следить за потоками капитала в V4, чтобы ответить на этот вопрос.
Комиссии V4 будут использоваться для распределения вознаграждений LP и выкупа в пропорции примерно 5–25% / 75–95%. Ниже сравнение с выкупом в Hyperliquid:
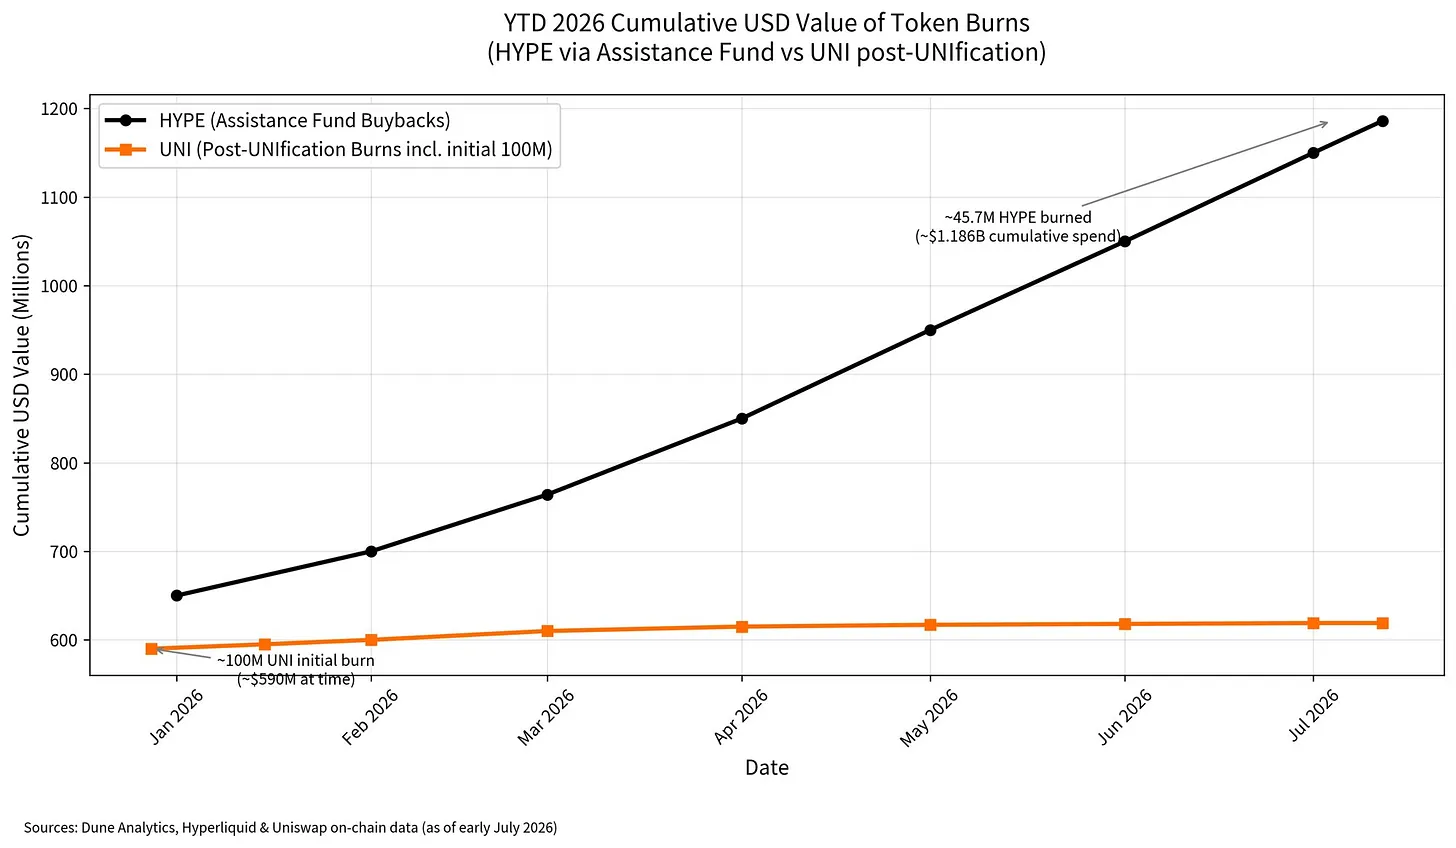
До настоящего времени Uniswap уже уничтожил более 6 миллионов токенов UNI.
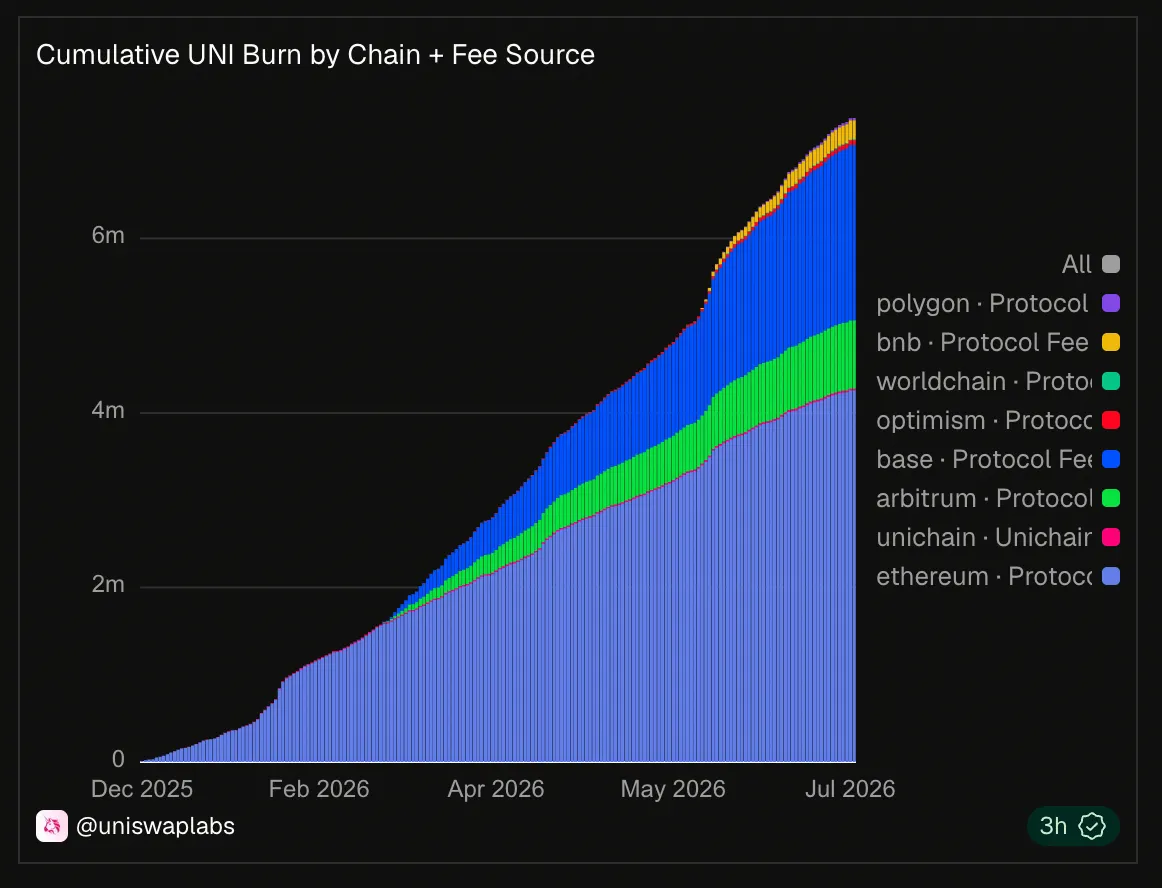
Дополнительную статистику по сожжению UNI можно найти здесь.
Стоит отметить влияние этих выкупов, а также общего дохода и комиссий на держателей токенов.
Проекты распределяют их совершенно по-разному.
Следите за обновлениями: мы готовим соответствующий отчет.
Sky объявляет о рекордном доходе
Июнь стал рекордным месяцем для Sky! Если вы пропустили:
- Рекордная ежегодная ставка дохода $419 млн
- Распределение доходов по USDS превысило $250 млн
- Продолжающийся рост резервов Sky
- Увеличение активности сети Sky Agent Network
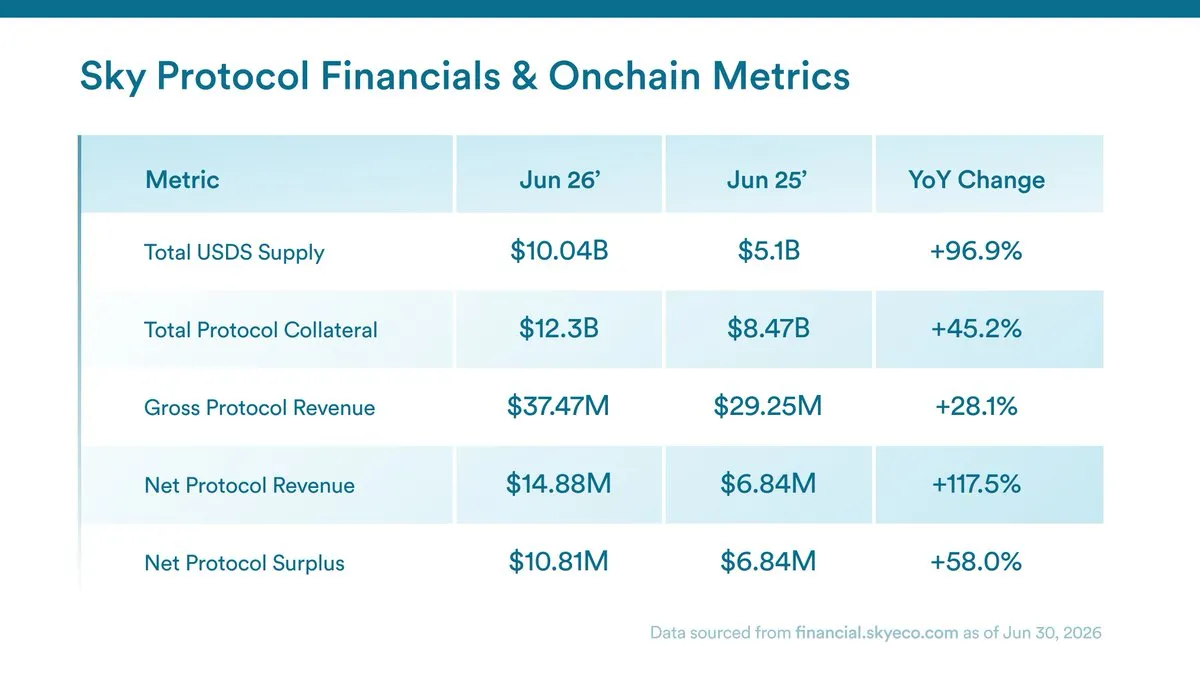
Без сомнения, Sky генерирует доходы, создает новые продукты и стимулирует активность через Spark, Grove и более широкую структуру Prime Agent.
Но что означают эти рекордные цифры для держателей SKY?
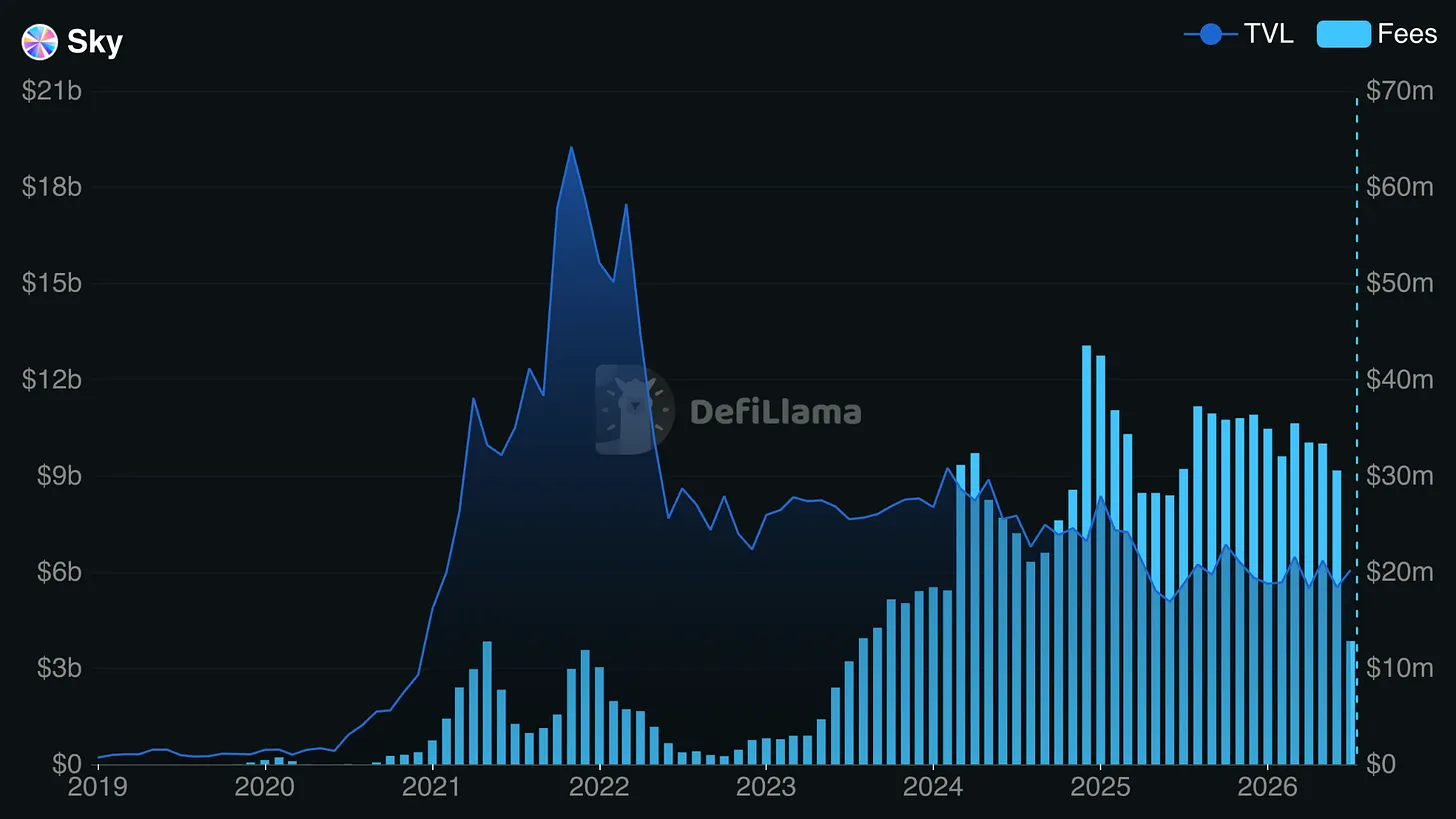
У SKY действительно есть механизмы накопления. Протокольный доход от стабильностных комиссий и производительности Sky Agent используется для выкупа SKY на открытом рынке, а эти токены распределяются среди участников двигателя стейкинга Sky. Однако история Sky — это не просто однотоковая модель с одним балансом. У Prime Agent своя роль, свои токены, держатели и экономика. Для контекста: Prime Agent — это профессиональные распорядители капитала внутри экосистемы Sky. Sky может финансировать или поддерживать их, они могут быть должны Sky, их результаты могут учитываться в прибыли протокола. Затем эта прибыль должна поддерживать механизмы выкупа SKY и вознаграждения за стейкинг.
Это значительно усложняет однозначный ответ на вопрос держателей токенов. Можно посмотреть протокольный доход, себестоимость доходов, резервы, награды за стейкинг и доход держателей токенов. Но как только Prime Agent окружают ядро протокола, баланс становится труднее анализировать.
Часть ценности может аккумулироваться в SKY. Часть может оставаться у агентов. Часть может циркулировать через sUSDS или экологические вознаграждения. Некоторые могут накапливаться в SPK, GROVE или будущих токенах агентов.
На этой неделе PaperImperium опубликовал полезный пост именно об этом, отметив, что финансовое положение Sky сложно интерпретировать, поскольку Prime Agent обрабатываются в отчетности непоследовательно. Если определение прав держателей токенов слишком сложно, сама ценностная концепция может быть ослаблена.
Запуск OndoPerps с использованием токенизированных акций в качестве залога
Недавно Ondo запустил OndoPerps, свой продукт perpetual-контрактов для торговли акциями с кредитным плечом до 20x.
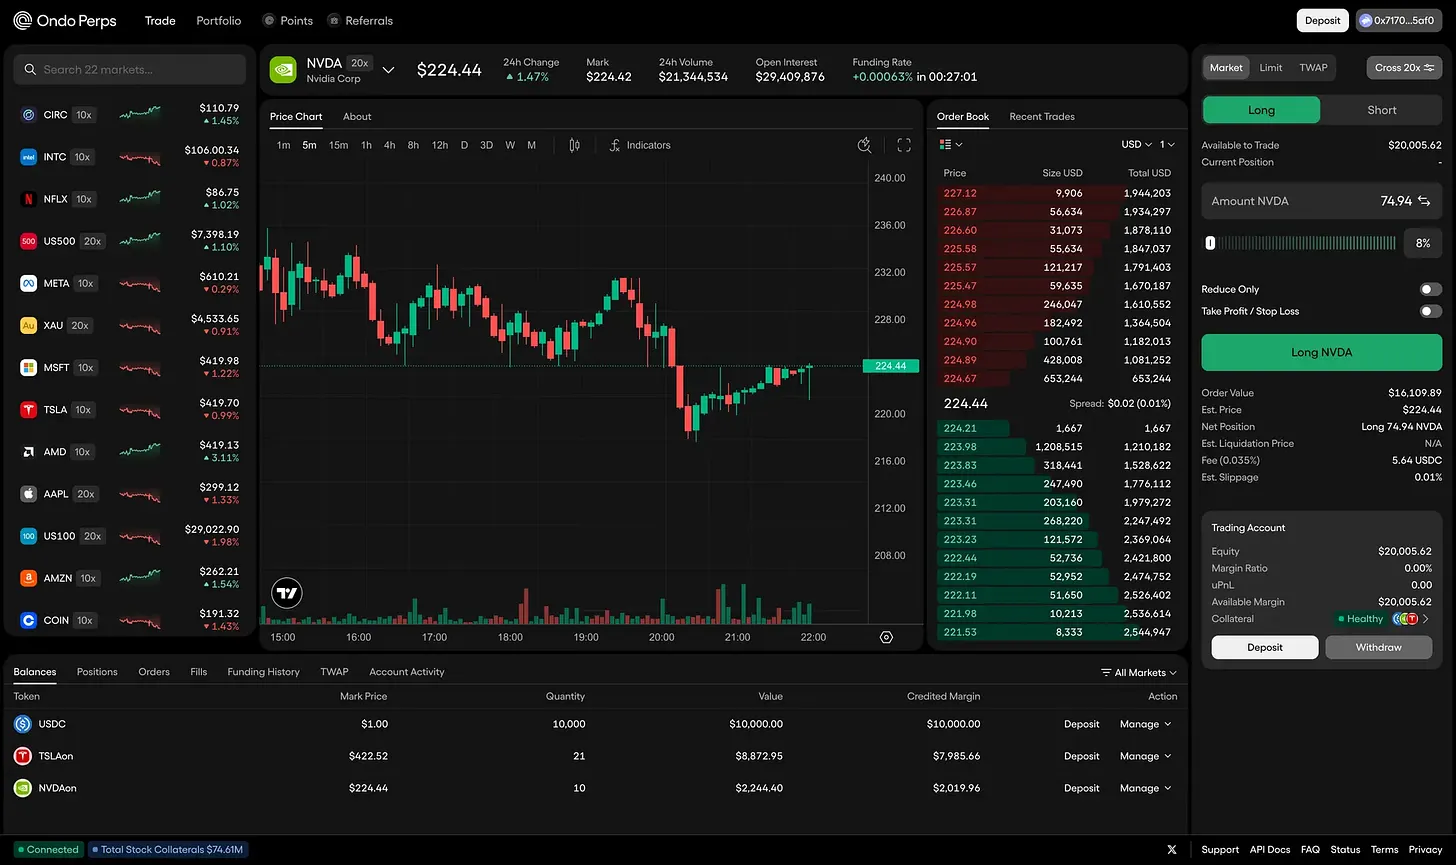
Это дополняет спотовый продукт акций Ondo и позволяет конкурировать с такими площадками, как Trade.xyz, которые уже захватили большую часть непогашенных perpetual-позиций в RWA.
Доступные рынки включают сырьевые товары, такие как нефть, золото, серебро; акции Apple, Tesla, Nvidia, Microsoft, Amazon, Alphabet, Meta, Netflix, Intel, AMD, Oracle, Micron, Palantir, SpaceX, Strategy, Coinbase, Circle, Robinhood; а также индексы US100 и US500.
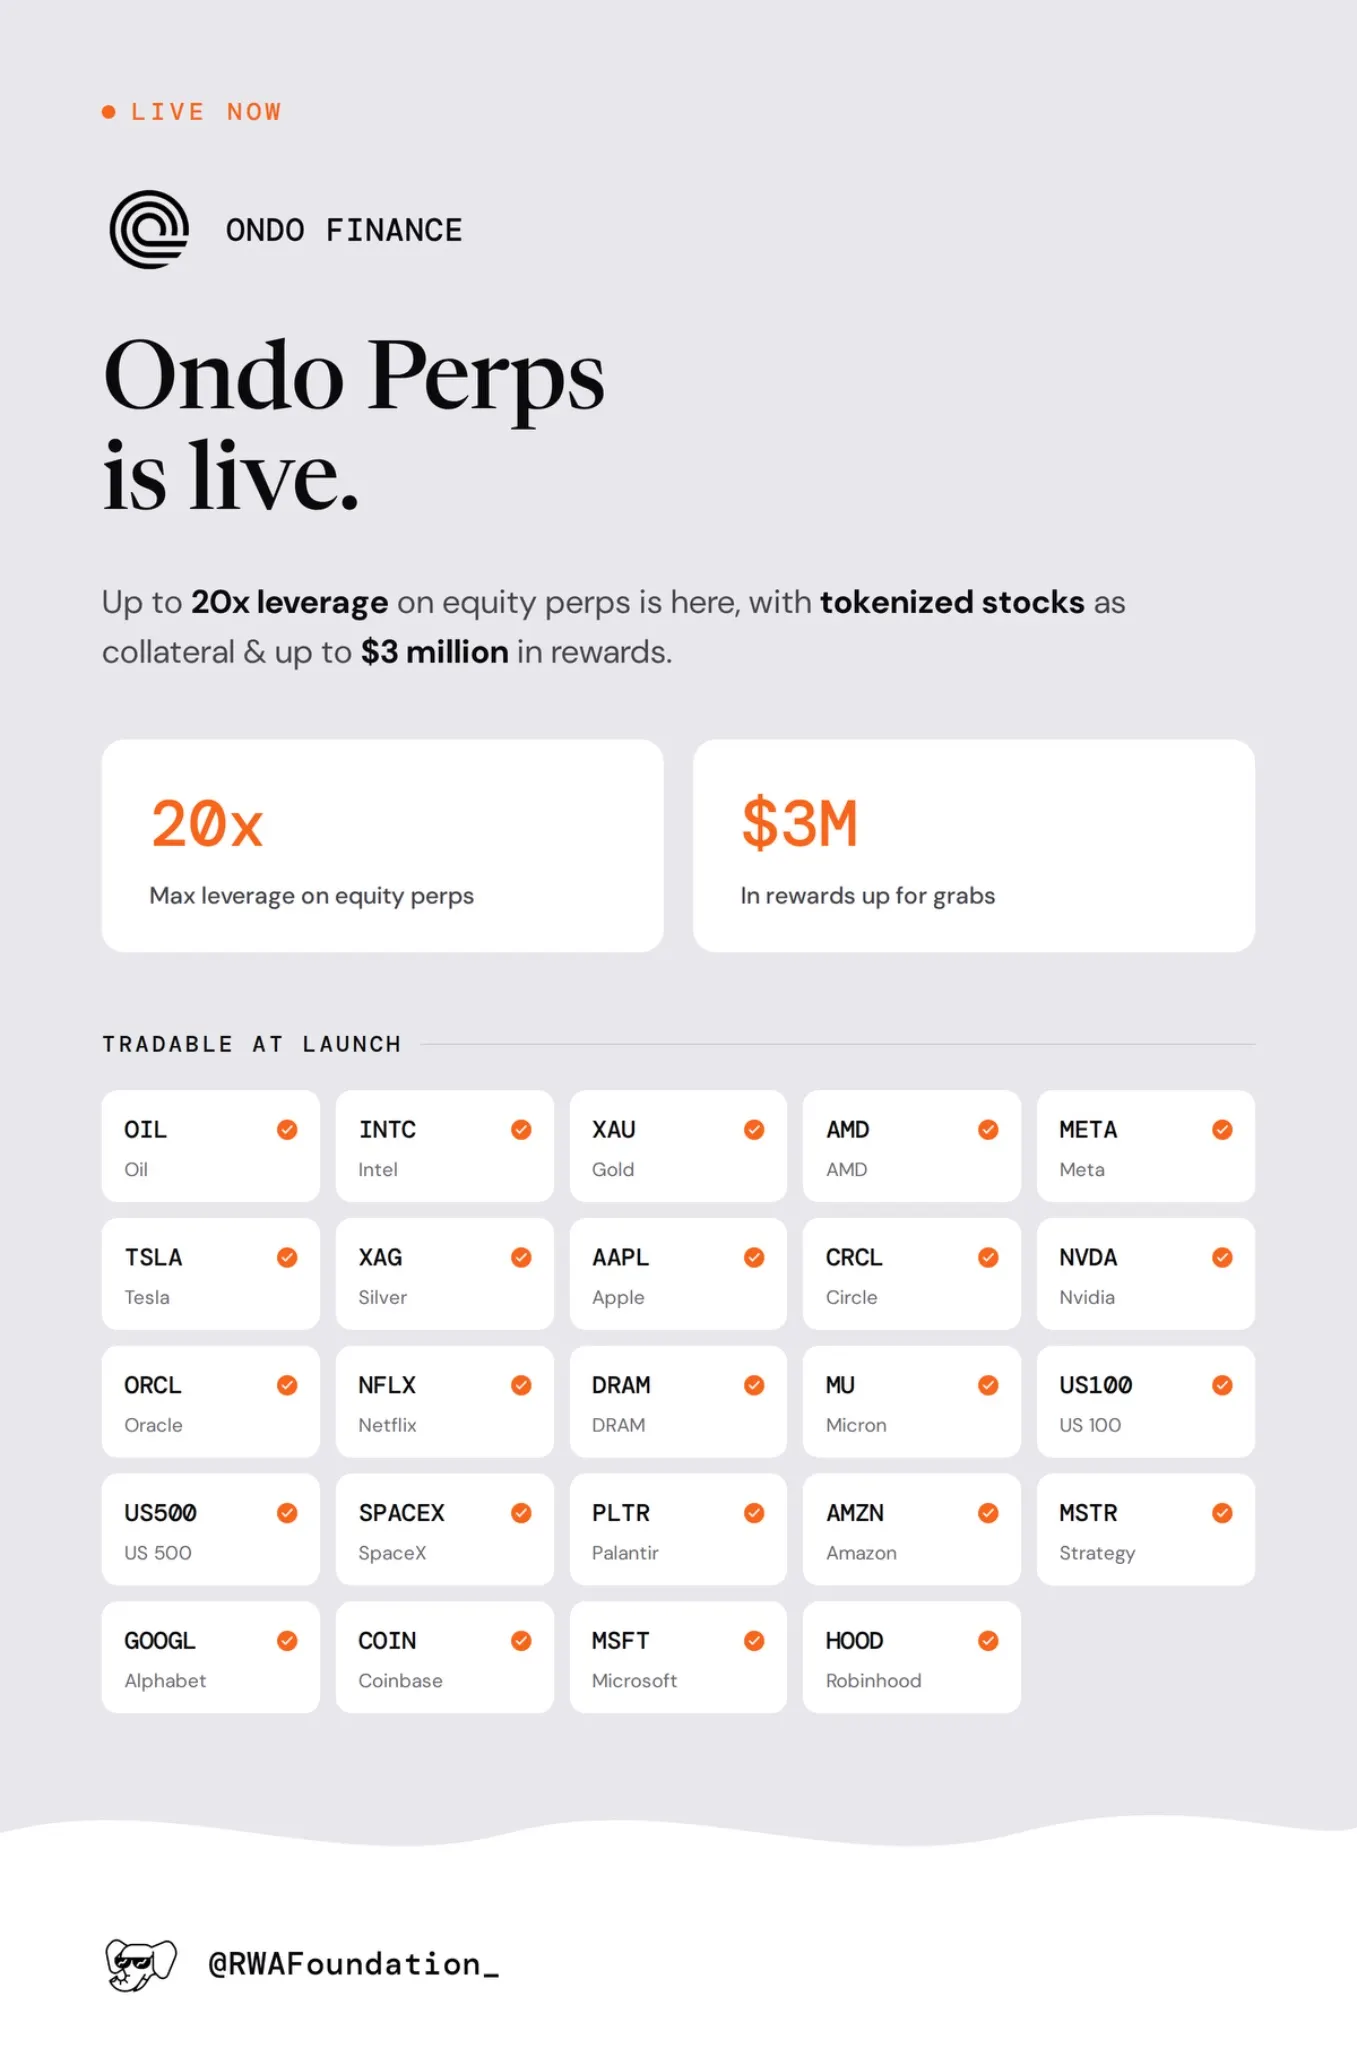
Особенность данного запуска заключается в том, что он дополняет существующие продукты Ondo, позволяя использовать токенизированные акции в качестве залога для круглосуточного доступа к perpetual-позициям в сырье, акциях или индексах. Это ключевой фактор дифференциации Hyperliquid среди других торговых платформ: единый маржинальный подход ко всем продуктам, поддерживающий широкий спектр стратегий, включая хеджирование и дельта-нейтральные стратегии.
Теперь держатели спотовых акций Ondo смогут использовать их в качестве залога для хеджирования или увеличения плеча на свои текущие позиции.
Рынку perpetual-контрактов еще предстоит пройти долгий путь, и мы можем ожидать, что торговля RWA-perpetual станет одним из самых быстрорастущих направлений в ближайшем будущем. Тренд очевиден.
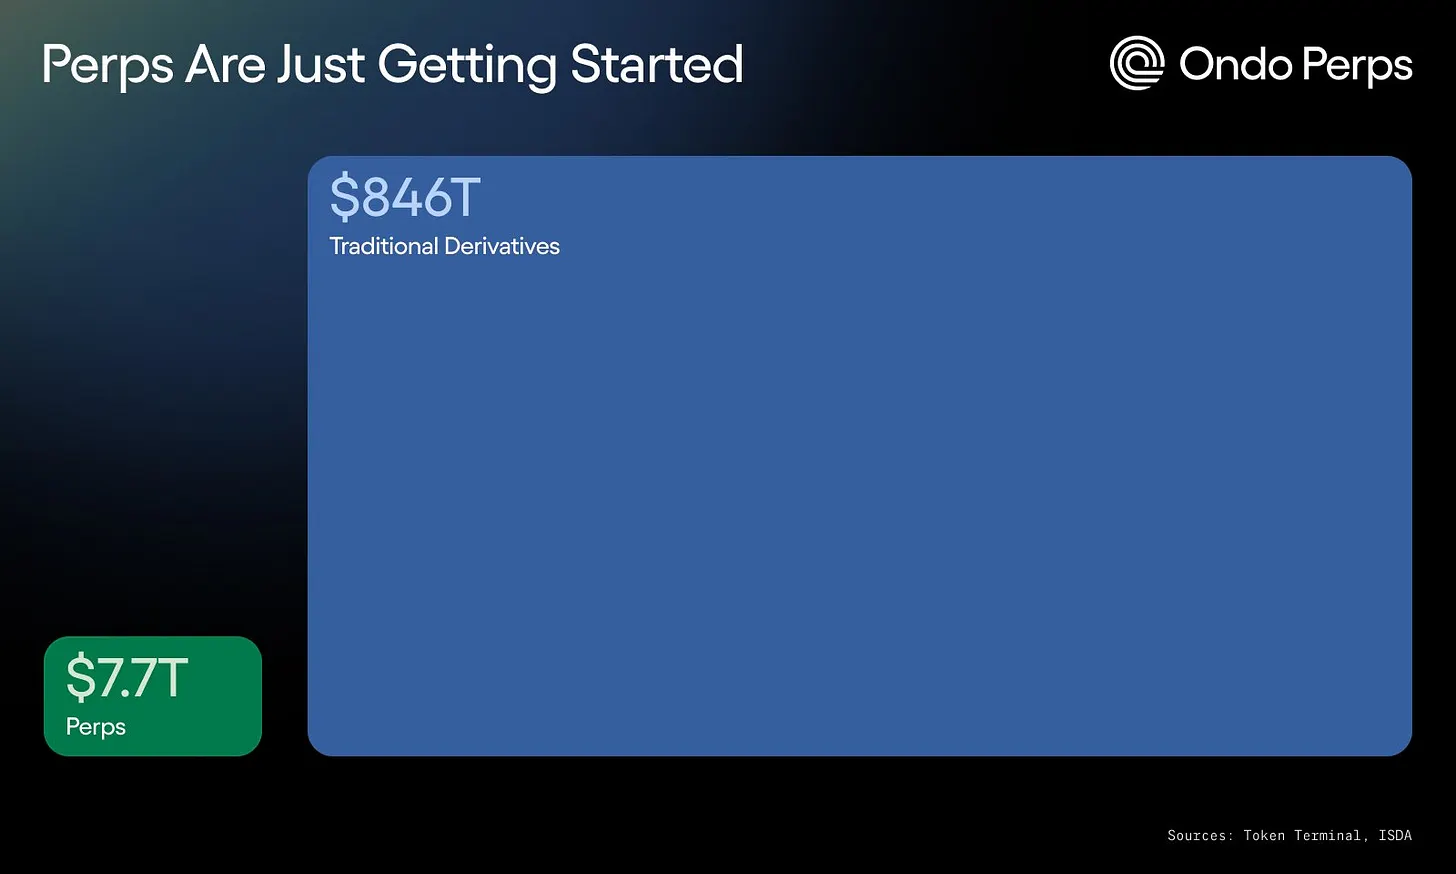
Со стороны инфраструктуры ликвидность обеспечивается комбинацией институциональных маркетмейкеров и пользовательского трафика.
Токенизированные фонды переходят от эмиссии к практическому применению
За последние два года рынок RWA измерял прогресс преимущественно по количеству ончейн-эмиссий.
Еще один токенизированный фонд, еще один управляющий компания подключается, еще одна поддерживаемая цепочка.
Следующий этап касается назначения этих активов.
Вот почему сегодня мы провели беседу с представителями Theo, чтобы обсудить их интеграцию FILQ.
Theo проинвестировал 20 миллионов долларов в токенизированный фонд денежного рынка США (FILQ) от Fidelity International через Sygnum, включив FILQ в качестве второго институционального базового актива в свой текущий продукт thBILL.
Хотя прямое владение является знакомой отправной точкой, как только фонд выходит в блокчейн, возникает более интересный вопрос: где еще его можно разместить? Внутри стейблкоинов, продуктов гособлигаций, системах обеспечения, рынках кредитования, хранилищах или платежных процессах.
«Большинство инвесторов не хотят просто фонды денежного рынка, им нужна доходность, которая имеет практическое применение».
GTM-менеджер и сотрудник канцелярии Theo Эван отметил: «Прямое владение фондом дает лишь отдачу, больше ничего. Упаковав его в композитный продукт, те же доллары одновременно приносят доход и циркулируют… Токенизация выводит фонд на институциональный уровень, а ончейн-продукт делает его функциональным».
thBILL ранее интегрировал токенизированный фонд гособлигаций от Wellington. Теперь присоединение FILQ добавляет Fidelity International в качестве второго институционального управляющего. Это придает thBILL более широкую базу и демонстрирует, что структура позволяет добавлять новых управляющих без необходимости перестраивать весь продукт каждый раз.
Если токенизированные фонды останутся независимыми обертками, конкуренция на рынке будет сводиться к брендам эмитентов, объему управляемых активов (AUM) и поддерживаемым сетям. Но если они станут входными данными для более настраиваемых ончейн-продуктов, конкуренция сместится в сторону создания дополнительной ценности вокруг них.
Собственные заявления Fidelity International также следуют схожей логике. Руководитель по дистрибуции цифровых активов Fidelity, Эмма Печеницик, заявила, что компания рассматривает токенизацию как «фундаментальную трансформацию способа работы глобальных финансовых рынков», и сочетание инвестиционной экспертизы с цифровыми нативными инфраструктурами способно «принести регулируемые институциональные ликвидности уровня блокчейн на рынки, работающие круглосуточно».
Так в чем же заключается эта ожидаемая трансформация?
Подход Theo таков: «Прямое владение — это первый шаг, потому что он привычен. Он соответствует тому, как работают фонды сегодня. Но ценность вывода активов в блокчейн заключается в том, что вы сможете с ними делать дальше: использовать в качестве залога, внедрять в стратегии, мгновенно рассчитываться».
Конечной целью этих активов, очевидно, является практическое применение.
Смогут ли они быть помещены в продукты гособлигаций? Смогут ли обеспечивать стейблкоины? Могут ли использоваться в качестве залога? Могут ли циркулировать на рынках кредитования, в хранилищах или структурированных продуктах без вызывая проблем с комплаенсом?
Присоединение FILQ к thBILL служит малым, но показательным примером такой трансформации. Фонд не является конечным продуктом; это статья баланса Theo, укрепляющая их платформу и готовящая ее к росту и экспансии туда, где Fidelity не может легко проникнуть самостоятельно.
Следующей волной внедрения токенизированных фондов будет управлять не столько прямое владение этими институциональными активами, сколько их встроенное использование в ончейн-продуктах.
Динамика, за которой мы наблюдаем
Circle и платежи агентов: Джереми Аллар написал статью о Circle Agent Stack, указав, что если AI-агенты возьмут на себя больше корпоративных функций и стоимость будет изначально течь между программируемыми сетями, экономика агентов и ончейн-экономика начнут пересекаться. Стоит наблюдать, перерастет ли это в реальные платежные потоки. Действительно ли агенты будут хранить остатки, оплачивать сервисные сборы, ребалансировать кошельки, проводить расчеты по счетам или инициировать транзакции в USDC? Будут ли разработчики строить решения вокруг стека Circle, а не универсальных кошельков и API?
Отчет Castle x Kaiko по доходам: ближе к концу недели мы совместно с Kaiko выпустим отчет об изменениях в модели операций блокчейн-бизнеса. Исторически сети полагались преимущественно на плату за место в блоке, но сейчас вынуждены диверсифицироваться в другие вертикальные потоки выручки: MEV, экономика секвенсоров, захват приложений, убедившись при этом, что они могут извлекать ценность там, где она действительно накапливается.
Долговечность Robinhood Chain: Первая неделя существования Robinhood Chain произвела существенное впечатление в ончейн-ландшафте. Сразу после запуска мы отметили ее как пятую сеть по объему торгов DEX за 24 часа с дневным объемом свыше $370 млн и совокупным объемом $1,35 млрд, главным образом благодаря CASHCAT. Позже она поднялась до второго места по суточному объему DEX, уступив только Solana. Несмотря на то, что у Robinhood есть все шансы стать серьезным каналом дистрибуции в DeFi, их внимание склоняется в сторону мем-культуры, что уже дает отличные ранние показатели в блокчейне. Мы будем наблюдать, как эти два мира найдут лучший баланс в ближайшие месяцы.
Круглый стол SEC о доступе на открытый рынок IPO: Очевидно, криптовалюты оказывают влияние на традиционные финансовые рынки: крупные торговые платформы открывают двери, все больше активов токенизируется, даже IPO выходят в блокчейн. Сейчас SEC проводит виртуальный круглый стол по модернизации IPO и расширению доступа на публичный рынок.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @castle_labs
















