Интервью с CEO Bitget: токенизация — важнейший супертренд в финансах, и её «дорожная карта на 10 %» для операционного директора BlackRock
Подготовка и перевод: TechFlow
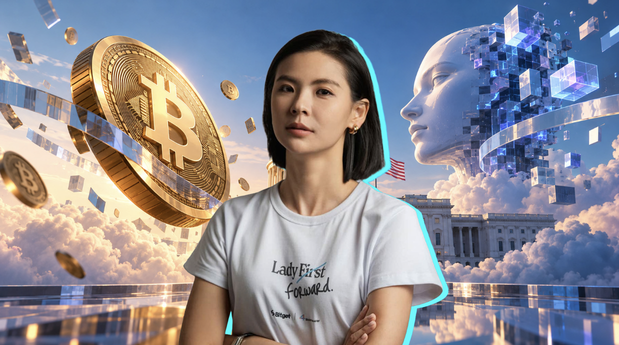
Гость: Грейси Чэнь, генеральный директор Bitget
Ведущий: The Rollup
Подкаст: The Rollup
Исходное название: Генеральный директор Bitget: Токенизация — важнейший мегатренд в финансах (Полный тезис)
Дата выпуска: 1 июля 2026 г.
Ключевые тезисы
Генеральный директор Bitget Грейси Чэнь на конференции Tokenization Tower в Нью-Йорке изложила свое ключевое видение трансформации отрасли: криптовалюты перестали быть альтернативным активом и превратились во внедрение базовых технологий блокчейна в традиционные финансы. Она представила «план на 10%» — в неформальной беседе с операционным директором BlackRock Робом Гольдштейном она прогнозирует, что к 2030 году доля токенизированных активов среди традиционных финансовых инструментов вырастет с текущих 0,01%–0,5% до 10%. В выпуске обсуждаются три ключевых конфликта: взаимосвязь между токенами и акциями, разделение путей развития DEX и CEX, а также взаимодополняемость перпетиуальных фьючерсов и спотовой токенизации вместо их замены. Чэнь прямо заявила, что Bitget трансформируется из криптобиржи в «универсальную биржу» (UEX) и рассматривает путь IPO, отказываясь от нарратива платформенных токенов.
Ключевые цитаты
«План на 10%» для токенизации
- «Когда мы пили кофе в офисе Роберта Гольдштейна (COO BlackRock) на Манхэттене, он спросил, как, по моему мнению, будет развиваться сектор RWA к 2030 году. У меня есть „план на 10%" — сейчас проникновение токенизированных активов в традиционные финансы ничтожно мало: только 0,01% у токенизированных акций и около 0,5% у частного кредитования. Но к 2030 году я прогнозирую рост этих показателей до 10%.»
- «Крипта наконец-то выходит за пределы узкого круга слушателей подкастов и подписчиков в Twitter — теперь нам необходимо вовлечь Уолл-стрит, традиционные финансы, крупные банки, юристов, регуляторов и даже политических деятелей.»
Токен ≠ Альткоин
- «Токен — это не просто альткоин вроде мем-монет. Он также включает токенизированные активы. RWA стали крайне важной темой уже с 2025 года.»
- «Я не хочу, чтобы каждый проект напоминал мем-коин. Мем-коины по своей природе являются спекулятивными активами — не потому что они стоят ничего, а из-за их фундаментальной природы.»
- «Если все больше участников будут фокусироваться лишь на сторителлинге и нарративах, эта индустрия очень быстро погибнет.»
Разделение стратегий бирж
- «Из десяти крупнейших бирж как минимум четыре-пять серьезно выбирают путь комплаенса: получают лицензии, проходят аудит Big Four. Одновременно есть биржи, выбравшие другой путь — полностью DeFi, чистые ончейн-маркетплейсы без KYC.»
- «Я не хочу участвовать в масштабных судебных тяжбах с SEC или CFTC. Я предпочитаю действовать строго в рамках комплаенса.»
Столкновение токенов и акций
- «Многие проекты, особенно те, что генерируют хорошую прибыль и выручку, могут вообще отказаться от эмиссии токенов в пользу официального IPO, выхода на более крупные рынки для лучшей ликвидности и инвесторского охвата.»
Победители волны токенизации
- «Биржи безусловно имеют право голоса, но не все подряд — лишь те, кто действительно видит этот визионерский потенциал, вкладывает ресурсы и команду в создание инфраструктуры.»
- «Вторую группу бенефициаров составят эмитенты стейблкоинов — будь то USDT, USDC или USD Gold. Стейблкоины становятся ключевой валютой для расчетов и торговли среди всех классов активов на биржах.»
- «Большие перспективы в секторе RWA я вижу у Solana благодаря более тесному взаимодействию с регуляторами и крупными банками. Ethereum также остается в игре.»
Начало дискуссии: дилемма токенов и трансформация индустрии
Ведущий: Добро пожаловать обратно в Tokenization Tower. Сегодня мы обсудим дебаты вокруг токенов и акций. Наш гость — Грейси Чэнь, генеральный директор Bitget. Грейси, добро пожаловать.
Грейси Чэнь:
Мне очень приятно здесь присутствовать.
Ведущий: Bitget — одна из старейших бирж, обслуживающих глобальную аудиторию, охватывающая криптоактивы, сырьевые товары, акции и другие инструменты, расширяясь в сторону «универсальной биржи». Сегодня я хочу сосредоточиться на текущем состоянии цифровых активов — мы находимся в медвежьем рынке уже около восьми-девяти месяцев. В каждом таком цикле токены считались проблемным активом, и никто не хотел их держать. Но сейчас ситуация немного иная: мы прошли через множество типов токенов, увидели, как розничные инвесторы теряют деньги из-за неудачных токеномиков, инсайдеров и маркетмейкеров. Теперь держатели токенов начинают требовать прав, аналогичных правам акционеров. Как вы оцениваете текущую реструктуризацию рынка токенов по сравнению с предыдущими медвежьими циклами?
Грейси Чэнь:
По моему мнению, с начала 2025 года главное изменение заключается в том, что при упоминании криптоиндустрии речь уже не идет исключительно об альтернативном классе активов. Речь идет о блокчейне — базовой технологии, способной изменить много триллионов долларов традиционного финансового рынка.
Также, говоря о токенах, как вы верно заметили, многие альткоины действительно теряют импульс, их цены либо постоянно снижаются, либо колеблются волнообразно — скорее всего, за этим стоит манипуляция рынком. Однако токен — это не только альткоин. Он также включает токенизированные активы. RWA стали критически важной темой начиная с 2025 года, и Bitget находится в авангарде этого направления: мы запустили торговлю токенизированными акциями и сырьевыми товарами еще в прошлом году.
Сейчас мы предоставляем не только криптоактивы, но и валютные пары, акции, ETF, а также облигации и фонды денежного рынка, плюс пре-IPO акции. Мы сотрудничаем с Republic Crypto, запустив пре-IPO акции SpaceX в апреле, что позволило розничным инвесторам получить доступ к прибыли еще до публичного листинга компании.
Это настоящая революция, которую я наблюдаю в этой индустрии: крипта наконец-то выходит за рамки узкого круга слушателей подкастов и подписчиков в соцсетях — теперь нам необходимо вовлечь Уолл-стрит, традиционные финансы, крупные банки, юристов, регуляторов и политических деятелей. Все они являются ключевыми заинтересованными сторонами нашей экосистемы.
Чего требуют инвесторы токенов
Ведущий: Я считаю этот переход фундаментальным — мы переходим от обсуждения текущего крипторынка объемом в два-три триллиона долларов и TVL в DeFi на уровне 150 млрд долларов к ситуации, когда ончейн перейдут активы масштаба в миллионы триллионов. Это меняет тип инвесторов. Новые участники предъявляют совершенно иные требования к токенам. Раньше я мог купить токен ради какого-либо нарратива, например, надеясь, что банк внесет его в свой баланс. Теперь же инвесторы требуют доходов, возврата ценности к токену и четкой прозрачной структуры связей между токенами и акциями. Они анализируют активы через призму вопроса: «Что именно я持有?» (As a token holder, am I a first-class citizen?). Как вы относитесь к трансформации экономики токенов и тому, как новые институциональные инвесторы RWA вместе с более лояльным регулированием заставляют переосмыслить позицию токенов?
Грейси Чэнь:
Вы задали много вопросов, постараюсь затронуть все.
Когда говорят о токенизированных активах, речь идет не только о токенах в смысле альткоинов — сюда входят и токенизированные акции. Мы действительно наблюдаем, что многие проекты, особенно генерирующие стабильную выручку и прибыль, вообще могут отказаться от эмиссии токенов в пользу официального выхода на IPO для получения лучшей ликвидности и инвесторов на крупных рынках. Или, как в нашем случае: ранее у нас был платформенный токен BGB, но его управление передано Morph Foundation для обеспечения работы L2. Сама Bitget сейчас рассматривает путь IPO. Этот сдвиг играет решающую роль в современной индустрии.
Даже при листинге стандартных альткоинов мы подходим к делу предельно внимательно. За последние недели единственным токеном, который мы добавили на биржу, стал RWA-токен. Биржи, розничные покупатели и основатели проектов испытывают такой же сдвиг — нам необходимо сосредоточиться на высококачественных проектах.
Я активно продвигаю этот подход примерно два года назад. Тогда люди придавали этому мало значения, и я открыто предупреждала в Twitter о рисках многих альткоинов, которые зачастую представляют собой лишь манипуляции рынка. Мем-коины по своей природе являются спекулятивными активами — не потому что они worthless, а из-за их специфической природы. Я выступаю против того, чтобы каждый проект копировал формат мем-коина. Так быть не должно. Сейчас интересная точка в вопросах защиты инвесторов и токеномики: действительно есть проекты, стремящиеся к максимальной прозрачности, публикующие огромный объем ончейн- и офчейн-данных и создающие реальный продукт. Но появляется все больше игроков, ограничивающихся лишь сторителлингом без создания реальной ценности — если таких участников станет слишком много, индустрия быстро угаснет.
Два пути развития бирж
Ведущий: Вы говорили о столкновении токенов и акций — многие проекты, использующие одновременно корпоративную структуру и токеномику, размышляют над их интеграцией. Вы упоминали BGB Bitget и планы по IPO. У меня такое наблюдение: некоторые токены в будущем будут постепенно выводиться из обращения, заменяясь токенизированными акциями; либо найдутся способы объединить долю компании/фонда с существующим токеном. Как представитель компании, обладающей токеном и рассматривающей IPO, вы смотрите на слияние этих двух миров?
Грейси Чэнь:
Это действительно сложная задача. С той же проблемой сталкиваются все биржи, выпустившие платформенные токены 4–5 лет назад.
Текущая рыночная модель предполагает передачу управления токеном на уровень L2 или отдельную блокчейн-сеть, как OKX делегировала управление своим платформенным токеном X Layer, а мы передали контроль над BGB Фонду Morph. Затем сама биржа переходит на путь комплаенса: проходит аудит Big Four, получает лицензии в различных юрисдикциях — европейский MiCA, dubai VARA, американские MTL и статус broker-dealer и т.д.
Мы видим, как топ-10 бирж начинают разделяться по этим двум направлениям — как минимум четыре-пять серьезно выбрали курс на комплаенс, получая лицензии, проходя аудиты и обеспечивая прозрачность для регуляторов и публики. Я твердо убеждена, что необходимо сотрудничать с властями и регуляторами, внедрять стандартный KYC/AML, усиливать защиту пользователей и добиваться прозрачности.
Что касается роли BGB, сейчас он управляется Фондом Morph — это компания, в которую мы инвестировали и помогли запустить. Такие вопросы сложны и требуют осторожного подхода.
Но существует и другой интересный тренд — сразу после интервью мне предстоит поездка на Nasdaq. Nasdaq и NYSE, крупнейшие площадки для листинга акций, тоже ищут способы токенизировать ценные бумаги или использовать более крипто-ориентированные методы эмиссии. Эти дискуссии пока находятся на ранней стадии, им требуется значительная поддержка SEC и других регуляторов, однако будущее выглядит чрезвычайно перспективным.
«План на 10%» и конечный вектор токенизации
Ведущий: И каким конкретно должно стать это будущее?
Грейси Чэнь:
У меня есть «план на 10%», которым я поделилась с операционным директором BlackRock Робом Гольдштейном. Прошлый раз, когда я была в Нью-Йорке, мы пили кофе в его манхэттенском офисе, и он спросил: «Грейси, как ты думаешь, как будет развиваться сектор RWA к 2030 году?»
Я ответила: сейчас процент проникновения токенизированных версий всех традиционных финансовых классов активов — денежные рынки, недвижимость, акции, частное кредитование и прочее — в традиционной финансовой системе остается крайне низким. Частное кредитование составляет около 0,5%, токенизированные акции — лишь 0,01%. Но к 2030 году мой прогноз заключается в том, что эти показатели должны достичь 10%. Таким образом, все текущие дискуссии о токенизации традиционных активов находятся на самой начальной стадии — нам нужно продолжать строить инфраструктуру на текущей базе, чтобы стимулировать принятие решений и реализовать мой план на 10%.
Ведущий: У нас схожие оценки — сотни триллионов традиционных активов перейдут в ончейн-форму в ближайшие 5–10 лет. Но кто победит? Если тезис о токенизации верен, какие компании, протоколы, платформы или инфраструктурные проекты захватят наибольшую ценность? Вы только что поговорили с BlackRock, они явно поддерживают это направление. Так кто же выиграет?
Грейси Чэнь:
Это первый раз, когда меня спрашивают о конкретных победителях в горизонте трех-четырех лет.
Различные участники экосистемы сыграют свою роль в этом тренде. Будучи представителем биржи, я конечно скажу, что биржи имеют решающее слово — они соединяют пользователей, активы, поставщиков ликвидности и институционалов. Но победит не каждая биржа — лишь те, кто, как мы, разделил это видение, реально выделил ресурсы и команду для создания качественного продукта. Биржи, выбирающие путь «только крипто» и ориентированные лишь на небольшие комьюнити, не желающие проходить KYC, вероятно, не станут ключевыми партнерами в будущем мире RWA.
Вторая группа бенефициаров — эмитенты и провайдеры стейблкоинов. Два дня назад Visa и другие выпустили сеть Open USD, что существенно снизило акции Circle, но независимо от этого, игроки стейблкоин-сектора будут крайне важны. Сейчас мы позволяем пользователям торговать всеми классами активов с использованием USDT, USDC, USD Gold и других стейблкоинов, которые занимают огромную долю в платежах и торговых операциях.
Третья группа — создатели протоколов и публичных блокчейнов. Большие перспективы в секторе RWA я вижу у Solana благодаря ее более тесной интеграции с регуляторами и крупными банками. Ethereum также останется в лидерах.
И самый важный сегмент: сообщества и розничные пользователи. Когда эти пользователи через такие универсальные биржи, как наша, получают доступ ко всем ценным активам, они могут вести оптимальное портфельное управление — например, сейчас мы позволяем использовать RNVDA (токенизированную акцию Nvidia из Reality) в качестве маржи для торговли перпетиуальными фьючерсами или другими акциями и Bitcoin. Это повышает капитальную эффективность, дает пользователям больше выбора и открывает доступ к рынкам 24/7 или хотя бы 24/5, снимая географические ограничения. Мы позволяем пользователям из десятков стран торговать токенизированными акциями США, доступ к которым в их собственных традиционных финансовых системах часто ограничен.
DEX против CEX и перпетиуальные фьючерсы
Ведущий: На стороне бирж перпетиуальные платформы стремительно подключают реальные активы — будь то DEX вроде Hyperliquid и Lighter или CEX-экшен ваших и других платформ с пре-IPO фьючерсами, традиционными товарами, акциями и индексами. Недавно CZ, говоря с представителями Galaxy о Hyperliquid, сказал, что их преимущество — отсутствие KYC, и упомянул надежду, что у них хорошие юристы, так как ему довелось посидеть в тюрьме и он не хочет туда возвращаться. Грейси, какой ваш взгляд на Hyperliquid?
Грейси Чэнь:
Каждый раз, когда речь заходит о Hyperliquid, любые комментарии вызывают резкую реакцию как в положительном, так и в отрицательном ключе. Поэтому я решу не давать конкретных комментариев по этому проекту.
Однако в целом DEX и CEX — или то, что мы называем UEX — продолжат развиваться как дуальная структура в нарративе и ролях. Некоторые предпочитают DEX и отсутствие KYC. Мы как CEX сейчас не обслуживаем клиентов из США — по крайней мере, пока не запустим в конце года сайт и приложение специально для американского рынка. Это одна из причин моего частого визита в Нью-Йорк — расширение в США.
Но наш курс — путь комплаенса, строгий KYC/AML, избегание масштабных судебных разбирательств с SEC и CFTC. Я не хочу иметь с этим дело.
Ведущий: В целом перпетиуальные контракты возвращаются на американский рынок — об этом говорили CFTC и Майкл Сэйлор в CNBC. Гонка за онбордингом перпетиуалов в континентальные воды идет. Возникает вопрос: взаимодополняют ли перпетиуалы спотовую токенизацию или конфликтуют? Спот означает прямое владение 1 к 1, а перпетиуалам достаточно одного оракула. Как вы считаете, они дополняют друг друга или вытесняют?
Грейси Чэнь:
Я считаю, что они взаимодополняют друг друга. Перпетиуалы и спот сосуществуют на криптобиржах уже десять лет, и трейдеры используют оба инструмента в разных ситуациях.
Например, я сама: у меня нет времени на дейтрейдинг, но если я сильно верю в какой-то токен или акцию и хочу держать долгосрочно, торгую только спот. Фьючерсы имеют ставку финансирования, риск ликвидации, выше леверидж и прибыль, но сопряжены с большими рисками.
Как биржа, мы всегда предлагаем и спот, и перпетиуалы. Перпетиуалы питаются синтетическими данными от оракулов, обеспечивая функционирование всего рынка. В листинге акций мы видим тот же паттерн — по крайней мере в offshore-юрисдикциях.
В долгосрочной перспективе перпетиуалы не заменят спотовую токенизацию с прямым правом собственности 1 к 1. Хотя на рынке США это непрерывно развивающаяся тема: CME начали листинг фьючерсов на отдельные акции лишь несколько недель назад. Торговля перпетиуальными фьючерсами на акции в США — явление новое, тогда как на офшорных рынках мы делаем это уже десять лет.
Ведущий: Честно говоря, американские пользователи просто заходят через VPN.
Грейси Чэнь:
Но они не могут торговать у нас, потому что мы все равно требуем прохождения KYC.
Кризис идентичности индустрии и картина будущего
Ведущий: Почти закончили — вам скоро на Nasdaq. Когда вы присоединились к Bitget в 2022 году (компания основана в 2018), криптоиндустрия была маленькой, свободной и анти-уоллстритской. Теперь отрасль ощущает некоторый кризис идентичности: с одной стороны, мы отдали многое традиционным финансам, с другой — динамика между токенами и акциями показала, что качественных активов в крипто действительно немного, и нужно заново определять качественный актив, делать его инвестируемым и одновременно выносить традиционные активы в ончейн. За 8 месяцев медвежьего рынка между институционалами и розничными инвесторами образовалась огромная пропасть в восприятии этой технологии. На этом фоне, как изменились ваши тезисы о цифровых активах за прошлые пару лет? Какой обновленный взгляд вы имеете на вектор развития индустрии?
Грейси Чэнь:
Как индустрия будет развиваться в ближайшие годы — отвечу сначала на последний вопрос, поскольку мы уже говорили о 2030 годе.
Мой «план на 10%» отлично это иллюстрирует: RWA, стейблкоины, платежи, реальное продуктовое соответствие, симбиоз крипто и традиционных финансов, а также AI — вот главные тренды ближайшего будущего.
Что касается кризиса идентичности, интересное словечко, и вы далеко не первый, кто заговорил со мной об этом в этом году. Мы уже провели десятки подобных диалогов.
Но мое ощущение таково: это естественный ход вещей. Независимо от того, нравится оно вам или нет, развитие пойдет именно так. Как и в эпоху AI у некоторых возникает идентичный кризис: «Я углеродное существо, а не кремниевое. Где моя ценность, когда AI работает быстрее и лучше?» За этими дискурсами скрывается общая мысль: когда индустрия или мир стремительно меняется, остановить эти тенденции невозможно.
Вы не можете остановить тренд на RWA или на AI. Вы можете лишь выбрать follow-trend, оседлать волну, стать значимым игроком и сделать нечто выдающееся. Именно так я справляюсь с кризисом идентичности.
Команда Bitget также пристально следит за этими трендами, обдумывает наше позиционирование, способы обслуживания пользователей и участие в этой марафонской гонке — ведь это не спринт. Запуск биржи — это не спринт, управление проектом — тоже. Чтобы построить великие вещи, нужен долгосрочный взгляд.
И если вы обладаете таким мышлением, я уверена: сейчас лучшее время, Нью-Йорк — лучшее место — вы действительно способны совершить выдающиеся свершения. Иногда мне кажется, что мы находимся на пороге чего-то похожего на начало XX века, когда Дж.P. Morgan совершил финансовую революцию. Ядром нынешней революции становится токенизация. У нас отличная позиция и возможность поймать эту волну — давайте сделаем что-то невероятное вместе.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow