147 трлн против 7 млрд: рост «управляющих рисками в блокчейне», возможно, знаменует начало новой эры управления активами в DeFi
Автор: Tiger Research
Перевод: AididiaoJP, Foresight News
В сфере DeFi-кредитования акцент смещается с протоколов на риск-менеджеров — профессионалов, обладающих правом выбора. Вход на рынок сводится к одному решению: взять на аутсорсинг эту компетенцию, предоставить её или развить самостоятельно.
Ключевые тезисы
- В экосистеме DeFi формируется новая роль — управляющий активами; эпоха, когда протоколы и их управление определяли всё, завершилась.
- Рынок пока находится на ранней стадии, однако капитал и каналы дистрибуции уже начинают концентрироваться вокруг ведущих управляющих, чьи прошлые результаты становятся эталоном для институциональных инвесторов.
- Существует три пути входа: дистрибуция (риск-менеджеры как бэкенд), поставка активов (токенизация активов) и операционная деятельность (стать риск-менеджером).
- Выбранный путь определяет объём контроля, необходимые компетенции и уровень принимаемых рисков.
- Ключевой вопрос заключается не в том, входить ли в DeFi, а в том, какие решения по оценке рисков делегировать, а какие сохранить за собой.
1. Риск-менеджеры: эксперты по управлению активами в блокчейне
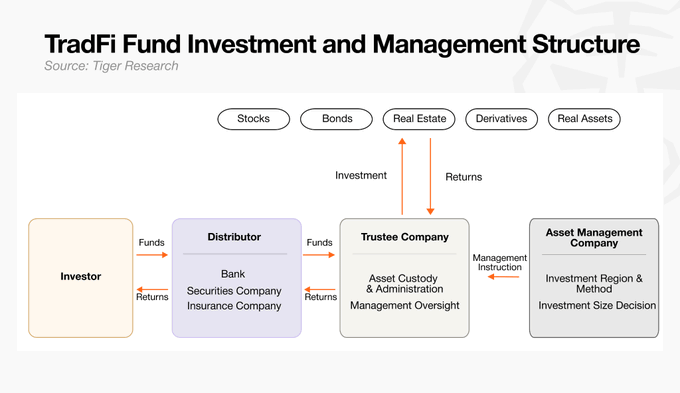
Как и в традиционных финансах, где оценка рисков и исполнение операций давно разделены, крипторынок также достиг зрелости, при которой каждая функция выполняется специализированными игроками. В традиционных финансах распределение ролей выглядит следующим образом:
- Управляющие активами: «мозг» фонда, разрабатывают стратегию и отдают конкретные инструкции хранителю активов (кэстодиану).
- Хранители активов (кэстодианы): хранят активы, исполняют инвестиционные инструкции управляющего и осуществляют надзор.
- Дистрибьюторы: распространяют продукты фондов среди инвесторов и привлекают средства.
В крипторынке существуют аналогичные роли. Первоначально DeFi задумывался как система, полностью основанная на коде смарт-контрактов, однако со временем стало очевидно, что один лишь код не способен обеспечить полный контроль над рисками в блокчейне.
Для безопасного функционирования кредитования в блокчейне возникла новая категория специалистов — профессионалы, оценивающие и координирующие сложные риски. Их называют риск-менеджерами, и именно они фактически выполняют функции управляющих активами в экосистеме блокчейна.
2. На раннем этапе DeFi не было профессионалов
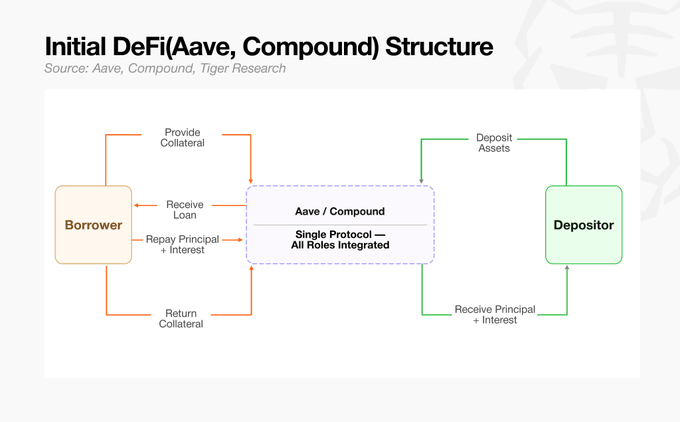
Ранние DeFi-протоколы, такие как Aave и Compound, объединяли инфраструктуру кредитования и стандарты управления рисками в единую структуру. Хотя риск-менеджеры тогда уже существовали, их роль ограничивалась системным уровнем — они корректировали общие параметры рисков протокола, поскольку все активы находились в одном гигантском пуле ликвидности. При притоке высоковолатильных активов такая архитектура одного пула означала, что дефолт одного актива мог спровоцировать распространение убытков по всей системе, и за этим необходимо было следить.
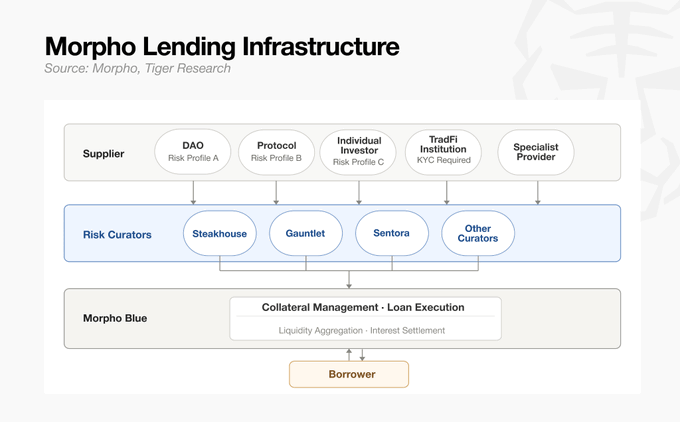
Это изменилось с появлением Morpho, который разделил залоговые активы и условия кредитования на независимые рынки. Замена единого гигантского пула на многосекционную структуру хранилищ позволила модульно реализовать стратегии управления активами и кардинально трансформировала роль риск-менеджеров. Они перестали быть пассивными регуляторами рисков в рамках фиксированной структуры протокола и превратились во внешних профессионалов, способных проектировать и управлять независимыми кредитными хранилищами по собственным критериям.
Полное разделение инфраструктуры и анализа рисков превратило риск-менеджеров из системных регуляторов в «управляющих активами» крипторынка, которые активно управляют несколькими хранилищами.
3. Текущие лидеры рынка
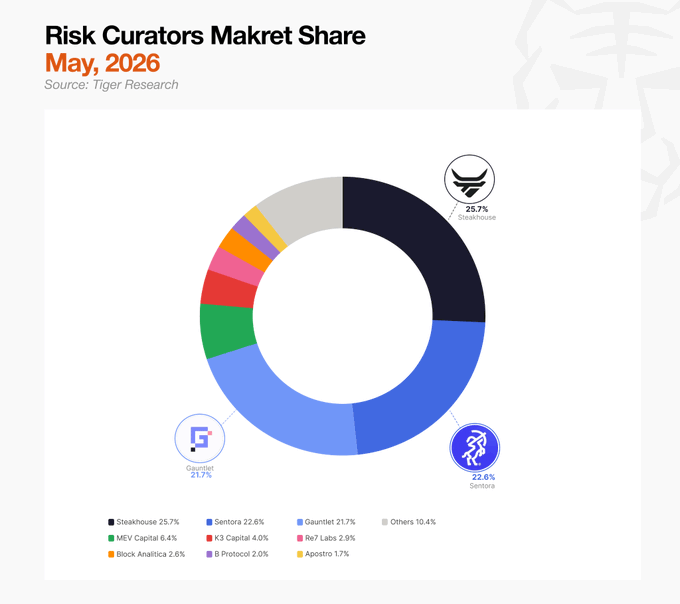
По состоянию на май 2026 года объём активов под управлением риск-менеджеров составляет около 7 млрд долларов США, причём три ведущие команды контролируют 70% этого объёма. Рынок риск-менеджеров только в 2025 году начал реально входить в институциональную сферу, однако капитал уже стремительно концентрируется — это свидетельствует о том, что инвесторы следуют за командами с проверенной историей успеха. Три лидирующие команды достигли вершины разными путями:
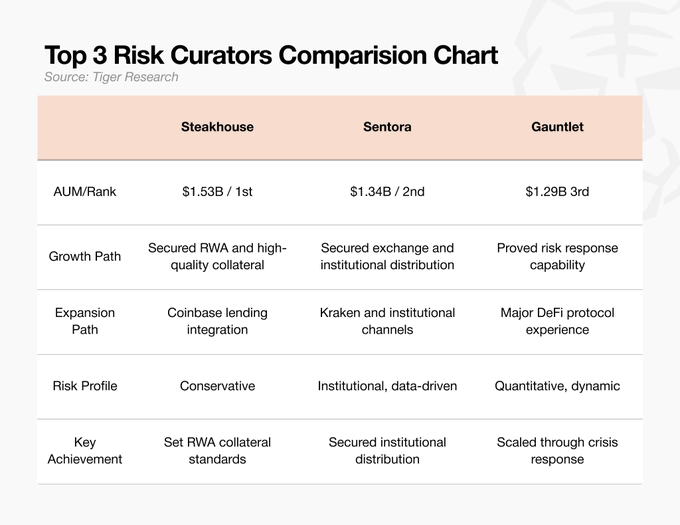
- SteakhouseFi: консервативный риск-менеджер, лидер в адаптации высококачественных реальных активов (RWA), таких как казначейские облигации США. Выступает бэкендом для сервиса кредитования Coinbase, что открыло каналы дистрибуции; на сегодняшний день занимает первое место по объёму активов под управлением (AUM — 1,53 млрд долларов США по состоянию на февраль 2026 года). Помимо объёма AUM, команда задаёт отраслевые стандарты того, какие реальные активы могут считаться законными залоговыми активами в DeFi.
- SentoraHQ: команда, опирающаяся на ИИ-модели оценки рисков и институциональную инфраструктуру данных. Является бэкендом Kraken и получила доступ к институциональным каналам привлечения капитала; занимает второе место по объёму AUM (1,34 млрд долларов США). Успешно завоевала каналы взаимодействия между биржами и институциональными клиентами.
- Gauntlet: изначально компания по количественному анализу в блокчейне, специализировавшаяся на моделировании параметров риска. В октябре 2025 года, когда в один из её пулов хлынул приток средств в размере 775 млн долларов США, команда восстановила нормальный уровень годовой доходности (APY) всего за 10 дней, продемонстрировав исключительную компетентность. Занимает третье место по объёму AUM (1,29 млрд долларов США). Признана наиболее эффективной командой в плане защиты от рисков и реакции на кризисы при работе с крупными притоками капитала.
На данном этапе рынок риск-менеджеров уже вышел за рамки простого соревнования по объёму заблокированных средств (TVL) и превратился в гонку за установлением стандартов: стандартов залоговых активов, каналов дистрибуции и способности реагировать на риски.
4. Традиционные управляющие активами против риск-менеджеров DeFi
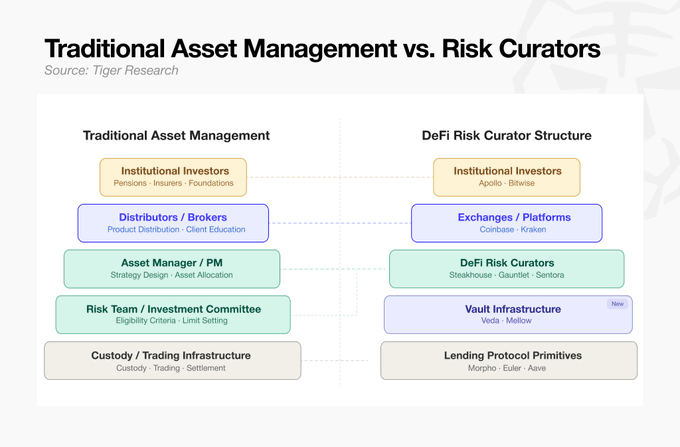
С фрагментацией рынка благодаря Morpho каждый тип залогового актива требует профессиональной оценки. Профессиональные команды, такие как Steakhouse, входят на рынок DeFi в качестве риск-менеджеров. Благодаря этому переходу DeFi начинает приближаться к процессам традиционного управления активами.
Читая диаграмму сверху вниз, можно увидеть, как современная инфраструктура DeFi воспроизводит в блокчейне разделение труда, характерное для традиционных финансов:
- Привлечение капитала и дистрибуция (верхняя часть): институциональные инвесторы как источники капитала находятся на вершине. Их крупные денежные потоки поступают в блокчейн через основные централизованные биржи и платформы, которые выполняют функции дистрибьюторов (брокеров) традиционных финансов.
- Разработка стратегии и управление рисками (средняя часть): ниже расположены риск-менеджеры DeFi, определяющие, как будет управляться поступающий капитал. Подобно портфельным менеджерам (PM) и комитетам по управлению рисками в традиционных фондах, они устанавливают стандарты допуска активов и лимиты, а также разрабатывают общую инвестиционную стратегию.
- Формирование продуктов и хранение активов (нижняя часть): стратегии риск-менеджеров воплощаются в инвестиционные продукты в блокчейне через нижележащую инфраструктуру хранилищ. Самый нижний уровень — это базовые протоколы кредитования, которые в виде кода хранят активы и выполняют расчёты, заменяя тем самым инфраструктуру хранения и торговли традиционных финансов.
От привлечения капитала до его управления и хранения весь процесс теперь зеркально отражает разделение труда в традиционных финансах. Для традиционных институциональных участников рынка кредитование в блокчейне больше не выглядит чуждой областью, а представляет собой знакомый структурированный рынок, открывая естественные возможности для входа.
5. Индустрия, подобная традиционным финансам: где возможности?
По мере того как инфраструктура кредитования в блокчейне переходит к разделению труда, аналогичному тому, что существует в традиционных финансах, двери для институционального входа открыты. Однако барьеры входа на каждом уровне различаются.
- Уровень дистрибуции: клиентский рынок, уже сильно насыщенный; для традиционных финансовых институтов прямая конкуренция здесь неэффективна.
- Уровень управления: сфера, полностью основанная на финансовых знаниях и человеческом капитале. Оценка, управление и упаковка рисков активов — это именно то, чем занимаются традиционные управляющие активами. Им не нужно создавать сложные системы: они могут сразу применить существующие компетенции в области управления рисками к уже готовой модульной инфраструктуре и получить рабочую бизнес-модель.
- Уровень хранения активов и инфраструктуры: хранение активов и обработка торговых операций — это технологически насыщенная сфера, требующая глубоких компетенций в блокчейн-инженерии. Создание собственных систем и конкуренция на этом уровне для традиционных финансовых институтов нереалистичны.
В отличие от других уровней, где требуются технологические или платформенные преимущества первого выхода, уровень управления — это наиболее очевидное окно возможностей, где традиционные финансовые институты могут занять лидирующие позиции, опираясь исключительно на уже имеющиеся у них компетенции в управлении рисками.
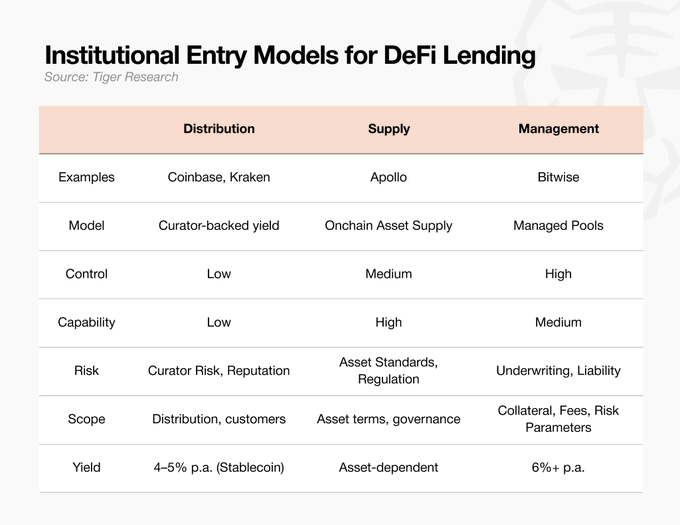
Сейчас институты входят на рынок DeFi тремя путями: дистрибуция, поставка активов и операционная деятельность. Независимо от выбранного пути движущей силой рынка остаётся способность управляющих активами «кураторства рисков».
Дистрибуция: риск-менеджеры как бэкенд
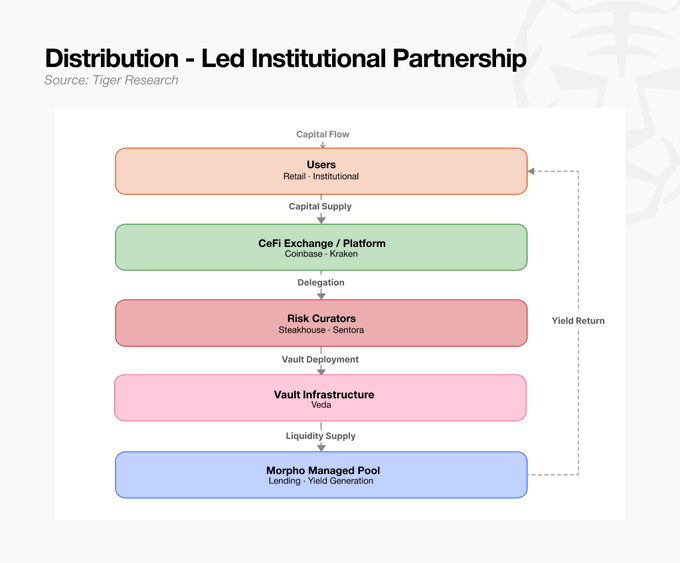
Быстрый вход на рынок за счёт подключения проверенных внешних риск-менеджеров в качестве бэкенда. Этот путь подходит биржам и финтех-компаниям, обладающим клиентскими каналами, но не имеющим внутренних компетенций в управлении. Стратегия передаётся на аутсорсинг, однако репутационные риски и ответственность за действия выбранного риск-менеджера остаются за самой компанией.
Это путь, выбираемый централизованными биржами, обладающими сильными клиентскими контактами, но не желающими напрямую управлять сложными рисками кредитования в блокчейне. Они подключают проверенных внешних риск-менеджеров в качестве бэкенда и запускают кредитные сервисы. Биржи распределяют крупные денежные потоки через свои платформы, тогда как оценка залоговых активов и управление рисками полностью передаются партнёрским риск-менеджерам.
Поставка активов: вывод активов на блокчейн
Управляющие активами, владеющие RWA или кредитными активами, напрямую предоставляют эти активы рынку. Как и Apollo, они могут одновременно получать токены управления Morpho, влияя тем самым на стандарты инфраструктуры (например, стандарты залоговых активов). Главная сложность — стандартизация активов и создание регуляторной инфраструктуры.
Крупные частные инвестиционные фонды или институты, владеющие реальными активами, напрямую размещают свой капитал на блокчейне. Apollo не просто предоставляет активы, но и приобретает токены управления ключевых кредитных протоколов. Эта стратегия направлена на формирование правил и стандартов, чтобы реальные активы этих участников признавались на рынке блокчейна более качественными и безопасными «официальными залоговыми активами».
Однако поставщики активов не могут произвольно регистрировать любой актив в качестве залога. Необходимо трезво оценить, действительно ли актив безопасен и сможет ли он быть немедленно ликвидирован в случае события ликвидации в блокчейне. Это требует строгой оценки и подтверждения со стороны риск-менеджеров. В конечном счёте, путь поставки активов также зависит от способности управляющих активами верифицировать риски.
Операционная деятельность: стать риск-менеджером (Bitwise)
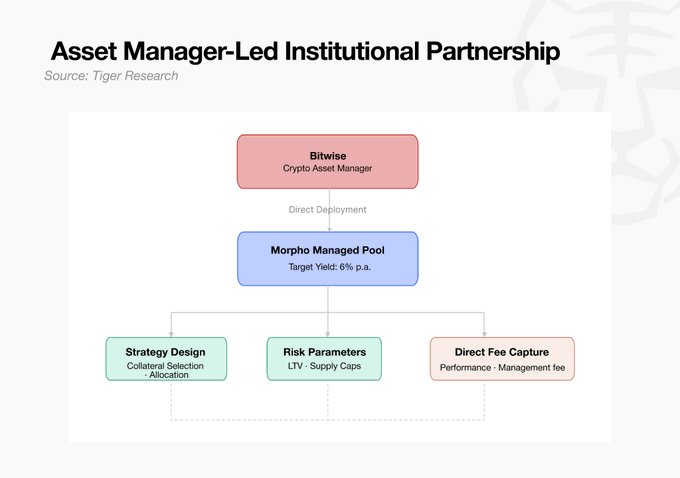
Управляющий активами самостоятельно разрабатывает стратегию и управляет собственными хранилищами. Bitwise определяет хранилища в блокчейне как «ETF 2.0» и напрямую выходит на рынок. Этот путь даёт максимальный контроль над комиссиями и стандартами залоговых активов, но управляющий несёт полную ответственность за возможный провал операционной деятельности. Он подходит управляющим активами, имеющим внутреннюю команду по управлению рисками.
Это путь, по которому традиционные управляющие активами сами становятся риск-менеджерами, без зависимости от внешних платформ. Bitwise определяет структуру кредитных хранилищ в блокчейне как «ETF 2.0» и напрямую выходит на рынок. Опираясь на собственные компетенции в построении портфелей и контроле рисков, она самостоятельно проектирует и управляет хранилищами, напрямую внедряя модель сбора управленческих комиссий в блокчейне.
6. До прихода капитала
Судя по текущей траектории, традиционные управляющие активами имеют наибольшие шансы занять доминирующее положение в процессе зрелости кредитования в блокчейне. По мере модульной эволюции экосистемы DeFi и углубления разделения труда рынок действительно нуждается в новых компетенциях. Речь идёт не о навыках программирования, а о традиционных финансовых знаниях в области страхования залоговых активов и установления лимитов рисков. Преимущества институтов с десятилетним опытом могут напрямую переноситься в блокчейн.
Однако сегодняшний рынок DeFi остаётся слишком малым для глобальных гигантов управления активами. Объём мирового рынка традиционного управления активами составляет около 147 трлн долларов США, а только BlackRock управляет 14 трлн долларов США. В сравнении с этим весь рынок DeFi оценивается примерно в 80 млрд долларов США, а объём активов под управлением риск-менеджеров — всего 7 млрд долларов США. Это составляет лишь 1/2000 от AUM BlackRock.
Именно этот огромный разрыв в масштабах демонстрирует потенциал роста. Институциональный капитал не войдёт туда, где риски не контролируются. Как только риск-менеджеры обеспечат безопасность капитала в блокчейне и сформируется регуляторная рамка, ситуация изменится. Даже небольшая доля от 147 трлн долларов США способна быстро увеличить рынок DeFi объёмом 80 млрд долларов США.
Некоторые возможности существуют только на ранних стадиях развития рынка. Сегодня на рынке риск-менеджеров действует лишь несколько ключевых игроков. Институтам необходимы «рельсы» для выхода в блокчейн, и те команды, которые первыми их проложат, станут задавать стандарты.
Поздние участники получат более безопасный и понятный рынок, но станут лишь одними из многих в уже установленной системе стандартов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @tiger_research