


BTC вернулся к уровню 80 000 долларов, однако говорить о смене тренда на бычий преждевременно; осторожно обсуждается возможность того, что дно медвежьего рынка уже достигнуто
Автор: Glassnode
Перевод: AididiaoJP, Foresight News
Биткоин вновь преодолел отметку 80 000 долларов США. Поступления средств в биткоин-ETF, спрос на спотовом рынке и позиции участников рынка демонстрируют улучшение. Однако слабый приток капитала и значительное сопротивление на уровне около 86 000 долларов США продолжают поддерживать уровень рыночной уверенности ниже уровня, наблюдавшегося на предыдущих этапах бычьего цикла.
Краткое содержание
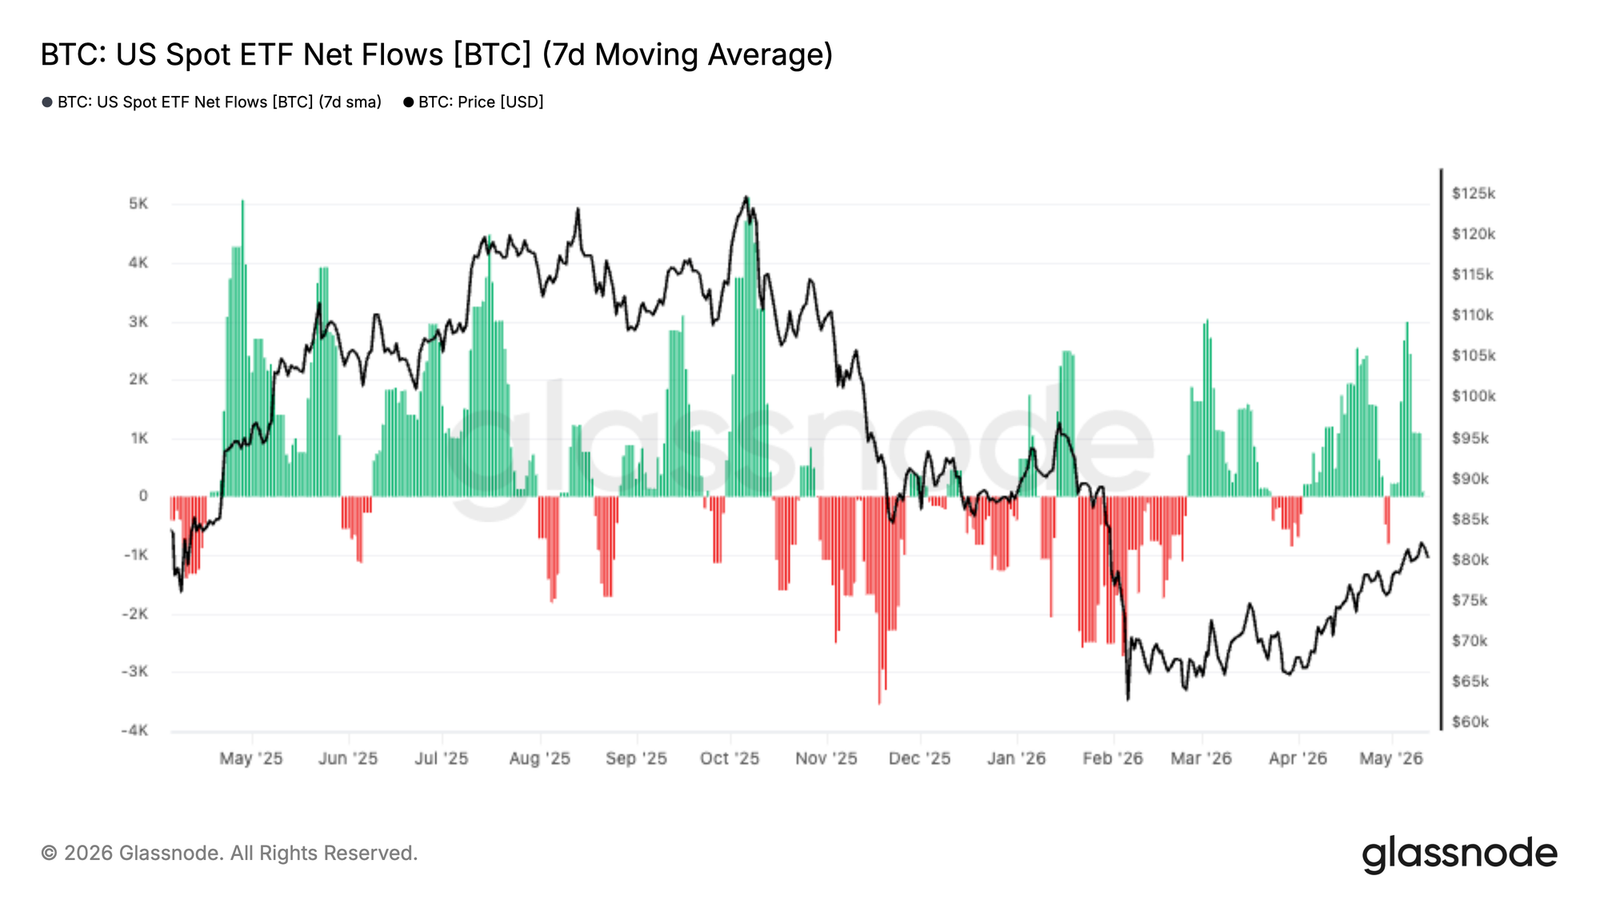
- Поступления средств в американские спотовые биткоин-ETF вновь стали явно положительными: рост биткоина с середины диапазона 60 000 долларов США до нижней границы диапазона 80 000 долларов США свидетельствует о возобновлении институционального спроса.
- Относительные невыполненные убытки по биткоину достигли пика в 25 % от рыночной капитализации во время распродажи в феврале, а после восстановления уровня 80 000 долларов США сократились до 8 %. Это поддерживает точку зрения о том, что текущий медвежий цикл остаётся «мелким», при условии, что уровень 60 000 долларов США будет надёжно удержан.
- Чистое изменение объёма хранения активов за 30 дней (Realized Cap HODL Waves) выросло до 2,8 млрд долларов США в месяц, что указывает на улучшение притока капитала, однако этот показатель всё ещё значительно ниже уровня более чем 10 млрд долларов США в месяц, характерного для фазы расширения предыдущих бычьих циклов.
- Средневзвешенная стоимость активов за последние 30 дней составляет 76 900 долларов США и формирует краткосрочную немедленную поддержку; в то же время уровень 86 900 долларов США — зона накопления с ноября по февраль — остаётся ключевым сопротивлением на ближайший период восстановления.
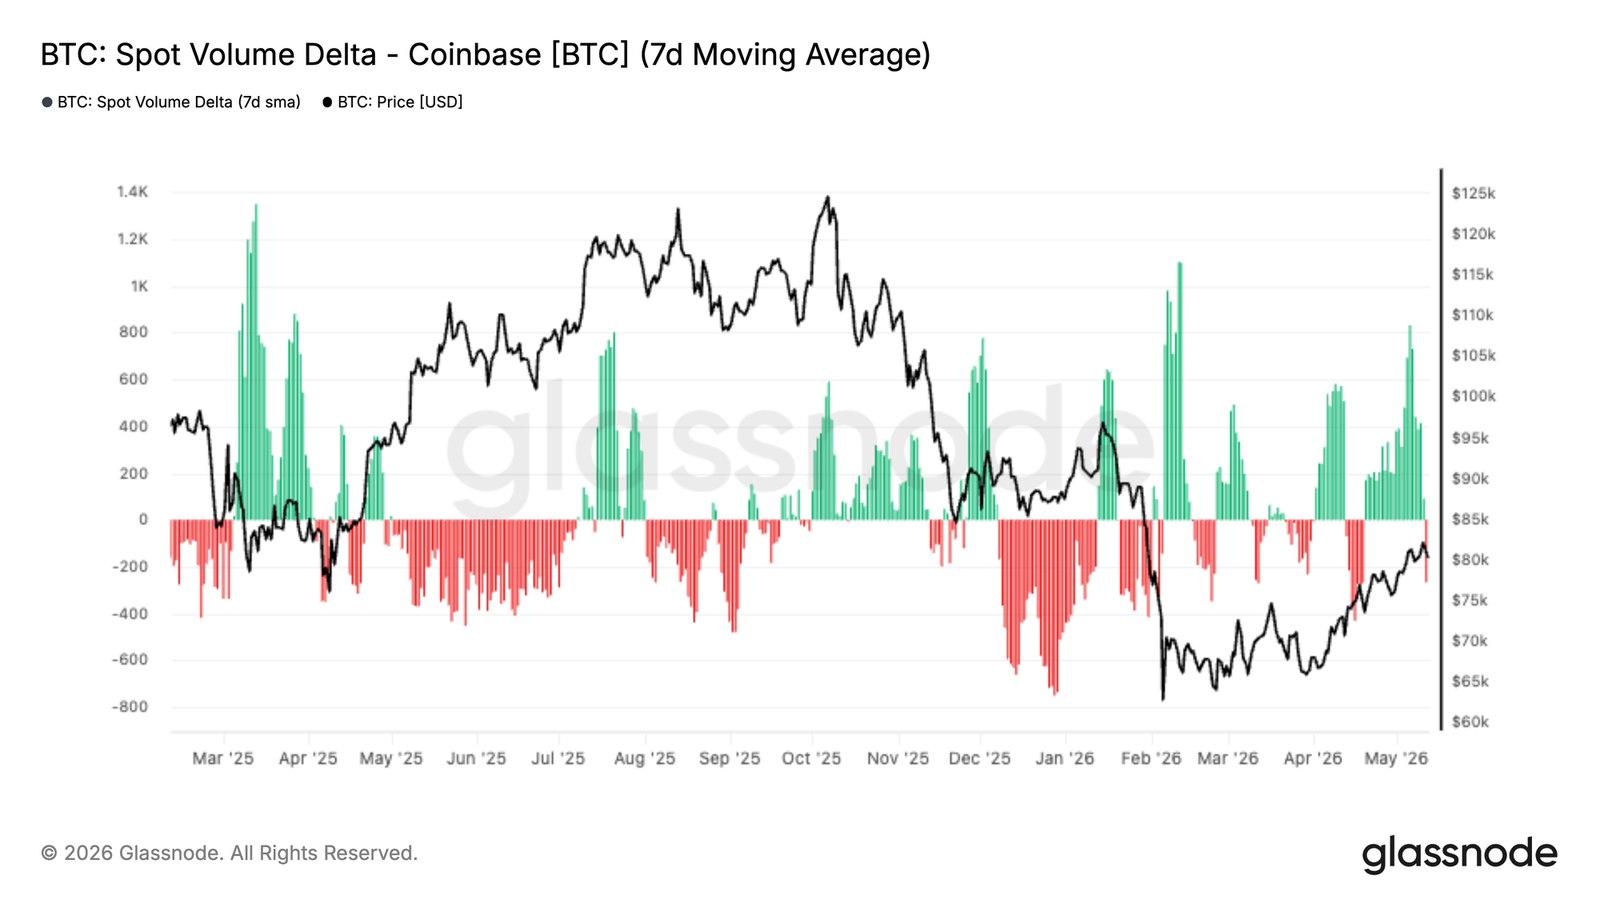
- Разница между объёмами покупок и продаж на спотовом рынке Coinbase резко сместилась в положительную зону за последние две недели, что указывает на растущую решительность покупателей и усиление спроса на спотовом рынке.
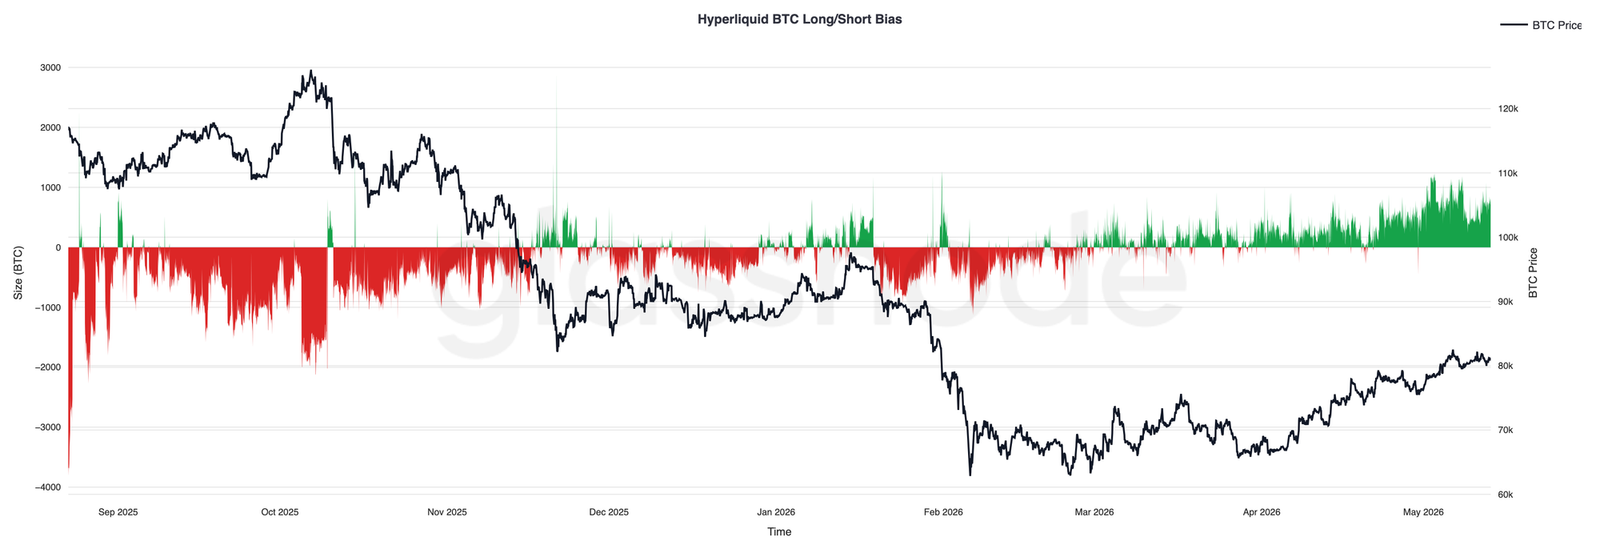
- Трейдеры платформы Hyperliquid последовательно наращивают длинные позиции по мере роста цены биткоина до нижней границы диапазона 80 000 долларов США, что отражает улучшение спекулятивных настроений и растущую уверенность в продолжении восходящего движения.
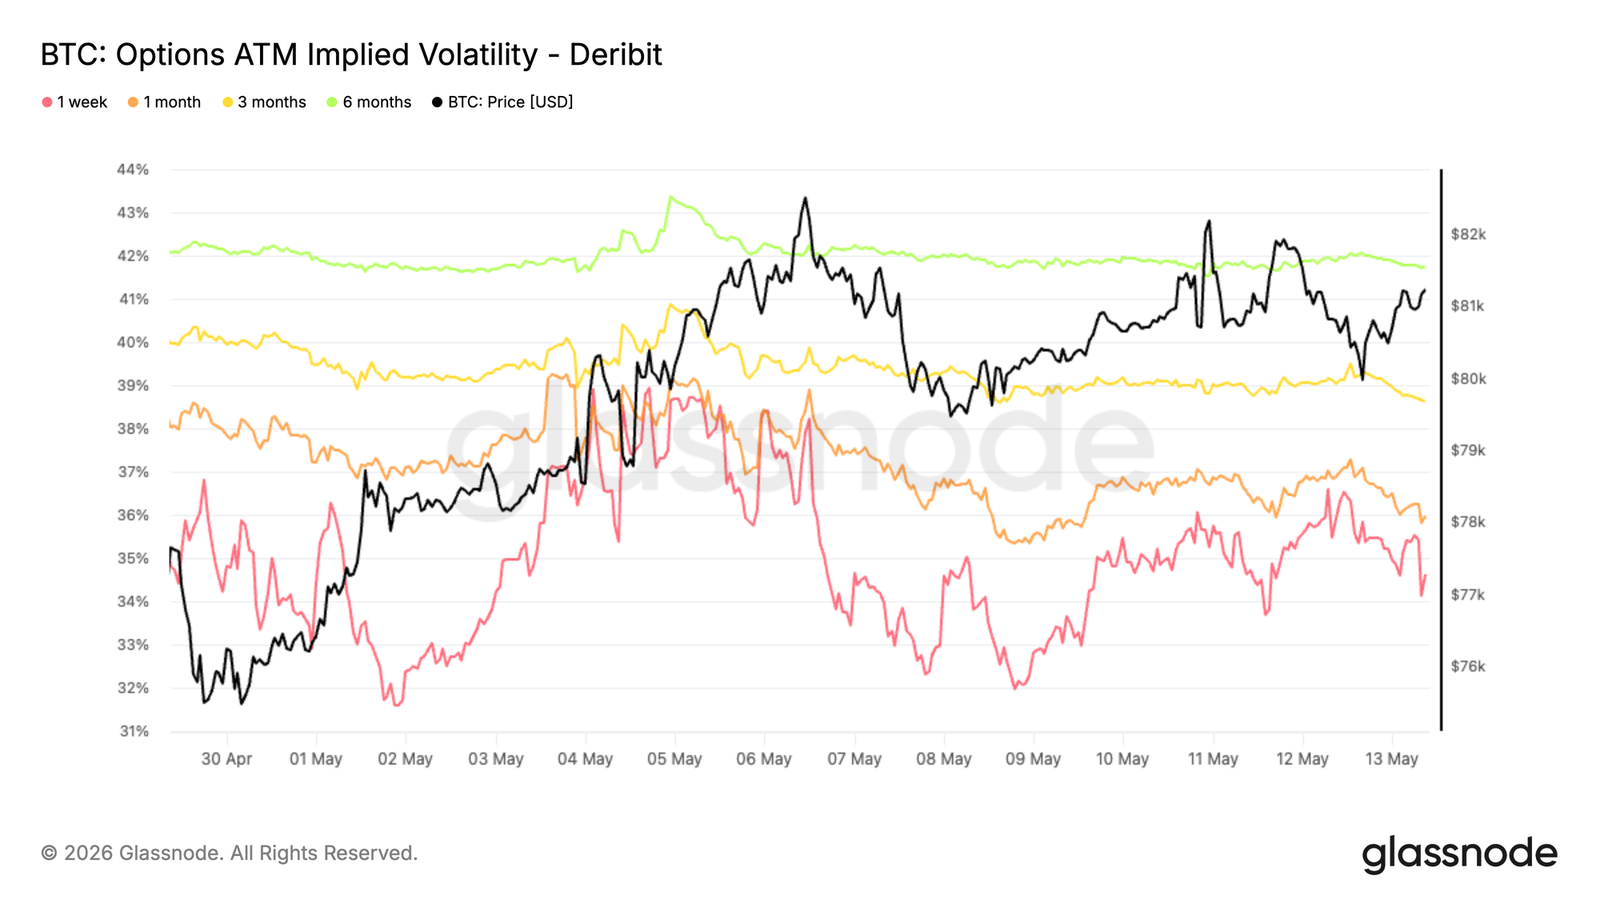
- Подразумеваемая волатильность продолжает снижаться по всем срокам истечения опционов, причём наиболее заметное сжатие наблюдается на ближайших сроках; одновременно реализованная волатильность также демонстрирует нисходящий тренд, что говорит о формировании рынком ожиданий более спокойной краткосрочной конъюнктуры.
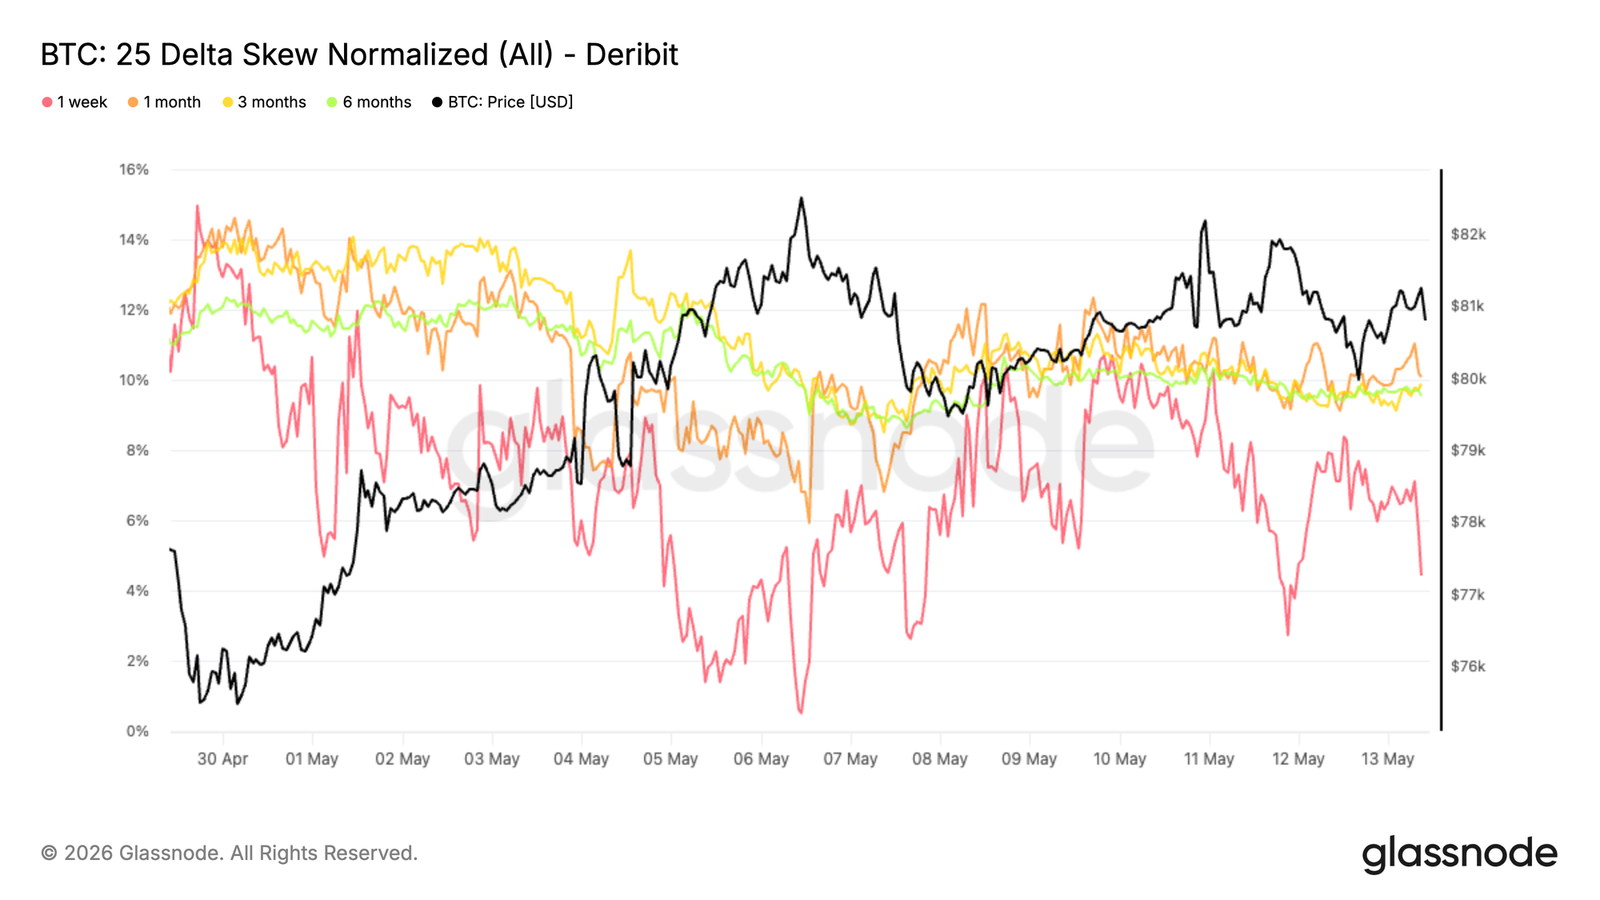
- Сжатие коэффициента перекоса (skew) указывает на снижение спроса на хеджирование рисков падения цен; структура опционов вокруг уровня 80 000 долларов США становится более сбалансированной.
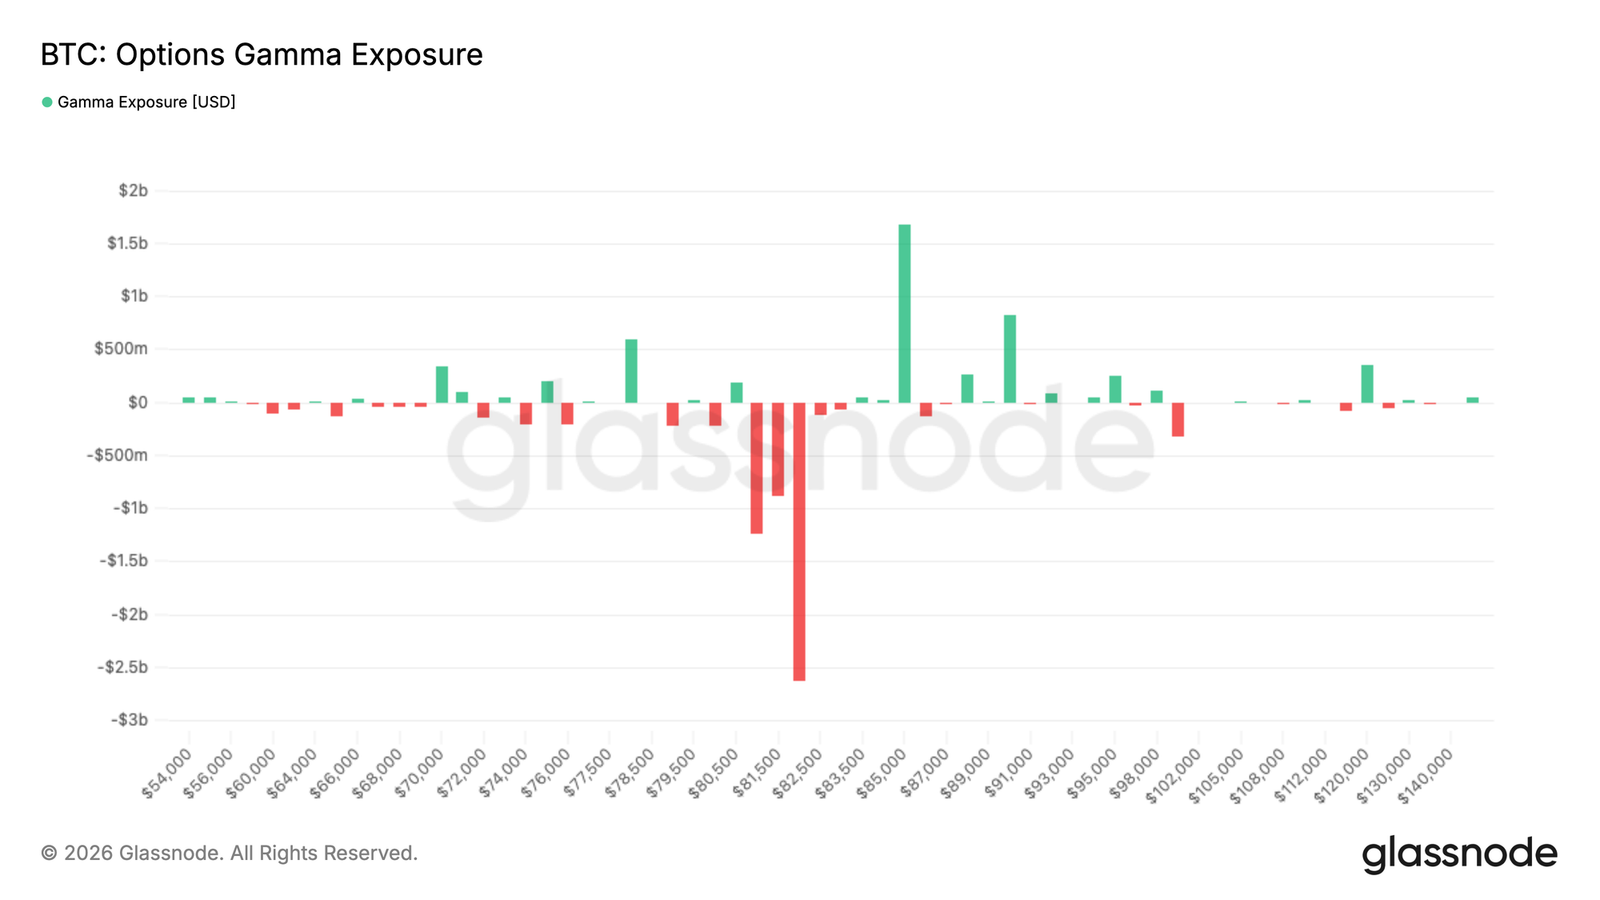
- Позиции маркетмейкеров остаются ключевым фактором краткосрочной динамики: скопление отрицательного гамма-экспоза в районе 82 000 долларов США может по-прежнему усиливать ценовые движения при повторном вхождении спотовой цены в эту зону.
Макроэкономический анализ
Макроэкономическая обстановка по-прежнему характеризуется противоречием между замедлением экономического роста и устойчивой инфляцией. Последние данные по инфляции в США оказались выше ожиданий, а рынок труда проявил большую устойчивость, чем предполагали многие аналитики. В результате рынки отложили ожидания снижения процентных ставок ещё дальше, доходности государственных облигаций остаются высокими, а финансовые условия — относительно жёсткими.
Ликвидность по-прежнему является ключевым драйвером рисковых активов. Рынок акций продолжает медленно расти, однако под поверхностью сохраняется уязвимость: участники рынка адаптируются к реальности «более высоких и более длительных» процентных ставок. В то же время укрепление цен на нефть и сырьевые товары продолжает подталкивать инфляционные ожидания, особенно на фоне сохраняющейся геополитической напряжённости.
Для цифровых активов картина остаётся позитивной, но избирательной. Несмотря на ужёсточение ликвидностных условий и укрепление доллара США, биткоин демонстрирует устойчивость, что свидетельствует о сохранении базового спроса. Вместе с тем слабые поступления средств в ETF и высокая реальная доходность указывают на то, что для более устойчивого восходящего движения потребуется либо смягчение финансовых условий, либо новый катализатор, способный вновь пробудить широкий интерес к рисковым активам.
Ончейн-анализ
От страха — к неопределённости
На фоне устойчивой инфляции, высоких доходностей гособлигаций и ужёсточения финансовых условий биткоин продолжает демонстрировать относительную устойчивость, что говорит о сохранении базового спроса даже при сохраняющейся нестабильности в более широкой среде рисковых активов. Для структурной оценки текущей фазы цикла показатель относительных невыполненных убытков (отношение совокупной суммы невыполненных убытков всех держателей к рыночной капитализации) служит точным «барометром» цикла. Во время февральского обвала этот показатель достиг пика в 25 % от рыночной капитализации — значение, указывающее на существенное давление, но всё же значительно уступающее экстремальным уровням, зафиксированным в предыдущих медвежьих циклах. После восстановления уровня 80 000 долларов США показатель сократился примерно до 8 %, что свидетельствует о смещении доминирующих настроений с «страха» на «неопределённость», а не на полный коллапс.
Если уровень 60 000 долларов США подтвердится как дно текущего цикла, то данный медвежий цикл станет самым «мелким» за всю историю наблюдений: он зафиксирует страх, но не достигнет масштабов тотального обнуления позиций, характерного для долгосрочных циклических минимумов.
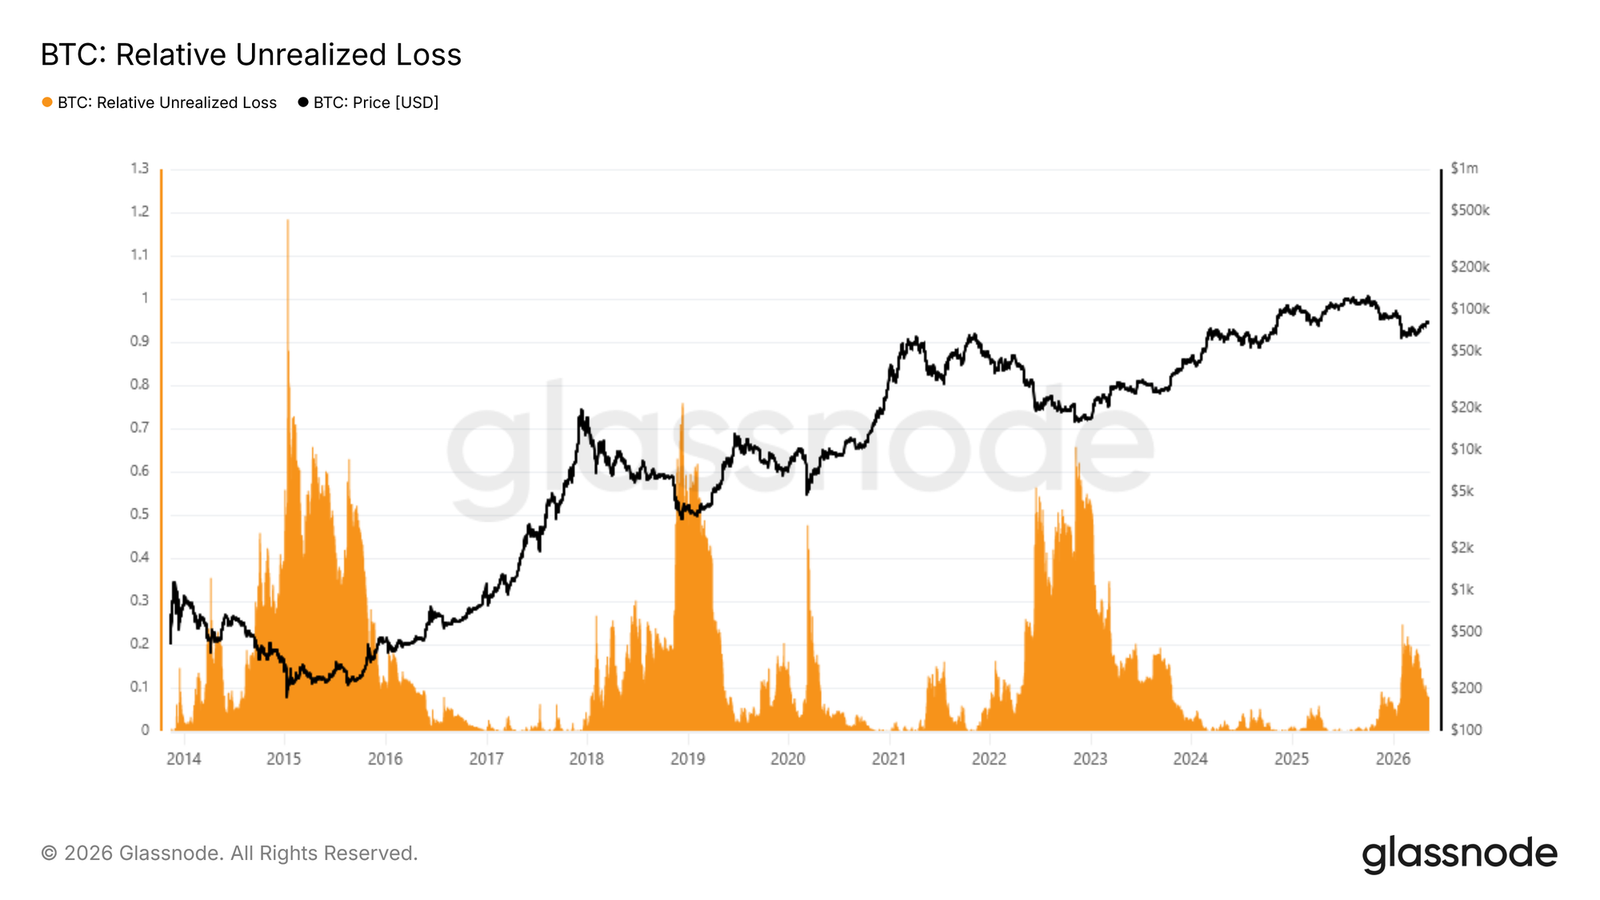
Масштаб притока капитала
Поскольку настроения смещаются от страха к неопределённости, ключевой вопрос заключается в том, представляет ли текущий рост типичную медвежью коррекцию или раннюю стадию подлинного бычьего разворота. Наиболее прямым показателем служит чистый приток капитала — индекс «чистого изменения объёма хранения активов за 30 дней» (Realized Cap HODL Waves), отслеживающий ежемесячные изменения совокупного капитала, размещённого в блокчейне. В ходе недавнего роста до уровня 82 000 долларов США этот показатель достиг 2,8 млрд долларов США в месяц, что объясняет недавний позитивный импульс.
Однако контекст имеет решающее значение: на ранних этапах каждого основного восходящего движения в бычьем цикле 2023–2025 гг. этот показатель быстро возрастал с примерно 2 млрд долларов США в месяц до более чем 10 млрд долларов США в месяц. Текущее значение, хотя и обнадёживающее, остаётся значительно ниже этого порога, что указывает на отсутствие у текущего восстановления того уровня уверенности, который характеризовал аналогичные поворотные точки в предыдущих циклах.
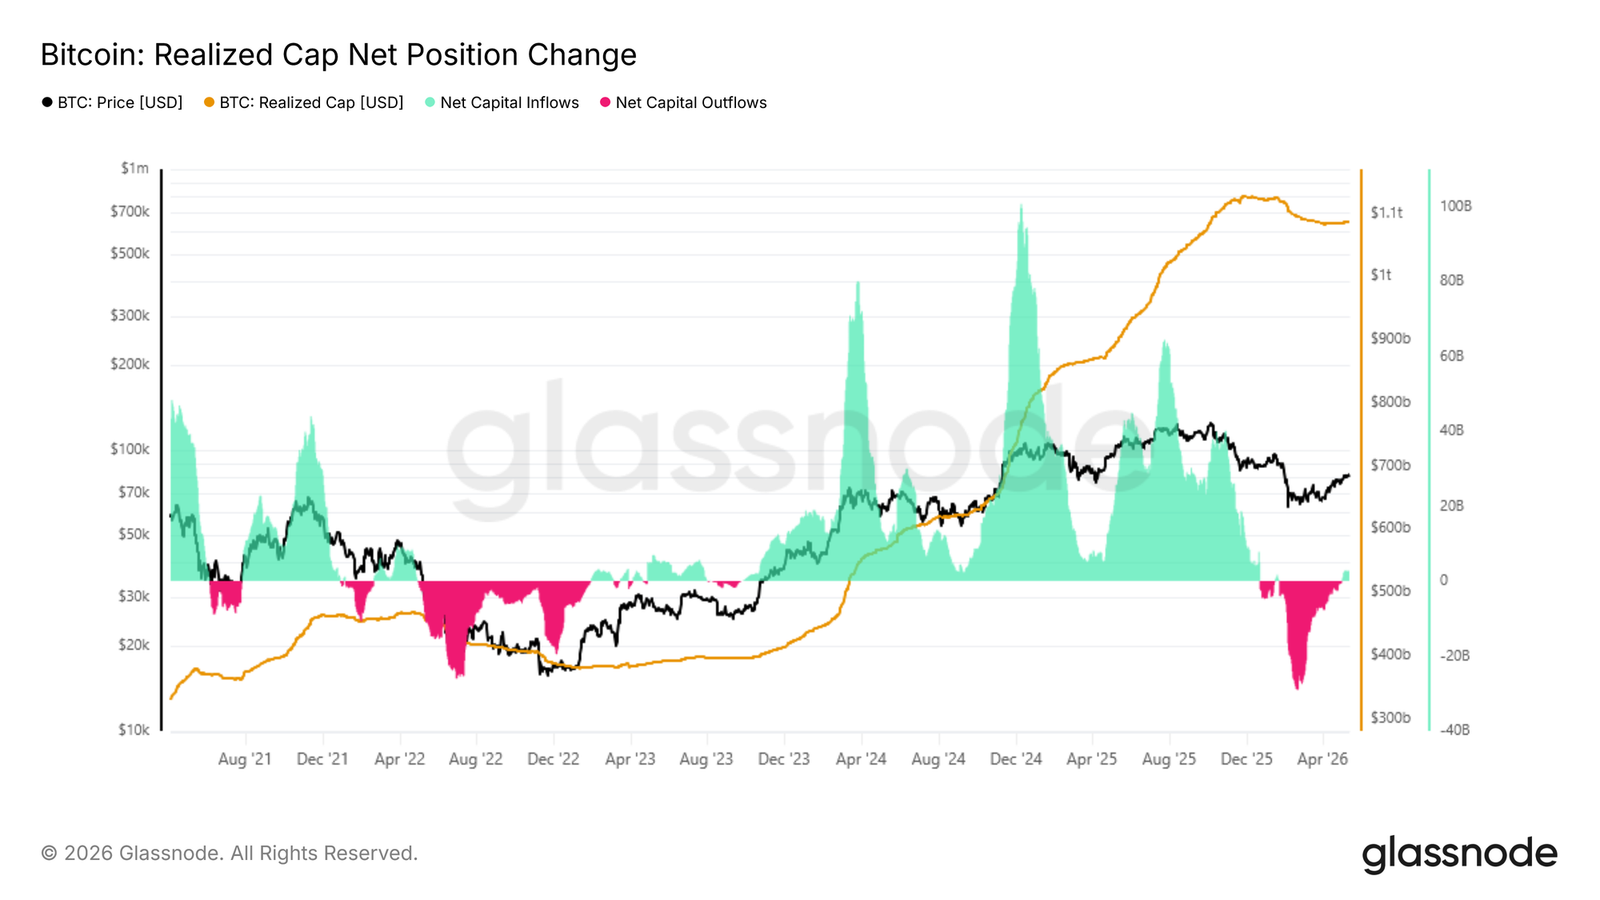
Поддержка и сопротивление через призму стоимости приобретения
Несмотря на рост на 37 % с уровня 60 000 до 82 000 долларов США, приток капитала остаётся умеренным, а неопределённость сохраняется. Индикаторы средней цены приобретения, сгруппированные по периодам владения, предоставляют детализированную структуру для выявления наиболее очевидных уровней поддержки и сопротивления. Эта модель отслеживает среднюю цену покупки монет в зависимости от срока владения, привязывая поведенческие ориентиры различных групп инвесторов к ценовой шкале.
Текущий импульс роста в основном обусловлен волной накопления за последние 30 дней; их средняя стоимость приобретения сейчас составляет около 76 900 долларов США и формирует краткосрочный «пол» поддержки. Сверху же зона накопления в период консолидации с ноября по февраль определяет среднюю стоимость приобретения около 86 900 долларов США; по мере приближения этих держателей к точке безубыточности и усиления стимулов к продаже эта зона представляет собой наиболее вероятный ближайший уровень сопротивления.
Оффчейн-анализ
Восстановление спроса на ETF
Поступления средств в американские спотовые биткоин-ETF в последние недели вновь стали явно положительными: с возвращением биткоина выше 80 000 долларов США поток средств вновь стал устойчивым. После нескольких месяцев нестабильного спроса и значительных оттоков в первом квартале этот новый поворот свидетельствует о том, что институциональный спрос начинает возобновляться в более значимой форме.
Важно, что восстановление спроса на ETF носит устойчивый характер, а не вызвано единовременным всплеском покупок, что говорит о постепенном накоплении со стороны институтов по мере улучшения рыночных условий. Также интенсивность притоков усиливается по мере ускорения роста цены, что подтверждает точку зрения о том, что традиционный капитал вновь поддерживает восходящий импульс, а не покидает рынок в ходе роста.
Текущая структура демонстрирует заметное улучшение по сравнению с началом года. Поступления в ETF теперь являются попутным ветром, а не источником постоянного продавливания, что снимает один из ключевых ограничителей, ранее тормозивших попытки восстановления. При сохранении этой тенденции устойчивое институциональное накопление может обеспечить необходимую базу спроса для того, чтобы биткоин смог в ближайшие недели испытать на прочность более высокие уровни предложения.
Возобновление активных покупок на спотовом рынке Coinbase
Разница между объёмами покупок и продаж на спотовом рынке Coinbase резко сместилась в положительную зону за последние две недели, что сопровождается возвращением решительных покупателей при возвращении биткоина к нижней границе диапазона 80 000 долларов США. Этот последний поворот резко контрастирует с продолжавшимся в течение большей части первого квартала давлением продавцов, когда отрицательный объём торговли последовательно усиливал нисходящий импульс.
Важно, что последний рост сопровождается регулярным увеличением объёма положительных спотовых покупок, а не изолированным всплеском, что указывает на устойчивый спрос, способный поглотить имеющееся предложение сверху. Усиление активности на Coinbase также чётко согласуется с восстановлением притока средств в ETF, что говорит о возвращении на рынок как внутренних, так и институциональных покупателей США.
Текущая структура указывает на то, что спотовый спрос вновь становится фактором поддержки цены, а не источником распределения. Устойчивая сила потока покупателей на Coinbase, особенно при синхронном росте притоков в ETF, свидетельствует об улучшении рыночной уверенности и более здоровой основе спроса для текущего восходящего движения.
Рост оптимизма среди трейдеров Hyperliquid
За последние несколько недель позиции на Hyperliquid всё больше смещаются в сторону длинных позиций: по мере роста биткоина до нижней границы диапазона 80 000 долларов США чистая позиция по BTC последовательно увеличивается. Этот сдвиг знаменует значительный поворот по сравнению с продолжающимся в течение большей части первого квартала доминированием коротких позиций, когда рынок падал до уровня 60 000 долларов США.
Важно, что недавнее увеличение длинных позиций происходит постепенно, а не в результате единовременного и чрезмерного наращивания, что указывает на последовательное восстановление направленных оптимистичных позиций по мере улучшения рыночных условий. Чистая позиция сейчас приближается к самому сильному оптимистичному смещению с конца 2025 года, что отражает растущую уверенность в продолжении восходящего движения.
Устойчивое наращивание длинных позиций на фоне роста цены свидетельствует об улучшении настроений трейдеров и более позитивной спекулятивной среде, хотя чрезмерное скопление длинных позиций может повысить чувствительность рынка к краткосрочным колебаниям и откатам, вызванным массовым ликвидированием позиций.
Снижение подразумеваемой волатильности
За последнюю неделю подразумеваемая волатильность биткоина сместилась вниз: на ближайшем месяце она снизилась с 39 % до 34,6 %. Более длительные сроки также демонстрируют аналогичное снижение — примерно на 1–2 пункта волатильности по всей кривой.
Это движение отражает общее переоценку кривой в сторону меньшей волатильности по всем срокам, поскольку участники рынка снижают ожидания краткосрочной реализованной волатильности. Снижение следует за недавним всплеском волатильности и сопровождается более контролируемыми действиями на спотовом рынке, что подкрепляет представление о возврате рынка к более спокойной конъюнктуре.
По мере сжатия подразумеваемой волатильности стоимость опционов снижается по всем срокам, особенно на ближайших сроках, где наиболее чувствительны позиции и реакция спроса.
Текущая структура отражает снижение рыночных ожиданий крупных движений вперёд: предложение волатильности продолжает превышать спрос по всем срокам кривой.
Премия за риск волатильности остаётся положительной
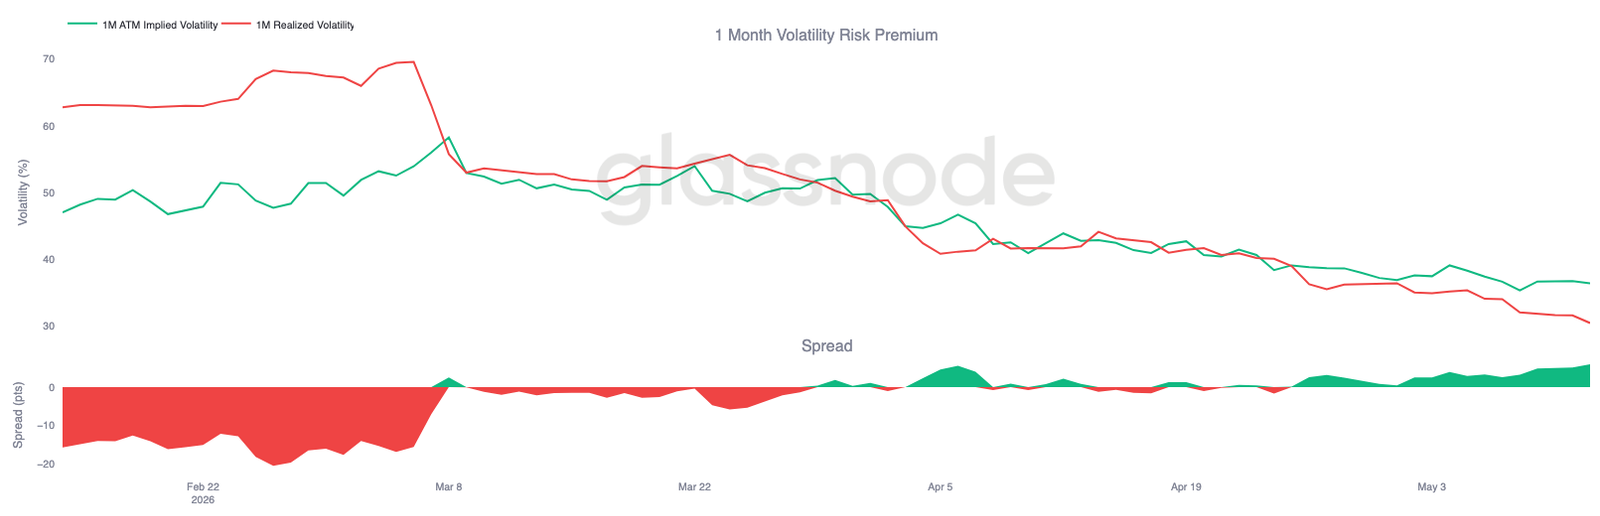
Хотя подразумеваемая волатильность продолжает сжиматься по всей кривой, реализованная волатильность снижается ещё быстрее. Реализованная волатильность биткоина за 30 дней в настоящее время составляет 30,48 % и продолжает устойчиво снижаться в течение последних недель на фоне относительно контролируемой активности на спотовом рынке.
В то же время подразумеваемая волатильность на ближайшем месяце остаётся на уровне около 36,4 %, то есть выше реализованной, и премия за риск волатильности остаётся положительной. Иными словами, опционы по-прежнему «ценят» большую волатильность в будущем по сравнению с той, которая была зафиксирована в недавней спотовой динамике биткоина.
Разрыв между подразумеваемой и реализованной волатильностью также восстанавливается за последние две-три недели: после кратковременного сжатия до паритета в апреле он вновь вырос до примерно 6 пунктов волатильности. Это указывает на то, что, несмотря на общее снижение волатильности, спрос на опционы остаётся высоким относительно уровня реализованной волатильности.
Таким образом, несмотря на дальнейшее снижение волатильности как в подразумеваемом, так и в реализованном измерениях, условия хеджирования по-прежнему благоприятствуют продавцам волатильности.
Сжатие перекоса указывает на снижение спроса на хеджирование рисков падения
По мере дальнейшего снижения ожиданий волатильности перекос (skew) также нормализуется по всей кривой. Наиболее выражено это сжатие проявляется на ближайшем сроке: за последнюю неделю перекос 1-недельных опционов с дельтой 25 сжался с примерно –10 % до –4 %. Более длительные сроки также демонстрируют аналогичное смягчение: перекос 1 месяца, 3 месяцев и 6 месяцев потерял примерно по 1–2 пункта премии за пут-опционы.
Примечательно, что это сжатие происходит на фоне консолидации биткоина в районе 80 000 долларов США и слабой макроэкономической поддержки. Поверхность опционов не демонстрирует роста спроса на защиту от падения, а вместо этого продолжает переоцениваться в сторону более сбалансированной структуры.
Это движение вверх отражает устойчивое снижение премии пут-опционов относительно колл-опционов, что указывает на постепенное ослабление, а не усиление спроса на защиту от падения по всей кривой.
Хотя перекос по-прежнему находится в зоне отрицательных значений по всем срокам, его устойчивое сжатие говорит о постепенном ослаблении, а не усилении спроса на хеджирование рисков падения.
Гамма маркетмейкеров делает спотовый рынок чувствительным в районе 82 000 долларов США
Позиции маркетмейкеров продолжают создавать реактивную структуру вокруг текущих ценовых уровней. Максимальная концентрация отрицательной гамма-экспозы приходится на страйк 82 000 долларов США (экспоза около 2,6 млрд долларов США), тогда как положительная гамма сконцентрирована в районе 85 000 долларов США (около 1,8 млрд долларов США).
Поскольку спотовая цена по-прежнему находится ниже отрицательного гамма-скопления на уровне 82 000 долларов США, её повторное вхождение в эту зону может спровоцировать реактивное хеджирование со стороны маркетмейкеров, усиливая импульс и амплитуду ценового движения. Выше, в районе 85 000 долларов США, скопление положительной гамма-экспозы может подавлять волатильность.
Потоки средств также отражают изменение позиций. За последние 7 дней 71 % премиальных потоков пришлось на покупку пут-опционов, что отражает высокий спрос на защиту от падения в ходе недавней консолидации. За последние 24 часа 58 % потоков пришлись на продажу пут-опционов, что указывает на частичное закрытие хеджей.
Эта структура делает рынок всё более чувствительным к усилению хеджирующих потоков при повторном вхождении спотовой цены в зону значительного отрицательного гамма-скопления в районе 82 000 долларов США.
Заключение
Таким образом, восстановление биткоина продолжает укрепляться «под поверхностью»: спрос, доминирующий на спотовом рынке, возобновление притока средств в ETF и улучшение спекулятивных позиций совместно формируют более позитивную рыночную структуру. Резкое сжатие относительных невыполненных убытков, а также стабилизация ключевых ончейн-индикаторов прибыльности и ликвидности указывают на то, что февральское падение всё чаще воспринимается как циклический сброс, а не как начало более глубокого медвежьего цикла.
В то же время текущий рост отличается от агрессивного расширения, наблюдавшегося в период 2023–2025 гг. Приток капитала действительно возобновляется, однако он остаётся значительно ниже порогового уровня предыдущих прорывов; сжатие волатильности и более спокойные позиции на деривативных рынках говорят о постепенном восстановлении уверенности, а не о вхождении в фазу эйфории. Таким образом, текущий рост выглядит скорее как восстановление, имеющее структурную поддержку, чем как полностью подтверждённый прорыв импульса.
Поскольку биткоин сейчас вновь входит в плотную зону предложения выше 82 000–87 000 долларов США, рынок вступает в фазу, где процесс установления цен приобретает всё большее значение. Для устойчивого удержания этой зоны, вероятно, потребуется более активное участие спотовых игроков и более глубокая ротация капитала для поглощения оставшегося предложения сверху. До этого момента общая структура продолжает улучшаться, однако уверенность, судя по всему, всё ещё находится в стадии восстановления, а не полного возврата.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @glassnode
















