Компания, которую «собираются ликвидировать», — почему её доходность опережает Solana, S&P и Nasdaq?
Автор: Сантьяго Роэль Сантос
Перевод: TechFlow
TechFlow: Основной тезис данной статьи заключается в контринтуитивном утверждении: наибольшую выгоду от стейблкоинов извлекают не стартапы, которые их разрабатывают, а устоявшиеся институциональные игроки с налаженными каналами дистрибуции.
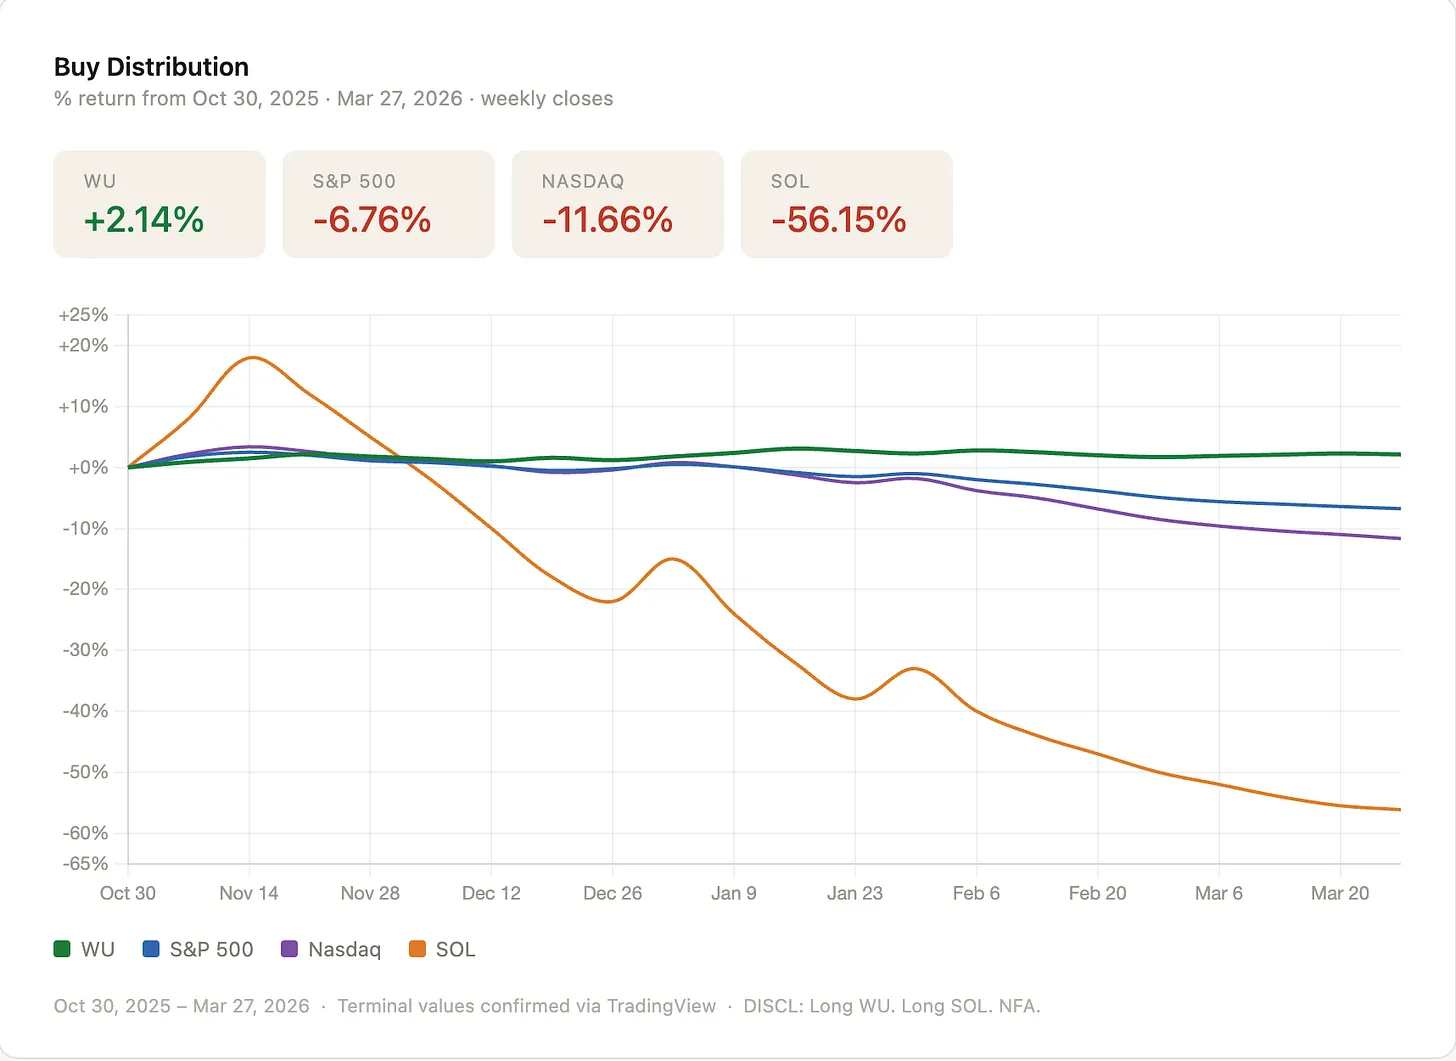
В ноябре 2025 года автор сделал ставку на то, что акции Western Union превзойдут Solana, и его прогноз полностью оправдался, причем компания также обогнула индексы S&P и Nasdaq.
Представляет интерес не только финальный вывод, но и методология: как автор использует фреймворк «нарратив о disruptive-инновациях давит на оценку, каналы дистрибуции оценены в ноль» для поиска торговых возможностей.
Полный текст:
Я начал изучать Western Union, поскольку полагал, что стейблкоины способны дестабилизировать её бизнес. Зачем платить комиссии WU, если можно отправлять деньги в любую точку мира со стабильными монетами при минимальных затратах? Позже я осознал, что бизнес WU гораздо сильнее, чем предполагает данная логика, и он лучше других подходит для того, чтобы самому интегрировать стейблкоины. У компании есть бренд и мощные каналы дистрибуции. Главный риск заключается в том, примет ли руководство необходимые шаги.
Ранее они этого не делали. Совсем недавно они демонстрировали пренебрежительное отношение. Когда я делал свою ставку в ноябре 2025 года, я был готов рискнуть тем, что они в итоге начнут действовать, или кто-то внешний заставит их это сделать. Я не активист-акционер, но чувствовал, что давление на рынок нарастает.
На днях я сам выступал на конференции по цифровым активам, где также выходил на сцену CEO WU. Я увидел принципиально иного руководителя: он четко объяснил, как стейблкоины сократят стоимость глобальных денежных потоков.
Я взял на себя риск того, что всё именно так и развернется, но моя вероятность успеха мне нравится. Тогда P/E компании составлял 3x, а темпы роста падали. Многие предприятия торгуются с такой оценкой, после чего банкротятся. Ставки на проблемные компании соблазнительны: одни успешно трансформируются, другие обесцениваются до нуля.
То, что я вижу в WU и продолжаю видеть сегодня, — это каналы дистрибуции. Лидер рынка с сильным брендом, уровнем доверия и глубоким пониманием потребительского поведения, который знает как о сопротивлении людей новым финансовым протоколам вроде стейблкоинов, так и об их зависимости от привычного. Люди всегда готовы платить за удобство. Они доверяют WU. Компанию можно встретить в небольших продуктовых магазинах, convenience stores и точках розничных услуг, где технически неподготовленные потребители снимают наличные. Это исчезнет не за одну ночь.
Я читал «Дилемму инноватора» и инвестировал в технологии, претендующие на замену самой WU. Но я всё больше осознаю, насколько сложно строить каналы дистрибуции, и ещё сложнее заслужить доверие, особенно в сфере финансовых услуг.
Все эти примеры нужны, чтобы показать: с тех пор как я поставил на опережение WU относительно Solana, так оно и вышло — причём значительными темпами, плюс компания обошла индексы S&P и Nasdaq. Классическое возвращение к среднему (Mean Reversion).
Исходя из предположения, что рынок прав
Я всегда исхожу из того, что рынок прав, а затем анализирую причины такого ценообразования.
В случае с WU я неизменно прихожу к одному выводу: рынок оценивает её как тающий лёд. Бизнес, которому конец, который медленно разъедают Remitly, Wise и какой-то транслачер на базе стейблкоинов, получивший раунд Seed на прошлой неделе. Если руководство ничего не предпримет, возможно, оценка верна. Но цена — главный фактор. При текущем уровне оценки существует немалый запас прочности.
Рыночная капитализация WU составляет 2,8 млрд долларов. Когда я впервые изучал компанию год назад, P/E был близок к 3x, сегодня — около 6x. Выручка — 4,1 млрд долл., EBITDA — 923 млн долл., чистая прибыль — 500 млн долл., рентабельность чистая — 12%. Это не умирающий бизнес, а денежный генератор, от которого уже отказался рынок.
Разница в мультипликаторах оценки реальна, как реальны и стоящие за ней причины.
Масштаб бизнеса WU превышает показатели обоих конкурентов (Remitly и Wise), компания работает более чем в 200 странах, ежегодно генерируя почти 1 млрд долл. EBITDA. P/E на уровне 6x означает, что вы не платите ни за какое восстановление, ни за внедрение технологий, ни за скрытую опционную стоимость. Рынок закладывает в цену нулевой потенциал роста. Запас прочности заключается именно здесь.
Ключевой тезис
Именно этот тезис побудил меня создать фонд Inversion.
Рынок воспринимает некоторые компании как безнадёжные случаи, предполагая неминуемую disruptive-трансформацию, но вообще не учитывает ценности бренда и каналов дистрибуции, которые эти предприятия накапливали десятилетиями. В сочетании с опционной стоимостью адаптации технологий возникает привлекательная асимметрия риска и прибыли.
Структурно рынок длинен по технологиям и шортит любые компании, выглядящие старомодно. Темпы инноваций ускоряются, создаётся ощущение, что ИИ заменит всё на свете. Речь не идёт о споре о том, произойдёт ли творческое разрушение — оно неизбежно. Речь идёт о цене и о том, сколько вы за неё платите.
WU переходит к действию, и делает это быстрее прогнозов.
CEO Western Union Девин МакГранхан недавно изменил свою позицию. На нью-йоркской конференции по цифровым активах в этом месяце он прямо объяснил, как стейблкоины сократят стоимость международных платежей — превращая отрицательный float в положительный, а центры затрат в источники дохода. WU уже анонсировала запуск собственного стейблкоина USDPT в сети Solana, что примечательно, через эмитента Anchorage Digital. Этот сдвиг катализирован законопроектом GENIUS.
Это серьёзный сигнал. Для 175-летней компании, занимающейся международными переводами, переход от скептицизма к выпуску собственного стейблкоина в Solana менее чем за год говорит о радикальной смене курса руководства. Пессимистичный аргумент всегда звучал так: они не станут действовать, а теперь они действуют. Одного этого уже достаточно для пересмотра оценки.
Риск исполнения сохраняется, и всегда будет сохраняться. В конечном итоге всё подвергается disruptive-влиянию. Важно понимать, какую плату вы несёте за возможные сценарии развития. Спут падения — коррекция на 20–30% при ускорении спада выручки, которую смягчают дивидендная доходность на уровне 10% и чистая прибыль в размере 500 млн долл. в год. Потенциал роста, как отмечалось выше, составляет 4–5x, как только компания вновь обретёт доверие инвесторов к своим темпам роста.
По сравнению с этим большинство высокорейтенговых технологических компаний уже заложено в цену в расчёте на идеальную реализацию стратегии. А когда цена строится на ожиданиях совершенства, лишь малейшее отклонение способно разрушить инвестиционный тезис. Когда актив считают мёртвым, достаточно крошечного признака жизни. WU демонстрирует такие признаки.
Продуктовое видение, которое постоянно возвращается ко мне
Несмотря на мою веру в технологии, их внедрение и убеждение клиентов пользоваться ими занимает много времени. Чем больше ты разбираешься в технологиях, тем отчетливее понимаешь, что они прекрасно справляются со своей задачей, однако ключевые человеческие модели поведения остаются неизменными. Особенно когда речь идет о деньгах. Пока старый способ хорошо работает, большинство людей не станут пробовать новый. Потребители всегда готовы платить за удобство.
Пользователи предпочитают нажать кнопку WU, а не скачивать и осваивать цифровой кошелек. Это не невежество, а накопленная за годы инерция, доверие и узнаваемость. Эта инерция обладает реальной экономической ценностью. Именно поэтому WU до сих пор обрабатывает почти 300 миллионов транзакций в год, и именно поэтому вы можете купить акции по мультипликатору 6x и ждать получения дивидендов с доходностью 10%.
Мой основной тезис и позиция сводятся к следующему: крупнейшими бенефициарами технологий снижения издержек выступают не стартапы, которые их создают, а зрелые компании, внедряющие их и обладающие собственными каналами дистрибуции. Будь то стейблкоины, снижающие стоимость денежных потоков, или ИИ, оптимизирующий операционные расходы, рычагом выступает существующая дистрибуция. Стартапы делают инфраструктуру товаром, а зрелые корпорации извлекают прибыль.
WU способна снизить затраты через каналы стейблкоинов, сохранив при этом свою главную ценность — удобство. Если проявить достаточную смекалку, можно запустить цифровой кошелек для уменьшения комиссий за платежи. Глобальные пользователи смогут принимать и хранить доллары в кошельке WU, а затем оплачивать покупки картой Visa. Если пользователь не снимает наличные, WU не нуждается в привлечении ликвидности на целевых рынках, что дополнительно снижает издержки. Каналы дистрибуции остаются прежними, инфраструктура дешевеет, маржинальность растет. Снижение затрат — это то, чем можно управлять; внутренние риски в этом сценарии значительно ниже, чем ставки на прогнозируемый рост выручки.
Вот та опционная стоимость, которую рынок оценивает в ноль.
WU — лишь один из примеров
Я давно смирился с тем, что никогда не смогу идеально угадывать рыночные циклы. Мои прогнозы будущего ничуть не точнее прогнозов других участников. Я верю, что благодаря правильной структуре портфеля могу добиваться превосходной доходности.
Подобная стратегия каждый раз сводится к одному тезису: покупать устойчивые бизнесы с развитыми каналами дистрибуции по адекватной цене. В таких компаниях скрыто множество встроенных опционных стоимостей. Не все успеют вовремя адаптироваться, часть исчезнет. Но те, кто действствут, покажут существенное опережение бенчмарка, и доходы от них многократно превысят убытки.
Сейчас вы видите, как General Catalyst, Thrive и Безос инвестируют в традиционный бизнес для внедрения ИИ. Возможности в сфере стейблкоинов и блокчейн-каналов совершенно аналогичны.
Тезис фонда Inversion прост: покупать активы с дистрибуцией по наилучшей доступной цене, одновременно обладая опционом на трансформацию бизнеса через технологии. Нарративы о disruptive-инновациях сжимают мультипликаторы оценки — вот момент для входа.
Инвертируйте, всегда инвертируйте. Вопрос не в том, подвергнется ли WU disruptive-изменениям, а в том, получаете ли вы адекватное вознаграждение за приемлемый риск при EBITDA в 923 млн долл. и P/E около 6x. Думаю, да, и вознаграждение весьма щедрое.
Заявление: длинная позиция по WU. Длинная позиция по SOL. Материал не является инвестиционной рекомендацией.