Криптовалюта без сложного процента не обгонит акции?
Автор: Сантьяго Роэль Сантос
Подготовка: Лаффи, Foresight News
На момент написания этой статьи крипторынок переживал резкое падение. Биткоин коснулся отметки в 60 тысяч долларов, SOL вернулся к уровням, зафиксированным при ликвидации активов FTX в ходе банкротства, а Эфириум опустился до 1800 долларов. Я не буду подробно останавливаться на долгосрочных медвежьих аргументах.
В этой статье я хочу исследовать более фундаментальный вопрос: почему токены не способны обеспечить рост сложного процента.
В последние несколько месяцев я последовательно отстаивал точку зрения: с точки зрения фундаментальных показателей криптоактивы сильно переоценены, закон Меткалфа не может оправдать текущие оценки, а расхождение между практическим внедрением в отрасли и ценами на активы может сохраняться еще многие годы.
Представьте себе такую сцену: «Уважаемые поставщики ликвидности, объем торгов стабильными монетами вырос в 100 раз, но наша отдача для вас составила всего 1,3 раза. Благодарим вас за доверие и терпение».
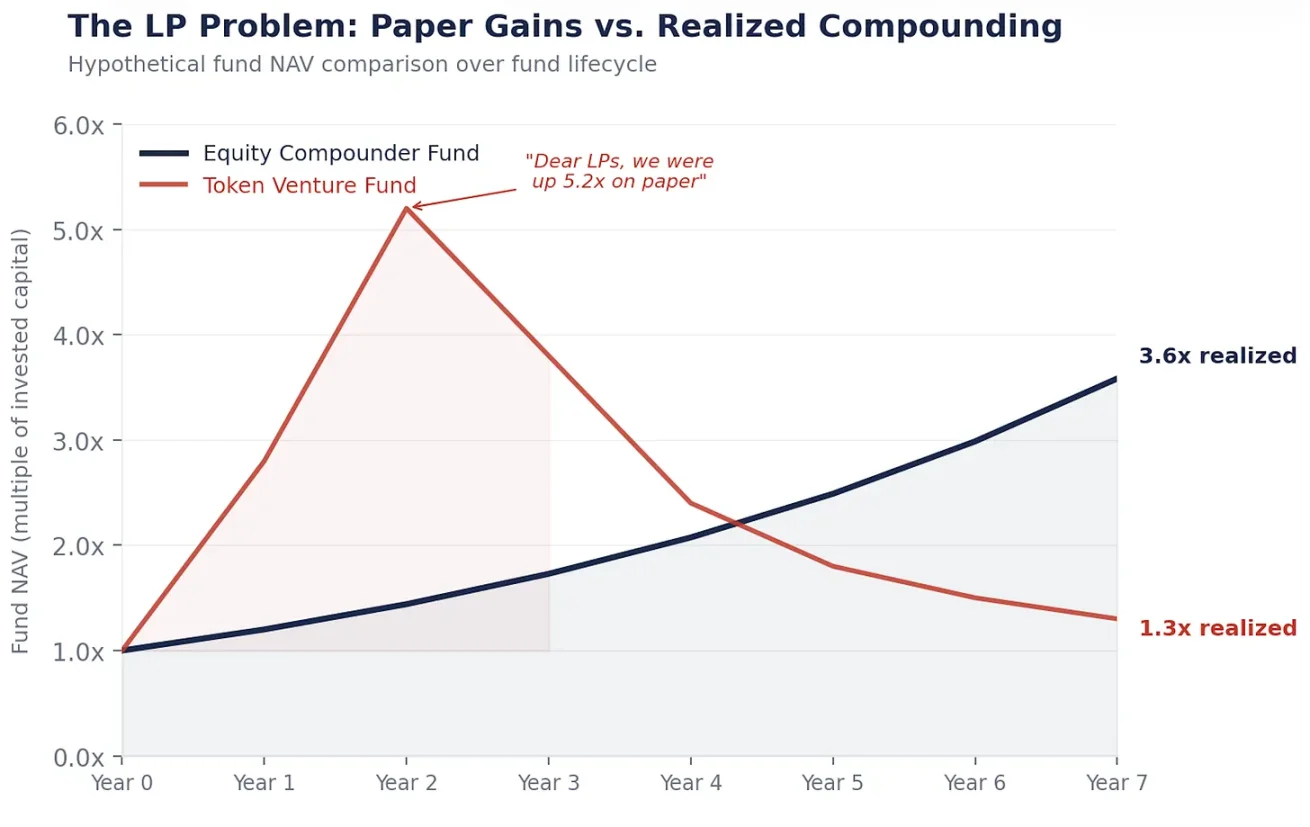
Что является самым сильным из всех этих возражений? «Вы слишком пессимистичны, вы совершенно не понимаете внутренней ценности токенов — это совершенно новая парадигма».
Как раз именно я прекрасно понимаю внутреннюю ценность токенов, и именно в этом заключается суть проблемы.
Двигатель сложного процента
Капитализация Berkshire Hathaway сегодня составляет примерно 1,1 триллиона долларов. Это связано не с точным рыночным таймингом Уоррена Баффета, а с тем, что эта компания обладает способностью расти по принципу сложного процента.
Каждый год Berkshire реинвестирует прибыль в новые направления бизнеса, расширяет маржу прибыли и покупает конкурентов, тем самым повышая внутреннюю стоимость акции, что неизбежно толкает цену вверх. Это закономерный результат, поскольку лежащий в его основе экономический механизм постоянно укрепляется.
В этом заключается основная ценность акций. Они представляют собой право собственности на механизм реинвестирования прибыли. Руководство, получая прибыль, осуществляет распределение капитала, инвестирует в рост, сокращает расходы и проводит обратный выкуп акций; каждое правильное решение становится фундаментом для следующего витка роста, создавая эффект сложного процента.
Один доллар под 15% годовых со сложным процентом за 20 лет превратится в 16,37 доллара; один доллар, хранящийся под 0% годовых в течение тех же 20 лет, останется равным одному доллару.
Акции способны превратить одну доллар прибыли в ценность в 16 долларов; тогда как токен способен лишь превратить один доллар комиссионных в один доллар комиссионных, не добавляя никакой реальной стоимости.
Покажите ваш двигатель роста
Рассмотрим, что происходит, когда фонд прямых инвестиций покупает компанию с годовой суммой свободного денежного потока в 5 миллионов долларов:
Первый год: формируется свободный денежный поток в размере 5 млн долларов. Руководство реинвестирует их в НИОКР, запускает каналы Custody для средств стабильных монет и гасит долги — это три ключевых решения по распределению капитала.
Второй год: каждое решение приносит плоды, и сумма свободного денежного потока увеличивается до 5,75 миллиона долларов.
Третий год: предыдущие доходы продолжают работать по схеме сложного процента, поддерживая реализацию нового раунда решений, благодаря чему свободный денежный поток достигает 6,6 миллиона долларов.
Это бизнес с темпом роста сложного процента в 15%. Рост с 5 млн до 6,6 млн долларов обусловлен не всплеском рыночных настроений, а тем, что каждое решение по распределению капитала, принимаемое людьми, обеспечивает взаимное усиление и постепенное усложнение процессов. Если продолжать так действовать 20 лет, 5 миллионов долларов в итоге превратятся в 82 миллиона долларов.
Теперь рассмотрим развитие криптопротокола, генерирующего годовой доход в виде комиссионных в размере 5 миллионов долларов:
Первый год: заработано 5 млн долларов комиссионных, которые полностью распределяются среди стейкеров токенов; деньги окончательно покидают экосистему.
Второй год: возможно, удастся снова заработать 5 млн долларов комиссионных, если пользователи вернутся, после чего вся сумма вновь будет полностью распределена, и капитал снова оттокет.
Третий год: размер доходов зависит исключительно от того, сколько пользователей останется в этом «казино».
Здесь нет ни малейшего намека на сложный процент: поскольку в первый год реинвестирование отсутствовало, в третьем году невозможно ожидать рабочего механизма роста. Опираясь лишь на программы субсидирования, далеко не уедешь.
Структура токена изначально такова
Это не случайность, а стратегическое конструкторское решение юридической природы.
Если вернуться к периоду 2017–2019 годов, Комиссия по ценным бумагам и биржам США начала жестко проверять все активы, напоминающие ценные бумаги. В то время все юристы, консультировавшие команды криптопротоколов, давали одинаковую рекомендацию: категорически нельзя, чтобы токены выглядели как акции. Нельзя наделять держателей токенов правом требования денежных потоков, нельзя давать токенам права управления основным исследовательским подразделением, нельзя оставлять нераспределенную прибыль. Их следует определять как утилитарные активы, а не как инвестиционные инструменты.
В результате при разработке токенов вся криптоотрасль намеренно дистанцировала их от акций. Отсутствие права на денежные потоки избегает сходства с дивидендами; отсутствие права управления основным R&D-подразделением исключает аналогию с акционерными правами; отсутствие сохранения прибыли предотвращает сходство с корпоративной казной; вознаграждения за стейкинг были определены как компенсация за участие в сети, а не как инвестиционный доход.
Эта стратегия сработала. Подавляющее большинство токенов успешно избежали классификации как ценные бумаги, но одновременно лишились любой возможности обеспечить рост сложного процента.
Этот класс активов с самого момента появления был намеренно спроектирован так, чтобы не допустить главного механизма создания долгосрочного богатства — сложного процента.
Разработчики контролируют долю, а вы владеете лишь «купоном»
За каждым ведущим криптопротоколом стоит коммерческое центральное разработочное подразделение. Эти структуры отвечают за разработку ПО, контроль интерфейса клиента, владеют брендом и устанавливают партнерские связи с предприятиями. А что остается держателям токенов? Лишь право голоса по вопросам управления и плавающее право требования дохода от комиссионных сборов.
Такая модель повсеместна в индустрии. Основное R&D-подразделение контролирует кадры, интеллектуальную собственность, бренд, контракты с предприятиями и право стратегических решений; держатели токенов получают лишь привязанный к уровню использования сети плавающий «купон» и «привилегию» голосовать за предложения, которые центральное подразделение всё игнорирует.
Отсюда понятно, почему при покупке Circle такого протокола, как Axelar, приобретатель покупал долю в основном разработческом подразделении, а не токены. Потому что доля приносит сложный процент, а токен — нет.
Неясное намерение регуляторов породило такие искаженные результаты внутри отрасли.
Чем именно вы владеете
Оставив все рыночные нарративы и проигнорировав ценовые колебания, посмотрим на то, что действительно получают держатели токенов.
Стейкая Эфириум, вы получаете доходность около 3–4%, которая определяется механизмом сетевой инфляции и динамически корректируется в зависимости от коэффициента стейкинга: чем больше стейкеров, тем ниже доходность; чем меньше, тем выше.
По своей сути это купон с плавающей ставкой, привязанный к заранее установленному механизму протокола, который вовсе не является акцией, а представляет собой облигацию.
Безусловно, цена Эфириума может вырасти с 3000 до 10000 долларов, однако цена мусорных облигаций тоже может удвоиться из-за сужения кредитного спреда, и это не сделает их акциями.
Ключевой вопрос таков: какой механизм обеспечивает рост ваших денежных потоков?
Рост денежных потоков по акциям: руководство реинвестирует прибыль, обеспечивая рост сложного процента. Величина роста = рентабельность капитала × норма реинвестирования. Как владелец вы участвуете в расширяющемся экономическом механизме.
Денежные потоки по токену: целиком зависят от объема использования сети × ставки комиссий × вовлеченности стейкинга; вы получаете лишь купон, колеблющийся в зависимости от спроса на пространство блоков. Во всей системе отсутствует любой механизм реинвестирования и двигатель роста сложного процента.
Сильная волатильность цен заставляет людей ошибочно думать, что они владеют акциями, однако с экономической точки зрения фактические владельцы держат продукцию фиксированного дохода, оснащенную годовой волатильностью в 60–80%. Поистине тяжелые условия.
Подавляющее большинство токенов, за вычетом размытия от инфляции, демонстрируют реальную доходность всего 1–3%. Ни один инвестор в продукции фиксированного дохода в мире не согласился бы на такое соотношение риска и доходности, но высокая волатильность данного класса активов неизменно привлекает новых покупателей волнами, что является чистым проявлением теории большого дурака.
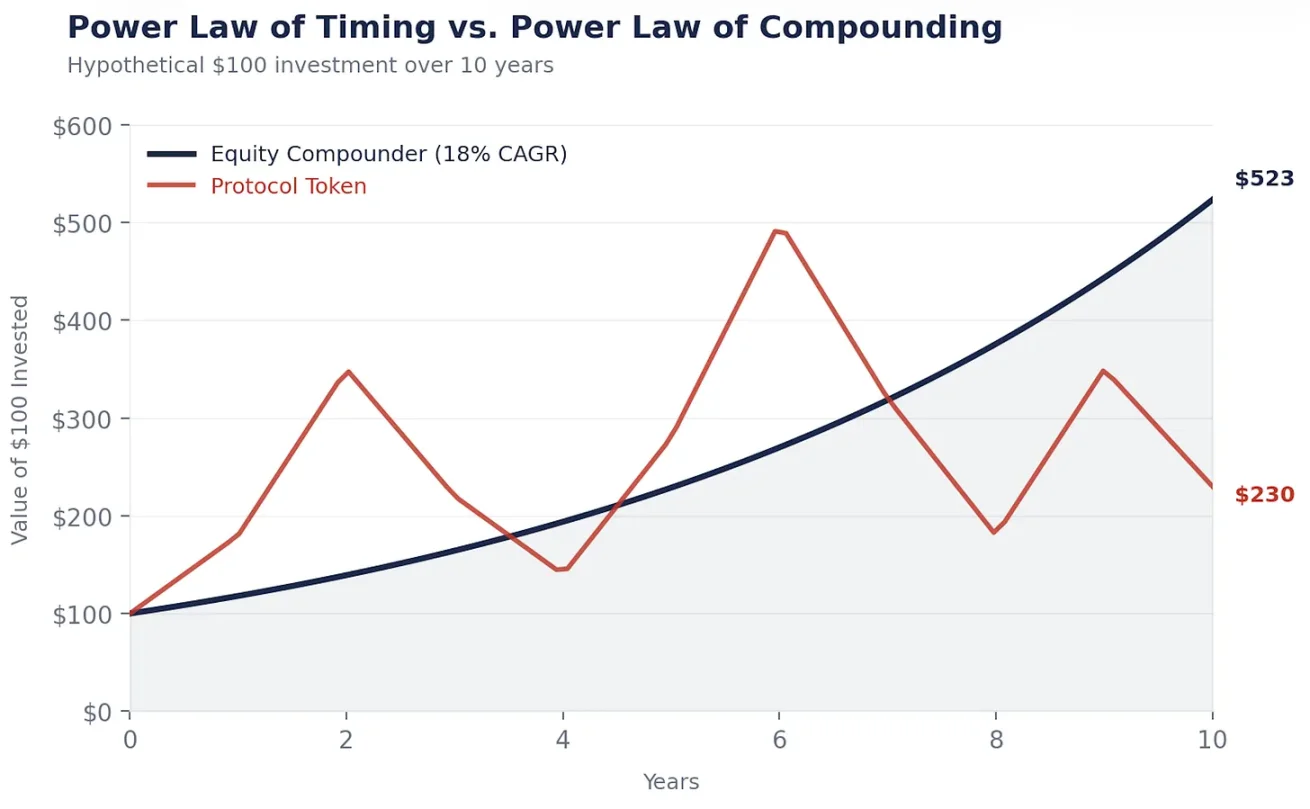
Степенной закон тайминга, а не степенной закон сложного процента
В этом причина, по которой токены не способны обеспечить накопление стоимости и рост сложного процента. Рынок постепенно осознает это: он не глуп, а начинает перетекать в акции, связанные с криптовалютами. Сначала появились казначейские облигации в цифровых активах, затем все больший объем капиталов направляется в компании, использующие криптографию для снижения издержек, увеличения выручки и обеспечения роста сложного процента.
Создание богатства в криптопространстве подчиняется степенному закону тайминга: те, кто получил огромные прибыли, просто купили рано и продали вовремя. Мой собственный портфель также следует этому правилу, и криптоактивы называются «ликвидными венчурными инвестициями» не просто так.
Создание богатства на фондовом рынке подчиняется степенному закону сложного процента: Баффет обогащался не за счет точного тайминга покупки Coca-Cola, а потому что владел ими 35 лет, позволив сложному проценту сработать.
В крипто рынке время — ваш враг: чрезмерно долгий срок владения приводит к испарению прибыли. Высокий уровень инфляционной механики, низкая свободная циркуляция токенов, архитектура с высокой полной разводненной оценкой, а также дисбаланс спроса и избытка пространства блоков являются важными причинами этого явления. Исключение составляют лишь высоколиквидные активы.
На фондовом рынке время — ваш союзник: чем дольше вы владеете активами с ростом по принципу сложного процента, тем заметнее математическая премия.
Крипто рынок награждает трейдеров, фондовый рынок — держателей. На практике людей, построивших состояние на простом владении акциями, неизмерно больше, чем тех, кто смог нажить капитал исключительно на активной торговле.
Я обязан не раз пересчитывать эти цифры, ведь каждый поставщик ликвидности задаст вопрос: «Зачем вообще нужны эти изыскания, если можно просто купить Эфириум?»
Сопоставьте графики акций, растущих за счет сложного процента, — Danaher, Constellation Software, Berkshire Hathaway, с графиком Эфириума: кривая таких акций уверенно ползет вверх и вправо, поскольку underlying экономический механизм ежегодно крепнет; в то время как цена Эфириума циклично взлетает и рушится, итоговая совокупная доходность зависит исключительно от ваших точек входа и выхода.
Возможно, финальная доходность обеих стратегий окажется сопоставимой, однако владение акциями дает спокойный сон каждую ночь, тогда как владение токенами требует от вас стать провидцем, способным предвидеть движения рынка. Принцип «лучше держать долго, чем ловить тайминг» понятен каждому, но истинная сложность кроется в удержании позиции. Акционеры обеспечивают долгосрочное удержание проще: денежные потоки поддерживают курс, дивиденды дают причину терпеливо ждать, а обратный выкуп продолжает работу сложного процента в период вашего владения. Крипто рынок делает долгосрочное удержание невероятно трудным: доходы от комиссий иссякают, рыночные нарративы сменяют друг друга, у вас нет никаких опор, нет ценовой подушки безопасности, нет стабильного купона — лишь твердая вера.
Я предпочитаю быть держателем, а не пророком.
Инвестиционная стратегия
Если токены не способны работать по принципу сложного процента, а сложная процентная механика является основным способом создания богатства, то вывод напрашивается сам собой.
Интернет создал триллионы долларов стоимости, куда в конечном итоге направлены эти ресурсы? Не в сами протоколы вроде TCP/IP, HTTP или SMTP. Это общественные блага колоссальной ценности, не способные на уровне протокола гарантировать инвесторам какую-либо отдачу.
Стоимость в итоге осела в компаниях Amazon, Google, Meta, Apple. Они выстроили свой бизнес поверх этих протоколов, обеспечив тем самым рост сложного процента.
Криптоотрасль сейчас идет по тем же граблям.
Стейблкоины постепенно становятся аналогом TCP/IP в валютном сегменте: обладают высочайшей практичностью и скоростью внедрения, но способен ли сам протокол захватить соответствующую ему ценность, пока не ясно. За USDT стоит предприятие с четко структурированной долевой собственностью, а не просто протокол, что скрывает в себе крайне важный урок.
Настоящими драйверами роста сложного процента выступают предприятия, интегрирующие инфраструктуру стейблкоинов в свои операционные процессы, снижающие трение платежей, оптимизирующие оборотный капитал и сокращающие валютные издержки. Финансовый директор, переведя трансграничные платежи в канал стейблкоинов и сэкономив 3 миллиона долларов ежегодно, сможет реинвестировать эту сумму в продажи, разработку продуктов или погашение задолженности; эти три миллиона долларов будут бесконечно приносить сложный процент. Протокол же, обеспечивший проведение транзакции, получает лишь единовременную комиссию без каких-либо элементов сложного процента.
Теория «жирных протоколов» утверждает, что криптопротоколы захватят большую ценность, чем слой приложений. Однако спустя семь лет публичные блокчейны занимают примерно 90% совокупной капитализации крипторынка, хотя доля комиссионных доходов упала с 60% до 12%; слой приложений генерирует около 73% комиссий, однако оценивается менее чем в 10%. Рынок всегда эффективен, и данные цифры говорят сами за себя.
Рынок по-прежнему увлечен нарративом о «жирных протоколах», однако следующую главу истории криптоиндустрии обязательно напишут акции компаний, использующих криптографические технологии: предприятия, обладающие пользовательской базой, генерирующие реальные денежные потоки и позволяющие руководству применять криптоинструменты для оптимизации бизнеса с целью достижения высоких темпов роста сложного процента, однозначно превзойдут токены по эффективности.
Комбинации акций Robinhood, Klarna, NuBank, Stripe, Revolut, Western Union, Visa и BlackRock однозначно продемонстрируют лучшие результаты, чем корзина из токенов.
У этих предприятий есть реальная поддержка ценового уровня: денежные потоки, материальные активы, клиентская база, которых лишены токены. Когда оценка токенов раздувается до абсурдных кратностей за счет будущих доходов, степень падения при коррекции очевидна и разрушительна.
Долгосрочный взгляд на криптографию должен быть позитивным, выбор токенов — осторожным, а ключевой вес портфеля следует уделять акциям предприятий, способных использовать криптографическую инфраструктуру для усиления преимуществ и обеспечения роста сложного процента.
Провоцирующая бессилие реальность
Любые попытки решить проблему отсутствия сложного процента у токенов невольно подтверждают мою позицию.
Децентрализованные автономные организации, пытающиеся осуществлять реальное распределение капитала, например, MakerDAO, покупающий государственные облигации, формирующий дочерние DAO и назначющий профильные рабочие группы, медленно трансформируют корпоративное управление. Чем сильнее протокол стремится к росту сложного процента, тем более он вынужден эволюционировать в сторону традиционного предприятия.
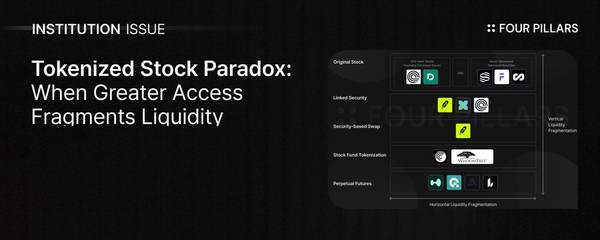
Казначейские облигации в цифровых активах и инструменты упаковки токенизированных акций также не решают проблему. Они лишь создают второе право требования на один и тот же денежный поток, конкурируя с базовыми токенами. Подобные механизмы не делают протокол более приспособленным к росту сложного процента, а лишь перераспределяют доходность от держателей токенов, не владеющих данным инструментом, к тем, кто им владеет.
Сжигание токенов не является аналогом обратного выкупа акций. Механизм сжигания в Эфириуме функционирует как термостат с фиксированной температурой — он абсолютно статичен; тогда как обратный выкуп акций компанией Apple представляет собой гибкое решение руководства, зависящее от рыночной конъюнктуры. Интеллектуальное распределение капитала, способность корректировать стратегию в зависимости от рыночной ситуации — вот сердцевина сложного процента. Жесткие правила не способны создать сложную процентную механику, её рождают лишь гибкие решения.
Что касается регулирования? Это, пожалуй, самая глубокая часть дискуссии. Сейчас токены не способны накапливать сложную ценность из-за невозможности протоколов функционировать в форме юридического лица: они не могут зарегистрировать компанию, оставлять нераспределенную прибыль или брать на себя юридически обязательные обязательства перед держателями токенов. Законопроект GENIUS доказывает, что Конгресс США способен интегрировать токены в финансовую систему, не подавив их развитие. Как только мы обзаведёмся нормативной рамкой, разрешающей протоколам использовать корпоративные инструменты распределения капитала, это станет крупнейшим катализатором в истории криптоиндустрии, чье влияние превысит воздействие спотовых Bitcoin ETF.
До наступления этого дня умные капиталы продолжат поступать в сектор акций, а разница в возможностях создания сложного процента между токенами и акциями будет ежегодно расширяться.
Это не медвежий взгляд на блокчейн
Я хочу четко обозначить свою позицию: блокчейн представляет собой экономическую систему с неограниченным потенциалом, которая неизбежно станет фундаментальной инфраструктурой для цифровых платежей и коммерции агентов. Компания Inversion, где я работаю, активно разрабатывает собственный блокчейн именно потому, что мы беспрекословно верим в это.
Проблема кроется не в самой технологии, а в экономической модели токенов. Современные блокчейн-сети лишь транспортируют ценность, но не аккумулируют и не реинвестируют её для сложного роста. Однако этот статус quo неизбежно изменится: регулирование станет совершеннее, система корпоративного управления созреет, и найдется протокол, способный удерживать и реинвестировать ценность точно так же, как это делают успешные предприятия. При наступлении этого дня токены, независимо от названия, по сути превратятся в акции, и двигатель сложного процента наконец начнет работать полноценно.
Я не строю медвежьи прогнозы относительно этого будущего, просто имею собственное представление о сроках его наступления.
Придет день, когда блокчейн-сети смогут обеспечивать рост ценности по принципу сложного процента, но вплоть до этого события я предпочту покупать акции предприятий, использующих криптографию для ускорения этого процесса.
Я могу ошибиться в выборе тайминга, поскольку криптоиндустрия — самоадаптирующаяся система, что выступает одним из ее наиболее ценных качеств. Но мне не нужна абсолютная точность; достаточно верно определить общее направление: долгосрочная доходность активов с ростом сложного процента неизбежно превзойдет показатели остальных.
Именно в этом кроется очарование сложного процента. Как верно подметил Чарли Мангер: «Поразительно то, что люди вроде нас добиваются столь колоссального долгосрочного преимущества, едва прилагая усилия, чтобы никогда не совершать глупостей, вместо того чтобы пытаться быть гениальными».
Криптография радикально снизила затраты на инфраструктуру, и капиталы в конечном итоге стекутся к тем, кто задействует эти дешевые ресурсы для формирования сложного процента.