


Почему я не верю в текущий Эфириум?
Автор: Алекс Сюй
Скептицизм в оценке текущих позиций не означает недоверия к развитию бизнеса Ethereum (подразумевается долгосрочный рост масштаба аудитории и количества settle-транзакций в будущем, который, на мой взгляд, еще впереди), а выражается в нежелании приобретать актив по текущим котировкам, поскольку его цена слишком высока относительно фундаментальных показателей.
На нескольких графиках мы можем нарисовать портрет текущего состояния Ethereum:
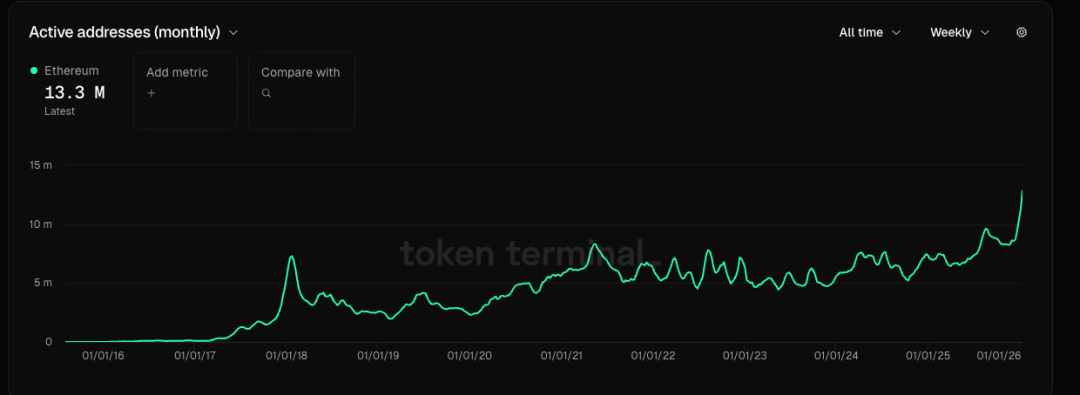
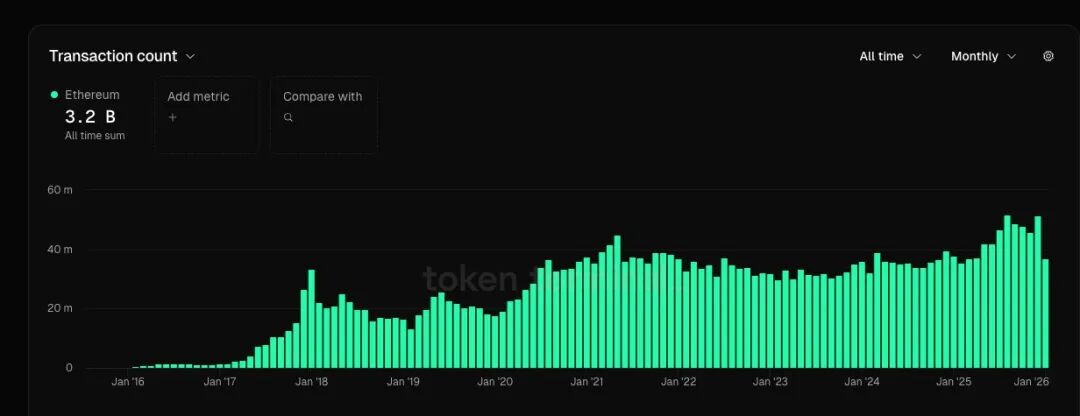
1. Масштаб активных пользователей растет волнообразно, достигая нового максимума (на 44% выше пика прошлого цикла), а количество переводов также устанавливает исторические максимумы (прирост на 13% выше пика прошлого цикла). Темпы роста этих двух показателей даже уступают темпам роста GMV некоторых ведущих e-commerce площадок.
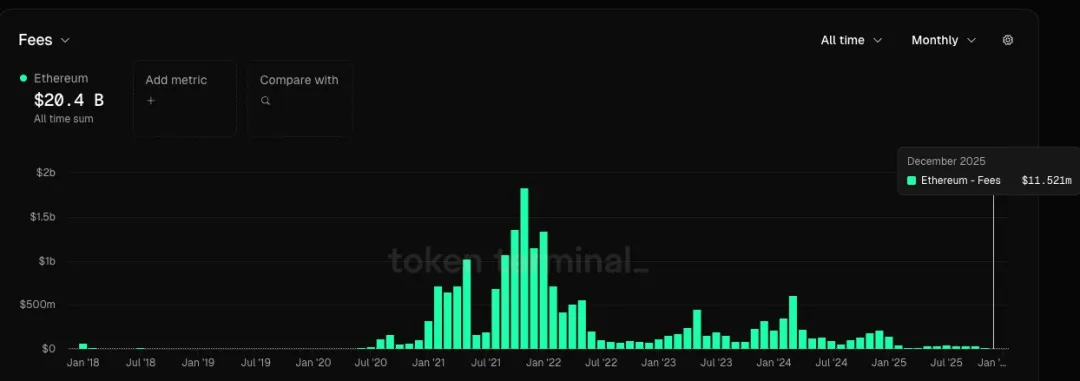
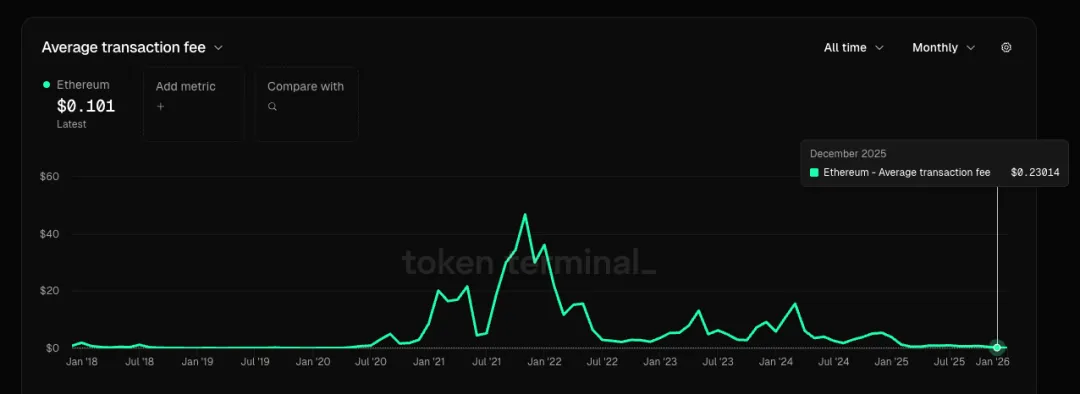
2. Текущие ежемесячные сборы составляют лишь 0,6% от уровня пика прошлого цикла, а средняя комиссия за одну транзакцию — всего 0,5% от предшествующего максимума. Иными словами, медленный рост числа пользователей и объема транзакций обеспечивается резким снижением цен на услуги. Когда цена роста заключается в катастрофическом удешевлении продуктов и сервисов, это дурной признак для любой компании в любой отрасли.
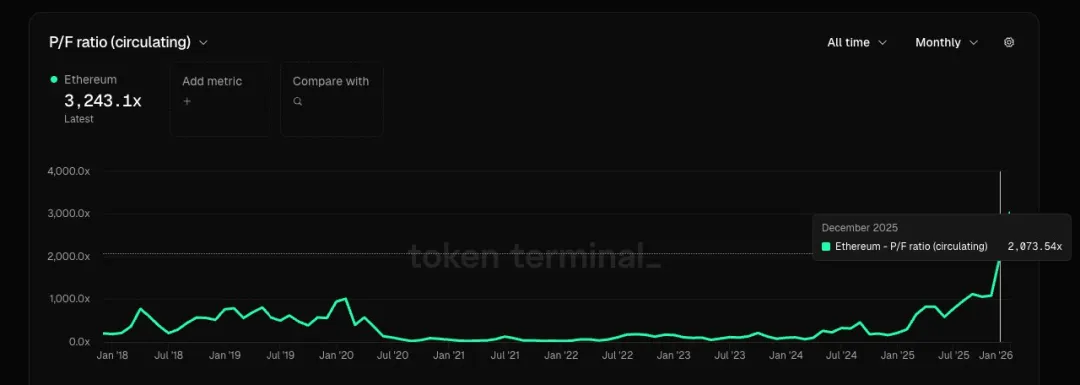
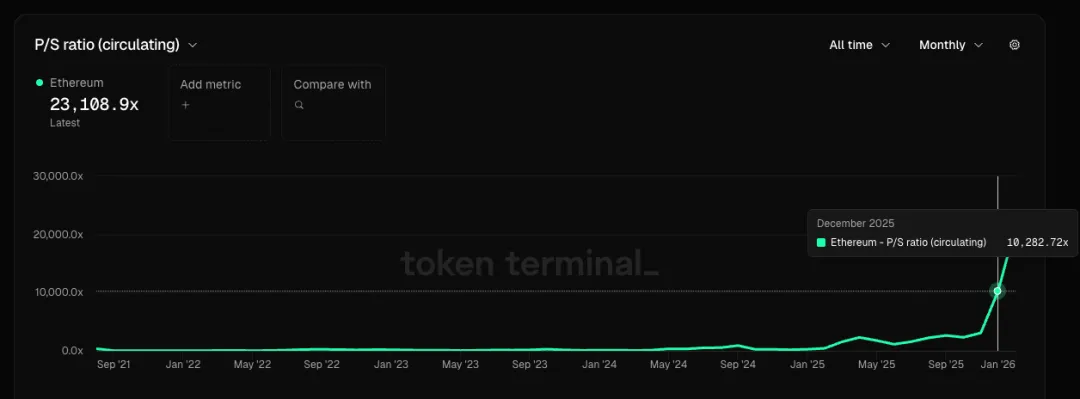
3. Если рассматривать Ethereum как компанию, предоставляющую услуги по продаже места в блоках, то по данным на декабрь его PF (соотношение цены к комиссионным доходам) превышает 2000 крат, а PS (соотношение цены к выручке) — более 10 000 крат. Поскольку чистая прибыль отрицательная, показатель P/E не применим. Для обычных облачных сервисных компаний коэффициент P/E обычно находится в диапазоне 20–30, а PS составляет однозначные числа.
4. Если считать Ethereum не корпорацией, а товаром (аналогично цифровому сырью), то его проблема заключается в том, что другие публичные блокчейны и rollup-решения тоже способны предоставлять схожие услуги пространства в блоках (как взаимозаменяемое сырье). Возможно, кто-то отметит высокую степень децентрализации и устойчивость Ethereum к цензуре, утверждая, что как товарный ресурс он должен стоить дороже, но оправдана ли такая переоценка? Призывы предыдущего цикла о том, что ETH способен заменить BTC в качестве средства хранения стоимости, сейчас практически угасли, так как рынок достиг почти полного консенсуса: в отличие от концепции BTC = цифровое золото, ETH скорее напоминает технологическую корпорацию плюс провайдера специализированных облачных услуг, что делает его товарную позицию значительно более взаимозаменяемой.
5. Криптопроекты с подтвержденным PMF практически прекратили свое развитие; в этом цикле практически не появились приложения со стойкой экономической ценностью. Недостаток спроса на фоне увеличения предложения (продолжающийся рост числа rollup-решений и публичных блокчейнов) привел к серьезному избытку пространства в блоках, из-за чего сам сегмент публьных блокчейнов демонстрирует вялый рост или даже сокращается.
6. Грандиозную картину, нарисованную Томом Ли (Tom Lee) и некоторыми внутренними венчурными инвесторами (VC) — «Ethereum — это ончейн-Уолл-стрит, и в будущем все перейдет в сеть Ethereum», — я считаю в настоящее время лишенной достаточных данных и фактов. Для этой истории отсутствует четкая логика доказательств, она больше напоминает рыночный хайп. Наши инвестиционные решения должны основываться на рациональности, а не на вере, поэтому обещания, которые они нам преподносят, сейчас мне не интересны. Если впоследствии появятся данные и факты, постепенно подтверждающие данный сценарий, к нему всегда можно будет вернуться.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Alex Xu
















