Команда Curve возвращается с новым проектом: станет ли YieldBasis следующим феноменальным DeFi-приложением?
Автор: Saint
Адаптация: AididiaoJP, Foresight News
На крипторынке с определенной периодичностью появляются прорывные продукты в сфере DeFi.
Pump.fun упрощает выпуск токенов, а Kaito изменил способ распространения контента.
Теперь YieldBasis переопределит способ получения прибыли поставщиками ликвидности: преобразуя волатильность в доход и устраняя непостоянный убыток.
В данной статье мы рассмотрим основы работы, разберем механизм YieldBasis и уделим особое внимание связанным инвестиционным возможностям.
Обзор
Если вы когда-либо предоставляли ликвидность в пул из двух активов, то, вероятно, уже сталкивались с непостоянным убытком.
Но для тех, кто не знаком с этим понятием, краткий экскурс:
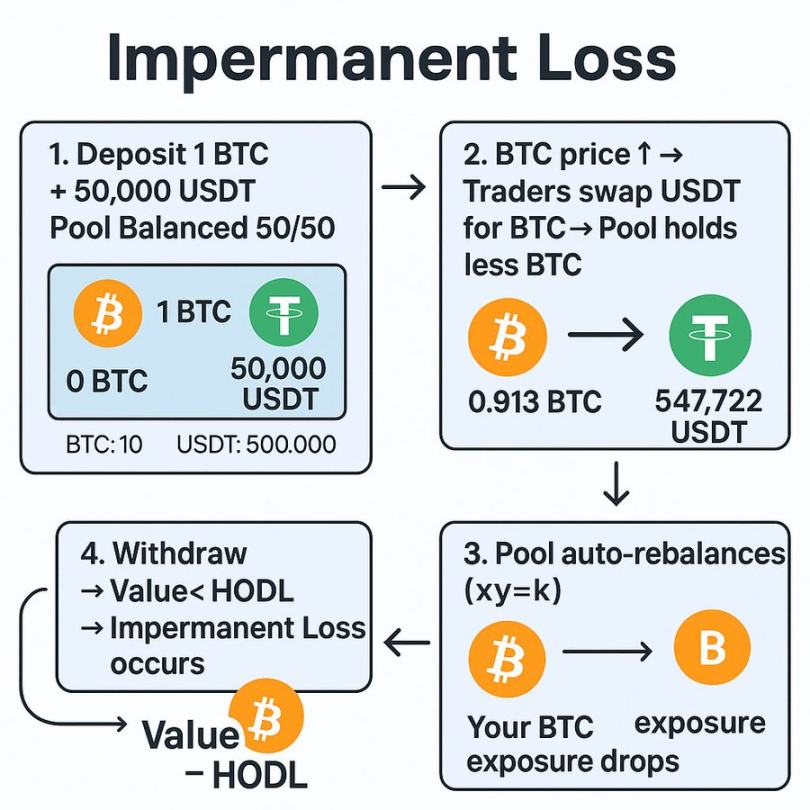
Непостоянный убыток — это временная потеря стоимости, возникающая при предоставлении ликвидности в пул, содержащий два актива.
По мере того как пользователи торгуют этими активами, пул автоматически ребалансируется, что обычно приводит к тому, что поставщики ликвидности оказываются с большим количеством проданного актива.
Например, в пуле BTC/USDT, если цена BTC растет, трейдеры продают BTC в пул для фиксации прибыли, и в итоге поставщики ликвидности будут держать больше USDT и меньше BTC.
При выводе средств общая стоимость позиции, как правило, оказывается ниже, чем в случае простого ходлинга BTC.
Еще в 2021 году высокие значения APY и бонусы за предоставление ликвидности были достаточны для компенсации этого эффекта.
Однако по мере взросления экосистемы DeFi непостоянный убыток превратился в серьезный недостаток.
Различные протоколы внедрили корректирующие механизмы, такие как концентрация ликвидности, дельта-нейтральное предоставление ликвидности и односторонние пулы, но каждый метод имеет свои компромиссы.
YieldBasis использует новый подход, направленный на то, чтобы позволить поставщикам ликвидности снова получать прибыль, извлекая доход из волатильности и полностью устраняя непостоянный убыток.
Что такое YieldBasis?
Простыми словами, YieldBasis — это платформа, построенная на базе Curve, которая генерирует доход от колебаний цен через пулы Curve, одновременно защищая позиции поставщиков ликвидности от непостоянного убытка.
При запуске основным активом стал биткоин. Пользователи вносят BTC в YieldBasis, который распределяет его по пулам Curve с BTC, применяя уникальную ончейн-структуру для использования плеча, тем самым нейтрализующего непостоянный убыток.
Проект основан той же командой, что стоит за Curve, включая автора @newmichwill.
YieldBasis уже достиг важных этапов:
• Привлечено более 50 млн долларов от ведущих основателей и инвесторов
• Зафиксировано обязательств на сумму более 150 млн долларов в рамках продаж Legion
• Пул для BTC был заполнен всего через несколько минут после запуска
Итак, как именно работает этот механизм?
Понимание рабочего процесса YieldBasis
YieldBasis работает через трехэтапный процесс, направленный на поддержание позиции с 2x плечом, одновременно защищая поставщиков ликвидности от нисходящих рисков.
Внесение средств
Первый шаг пользователя — внести BTC в YieldBasis для минтинга ybBTC, который является чековым токеном, представляющим долю в пуле. В настоящее время поддерживаются cbBTC, tBTC и WBTC.
Флеш-кредит и настройка плеча
Протокол привлекает флеш-кредит в размере crvUSD, равном доллару США по стоимости внесенного BTC.
BTC и заимствованные crvUSD объединяются в пару и предоставляются в качестве ликвидности в пул Curve BTC/crvUSD.
Сгенерированные LP-токены депонируются в качестве залога в Curve CDP (Collateralized Debt Position) для получения второго кредита crvUSD, который используется для погашения флеш-кредита, что позволяет полностью использовать плечо.
Так создается позиция с 2x плечом и постоянным коэффициентом долга в 50%.
Ребалансировка плеча
При изменении цены BTC система автоматически проводит ребалансировку для поддержания коэффициента долга к капиталу на уровне 50%:
-
Если BTC растет: стоимость LP увеличивается → протокол берет больше crvUSD → рыночный риск сбрасывается до 2x
-
Если BTC падает: стоимость LP снижается → часть LP выкупается → долг погашается → соотношение возвращается к 50%
Это позволяет сохранять постоянное воздействие на BTC: даже при колебаниях цены вы не потеряете свой BTC.
Ребалансировка обеспечивается двумя ключевыми компонентами: автоматизированным маркетмейкером для ребалансировки и виртуальным пулом.
Автоматизированный маркетмейкер для ребалансировки отслеживает LP-токены и долг в crvUSD, корректируя цены для стимулирования арбитражеров к восстановлению баланса.
В то же время, виртуальный пул объединяет все шаги: флеш-кредит, минтинг/сжигание LP-токенов и погашение CDP — в единую атомарную транзакцию.
Этот механизм предотвращает события ликвидации благодаря поддержанию стабильности плеча, одновременно предоставляя арбитражерам небольшой стимул в виде прибыли для поддержания равновесия.
В результате создается саморегулирующаяся система, постоянно хеджирующая непостоянный убыток.
Комиссии и распределение токенов
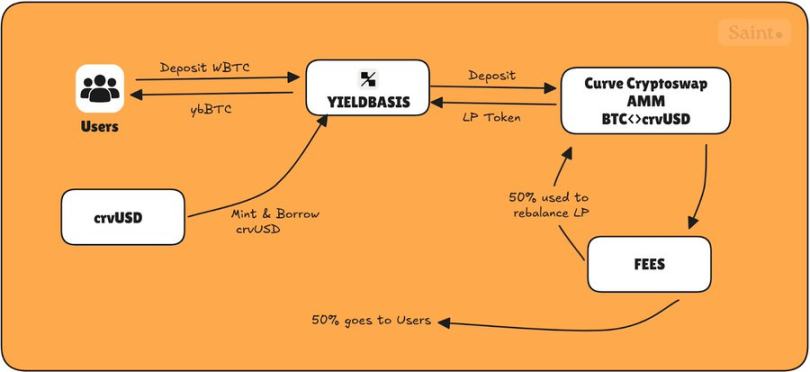
У YieldBasis есть четыре основных токена, определяющих его систему стимулирования:
-
ybBTC: право на позицию LP с 2x плечом в паре BTC/crvUSD
-
Застейканный ybBTC: версия токена для стейкинга с получением эмиссии
-
YB: нативный токено протокола
-
veYB: заблокированный голосованием YB, обеспечивающий права управления и повышенные вознаграждения
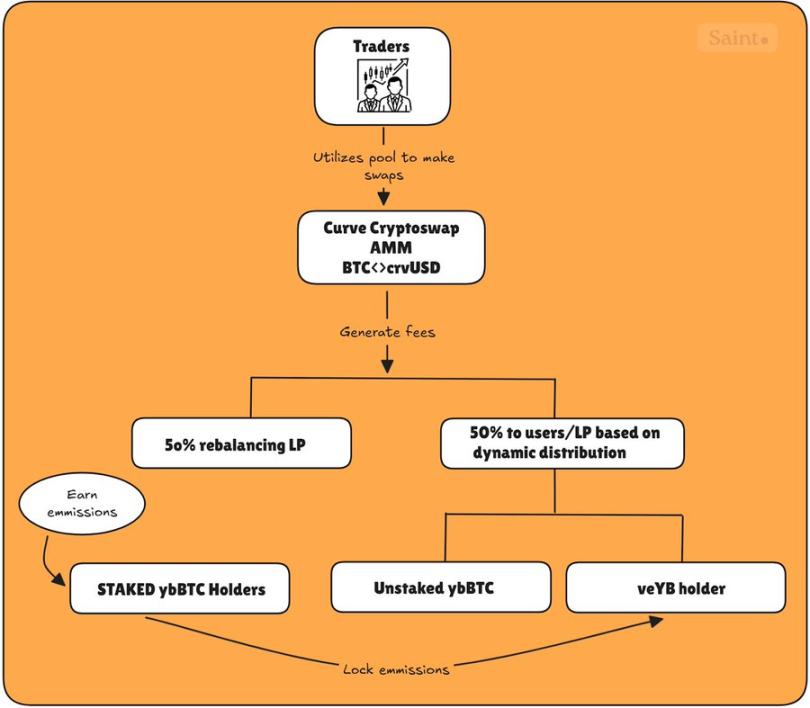
Все торговые комиссии, полученные от пула BTC/crvUSD, распределяются следующим образом:
-
50% идет пользователям (распределяется между держателями незастейканного ybBTC и veYB)
-
50% возвращается в протокол для финансирования механизма ребалансировки
50%, направляемые в фонд ребалансировки, гарантируют отсутствие вызовов ликвидации из-за отсутствия арбитражеров для балансировки пула; таким образом, протокол выполняет ребалансировку самостоятельно за счет 50% комиссий.
Оставшиеся 50%, предназначенные пользователям, распределяются между незастейканным ybBTC и управлением veYB в соответствии с динамическим алгоритмом.
Если коротко, протокол отслеживает количество застейканных ybBTC и корректирует размер комиссии, которую может заработать каждый держатель (незастейканный ybBTC и veYB), используя следующую формулу:
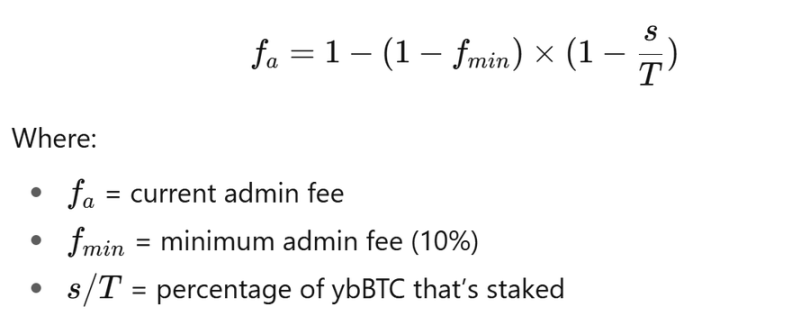
Когда никто не застейкает (s = 0)
Таким образом, 𝑓ₐ = 𝑓min = 10%, владельцы veYB получают лишь малую долю (10%), а владельцы незастейканного ybBTC — остальную часть (90%).
Когда все застейкали (s = T)
Таким образом, 𝑓ₐ = 100%, владельцы veYB получают все комиссии со стороны пользователей, так как никто не остается для заработка на торговых комиссиях.
Когда застейкана половина предложения (s = 0.5T), доля управления возрастает (≈ 36.4%), veYB получает 36.4%, а незастейканные держатели делят 63.6%.
Для держателей застейканного ybBTC они получают эмиссию YB, которую можно заблокировать в виде veYB минимум на 1 неделю, максимум на 4 года.
Держатели застейканного ybBTC могут заблокировать полученную эмиссию, чтобы одновременно воспользоваться комиссиями и эмиссией как владельцы veYB, создавая эффект маховика, который позволит им получать максимальные комиссии от протокола, как показано на рисунке ниже.
С момента запуска yieldbasis накопил ряд интересных статистических данных:
-
Общий объем торгов достиг 28,9 млн долларов
-
Более 6 млн долларов направлено на ребалансировку
-
Сгенерировано комиссий на сумму свыше 200 тыс. долларов.
Личное мнение
YieldBasis представляет собой один из самых инновационных дизайнов в сфере предоставления ликвидности с тех пор, как была представлена оригинальная модель стабильного обмена Curve.
Он сочетает проверенные механизмы: экономику голосования с блокировкой токенов, автоматическую ребалансировку и рычажное предоставление ликвидности, интегрируя их в новую архитектуру, которая может установить следующий стандарт для стратегий получения дохода с высокой эффективностью капитала.
Учитывая, что проект создан той же командой, что стоит за Curve, оптимизм рынка вполне понятен. Привлекая более 50 млн долларов инвестиций и мгновенно наполняя пулы, инвесторы явно делают ставку на будущий токеномный выпуск.
Несмотря на это, продукт находится на ранней стадии.
Относительно стабильная природа BTC делает его идеальной тестовой валютой, однако преждевременное введение высоковолатильных торговых пар может стать испытанием для механизма ребалансировки.
В любом случае, фундамент выглядит прочным, и если эту модель удастся безопасно масштабировать, она может открыть для поставщиков ликвидности в DeFi совершенно новые горизонты доходности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @TheDeFISaint