Когда медленные активы сталкиваются с быстрыми рынками: парадокс ликвидности RWA
Автор: Tristero Research
Перевод: TechFlow
Контекст
Самые медленные активы в финансовом мире — кредиты, здания, товары — привязываются к рынкам с самой высокой скоростью в истории. Токенизация обещает обеспечить ликвидность, но на деле создает лишь иллюзию: оболочку из ликвидности, опоясывающую неликвидное ядро. Этот дисбаланс получил название «парадокс ликвидности активов реального мира (RWA)».
Всего за пять лет токенизация RWA прошла путь от эксперимента стоимостью 85 млн долларов до рынка объемом 25 млрд долларов, продемонстрировав «рост в 245 раз» в период с 2020 по 2025 год, что стало возможным главным образом благодаря институциональному запросу на доходность, прозрачность и эффективность балансов».
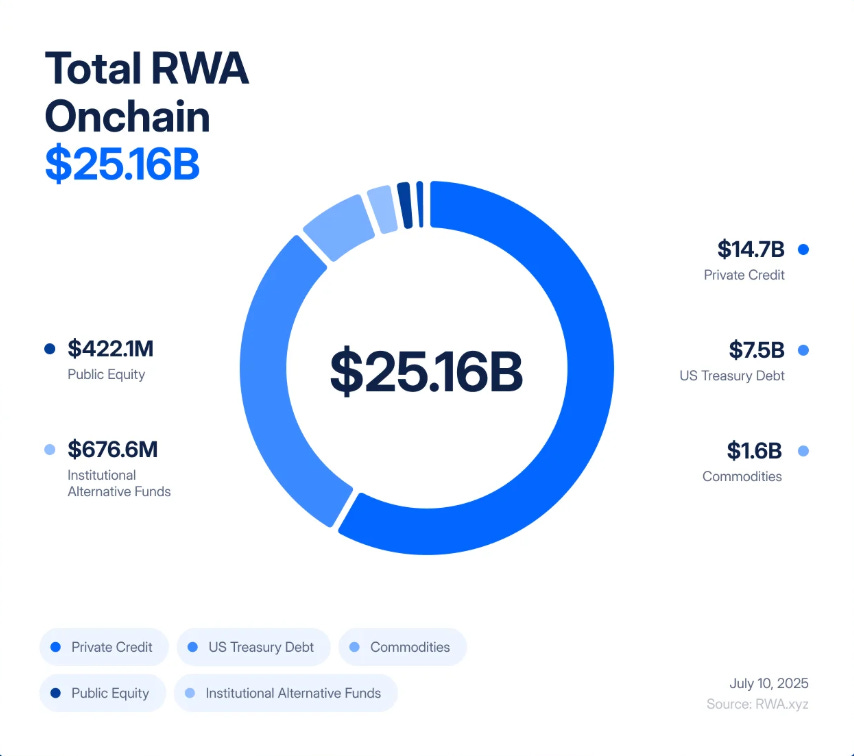
BlackRock запустил токенизированные гособлигации, Figure Technologies вывела на блокчейн частное кредитование на миллиарды долларов, а сделки с недвижимостью от Нью-Джерси до Дубая дробятся и продаются на децентрализованных биржах.
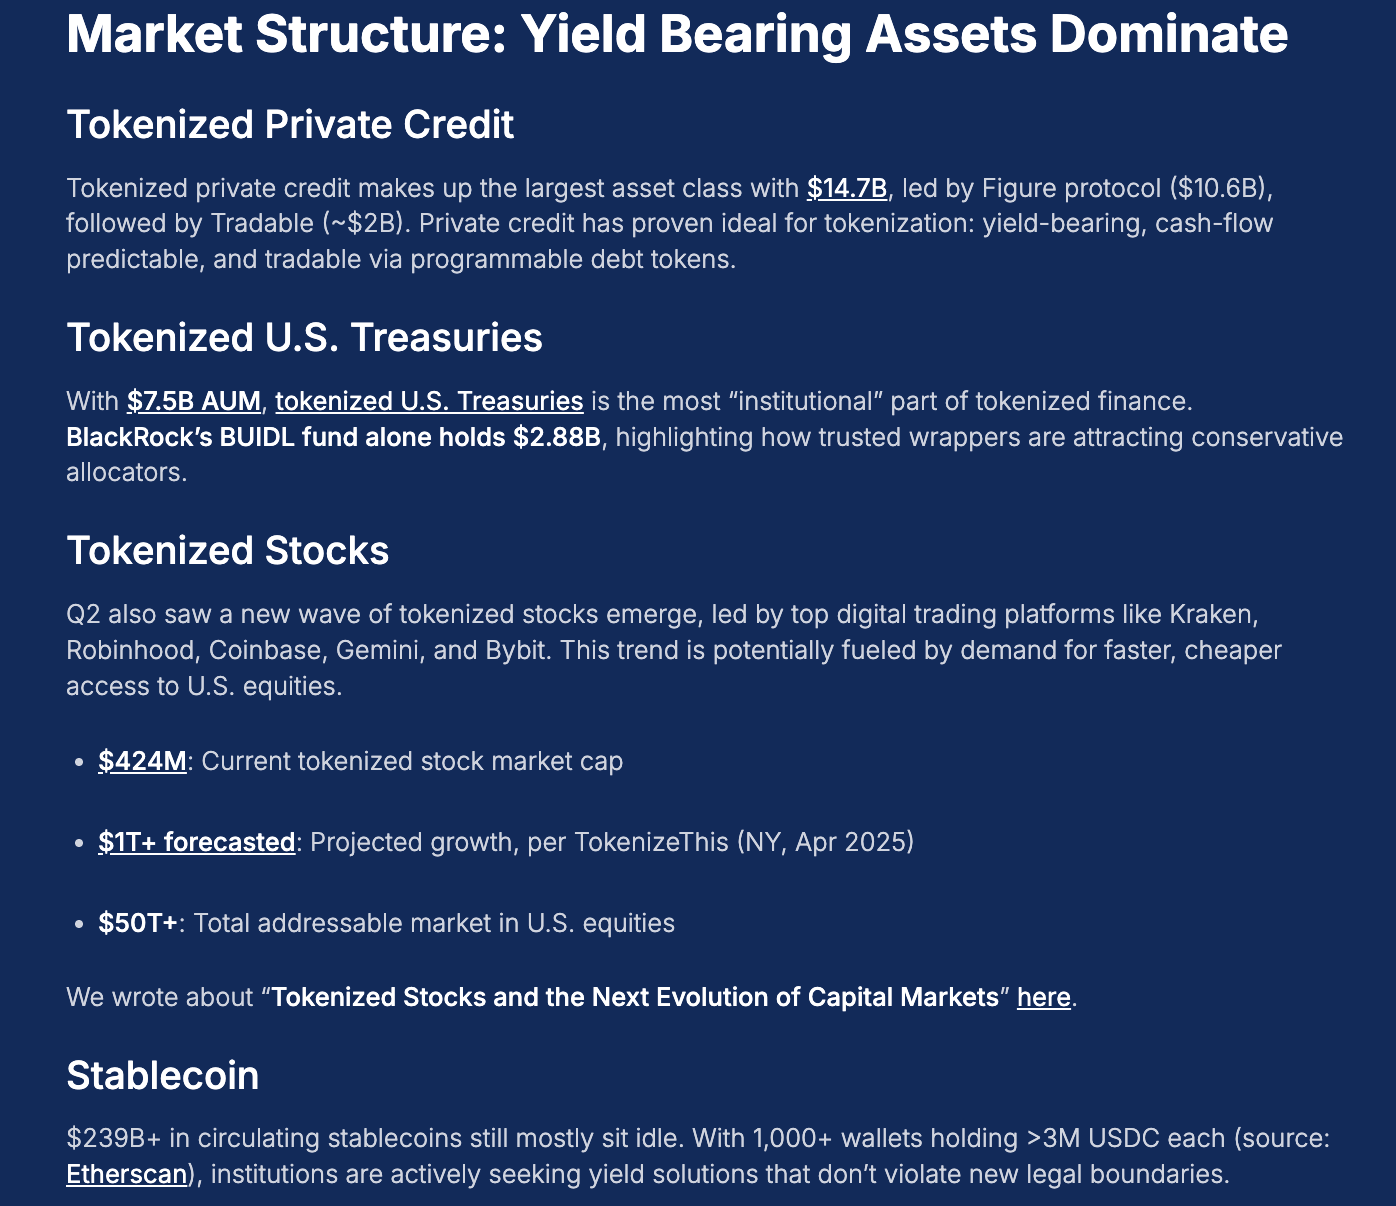
Аналитики прогнозируют, что в ближайшие годы этому тренду последуют активы на триллионы долларов. Для многих это выглядит как долгожданная связь между традиционными финансами (TradFi) и децентрализованными финансами (DeFi) — возможность объединить безопасность доходов от активов реального мира со скоростью и прозрачностью блокчейна.
Однако под этим энтузиазмом скрывается структурный изъян. Токенизация не меняет фундаментальных свойств офисных зданий, частных кредитов или золотых слитков. По своей природе эти активы медленны и обладают низкой ликвидностью: они ограничены договорными нормами, процедурами регистрации и правовыми ограничениями судебных органов. Токенизация лишь упаковывает их в сверхликвидную оболочку, позволяющую совершать мгновенные сделки, использовать кредитное плечо и проводить клиринг. В результате возникает финансовая система, трансформирующая медленные риски кредитования и переоценки в высокочастотные риски волатильности, распространение которых измеряется не месяцами, а минутами.
Если это звучит знакомо, то не случайно. В 2008 году Уолл-стрит получила жестокий урок, узнав, что происходит, когда неликвидные активы превращаются в «ликвидные» производные финансовые инструменты. Субстандартные ипотечные кредиты разрушались постепенно; тем временем структурированные долговые обязательства (CDO) и кредитно-дефолтные свопы (CDS) обрушались молниеносно. Дисбаланс между реальными дефолтами по базовым активам и сложной финансовой инженерией взорвал глобальную систему. Сегодняшняя опасность заключается в том, что мы воссоздаем подобную архитектуру — только теперь она функционирует в рамках блокчейна, а скорость распространения кризиса определяется скоростью исполнения кода.
Представьте токен, привязанный к коммерческой недвижимости в округе Берген (Нью-Джерси). На бумаге здание выглядит надежно: арендаторы платят арендную плату, кредиты возвращаются в срок, права собственности четко оформлены. Однако процедура юридической передачи прав собственности на недвижимость — проверка чистоты титула, подписи, подача документов в регистратор уезда — занимает недели. Так работает рынок недвижимости: медленно, методично, под контролем бумажного документооборота и судов.
Теперь переведите этот же объект на блокчейн. Права собственности хранятся в специальном целевом обществе (SPV), которое выпускает цифровые токены, отражающие долю владения. Вдруг этот некогда застойный актив становится доступным для торговли круглосуточно. За один день эти токены могут перейти в руки сотен участников на децентрализованных биржах, использоваться как залог для стейблкоинов в кредитных протоколах или быть упакованы в структурированные продукты, обещающие «безопасную доходность активов реального мира».
Проблема в том, что ничего не изменилось в самой конструкции здания. Если основной арендатор объявит о дефолте, стоимость объекта упадет или юридические права SPV подвергнутся оспариванию, последствия в реальном мире могут проявиться лишь через месяцы или даже годы. Но в блокчейне уверенность может исчезнуть мгновенно. Слухи в Twitter, задержка обновления данных оракулом или внезапная распродажа способны запустить цепную реакцию автоматических ликвидаций. Само здание стоит на месте, но его токенизированное представление может рухнуть за несколько минут, увлекая за собой пулы обеспечения, кредитные протоколы и стейблкоины.
В этом и заключается суть парадокса ликвидности RWA: привязка неликвидных активов к сверхликвидным рынкам не делает их безопаснее, а лишь повышает уровень риска.
Медленный крах 2008 года против коллапса в режиме реального времени 2025 года
В середине 2000-х годов Уолл-стрит преобразовала субстандартные ипотеки — низколиквидные и высокорисковые кредиты — в сложные ценные бумаги.
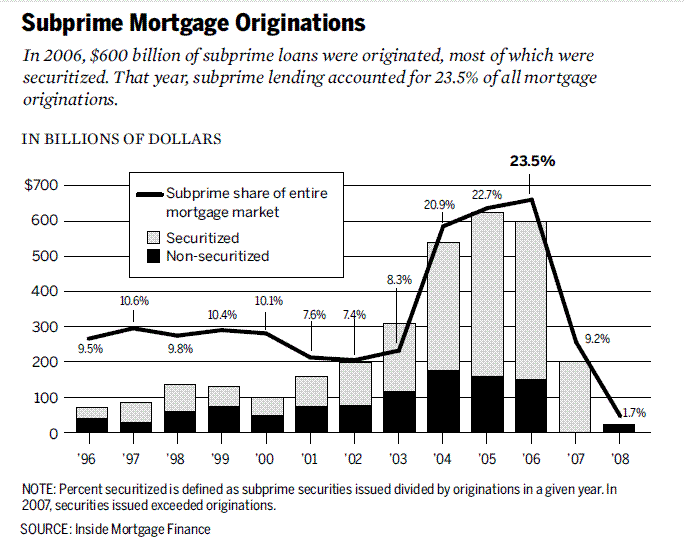
Кредиты консолидировались в ипотечные ценные бумаги (MBS), которые затем дробились на CDO разных уровней риска (tranched CDO). Для хеджирования рисков banks наслаивали друг на друга кредитно-дефолтные свопы (CDS). Теоретически эта «финансовая алхимия» превращала хрупкие субстандартные кредиты в «безопасные» активы с рейтингом AAA. Но фактически она возводила шаткую конструкцию из избыточного плеча и непрозрачности на ненадежном фундаменте.
Кризис возник в момент столкновения постепенного роста дефолтов по ипотеке и стремительно развивающегося рынка CDO и CDS. Лишение права выкупа дома занимало месяцы, в то время как связанные с ним деривативы могли переприцениваться за считанные секунды. Хотя этот дисбаланс не был единственной причиной краха, именно он превратил локальные дефолты в глобальный шок.
Токенизация RWA сталкивается с тем же риском повторения подобного дисбаланса, только со значительно большей скоростью. Вместо того чтобы структурировать субстандартные ипотеки, мы дробим частные кредиты, недвижимость и государственные облигации на токены в блокчейне. Мы отказываемся от CDS, взамен появляясь производные инструменты следующего поколения «RWA Enhanced»: опционы, синтетические активы и структурированные продукты на базе токенов RWA. Если раньше агентства присваивали мусорным активам рейтинг AAA, то теперь оценку стоимости мы передаем на аутсорсинг оракулам и кастодианам — формируется новый «черный ящик доверия».
Это сходство не поверхностно: логика полностью идентична. Медленные и низколиквидные активы упаковываются в структуры, имитирующие высокую ликвидность, после чего выпускаются на рынки, где скорость ценообразования на несколько порядков превышает динамику базового актива. В 2008 году системный крах развивался месяцами. В экосистеме DeFi кризис распространяется за считанные минуты.
Сценарий 1: Цепная реакция кредитных дефолтов
Протокол частного кредитования токенизировал заемный портфель малого и среднего бизнеса на сумму 5 млрд долларов. На первый взгляд, доходность стабильно держится в диапазоне от 8% до 12%. Инвесторы рассматривают эти токены как надежный залог и используют их для займов в Aave и Compound.
Затем реальная экономика начинает ухудшаться. Рост дефолтов снижает фактическую стоимость кредитного портфеля, однако оракул, предоставляющий цены в блокчейне, обновляется лишь раз в месяц. На экране в сети токены все еще выглядят устойчивыми.
Распространяются слухи: некоторые крупные заемщики допускают просрочки. Трейдеры начинают массово продавать активы, опережая обновление данных оракулом. Рыночная цена токена падает ниже его «официальной» оценки, теряя привязку к доллару.
Этого достаточно для запуска автоматических механизмов. Протокол децентрализованного кредитования фиксирует падение цены и автоматически ликвидирует займы, обеспеченные данным токеном. Боты ликвидации рассчитываются с кредиторами, изымают залог и сбрасывают его на биржи, дополнительно снижая котировки. За ней следуют новые волны ликвидации. За считанные минуты проблема медленного кредитного рынка превращается в тотальный крах в блокчейне.
Сценарий 2: Мгновенный крах на рынке недвижимости
Кастиодиан управляет токенизированной коммерческой недвижимостью на сумму 2 млрд долларов, однако из-за кибератаки его юридические права на эти объекты оказываются под угрозой.
Тем временем на город, где расположены здания, обрушивается ураган.
Внеблочная стоимость активов оказывается под вопросом; одновременно с этим цена токенов в блокчейне резко обваливается.
На децентрализованных биржах напуганные владельцы начинают массовый выход из позиций. Ликвидность у автоматических маркетмейкеров иссякает. Цена токена обваливается.
По всей экосистеме DeFi эти токены использовались в качестве залога. Активируются механизмы ликвидации, но изъятые активы обесцениваются и теряют ликвидность. Кредитные протоколы остаются с непогашенными проблемными долгами. То, что позиционировалось как «институциональная недвижимость на блокчейне», мгновенно превращается в огромную дыру в балансах протоколов DeFi и связанных с ними фондов традиционных финансов.
Оба сценария демонстрируют одну и ту же динамику: скорость краха оболочки ликвидности намного превышает темпы реагирования базовых активов. Здания стоят, кредиты существуют, но их токенизированное представление испаряется за несколько минут, затягивая в водоворот всю систему.
Следующий этап: RWA-Squared
Финансы никогда не останавливаются на первом уровне. Как только появляется какой-либо класс активов, Уолл-стрит (а сегодня уже и DeFi) строит поверх него производные инструменты. Субстандартные ипотеки породили ипотечные ценные бумаги (MBS), за которыми последовали долговые векселя (CDO) и кредитно-дефолтные свопы (CDS). Каждый новый слой обещал улучшить управление рисками; каждый слой одновременно усиливал уязвимость системы.
Токенизация RWA не станет исключением. Первая волна продуктов была относительно простой: фракционированные кредиты, госдолг и недвижимость. Вторая волна неизбежна: RWA Enhanced (RWA-Squared). Токены упаковываются в индексные продукты, разделяясь на «безопасные» и «рисковые» части. Синтетические активы позволяют трейдерам делать ставки на рост или падение корзины токенизированных кредитов или объектов недвижимости. Токен, обеспеченный нью-джерсийской недвижимостью и кредитами малому бизнесу в Сингапуре, можно переупаковать в единый «доходный продукт» и использовать с кредитным плечом в DeFi.
Парадоксально, но внутриблочные деривативы выглядят безопаснее своих аналогов 2008 года, поскольку они полностью обеспечены капиталом и прозрачны. Однако риски никуда не деваются — они мутируют. Уязвимости смарт-контрактов заменяют дефолты контрагентов; ошибки оракулов заменяют манипуляции с рейтингами; сбои в управлении протоколом заменяют проблемы AIG. Итог остается прежним: многоуровневое плечо, скрытые корреляции и система, крайне уязвимая к отказу одной точки.
Обещание диверсификации — смешивание гособлигаций, кредитов и недвижимости в одной токенизированной корзине — игнорирует одну важную деталь: все эти активы сейчас имеют общий вектор корреляции, связанный с технологическим стеком платформы DeFi. При сбое ключевого оракула, стейблкоина или кредитного протокола рушатся все производные инструменты на их основе, независимо от диверсификации базовых активов.
Продукты класса RWA Enhanced будут преподноситься как мост к зрелости, доказывая способность DeFi восстановить сложный рынок традиционных финансов. Но они также могут выступить катализатором, который гарантирует: при первом же ударе система не смягчит удар, а обрушится целиком.
Заключение
Бум токенизации RWA позиционируется как мост между традиционными и децентрализованными финансами. Действительно, токенизация приносит эффективность, композируемость и новые возможности для получения дохода. Она не меняет природу самих активов: даже если цифровые представления кредитов, зданий и товаров торгуются со скоростью блокчейна, они по-прежнему обладают низкой ликвидностью и медленной адаптивностью к рынку.
В этом и заключается парадокс ликвидности. Привязывая неликвидные активы к рынкам с высокой ликвидностью, мы повышаем уязвимость и рефлективность. Те инструменты, которые делают рынок быстрее и прозрачнее, одновременно делают его более восприимчивым к внезапным шокам.
В 2008 году дефолты по ипотечным кредитам растянулись на месяцы, прежде чем перерасти в глобальный кризис. В случае токенизированных активов реального мира подобный дисбаланс может спровоцировать цепную реакцию всего за несколько минут. Главный урок заключается не в отказе от токенизации, а в тщательном учете ее рисков при проектировании: более консервативные оракулы, жесткие стандарты обеспечения и усиленные механизмы аварийной остановки.
У нас нет причин автоматически повторять ошибки прошлого кризиса. Однако игнорирование этого парадокса в конечном итоге может лишь ускорить наступление нового коллапса.