Игнорируемые «мелкие деньги»: секрет заработка на ставках финансирования бессрочных фьючерсов
Автор: Basit | Σ:
Перевод: TechFlow
20 часов исследований превратились в 5 минут чтения.
TL;DR
-
На платформе Hyperliquid суммы выплат по ставкам финансирования уже достигли миллионов долларов.
-
На Binance эта цифра даже достигает сотен миллионов долларов, данные по остальным платформам на данный момент неизвестны.
-
Метод расчета слишком прост, если непонятно — можно пропустить.
Механизм, ранее служивший для обеспечения справедливого участия на рынке, теперь стал благодатной почвой для арбитражников.
Введение
Ставки финансирования (Funding Rates) — это периодические платежи между трейдерами (лонг/шорт), предназначенные для балансировки премиальной цены бессрочных контрактов относительно спотовой цены.
Эти кажущиеся незначительными разовые выплаты были превращены умелыми участниками рынка (операторами доходности) в доходы в размере миллионов долларов.
Поэтому я провел исследование, чтобы выяснить, сколько именно трейдеры зарабатывают на «арбитраже» ставок финансирования. Это также подразумевает вопрос: «Какую общую сумму ставок финансирования заплатили трейдеры друг другу?»
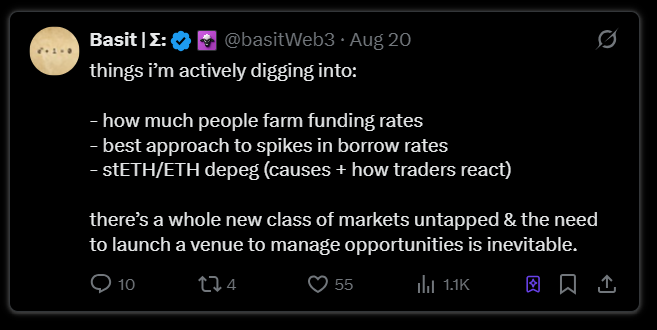
«Я активно изучаю следующие темы:
-
Сколько трейдеры зарабатывают на арбитраже ставок финансирования
-
Лучшие стратегии реагирования на резкие колебания ставок по займам
-
Причины разрыва привязки stETH/ETH и реакция трейдеров
Совершенно новый сегмент рынка остается неиспользованным, и создание платформы для управления этими возможностями становится неизбежным.»
Ссылка на оригинальный твит: нажмите здесь
Чтобы разобраться в этом, нам сначала нужно объяснить следующее:
-
Историческую общую сумму выплат по ставкам финансирования на рынке криптовалютных бессрочных контрактов (эта цифра может шокировать, достигая сотен миллионов долларов и более).
-
Общий объем ставок финансирования на конкретной бирже (например, Binance, Bybit, Hyperliquid, dYdX и т.д.).
-
Общий объем ставок финансирования по одной конкретной монете (например, совокупный объем или годовые данные по бессрочному контракту на ETH с момента запуска).
Краткий ответ: на данный момент нет открытых статистических данных, отображающих «общую сумму выплат по ставкам финансирования за все бессрочные криптоконтракты». Большинство бирж и дата-провайдеров публикуют ставки финансирования, открытый интерес и исторические данные, но никто не суммирует данные о выплатах с каждой платформы в официальный общий итог.
Однако далее я сделаю следующее:
-
Объясню, почему невозможен точный глобальный общий итог;
-
Покажу простой и верный способ оценки этой цифры;
-
Предоставлю прозрачную приблизительную оценку (диапазон), включающую:
→ глобальный годовой объем ставок финансирования;
→ обоснованную оценку для Binance;
→ обоснованную оценку для Hyperliquid.
Почему отсутствует единая статистика «исторического общего объема выплат по ставкам финансирования»?
Выплаты по ставкам финансирования представляют собой переводы peer-to-peer между длинными и короткими позициями, которые фиксируются по-разному на разных централизованных биржах (CEX), децентрализованных биржах (DEX) и в блокчейн-системах.
Хотя дата-провайдеры (например, @coinglass_com ) предоставляют ставки финансирования, открытый интерес и исторические графики, они не публикуют статистику «общего объема всех временных выплат», охватывающую все платформы и рынки. Это связано с тем, что выплаты происходят непосредственно между трейдерами, а не обрабатываются платформой напрямую.
Для формирования этих данных нам необходимо извлечь временные ряды «ставка финансирования × открытый интерес» со всех соответствующих платформ и выполнить обоснованный расчет на основе допущений.
В этом исследовании в качестве объекта анализа я использовал бессрочный контракт на $ETH.
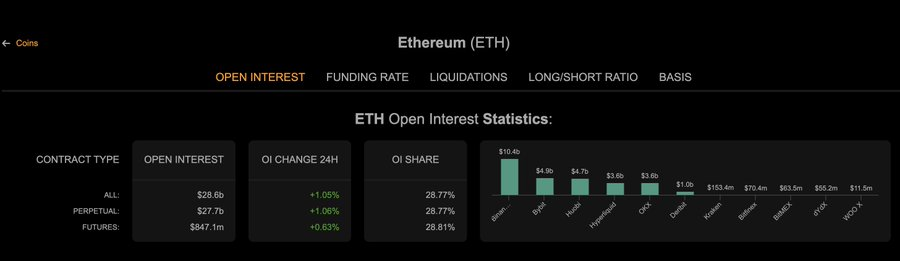
Рис.: Статистика позиций ETH на различных платформах
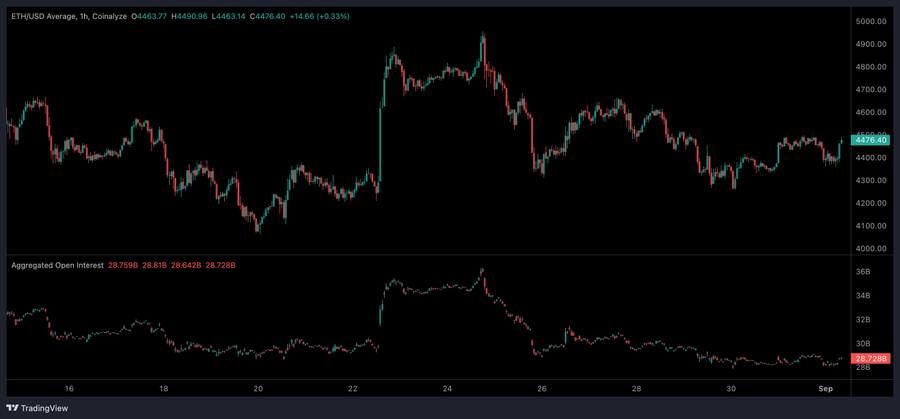
Рис.: Сводный график позиций ETH
Правильный метод: как рассчитать общий объем ставок финансирования
Для любого рынка бессрочных контрактов и временного окна мы можем рассчитать показатель следующей формулой:
Общий объем выплат по ставкам финансирования ≈ Ставка финансирования(t) × Открытый интерес(t) × Δt
где:
-
Ставка финансирования(t) — фактическая ставка финансирования в момент времени (t);
-
Открытый интерес(t) — номинальный объем открытого интереса в момент времени (t) (в долларах США);
-
Δt — длительность интервала между выплатами по ставкам финансирования (обычно 8 часов → большинство централизованных бирж производят 3 выплаты в день).
Интегрируя временные ряды исторических данных с CoinGlass, мы можем рассчитать точный общий объем ставок финансирования.
Моя методика оценки: прозрачная и основанная на допущениях
Я использовал допущения от консервативных до оптимистичных, чтобы получить диапазон, а не фиктивное единственное число:
Основные параметры:
-
Текущая дата/период: с начала текущего года, то есть с 1 января 2025 г. по 27 августа 2025 г., всего 239 дней (3 интервала выплат каждый день → 717 интервалов).
-
Интервалы выплат: каждые 8 часов (3 раза в день, применимо к Binance и многим бессрочным контрактам).
-
Широкий рыночный открытый интерес (номинальная стоимость) по бессрочным контрактам на ETH: я использовал три сценария средних значений открытого интереса в 20 млрд, 27,6 млрд и 30 млрд долларов США (эти цифры отражают историческое среднее значение от низкого к высокому в зависимости от рыночного цикла и включения всех бирж).
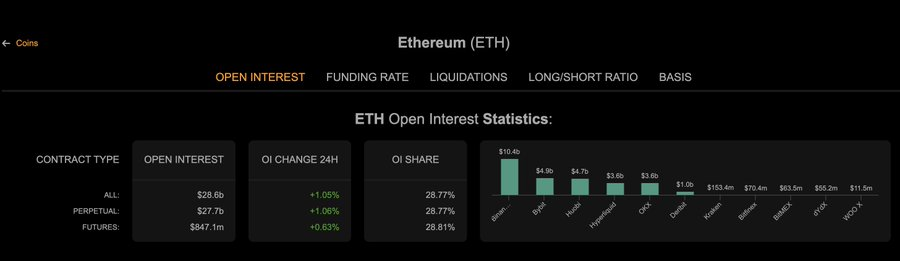
Рис.: Как видите, средний открытый интерес по всем бессрочным контрактам составляет 27,7 млрд долларов США.
-
Средняя ставка финансирования на интервал (взвешенная по объему открытого интереса):
Для этого я использовал сводную ставку финансирования: 0,000103 (0,0103%) на интервал в 8 часов.
Ставка финансирования положительна для длинных позиций и отрицательна для коротких (обычно близка к нулю, но иногда наблюдаются пиковые значения). Данные допущения дают результаты от консервативных до агрессивных.
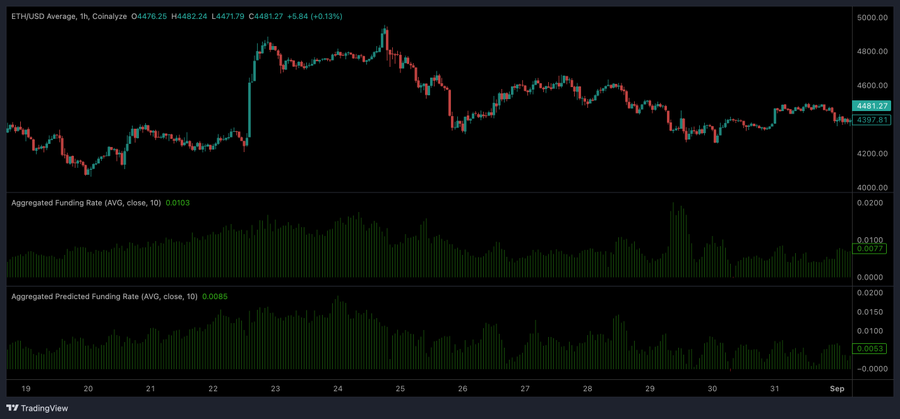
Применяемая формула (для годового окна):
Годовой объем ставок финансирования ≈ Средний открытый интерес × Средняя ставка финансирования на интервал × (239 × 3)
Результаты — Глобальные (приблизительный годовой диапазон)
(Рассчитано по приведенной выше формуле за период 239 дней)
-
Консервативный сценарий (открытый интерес 20 млрд долл., средняя ставка 0,000103) → ≈ 1,48 млрд долл.
-
Базовый сценарий (текущий открытый интерес $ETH 27,6 млрд долл., средняя ставка 0,000103) → ≈ 2,04 млрд долл.
-
Оптимистичный сценарий (открытый интерес 30 млрд долл., средняя ставка 0,000103) → ≈ 2,22 млрд долл.
Толкование:
Реалистичный медианный диапазон (при текущем открытом интересе $ETH) составляет примерно миллиарды долларов ежегодно; в периоды экстремального левериджа (чрезвычайно высокие ставки финансирования + рекордный открытый интерес) годовой объем может достигать десятков миллиардов долларов.
Это всего лишь агрегированная оценка (не точное измерение), поскольку мы использовали усредненные рыночные допущения (по $ETH). Приведенный метод и пример применимы и к другим рынкам, таким как $BTC или $HYPE.
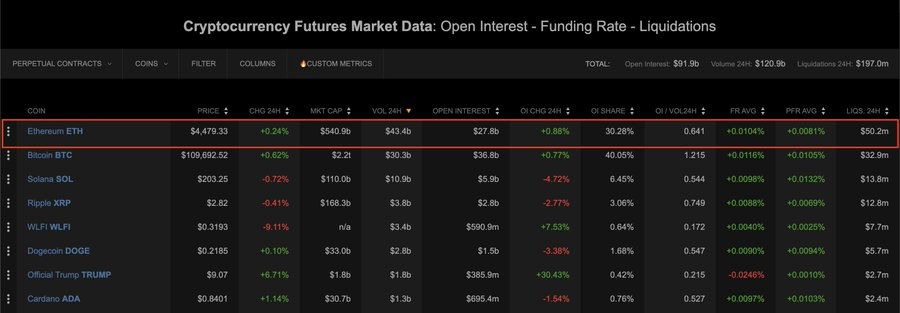
Рис.: Средние ставки финансирования — $ETH
Результаты — Binance (оценка доли рынка)
Binance занимает большую часть рынка торгов бессрочными контрактами (я использую ориентировочную долю рынка около 17%; вы можете изменить этот процент по необходимости):
Применив 17% долю рынка к приведенным выше глобальным оценочным сценариям:
-
Консервативный сценарий → ≈ 251 млн долл. (за 239 дней)
-
Базовый сценарий → ≈ 347 млн долл.
-
Оптимистичный сценарий → ≈ 377 млн долл.
Цифра выглядит значительной, но вполне обоснованной.
Результаты — Hyperliquid
Mасштабы Hyperliquid значительно уступают Binance (хотя я полагаю, что ситуация может скоро измениться).
Предположим, что средний открытый интерес Hyperliquid по бессрочным контрактам на $ETH составляет около 5,3% (очень грубая оценка). Используя те же глобальные оценочные сценарии:
Расчет (глобальные оценочные сценарии × доля рынка около 5,3%):
-
Консервативный сценарий (1,48 млрд долл.) → ≈ 78,3 млн долл. (за 239 дней)
-
Базовый сценарий (2,04 млрд долл.) → ≈ 108 млн долл.
-
Оптимистичный сценарий (2,22 млрд долл.) → ≈ 117,4 млн долл.
Заключение
На данный момент не существует единого публичного числа, точно описывающего общий объем ставок финансирования; любой, кто утверждает, что «общие выплаты по ставкам финансирования составляют $X», фактически опирается на несколько источников и допущений (как и в моем случае).
Фактические ежегодные мировые выплаты по ставкам финансирования могут варьироваться от нескольких миллиардов до десятков миллиардов долларов в зависимости от рыночных условий (моя медианная оценка составляет примерно 2–5 млрд долларов в год при разумных допущениях).
Ежегодные выплаты по ставкам финансирования на Binance (или участвующие в перетоках средств) могут достигать сотен миллионов долларов в зависимости от доли рынка и волатильности ставок.
Hiperliquid, напротив, значительно меньше по масштабам, а его ежегодные выплаты могут находиться в диапазоне от миллионов до низших сотен миллионов долларов в зависимости от среднего объема открытого интереса.
Это увлекательное исследование, наполненное допущениями.
Если вы дочитали до сюда, вы настоящий исследователь. Многие, вероятно, не дошли даже до первого резюме.
Ваш мозг, наверное, уже «перегрелся»... Извините :)
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @basitWeb3