«На фоне ажиотажа вокруг «токенизации акций»: дорожная карта эволюции нарратива Tokenization»
Автор: imToken
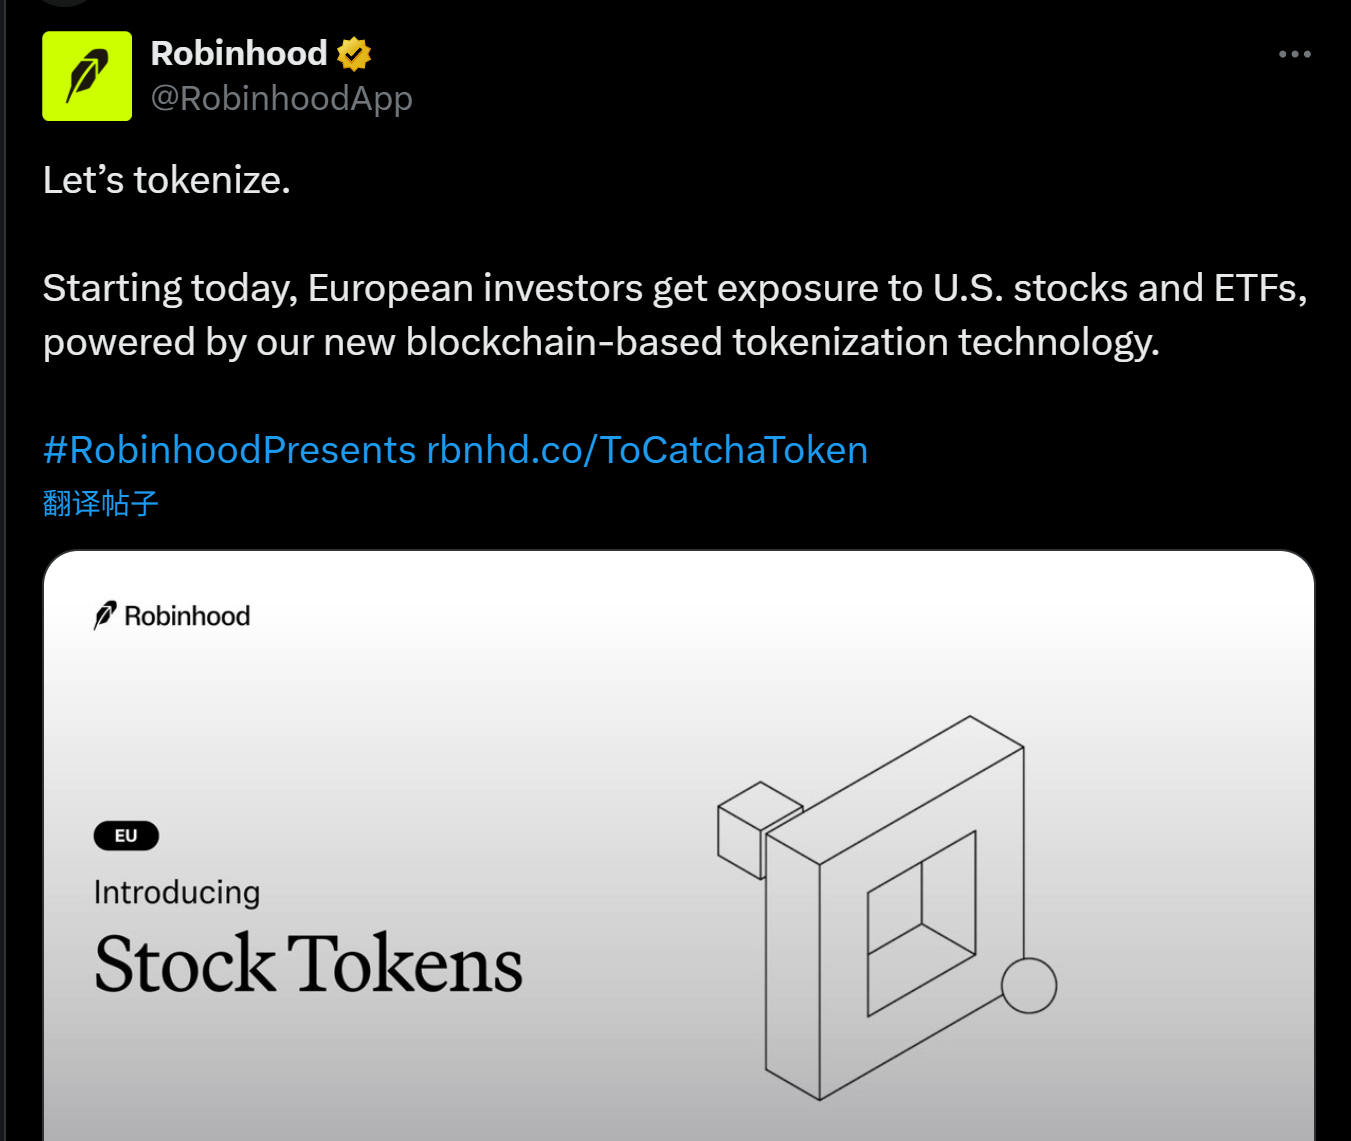
В начале этого месяца такие платформы, как Robinhood, последовательно объявили о поддержке торговли акциями США на блокчейне и планировали запуск собственных публичных блокчейнов. Тем временем, Kraken и другие биржи запустили торговые пары с токенизированными акциями AAPL, TSLA, NVDA, что спровоцировало волну интереса к ончейн-торговле акциями.
Но действительно ли это новая концепция?
На самом деле за этим кажущимся внезапным всплеском токенизации стоит семилетняя история эволюции вывода активов в блокчейн в криптопространстве — от ранних экспериментов со синтетическими активами до практического внедрения стейблкоинов и структурированного подключения RWA (активов реального мира). Нить повествования «актив × блокчейн» никогда не прерывалась, просто сейчас она переживает более реалистичный и институциональный перезапуск.
Токенизация акций США: старое вино в новых бутылках
Со стороны токенизация акций кажется новым трендом в мире Web3, но на самом деле это скорее повторное возвращение старого нарратива.
Пользователи, пережившие предыдущий цикл роста ончейн-активности, вероятно, помнят проекты Synthetix и Mirror, которые первыми разработали комплексный механизм синтетических активов. Пользователи могли использовать избыточное залоговое обеспечение нативными криптоактивами (например, SNX или UST) для создания в сети синтетических активов, привязанных к акциям США, фиатным валютам, индексам и даже товарам (такие как sAAPL, mTSLA), обеспечивая опыт торговли активами без посредников.
Главное преимущество этой модели заключалось в отсутствии необходимости в хранении реальных активов и их клиринге, отсутствии сопоставления контрагентов, бесконечной ликвидности и нулевом проскальзывании при торговле, однако идеалы столкнулись с суровой реальностью — искажение данных оракулов, сильная волатильность активов, частые системные риски, а также отсутствие интеграции с реальным регулированием привели к тому, что эти «синтетические активы» постепенно ушли в историю.
Сегодняшний бум токенизации акций США фактически означает переход от «синтеза активов» к «отображению реальных акций», что знаменует новый этап в повествовании о токенизации — этап «интеграции с реальными офчейн-активами».
На примере продуктов для торговли токенизированными акциями США, выпущенных Robinhood и другими компаниями: согласно опубликованной информации, за этим стоит перестройка каналов вывода реальных акций в блокчейн и расчетно-клиринговой структуры, то есть хранение реальных акций, а средства поступают на покупку акций США через регулируемых брокеров.
Объективно говоря, хотя токенизация акций США в рамках этой модели все еще сталкивается со множеством трудностей на пути соблюдения нормативных требований и трансграничной деятельности, для пользователей это становится абсолютно новым окном в инвестиционную среду блокчейна:
Не нужно открывать счета, проходить верификацию личности или соблюдать географические ограничения. Достаточно только криптокошелька и стейблкоина, чтобы обойти сложные процедуры традиционных брокеров, напрямую торговать токенизированными акциями США на DEX, осуществлять торговлю 7×24 часа, расчеты за секунды и получать глобальный доступ без границ. Такой опыт недостижим для традиционной системы ценных бумаг, особенно для глобальных инвесторов, в частности для нерезидентов США.
Реализация этой логики зависит от способности блокчейна выступать в качестве инфраструктуры «расчетно-клиринговой системы + подтверждения прав собственности на активы», что также демонстрирует огромный скачок токенизации от технических экспериментов к реальному использованию пользователями.
Если посмотреть на это с более широкой перспективы, то «токенизация акций США» является лишь одним из подмножеств процесса токенизации RWA (активов реального мира), который отражает постоянную эволюцию нарратива об ончейн-активах с момента появления концепции токенизации в 2017 году: от выпуска токенов и синтетических активов до привязки к RWA.
История становления токенизации
Приглядываясь к истории развития токенизации, нетрудно заметить, что она пронизывала практически каждую волну технологического обновления инфраструктуры и эволюции нарративов в криптопространстве.
Можно сказать, что от «бума эмиссии токенов» 2017 года до «лета DeFi» 2020 года, а затем до недавнего нарратива об RWA и последней реализации «токенизации акций США», можно проследить достаточно четкую траекторию эволюции ончейн-активов.
Раннее масштабное применение токенизации началось с бума эмиссии токенов в 2017 году. Тогда идея «токен как эквивалент доли в компании» вдохновила бесчисленные стартапы на привлечение инвестиций, а Ethereum предоставила им низкопороговые инструменты выпуска и сбора средств, сделав токен цифровым свидетельством будущих прав (доля владения, право использования, право управления).
Однако в условиях отсутствия четкого регуляторного каркаса, недостаточных механизмов извлечения экономической выгоды и сильного информационного дисбаланса большинство проектов оборачивались пузырями фиктивных монет и окончательно затихали по мере окончания бычьего рынка.
Наступление 2020 года. Взрывной рост DeFi ознаменовал второй подъем применения токенизации.
Серия нативных для сети финансовых протоколов, таких как Aave, MakerDAO и Compound, используя нативные ончейн-активы, такие как ETH, построили полноценную финансовую систему, не требующую разрешений и устойчивую к цензуре. Пользователи получили возможность проводить в сети сложные финансовые операции, включая кредитование, стейкинг, торговлю и использование кредитного плеча.
На этом этапе токены, превращаясь из сертификатов привлечения финансирования в основной класс активов для ончейн-финансовых инструментов, таких как обернутые активы (WBTC), синтетические активы (sUSD) и доходные активы (stETH), а сам MakerDAO начал принимать залоги из активов реального мира, таких как недвижимость, тем самым лучше интегрируя традиционные финансы и DeFi.
Перезапуск токенизации именно здесь прошел через переломный момент, начав попытки внедрять более стабильные и крупномасштабные активы реального мира.
Таким образом, с 2021 года нарратив получил дальнейшее развитие. Протоколы вроде MakerDAO начали интегрировать недвижимость, государственные облигации, золото и другие активы реального мира (RWA) в качестве базовых залогов. Определение токенизации расширилось от «токенизации нативных активов» до «токенизации офчейн-активов».
В отличие от абстрактных активов прошлых лет, закрепленных за кодом, RWA представляют собой реальные активы, закрепленные физическим имуществом или законными правами, с их подтверждением прав, разделением и обращением в сети. Благодаря относительно стабильной стоимости, четким стандартам оценки и накопленному опыту в области регуляторного соответствия, они обеспечили ончейн-финансам более надежный «якорь ценности», основанный на реальности.
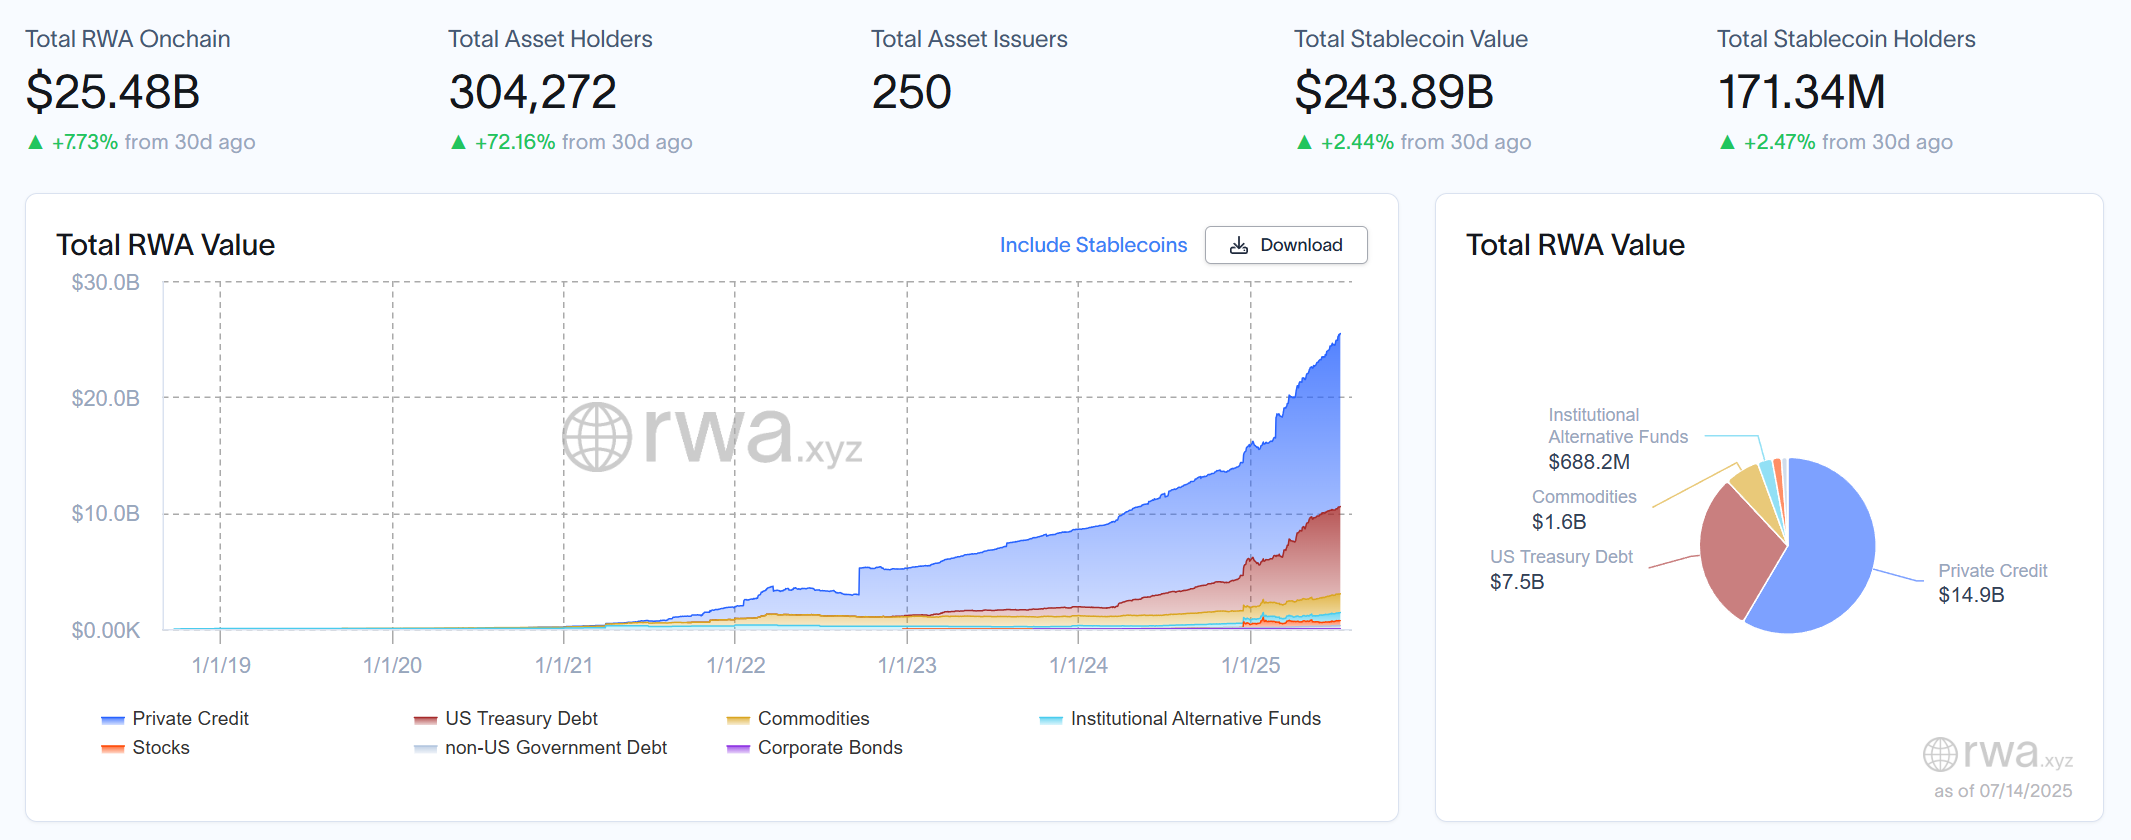
Согласно последним данным исследовательской платформы RWA rwa. xyz, текущий общий объем рынка RWA превышает 25 миллиардов долларов США. Более оптимистичный прогноз BlackRock гласит, что к 2030 году рыночная капитализация токенизированных активов достигнет 10 триллионов долларов США, что означает потенциал роста на ближайшие 7 лет, который может превысить 40-кратный показатель.
Так какие же активы реального мира будут токенизированы и станут ончейн-финансовым якорем для RWA?
Кто станет плацдармом токенизации?
Без преувеличения можно сказать, что за последние пять лет самым успешным продуктом токенизации стали не золото и не акции, а——стейблкоины.
Это был первый токен, который действительно нашел «соответствие продукта рынку (PMF)»: переведя самые базовые и высоколиквидные активы (деньги) в онлайн-мир, создав первый «мост ценности», соединяющий TradFi и DeFi.
Его логика работы также крайне показательна: офчейн реальные активы (например, доллары США или краткосрочные гособлигации) хранятся банками или депозитарными институтами, а в цепи выпускаются токены с эквивалентной стоимостью (например, USDT, USDC), которыми пользователи могут управлять, оплачивать услуги, торговать или взаимодействовать с протоколами DeFi через криптокошельки.
Это не только наследует стабильность фиатных валют, но и в полной мере раскрывает преимущества блокчейна: эффективный клиринг, низкая стоимость транзакций, круглосуточная (7×24) торговля и бесшовная интеграция со смарт-контрактами.
По состоянию на сегодня, совокупная капитализация глобальных стейблкоинов превысила 250 миллиардов долларов США, что указывает на то, что настоящему внедрению токенизации способствует способность решать реальные задачи обращения активов и повышения эффективности торговых операций, а не только инновации в технологиях сами по себе.
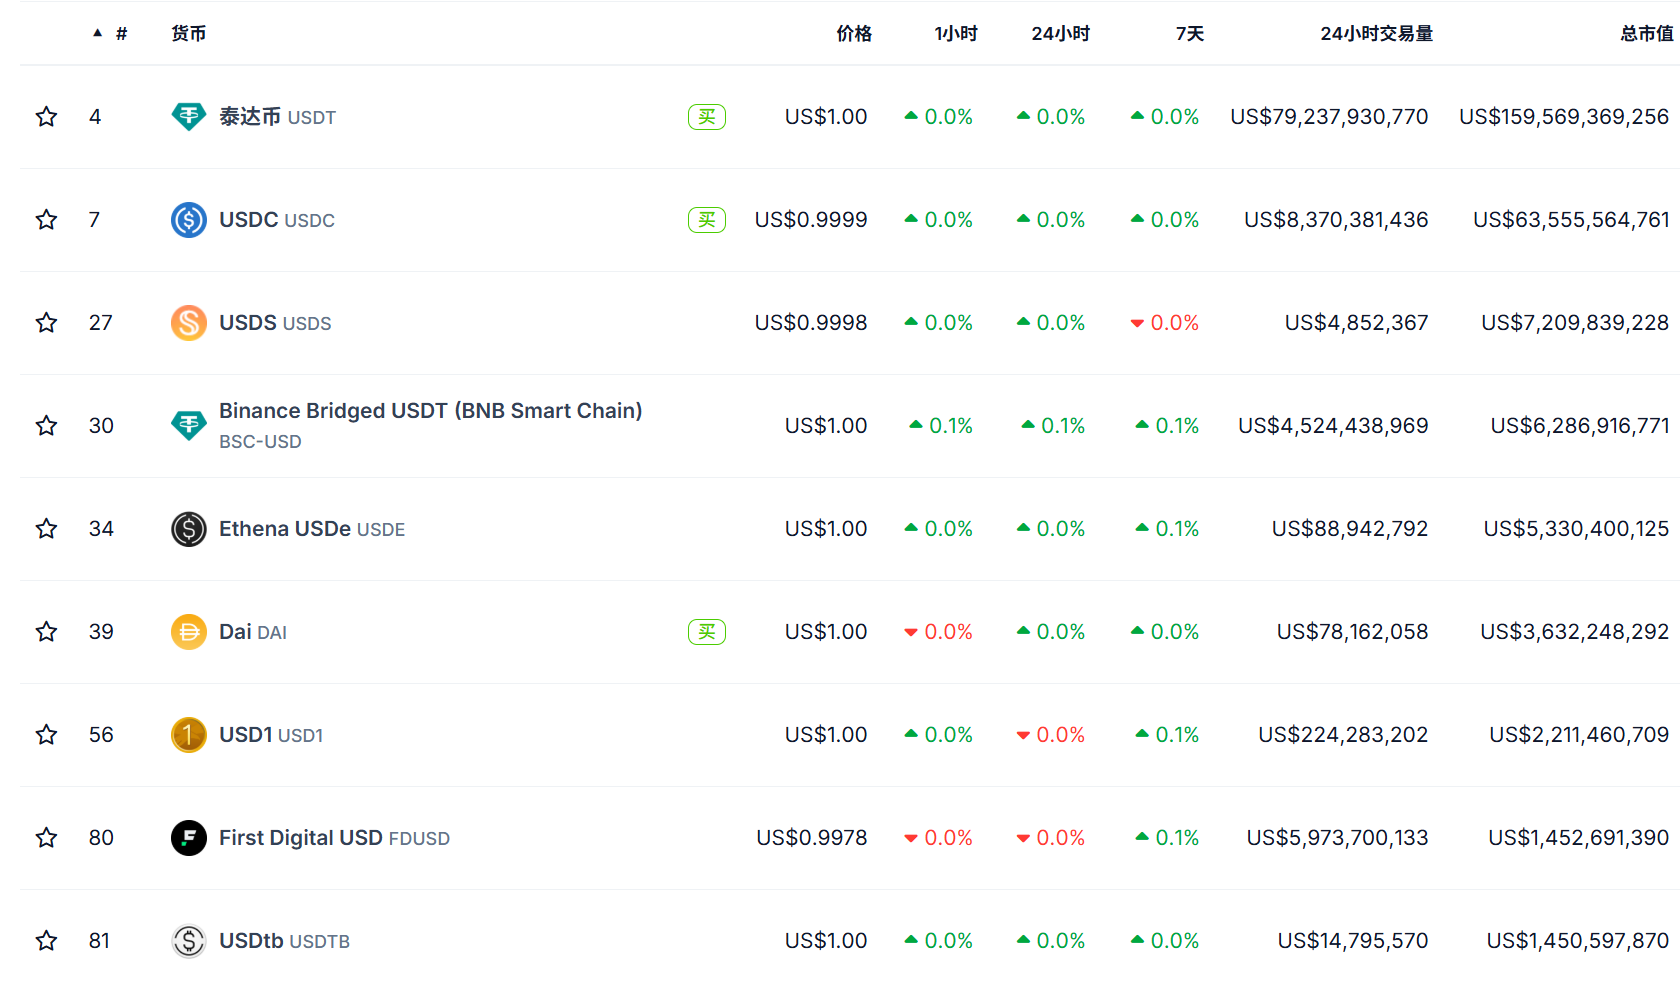
А сегодня токенизация акций США, похоже, становится следующей точкой приложения усилий среди токенизированных активов.
В отличие от старых моделей синтетических активов, зависящих от оракулов и алгоритмов, современные решения «токенизированных реальных акций» все ближе подходят к реальной финансовой инфраструктуре, постепенно прокладывая стандартный путь «хранения реальных акций + отображения в цепи + децентрализованной торговли».
Отдельного внимания заслуживает тенденция: ведущие игроки, включая Robinhood, последовательно заявляют о выпуске нативных или собственных цепей, поддерживающих функции ончейн-торговли реальными акциями. Судя по опубликованной информации, большинство технологических партнеров, стоящих за этими маршрутами токенизации, по-прежнему работают в экосистеме Ethereum (такой как Arbitrum и др.), что, безусловно, вновь подтверждает центральную роль Ethereum как ключевой инфраструктуры для токенизации.
Причины этого кроются в том, что Ethereum обладает не только зрелой системой смарт-контрактов, обширным сообществом разработчиков и богатыми стандартами совместимости активов, но главное — её нейтральность, открытость и компонуемость создают наиболее масштабируемую почву для отображения финансовых активов.
Подводя итог, если предыдущие волны токенизации были экспериментами в сфере криптофинансов, движимыми проектами из Web3, то теперь мы наблюдаем профессиональную реструктуризацию, инициированную TradFi — с реальными активами, реальными требованиями к соблюдению нормативных стандартов и запросами глобального рынка.
Станет ли это началом настоящей эпохи токенизации?
Мы будем наблюдать за развитием событий.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @imTokenOfficial