Эксклюзивное интервью с соучредителем Infini Цзюньшу: почему мы закрыли бизнес U-карт?
Автор: BlockBeats
17 июня Infini официально объявила о прекращении деятельности по выпуску криптокарт для частных пользователей. Для многих пользователей это решение стало полной неожиданностью; однако для команды Infini оно стало результатом длительного и тщательного анализа.
В свое время криптовалютные карты пользовались огромным ожиданием, но теперь их все чаще причисляют к категории «сложных проектов» и «неэффективных затрат ресурсов». Барьеры в сфере комплаенса, трансграничные клиринговые расчеты, управление рисками… Вопросы, которые кажутся уделом традиционных финансовых институтов, стали суровой реальностью, с которой вынуждены бороться веб3-предприниматели. Сбалансировав объемы инвестиций и отдачу от бизнеса, Infini в итоге нажала кнопку остановки этого направления.
Что именно за этим стоит? В чем заключаются конкретные трудности реализации U-карт? Почему затраты на комплаенс так высоки? Отвечая на эти вопросы, BlockBeats взял интервью у соучредительницы Infini Кристины (Цзюньчжу), и благодаря рассказу одного из главных участников процесса мы видим полную картину изменений в бизнесе.
Ниже представлен текст интервью.
Начало истории с U-картами: когда игроки в NFT полюбили «простой DeFi»
В мае 2024 года Blast выпустил стабильную монету USDB «дискретного типа», позволяющую пользователям получать капитальную доходность от базовых активов просто за счет её хранения. Это привлекло множество игроков из NFT-сообщества, которые начали переводить свои активы в сеть Blast. Один из топовых предпринимателей NFT-сферы под ником «Тяо Шунь» (Tieshun) с помощью этого стейблкоина дал многим участникам NFT-экосистемы почувствовать магию «простого DeFi».
В тот же период Ethena через свою монету USDE открыла возможности арбитража ставки финансирования (Funding Rate Arbitrage) для розничных инвесторов (Retail Users), сделав сложные механизмы получения доходности в блокчейне доступными для обычного пользователя.
Именно в этот период Цзюньчжу и Кристиан, вышедшие из NFT-сообщества, увидели потенциал стабильных монет. Они посчитали это направление перспективным для стартапа, способным позволить обычным людям получать доходность от блокчейна и выйти за пределы нишевой аудитории, поэтому решили заняться этим проектом.
Тогда отрасль еще не бурлила от обсуждений стейблкоинов, и Infini можно было смело назвать одним из первых пионеров, решивших войти в эту нишу. Однако сложности запуска проекта на рынке стейблкоинов превысили все ожидания. Эта область кардинально отличалась от более поздней, «игровой» атмосферы легких веб3-стартапов того времени. Цзюньчжу и Кристиану предстояло столкнуться с суровой реальностью затрат и мощным влиянием традиционного мира капитала («old money»).
Происхождение Infini
BlockBeats: Каковы были первоначальные мотивы и цели запуска Infini?
Цзюньчжу: Мы начали работу над Infini в июле прошлого года. Тогда спрос на инструменты управления доходами в стейблкоинах уже был высоким. Мы заметили, что Blast выпустил стейблкоин USDB, который предлагал годовую процентную ставку (APY) на уровне 5–10%.
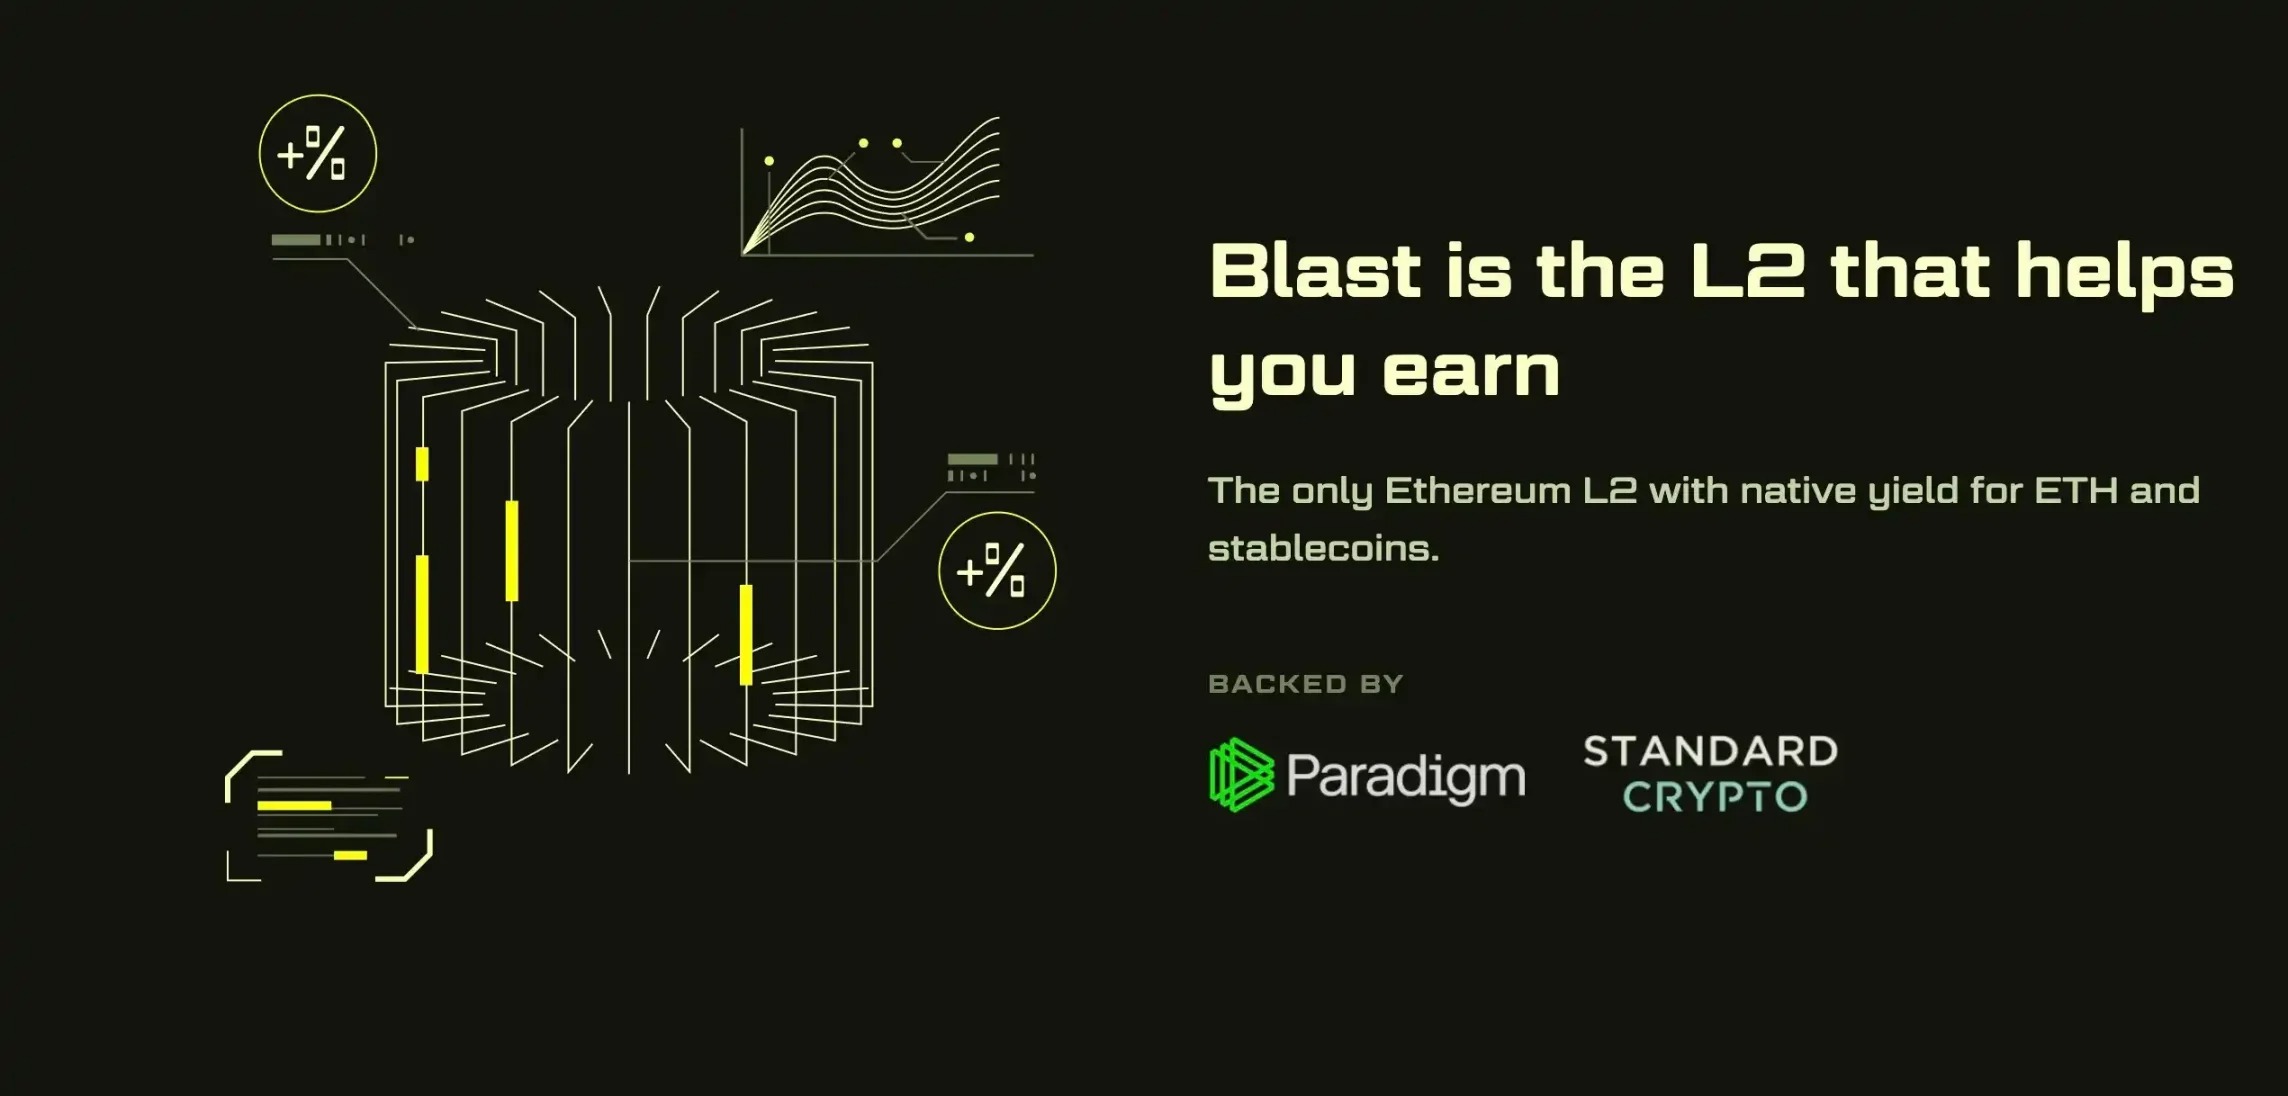
Мы обнаружили, что на USDB проявили огромный интерес пользователи GameFi и NFT. Ранее они не разбирались в механизмах получения доходности в DeFi. Blast буквально упаковал сложный и абстрактный DeFi-доход в этот стейблкоин: пользователю достаточно только удерживать монету, чтобы получать автоматические выплаты.
Доходность в DeFi генерируется из разных источников, таких как кредитование, RWA и прочее. Мы поняли, что многим действительно интересны стейблкоины вроде USDB, функционирующие как подобные синтетическим активам инструменты. Это означало наличие реального спроса на концепцию «упрощения сложной ончейн-доходности и ее открытия для широкой публики». Именно это стало причиной нашего решения запустить Infini с самого начала.
На самом деле сама идея возникла у меня еще в мае прошлого года. Поскольку я активно использовала платформу Blast, я заметила интересный ход: Blast представил продукты DeFi новой целевой аудитории — пользователям из сферы NFT и GameFi. Примерно тогда же я увидела, что вокруг внезапно появилось много людей, говорящих о стейблкоинах, а различные институты стали проявлять к ним серьезный интерес.
Этот пример вдохновил меня. Я поняла, что необходимо заниматься привлечением новой аудитории. NFT стали популярны, потому что привели множество новичков в криптоиндустрию; Blast стал хитом, так как перевел аудиторию NFT в сектор DeFi. Blast действительно совершила важное дело: многие начали знакомиться с DeFi именно через нее, выполняя функцию образования рынка.
Сначала мы тоже хотели выпустить собственный стейблкоин, но быстро осознали, что эта ниша слишком перенасыщена конкурентами. Кроме того, мы не считали, что обладаем аналогичными с Ethena ресурсами, капиталом или командой. Поэтому нам пришлось искать стратегии обходного маневра и конкурентного преимущества.
Анализируя основные варианты применения (use cases) стейблкоинов и исследуя их сценарии использования, мы вернулись к изначальному принципу: деньги были придуманы для совершения платежей и обращения.
Поэтому мы решили начать с платежных решений.
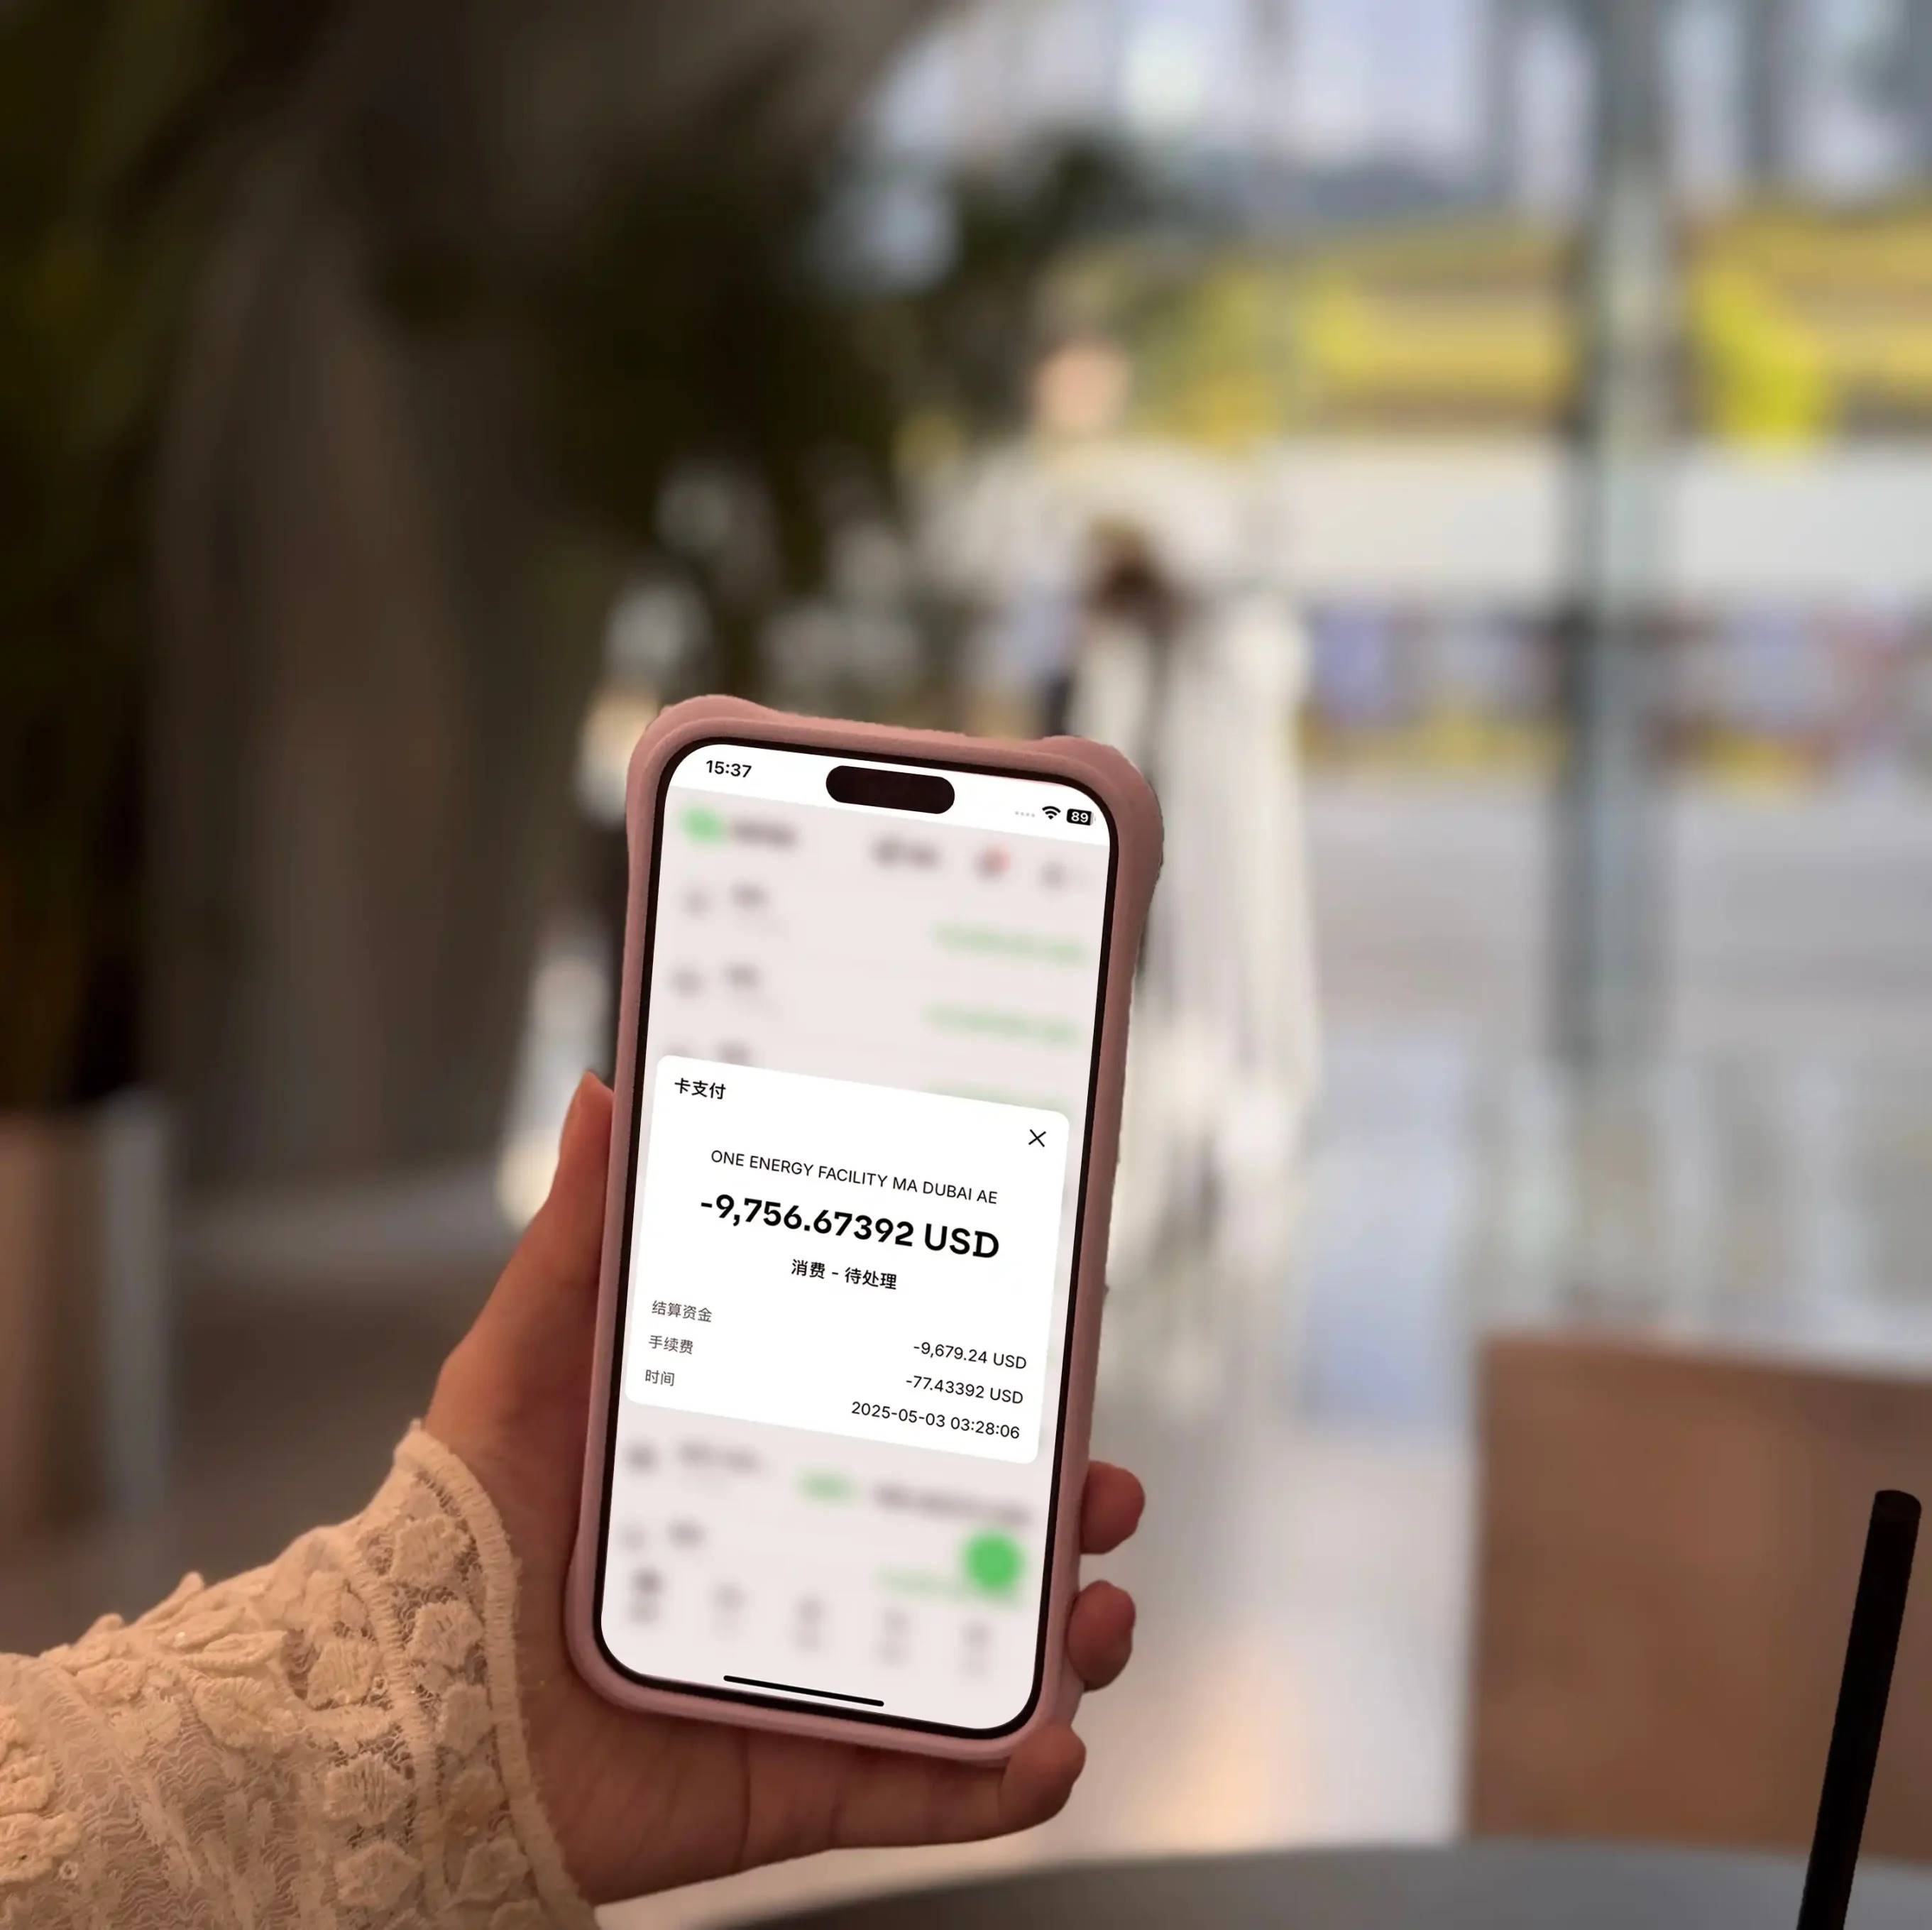
Первоначально наша задумка заключалась в разработке собственного стейблкоина, который бы обслуживал все платежи по нашим U-картам.
Мы изучили экономические модели USDC и USDE. Запуск USDC требует колоссальных затрат, к тому же они уже являются безусловными лидерами рынка. Что касается USDE, то это продукт гениального уровня, однако даже сейчас биржа Binance не поддерживает торговые пары с этой монетой. Отсюда вывод: протолкнуть новый стейблкоин на крупные централизованные биржи невероятно сложно. Нам казалась логичнее начать с узких, но эффективных ниш и повседневных трат, чтобы люди могли реально использовать монеты. Ведь ключевые функции стейблкоина сводятся к двум вещам: поддержка торговли или платежная функция.
BlockBeats: Исходя из исследований, создание стейблкоина требует огромных затрат. Тогда почему вы полагали, что выпуск U-карт потребует меньших ресурсов?
Цзюньчжу: Потому что мы считали, что для U-карт не требуются столь значительные ресурсные вложения, например, на дистрибуцию. Мы могли продвинуть продукт, используя growth-стратегии, ориентированные на конечного потребителя (To C). Практика показала, что нам действительно удалось вывести карту на рынок с минимальными затратами. Создание же стейблкоина требует принципиально иного подхода: здесь необходимы сильные ресурсы для подтверждения доверия. У нас не было такой харизматичной фигуры, как Артур Хейс.
Мы относились к себе как к относительно скромному стартапу, и для такой компании отсутствие доступа к топовым ресурсам всегда было серьезным ограничением.
BlockBeats: Очень интересно, что с точки зрения архитектуры у Infini уже есть свой стейблкоин, просто его не оформили как отдельный токен вроде USDe. В приложении он отображается как «USD», но технически представляет собой актив, крайне близкий к стейблкоину.
Цзюньчжу: Да, я считаю, что искусственное оформление в виде отдельного токена не имеет особого смысла. Хотя упаковка действительно повышает оценку компании, оценка стейблкоин-проекта объективно будет выше оценки компании, выпускающей дебетовые карты, верно? Но если ради «упаковки» не достигнута продуктовая рыночная совместимость (PMF), это лишь потеря времени. Поэтому я предпочитаю сначала полностью отладить бизнес-модель и достичь PMF, и лишь затем заниматься вопросами токенизации или переоформления.
Проект с U-картами
BlockBeats: После утверждения проекта по выпуску U-карт, какие подготовительные работы провела Infini?
Цзюньчжу: Сразу после утверждения проекта мы провели масштабное исследование, поскольку наша команда изначально совершенно не разбиралась в платежных системах. Первым вопросом мы обратились к Иши (Yishi) из OneKey. Он очень доброжелательный человек, знакомый из нашего круга, уже имевший опыт разработки U-карт, поэтому его практические знания оказались бесценными.
Иши поделился многими деталями: затратами на проект, методами привлечения аудитории, причинами закрытия подобных проектов и так далее. Касательно причин закрытия он указывал на высокие требования к соблюдению нормативных стандартов (комплаенса). Тогда я не уделила этому должного внимания, хотя сейчас понимаю, что он абсолютно прав. Я сильно недооценила сложность комплаенса, полагая, что главное — не нарушать прямо запрещенные нормы. На практике же соблюдение регуляторных требований скрывает за собой массу скрытых издержек.
BlockBeats: Значит, на тот момент вы не понимали, насколько сложным будет процесс обеспечения соответствия нормативным требованиям?
Цзюньчжу: Верно. Еще на старте мы твердо определили для себя правило не вступать в противоречие с законом и строго избегать серых зон. Однако в процессе операционной деятельности мы обнаружили, что данный бизнес предъявляет исключительно жесткие требования к комплаенсу. Затраты на получение необходимых лицензий были крайне высокими, не говоря уже о множестве скрытых расходов.
BlockBeats: Как именно распределяются затраты на комплаенс у компаний, выпускающих U-карты?
Цзюньчжу: Во-первых, требуется высокопрофессиональная юридическая команда, услуги которых стоят весьма дорого. Во-вторых, стоимость заявок на лицензии также очень высока. Если получить лицензию напрямую невозможно, приходится покупать другие компании. Возьмем Гонконг: сейчас лицензия MSO (Money Services Operator) выдается с большим трудом, поэтому оптимальный путь — приобретение готовой структуры (shell company). Конкретная сумма зависит от запросов продавца. В настоящее время покупка лицензии таким способом обойдется примерно в 3–4 миллиона гонконгских долларов.
Помимо денежных затрат, колоссальные скрытые расходы возникают из-за времени, затрачиваемого на согласования. Процессы варьируются: иногда результат наступает через несколько недель или месяц, а в других случаях процедура может затянуться на годы. Требования различаются в зависимости от юрисдикции и типа лицензии. Мы наняли профильных юристов непосредственно с первого дня старта проекта.
Сначала мы не предполагали, что соблюдение нормативных требований повлечет такие колоссальные издержки. Стремясь работать строго в правовом поле, мы изначально не ставили задачу быстрого окупаемости, жертвуя ресурсами ради скорейшего получения всех разрешительных документов. В этом плане наша стратегия кардинально отличалась от подходов большинства веб3-проектов. Со временем мы начали осознавать себя скорее классической финтех-компанией, занимающейся платежными системами, а не криптопроектом.
BlockBeats: Не кажется ли вам, что вы вложили в U-карту слишком много усилий? Жалеете ли вы о пройденном пути?
Цзюньчжу: Это отличный вопрос. Когда ты получаешь постоянные положительные сигналы от рынка, очень трудно осознать ошибку проекта и желание продолжить его развитие. Наша аудитория росла стремительно, ежедневный мониторинг метрик роста вызывал настоящую зависимость.
Прежде чем приступать к любому действию, компания определяет цели по методологии OKR. Изначально фундаментальная гипотеза нашей бизнес-модели строилась на том, что рост количества выпущенных U-карт автоматически приведет к увеличению общего заблокированного объема средств (TVL). Мы предполагали прямую корреляцию между численностью пользователей карт и показателями TVL. Поэтому мы взяли увеличение базы карт за «полярную звезду» (ключевой ориентир), из-за чего на длительное время фактически свернули фокус на работе с TVL.
Однако впоследствии мы выяснили, что эта взаимосвязь не работает. Число пользователей действительно взлетело, но TVL оставался практически на месте. Оказалось, что двигаясь полным ходом, мы выбрали неверный вектор. Первоначальная коммерческая гипотеза оказалась ошибочной: мы думали, что чем больше пользователям нравится карта, тем больше средств они будут хранить на ней, но в реальности пользователи привыкли пополнять баланс исключительно перед совершением покупки.
BlockBeats: Сколько чистой прибыли ваш проект получил от деятельности с U-картами?
Цзюньчжу: Чистый убыток. Ни цента прибыли.
BlockBeats: Будет ли для вас проблемой превратиться в классическую финтех-компанию?
Цзюньчжу: Нас абсолютно не волнует форма организации бизнеса — пусть хоть производит одежду для йоги. Главное — компания должна приносить прибыль, иначе мы отойдем от базовой сути бизнеса. Коммерческая основа подразумевает долгосрочное и эффективное формирование денежного потока. В данном случае проект с U-картами оказался чистым расходом человеческих, материальных, финансовых и временных ресурсов. Любое направление, которое непрерывно поглощает капитал без возможности выхода на самоокупаемость, должно быть ликвидировано.
BlockBeats: С какого момента вы начали рассматривать возможность закрытия направления U-карт?
Цзюньчжу: Уже в мае я приняла решение постепенно свернуть этот проект, по крайней мере прекратить всякие попытки роста аудитории. Основной причиной стали критически длительные сроки возврата средств. Обычно международные банковские транзакции возвращаются в течение одной–двух недель, а у нас некоторые возвраты тянулись четыре недели, месяц и даже полтора месяца. Мы неоднократно давили на партнеров верхнего эшелона, но процесс стоял. Ежедневно нас заваливали жалобами клиентов. Ситуация была безвыходной: будучи на нижнем звене экосистемы, мы физически не могли ускорить процессы, оставалась лишь надежда на партнёров, но возможностей действовать самостоятельно не было.
Это вызвало у меня глубокий внутренний конфликт на протяжении почти двух-трех недель.
Запустить компанию по производству U-карт несложно. Я уверена, любой человек обладает достаточным капиталом, временем и терпением, чтобы сделать это. Порог входа крайне низок. Конечно, строгий комплаенс требует вложений, но его полное игнорирование открывает двери для каждого. По сути, достаточно иметь оператора custody-сервисов и подключить API от провайдера инфраструктуры карт. Получив доступ к API, можно сразу начинать выпуск.
Так работают практически все существующие на рынке проекты, однако никто толком не знает, сколько звеньев существует в цепочке поставщика. Кто-то сотрудничает напрямую с создателями платежных систем, а кто-то сталкивается с нагромождением посредников, подобно слоям лука, причем эту схему можно бесконечно размножать: мы можем предоставить вам свое API, а вы продадите свое собственное дальше.
Проработав несколько месяцев в сфере U-карт, я стала убеждаться, что Infini движется вспять. Лично я стремилась разрушить барьеры традиционных платежей, однако модель U-карт конвертирует стейблкоины обратно в фиатный доллар США, отправляет средства в банки, после чего клиенты используют обычные банковские карты. Мы снова замыкаемся на устаревшей схеме традиционных финансовых платежей. Именно это подтолкнуло меня к решению полностью отказаться от проекта, поскольку я считаю данный подход ошибочным.
Те самые проблемы с возвратами средств, о которых говорилось ранее, стали катализатором моих сомнений. Я осознала, что формат U-карт действительно не меняет логику индустрии, выступая лишь очередным традиционным платежным решением, а не конечной целью развития.
BlockBeats: Как вы оцениваете актуальность U-карт сегодня: является ли это реальной потребностью рынка или же лишь вынужденным компромиссом?
Цзюньчжу: Если бы вы могли платить за гамбургер напрямую в USDT или USDC, вам вообще понадобился бы инструмент вывода средств? Именно невозможность прямой интеграции заставляет людей искать посреднический продукт под названием «U-карта».
Я считаю, что спрос на U-карты объективен, однако они не являются окном в будущее. Крупнейшие платформы вроде ChatGPT, OnlyFans и Twitter неизбежно интегрируют оплату стейблкоинами — это неоспоримый тренд. Как только массовые сервисы перейдут на прямые криптоплатежи, функциональная ниша U-карт фактически исчезнет.
Калибровка курса: чем займется Infini в будущем?
Упрощение взаимодействия пользователей с DeFi стало отправной точкой создания Infini. После снижения активности в сфере повседневных расходов для аудитории крипторынка команда вернулась к своим изначальным идеалам. Сейчас Infini планирует вновь сосредоточиться на ончейн-доходности и инвестиционных продуктах. Это иное бизнес-направление, чем разработка стейблкоинов и криптоплатежей, и команде предстоит решить множество свежих и накопившихся задач. Например, как определить позиционирование бренда? После инцидентов с кражами средств и закрытием ключевого направления, каким образом Infini сможет восстановить доверие клиентов?
Однако позиция Цзюньчжу и всей команды в отношении смены вектора остается непоколебимой: Infini категорически не намерен двигаться вспять. Стейблкоины и технологии шифрования платежей не должны возвращаться в орбиту традиционного банковского обслуживания. «Используйте стейблкоины напрямую — вот настоящее будущее».
BlockBeats: Какой текущий статус и фокус у Infini после полного прекращения сервиса U-карт?
Цзюньчжу: Сейчас наша команда концентрируется на двух задачах. Во-первых, необходимо качественно реализовать первоначальную стратегию разработки — инвестиции и управление капиталом. Текущая доходность наших продуктов формируется преимущественно за счет ончейн-кредитования. В период медвежьего рынка падение общей активности неизбежно снизит показатели: на пике бычьего цикла APR мог уверенно преодолевать отметку 40%, тогда как во время спада опускаться до 2%. Поэтому нам потребуется интеграция инструментов централизованной финансовой системы (CeFi) для защиты от циклических колебаний и диверсификации рисков. Мы планируем создать универсальный фонд фондов (FoF), который обеспечит пользователям спокойствие и надежность, сопоставимую с классическими инструментами сбережения.
Именно эта цель лежала в основе нашей идеи с самого начала: сделать сложные схемы заработка прозрачными и доступными для широкого круга лиц. Однако направление «платежи» увлекло нас слишком далеко, в результате чего последние месяцы мы практически не уделяли времени развитию своей ключевой компетенции, которая способна генерировать основной денежный поток. Именно поэтому мы приняли жесткое решение ликвидировать наиболее затратное по времени направление, не приносящее коммерческой отдачи.
BlockBeats: Таким образом, вы отказываетесь от нового вектора, чтобы вернуться к тому, с чего начинали?
Цзюньчжу: В августе или сентябре прошлого года мы уже занимались внедрением инвестиционных инструментов. Наша задумка заключалась в подключении диверсифицированных продуктов CeFi. Причина проста: работать с централизованными финансами рядовому пользователю непросто. Топовые стратегии CeFi никогда не испытывают нехватки ликвидности, тогда как слабые инструменты постоянно ищут инвесторов, но гарантируют потерю средств.
Поэтому наша стратегия заключалась в максимально возможном использовании эффекта масштаба для предоставления клиентам проверенных продуктов со средней частотой выплат и стабильной доходностью около 10% годовых — показатель, который отлично воспринимается обычными инвесторами. От упрощения сложных механизмов DeFi на платформе Blast до сегодняшнего желания открыть возможности управления капиталом для розничного инвестора (Retail User), базовый принцип остался неизменным. Единственным сбоем стал длительный период работы с картой, который значительно отвлек команду от основного курса.
Поэтому наша первая задача — добиться максимальной безопасности и антицикличности инвестиционного продукта.
BlockBeats: Как вы оцениваете уровень конкуренции в выбранной вами нише?
Цзюньчжу: Безусловно, пространство станет насыщенным. Однако успех напрямую зависит от удовлетворения конкретных запросов аудитории. Капитал неизбежно стекается туда, где предлагают максимальную эффективность либо долгосрочную безопасность. Поэтому мы внедрим систему рейтингования внутри нашего приложения, сегментируя продукты по уровню риска и доходности.
BlockBeats: Ранее вы неоднократно заявляли, что у Infini нет планов по эмиссии собственного токена и вы сознательно отказываетесь от спекуляции на новостях токенизации для привлечения трафика. В связи с изменением курса планируется ли корректировка этой позиции? Рассматривает ли компания альтернативные методы выхода на финансовые рынки, такие как IPO или обратное поглощение (SPAC)?
Цзюньчжу: Эмиссия токенов или выход на биржу по своей природе представляют собой выпуск новых финансовых инструментов. Выпущенные активы автоматически превращаются в обязательства перед держателями этих токенов или акций. До тех пор, пока наш проект не сгенерирует стабильный свободный денежный поток и не достигнет стадии зрелости продукта, поспешная токенизация станет проявлением безответственности как перед самим разработчиком, так и перед сообществом.
Пожалуйста, воспримите мой ответ максимально формально: с моей точки зрения, эмиссия токенов и листинг — всего лишь инструменты для привлечения инвестиций и клиентской базы. Мы обязаны правильно управлять этими рычагами и применять их в нужный момент. Это чисто финансовый механизм. Я не буду давать категоричный ответ «да» или «нет», будем исходить из контекста ситуации и рассмотреть возможность использования, когда обстоятельства того потребуют. На сегодняшний день мы находимся на слишком ранней стадии. Наша главная задача — отточить внутренние бизнес-процессы, безупречно выполнить продукт и эффективно покрыть потребности пользователей посредством цифровых решений. Только по итогам формирования прочной линии денежного потока и устойчивого финансового результата стоит переходить к сложным финансовым операциям. В конечном итоге, ядро бизнеса и соответствие продукта рынку (PMF) остаются фундаментом всего.
BlockBeats: Мы являемся пользователями потребительского сегмента (C-end), перешедшими к вам с предыдущего проекта. Появились ли у нас новые возможности участия после ребрендинга? Полная конверсия в B2B-сектор может стать упущенной возможностью для сохранения накопленной базы клиентов.
Цзюньчжу: Подводя итоги данного этапа, я выделяю три ключевых достижения.
Во-первых, нам удалось сформировать сильную рабочую команду. Коллектив всегда стоит на первом месте. Я глубоко убеждена, что при наличии единых целей, высокой квалификации, внутренней мотивации и физической выносливости наша новая стадия развития пройдет успешно. Формирование и развитие кадрового резерва стало самым ценным приобретением за последние полгода.
Во-вторых, развитие бренд-идентичности. В данном бизнес-пространстве жизненно важно поддерживать безупречную репутацию — она выступает гарантом любых будущих шагов. Без положительного отзыва от окружающих невозможно добиться долгосрочного масштабирования. Мы не интересуемся схемами быстрого извлечения прибыли путем краткосрочного маркетинга; наша цель заключается в создании предприятия с многолетней историей, потенциально рассчитанной на десятилетия или даже столетия.
В-третьих, повышение экспертизы. Мы обязаны окончательно принять технологию децентрализованных платежных решений, категорически отвергая централизованные аналоги и не допуская ретроградства. Представьте ситуацию будущего: интеграция инфраструктуры MegaETH или сети BNB позволяет человеку мгновенно открыть цифровой кошелек, отсканировать QR-код для оплаты подписки на ChatGPT и расплатиться прямым списанием стейблкоинов из кошелька. Это звучит как революционное технологическое событие.
Именно так следует распоряжаться своими цифровыми активами, минуя промежуточные механические инструменты вроде банковских карт. Такой подход обладает реальной экономической ценностью, в отличие от попыток воспроизвести старые банковские протоколы.
Инфраструктура будущего должна обеспечивать подтверждение транзакций в открытом блокчейне, осуществлять переводы строго из пользовательских аппаратных или программных кошельков и предоставлять возможность прямой оплаты стабильными цифровыми валютами.
Именно таковым представляется мне настоящий прогресс.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 BlockBeats