Существует множество U-карт, какие правовые риски возникают при их продвижении на территорию материкового Китая?
Автор: Дэн Сяоюй
В сфере криптовалют вопрос безопасного вывода средств в фиат остается актуальным как никогда. U-карты предлагают удобный способ тратить цифровые активы напрямую без вывода на традиционные счета (что можно рассматривать как самый безопасный метод «вывода»), поэтому они пользуются большой популярностью среди участников крипторынка.
Многие начали бизнес на продвижении таких карт. Автор часто видит рекламу скидок на оформление в сообществах и на платформах, а также регулярно сталкивается на видеоплатформах материкового Китая с контентом, который под видом распространения знаний об U-картах на самом деле побуждает читателей писать в личные сообщения для покупки услуг по оформлению карт. Непонятно, получают ли эти промоуторы только комиссию от эмитентов или взимают плату с клиентов за услугу оформления.
Однако адвокат Мань Кунь надеется, что данная статья предупредит о рисках, связанных с продвижением U-карт, особенно о юридических рисках их продвижения для пользователей из материкового Китая.
Что такое U-карта?
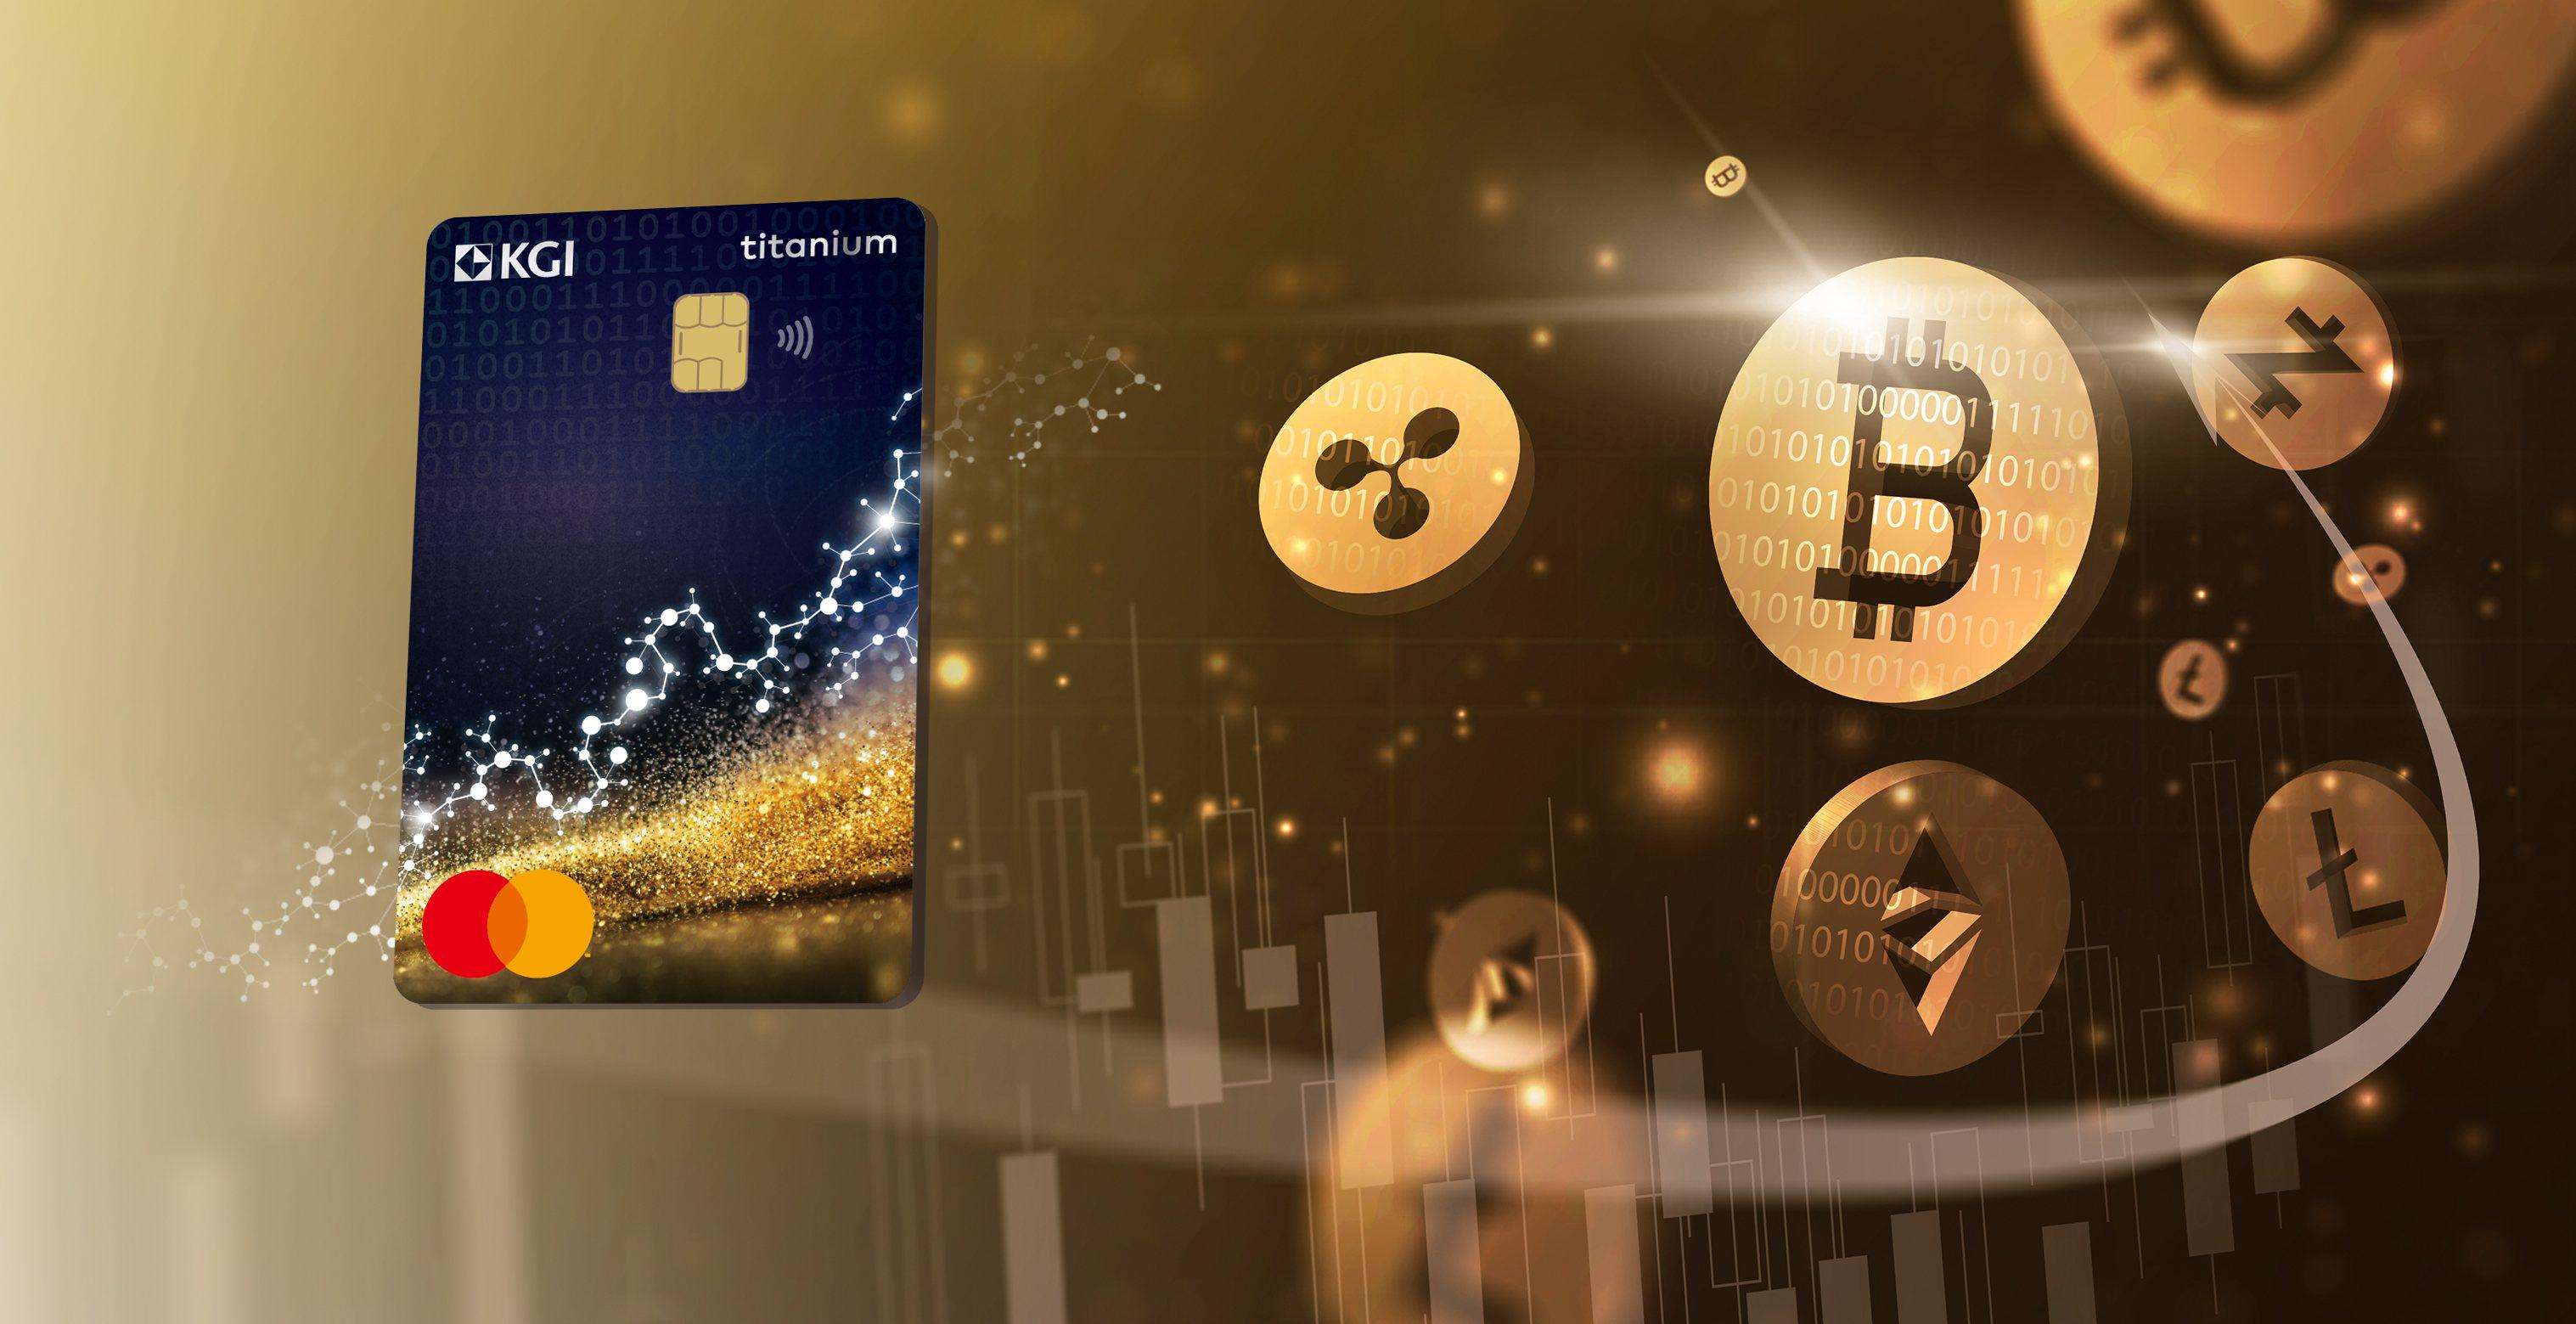
U-карта — это банковская карта для USDT. Ее основная идея заключается в использовании ценовой стабильности этого стейблкоина (стоимость USDT обычно привязана к доллару США) для предоставления пользователям стабильного и удобного платежного инструмента. Конкретный сценарий использования выглядит так: например, вы заказываете кофе в кафе. Обычно вы привязываете банковскую карту к WeChat Pay для оплаты. Если у вас есть U-карта, вы привязываете ее к приложению для платежей, пополняете баланс USDT и можете совершать покупки в офлайн-точках продаж.
Поскольку стейблкоины, такие как USDT, в отличие от BTC или ETH, обладают меньшей волатильностью стоимости, что повышает их пригодность для повседневных платежей. В частности, на фоне принятия законодательства о стейблкоинах в разных регионах в будущем может появиться больше банковских карт для стейблкоинов, и U-карта представляет собой именно такую категорию продуктов.
Текущие политические риски продвижения U-карт для пользователей из материкового Китая
На данный момент мы обнаружили, что некоторые промоутеры U-карт не действуют от лица проектов (то есть проект не оплачивает рекламу и не выплачивает комиссионные). Они делают это индивидуально ради получения платы за услугу оформления карт, обслуживая запросы резидентов материкового Китая, вплоть до пакетных заказов. Это порождает комплекс рисков сразу в нескольких аспектах:
Во-первых, согласно ранее опубликованным объявлениям и уведомлениям Народного банка Китая и других структур (например, «Объявлению 924»), а также современным судебным решениям на территории страны, четко прослеживается отрицательное отношение властей к обмену криптовалют на фиатные деньги. Использование U-карт для торговли виртуальными активами легко пересекает «красную линию» системы валютного контроля. Если органы расследования установят, что промоутер субъективно осведомлен о сделках с валютой, потворствует им или косвенно поддерживает их, он может быть признан соучастником по статье «Незаконная коммерческая деятельность». Поэтому при продвижении U-карт жителям материкового Китая недопустимо использовать обмен на фиат в качестве маркетингового хода.
Во-вторых, выступая в роли промоутера U-карт, необходимо уделять внимание проверке эмитентов карт. Это аналогично ситуации, когда инфлюенсеры дают торговые сигналы: они обязаны оценивать законность проектов, которые продвигают.
Среди эмитентов U-карт можно выделить следующие 4 основные категории:
-
Прямой выпуск со стороны банков. Банки сами готовы работать со стейблкоинами, предоставляя пользователям стабильные криптоплатежные решения на базе собственной платежной сети и соответствия нормативным требованиям.
-
Совместный выпуск банков и криптокомпаний. В этом случае банк предоставляет традиционную финансовую инфраструктуру, а третья сторона отвечает за управление криптовалютами и их конвертацию.
-
Независимый выпуск профессиональными криптоплатежными компаниями. Некоторые специализированные компании, работающие в сфере криптоплатежей, выпускают U-карты самостоятельно, сотрудничая с платежными сетями, такими как Visa или Mastercard.
-
Выпуск через партнерство по SaaS-модели. Под этим понимается, что некоторые сторонние платежные компании предоставляют платформы для выпуска U-карт дистрибьюторам или другим финансовым провайдерам на основе модели SaaS (программное обеспечение как услуга).
Поэтому для промоутера крайне важно выбирать известных поставщиков U-карт, чтобы гарантировать сохранность средств. Рекомендуется избегать продвижения нишевых или даже нерегулируемых провайдеров. Даже если такие компании не являются пирамидами, из-за отсутствия достаточных гарантий финансирования и мер безопасности сделок могут возникнуть финансовые убытки. В таком случае промоутер, ориентированный на пользователей из материкового Китая, рискует стать фигурантом уголовного дела о мошенничестве.
И наконец, но главное, промоутеры U-карт не должны думать, что «если они сами не используют карту напрямую, а лишь продвигают ее и помогают оформить, то это не является преступлением».
В менее тяжелой перспективе: с одной стороны, часть эмитентов U-карт не планирует вести бизнес с жителями материкового Китая. Сбор информации таких пользователей промоутерами и помощь в оформлении карт с использованием фиктивных визовых документов могут создавать риск нарушения законодательства зарубежных юрисдикций о мошенническом получении кредитных инструментов. С другой стороны, поскольку промоутер уже собирает персональные данные жителей материкового Китая для оформления карт, он неизбежно несет ответственность за защиту этих данных. Утечка значительного объема такой информации может быть квалифицирована как уголовное преступление.
В более тяжелой перспективе: помогая с оформлением карт, промоутер фактически берет на себя обязанности по проверке клиентов, возложенные на эмитента. Например, если клиент предоставляет поддельные данные для открытия карты, а промоутер помогает в оформлении, и впоследствии произойдет операция по отмыванию денег, согласно практике расследований на материке, будет презюмироваться осведомленность помощника о преступных намерениях. Или другой пример: если житель материкового Китая требует открыть несколько карт одновременно, что явно указывает на попытку обойти лимиты валютного контроля или другие цели неправомерного использования, помощь промоутера в таком оформлении повлечет его причастность к смежным преступлениям.
Заключение
U-карты и подобные банковские карты для стейблкоинов, представляя собой удобный способ оплаты криптовалютами, наверняка станут частью образа жизни будущего. Однако в текущих условиях промоутерам необходимо тщательно выбирать эмитентов, а понимание соответствующих правовых и комплаенс-требований должно служить базовым условием любого продвижения.
В настоящее время адвокат Мань Кунь настоятельно не рекомендует продвигать U-карты для аудитории из материкового Китая из-за наличия политических и регуляторных рисков. Даже если в будущем правовой и регуляторный ландшафт криптовалют на территории материкового Китая станет более мягким и гибким, промоутеры стейблкоин-карт не должны участвовать в процессах помощи в оформлении счетов, чтобы не перекладывать на себя обязанности по верификации клиентов, которые несут сами эмитенты.