


Почему чем популярнее становятся стейблкоины, тем больше тревожится ФРС?
Автор: @DeFi_Cheetah, @VelocityCap_投资人
Перевод: zhouzhou, BlockBeats
Примечание редактора: Стейблкоины сочетают технологические инновации с финансовой системой, повышая эффективность платежей и одновременно бросая вызов валютному контролю центральных банков. Они похожи на «банки со 100% резервным покрытием»: хотя они не создают кредитные деньги, они могут влиять на ликвидность и процентные ставки. Будущее развитие может пойти по пути системы частичного резервирования или интеграции с CBDC, что изменит глобальную финансовую архитектуру.
Ниже следует оригинальное содержание (для удобства чтения оригинальный текст был слегка отредактирован):
Возникновение блокчейн-финансов вызвало ожесточенные дискуссии о будущем денег, многие из которых ранее велись только в академических кругах и среди разработчиков политики центральных банков. Стейблкоины——цифровые активы, предназначенные для поддержания паритета с национальными фиатными валютами——стали основным мостом между традиционными финансами и децентрализованными финансами. Хотя сейчас многие оптимистично оценивают перспективы внедрения стейблкоинов, с точки зрения США продвижение стейблкоинов может быть не лучшим выбором, поскольку это нарушит механизм создания денежной массы доллара.
Краткое резюме: Стейблкоины фактически конкурируют с объемом депозитов в банковской системе США. Следовательно, это ослабляет механизм создания денег через «систему частичного резервирования», а также влияет на эффективность реализации денежно-кредитной политики ФРС (будь то через операции на открытом рынке или другие способы регулирования денежной массы), поскольку это уменьшает общий объем депозитов в банковской системе.
Особенно важно отметить, что по сравнению с эффектом денежного мультипликатора банков, использующих долгосрочные облигации в качестве залога, способность стейблкоинов к созданию денег очень ограничена, поскольку стейблкоины обеспечены в основном краткосрочными казначейскими облигациями (эти активы нечувствительны к изменениям процентных ставок). Следовательно, широкое использование стейблкоинов в США может ослабить эффект «механизма денежно-кредитной трансмиссии».
Даже если стейблкоины могут повысить спрос на казначейские облигации и снизить затраты на рефинансирование правительства США, их влияние на создание денег остается.
Создание денег может оставаться неизменным только тогда, когда доллары в качестве залога возвращаются в банковскую систему в форме «банковских депозитов». Но реальность такова, что для эмитентов стейблкоинов это невыгодно, поскольку они упустят «доходность безрисковых казначейских облигаций».
Банки также не могут обрабатывать стейблкоины как фиатные депозиты, поскольку стейблкоины выпускаются частными учреждениями, что создает дополнительный риск контрагента.
Правительство США также вряд ли перенаправит средства, поступившие в систему стейблкоинов из-за покупки казначейских облигаций, обратно в банковскую систему. Поскольку эти средства были привлечены по разным процентным ставкам, правительству придется покрывать разницу между процентной ставкой по казначейским облигациям и процентной ставкой по банковским депозитам, что увеличит нагрузку на федеральный бюджет.
Что еще более важно: характеристика «самостоятельного хранения» стейблкоинов несовместима с механизмом хранения банковских депозитов. За исключением активов в блокчейне, почти все цифровые активы требуют хранения у третьих лиц. Следовательно, рост масштабов стейблкоинов внутри США напрямую угрожает нормальному функционированию механизма создания денег.
Единственный способ сделать стейблкоины совместимыми с созданием денег — это позволить эмитентам стейблкоинов работать в качестве банков. Но это само по себе очень сложно и вовлекает множество сложных вопросов, таких как регуляторное соответствие, финансовые заинтересованные группы и другие.
Конечно, с глобальной точки зрения правительства США, продвижение стейблкоинов приносит больше пользы, чем вреда: это помогает расширить доминирование доллара, укрепить статус доллара как глобальной резервной валюты, сделать трансграничные платежи более эффективными и значительно помочь пользователям за пределами США, которые остро нуждаются в стабильной валюте. Однако, не нарушая механизм создания денег внутри страны, активно продвигать стейблкоины внутри США будет довольно сложно.
Чтобы более подробно объяснить основное содержание этой статьи, мы проанализировали логику работы стейблкоинов с нескольких сторон:
Система частичного резервирования и эффект денежного мультипликатора: механизм резервного обеспечения стейблкоинов кардинально отличается от традиционных коммерческих банков.
Регуляторные ограничения и экономическая стабильность: обсуждение того, как стейблкоины бросают вызов существующим рамкам денежно-кредитной политики, рыночной ликвидности и финансовой стабильности.
Перспективы на будущее: взгляд на возможные регуляторные модели, модели частичного резервирования и пути развития цифровой валюты центрального банка.
Система частичного резервирования vs стейблкоины с полным резервным покрытием
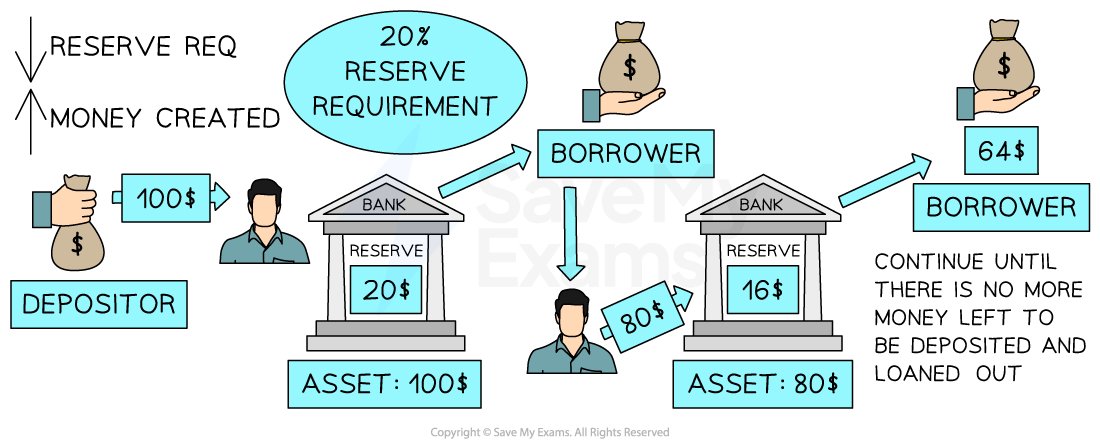
Классический принцип денежного мультипликатора
В основной货币 теории核心机制 создания денег — это «система частичного резервирования». Упрощенная модель может показать, как коммерческие банки расширяют базовую денежную массу (обычно обозначаемую как M0) до более широких форм денег, таких как M1 и M2.
Если R — это обязательная или самостоятельно установленная банком норма резервирования, то стандартный денежный мультипликатор составляет примерно: m = 1 / R
Например, если банк должен удерживать 10% депозитов в качестве резервов, то денежный мультипликатор m составляет примерно 10. Это означает, что на каждый 1 доллар, влитый в систему (например, через операции на открытом рынке), в банковской системе может быть создано до 10 долларов новых депозитов.
-
M0 (денежная база): наличные деньги в обращении + резервы коммерческих банков в центральном банке
-
M1: наличные деньги в обращении + депозиты до востребования + другие депозиты, по которым можно выписывать чеки
-
M2: M1 + срочные депозиты, счета денежного рынка и т. д.
В США M1 ≈ 6 × M0. Этот механизм расширения поддерживает развитие современной кредитной системы и является основой для ипотечных кредитов, корпоративного финансирования и других операций производственного капитала.
Стейблкоины как «узкие банки»
Стейблкоины, выпущенные в публичных блокчейнах (например, USDC, USDT), обычно обещают обеспечение 1:1 за счет резервов в фиатной валюте, казначейских облигаций США или других высоколиквидных активов. Следовательно, эти эмитенты не «ссужают» клиентские депозиты, как традиционные коммерческие банки. Вместо этого они обеспечивают ликвидность в цепочке, выпуская цифровые токены, которые можно полностью обменять на «настоящие доллары».
С экономической точки зрения, такие стейблкоины больше похожи на узкие банки: то есть финансовые учреждения, которые поддерживают свои «квази-депозитные обязательства» на 100% высококачественными ликвидными активами.
С чисто теоретической точки зрения, денежный мультипликатор таких стейблкоинов близок к 1: в отличие от коммерческих банков, эмитенты стейблкоинов, принимая депозиты на 100 миллионов долларов и удерживая эквивалентную сумму казначейских облигаций, не создают «дополнительных денег». Но если эти стейблкоины получат широкое признание на рынке, они все равно могут функционировать как деньги.
Мы далее обсудим это ниже: даже если сами они не обладают эффектом мультипликатора, базовые средства, высвобожденные стейблкоинами (например, средства с аукционов Министерства финансов США, использованные компаниями стейблкоинов для покупки казначейских облигаций), могут быть снова использованы правительством для расходов, тем самым создавая эффект денежной экспансии в целом.
Влияние на денежно-кредитную политику
Мастер-счет ФРС и системные риски
Для эмитентов стейблкоинов получение мастер-счета Федеральной резервной системы имеет решающее значение, поскольку финансовые учреждения, владеющие этим счетом, пользуются несколькими преимуществами:
·Прямой доступ к валюте центрального банка: остатки на мастер-счете относятся к ликвидным активам высшего уровня (то есть являются частью M0).
·Доступ к системе Fedwire: возможность почти мгновенного расчетов для крупных транзакций.
·Доступ к постоянным инструментам ФРС: включая механизмы, такие как дисконтное окно (Discount Window) и проценты на избыточные резервы (IOER).
Однако предоставление эмитентам стейблкоинов прямого доступа к этим объектам все еще сталкивается с двумя основными «предлогами» или препятствиями:
·Операционные риски: интеграция реестра блокчейна в реальном времени с инфраструктурой ФРС может создать новые технические уязвимости.
·Ограниченный контроль над денежно-кредитной политикой: если большое количество средств притечет в систему стейблкоинов со 100% резервным покрытием, это может навсегда изменить механизм регулирования кредитования через «частичное резервирование», на который опирается ФРС.
Следовательно, традиционные центральные банки могут сопротивляться предоставлению эмитентам стейблкоинов того же политического режима, что и коммерческим банкам, опасаясь потери способности вмешиваться в кредитование и ликвидность во время финансового кризиса.
Эффект «чистого создания новых денег», вызванный стейблкоинами
Когда эмитенты стейблкоинов в больших объемах владеют казначейскими облигациями США или другими активами государственного долга, возникает тонкий, но ключевой эффект, известный как «эффект двойного использования» (double-spend effect):
·Правительство США использует средства населения (то есть средства эмитентов стейблкоинов, потраченные на покупку облигаций) для финансирования расходов;
·В то же время эти стейблкоины могут продолжать обращаться на рынке и использоваться как деньги.
Следовательно, даже если этот механизм не так мощен, как механизм частичного резервирования, он все же может в максимальной степени «удвоить» эффективный объем обращающихся доступных долларов.
С макроэкономической точки зрения, стейблкоины фактически открывают новый канал, позволяющий государственным займам напрямую поступать в систему повседневных транзакций, усиливая фактическую ликвидность денежной массы в экономике.
Частичное резервирование, гибридные модели и будущее стейблкоинов
Перейдут ли эмитенты стейблкоинов к модели «подобной банке»?
Некоторые предполагают, что в будущем эмитентам стейблкоинов, возможно, будет разрешено использовать часть резервов для кредитования, тем самым имитируя механизм создания денег через «частичное резервирование» коммерческих банков.
Для реализации этого необходимо внедрить строгие регуляторные механизмы, аналогичные банковской системе, такие как:
·Банковская лицензия
·Федеральное страхование депозитов (FDIC)
·Стандарты достаточности капитала (например, Базельские соглашения)
Хотя некоторые законодательные проекты, включая «Закон GENIUS», предоставляют путь для превращения эмитентов стейблкоинов в «подобные банкам» структуры, эти предложения обычно все еще подчеркивают требование резервов 1:1, что означает низкую вероятность перехода к модели частичного резервирования в краткосрочной перспективе.
Цифровая валюта центрального банка (CBDC)
Другой, более радикальный вариант — это прямой выпуск цифровой валюты центрального банка (CBDC) самим центральным банком, то есть цифровых обязательств, выпускаемых центральным банком напрямую для публики и предприятий.
Преимущества CBDC заключаются в следующем:
·Программируемость (аналогично стейблкоинам)
·Поддержка суверенным кредитом (выпуск государством)
Но для коммерческих банков это представляет прямую угрозу: если публика сможет открывать цифровые счета в центральном банке, это может привести к массовому оттоку депозитов из частных банков, тем самым ослабляя кредитные способности банков и даже вызывая «цифровой набег на банки».
Потенциальное влияние на глобальные циклы ликвидности
В настоящее время крупные эмитенты стейблкоинов (например, Circle, Tether) владеют краткосрочными казначейскими облигациями США на десятки миллиардов долларов, и их денежные потоки уже оказывают реальное влияние на денежный рынок США.
·Если пользователи массово погашают стейблкоины, эмитенты могут быть вынуждены быстро продавать казначейские векселя (T-bills), что повысит доходность и вызовет нестабильность на рынке краткосрочного финансирования.
·И наоборот, если спрос на стейблкоины резко возрастет, массовая покупка казначейских векселей (T-bills) может снизить их доходность.
Этот двунаправленный «шок ликвидности» указывает на то, что как только рыночный масштаб стейблкоинов достигнет уровня крупных фондов денежного рынка, они действительно проникнут в традиционные механизмы денежно-кредитной политики и финансовой системы, став ключевыми участниками «теневых денег».
Заключение
Стейблкоины находятся на стыке технологических инноваций, регуляторной системы и традиционной денежной теории. Они делают «деньги» более программируемыми и доступными, предоставляя новую парадигму для платежей и клиринга. Но в то же время они бросают вызов тонкому балансу современной финансовой системы, особенно системе частичного резервирования и контролю центрального банка над деньгами.
Проще говоря, стейблкоины не заменят напрямую коммерческие банки, но их существование постоянно создает давление на традиционную банковскую систему, вынуждая последнюю ускорять инновации.
По мере роста рынка стейблкоинов центральные банки и финансовые регуляторы будут вынуждены столкнуться со следующими вызовами:
·Как координировать изменения глобальной ликвидности
·Как усовершенствовать регуляторную структуру и межведомственное сотрудничество
·Как внедрить более высокую прозрачность и эффективность, не нанося ущерба эффекту денежного мультипликатора
Будущие пути развития стейблкоинов могут включать:
·Более строгое регуляторное соответствие
·Гибридная модель частичного резервирования
·Интеграция с системой CBDC
Эти выборы не только повлияют на траекторию развития цифровых платежей, но даже могут изменить направление глобальной денежно-кредитной политики.
В конечном счете, стейблкоины раскрывают основное противоречие: напряженность между эффективной, программируемой системой полного резервирования и механизмом левериджного кредитования, способным стимулировать экономический рост. Поиск оптимального баланса между «эффективностью транзакций» и «способностью создавать деньги» будет ключевой задачей для будущей эволюции денежно-финансовой системы.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @DeFi_Cheetah
















