

Тарифы — нож, валюта — щит: возможность «раскола долларовой гегемонии» и «возвышения стейблкоинов».
Автор:Daii
На прошлой неделе президент США Дональд Трамп развязал торнадо из пошлин, и мировая экономика мгновенно оказалась затянутой в сильнейшие колебания. Акции в США резко обвалились, потеряв за два дня 5 триллионов долларов рыночной капитализации, и биткоину не удалось избежать этого удара. Но знаете ли вы, что настоящая разрушительная сила этой тарифной войны скрывается в том, что нам наиболее знакомо, но чаще всего игнорируется, — в валюте.
США осмеливаются столь нагло поднимать тарифный кулак не только из-за торгового дефицита; ключом к этому является гегемония доллара. Доллар не только контролирует мировую торговлю, но и превратился в скрытое экономическое оружие: кто контролирует доллар, тот контролирует кровеносную систему мировой экономики.
Ещё более тревожно то, что эта война выйдет за рамки товаров и перейдет в валютную сферу: разворачивается глобальная гонка валютных девальваций.
Как же обычному человеку противостоять такой бескровной войне? Давайте разберём её истинную суть по слоям и посмотрим, кто же окажется финальным победителем? Без лишней интриги, сразу дам ответ:
Удивительно для многих, но финальным победителем могут оказаться не государства, а децентрализованные стейблкоины.
Для начала рассмотрим реакции различных стран на американские тарифы.
1. Жёсткие и мягкие ответы
В ответ на объявление президента США Трампа от 2 апреля 2025 года о дополнительных пошлинах в размере 34% на китайские товары, Китай быстро занял жёсткую позицию.
Комитет по таможенным тарифам Госсовета Китая 4 апреля объявил, что с 10 апреля к действующим ставкам импортных пошлин на все товары из США добавятся дополнительные 34%. Кроме того, Китай ввёл экспортные ограничения на такие ключевые ресурсы, как средние и тяжёлые редкоземельные металлы, и подал жалобу во Всемирную торговую организацию (ВТО), обвинив США в нарушении правил международной торговли. Этот комплекс мер демонстрирует твёрдую позицию Китая в отстаивании собственных интересов в торговых спорах.
Позднее США предупредили, что если Китай не откажется от ответных 34%, будут добавлены ещё 50%. Остро против острого, уступки невозможны.
В отличие от жёсткой позиции Китая, Вьетнам выбрал умеренную политику.
Будучи одной из самых сильно пострадавших стран, Вьетнам столкнулся с американскими пошлинами до 46%. Правительство Вьетнама немедленно приняло меры, стремясь разрешить спор дипломатическим путём. Генеральный секретарь ЦК Компартии Вьетнама Су Линпровёл телефонный разговор с президентом Трампом, выразив готовность снизить пошлины на американские товары во Вьетнаме до нуля в обмен на отмену высоких пошлин США.
Кроме того, правительство Вьетнама попросило США отсрочить введение пошлин на 45 дней, чтобы дать сторонам время для переговоров. Вице-премьер Вьетнама Ху Дэфу был направлен в США, чтобы попытаться решить тарифные вопросы дипломатическим путём.
Премьер-министр Вьетнама Фам Минь Чинг на экстренном заседании кабинета министров подчеркнул, что, несмотря на вызовы, страна продолжит придерживаться цели экономического роста в 8% или выше. Он указал, что данный вызов также является возможностью для стимулирования структурных перестроек экономики, с целью достижения быстрого и устойчивого развития, расширения рынков и оптимизации цепочек поставок.
Реакции других стран:
-
ЕС: Председатель Европейской комиссии Урсула фон дер Ляйен заявила, что ЕС готов к переговорам с США о взаимных нулевых тарифах на промышленные товары, но одновременно предупредила, что в случае провала переговоров ЕС предпримет ответные меры.
-
Япония: Министр торговли Японии Ёджи Мутто выразил сожаление в связи с решением США о тарифах, отметив, что страна рассмотрит соответствующие меры реагирования.
-
Австралия: Премьер-министр Австралии Энтони Албанис раскритиковал тарифные меры США, назвав их «не имеющими оснований», но заявил, что Австралия не станет вводить ответные пошлины.
Теперь видно, что кроме решительного ответа Китая, реакции остальных стран были относительно мягкими. Ярким контрастом с Китаем выступает Вьетнам, особенно слова премьера Фам Минь Чинга о том, что этот вызов — также возможность стимулировать структурные перестройки экономики. Это пропитано духом превращения давления в двигатель прогресса, что особенно достойно внимательного изучения.
По правде говоря, дело не в робости Вьетнама, а в том, что последствия этой тарифной войны слишком тяжелы для него. Если бой действительно начнётся, он будет невыносим и для США, и для Китая, так что умеренность Вьетнама — вынужденная мера.
2. Тарифная война: два ножа, рассекающих глобальную экономику
Если тарифная война развернётся в полную силу, она рассечёт артерии глобальной экономики подобно двум острым клинкам, безжалостно разрывая её ткани.
2.1 Нож первый: боль перестройки цепочек поставок
Махая тарифным кулаком, США оказывают самое прямое и очевидное воздействие — резкий удар по глобальным цепочкам поставок. Высокие пошлины подобны искусственно возведённым торговым барьерам, мгновенно повышающим стоимость импортируемых товаров. Это не только напрямую увеличивает расходы американских потребителей, но и создаёт огромное экспортное давление на китайскую производственную базу, зависящую от рынка США.
Чтобы избежать высоких пошлин, мировые производственные цепочки вынуждены начать новый масштабный процесс реструктуризации. Данные последних трёх лет (2022–2024) стали своего рода репетицией:
Возвышение Юго-Восточной Азии: Согласно отчёту Всемирного банка, страны Ассоциации государств Юго-Восточной Азии (АСЕАН) стали одними из главных бенефициаров перехода цепочек поставок.
В 2024 году объём иностранных прямых инвестиций (ПИИ) в обрабатывающую промышленность региона АСЕАН вырос почти на 30% по сравнению с 2020 годом. Не просто так мы видим ускоренный переход электронных, текстильных и лёгких отраслей во Вьетнам, Таиланд и другие страны. Например, Samsung закрыла последнюю свою фабрику в Китае, усилив инвестиции во Вьетнам и Индию. Японский бренд одежды Uniqlo также увеличил долю производства в Юго-Восточной Азии, чтобы снизить зависимость от одного рынка. Эта миграция компаний напрямую стимулирует местную занятость и экономический рост.
«Восхождение» Вьетнама и Мексики: Благодаря географическому положению и относительно низкой стоимости рабочей силы, Вьетнам и Мексика постепенно стали важными производственными альтернативами Китаю для американских корпораций. Например, экспорт Вьетнама в США неуклонно рос за последние три года, особенно в секторах текстиля, обуви и электронных компонентов. Мексика, благодаря близости к США и преимуществам Соглашения о свободной торговле Северной Америки (хотя в 2020 году оно было заменено USMCA, эффект сохраняется), привлекла крупные инвестиции в автокомпоненты и бытовую технику. В краткосрочной перспективе эти страны действительно получают дивиденды от переноса производств.
Теперь, с объявлением Трампа о 10% пошлине на весь импорт и дополнительных >50% на товары из Китая, прежняя «выигрышная» схема миграции цепочек поставок вновь столкнётся с серьёзным ударом. Это похоже на повторную тектоническую вибрацию после землетрясения: «плиты», которые уже начали мигрировать, сталкиваются с новыми неопределённостями.
Для компаний, уже переведших часть мощностей во Вьетнам и Мексику, новые пошлины станут сильным ударом. Хотя они смогли избежать >50% надбавки на Китай, 10% пошлина на весь импорт всё равно увеличат операционные издержки и ослабят ценовую конкурентоспособность.
Ещё хуже то, что если производство там всё ещё зависит от китайских компонентов и сырья, их стоимость вырастет из-за китайских пошлин >50%, что в итоге приведёт к росту общих издержек вместо их снижения.
Этот новый тарифный удар ускорит дальнейшую диверсификацию и регионализацию цепочек поставок. Компании будут строить заводы ближе к рынкам сбыта или распределять мощности по нескольким странам, чтобы снизить зависимость от одного региона. Эта тенденция сделает структуру мировой торговли сложнее, снизит эффективность цепочек поставок и повысит управленческие издержки предприятий.
Подводя итог, новая тарифная политика подобна ещё более острому клинку: она не только усилит исходную боль реструктуризации, но и нанесёт более широкий и глубокий удар по всем звеньям мировой экономики. Компании и страны, уже адаптировавшиеся к новым условиям, снова вынуждены столкнуться с新一轮调整和 вызовами.
2.2 Нож второй: угроза «ловушки стагфляции»
Как предупреждал известный инвестор Рэй Далио, пошлины впрыскивают в мировую экономику яд «стагфляции». Экспортеры сталкиваются с дефляционным давлением из-за падения спроса, а импортеры испытывают инфляцию из-за роста цен. Эта комбинация стагнации и инфляции — головная боль экономистов.
Посмотрим на фактические данные США и основных экспортеров:
Инфляция в США «упорно растёт»: С конца 2024 года, после ужесточения тарифов, индекс потребительских цен (CPI) стабильно растет. По данным Бюро трудовой статистики США, по состоянию на февраль 2025 года CPI вырос на 0,684% по сравнению с концом 2024 года. Товары, наиболее затронутые пошлинами (электроника, одежда, мебель), подорожали значительно сильнее. Это напрямую повышает стоимость жизни и снижает покупательную способность населения. Годовая инфляция в США составляет около 2,8%–3,0%, что далеко от целевых 2%.
«Холод» в странах-экспортерах: Для ориентированных на экспорт экономик вроде Китая, Южной Кореи и Германии американские пошлины — мощный удар. В краткосрочной перспективе спрос на их экспорт резко падает, заказы сокращаются, производство замедляется. Чтобы реализовать избыточные мощности, компании вынуждены снижать цены, теряя прибыль или попадая в убыток. Это охлаждает инвестиционную активность и может спровоцировать волны увольнений, обостряя риски безработицы. По прогнозам Economist Intelligence Unit, рост ВВП Китая в 2025–2027 гг. может упасть на 0,6%–2,5% в зависимости от силы пошлин.
Страшная особенность «стагфляции» внутри одной страны в том, что традиционная монетарная политика часто не способна одновременно решить проблему стагнации и инфляции. Мягкая политика разгонит инфляцию, жесткая утопит рост. Правительства попадают в тупик.
Обратите внимание: вызванная этой войной «стагфляция» носит не внутренний, а глобальный характер: для импортеров это инфляция, для экспортеров — стагнация. Решение такой глобальной проблемы гораздо сложнее внутренних дилемм.
Для импортеров, таких как США, главная проблема — растущие цены. Традиционный способ борьбы — повышение ставок. Но при замедлении роста из-за пошлин и разрывов цепочек поставок, повышение ставок может дополнительно подорвать экономическую активность и даже спровоцировать рецессию.
Для экспортеров, таких как Китай, главная проблема — замедление роста из-за недостаточного спроса. Для стимуляции обычно применяют смягчение политики: снижение ставок, увеличение кредитования. Но на фоне напряженной торговой ситуации это может привести к оттоку капитала и девальвации национальной валюты, обостряя трения с США.
Поэтому такая глобальная дилемма стагфляции делает любые односторонние политики малоэффективными, а иногда и контрпродуктивными. Различные дилеммы для импортеров и экспортеров означают, что поиск баланса и формирование единых действий практически невозможны.
Вот почему экономисты вроде Рэй Далио опасаются такого сценария: он предвещает длительный период низкого роста и высокой инфляции для мировой экономики.
2.3 Краткое резюме
Подводя итог, эта тарифная война, подобно двум невидимым лезвиям, незаметно разрывает нервы глобальной экономики.
Первое лезвие, боль перестройки цепочек поставок, заставляет компании нести огромные издержки на изменение производственного layout, снижает эффективность, и в конечном итоге более высокую цену оплачивают потребители.
Второе лезвие, угроза «стагфляции», загоняет правительства в тупик: нужно бороться с инфляцией, не ускоряя замедление роста. Традиционные монетарные инструменты бессильны.
Столкнувшись с разрывом цепочек и риском стагфляции, некоторые страны обратят взор на свой единственный щит — валюту. Гонка валютных девальваций по принципу «перекладывания проблем на соседей» может тихо стартовать.
3. Валютный щит: яд, утоляющий жажду вином
В тумане истории машина времени экономики снова и снова повторяет похожие сюжеты. Люди склонны учиться на прошлом, но часто игнорируют эти уроки. Термин «валютные войны», хоть и звучит профессионально и сложно, многократно разворачивался в экономической истории человечества.
Сегодня эта «валютная защита» вновь в руках у государств, создавая иллюзию временного облегчения острой боли. Но история учит: это настоящий яд, утоляющий жажду.
3.1 Девальвация в эпоху Великой депрессии
Во время Великой депрессии 1930-х годов экономики погрузились в спад и дефляцию. Чтобы подбодрить экспорт и спасти экономику, страны начали одну за другой девальвировать свои валюты. В 1931 году Великобритания первой вышла из золотого стандарта, позволив фунту свободно плавать. Курс фунта к доллару упал примерно на 30%, что мгновенно дало британскому экспорту ценовое преимущество и временно подскочило значение вывоза.
Действие Великобритании вызвало шторм. Франция, Германия, Италия последовали примеру, используя девальвацию для восстановления. Эта конкурентная девальвация запустила цепную реакцию: страны строили высокие тарифные барьеры для защиты внутреннего рынка. Но реальность оказалась жестокой: объемы мировой торговли рухнули. По данным МВФ, с 1929 по 1933 год мировая торговля сократилась более чем на 60%, углубив кризис и вызвав скачок безработицы, достигшей 25% в США.
3.2 Девальвация во время Азиатского финансового кризиса
Если уроки Великой депрессии кажутся далекими, то недавняя «валютная война» обязана вспомнить Азиатский финансовый кризис 1997 года. Многие азиатские экономики, пережив бурный рост, накопили огромные внешние долги. Приход спекулятивного капитала вызвал взлет цен на активы. Когда иностранный капитал ретировался, тайский бат, индонезийская рупия, малайзийский ринггит обрушились.
В июле 1997 года Таиланд первым отказался от привязки курса к доллару, и бат мгновенно упал более чем на 50%. Чтобы сохранить конкурентоспособность экспорта, другие страны быстро последовали примеру, что лишь ускорило отток капитала. За несколько месяцев Корейская Республика исчерпала резервы и была вынуждена обратиться в МВФ за экстренной помощью в размере 58 млрд долларов.
Девальвация дала кратковременный толчок экспорту, но вызвала тяжелейшую инфляцию и рецессию. В Индонезии произошли массовые беспорядки, и президент Сухарто был вынужден уйти в отставку. Показатели показали, что инфляция в Индонезии во время кризиса превысила 70%, безработица стремительно росла, общество погрузилось в хаос.
Эхо истории предупреждает: девальвация, кажущаяся простым инструментом, скрывает непредсказуемые риски. Конкурентная девальвация дает лишь временный экспортный бонус, но провоцирует хаос на мировых рынках капитала и ведет к длительной стагнации и дисбалансу.
Однако краткосрочная эффективность этого «валютного щита» будет соблазнять все больше стран к бездне безвозвратности.
3.3 Девальвация: единственная соломинка, за которую приходится цепляться
В нынешней тарифной войне страны вновь оказались на краю пропасти девальвации. Перед угрозой резкого падения экспорта и волн безработицы девальвация стала для правительств вынужденной «спасительной соломинкой». Но история ясно показывает: это не спасение, а катализатор ухудшения экономики.
Смотря на свежие данные, после введения новых тарифов в апреле 2025 года юань к доллару быстро упал с 7,05 до 7,20, опустившись до минимума за два года; вьетнамский донг последовал примеру, обесценившись более чем на 6% к доллару; корейская вона, новотайваньский доллар, малайзийский ринггит и даже евро однозначно выбрали курс на смягчение политики. Логика конкурентной девальвации проста и жестока: подешевевшая валюта делает экспорт дешевле, временно подстегивая его.
Но за этим краткосрочным процветанием скрываются серьезные угрозы. Продолжительная девальвация обесценивает национальные активы, а инвесторы ради безопасности быстро выводят капитал. Взять Турцию 2024 года: лира обесценилась более чем на 40% за год, что вызвало отток инвестиций, истощение резервов, инфляцию выше 85%, резкий рост стоимости жизни и выход экономики на грань коллапса.
Еще более тревожно: когда девальвация становится обязательной защитной мерой для всех, мировые рынки капитала погрузятся в паническое движение ликвидности, а капитал хлынет в доллары. Тогда сами США окажутся в «долларовой ловушке»: быстрое укрепление доллара раздавит внутреннее производство, глобальная ликвидность иссякнет, и неизбежен сценарий «проигрыш-проигрыш».
Фактически, ни одна другая страна, кроме США, которая не хочет вести эту игру, не стала бы требовать взаимных тарифов — это разумно. Но США иные: благодаря гегемонии доллара так называемый торговый дефицит вовсе не так несправедлив, как заявляют американцы, или же дефицит — лишь часть правды.
4. Торговый дефицит при гегемонии доллара
Чтобы понять гегемонию доллара, вернемся к послевоенному периоду. Бреттон-Вудская система закрепила связь доллара с золотом, сделав его главной резервной и расчетной валютой мира. Однако эта система рухнула после заявления администрации Никсона в 1971 году о脱离 связи золота.
Как же доллар сохранил статус доминирующей валюты после краха золотого стандарта?
4.1 Формирование долларовой гегемонии
Одним из ключевых факторов стало создание системы «нефтяных долларов». В 1970-е годы США заключили с Саудовской Аравией историческое соглашение: Эр-Рияд соглашается принимать только доллары за нефть, Вашингтон гарантирует безопасность саудовского режима. Поскольку нефть — кровеносная система мировой экономики, большинство сделок должно было проводиться в долларах.
Представьте: страны мира должны покупать нефть для работы экономики, а единственный способ — иметь доллары. Это словно универсальный «входной билет» на мировом рынке. Чтобы получить его, государства вынуждены продавать товары и услуги США или копить долларовые активы.
Помимо нефтяных долларов, статус основной резервной валюты укрепляет гегемонию. Центробанки хранят резервы для платежного баланса, вмешательства в валютный рынок и сбережения богатства. Из-за размеров экономики, развитых рынков и стабильности США, доллар стал首选 центробанков.
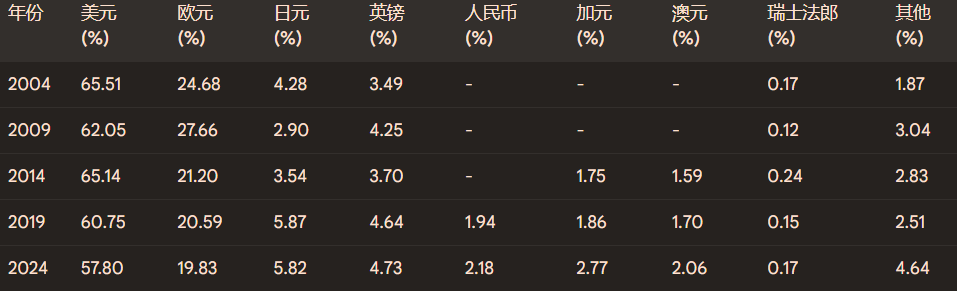
По данным МВФ, конец 2024 года доллар составлял около 57,8% мировых резервов, опережая евро, йену и фунт, см. график выше. Это значит, что более половины резервов мира хранится в долларах. Для интересующихся историей долларовой гегемонии рекомендую статью «Побег из "ловушки фиатных денег", возвращение к "стандарту времени"», где кратко разобрана история практически всех денег.
4.2 «Привилегии» долларовой гегемонии: доступное финансирование и сеньориаж
Именно особый статус доллара позволяет США пользоваться непохожими на других «привилегиями». Наиболее яркие — дешевое заемное финансирование и сеньориаж.
Дешевое финансирование: Глобальный спрос на долларовые активы (казначейские облигации) позволяет США занимать под низкие проценты. Это как компания с отличным рейтингом, получающая дешевые кредиты. Другие страны с дефицитом платежного баланса сталкиваются с девальвацией и удорожанием долга. США же под защитой доллара чувствуют меньшее давление.
Например, несмотря на рост госдолга, инвесторы всё ещё скупают облигации, сдерживая ставки заимствований. Если бы та же задолженность была у другой страны, доходность облигаций взлетела бы.
Сеньориаж: разница между стоимостью выпуска денежных средств и расходами на их выпуск. Для США, поскольку доллар — основная резервная валюта, многие держат его. Это похоже на получение части богатства «безвозмездно», потому что другие страны вынуждены экспортировать в США, чтобы получить доллары.
Можно представить себе «банкира» с монопольным правом печати всеобщего расчетного средства: он просто печатает купюры и покупает товары по всему миру. На практике сложнее, но глобальный статус доллара даёт США существенную прибыль от сеньорижа.
4.3 Торговый дефицит — лишь половина правды
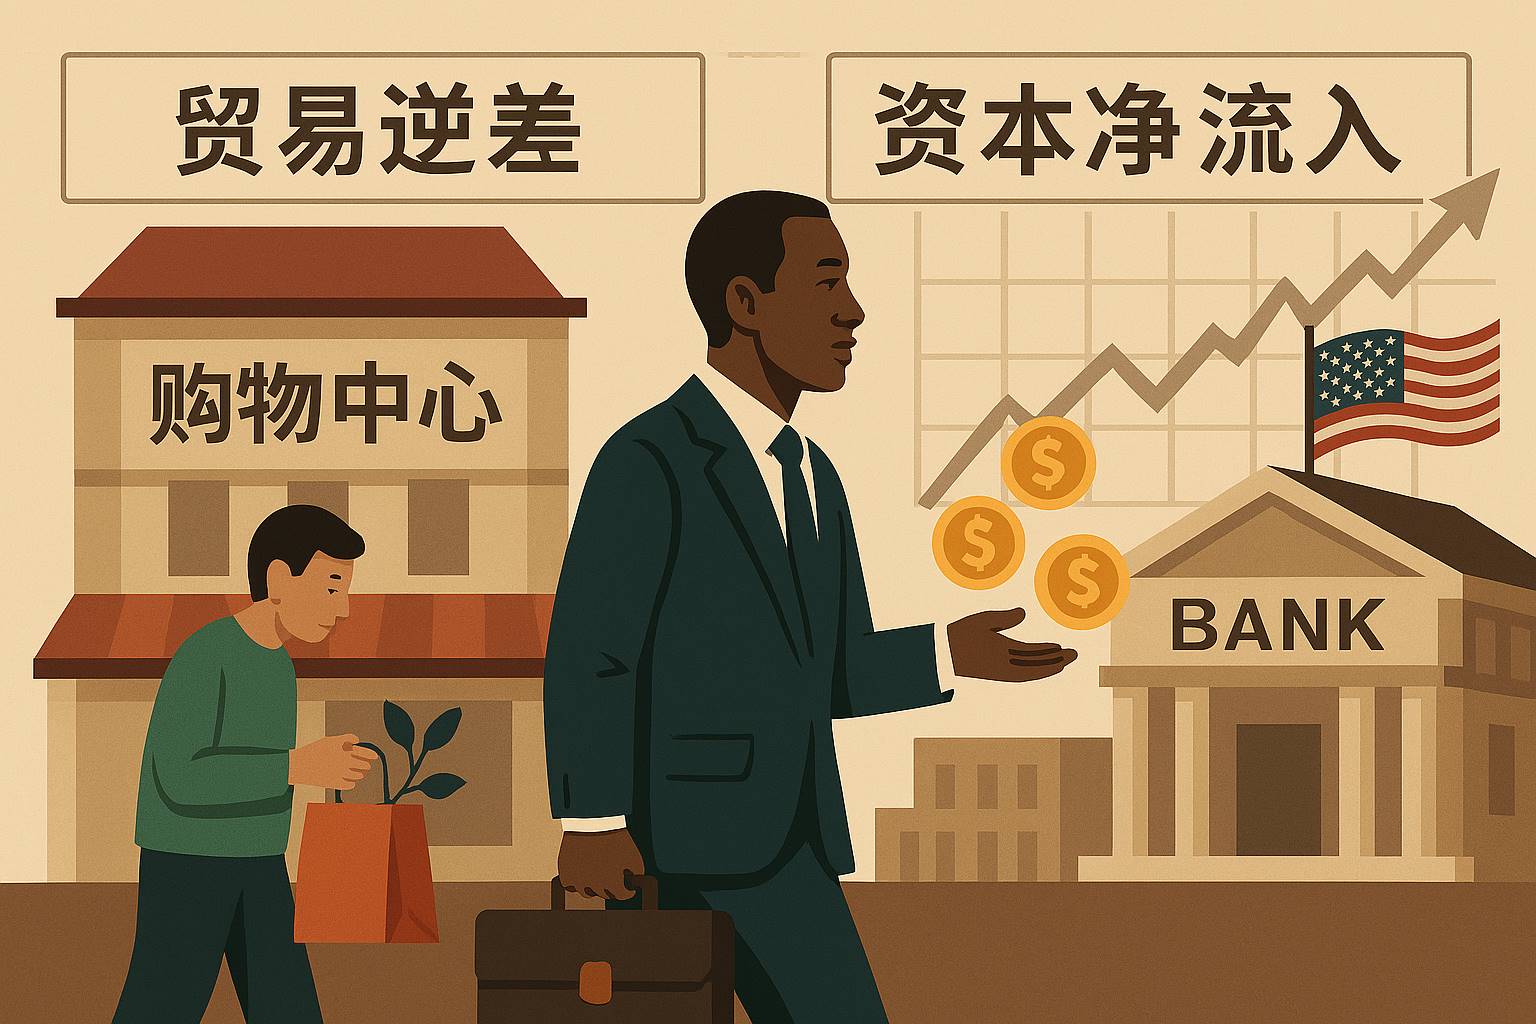
Обсуждая торговый дефицит, мы часто смотрим только на товарный и услуживающий оборот. Но международная торговля включает движение капитала. При долларовой гегемонии дефицит США сопровождается значительным чистым притоком капитала.
Дело в том, что когда США покупают товары и услуги, доллары уходят к ним. Эти страны затем реинвестируют заработанные доллары в финансовые рынки США: покупают гособлигации, акции, недвижимость. Этот возврат капитала частично компенсирует торговый дефицит.
Сравните это с большим торговым центром. Покупатели (другие страны) берут товары в магазинах центра (экономике США) и возвращают заработанные деньги обратно в банк самого центра (финансовую систему США).
По данным Минторга США, годами страна сохраняет торговый дефицит, однако её финансовый счет демонстрирует профицит: приток капитала превышает отток. Это объясняет, почему США могут долго жить в дефиците без тяжёлых кризисов.
4.4 Парадокс Триффина: внутренние противоречия долларовой гегемонии
Статус доллара как мировой резервной валюты содержит знаменитую экономическую дилемму — парадокс Триффина. Он был предложен американским экономистом Робертом Триффином в 1960-х.
Триффин отметил: для удовлетворения растущего мирового спроса на доллары США обязаны постоянно экспортировать их, что означает долгосрочный торговый дефицит. Только через дефицит доллары текут в мир, становясь резервом и средством обмена.
Однако постоянный дефицит ведёт к накоплению госдолга и подрыву доверия к доллару. Если доверие упадёт, страны начнут отказываться от долларовых резервов в пользу других валют, что поколеблет гегемонию.
Это образует дилемму: для поддержания ликвидности мировой экономике нужен дефицит США, но долгосрочный дефицит угрожает стабильности самого доллара.
Другими словами, быть лидером непросто.
4.5 Краткое резюме: Торговый дефицит при гегемонии доллара
Итого, на фоне долларовой гегемонии торговый дефицит США обладает особенностью. Это не просто разница в экспорте и импорте, а тесно связано со статусом доллара как резервной и расчетной валюты. Гегемония даёт США экономические «привилегии», но порождает внутренние противоречия и скрытые риски.
Вернёмся к текущей тарифной войне. Президент Трамп заявляет, что повышение пошлин сократит торговый дефицит и защитит рабочие места и отрасли США. Но с точки зрения долларовой гегемонии истинные намерения сложнее.
Некоторые аналитики считают, что истинная цель тарифной войны — не просто сократить дефицит, а сохранить лидерство в глобальной экономике и технологиях. Через тарифное давление США надеются добиться уступок в правилах торговли, защите интеллектуальной собственности и передаче технологий.
Кроме того, пошлины можно рассматривать как геополитический инструмент для корректировки экономических и политических отношений с отдельными странами. Проще говоря, из-за долларовой гегемонии тарифы «вооружаются».
Для мира фундаментальным решением проблемы вооружения тарифов США является преодоление долларовой гегемонии.
5. «Ахиллесова пята» долларовой гегемонии
Гегемония доллара подобна Ахиллесу: сколь бы сильной ни казалась внешняя оболочка, всегда есть роковая слабость. За могуществом долларовой системы скрываются критические экономические и политические бреши. Если их пробьют рыночные силы или политические изменения, Америка и мировая экономика переживут беспрецедентную турбулентность.
5.1 Несостоятельность чрезмерной задолженности
Чтобы понять проблему долларовой гегемонии, посмотрим на цифры. По состоянию на март 2025 года государственный долг федеральных властей США превысил 36,56 трлн долларов, что составляет более 124% ВВП. Что это значит? Грубо говоря, годовой прирост госдолга превышает совокупный объём годовой экономической продукции страны.
Парадоксально, колоссальный долг не приводит к удорожанию финансирования. Напротив, последние десятилетия международный статус доллара позволил постоянно занижать процентные ставки, делая займы невероятно дешевыми. Доходность 10-летних казначейских облигаций США долгое время держалась низко — в 2020-2024 в среднем около 2%, тогда как у стран с высоким долгом вроде Бразилии доходность доходила до 10% и выше.
За этим фасадом большого долга и дешёвых займов скрывается экономически необратимое чудо. Как только глобальные инвесторы потеряют веру в способность США обслуживать долг, стоимость заимствований резко взлетит, а кредитоспособность доллара окажется под серьёзной проверкой.
Финансовый кризис 2008 года стал моментом первого серьёзного сомнения в долларовой гегемонии. Хотя ФРС в последний момент спасла ситуацию беспрецедентным количественным смягчением (QE), США вышли из кризиса лишь временно, оставив после себя глубочайшие риски долга и инфляции.
С начала пандемии 2020 года федеральное правительство и ФРС провели ещё свыше 4,5 трлн долларов QE. Шокирующий «печатный станок» вновь поставил репутацию доллара на край пропасти.
5.2 Волна глобального сопротивления системе доллара
Долгие годы использование долларовой системы для санкций и торговых ограничений вызвало глубокое недовольство в мире. Данные показывают, что только с 2010 по 2024 год Минфин США осуществил более 20 000 финансовых санкций и заморозок активов через систему долларовых расчётов.
Пример из недавнего прошлого: после начала конфликта на Украине в 2022 году США наложили беспрецедентные финансовые санкции на РФ: заморозили около 300 млрд долларов российских резервов и исключили российские банки из системы передачи финансовых сообщений SWIFT.
Столкнувшись с «финансовой гегемонией» доллара, всё больше стран активно ищут альтернативы, пытаясь обойти долларовые расчёты. БРИКС (Бразилия, Россия, Индия, Китай, ЮАР) с 2023 года ускорил внедрение неплатёжных торговых расчетов. Данные показывают, что только в 2024 году доля расчетов вне доллара в торговле Китая и России превысила 70%; Индия и ОАЭ подписали в 2023 соглашение о расчетах в рупиях; Бразилия и Аргентина продвигают торгово-расчетные операции в национальных валютах, чтобы снизить зависимость от доллара.
Более того, на саммите БРИКС в августе 2024 года официально предложено создать «Общую валюту БРИКС». Хотя идея пока на стадии исследования, это ясно указывает на ускорение тенденций дедолларизации.
5.3 Вызов децентрализованных валют
Если усилия по дедолларизации отдельных стран пока лишь первые шаги, то стремительное развитие цифровых валют открыло для мировых финансовых рынков новое поле боя.
Криптовалюты, возглавляемые биткоином, благодаря своей децентрализации и неуязвимости для контроля со стороны одного государства, привлекают всё больше инвесторов, компаний и даже правительств. Согласно исследованию Кембриджского университета 2024 года, в мире более 300 млн человек владеют или используют криптовалюты.
Хотя биткоин ещё не бросает прямой вызов статусу доллара как глобальной резервной валюты, он предлагает совершенно новые способы хранения богатства и трансграничных платежей. Сальвадор в 2021 стал первой страной, принявшей биткоин в качестве законного платежного средства, затем в 2022 его примеру последовала Центральноафриканская Республика. Несмотря на малые размеры этих государств, подобные действия посылают чёткий сигнал миру: валютный суверенитет не обязан опираться на доллар.
5.4 Возможные пути завершения долларовой гегемонии
Исторический опыт учит: не существует вечной валютной гегемонии. Испанские серебряные реалы, голландский гульден и британский фунт когда-то сияли на арене, но сошли со сцены. Доллар по-прежнему силён, но неизбежно столкнется с циклическими вызовами.
Эксперты выделяют три вероятных сценария, которые могут положить конец долларовой гегемонии:
Первый: непрерывное ускорение глобальной мультиполярности. Международное экономическое положение США постепенно слабеет, экономический центр тяжести смещается к новым рынкам Восточной и Южной Азии, Ближнего Востока. Всё больше стран, исходя из собственных интересов, продвигают механизмы расчетов вне доллара. Спрос на доллар как резерв падает, гегемония размывается.
Второй: системное недоверие рынка к надежности казначейских облигаций США, невозможность дальнейшего дешевого финансирования, резкий скачок ставок и наступление долгового кризиса, подрывающего доверие к доллару. В этом случае мировые рынки капитала начнут сбывать долларовые активы, вызывая крах доверия и мгновенный коллапс долларовой системы.
Третий: быстрое распространение цифровых валют, которое снимет высокую зависимость мировых трансграничных расчётов от долларовой системы. После того как такие инструменты, как цифровой юань или децентрализованная криптовалюта биткоин, станут мейджоритарными для международных платежей, глобальная зависимость от доллара резко снизится, доллар утратит абсолютную функцию «финансового оружия», и гегемония завершится сама собой.
Однако децентрализованные стейблкоины, особенно не связанные с долларовыми активами, станут мощными претендентами на замену доллару.
6. Децентрализованные стейблкоины завершают долларовую гегемонию
За последнее десятилетие стремительный подъём криптовалют открыл перед нами множество возможностей за пределами традиционных денежных систем. В этом тренде стейблкоины, благодаря относительно стабильному ценностному анкеру, удобству трансграничных платежей и потенциалу децентрализации, постепенно стали ключевой силой, меняющей денежный ландшафт. Однако стоит отметить, что не каждый стейблкоин имеет право стать «кандидатом» на роль убийцы долларовой гегемонии.
6.1 Классификация стейблкоинов и принципы их работы
Чтобы глубже понять стейблкоины, сначала выделим три основные категории:
Первый тип: стейблкоины с обеспечением фиатной валютой
Стейблкоины с обеспечением фиатом, как следует из названия, представляют собой токены, выпущенные под залог традиционных fiat-валют (долларов, евро и др.), сохраняющие 1:1 привязку к ним. Самые известные примеры — USDT (Tether) и USDC (USD Coin). По состоянию на 9 апреля 2025 года капитализация USDT достигла 140 млрд долларов, USDC — 60 млрд долларов. Вместе они занимают более 85% рынка стейблкоинов, подробнее см. ниже.
Главное преимущество таких стейблкоинов — понятность и низкий риск: пока эмитер реально владеет фиатными активами в эквиваленте объёма выпуска, цена токена надёжно защищена. Именно поэтому устойчивость и надёжность подобных стейблкоинов критически зависят от доверия к централизованным организациям (например, Tether, Circle).
Однако именно здесь кроется главный изъян: централизованные структуры неизбежно подвергаются давлению политических сил, юрисдикции и финансовому регулированию.
Второй тип: стейблкоины с крипто-обеспечением
Крипто-обеспеченные стейблкоины используют другие криптоактивы (ETH, BTC) в качестве залога, обеспечивая стабильность цены через сверхэмиссионное обеспечение. Яркие примеры: децентрализованные стейблкоины DAI (MakerDAO) и набирающий популярность LUSD (Liquity).
В августе 2024 года MakerDAO провела масштабную ребрендинг: название протокола изменено на Sky, а стейблкоин DAI переименован в USDS. Для удобства повествования мы продолжим использовать старые наименования.
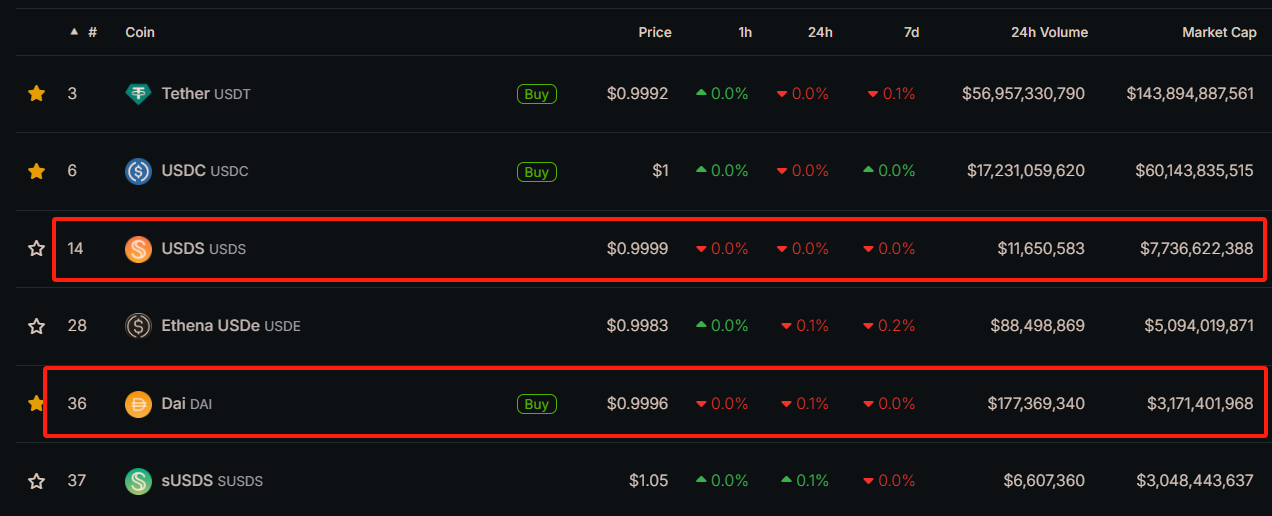
По состоянию на конец марта 2025 года рыночная капитализация DAI + USDS превысила 10,8 млрд долларов, что делает их лидерами среди крипто-обеспеченных стейблкоинов (см. график выше). Такие стейблкоины значительно превосходят фиатные аналоги по уровню децентрализации, поскольку залогами выступают децентрализованные криптоактивы, а процесс обеспечения и эмиссии полностью автоматизирован смарт-контрактами, что теоретически исключает ручное вмешательство.
Третий тип: алгоритмические стейблкоины (без обеспечения)
Концепция алгоритмических стейблкоинов впервые была представлена проектами Basis и позже TerraUSD (UST). У таких токенов нет прямого обеспечения фиатом или другим активом; вместо этого сложные алгоритмы автоматически регулируют предложение, пытаясь привязать стоимость к фиатной валюте (обычно к доллару). Падение UST в 2022 году вызвало серьёзную турбулентность, и рынок поверил в провал формата. Однако недавние попытки новых алгоритмических стейблкоинов, таких как Frax и Reflexer, постепенно возрождают уверенность инвесторов.
Тем не менее, из-за отсутствия реальных активов в качестве опоры долгосрочная стабильность алгоритмических токенов всё ещё не получила подтверждения рынка.
6.2 Почему USDT и USDC не способны завершить долларовую гегемонию?
Вернёмся к главному вопросу статьи: почему стейблкоины, обеспеченные долларовыми активами, вроде USDT и USDC, не могут заменить доллар и стать новой доминирующей валютой?
Ключевая причина: их ценностный фундамент всё ещё жёстко привязан к долларовым активам, контроль над которыми принадлежит правительству США и регуляторам.
Для начала обратимся к фактам и примерам:
Во время российско-украинского конфликта 2022 года США инициировали беспрецедентные финансовые санкции против РФ, заморозив более 300 млрд долларов российских резервов, включая активы в форме долларовых инструментов.随后 Минфин США прямо предупредил всех эмитеров стейблкоинов под юрисдикцией США приостановить обслуживание счетов любых связанных с российскими субъектами.
Компания Circle (эмитент USDC) оперативно выполнила требование, заморозив счета с USDC на сумму в миллионы долларов. Этот шаг ярко продемонстрировал факт: USDC и ему подобные стейблкоины с долларовым обеспечением по сути являются лишь блокчейн-версиями доллара, и их природа не изменилась — активы по-прежнему находятся под строгим контролем американских регуляторов.
Что касается USDT. С 2021 по 2024 год по запросам Министерства юстиции США (DOJ) и офиса генерального прокурора штата Нью-Йорк (NYAG) платформа заблокировала десятки адресов, на сумму в сотни миллионов долларов. Это доказывает: даже если Tether заявляет о регистрации в Британских Виргинских островах и независимости от юрисдикции США, под давлением глобальной сети расчётов в долларах компания вынуждена «подчиниться» и выполнить блокировки.
Ещё важнее то, что эта власть фактически идентична контролю традиционной системы SWIFT. Достаточно приказа США любому эмитеру стейблкоина с долларовым обеспечением — и счета замораживаются, финансовые потоки перекрываются мгновенно. Это значит, что стейблкоины с долларовым залогом физически не способны выйти из-под прямого контроля долларовой гегемонии, а следовательно, не могут реально заместить доллар в мировой торговле и финансах.
6.3 Настоящие убийцы долларовой гегемонии — децентрализованные стейблкоины без долларового обеспечения
Таким образом, стейблкоин, способный реально разорвать этот тупик, обязан быть полностью отстранённым от долларовых активов, неприкосновенным для блокировок и абсолютно децентрализованным.
Каковы признаки такого инструмента? Взглянув на децентрализованный стейблкоин DAI от MakerDAO, можно выделить модель идеального токена будущего:
Многообразие и децентрализация обеспечения: отсутствие долларовых или долларовых финансовых активов в основе залога, фокус на децентрализованных токенах вроде BTC, ETH, либо даже на токенизированных формах золота или иных недолларовых ресурсов.
Абсолютная децентрализованная система управления: процессы обеспечения, эмиссии и ликвидации выполняются исключительно смарт-контрактами, исключающими любую возможность одностороннего контроля или заморозки со стороны централизованных лиц или государств.
Отсутствие риска единой точки отказа под регулированием: всё обеспечительство распределено по различным узлам планеты; ни одно государство или институт не сможет в одиночку заморозить или захватить активы. Это гарантирует полное освобождение от влияния финансовой гегемонии США.
Когда обеспечение стейблкоинов полностью дедолларизуется, США фактически выбывают из центра этой денежной игры, что ведёт к полному исчезновению доходов от сеньорижа, которыми они пользовались веками.
Сеньориж по своей сути представляет собой дополнительную выгоду для США благодаря эмитированию доллара и вынужденному хранению долларовых активов другими странами. Например, федеральное правительство ежегодно экономит тысячи миллиардов долларов на процентных расходах, опираясь на статус доллара как мирового резерва (только в 2023 году оценка сэкономленных процентов по облигациям Казначейства превысила 250 млрд долларов).
Однако после полного перехода стейблкоинов на такие недолларовые активы, как BTC, ETH или золото, мировым странам и институционам больше не потребуется держать доллары или облигации Казначейства в качестве залога. Это означает потерю права США печатать «бумажные» доллары с нулевой себестоимостью в обмен на реальные мировые товары.
Отныне Министерство финансов США не сможет, как раньше, использовать глобальный статус доллара в расчетах для лёгкого размещения гособлигаций и привлечения мировых капиталов под низкие проценты. Новая архитектура стейблкоинов действует как рубка корней, напрямую отсекая скрытые экономические каналы, через которые США посредством сеньорижа и дешевого финансирования собирали мировые богатства.
6.4 Краткое резюме: децентрализованные стейблкоины — ключ к уничтожению фиатной гегемонии
Как только подобные децентрализованные стейблкоины действительно получат широкое распространение, существующая финансовая архитектура будет полностью перевернута:
Международная торговля стран избавится от необходимости проходить через долларовые расчётные системы (вроде SWIFT), окончательно сняв угрозу санкций и заморозок.
Свободная подвижность и безопасность мировых капиталов значительно возрастут: средства не смогут произвольно блокироваться или использоваться как геополитическое оружие.
Стоимость капитала существенно снизится, отпадёт необходимость выплачивать скрытый «сеньориж» и «долларовые налоги» в пользу долларовой гегемонии.
По мере совершенствования блокчейн-технологий и децентрализованных механизмов управления, будущая мировая экономика, вероятно, постепенно освободится из-под тени долларовой гегемонии, встречая подлинно свободную и открытую новую эру финансов.
Децентрализованные, дедолларизованные стейблкоины станут новой мировой валютой, способной предотвратить появление нового гегемона.
Заключение
Эра доллара, возможно, подходит к концу, не потому что Америка теряет силу, а потому что мир больше не желает сдавать собственную судьбу на откуп бумаге, которая легко превращается в оружие.
История неоднократно напоминает нам: за деньгами стоят не холодные цифры, а человеческое доверие и свобода. Каждый раз, когда доллар использует своё доминирующее положение, затягивая мировую экономику в пропасть раскола и стагфляции, незаметно формируется новый финансовый порядок.
Появление децентрализованных стейблкоинов означает не просто инновацию финансового инструмента, но пробуждение духа денежной свободы. Истинно безопасное богатство никогда не гарантировалось силой, оно созидается технологией и консенсусом. Будущее мировой экономики принадлежит тем денежным формам, которые невозможно заморозить или ограничить любым доминирующим режимом.
Когда стейблкоины перестанут опираться на долларовые активы в качестве обеспечения, доминирование доллара неизбежно поблекнет. Мы стоим на переломе эпох, наблюдая не просто итоги тарифной войны, но и исторический момент конца денежной гегемонии.
На чём должны базироваться стейблкоины без доллара? Прежде всего на биткоине, этой первородной криптовалюте. Ответ на вопрос в самом начале, «как рядовому человеку подготовиться?», теперь становится ясным. Всё просто: начиная с сегодня, формируйте подушку безопасности и регулярно покупайте биткоин (стратегия DCA). Более детальные материалы доступны в статье «Биткоин: идеальный защитный актив для долгосрочных инвесторов?»
Возможно, спустя многие годы люди оглянутся на сегодняшний день и поражаются:
Рассвет денежной свободы начался именно в ходе этой безмолвной войны.
Возможно, этот переход не станет громким событием, но навсегда изменит устройство нашего мира.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @yzdxs8






