

반도체 '화학 열쇠' 불산 관련주 해부: 산업체인은 이미 충분히 가격 반영, 분화는 이제 막 시작
저자: David, TechFlow 연구
전자급 불화수소산이 최근 약간 품귀 현상을 빚고 있습니다.
7 월 1 일, 대만《경제일보》보도에 따르면 TSMC, 삼성, SK 하이닉스가 모두 이 재료를 구매 경쟁을 벌이고 있으며, 공급업체의 판매 가격은 이미 20~30% 인상되었습니다.
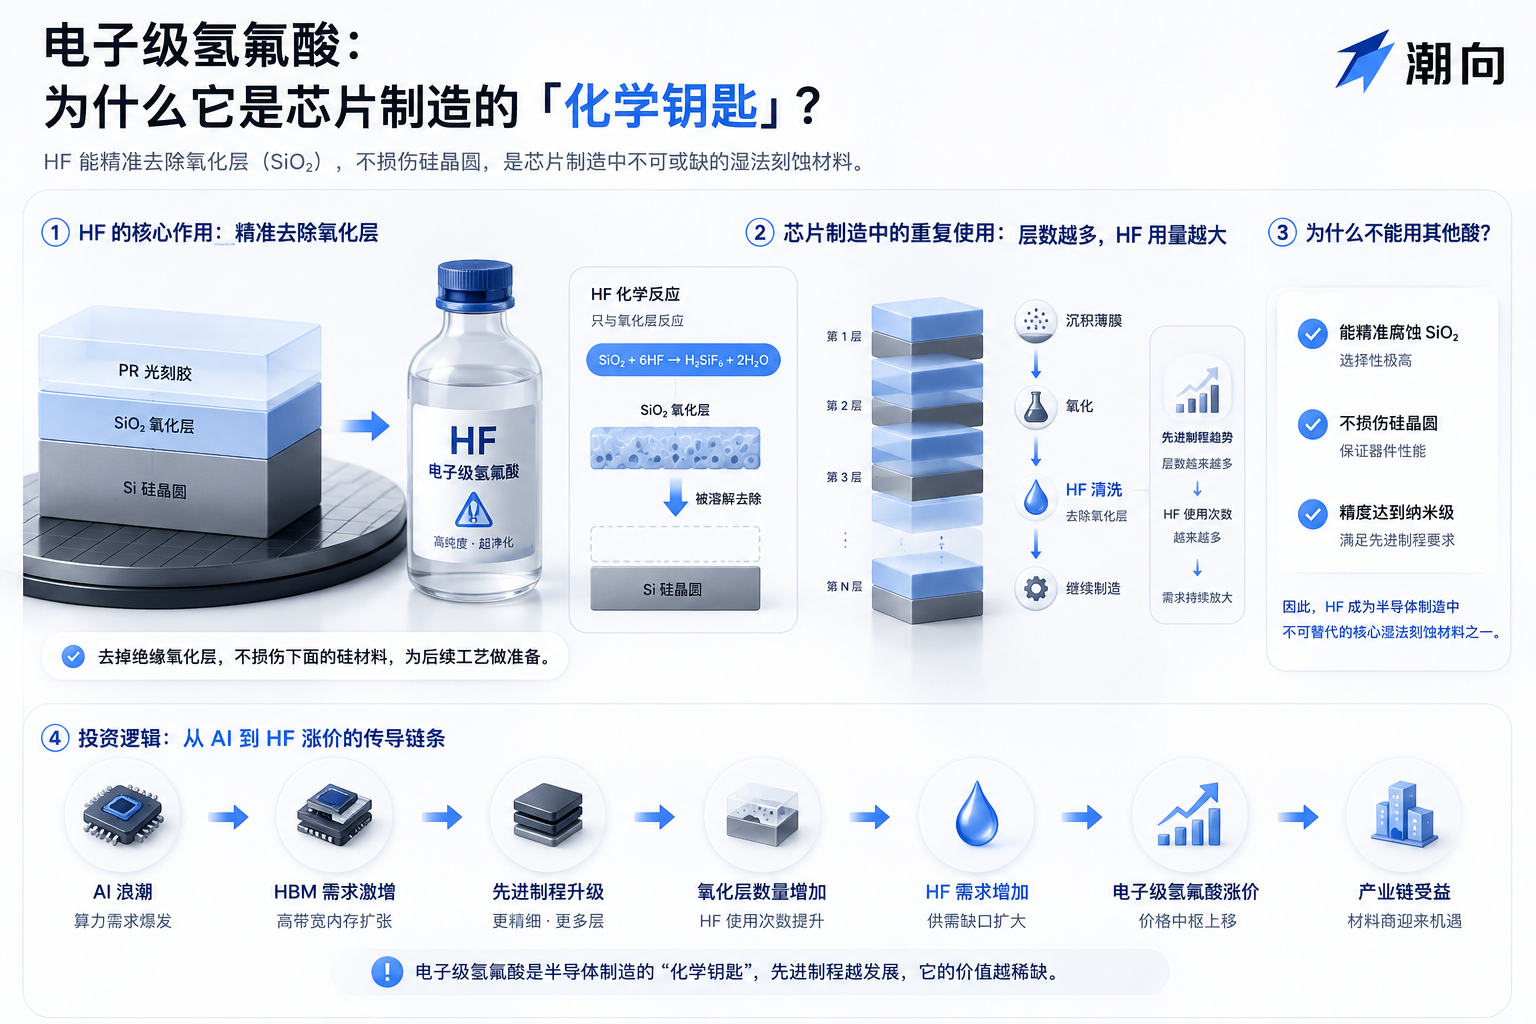
간단히 말해, 칩 제조 시 웨이퍼 표면에 산화실리콘 박막이 생성되는데, 이를 계속 진행하려면 화학약품으로 정확히 용해해야 합니다. 전자급 불화수소산이 바로 이 역할을 합니다:
산화실리콘을 용해하면서도 하부 회로를 손상하지 않으며, 웨이퍼 세정 및 식각 단계에서 소비량이 가장 많은 화학약품 중 하나로, 업계에서는 이를 「화학 열쇠」라고 부릅니다.
불화수소산 생산에는 형석과 황산이 필요합니다. 호르무즈 해협 운항受阻로 유황 가격이 상승하면서 황산 가격도 오르고 생산 비용이 증가했습니다; 한국 현지 재료 업체들은年初 대비 약 40% 높은 프리미엄을 지불하며 중국 대륙으로부터 원재료를 대규모로 추가 구매하기 시작했습니다.
이런 논리에 따라 A 주 불화화학 섹터는 5 월 중순부터 움직이기 시작해 현재까지 상승폭이 적지 않으며, 일부 관련 개별 종목은 52 주 고점 부근에서 거래되고 있습니다.
품귀, 가격 인상, 국산 대체... 이러한 이야기들은 시장이 기본적으로 모두 듣고 인정해 온 바입니다.
이 시점에서는 이번 전반적인 상승장에서 어떤 회사가 실제 실적을 달성했는지, 어떤 회사가 단순히 감정에 의해 밀려났는지 명확히 구분해야 합니다.
형석에서 G5 까지, 산업체인 대분해
전자급 불화수소산의 원료 체인은 매우 짧습니다: 형석 (불화칼슘) 에 황산을 더해 고온 반응으로 무수 불화수소산 (AHF) 을 생성한 후 반복적으로 정제하여 서로 다른 순도 등급의 전자급 제품을 얻습니다.
순도 등급은 SEMI 국제 기준에 따라 G1 에서 G5 까지 5 단계로 나뉘며, G5 가 최고 등급으로 14nm 이하의先进 공정, 즉 TSMC, 삼성, SMIC 가 가동 중인 생산 라인 및 세정 순도 요구 사항이 극히 높은 HBM 과 같은 저장 제품에만 충족할 수 있습니다.
이 체인上で 돈의 분포는 극히 불균형합니다.
- 상류의 형석과 무수 불화수소산은 대종 상품으로 양은 많지만 마진이 얇으며, 가격은 황산과 비철금속 주기를 따릅니다;
- 중류의 일반 전자급 불화수소산 (G1~G4) 은 경쟁자가 많고 가격이 투명하며利润은 보통입니다.
- 실제로 돈을 버는 곳은 G5 구간에 집중되어 있습니다: 동방재부가 인용한 업계 데이터에 따르면 G5 제품 현물 가격은 톤당 18 만~20 만 위안이며, 선도 기업의 매출 총이익률은 50%~60% 입니다. 글로벌 하이엔드 G5 공급 부족률은 70% 에 근접하며 현물이 지속적으로紧缺합니다.
그런데 G5 가 이렇게 많은 수익을 낼 수 있는 이유는 두 가지 장벽 때문입니다.
- 기술: 순도가 7N 에서 11N(99.99999%~99.999999999%) 에 도달해야 하며, 생산 공정의 정제 능력이 제품 사용 여부를 직접 결정합니다.
- 인증: TSMC, 삼성, SK 하이닉스의 공급망에 진입하려면 인증 주기에 보통 2~3 년이 소요되며, 통과后才能 대량 공급합니다. 두 장벽이 겹쳐 동시에 충족하는 기업은 전 세계적으로 소수에 불과합니다.
이 분야에서 일본 기업들은 오랫동안 이 위치를 독점해 왔습니다.
Stella Chemifa, 모리타화학, 중앙유리 세 곳 합계 글로벌 하이엔드 생산 능력의将近 40% 를 차지하며 기술 지표가 글로벌 최적입니다; 한국의 Soulbrain, ENF Technology 는 G3~G4 중저단이 주력이며 현지 G5 생산 능력은 극히 적고 무수 불화수소산 원료의 90% 를 중국 수입에 의존합니다.
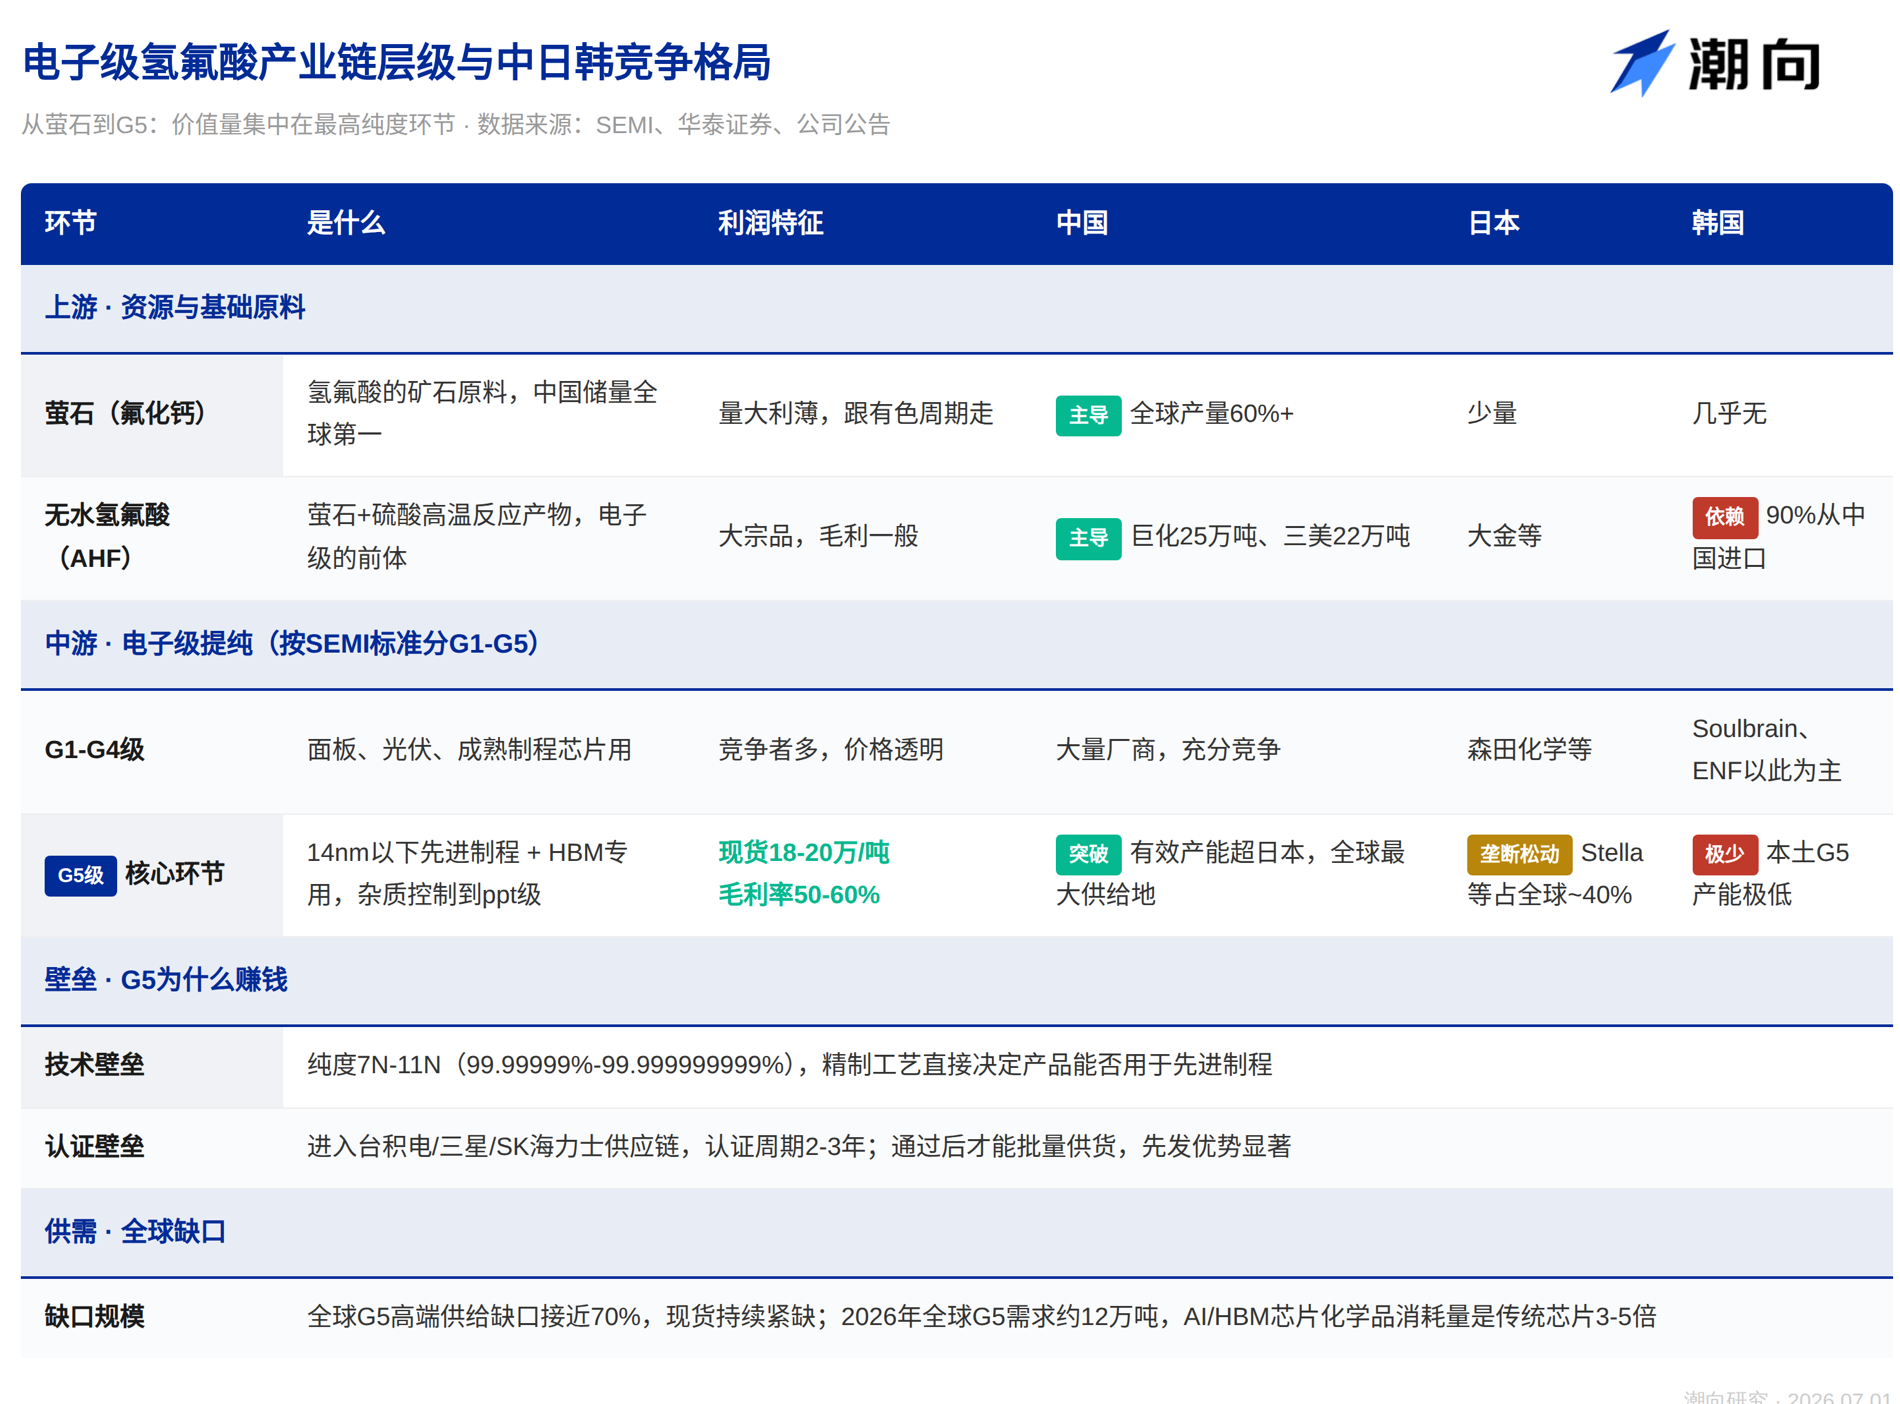
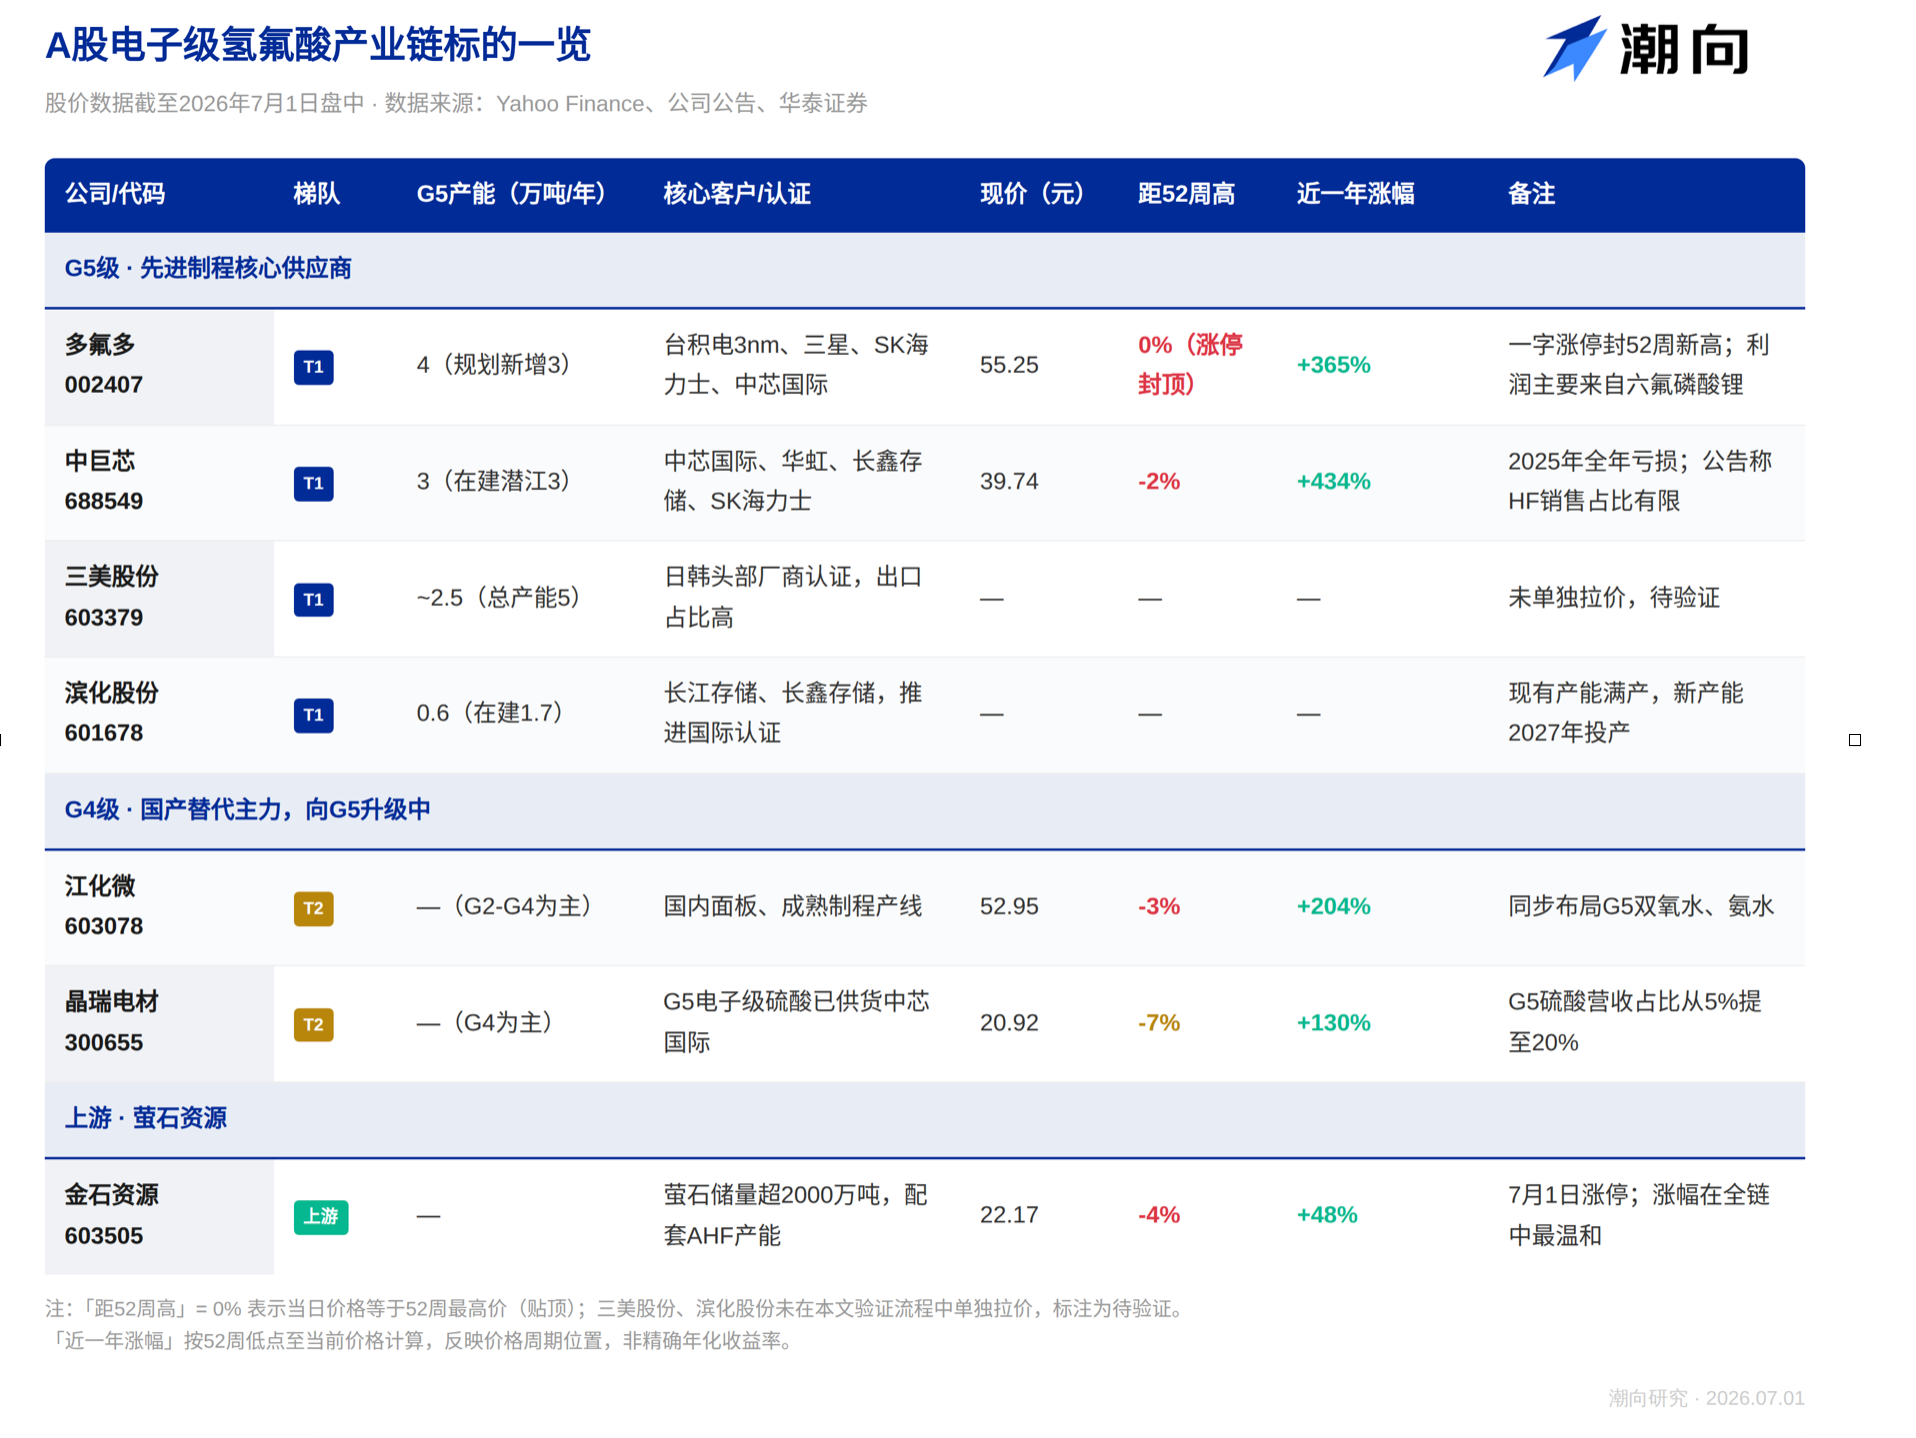
중국 업체들은这几年陆续 G5 를 돌파했으며, 국내 유효 생산 능력이 일본을 초과하여 글로벌 최대 하이엔드 공급지가 되었습니다. G5 생산 능력과 고객 인증 상황에 따라 A 주 관련 종목은 대략 세 등급으로 나뉩니다:
1梯队: G5 대량 양산, 국제 대기업 인증 획득
- 다푸둬 (002407) — 국내 G5 생산 능력 1 위, 연 4 만 톤, TSMC 3nm, 삼성, SK 하이닉스, SMIC 4 곳 인증 통과, 글로벌 시장 점유율 약 25%
- 중쥐신 (688549) — G5 생산 능력 연 3 만 톤 (건설 중인 잠재 기지에另有 3 만 톤), 쥐화주식과 국가대기금 지분 참여, SMIC, 화홍, 장신저장 연결, SK 하이닉스 공급망 진입
- 산미주식 (603379) — 전자급 불화수소산 총 생산 능력 연 5 만 톤, G5 비중过半,일한头部 업체 인증 통과, 수출 비중 높음
- 빈화주식 (601678) — 기존 G5 생산 능력 연 6000 톤, 이미满负荷 생산 중, 건설 중인 1.7 만 톤 하이엔드 생산 능력은 2027 년 가동 예정, 장강저장, 장신저장 공급
2梯队: G4 주력, G5 로 업그레이드 중
- 장화미 (603078) — 습식 전자 화학약품老牌 업체, 불화수소산 G2~G4 커버, 국내 패널 및 성숙 공정 생산 라인配套,동시에 G5 배치
- 징루이전재 (300655) — 전자급 불화수소산 생산 능력 2.2 만 톤, G4 주력, G5 급 전자급 황산은 이미 SMIC 에 대량 공급 중 (이 회사는 나중에 다시 언급됨)
상류 자원: 형석
- 진석자원 (603505) — A 주 유일 순수 형석 자원龙头,매장량 2000 만 톤 초과, 30 만 톤 무수 불화수소산 생산 능력配套,비용 측면의定价权卡位
한 마디로 이 산업체인上の수익 모델을 요약하면:
상류는 자원의 돈을, 중류는 규모의 돈을, G5 는 장벽의 돈을 번다. 현재 이번 가격 인상 주기에서 G5 구간의利润 탄력성이 가장 크며 시장에서도 가장 활발히炒作되는 구간입니다.
상승폭은 비슷하지만 논리는 완전히 다르다
아래 그림은 이미 매우 직관적입니다. 산업체인 전체의 개별 종목이 거의 모두 52 주 고점 부근에 붙어 있습니다. 하지만 자세히 보면 실제로 테마와 내러티브 차이가 매우 큽니다.
다푸둬: 이익은真實이지만 불화수소산에서 온 것은 아니다
공개 데이터에 따르면 다푸둬 2026 년 1 분기 귀모순이익 3.76 억 위안 (+480%), 비공제 순이익 3.8 억 위안 (+1724%) 으로 한 분기가 2025 년 전체를 초과했습니다.
화안증권은 매수评级로 상향 조정했으며, 2026~2028 년 순이익 17.24 억, 23.35 억, 32.60 억 위안을 예상하며 대응 PE 는 각각 29, 22, 16 배입니다.
이익은 어디서 오는가?
신랑재경 보도에 따르면 2025 년 전 3 분기 신에너지 재료 섹터 (육불인산리튬 주력) 수입 비중 34.97%, 매출 총이익률이 8.62% 에서 19.53% 로 급등하며 최대 이익 엔진이 되었습니다. 육불인산리튬은 리튬 배터리 전해액 원료로 반도체와 관계 없습니다.
이번 육불인산리튬은 2025 년 7 월 톤당 4.7 만 위안에서 1 분기 톤당 13 만 위안으로 상승했으며, 다푸둬는 글로벌 2 대 공급업체 (출하 약 5 만 톤, 시장 점유율 약 20%) 로서 가격 인상의 전체 탄력을 누렸습니다. 일부 증권사는 이 항목 하나만으로 2026 년 순이익 20 억 위안 초과 기여를测算했습니다.
불화수소산 측면에서 다푸둬自身은 2025 년 11 월 투자자 인터랙션 플랫폼에서「반도체급 불화수소산 시장 가격은 안정적이며 변동이 작습니다」라고 말했습니다.
시장은「불화수소산 가격 인상龙头」라는标签下에 다푸둬를 매수했지만, 1 분기 이익 폭증은 육불인산리튬 가격 인상에 의존했으며 반도체와 큰 관계가 없습니다. 또한 육불인산리튬 가격도 이미 하락세입니다.
중쥐신: 이미 4 배 상승했지만 회사는 시장이 붙인标签을 부인했다
중쥐신은 52 주 저점 7.44 위안에서 39.74 위안으로 상승하여 산업체인 전체에서 상승폭이 가장 컸습니다. 2025 년 전체 손실 1659 만 위안. 2026 년 1 분기 막 손실 전환, 귀모순이익 637 만 위안.
5 월 15 일 상한가 당일, 회사는 이상 변동 공고를 발표했으며 세 문장 원문은: 「전자급 불화수소산 업무 판매 비중 제한적」; 「삼성전자와 전자급 불화수소산 제품 regarding 직접 업무往来 없음」; 「관련 고객과 위 제품 regarding 실질적인 가격 인상 주문 계약 체결 않음」...
중쥐신의 주업은 전자 습식 화학약품의 전체 공급이며 불화수소산은 그중 한品类일 뿐입니다.
생산 능력 가동, 이익이 실제로 나오기 전에 현재 39.74 위안 가격은 1 분기 637 만 위안 벌은 회사에 대응합니다. 이 사이의 격차는 모두 예상으로 채워졌습니다.
장화미, 징루이전재: 업무는 맞지만 누가 주문이 있고 누가 기다리는지 구분해야
장화미는 1 년간 200% 초과 상승, 주업은 습식 전자 화학약품이며 G5 급 과산화수소와 암모니아수 배치 중입니다.
그들의 장점은 제품 라인 폭넓음, 고객 커버리지 넓음으로 국내 패널 및 성숙 공정 생산 라인이 모두 그들의 것을 사용합니다. G5 배치는 저에서 고로 간다는 의미이지만 G5 제품은 아직 고객 인증 단계이며先进 공정 주문을 받을 수 있을지 현재 공개 정보로 확인 불가입니다.
징루이전재는 130% 상승, 고점까지 7% 남았으며 이 배치에서 위치가 상대적으로 가장 극단적이지 않습니다. 그들에게는 다수 동업자가 없는 것이 있습니다:
G5 전자급 황산은 이미 SMIC 에 대량 공급 중이며, 매출 비중이 5% 에서 20% 로 높아졌습니다. 이는 이미落地한 주문입니다. 전체 체인이 일반적으로 예상에 의해 가격 책정되는 환경에서 실제 출하가 있는 회사는 조정 시 하락 저항력이 상대적으로 더 강할 것입니다.
나머지 진석자원 등은 약 50% 상승, 전체 체인 중 가장 온건합니다. 그들은 형석 광산 업체로 자원 가격 인상 돈을 벌며 반도체와의 연관성은 간접적입니다. 형석 가격 인상, 무수 불화수소산 비용 상승, 전자급 제품 가격으로 전도; 전체 체인의「비용 추진자」같지 말단 수요의 직접 수혜자는 아닙니다.
주목할 만한 데이터
A 주 테마주의 단기 가격 책정은 기본면과 자주 다릅니다. 불화수소산这条 이미 집단적으로 천장에 붙은 섹터에게 단기와 중기에 주목할 것이 다릅니다.
단기는 자금과 감정을 보고 기본면은 보지 않는다
다푸둬 최근 몇 차례 상한가의 용호방 데이터가 몇 가지를 설명할 수 있습니다.
6 월 11 일 상한가 (종가 38.19 위안), 거래액 79.2 억, 회전율 20.13%. 용호방显示 기관 전용 석净매도 1.79 억 위안, 유동자금「청두계」净매수 2.26 억 위안, 「양화타판」석净매수 7714 만 위안;
6 월 22 일 다시 상한가, 거래액 79.06 억, 기관净매도 1.47 억 위안, 영업부 석净매수 4.90 억 위안. (위 데이터는 심천증권거래소 공개 정보에서 왔으며 모두 해당 날짜 장후 데이터입니다)
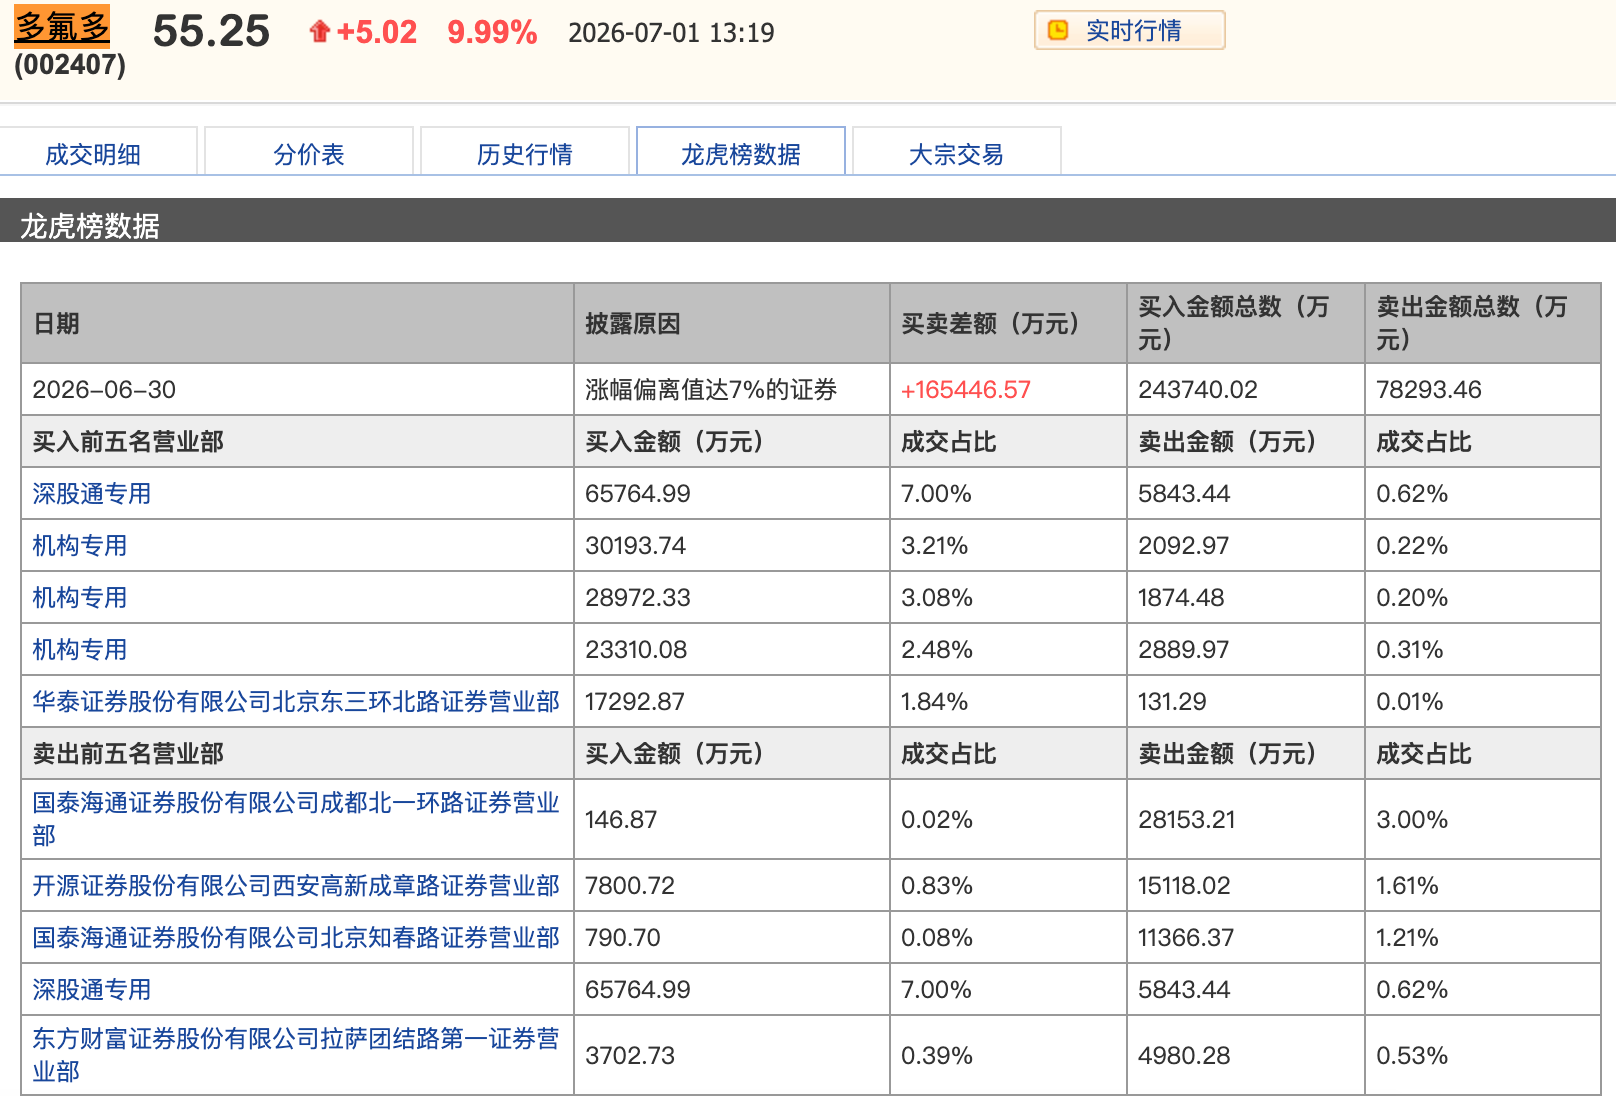
두 차례 상한가는 동일한 구조를 보여줍니다: 기관은 팔고 유동자금은 삽니다.
6 월 29 일, 다푸둬는 동화순热门 주식榜 1 위에 올랐습니다. 오늘, 7 월 1 일一字 상한가로 52 주 신고가.
경험상 하나의 테마주가 동시에「热门 주식榜首位 등극」「연속 상한가 천량 회전」「기관 연속净매도」이 몇 가지 조건을 충족할 때 종종 감정이 이미 매우 높은 온도에 도달했음을 의미합니다.
다음 몇 가지 가능한 촉매节点:
한국 업체 6~7 월 추가 가격 인상 (한매 예상), 다푸둬와 중쥐신의 중기보고 (8 월 중순 전후), 장신기술 IPO 상장 (시장 예상 7 월 중순~8 월 초).
만약 이러한 이벤트가 지속적으로 화제를制造할 수 있다면 단기 감정은 지탱될 수 있습니다; 그렇지 않으면 천량 회전 후 이익실현 매물 압력이 빠르게 나타날 것입니다.
TechFlow 판단
이 산업체인의 수요 공급 논리는 탄탄합니다. AI 확장 생산이 수요를 끌어올리고, 일본 기업은 확장 생산 안 함, 한국은 수입 의존, 가격은 확실히 오르고 있습니다.
하지만 전체 섹터의 주가는 확실히 이미 고위에 있으며,龙头는 3~5 배 상승, 용호방显示 기관은 팔고 유동자금은 받으며,热度 지표 (热门 주식榜首位, 천량 회전, ETF 프리미엄) 모두 최대치입니다.
이 위치에서 산업 논리의 중요성은 이미 배당률보다 작으며, 맞는 논리도 공간이 남지 않을 정도로 가격 책정될 수 있습니다.
만약 반드시 이 체인에서 상대적 위치를 찾아야 한다면, 징루이전재는 고점까지 아직 7% 거리로 전체 산업체인 중 가장 극단적이지 않으며 이미落地한 G5 황산 주문이 있습니다; 진석자원 상승폭이 가장 온건 (약 50%) 이지만 그들은 형석 가격 인상 돈을 벌며 반도체와는 간접 관계입니다.
8 월 중기보고 시즌은 불화수소산 이 섹터의 하드 체크포인트가 될 수 있습니다; 실적이 주가를 따라가지 못하는 경우 감정 퇴조 시 가장 먼저 하락할 것입니다.
면책 조항: 본 문서는 분석 참고용일 뿐 어떠한 투자 조언도 구성하지 않습니다. 주식 시장에는 위험이 있으며 투자需谨慎。모든 데이터는 공개 정보에서来源했으며 저자는 데이터의 정확성과 완전성에 대해 어떠한 책임도 지지 않습니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @chaoxiangooo















