젠슨 황 사건 직전 엔비디아 지분 60% 매도, 단영평은 무엇을 미리 알아챘을까?
작성자: 큐리, TechFlow
TechFlow 요약:
11월 16일 공시된 13F 문서에 따르면, 저명한 투자자 단융핑이 운영하는 펀드가 2026년 3분기에 엔비디아 지분을 63.07% 대규모로 매도했으며, 포트폴리오 비중은 3.08%로 급감했다. 3개 분기에 걸쳐 누적 감모 규모가 약 70%에 달했다.
우연히도 3분기 종료 한 달이 채 지나지 않아, 엔비디아는 젠슨 황의 갑작스러운 사임과 외부 수사로 인해 주가가 31% 이상 폭락했다. 시장에서 그의 '사전 내막 정보 포착과 정확한 고점 탈출'을 추측하는 반면, 단융핑의 실제 SNS 활동은 또 다른 로직을 보여준다. 고점에서 수동으로 지분을 인출해 막대한 수익을 확정했고, 폭락 이후 도망간 것이 아니라 오히려 조용히 풋옵션을 매도하여 저가 매수 기회를 준비하고 있다.
단융핑의 최신 미국 주식 보유 현황을 보면, 그가 정말 예지를 가진 사람인 것처럼 느껴질 것이다.
미국 증권거래위원회(SEC)가 11월 16일 공시한 13F 문서에 따르면, 단융핑이 이끄는 H&H International Investment가 3분기에 과감하게 포지션을 축소했다. 가장 눈에 띄는 조치는 바로 올해 전 미증시를 물론 글로벌 AI 컴퓨팅 핵심인 엔비디아였다:
당장 한 분기 만에 396.12만 주를 감축했으며, 감모 비율이 63.07%나 되었다. 포트폴리오 비중은 2분기 말 6.58%에서 3.08%로 급락했다.
시계열을 넓게 보면, 이 퇴각은 더 일찍 시작되었다. 2025년 말 그는 723만 주를 보유하고 있었으며, 올해 1분기에 AI 열풍에 맞춰 보유량을 1384만 주로 늘려 3대 주요 종목으로 만들었다. 이어 2분기에 절반 수준으로 628만주로 줄였고, 3분기에 다시 60% 감축했다. 고작 3분기에 불과했지만 누계 감모 비율은 무려 67.95%에 달했다.
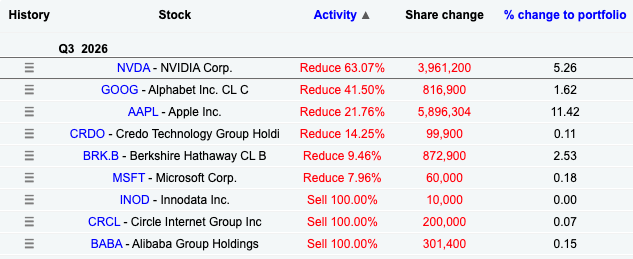
단융핑의 이번 집중 감모는 9월 30일 3분기 종료 전 이미 모두 완료되었다. 그런데 겨우 한 달이 채 지나지 않은 11월 11일, 엔비디아에서는 젠슨 황의 갑작스러운 사임이라는 흑요류 사건이 터졌고, 주가는 4분기에 걸쳐 31% 이상 연속 폭락했다.
열광의 정점에 있을 때 보유 물량의 거의 70%를 처분하며, 수십 년 간 기술 거인들이 겪은 가장 치열한 창업자 위기를 완벽히 피했다. 많은 이들의 첫 번째 반응은 단융핑이 실리콘밸리에서 사전에 어느 정도 정보를 들었는가 하는 추측이었다.
수동 청산과 냉철한 방어
이러한 고점 철수를 내막 거래 탓으로 돌리는 것은 대부분 베테랑 투자자의 투자 원칙을 과소평가하는 것이다.
단융핑을 잘 아는 이들은 그가 미국 주식 시장에서 수십억 달러에서 백억 달러 이상의 자금을 운용할 때, 특정 전략을 극도로 의존한다는 것을 안다:보유한 종목을 담보로 하는 커버드 콜(Covered Call), 즉 기초 자산을 보유한 상태에서 상방 가격대에 콜옵션을 지속적으로 매도하여 프리미엄 수익을 확보하는 것이다.
엔비디아 지주가 3분기 동안 사상 최고치를 계속 갈아치운 열狂적인 시기, 이러한 전략의 가장 직관적인 결과는 행사의 발생이었다. 주가가 상방으로 이동하면 높은 가격대에 설정된 콜옵션이 상대 측에게 집중적으로 강제 청산되며, 보유 주주는 약정가에 자동으로 매매된다.
단융핑은 이전에 설전(Snowball) 플랫폼에서도 자신이 적극적으로 전면적으로 숏 포지션을 취한 것이 아니며, 일부 포지션은 실제로 콜옵션 행사로 인해 처분되었다고 밝힌 바 있다.
하지만 이것이 순전히 우연의 일치라고 생각한다면 천진난만한 것이다. 콜옵션을 매도하는 순간은 본질적으로 기업 가치의 한계를 명확히 판단한 행위다. 그는 이 가격대에서 지분을 넘겨주기에 동의했다는데, 이는 비즈니스의 상식적으로 볼 때당시의 엔비디아 주가가 향후 컴퓨팅 파워 서사를 너무 많이 선취했음을 의미한다.
예지력을 가진 선지자라기보다는, 사이클 변화에 매우 민감한 사업가로서 시장이 가장 열狂할 때 기계적인 파생상품 규칙을 활용해 자신을 방탄복처럼 감싼 것이라고 보는 것이 더 적합하다.
오ールド머니의 철수는 생계를 위한 도피가 아니라, 자금성을 더 높이는 곳으로 포지션을 재배치하는 것이다. 아울러 13F 목록에는 많은 사람들이 간과한 자금 유출 흐름도 드러나고 있다.
3분기 단융핑이 감모한 종목은 엔비디아뿐만이 아니었다. 구글은 41.5%, 애플은 21.76% 감모했으며, 마이크로소프트도 소폭 감모했고 심지어 알리바바와 스테이블코인 거대 기업 써클(CRCL)까지 전량 정리했다.
그렇다면 열狂적인 테크주에서 회수한 이 막대한 현금은 어디로 흘러갔을까?
정답은 핀두둬와 테슬라이다.
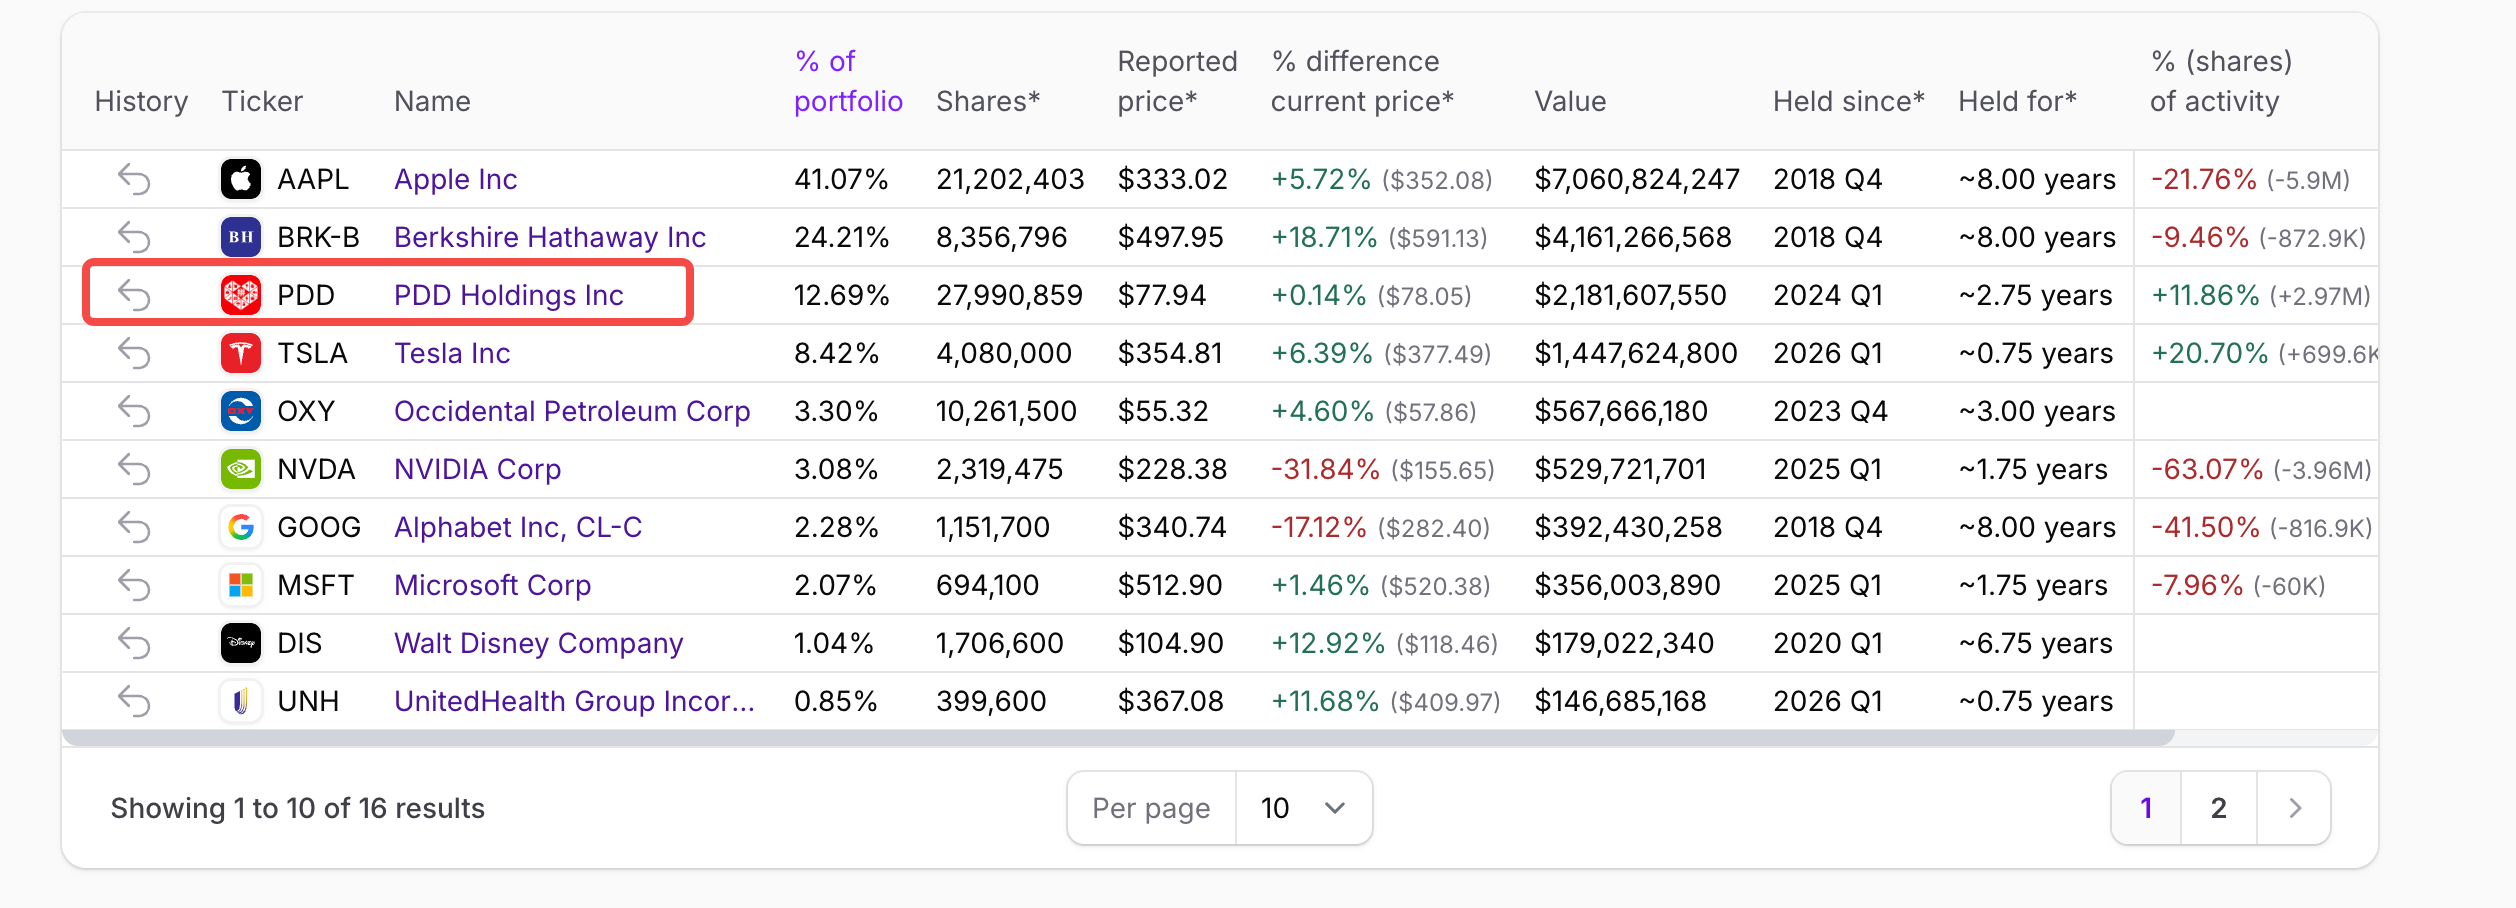
3분기 그는 핀두둬를 nearly 297만 주 대폭 매수하여 보유 비중을 12.69%로 높였으며, 전체 포트폴리오에서 3대 핵심 종목으로 자리매김했다. 테슬라는 nearly 70만 주 추가 매수하여 비중을 8.42%로 끌어올렸고, 동시에 마스chez spacex(스페이스엑)에도 역대 처음으로 신규 진입했다.
이러한 포트폴리오 리밸런싱을 이해한다면 오ールド머니의 진정한 로직을 파악한 것이다.
가치가 비현실적으로 치솟은 컴퓨팅 하드웨어에는 고점에서의 실현 이익으로 손절 및 결제를 선택했고, 시장에 짓눌린 채 현금흐름이 매우 견고한 저가 소비 대표주 핀두둬와 로봇 및 항공우주 분야에서 독점적 장벽을 구축한 머스chez 생태계에는 과감히 매수에 무게를 싣기로 했다.
애플과 버크셔 해서웨이는 여전히 흔들림 없이 전체 보유액 60% 이상의 저축 포지션을 유지하고 있다. 그의 전체 포트폴리오 구조는 매우 전형적인 리밸런싱이다:상승세가 가장 가파르고 기대감이 과잉 반영된 장비 공급종을 매도하고, 가치가 잘못 평가받았거나 향후 10년간 대체 불가능한 강력한 장벽을 갖춘 종목을 매수하는 것.
폭락 후 도망치지 않고 차라리 매수, 최정상 헌터가 다음 사이클을 기다린다
가장 아이러니한 대비는 젠슨 황 사임 이후 혼란스러운 현장에서 펼쳐졌다.
11월 12일 구황 사임 소식이 공식화되자, 온갖 네트워크 보유자들은 공포에 휩싸여 쫓겨났고 개인투자자들은 당장 손절하며 떠날 준비를 했다. 평소 외부로부터 성공적인 고점 이탈자로 여겨져 온 단융핑이 SNS 플랫폼에서 던진 두 마디는 그 무게감이 남달랐다.
첫 번째 진술에서 그는 젠슨 황의 갑작스러운 사퇴는 정말 납득하기 어렵지만 단기적으로 엔비디아 사업에는 영향이 없을 것이며, 문제는 몇 년 뒤에 좋은 CEO를 찾을 수 있느냐임을 공개적으로 밝혔다. 이어 남은 231만 주를 전량 정리하겠느냐는 질문에 대해 그의 답변은 일반인의 상식을 직접 뒤집었다. 그는 당장은 매도하지 않을 것이며, 오히려 오늘 날 많이의 풋옵션(Puts, 낙세 옵션)을 매도했다고 밝혔다.
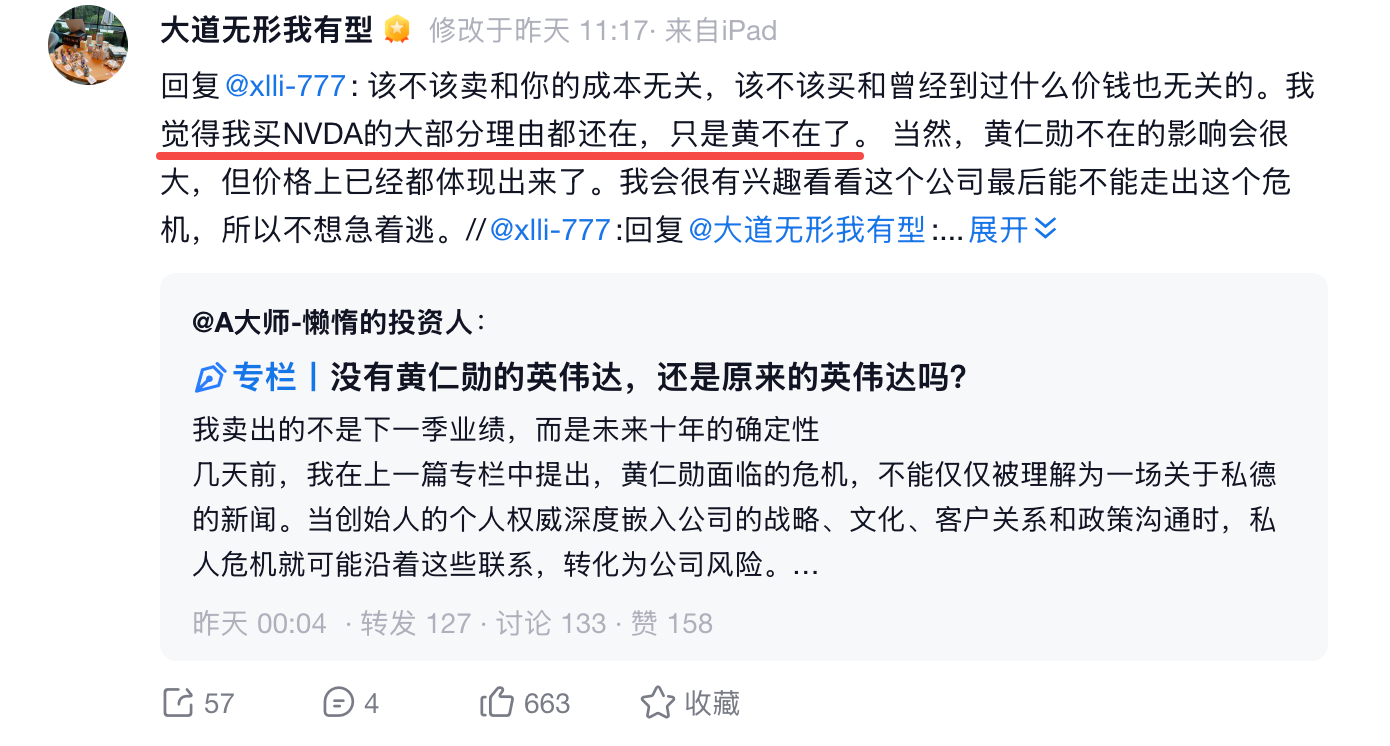
또 다른 발언은 11월 16일에 이어졌고, 그는 부연했다. "내가 엔비디아(NVDA)를 매수했던 대부분의 이유가 여전히 유효하다. 다만 황이 자리를 비켰을 뿐이다. 가격은 이미 모든 변수를 반영했다. 이 회사가 위기를 잘 헤쳐나갈 수 있는지 지켜보는 데 큰 관심이 있으므로, 급하게 도망칠 계획은 없다."
급등장(Call) 매도로 고점에서 수동으로 지분을 양도하며 이익을 확정해 남들이 열狂하도록 방치하고, 폭락장(Put) 매도로 모두가 쫓기는 와중에 프리미엄 수익을 통해 더 낮은 가격에서 지분을 되사둘 준비를 한다.
비즈니스 세계에는 그리 많은 초자연적 통찰력이 있는 것이 아니다. 단지 비즈니스 모델과 상식에 대한 절대적인 준수만이 있을 뿐이다.
개인투자자들은 항상 재난을 미리 적중시켜줄 내막 정보의 크리스탈 볼을 찾지만, 단융핑의 13F 보고서에서 진짜 내막은 단 하나다. 모두가 나무가 하늘까지 닿으리라 믿을 때, 오ールド머니는 이미 착실한 수익 챙기기에 들어갔으며;
그리고 재난이 실제로 막대한 지분을 땅속 깊은 구멍으로 던져버릴 때, 그들의 손에 들려 있던 주머니는 이미 활짝 펼쳐져 있었던 것이다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 深潮TechFlow