

Hyperliquidが香港の警告リストに掲載されているものの、関係者の姿は見当たらない。
記事:Daisy、TechFlow
2026年11月18日、香港証券及期貨事務監察委員会は「疑わしい仮想通貨取引所警告リスト」を更新し、分散型デリバティブ取引プラットフォームHyperliquidを追加した。
テーブルには数行の文字しか記載されていない。名称欄には「Hyperliquid / Hyperliquid Hong Kong」と記され、括弧内には「英称のみを備える」とわざわざ補足されている。ウェブサイト欄には取引フロントエンドのアドレスが記載されている。唯一、事務所所在地や登録地を記入すべき「住所」欄は何も書かれず、短いハイフン「-」が残るだけだった。
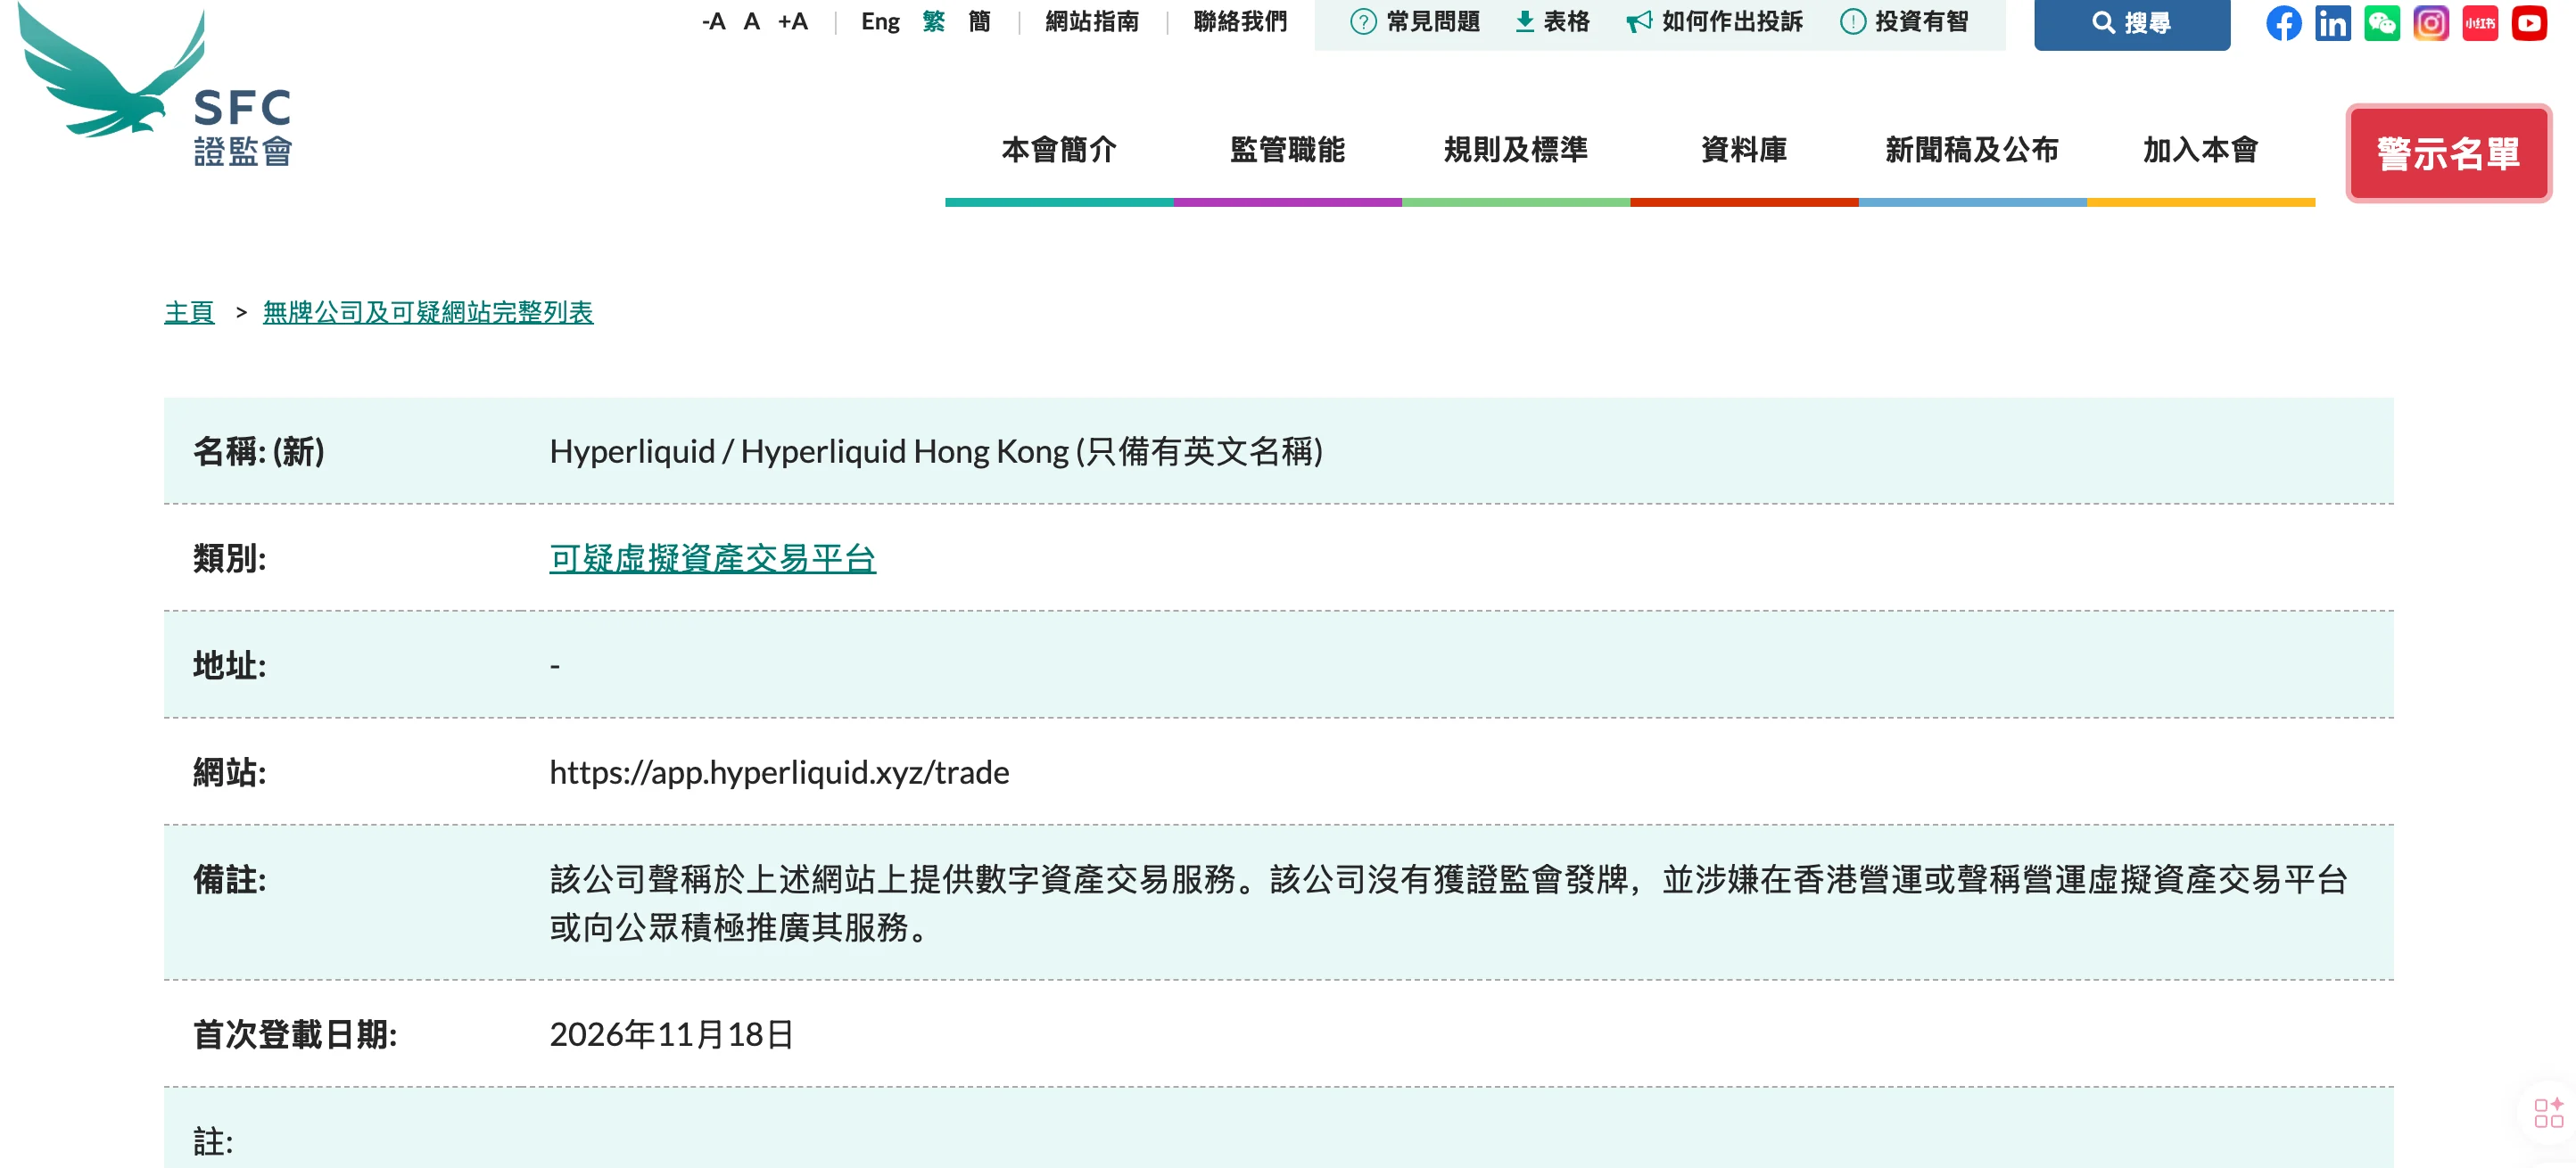
備考欄の表現は極めて直接的だ。「同社は上記ウェブサイトにおいてデジタル資産取引サービスを提供していると主張するが、委員会の認可を取得しておらず、香港内で仮想資産取引プラットフォームを運営している、または運営していると主張している、あるいは公衆に対して当該サービスを積極的に宣伝しているとの嫌疑がある。」
番地すら記入できないリスク警戒表だ。
対象者を特定できない規制
伝統的な金融規制における違反摘発は、常に企業法人とオフィス住所から始まるものである。
過去数年間、どの集中型取引所でトラブルが発生しても、規制当局の対応ルートは非常に固定的だ。登録主体を照合し、香港の現地責任者を特定し、違反の高レバレッジ先物契約の削除を求める通知を発出し、同時に地元銀行に法定通貨の入出金経路の遮断を指示し、必要に応じてウェブサイトを直接ブロックする。高層ビルがあり、対公口座があり、現地在勤の従業員がいれば、この手法はほぼ確実に機能する。
しかしHyperliquidには、そのようなものが一切存在しない。
これは高頻取引専用に設計されたLayer 1ブロックチェーンであり、注文簿、マッチング、決済はすべてオンチェーンのスマートコントラクトに記述されている。そこで取引を行う場合、身分証明書のアップロードも不要であり、住所証明の記載も不要だ。ブラウザ上で自身の暗号化ウォレットに接続し、ステーブルコインを入金するだけで、数十倍のレバレッジが付いたパーペチュアル契約を直接開成できる。プロセス全体を通じて、ユーザーの資金は自らのオンチェーンアドレス内に留まり、バックエンドには審査担当者はおらず、香港に実体企業が登録されているわけでもない。
規制当局は通常、企業の登録住所宛てに公文書を送付するものだが、今回向かい合っているのは、分散型ノード上で稼働している単なるコードの羅列に過ぎない。
このリストが抑制できるものは何か?
物理的な事務所を持たないため、この警戒リストが現実社会で適用されて影響を受けるのは、実は別の一群の人々である。
香港の現在の仮想通貨ライセンス制度下では、認可なく香港の一般公衆に対してデジタル資産サービスのプロモーションを行えば、特に小売段階での取引が禁止されている高レバレッジ・パーペチュアル契約は既にレッドラインに触れている。一度でも警告リストに掲載されれば、香港現地のライセンス事業者、コンプライアンス準拠の決済経路、および規制対象メディアは直ちに当該プラットフォームとの関係断絶を図らなければならない。もし香港国内でオフラインプロモーションを実施したり、コミュニティ構築による新規ユーザー獲得を行ったり、あるいは法定通貨の入出金連携を手伝わせた場合、直接的な法規制のリスクに直面することになる。
現実世界におけるコンプライアンスの隙間は確かに絞り込まれた。
しかしオンチェーンに戻るなら、取引はまったく停止しない。香港が出す行政上の警告一つでオープンソースコードを書き換えることはできず、ウォレットアドレスがスマートコントラクトへの命令送信を止めることもない。すでに自己保管型ウォレット、クロスチェーンブリッジ、ステーブルコインを用いた取引に慣れたベテラントレーダーにとって、フロントエンドのウェブページがアクセス可能で、プール内の流動性が維持されていれば、彼らはおそらく従来通り注文を出すだろう。
狭まる中間地帯
Hyperliquidがこのリストに記載されることは、暗号資産業界において決して珍しいことではない。
過去2年間、香港は仮想資産取引所のライセンス発行を進めると同時に取り締まりを強化しており、その方針は一貫して明確だ。本来グレーゾーンにあった暗号資産取引を、強制的に伝統的な金融の規制カゴに収めることだ。カゴの中に入れば、顧客本人確認を厳格に行う必要があり、高レバレッジやデリバティブを排除しなければならず、資産もライセンス保持機関に預託しなければならない。
それに対し、Hyperliquidに代表されるオンチェーン・パーペチュアル契約プロトコルは別の道を選ぶ。マッチング速度を中央集権型取引所に匹敵するレベルまで引き上げつつ、「無許可、高レバレッジ、本人確認不要」というオンチェーンの特性を維持し、コンプライアンス規制枠組みから弾き出された取引資金を恰好の受け皿としたのだ。
一方はライセンス体系へと収束させ、他方は完全に分散型化したオンチェーン側へと走っている。
規制のレッドラインは中央集権型取引所から始まり、ついにオンチェーン・フロントエンドのドメイン名の入り口まで到達した。コードの自由と現実の規制の間で繰り広げられるこの綱引きは、ようやく幕を開けたところである。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 深潮TechFlow

















