米ドル指数が「解放日」の下落幅を取り返し、FRBの利上げ期待が高まり続けている
執筆:楊大盤、キンジーデータ
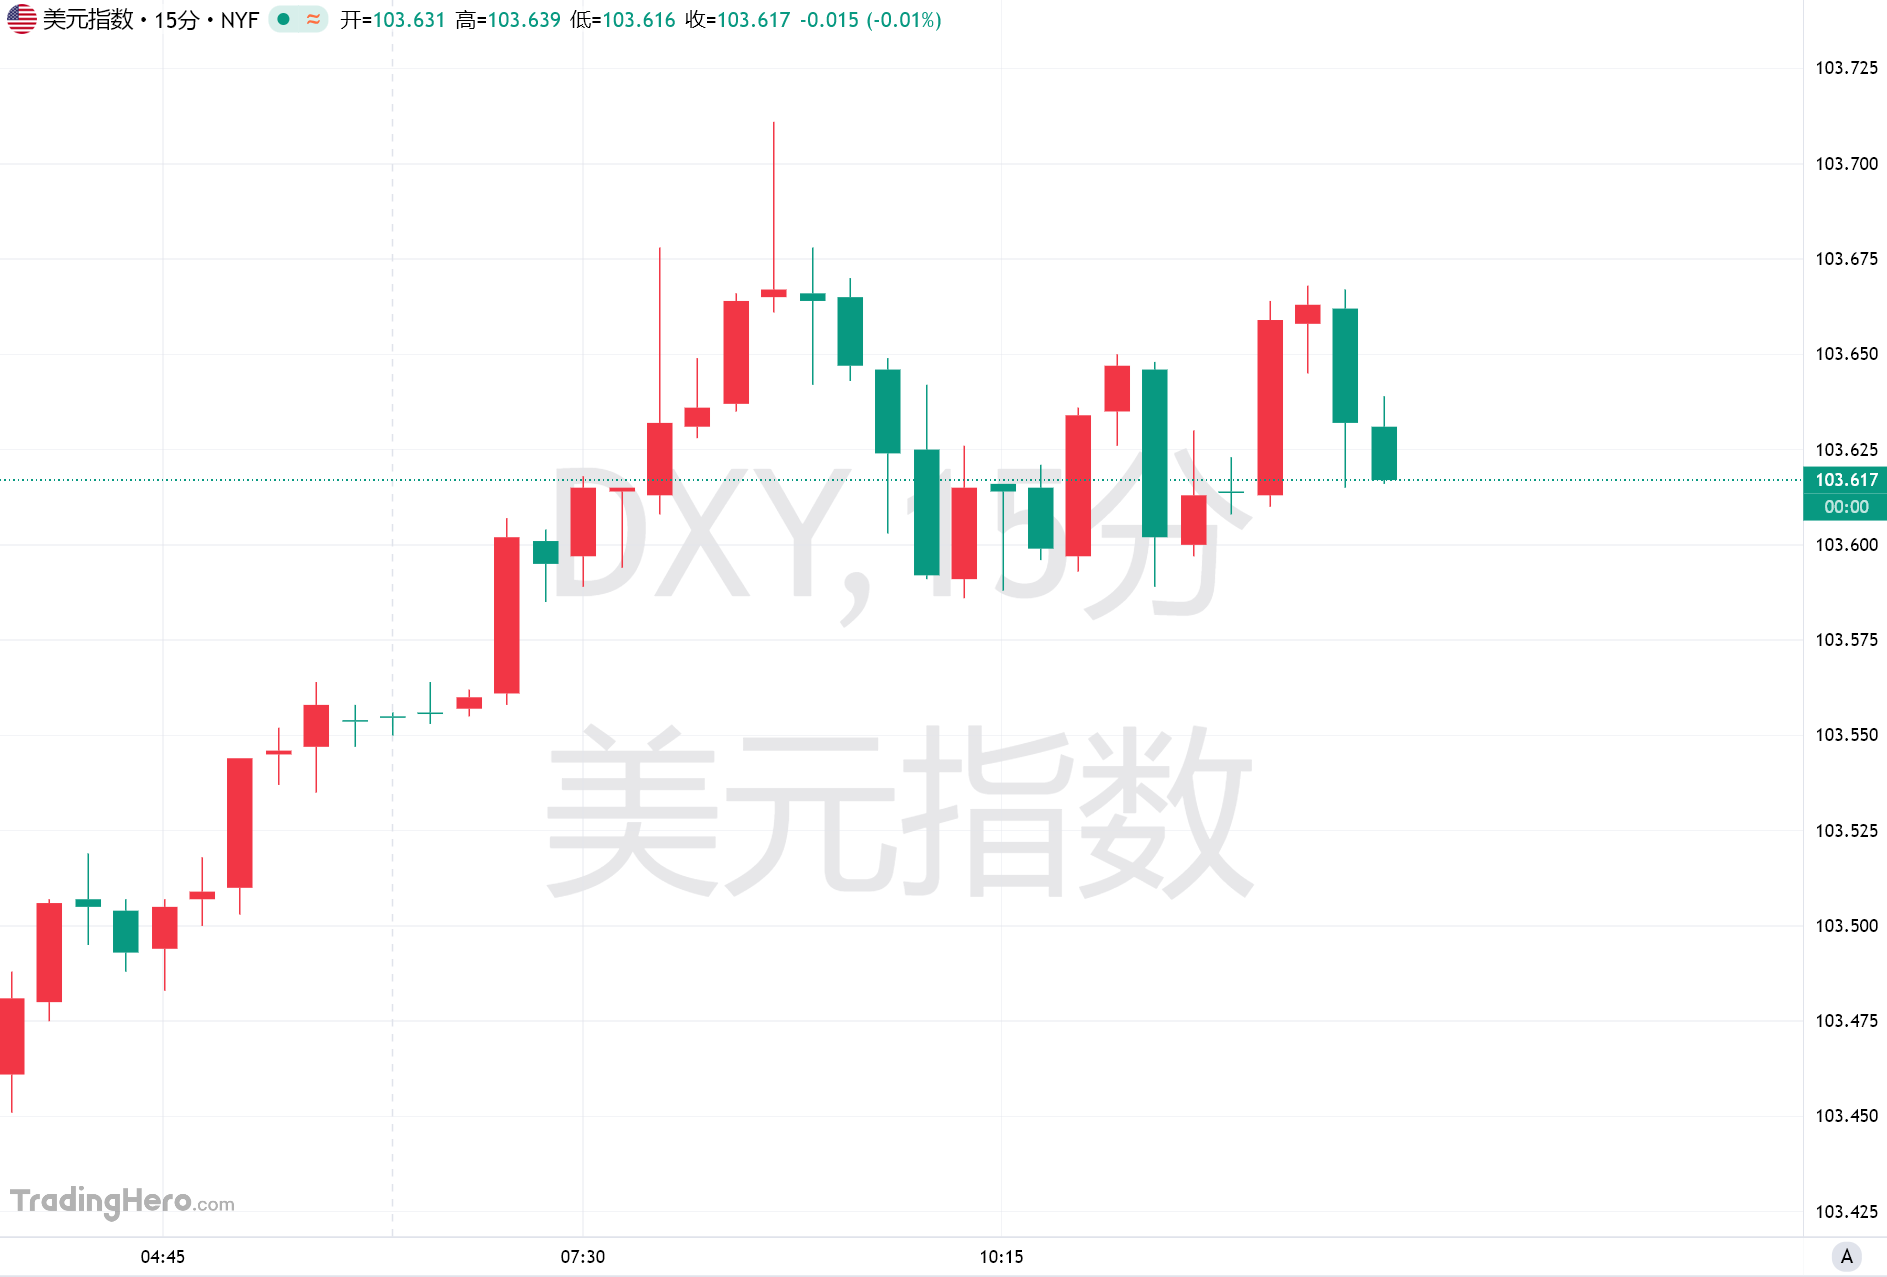
ドルは顕著な反転局面を形成しつつある。米国のインフレ圧力が継続し、FRBによる追加利上げへの期待が高まる中で、ドル指数は2025年4月にトランプ氏が大幅な関税措置を発表して以来の下落幅を全て回復した。火曜日時点で、ドル指数は今月の累計上昇率約1.7%となり、昨年4月2日に米国大統領トランプ氏がいわゆる「解放の日」関税政策を発表した水準へと戻った。
水曜日、ドル指数は103.6前後で推移し、19ヶ月ぶりの高値を更新した後からの強気な動きを続けた。ユーロ/ドルは一週間初めに一時1.10を割り込み、2025年4月の関税ショック以降では初めてとなった。
昨年は市場が米国の貿易政策が経済成長を損なうと懸念し、ドル売りが加速していた状況と比べて、現在為替を支える主要要因はFRBの政策見通しと米国経済の相対的な強さにシフトしている。
インフレ予想超え、FRB利上げ相場がドル急騰の主要因に
今回のドル上昇の主因は、市場が米国の金利経路を再評価したことにあった。FRBは今9月に2023年以降で初の利上げを行い、連邦基金金利の目標レンジを3.75~4.00%に引き上げた。
その後、米国のインフレデータが期待を上回り続けることで、市場の金融政策引き締め判断がさらに強化された。米国の10月CPIは前月比0.4%上昇し、市場予想を超えた。FRB理事のウォーレン氏は以前、インフレ圧力が持続すれば、FRBは12月に50ベーシスポイントの一括利上げを検討すべきだと述べている。
金利先物データの分析によると、トレーダーらは12月の25ベーシスポイント利上げシナリオをほぼ織り込んでおり、2027年にも同程度の利上げが2回行われる可能性があるとの見通しを示している。
セントルイスFRB総裁のミラン・ムサレム氏は火曜日も発言を続け、インフレを適切に制御するためには、米国経済が2027年春までに複数回の利上げを経る必要がある可能性があると指摘した。彼は現在の政策金利は物價安定への復帰に必要な水準より約1ポイント低いと考えていると述べた。
市場が金利見通しを引き上げたことを受け、米国債利回りは明確に上昇し、10年物米国債利回りは再び5%を上回った。先週、米国債市場では18ヶ月間で最悪規模の売り浴びせとなった。
高いドル資産の利回りは、国際資本に対するドルの魅力を一層高めた。INGストラテジストのフランチェスコ・ペソレーレ氏は、これはマクロ経済的要因が主導するドル上昇局面だと分析している。米インフレとFRBの強気な姿勢が金利見通しを押し上げ続ける一方、エネルギー価格下落により、投資家は他の中央銀行が利上げをどこまで継続できるかに疑問を投げかけている。
米国経済は強さを維持、欧州債務リスクがドル優位性を拡大
金融政策に加えて、米国経済の比較的強いパフォーマンスもドル回復の重要な要因だ。米イラン間の軍事衝突、貿易政策の不確実性、そして直近のテクノロジー株の調整圧力がある中でも、米国経済はある種の強さを示している。
最新データによると、米国の第3四半期GDPは年率換算で3.4%増となった。10月の小売販売額は前月比0.2%増加し、自動車、ガソリン、建設資材、飲食サービスを除いたコア小売販売額も0.6%増加し、市場予想を上回った。
この実績は、米国経済が高い金利水準をまだ耐えうるという市場の見方を支えている。
Russell Investments グローバル・ソリューションズ戦略責任者のヴァン・ルー氏は、FRBの強気な姿勢と米国株式市場の過去の好調さが組み合わさり、ドル上昇に適した環境を形成していると述べた。
その一方で、米国以外の経済・政治リスクも高まっている。欧州の投資家はフランスおよびベルギーの財政持続性問題に注目を集め続けており、ユーロ圏の一部国において債務圧力が上昇していることから、ユーロやその他の主要通貨に重荷となっている。
三菱UFJフィナンシャルグループ(MUFG)上級外為アナリストのリー・ハードマン氏は、エネルギー価格下落と米国テクノロジー株の下落がドルに一定の逆風をもたらしているものの、ドルは今なお強い弾力性を示していると指摘した。過去1か月間で、他の主要G10通貨はすべてドルに対して切り下げられた。
政策独立性への懸念後退、新興市場は二重の圧力に直面
ドル動向のもう一つの変化は、市場がFRBの独立性を再評価してきたことにある。以前は一部の投資家が、トランプ政権がFRBに対して低金利維持を圧力としてかけ、それがドル資産の魅力低下につながると懸念していた。
しかし11月の米国中間選挙で民主党が上院と下院の支配権を握ったため、一部機関はFRBへの政治的プレッシャーが軽減されるかもしれないと捉えている。
バークレイズアナリストは火曜日に、中間選挙の結果により市場のFRB独立性への介入懸念が低下したと指摘した。ただ、ドルの継続的な上昇は新興市場にも圧力をかけている。
ドル高は通常、ドル建て債務の返済コスト増を意味し、同時に新興市場における資本流出と自国通貨切り下げリスクを助長する可能性がある。
Macro Hive ストラテジー責任者のサイモン・ギーアノ=エヴァンス氏は、一部のエマージングマーケット通貨は、ドル高と国内の政治的不確実性の二重の打撃を同時に受けていると分析している。
今後のドル動向については、市場の注目は12月のFRB政策会合と、今後数カ月にわたるインフレ・雇用データが引き続き利上げを支持し得るかどうかに移っていくだろう。
米国のインフレが再び減速するか、テクノロジー株の調整が長期化して国際資本の流入を弱めれば、ドルはいずれ新たな調整圧力に直面する可能性もある。