

Quatre chèques par semaine : la machine à imprimer l'argent ralentit, Tether lance de nouveaux canaux d'investissement
Auteur : Daisy, TechFlow
Du 16 au 19 novembre, en quatre jours, Tether a émis quatre chèques.
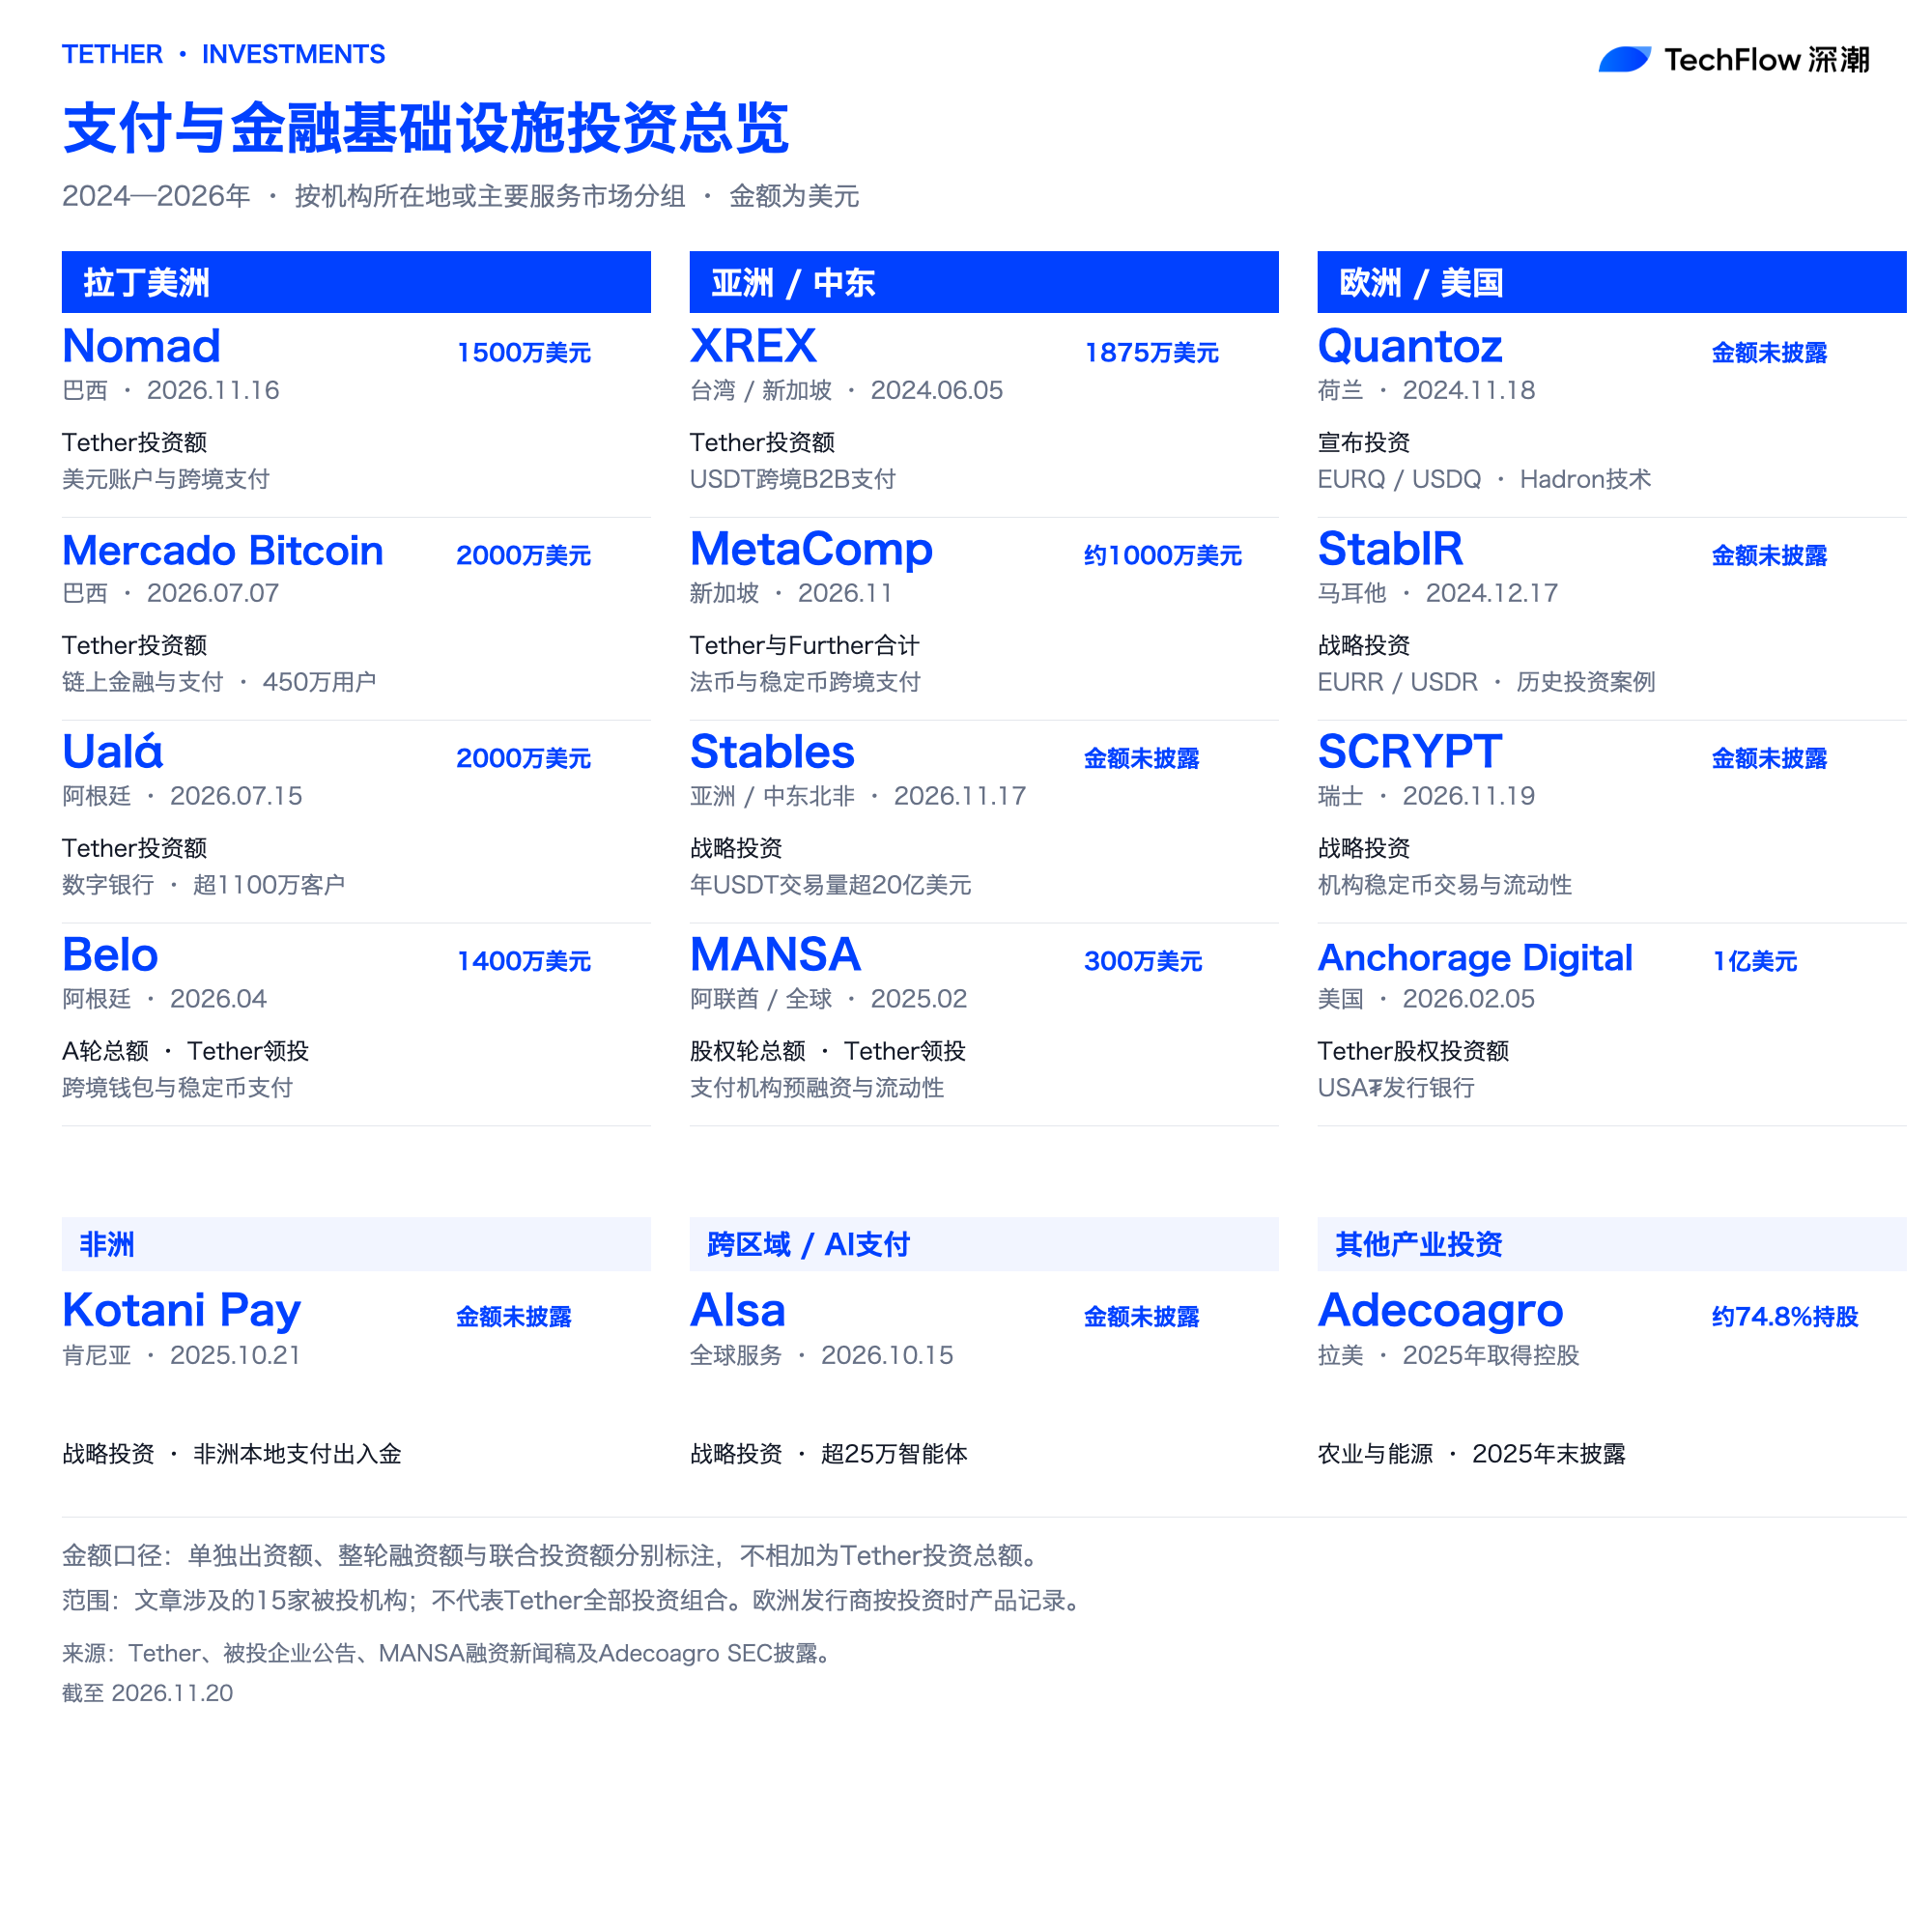
La première au Brésil, où Tether Capital a dirigé la levée de fonds de série C du prestataire de comptes en dollars Nomad, investissant 15 millions de dollars. Le tour s'élève à 172 millions de reales, valorisant l'entreprise 4 milliards de reales après investissement.
La deuxième cible est Stables, une entreprise d'infrastructure de paiements traitant plus de 2 milliards de dollars USDT par an, avec des opérations axées sur l'Asie et le Moyen-Orient/Afrique du Nord.
La troisième à Singapour, où Tether, conjointement avec Further Asset Management d'Abou Dabi, a investi environ 10 millions de dollars dans MetaComp.
La quatrième en Suisse, ciblant l'un des principaux fournisseurs locaux de trading et de liquidité de stablecoins, SCRYPT.
Les quatre entreprises font la même chose : permettre au dollar de circuler entre les frontières.
Deux semaines avant la signature de ces chèques, Tether venait tout juste de publier ses résultats trimestriels.
La machine à imprimer ralentit
Au 30 septembre, Tether détient 191,5 milliards de dollars d'actifs de réserve, dont une exposition aux bons du Trésor américain de 132,4 milliards de dollars, et dégage un résultat opérationnel net de 4,5 milliards de dollars sur les neuf premiers mois de cette année.
À eux seuls, ces chiffres restent imposants. Pourtant, à la même période l'an dernier, le bénéfice net de Tether sur le premier trimestre avait déjà dépassé 10 milliards de dollars. Les méthodologies comptables diffèrent d'une année sur l'autre : l'an dernier, il s'agissait du bénéfice net, tandis que cette année c'est le résultat opérationnel net qui est rapporté, rendant toute soustraction directe impossible. Les profits des trois premiers trimestres s'établissent respectivement à 1,04 milliard, 1,5 milliard et 1,5 milliard de dollars. À ce rythme, il sera difficile de retrouver l'année prochaine le pic dépassant les 13 milliards de dollars enregistré en 2024.
Plus important encore, un autre chiffre marque le pas : au cours des neuf premiers mois de cette année, l'émission d'USDT s'est globalement stabilisée autour de 184 milliards de dollars.
Le modèle économique de Tether peut se résumer à une multiplication : taille de la circulation des USDT multipliée par le rendement des bons du Trésor américain. Pour chaque dollar déposé, Tether achète des bons du Trésor à court terme pour encaisser les intérêts. Avec les baisses de taux entamées par la Réserve fédérale à l'automne 2024, le facteur rendement n'a cessé de baisser ; ce semestre, le facteur taille ne bouge plus non plus. Pris en étau par deux variables figées, le profit ne peut qu'occuper.
Tether ne maîtrise pas les taux d'intérêt ; sa seule marge d'action consiste à relancer la croissance du volume.
Compter sur les réserves existantes au sein des plateformes d'échange pour porter les prochains 100 milliards de dollars ne relève plus du réalisme. Un nouveau volume ne pourra provenir que de salaires réels, de paiements commerciaux, de transferts d'argent et de factures quotidiens en dehors de l'écosystème crypto. Pour capturer ces capitaux, il faut d'abord disposer de canaux.
Ne pas former les utilisateurs, mais investir directement dans les canaux
Tether a rapidement compris une évidence : former les gens du monde entier à télécharger un portefeuille numérique, recopier leurs phrases mnémotechniques et calculer les frais de réseau sur la blockchain relève de l'impossible.
Plutôt que de se lancer dans cet effort pédagogique, il choisit donc d'investir directement dans les applications financières que les utilisateurs utilisent déjà.
Cette stratégie commence à prendre forme dès 2024. En avril de cette année-là, Tether se restructure en quatre piliers : Data, Finance, Power et Edu, orientant désormais ses investissements vers des objectifs industriels clairs. En juin suivant, il injecte 18,75 millions de dollars dans XREX, basé à Taipei, destinés spécifiquement aux paiements transfrontaliers B2B conformes en USDT, servant les PME des marchés émergents.
Par la suite, son carnet de chèques s'étale progressivement en suivant la carte des régions confrontées à une forte inflation, au contrôle des changes et à d'importants besoins en transferts de fonds.
En Afrique, en octobre 2025, Tether a investi dans Kotani Pay, au Kenya, permettant d'intégrer des applications blockchain aux portefeuilles mobiles et aux systèmes bancaires locaux à travers le continent. En Amérique latine, en avril dernier, il a dirigé une levée de fonds de série A de 14 millions de dollars pour la plateforme fintech argentine Belo ; en juillet, il a placé 20 millions de dollars dans Mercado Bitcoin, plateforme de finance on-line brésilienne desservant 4,5 millions d'utilisateurs, tout en révélant son apport de 20 millions de dollars dans le financement de la banque numérique argentine Ualá.
Cet investissement dans Ualá illustre parfaitement la manœuvre de Tether. L'établissement compte plus de 11 millions de clients, mais les restrictions réglementaires locales empêchent une intégration d'USDT à court terme. Tether verse néanmoins ses fonds. Même si l'intégration est reportée, il prend place parmi les actionnaires à titre préventif, prêt à saisir l'opportunité dès que le cadre légal s'assouplit.
La démarche suit exactement la même logique avec Nomad, signé cette semaine. L'entité compte 3,8 millions de clients et gère environ 800 millions de reales. L'intégration d'USDT et du token adossé à l'or XAUT reste en phase exploratoire, sans date de lancement officielle annoncée. Cependant, comme ces clients déposent déjà des dollars, Tether économise des années de coûts d'acquisition client. Le Brésil constitue par ailleurs l'un des marchés les plus dynamiques pour les stablecoins, lesquels ont représenté près de 80 % du volume déclaré des actifs numériques en 2025.
Du côté de l'utilisateur final, rien ne change : il ouvre son application locale habituelle, l'interface et la marque restent identiques. Seul le système de compensation intègre discrètement une nouvelle piste de règlement en dollars.
Sans agrément possible ? Investissez dans les détenteurs de licences
Plus les canaux s'allongent, plus la régulation devient incontournable.
Le 30 juin 2024, les dispositions relatives aux stablecoins du règlement européen MiCA sont entrées en vigueur, suivi d'un déploiement complet le 30 décembre. Privé d'autorisation européenne, l'USDT voit progressivement ses opérations limitées ou retirées des bourses agréées du vieux continent.
Tether opte pour le contournement. En novembre, il suspend l'émission de l'euro stablecoin EURT, privilégie le soutien à des projets tiers européens et développe sa propre plateforme de tokenisation Hadron. En novembre 2024, il annonce un investissement dans Quantoz, institution de monnaie électronique agréée par la Banque centrale néerlandaise ; en décembre, il place également des fonds dans StablR, émetteur de stablecoins conformes EURR et USDR, deux utilisant Hadron pour leur émission. Si l'USDT ne franchit pas les frontières européennes, la technologie et le capital de Tether y trouvent malgré tout accès.
En février dernier, il procède à un investissement stratégique de 100 millions de dollars auprès d'Anchorage Digital, une banque cryptographique américaine agréée au niveau fédéral et émettrice de l'USDT. USDT reste à l'étranger, USA₮ est confiée à une banque autorisée pour son émission, deux lignes parallèles.
Sur les marchés occidentaux, il ne lui reste qu'à contourner et emprunter des bateaux. Arrivé dans les cadres réglementaires relativement ouverts de la Suisse et de Singapour, Tether intervient directement pour investir dans des institutions agréées. SCRYPT, signé cette semaine, opère depuis 2019 sous la supervision de l'autorité financière suisse FINMA et de l'organisation professionnelle VQF ; MetaComp détient quant à elle la licence d'agent de paiement principal auprès de l'Autorité monétaire singapourienne (MAS), et ces fonds seront affectés directement à l'expansion de ses canaux de conformité et transfrontaliers. Plutôt que de solliciter ex nihilo des autorisations, Tether préfère mettre directement les mains dans le capital d'institutions déjà dotées de licences.
Tether tourne même son attention vers des utilisateurs non humains. Le 15 octobre, Tether Capital a effectué un investissement stratégique dans AIsa. Les entreprises peuvent y définir des plafonds de dépenses pour des agents IA, leur permettant d'acheter de manière autonome données, logiciels et puissance de calcul. Déjà plus de 250 000 agents y sont présents, ayant traité cumulativement plus de 100 millions de transactions. Ce type de règlement machine à petites montants, très fréquent et continu, peine à passer par des comptes bancaires traditionnels ; les stablecoins deviennent alors l'outil de paiement le plus direct.
Une entreprise de paiement fonctionnant sans frais de canal
Examinons les investissements de 2024 à 2026, cela permet de mesurer l'écart structurel fondamental séparant Tether des sociétés de paiement classiques.
Ses participations dans les sociétés de paiement se limitent généralement à des minorités. L'exception rare dans son portefeuille, Adecoagro, société agricole latino-américaine contrôlée à hauteur de 74,8 %, est par ailleurs étrangement déconnectée des activités de paiement.
Des géants comme Stripe, PayPal et les réseaux de transfert d'argent régionaux dépendent des commissions prélevées auprès des commerçants pour couvrir leurs frais opérationnels et leurs pertes probables ; les frais de canal constituent leur souffle vital. Les revenus récurrents de Tether proviennent quant à lui des intérêts des bons du Trésor américain et du repo. Il n'a nul besoin de prélever un pourcentage sur chaque transaction. Tant que l'USDT est effectivement utilisé, la taille des réserves augmente mécaniquement.
C'est pourquoi il peut échanger des participations contre des canaux, ou financer la baisse des barrières à l'utilisation de l'USDT par ses partenaires. En février 2025, Tether a dirigé une levée pre-seed de 3 millions de dollars pour MANSA. Spécialisé dans la fourniture de liquidités préfinancées en USDT aux prestataires de services de paiement, cette solution permet aux émetteurs de règlements transfrontaliers instantanément, sans nécessiter de lourdes anticipations de trésorerie sur chaque territoire.
Les intermédiaires traditionnels ont eux aussi perçu ce vide. Stripe a ainsi acquis Bridge, fournisseur d'infrastructure stablecoin, pour entrer sur le marché. Toutefois, Stripe demeure fondamentalement une société de paiement rémunérée par commissions. Attendant pas à tirer profit de l'étape de paiement, Tether peut naturellement offrir des conditions tarifaires plus avantageuses.
L'interrupteur repose entre d'autres mains
Mais cette stratégie présente aussi des zones d'ombre.
Retiré de circulation en Europe, absent de Ualá à ce jour, et contraint de créer une alternative dédiée au marché américain (USA₮). Tether peut financer son entrée dans les conseils d'administration, mais il ne peut simultanément faire pression les autorités gouvernementales pour débloquer les situations.
Plus les canaux s'enfoncent dans les banques agréées et les institutions de paiement, plus ils croisent les dispositifs souverains les plus sensibles : contrôle des changes, lutte contre le blanchiment d'argent, et mise en place d'un réseau de compensation dollar contournant le système traditionnel des banques correspondantes. Jusqu'à présent, les banques centrales traitent toujours les stablecoins comme de simples actifs numériques. Une fois l'USDT véritablement intégré aux flux de salaires et de factures commerciales, le seuil réglementaire basculera vers celui des infrastructures financières systémiquement importantes.
La machine à imprimer des intérêts continue de tourner, à un cadence toutefois sensiblement réduite. Chaque chèque signé mondialement par Tether poursuit un objectif clair : rediriger davantage de vrais dollars vers ses propres circuits. Le volume final pouvant circuler au bout de ces canaux ne dépend malheureusement pas uniquement des choix de Tether.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 深潮TechFlow

















