Q3 : rachat massif de 55 000 parts d'ETF, Q4 : liquidations pour 3,4 milliards. Qui utilise le bitcoin comme un distributeur de billets ?
Auteur : Kuli, TechFlow
Résumé de TechFlow :
Si vous observez les pertes sur votre portefeuille et placez vos espoirs dans le dernier rapport révélant « que Wall Street a augmenté ses positions de près de 55 000 bitcoins au troisième trimestre » pour soutenir le marché, la réalité risque de vous asséner un douche froide. Il est vrai que dix établissements majeurs tels que Wells Fargo et Bank of America ont porté leurs positions à 117 000 BTC au T3, mais cet accroissement supposé provient majoritairement des allocations discrétionnaires des conseillers en gestion de patrimoine et des positions d'arbitrage des fonds de couverture.
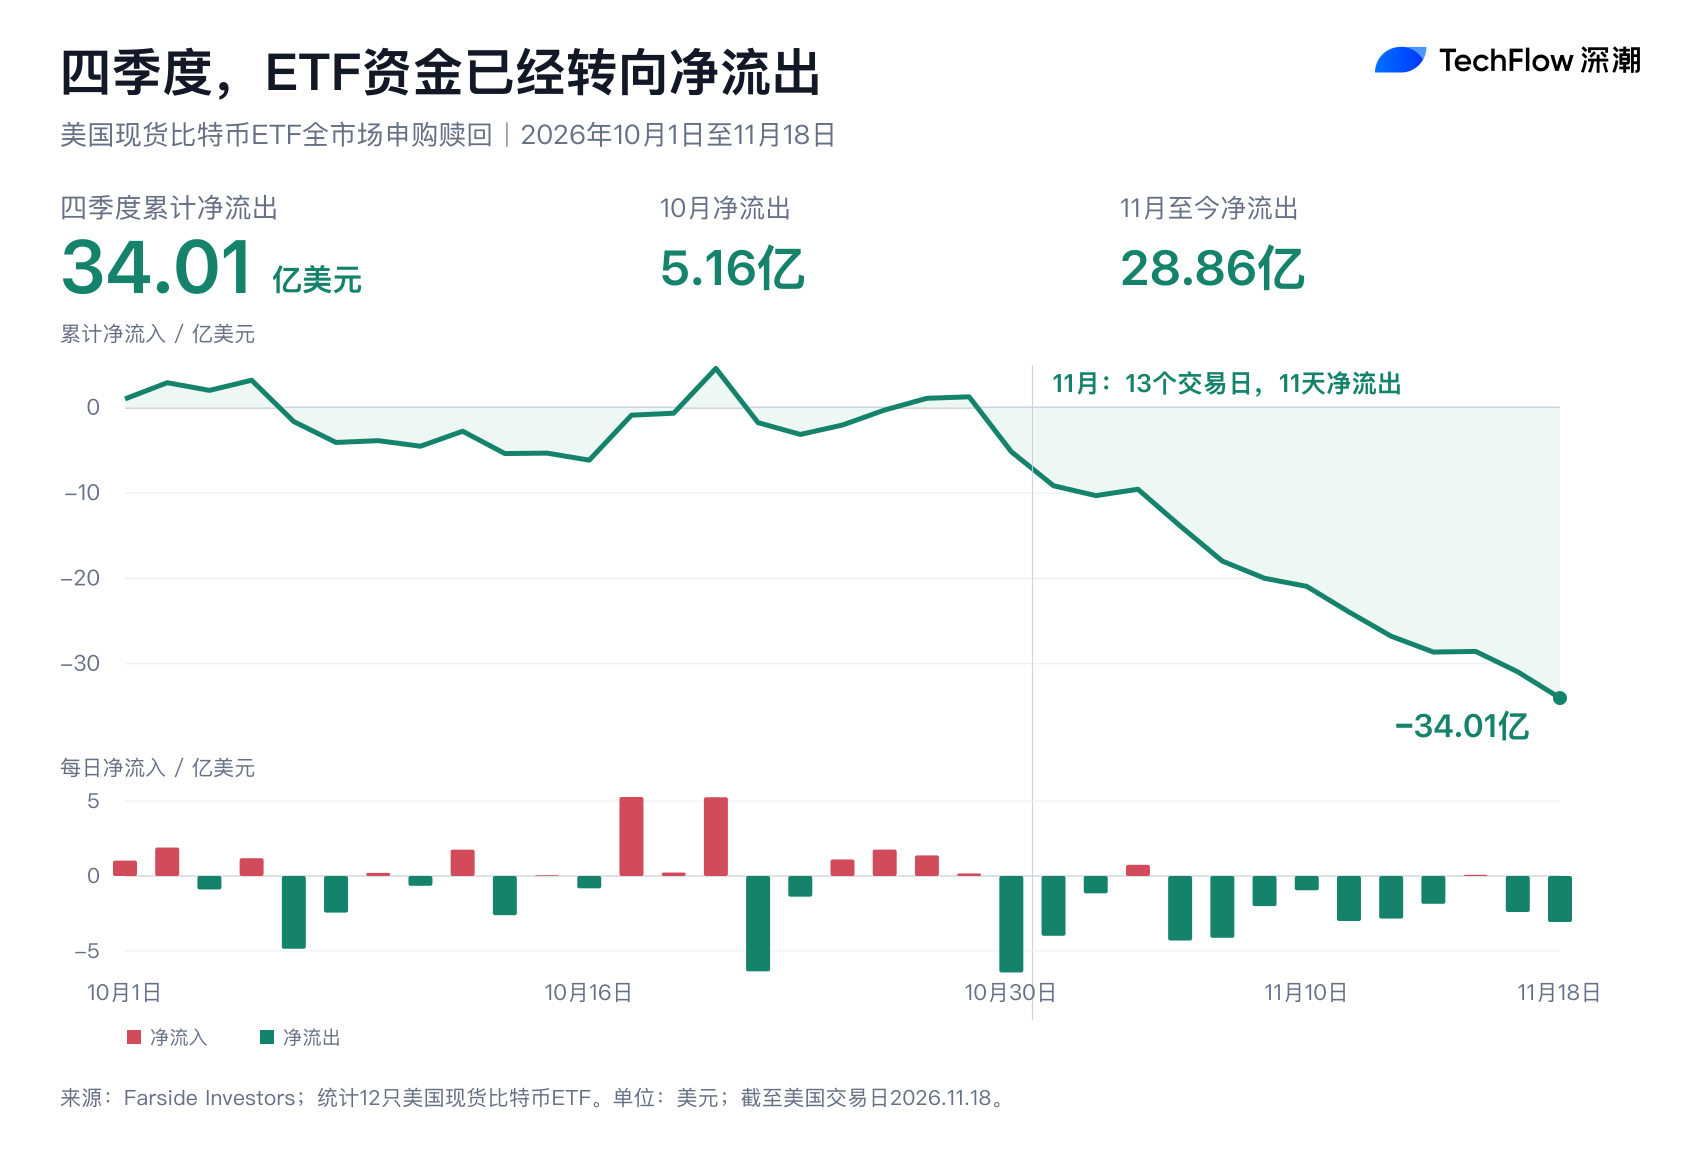
Plus préoccupant encore, dès le quatrième trimestre, les flux liés aux ETF ont enregistré des sorties nettes massives de 3,401 milliards de dollars, et depuis le début du mois de novembre, le marché connaît une perte unilatérale de liquidités durant onze jours. Cela signifie que dans le cadre de ce recul, les intermédiaires new-yorkais détenant des dizaines de milliers de bitcoins au comptant traitent désormais Bitcoin comme l'actif le plus liquide et le moyen de retraite le plus résolu, tel un guichet automatique.
Ces dernières semaines, face à l'érosion de leurs portefeuilles, de nombreux détenteurs de bitcoins cherchent désespérément le point bas.
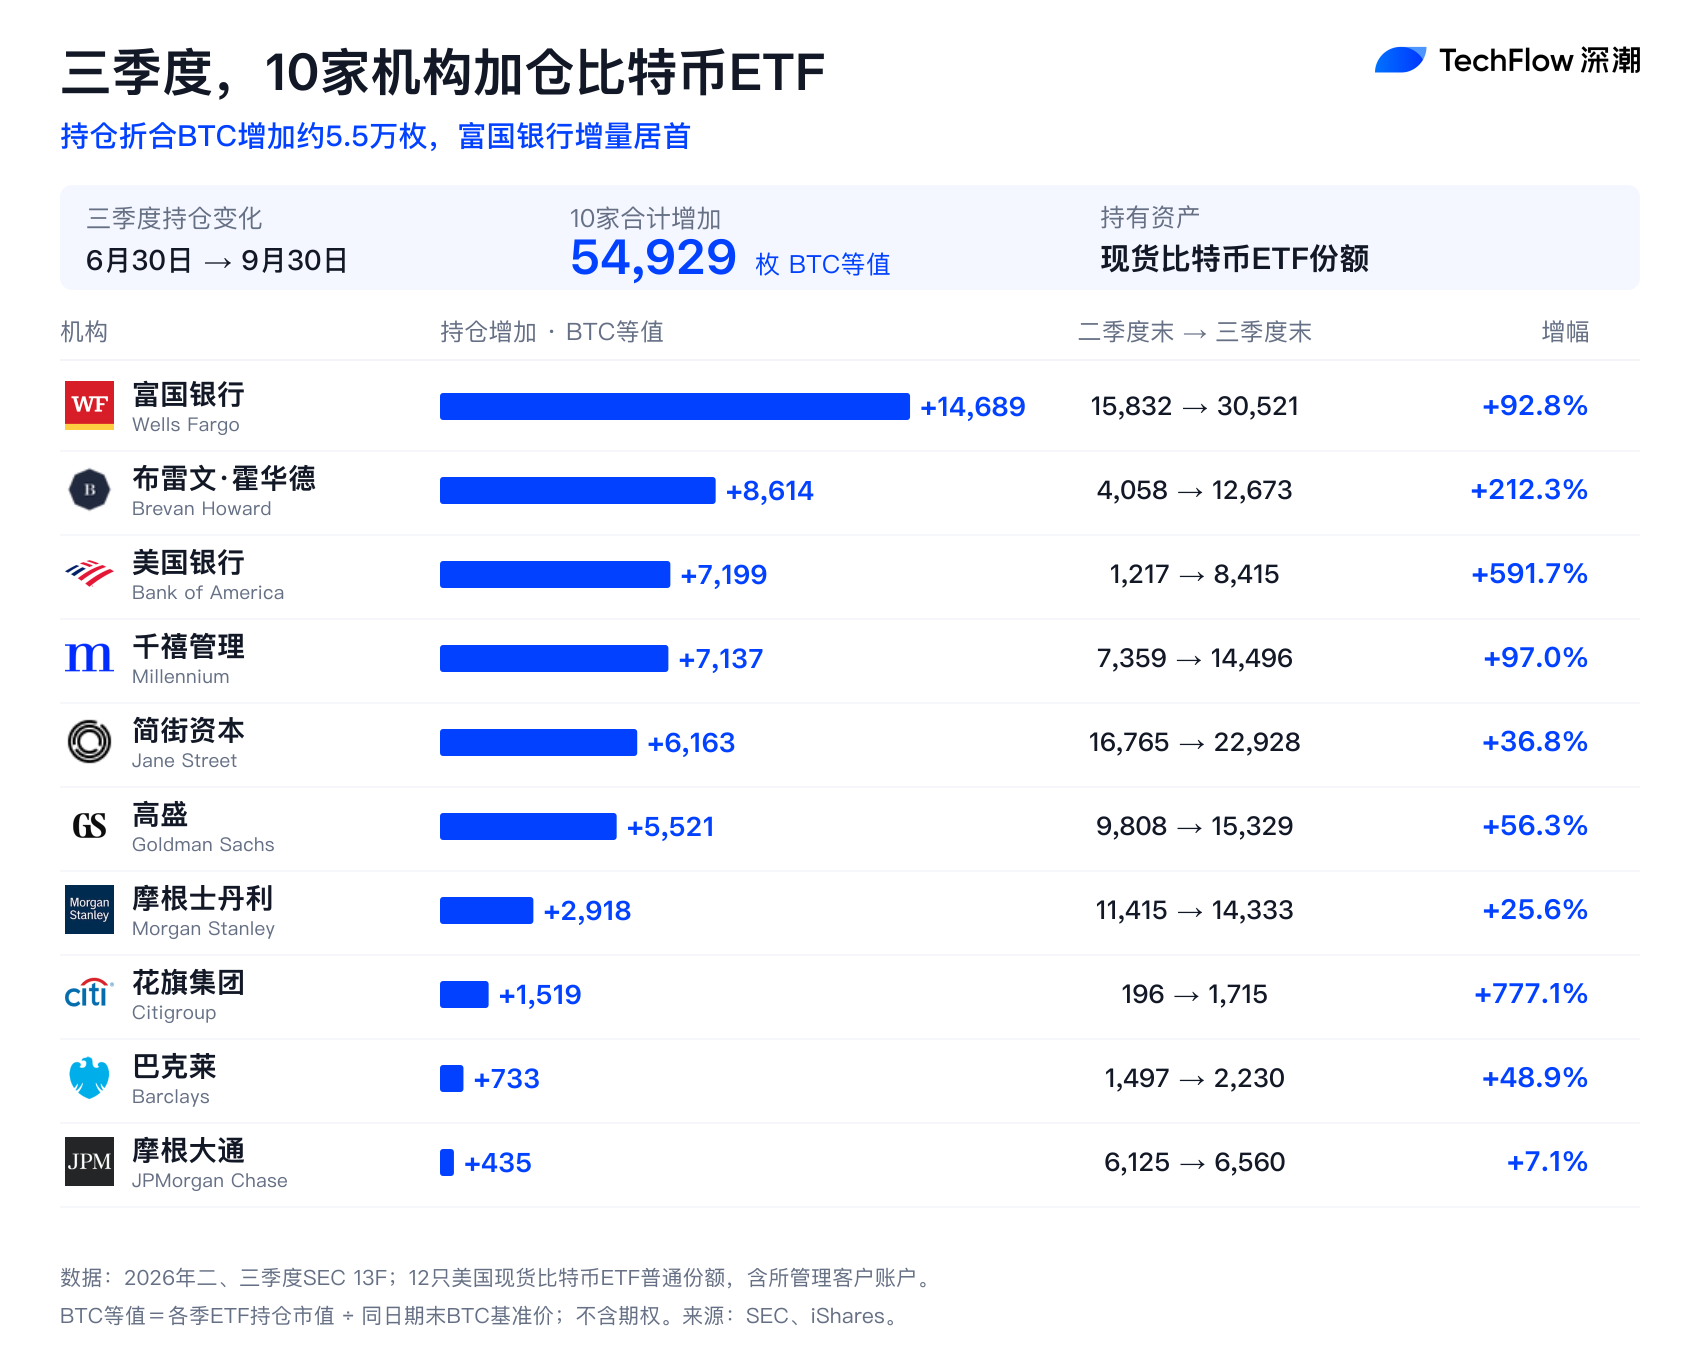
C'est précisément à ce moment que les déclarations 13F de Wall Street sont tombées, offrant une bouée de sauvetage psychologique à beaucoup : Wells Fargo a augmenté ses positions de 92,8 %, Bank of America en a ajouté de près de 600 %, Millennium Management a acquis plus de 7 000 unités… Les dix géants new-yorkais ont discrètement absorbé des parts d'ETF équivalentes à 54 929 bitcoins au cours du troisième trimestre.
Beaucoup en viennent naturellement à penser : si les vieux capitaux rachètent ainsi au plus bas, le marché ne peut pas chuter davantage.
Si c'est également votre cas, vous êtes probablement tombé dans le piège du rétroviseur de la finance traditionnelle. Tandis que vous vous confortez avec les chiffres d'achat du T3, la réalité du terrain financier au T4 s'exprime déjà par un vote avec les pieds.
Les derniers indicateurs de surveillance des flux de Farside montrent qu'entre le 1er octobre et le 18 novembre, les sorties nettes totales des douze ETF bitcoins au comptant américains ont atteint 3,401 milliards de dollars. Plus difficile à accepter encore, l'évolution depuis novembre : sur les treize séances boursières écoulées, aucun moins de onze ont affiché des sorties nettes journalières, vidant les coffres de 2,886 milliards de dollars en à peine quinze jours.
Les 55 000 BTC accumulés péniblement par dix institutions au T3 représentaient peu de choses, tout juste un peu plus de 3 milliards de dollars à leur prix d'alors. À peine un mois et demi dans le T4, cette masse de capital a déjà été intégralement évacuée, transaction par transaction, via les canaux ETF.
Pourquoi le marché n'a-t-il pratiquement pas explosé lorsque les institutions achetaient, alors que leur départ s'accompagne de ventes aussi brutales ?
La réponse réside dans la nature commerciale de ces positions : les acheteurs ne sont ni des fidèles du long terme, mais simplement des « clients patrimoniaux » et des « opérateurs d'arbitrage » prêts à battre campagne à tout moment.
Des packages de gestion de patrimoine standard lors de l'achat, premier niveau de stop-loss lors de la chute
L'explosion des positions chez Wells Fargo et Bank of America ne reflète pas une prise de position directionnelle longue des desks de trading propres des grandes banques traditionnelles en vue d'un bull market crypto. Sous une réglementation et un contrôle des risques draconiens, aucune grande banque de Wall Street n'ose exposer directement son propre capital dans une position longue pure en bitcoin.
Ces volumes croissants proviennent en réalité des conseillers financiers de la banque privée de Morgan Stanley et Wells Fargo qui, après avoir listé les ETF au comptant sur leurs étagères de gestion de patrimoine, ont attribué ces actifs par défaut aux clients fortunés.
Dans les modèles traditionnels d'allocation d'actifs, les gestionnaires allouent entre 1 % et 2 % du portefeuille client issu du mix actions-obligations classique afin d'acheter des ETF à forte volatilité pour gagner en élasticité. Après lecture du rapport et signature du client, plusieurs dizaines de milliers de bitcoins se trouvent ainsi incorporés dans les déclarations institutionnelles.
Pourtant, cette demande constitue précisément l'actif le plus instable en période de bear market.
Lorsqu'ils sont bloqués, les investisseurs retail natifs à la crypto peuvent, par découragement, désinstaller l'application et transférer leurs jetons vers un cold wallet pour figer leurs positions, verrouillant ainsi objectivement la liquidité. En revanche, les comptes de gestion de patrimoine sur Wall Street obéissent à une discipline quasi sanglante de rééquilibrage trimestriel : face à un changement des attentes de liquidité macroéconomique, à une baisse de l'appétence pour le risque du client ou à un dépassement des limites de risque du portefeuille, les conseillers financiers exécutent systématiquement, sur instruction machine, un clic pour vendre au débours au début des séances américaines.
Les titres acquis au T3 via les réseaux de distribution des grandes banques se transforment instantanément, lors du ralentissement observé au T4, en la principale soupape de dépression face aux pressions vendeuses.
Aucun devoir de soutien du marché pour les fonds de couverture
La deuxième moitié des principaux acquéreurs listés, composée de Millennium Management, Jane Street et Brevan Howard, est encore moins susceptible de tenter un soutient artificiel du cours du coin.
Les fonds quantitatifs et de couverture n'acquièrent pas des milliers d'unités d'ETF au comptant par conviction sur l'avenir de la blockchain. Ils exercent plutôt une chaîne de production d'arbitrage de base quasi sans risque : achat d'ETF au comptant sur le marché actions américain couplé à une vente à découvert de contrats futures bitcoins équivalents sur le CME Group.
Tant qu'un écart persiste entre les deux instruments, ils engrangent confortablement un spread annuel de 8 % à 10 %. Pour eux, Bitcoin n'est qu'une séquence de code dollar générant un rendement.
L'impact le plus dévastateur de ce type d'opération sur le marché tient au fait que, dès que la prime du marché au comptant se resserre ou que la volatilité macroéconomique élargie déclenche un dépassement du budget risque (VaR), les systèmes automatisés des fonds de couverture procèdent immédiatement à une fermeture de position. Clôture des shorts futurs, liquidation brutale des positions spots.
Tandis que les investisseurs particuliers débattent encore des étapes du cycle, les fonds de couverture convertissent déjà leurs ETF au comptant en dollars liquides en quelques millisecondes.
En période haussière, on vante partout le « marché stabilisé par l'entrée institutionnelle » ; mais lorsque cette nouvelle vague baissière s'abat vraiment, la planche de bord dévoile alors la face la plus cynique de Wall Street.
Cette autoroute ouverte par les ETF bitcoins au comptant fonctionne à double sens. Elle permet à des centaines de milliards de capitaux hors marché d'entrer avec une friction minimale, mais elle constitue identiquement la voie de repli opposée présentant le frottement le plus faible et la liquidation la plus rapide lorsque les marchés financiers doivent resserrer la liquidité et réduire leurs expositions risquées.
Les 55 000 BTC signalés dans les déclarations des dix institutions au T3 constituent un fait acheté il y a deux mois ; en revanche, les liquidations frénétiques de 3,4 milliards de dollars en six semaines au T4, suivies des retraits quotidiens nets du mois de novembre, incarnent la cruelle réalité qui domine actuellement le marché.
Wall Street a effectivement intégré Bitcoin dans le système financier mainstream, mais son but était loin d'être de verrouiller des positions ou de soutenir les cours pour qui que ce soit. Au cours de ce cycle correctif, il n'a été traité que comme la machine à cash à haute bêta la plus facilement convertible sur l'ensemble du bilan comptable.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 深潮TechFlow