伯恩斯坦研报解读:2028财年营收破7400亿美元,却只给英伟达中性评级
英伟达 (NVDA)2027 财年三季度营收冲上 1158 亿美元,2028 财年营收预计突破 7400 亿美元。业绩全线超预期,但伯恩斯坦分析师 Stacy A. Rasgon 在11月 18 日的报告中维持「与大盘持平」评级和 200 美元目标价。他认为管理层变动后的长期执行与治理风险尚未解除。
新架构单季卖了 200 亿
截至 2026年 10 月底的 2027 财年三季度,英伟达交出了一份远超市场一致预期的成绩单。当季总营收达到 1158.44 亿美元,比市场一致预期的 1093.30 亿美元高出 65 亿美元。调整后每股收益为 2.68 美元,同样高于市场预期的 2.47 美元。
驱动增长的核心引擎依然是数据中心 (Datacenter) 业务。该部门单季贡献营收 1076.10 亿美元,环比增长 21%,同比增长 110%。
新一代架构 Vera Rubin 实现了公司史上最强劲的产能爬坡,单季就贡献了约 200 亿美元营收。与此同时,Blackwell Ultra 芯片继续保持强劲出货势头。
拆开客户结构看,超大规模云厂商 (Hyperscale) 和 AI 云及企业客户 (ACIE) 双双保持高速扩张。
云厂商板块单季营收 601.36 亿美元,环比增长 23%,同比增长 71%。AI 云及企业客户板块营收达到 474.74 亿美元,环比增长 18%,同比暴增 195%。网络业务 (Networking) 单季收入也达到约 210 亿美元。
盈利能力同样稳健。受 Blackwell Ultra 有利的产品组合带动,三季度调整后毛利率达到 74.9%,高于市场一致预期的 74.0%。边缘计算 (Edge Computing,涵盖游戏、专业可视化、汽车及 OEM 业务)当季营收 82.34 亿美元,环比增长 14%,也超过了市场预期的 75 亿美元。
四季度多出一周水分
英伟达给出的 2027 财年四季度营收指引为 1300 亿美元(上下浮动 2%),高于市场一致预期的 1251 亿美元。公司隐含的调整后每股收益指引约为 2.86 美元,高于市场预期的 2.75 美元。
报告把四季度指引的构成拆开算了一笔账。表面上看 1300 亿美元很亮眼,但这其中包含了一个额外会计周 (Extra Week)。
伯恩斯坦估算,多出来的这一周带来了约 50 亿至 100 亿美元的额外营收。如果剔除这半周到一周的日历红利,英伟达四季度的常态化营收指引实际上略低于市场一致预期。
另一个细节是,三季度数据中心营收超预期,部分得益于向中国市场销售了约 24 亿美元的 Hopper 芯片(这笔收入原本未计入三季度指引,推高中国区营收占比从二季度的 8%升至 10%)。但英伟达明确表示,四季度指引中已不再包含任何向中国销售的 H200等 Hopper 产品收入。
利润率方面,四季度调整后毛利率指引为 71.5%,略低于市场预期的 71.7%。报告预计这将是本轮周期的毛利率底部,随着 2028 财年一季度产品提价落地,毛利率将回升至 72%至 73%区间。
2028 财年指引反手调高
尽管四季度剔除额外周后略显平淡,英伟达却大幅上调了 2028 财年(对应 2027 自然年)的长期展望。管理层预计 2028 财年营收同比增长率将达到约 75%,高于此前给出的约 70%增速预期。
在已经大幅抬高的业绩基数上再提速,意味着英伟达 2028 财年总营收将突破 7400 亿美元。管理层坦言,美国商务部工业与安全局 (BIS) 的新一轮出口管制确实会带来一定影响,但目前全球算力订单处于严重供不应求状态,外部需求足以完全抵消管制损失。
庞大的订单能见度也反映在供应链承诺上。截至三季度末,英伟达的总体供应相关承诺 (Supply Commitments) 已飙升至 3900 亿美元。如果把云服务协议、数据中心租赁和股权投资算在一起,总承诺规模更是高达 5180 亿美元。
当季英伟达库存总额也从二季度的 316 亿美元攀升至 397 亿美元,库存周转天数从 118 天微升至 123 天,正在为 Vera Rubin 的全面放量全力备货。
现金流和股东回报依然充沛。三季度公司自由现金流达到 438 亿美元,当季斥资 221 亿美元回购股票,并新增了公司史上最大规模的 1500 亿美元股票回购授权。基于这份成绩单,伯恩斯坦将英伟达 2028 财年营收预测从 6903 亿美元上调至 7424 亿美元,调整后每股收益预测从 15.80 美元上调至 17.18 美元。
失去黄仁勋的治理悬念
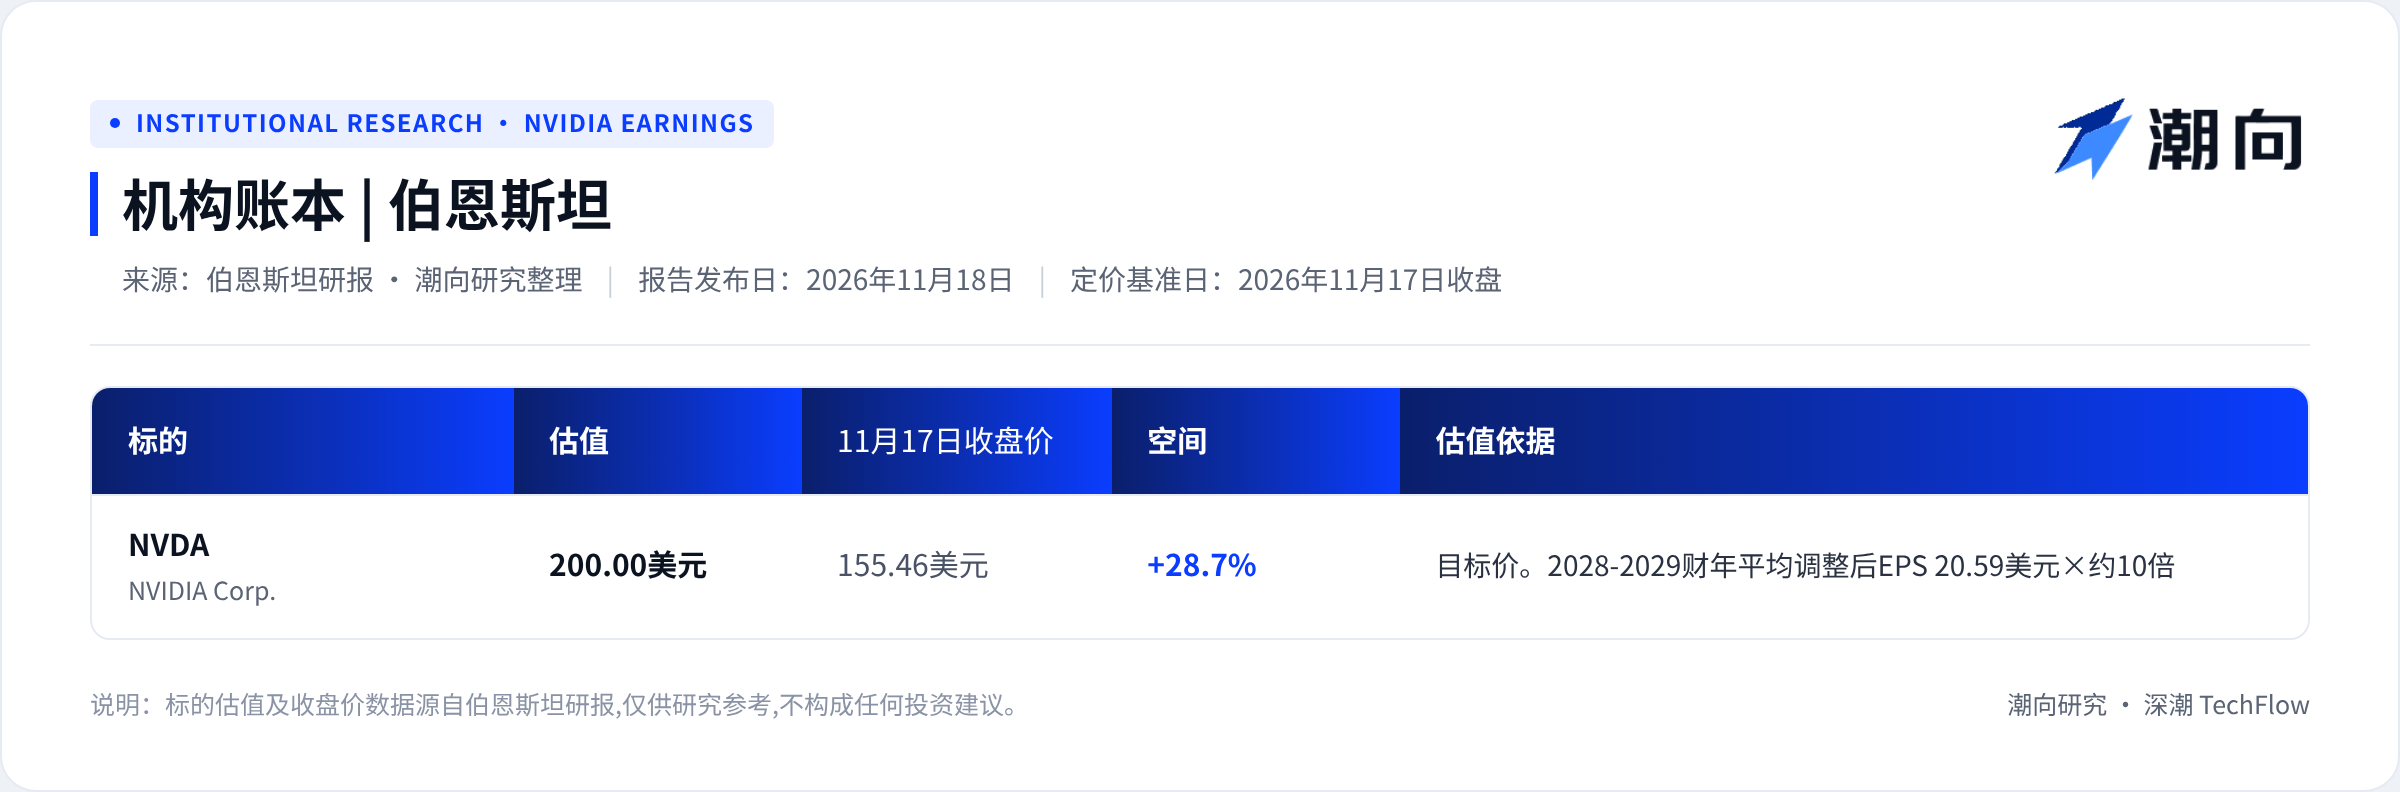
基本面数据无可挑剔,但伯恩斯坦对股票的态度却异常谨慎。该行在 11月 18 日的报告中维持「与大盘持平」(Market-Perform) 评级和 200 美元目标价。
报告指出,近期高层震荡后,三季度和四季度的强劲数字并不令人意外,因为时间太短,业务惯性还没有发生改变。在业绩电话会上,Colette 完成了她的短期使命,向市场传递了「大船依然稳健前行」的安抚信号。
但与此同时,新任董事会主席也在电话会上明确表态,当前董事会无意让黄仁勋 (Jensen) 回归,正在积极物色新任领导人。
这正是华尔街迟迟不敢给出高估值的症结所在。没有了黄仁勋,英伟达未来在应对上游供应商谈判、制定长期产品路线图、保持战时决策速度以及留住核心研发人才方面,都面临未知考验。此外,围绕相关风波的潜在调查风险也尚未出清。
目前英伟达股价在 155.46 美元附近交易,对应伯恩斯坦 2028 财年调整后每股收益预测的市盈率仅为 9.0 倍,即便按 200 美元目标价计算,也仅相当于该行 2028至 2029 财年平均调整后每股收益 20.59 美元的约 10 倍估值。
在时间给出答案之前,伯恩斯坦选择继续站在场边观望。
机构账本
本文系潮向研究对第三方券商研究报告的整理与解读。文中引述的评级、目标价、盈利预测及相关判断,均为该券商分析师的观点,仅代表其所属机构立场,不代表潮向研究的观点,也不构成任何投资建议。
市场有风险,决策需独立。本文不应作为买卖任何证券的依据。
欢迎加入深潮TechFlow官方社群
Telegram订阅群:https://t.me/TechFlowDaily
Twitter官方账号:https://x.com/TechFlowPost
Twitter英文账号:https://x.com/BlockFlow_News
 @chaoxiangooo