英伟达卖芯片,Anthropic 卖智能:谁会成为全球首家 10 万亿美元公司?
作者:Jon Ma,Artemis Research
编译:深潮 TechFlow
深潮导读:Anthropic 即将以每股约 $85、总估值 $1.54 万亿美元正式上市。前 IVP 与 Whale Rock 投资人 Jon Ma 撰写备忘录,系统推演其为何有望在 4 年内冲击全球首家 $10 万亿美元市值公司。
文章基于实际用例拆解了其从代码生成跃升至企业级智能体的渗透路径,结合能耗推理成本、ARR 增长倍数与 SaaS 估值模型,深入探讨了其在后黄仁勋时代英伟达变局下的双寡头护城河,并客观提示了代币商品化与算力国家化等潜在下行风险。
写给父亲的一封信:为什么我会在上市首日买入 Anthropic
Anthropic 即将以每股约 $85 的价格公开上市,对应市值约为 $1.54 万亿美元。你此前问我,是否应该在他们上市的第一天买入股票。
我从事科技投资已经超过 10 年,职业生涯始于 Institutional Venture Partners(IVP)的软件投资团队,后来在 Whale Rock 担任科技对冲基金投资人,专注于公开市场投资。
在 2026 年 8 月,我甚至为 Anthropic 建立过两套完整的财务预测模型,当时在推特上引起了全网轰动,不少科技从业者和同行都看好我们的分析逻辑。
在我过去 10 年的投资生涯中,从未见过任何一家公司能够与 Anthropic 相提并论。它不仅是人类商业史上最快突破 $1000 亿 ARR(年度经常性收入)的企业:
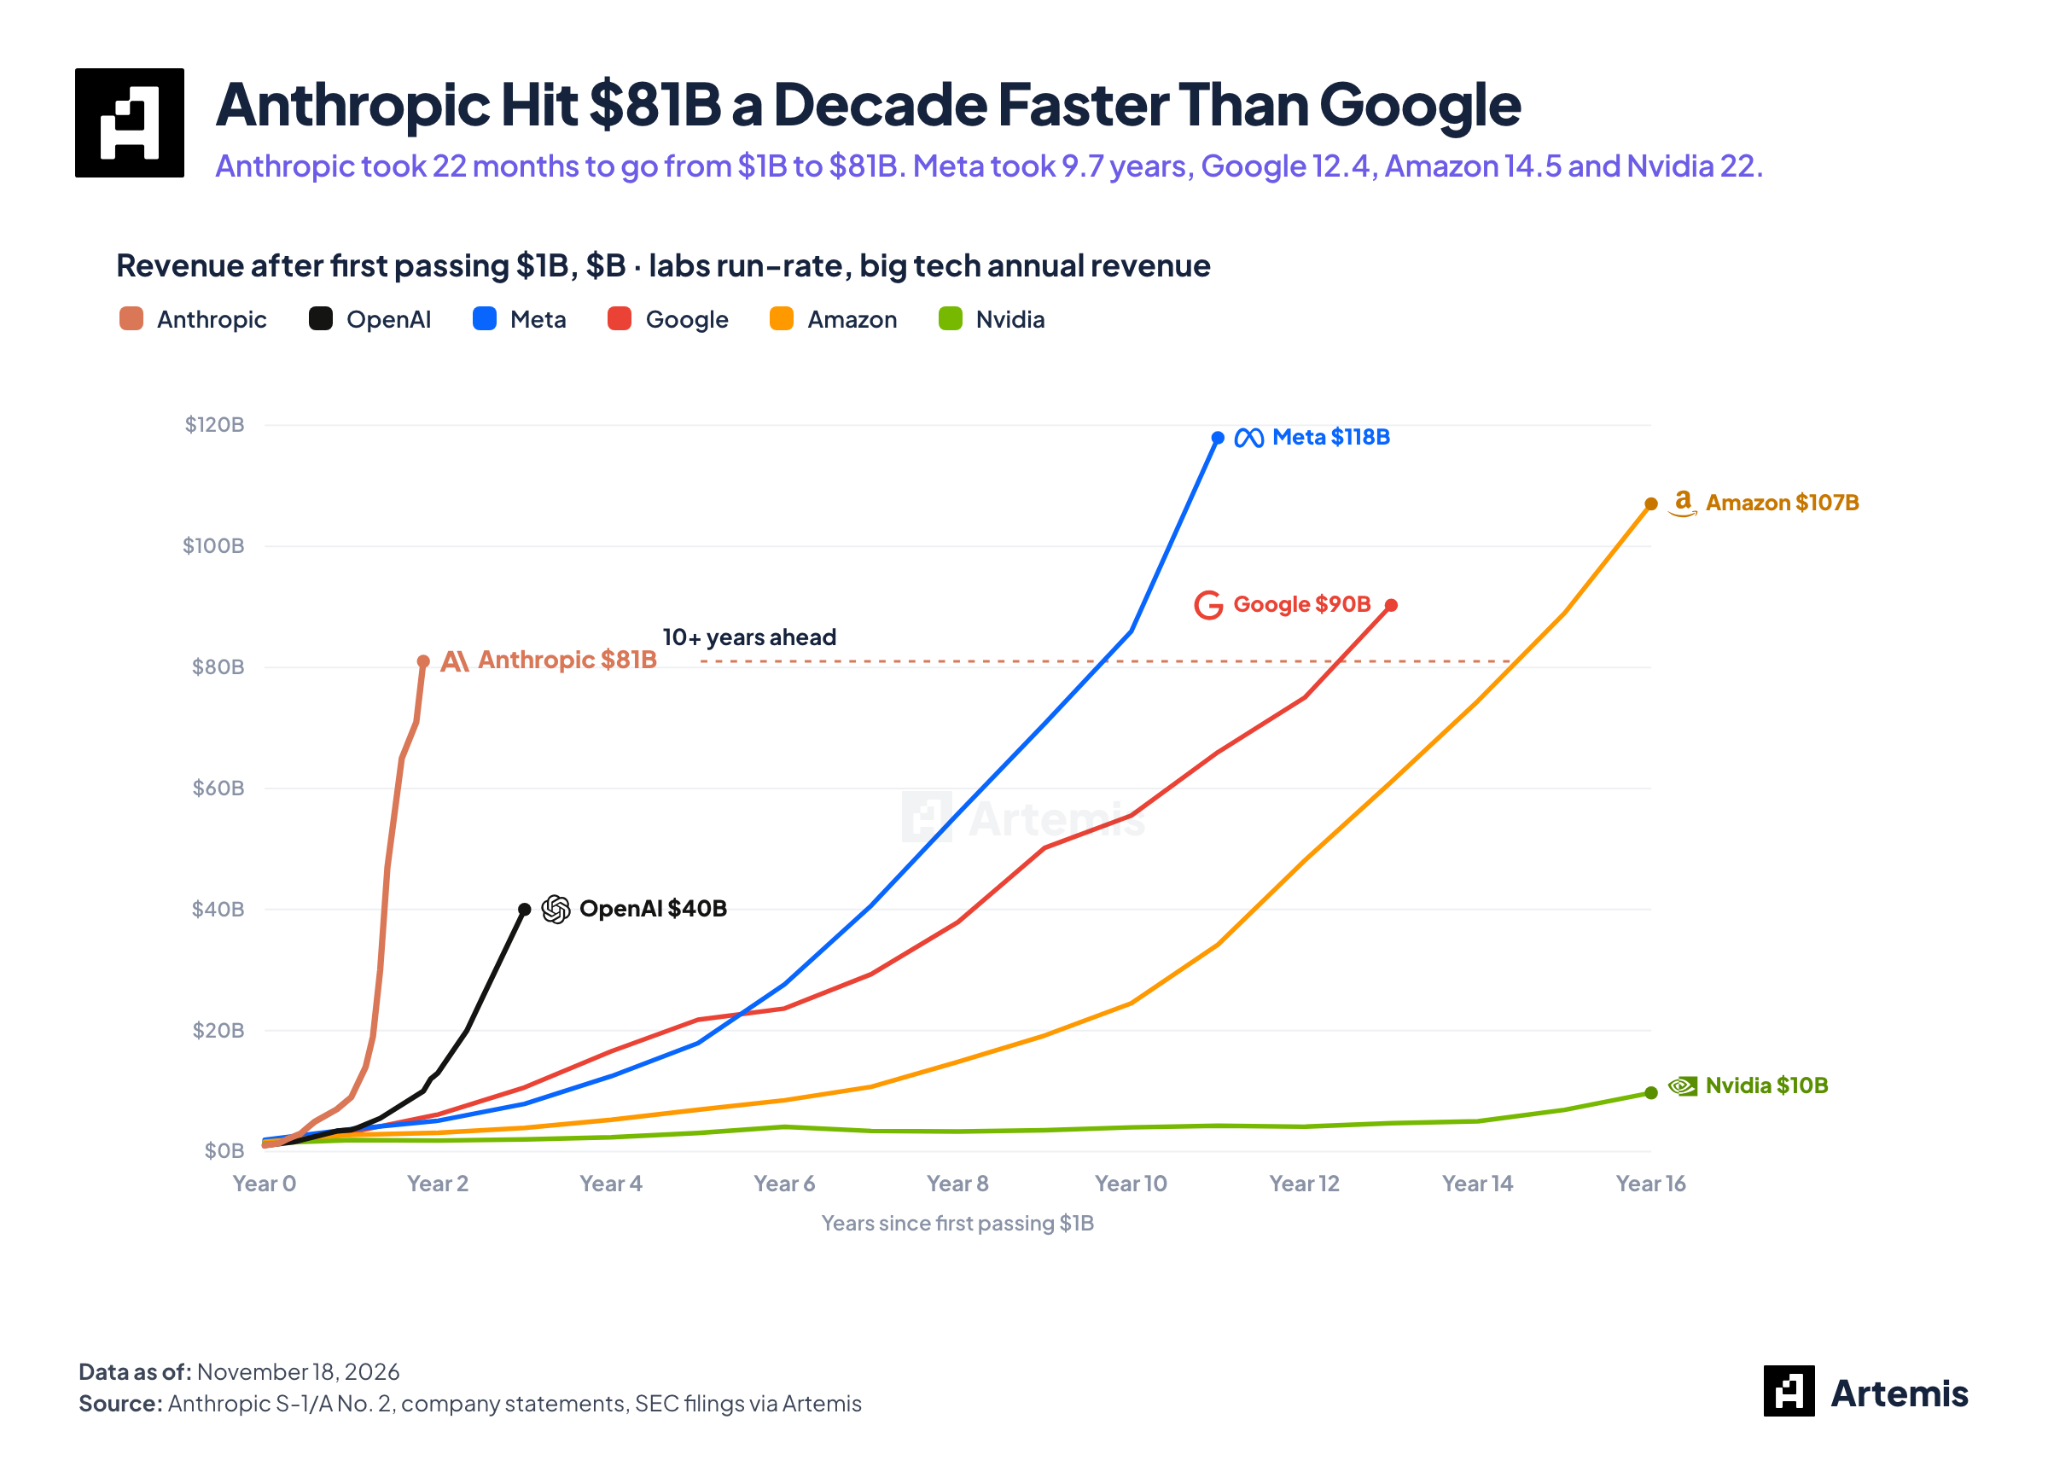
这更是公开资本市场上第一次迎来一家年收入高达 $810 亿、同时依然维持 10 倍增速的超级巨头。在过去 40 年的公开市场中,没有哪家公司能在同等规模下拥有如此爆发力。
最让人着迷的部分,还在于其联合创始人 Dario Amodei、Daniela Amodei 以及整个核心团队。我越是深入了解他们,越意识到他们绝非普通的科技创业者。
他们源自有效利他主义的理念和使命驱动的工作方式,将使 Anthropic 成为企业客户眼中最可靠的通用智能提供商。
以下是我认为 Anthropic 有望在未来 4 年内成长为 $10 万亿美元市值公司的核心推演。唯一的风险在于,如果 Anthropic 首日上市估值直接冲破 $3 万亿美元(股价突破 $160),我会选择等待回调。
核心论点:通往首家 10 万亿美元市值公司的路径
Whale Rock 的创始人 Alex Sacerdote 曾教导我们,要在科技技术渗透率 S 曲线的极早期去寻找核心资产。
如果从企业实际用 AI 智能体替代人类工作的时间节点来看,当前智能体(Agents)绝对正处于采纳曲线的最底层初期。
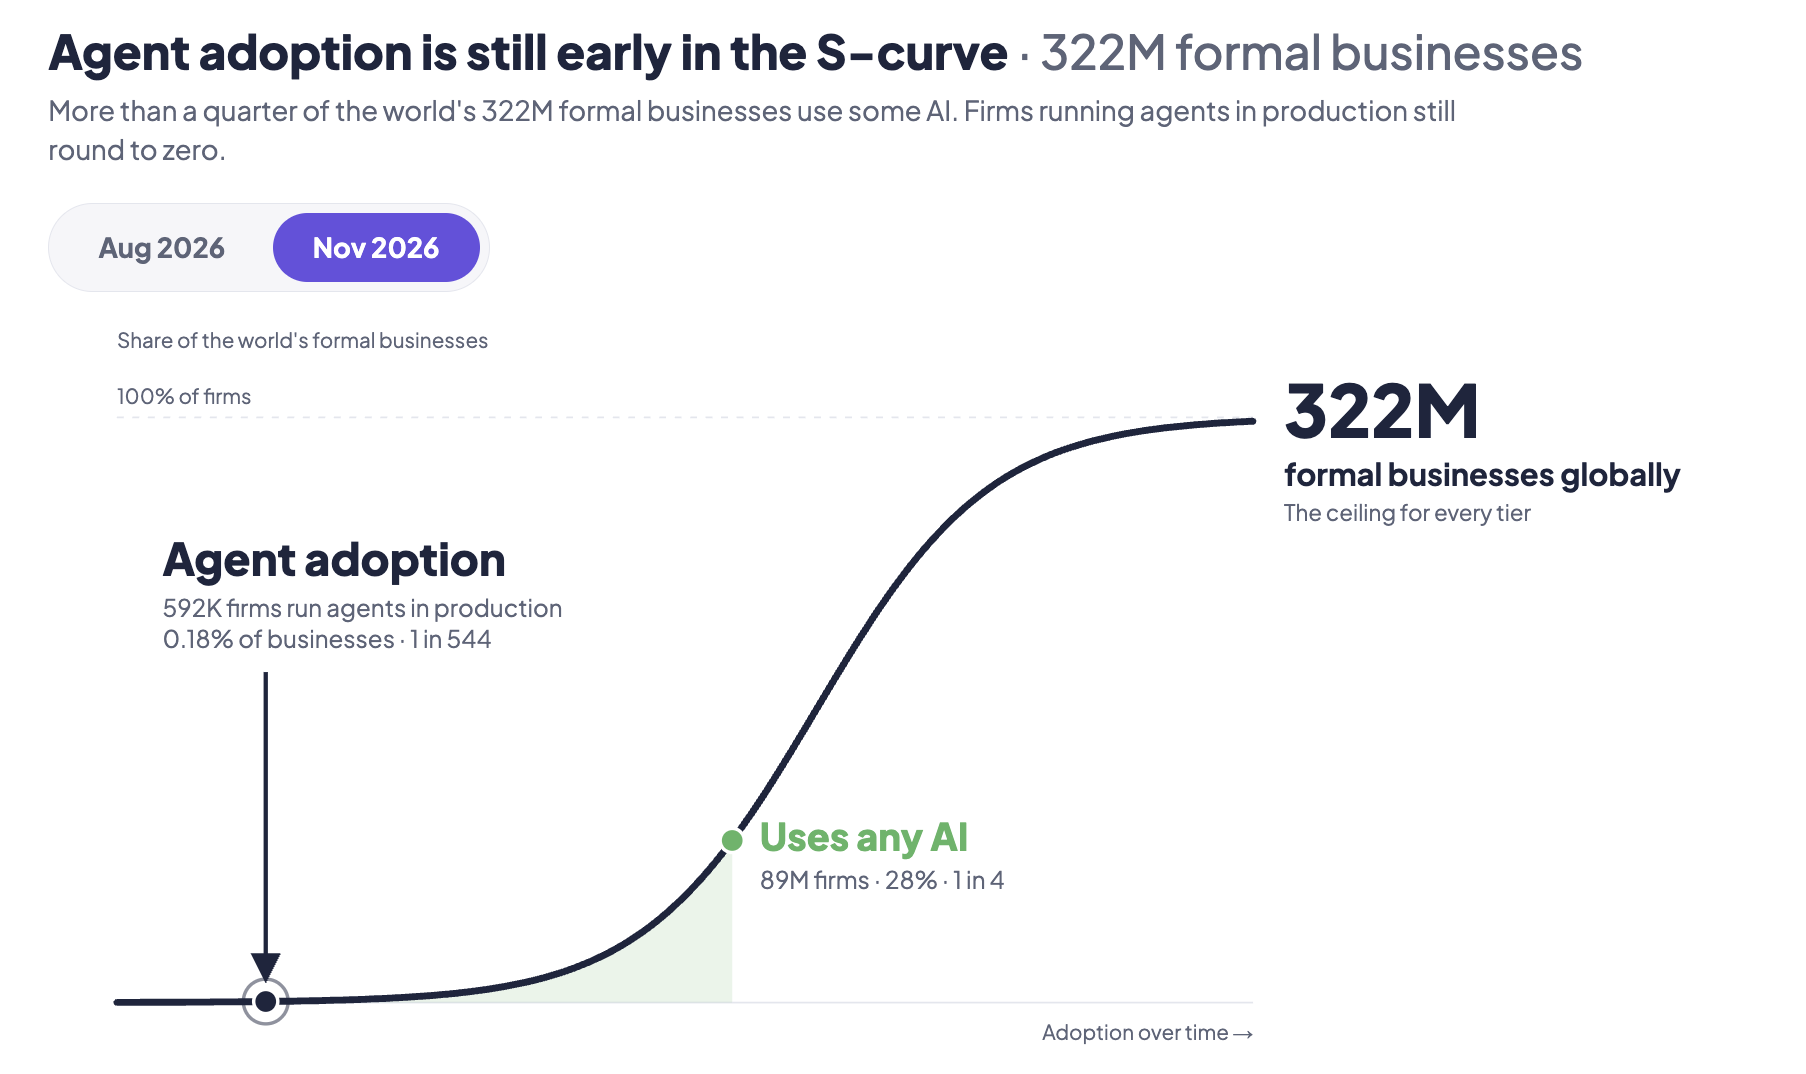
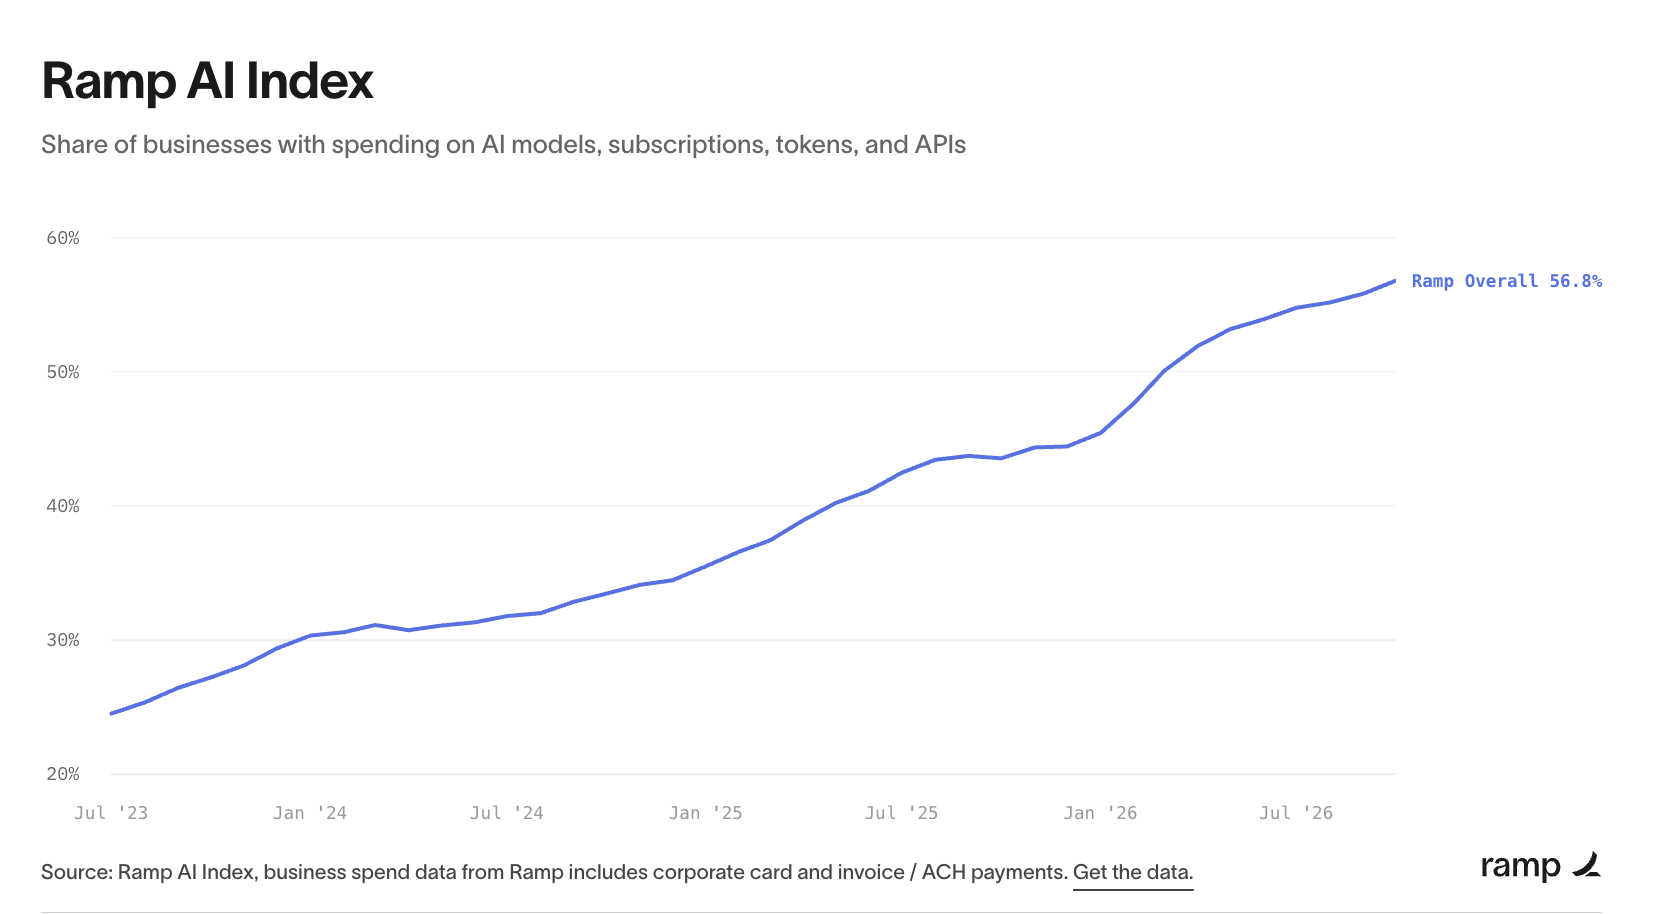
诚然,根据 Ramp 的企业支付数据,截至 2026 年 10 月,全美已有 56.8% 的企业正在为某些 AI 服务付费,但绝大部分预算仅仅停留在每人每月 $20 的普通席位费阶段。
当这些席位费从辅助工具升级为直接替代软件和人类劳动力的企业级智能体时,整个市场空间将发生几何级数级的爆发。
在 2026 年 1 月,我在 Artemis 团队内部全面引入了 Claude Code。作为一名非技术背景出身的创始人,我几乎立刻感知到了范式的彻底颠覆。
我过去花费数年时间才搭建起来的初创项目 Public Comps,现在使用 Claude Code 只需要几分钟就能完成底层核心架构的重建。
在 Artemis,我们的全职员工数量从 25 人精简到了 8 人,但团队的产品交付与功能迭代速度反倒提升了 5 倍以上。
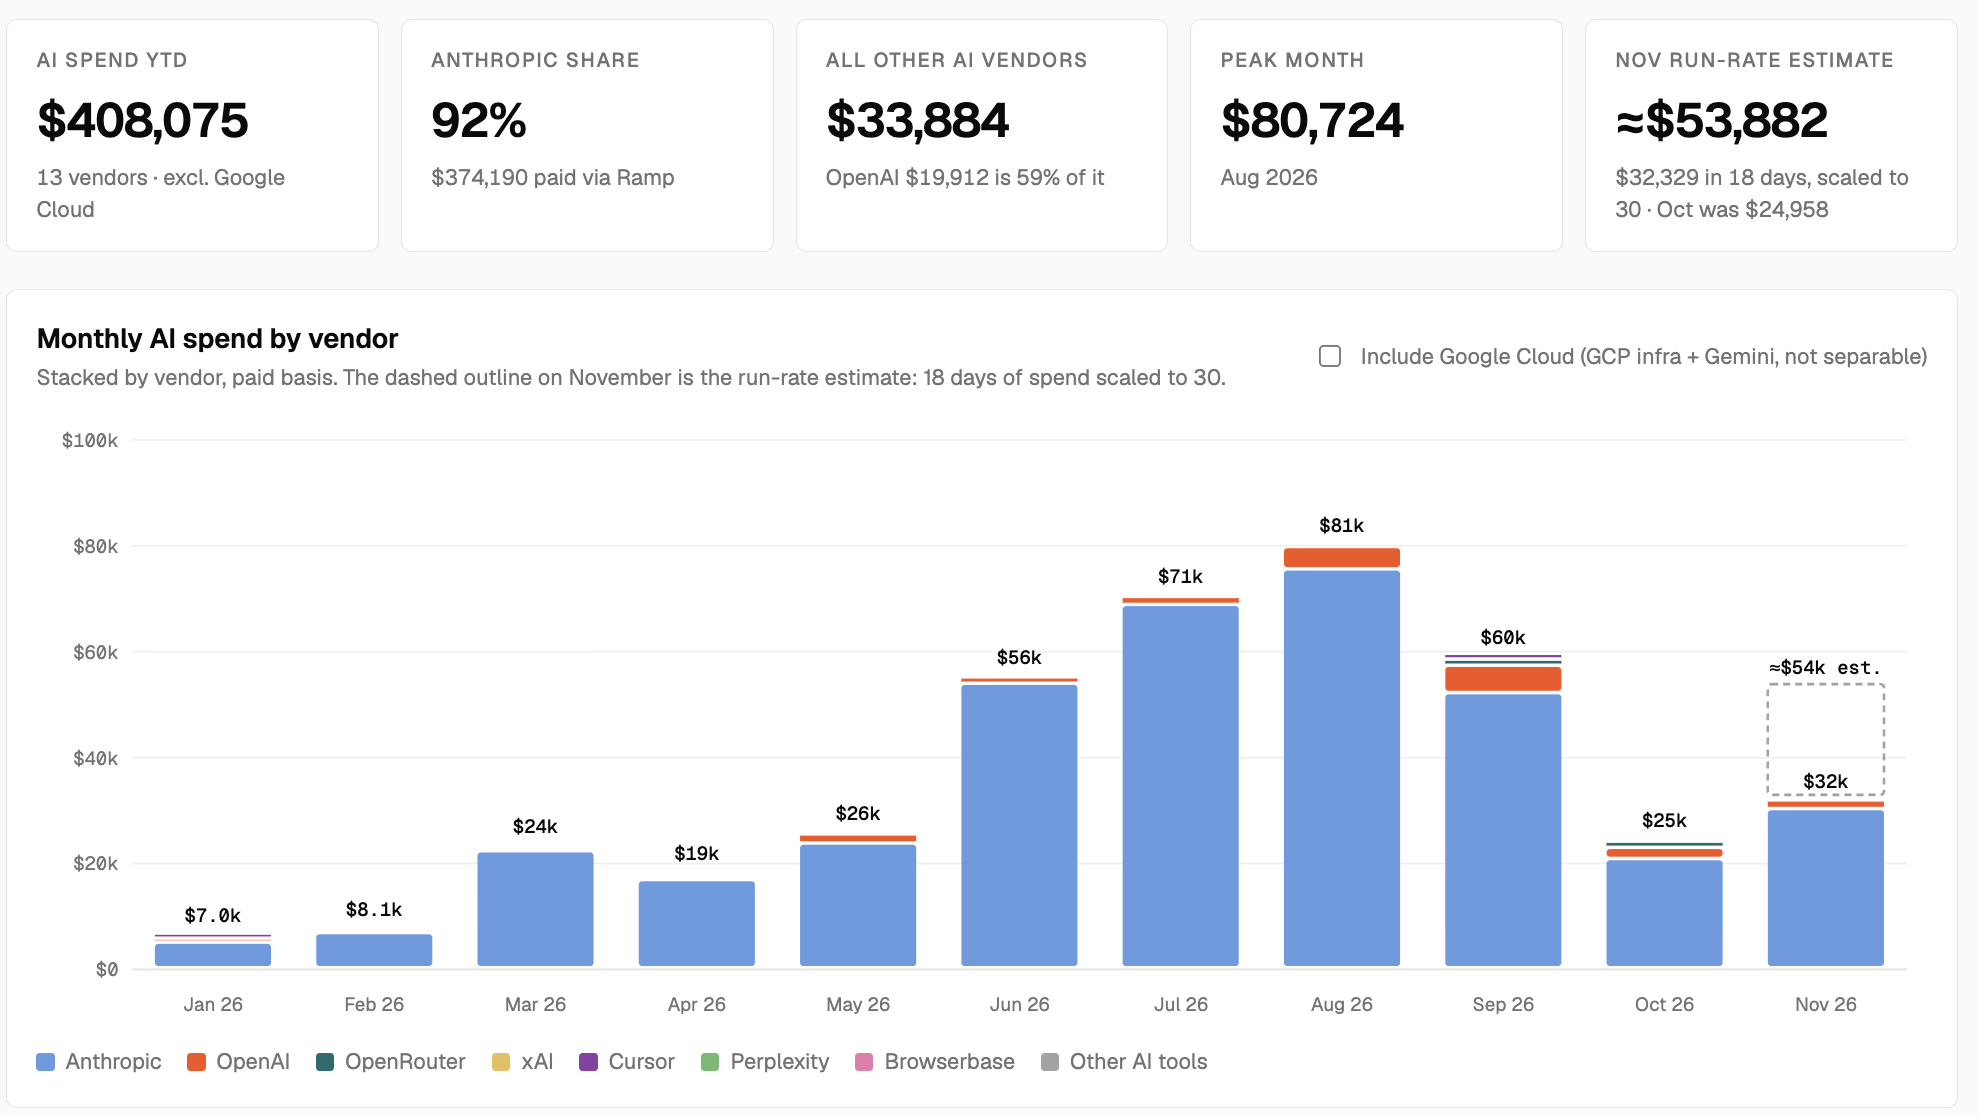
今年我们在代币消耗上支出了约 $40 万,其中高达 92% 的预算全部流向了 Anthropic。大部分企业和开发者在编程场景中,都表现出了对 Claude 极高的粘性。
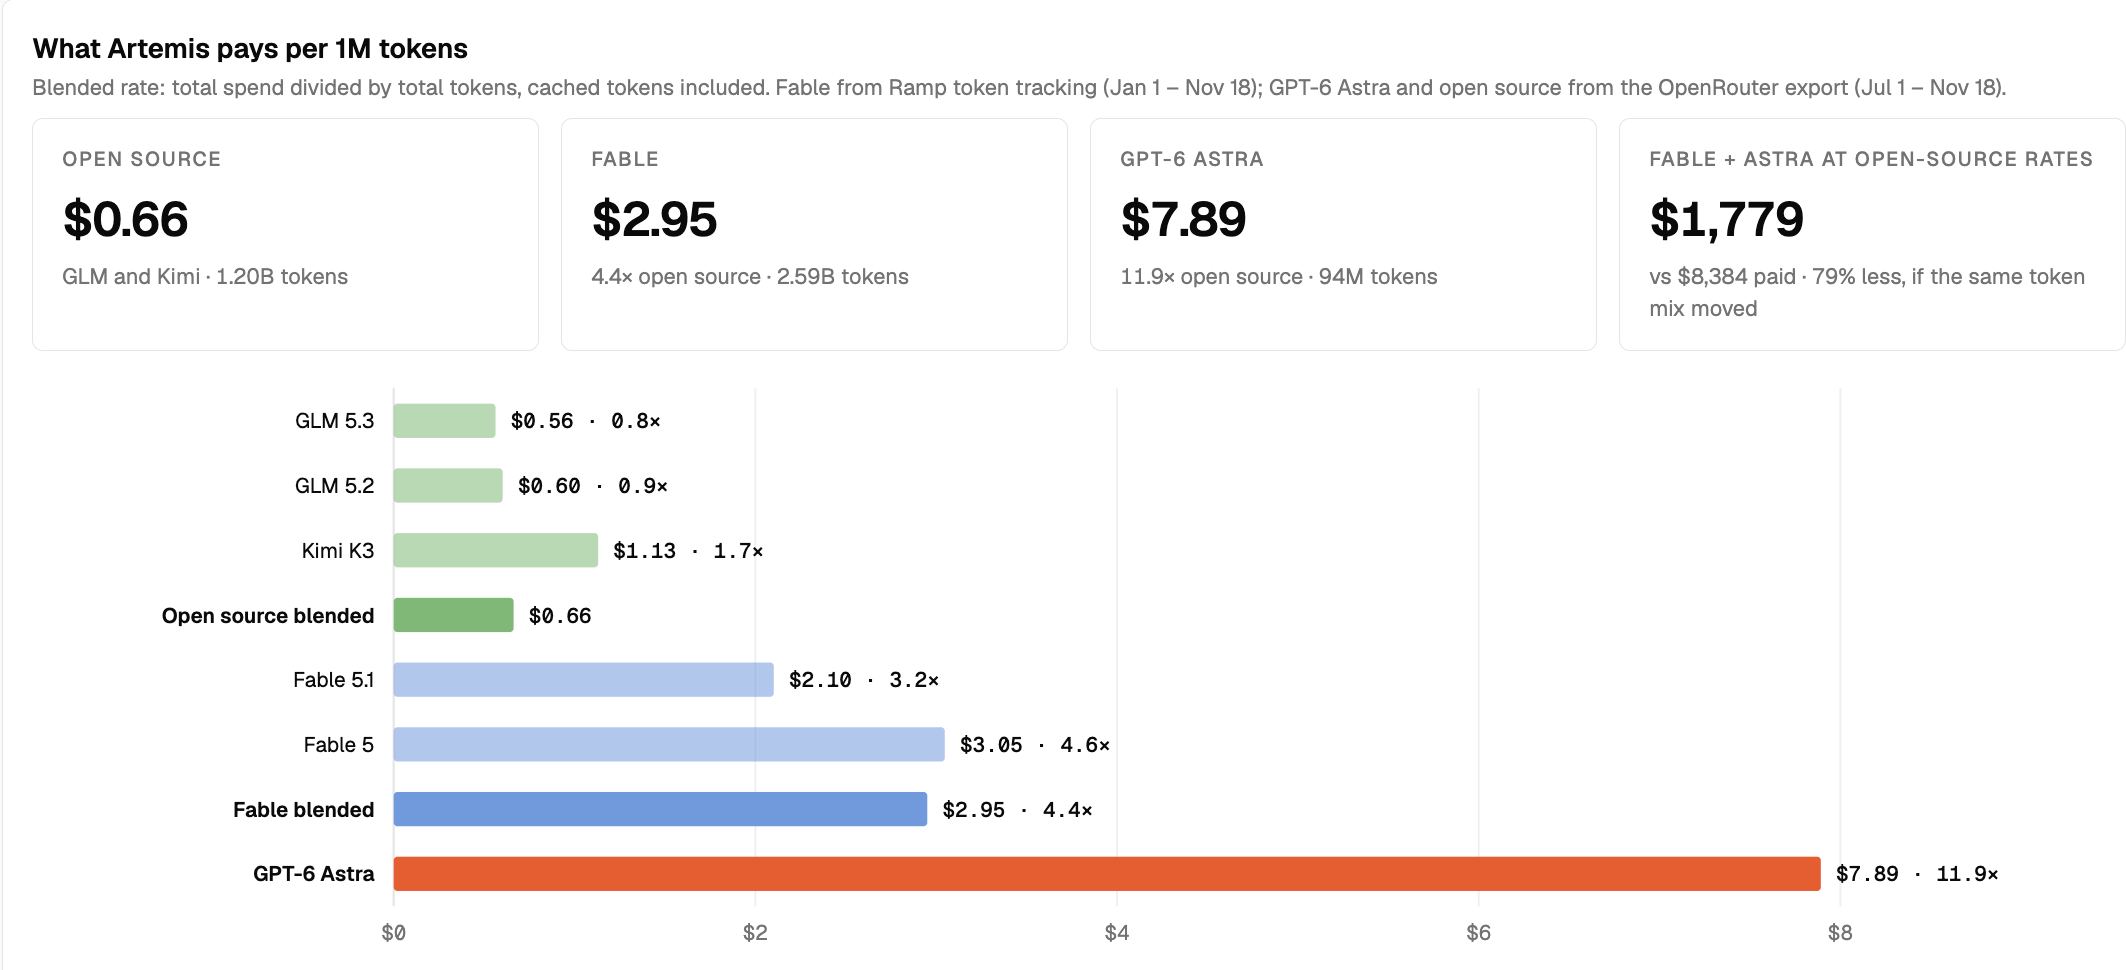
我们也曾尝试并深度测试过开源模型如 GLM 和 Kimi,但在复杂的全栈开发、金融建模与长上下文指令遵循上,它们的准确度始终无法与 Claude 匹敌。
Anthropic 仅仅依靠代码生成与协同这一项核心能力,就已经跑出了 $810 亿的 ARR,而这仅仅渗透了财富 500 强企业的少部分技术团队。
头部金融科技巨头 Stripe 目前将其年度技术预算的 1% 投入代币调用,并明确预计这一比例将在未来提升至 10% 到 20%。
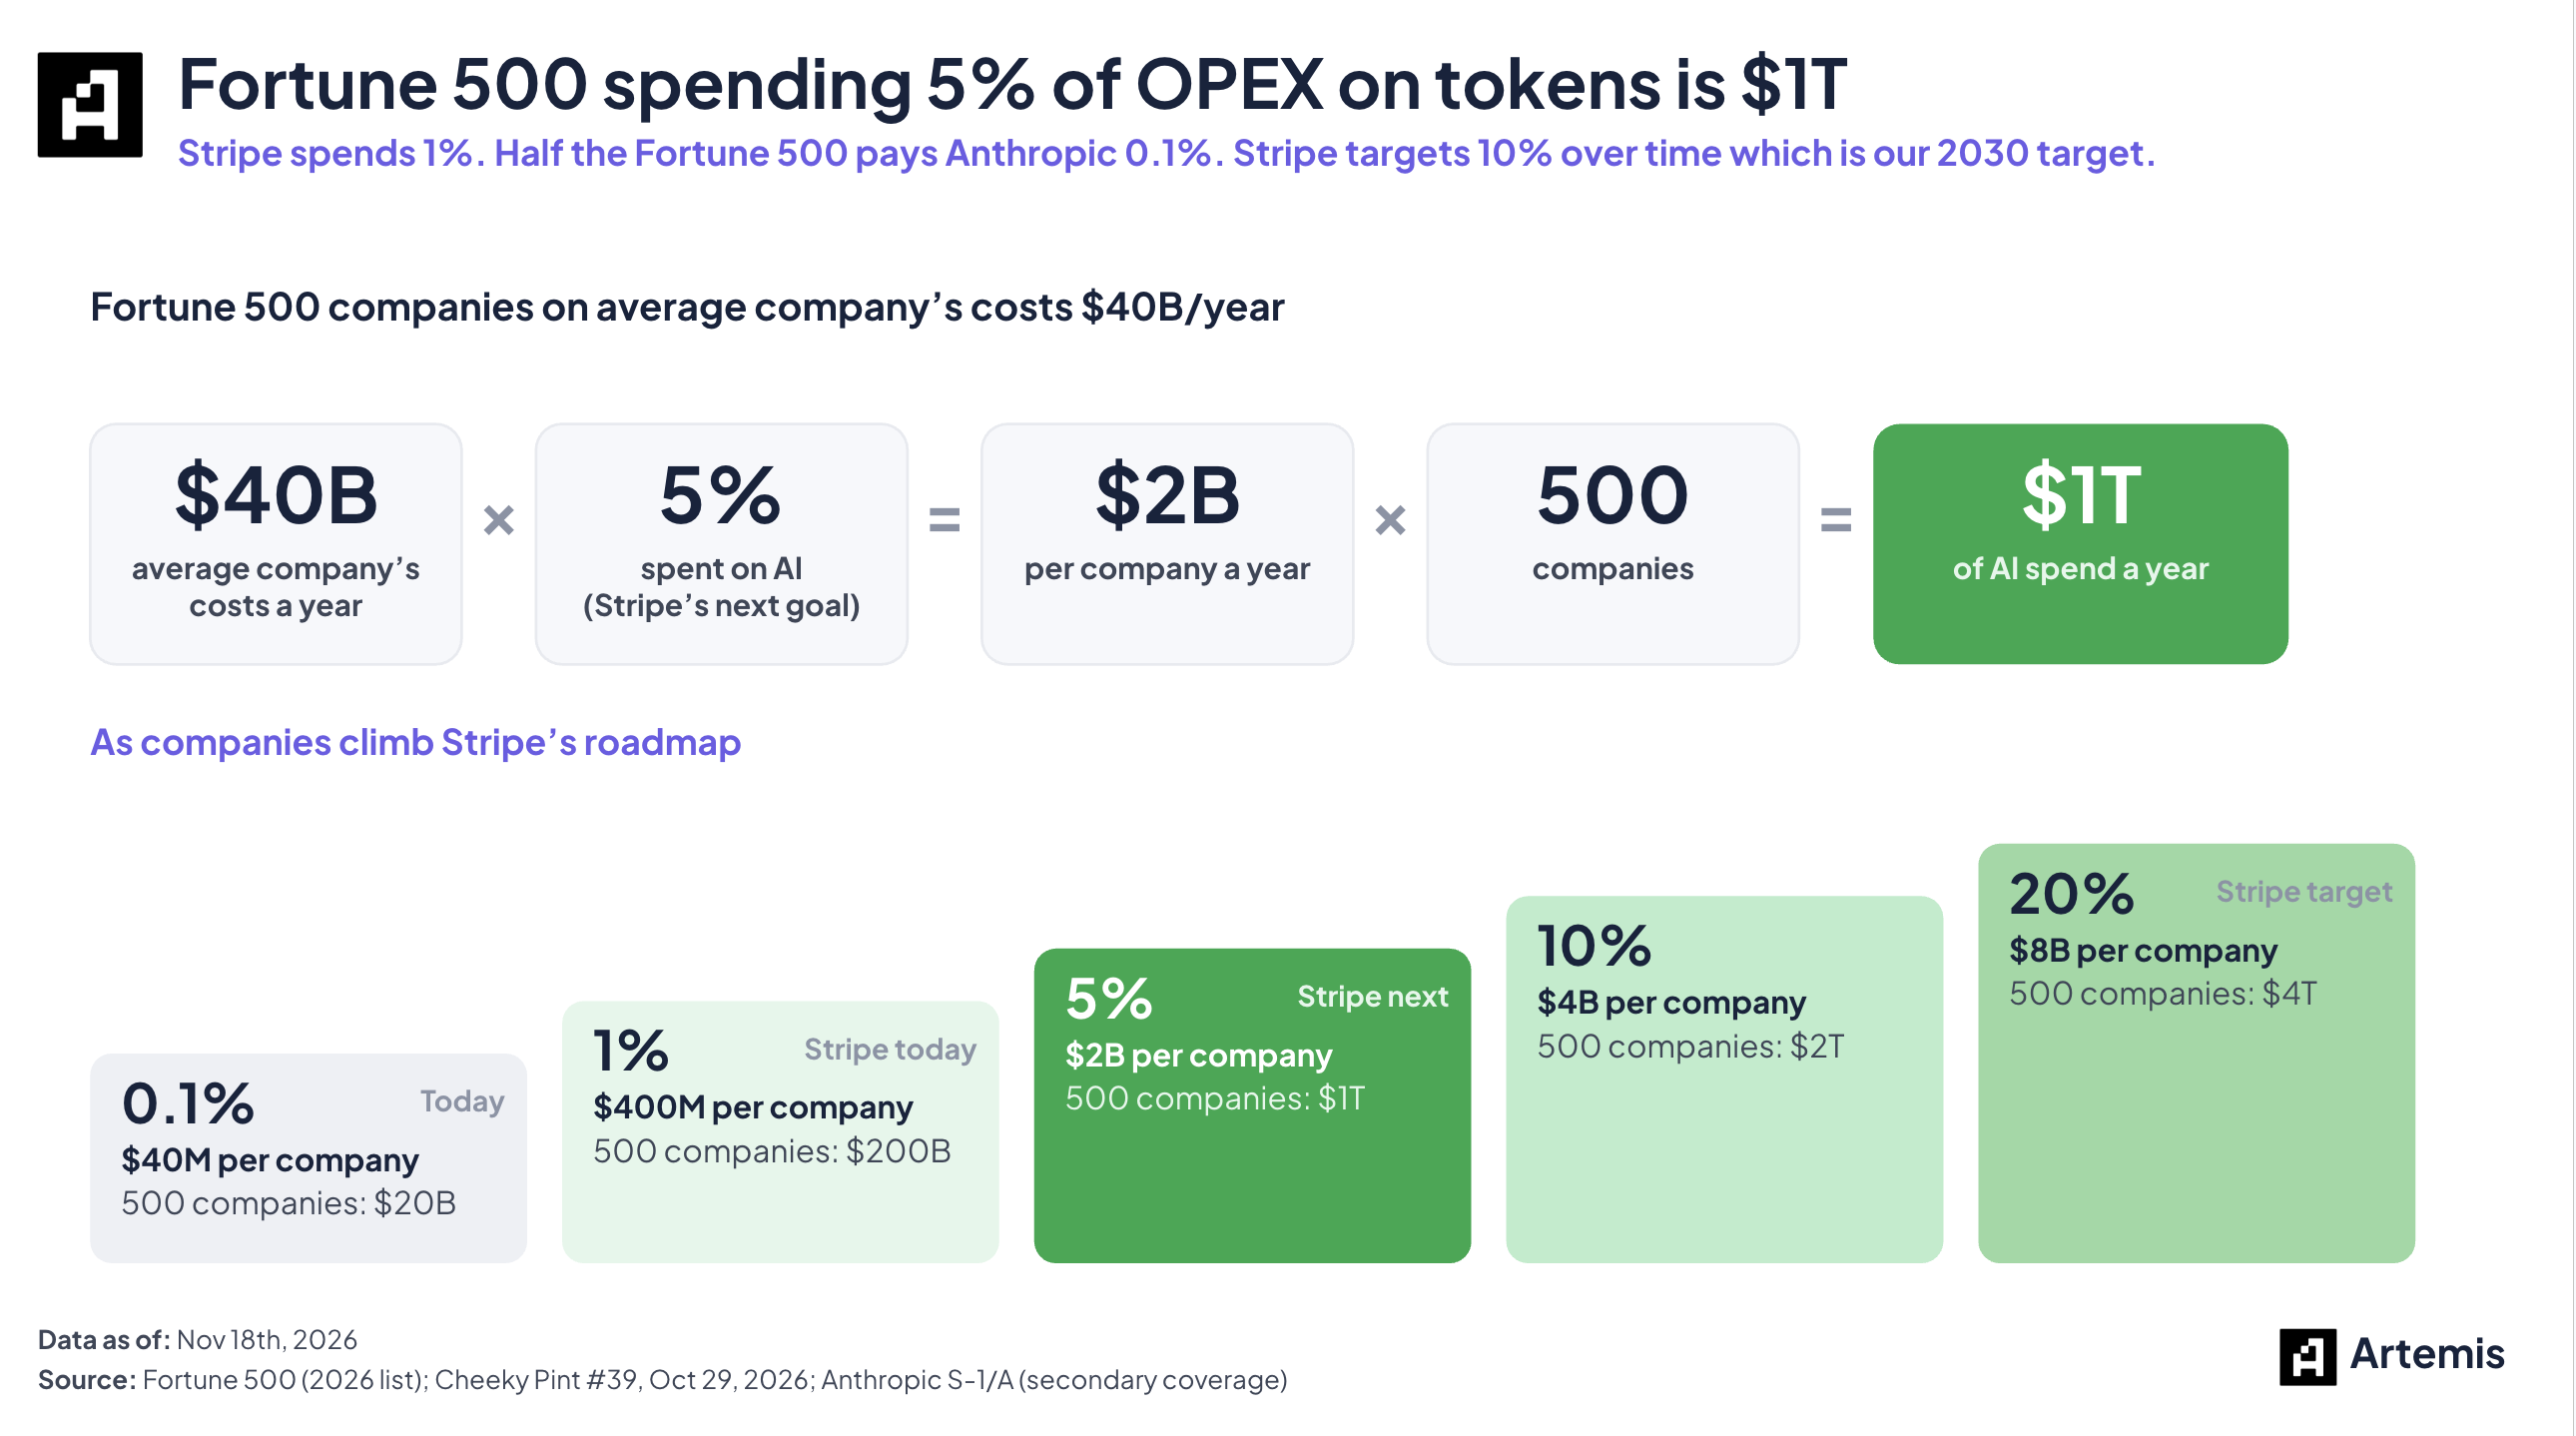
随着黄仁勋辞去英伟达 CEO 职务,我们认为开源阵营从英伟达官方直接获取廉价算力与算法补贴的红利正在消退,针对 Anthropic 的开源竞争压力将大幅放缓。
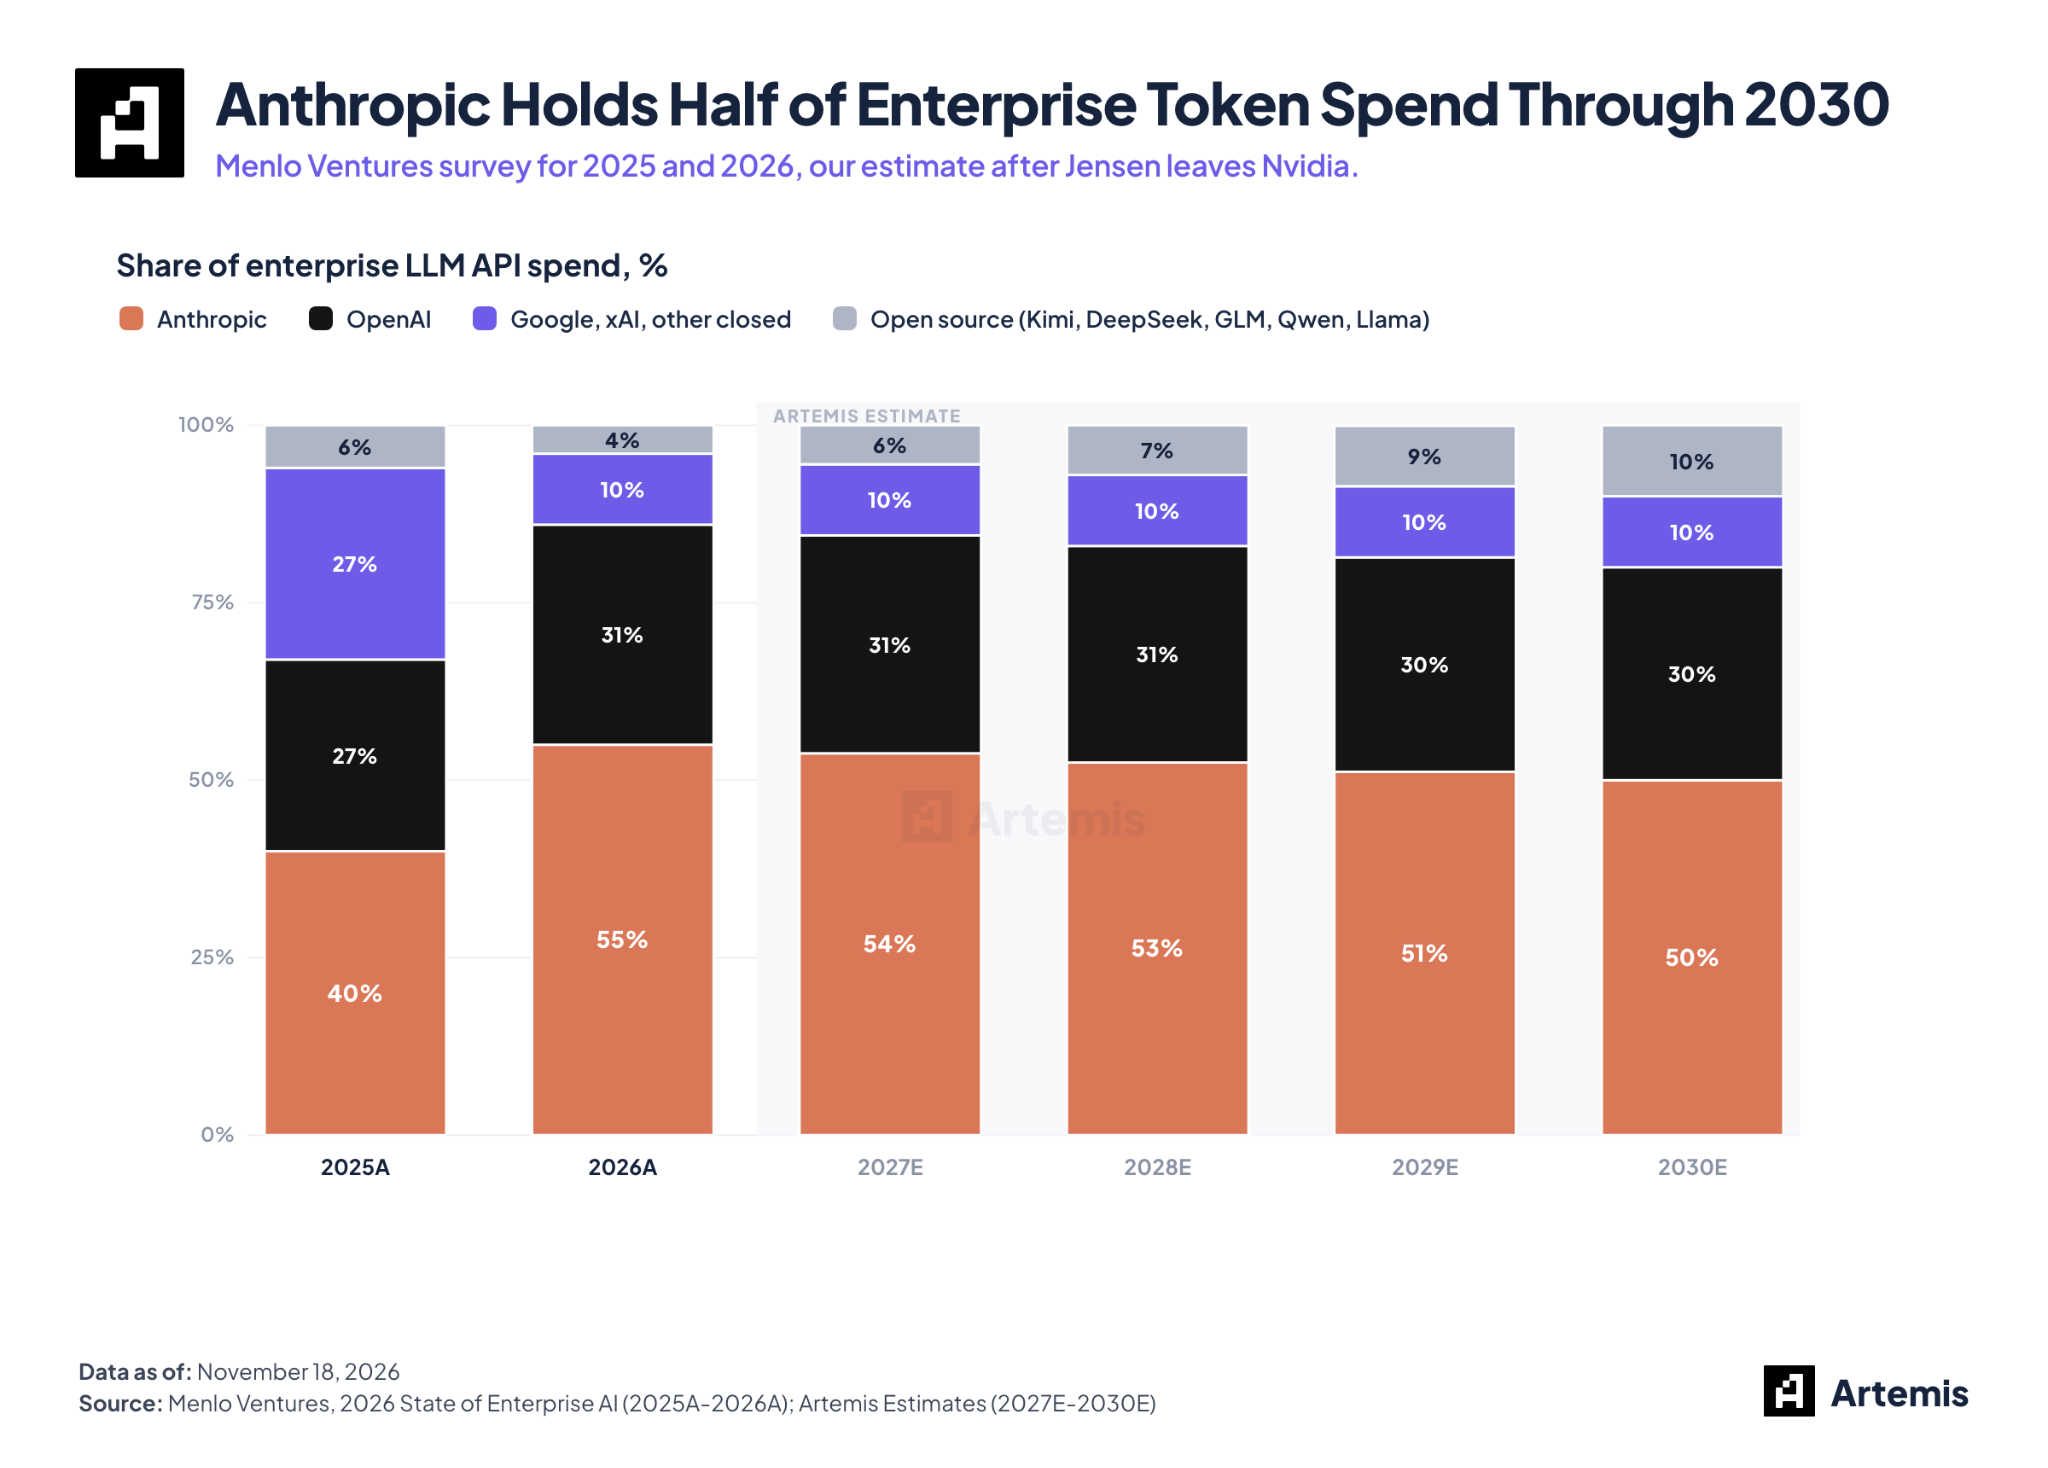
简而言之,Anthropic 将凭借其无出其右的模型智力水平与推理可靠性,成为全球企业级市场最核心的智能算力提供商。
随着英伟达 Nemotron 等开源体系受挫,开源大模型对算力与定制芯片的依赖度进一步上升,闭源领头羊的壁垒正在加固。
许多公开市场投资者常常忽视了 Anthropic 核心使命的重要性:打造安全、可控、最懂企业业务逻辑的通用智能体。
估值对比:为什么当前价位的 Anthropic 依然便宜
回顾科技商业史,划时代的超级资产在事后看往往都是被严重低估的。
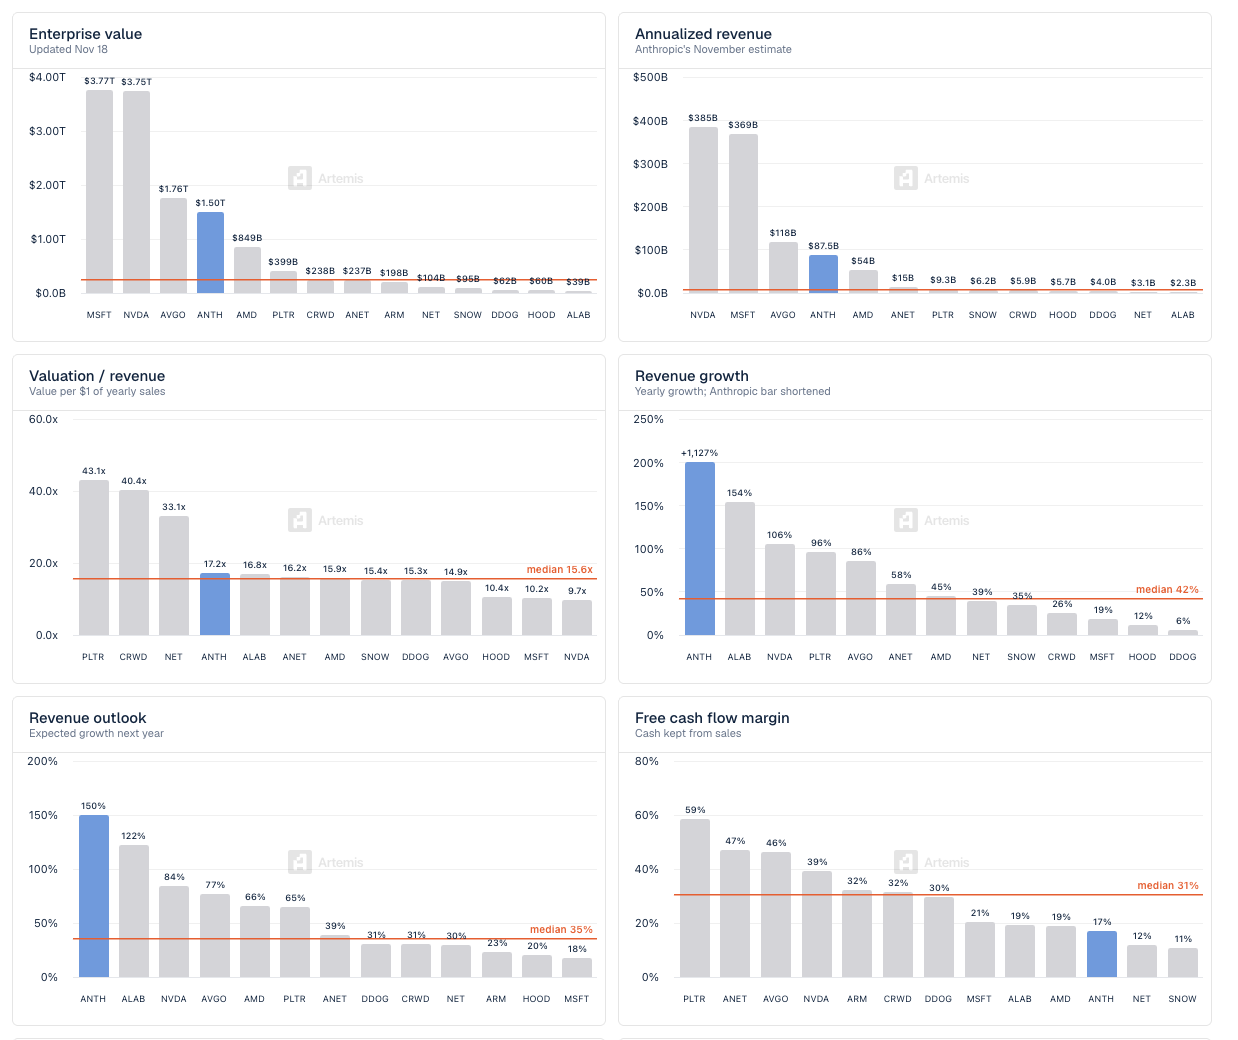
如果 Anthropic 最终以 $85 的价格挂牌,对应总市值约为 $1.54 万亿美元。按照其爆发式的收入增速计算,这一估值水平实际上极具吸引力。
基于当前市场横向对标,该价格意味着 Anthropic 仅以 9.8 倍 2027 年预期营收、5.0 倍 2028 年预期营收进行交易。
反观公开市场的高增长软件企业(如 Palantir、Cloudflare、Crowdstrike),它们在 20% 至 30% 的营收增速下,交易估值倍数普遍高达 30 到 50 倍以上。
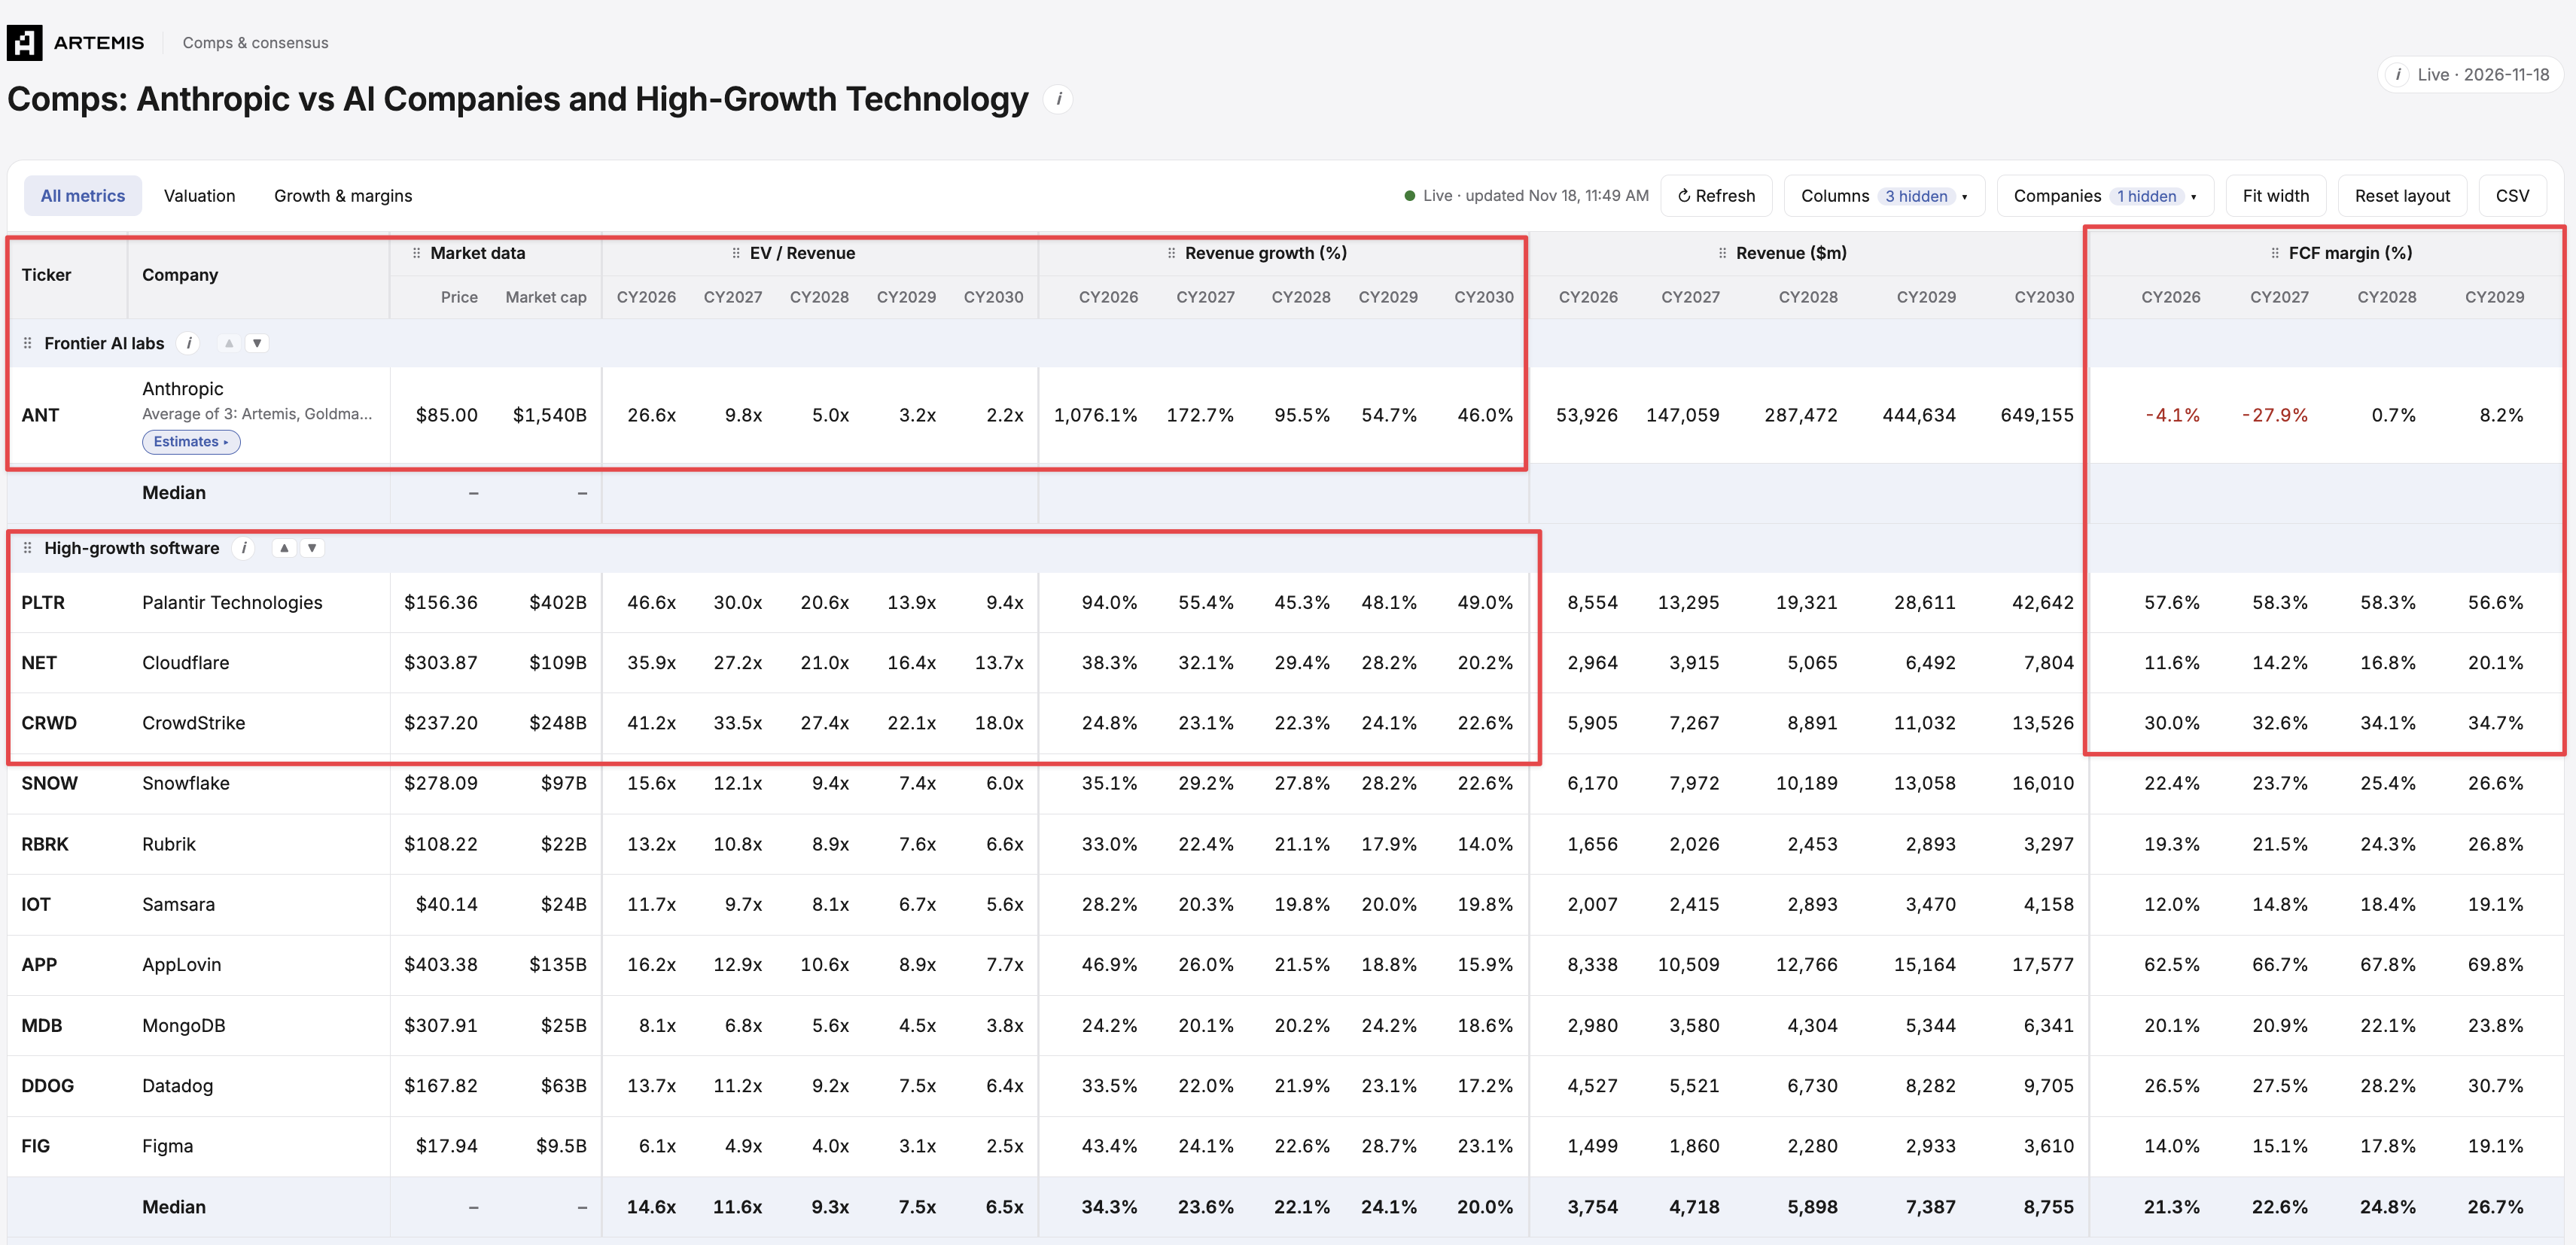
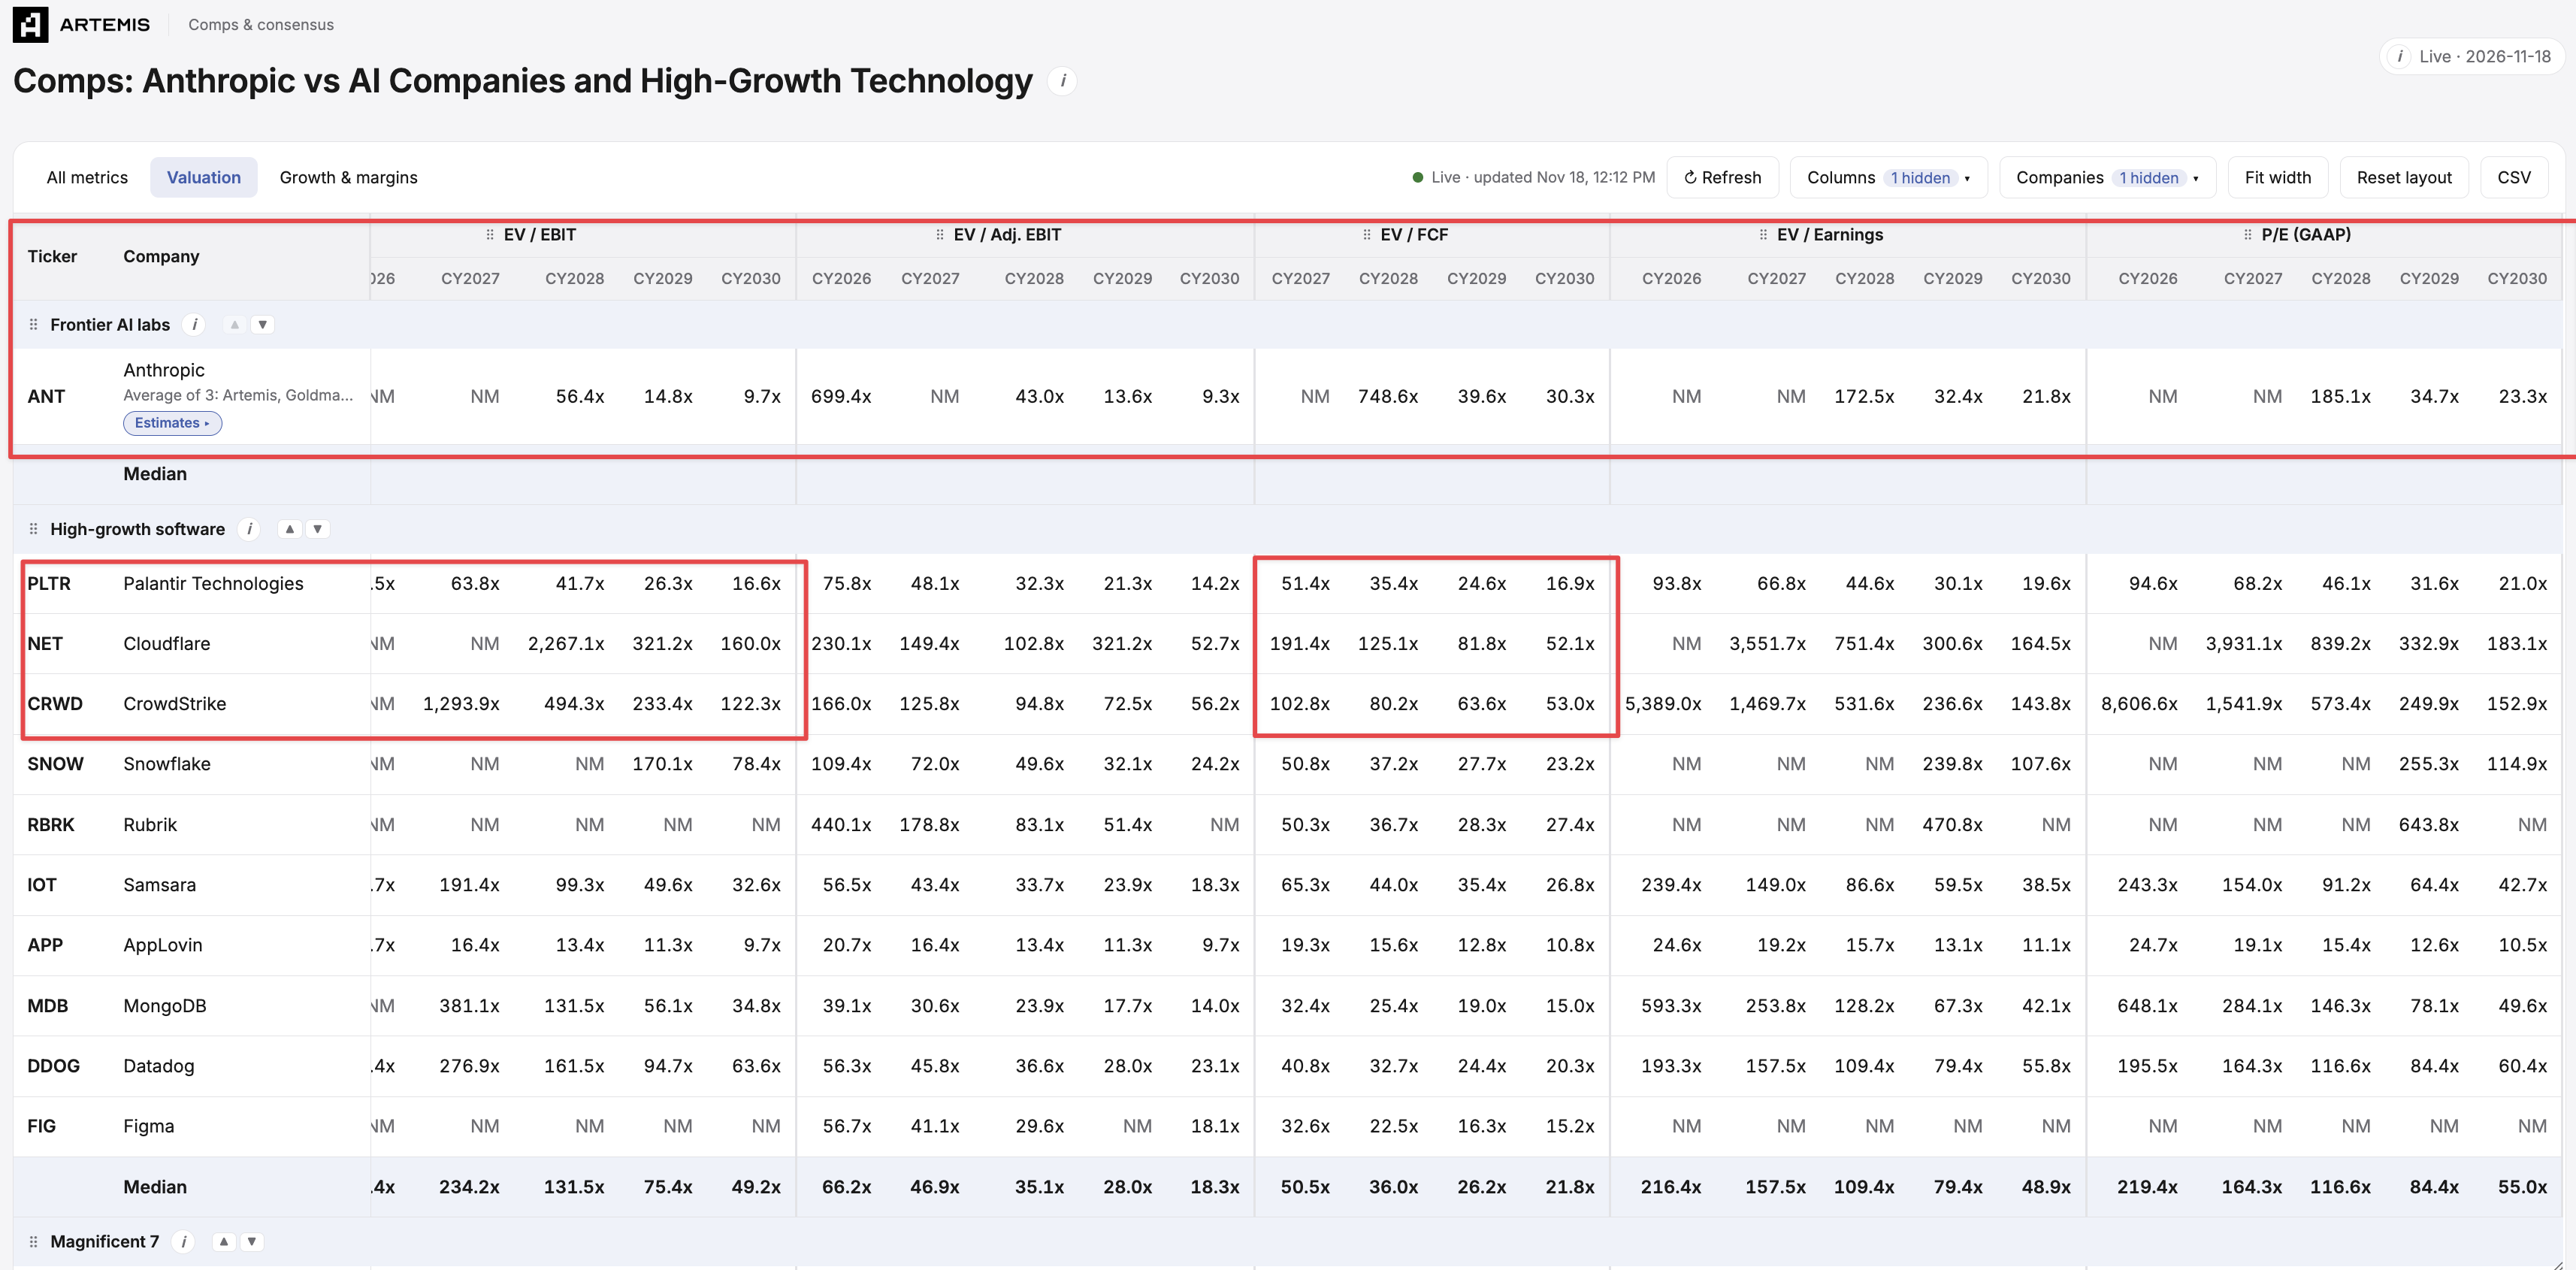
两者核心区别在于,Anthropic 在未来几年内仍需要投入巨额资本开支用于推理基础设施建设,因此现金流仍处于消耗周期。
自由现金流和净利润确实较难做出精准测算,但即便将资本开支全部折现,Anthropic 的估值倍数依然处于合理甚至折价区间。
财务模型:推演未来 4 年的增长与能耗曲线
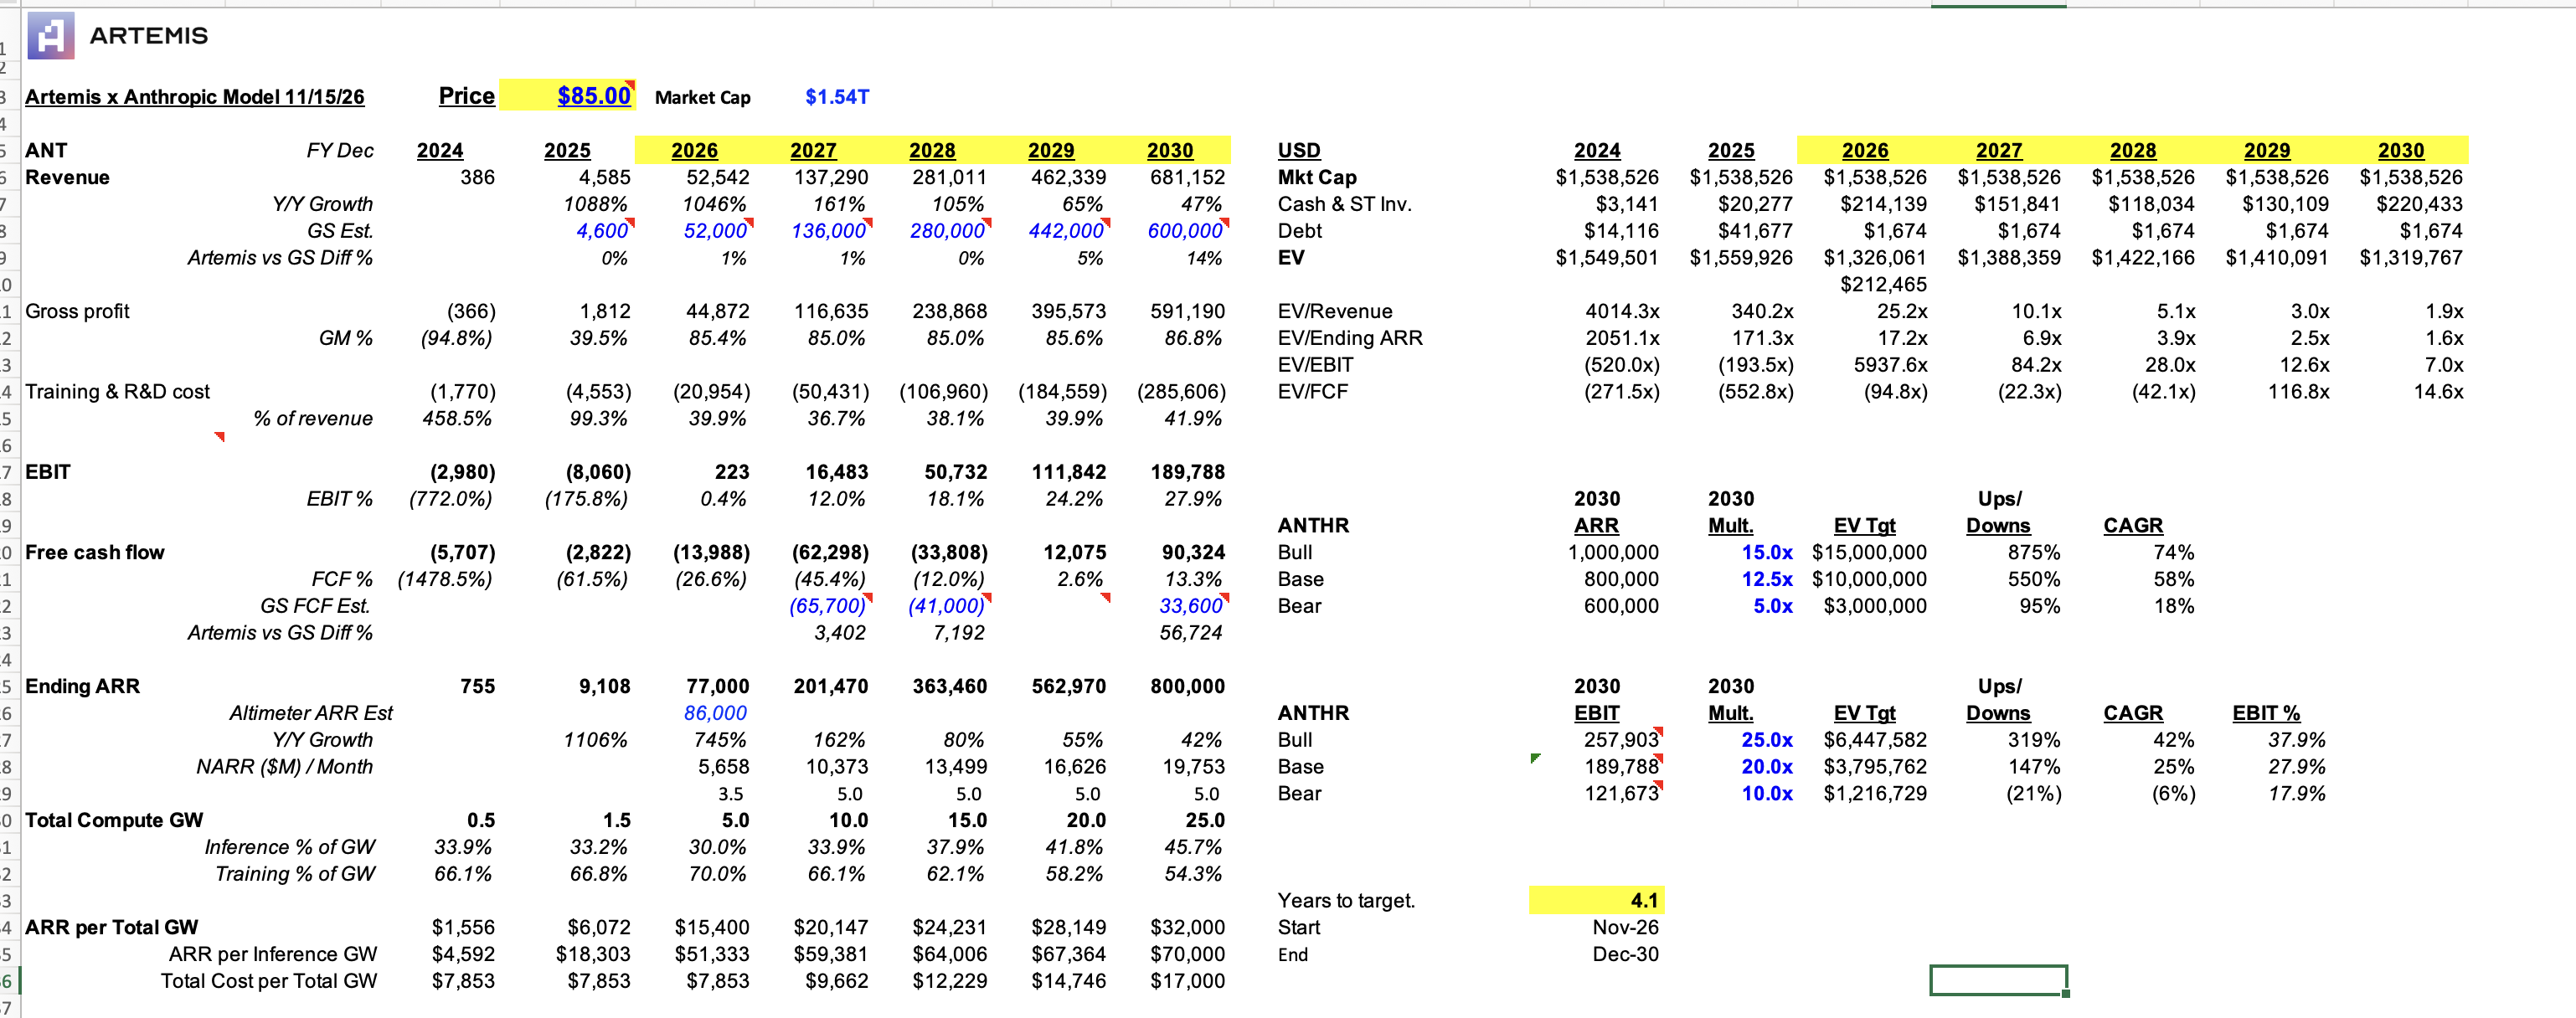
这是我为 Anthropic 制作的未来 4 年详细财务预测模型,核心逻辑建立在企业 IT 支出迁移与推理能耗转化效率之上。
模型的核心假设包括以下几个关键支柱:
在营收端,预计到 2030 年全球企业级 AI 总支出将达到 $1.8 万亿美元,相比 2026 年预测值增长约 10 倍。
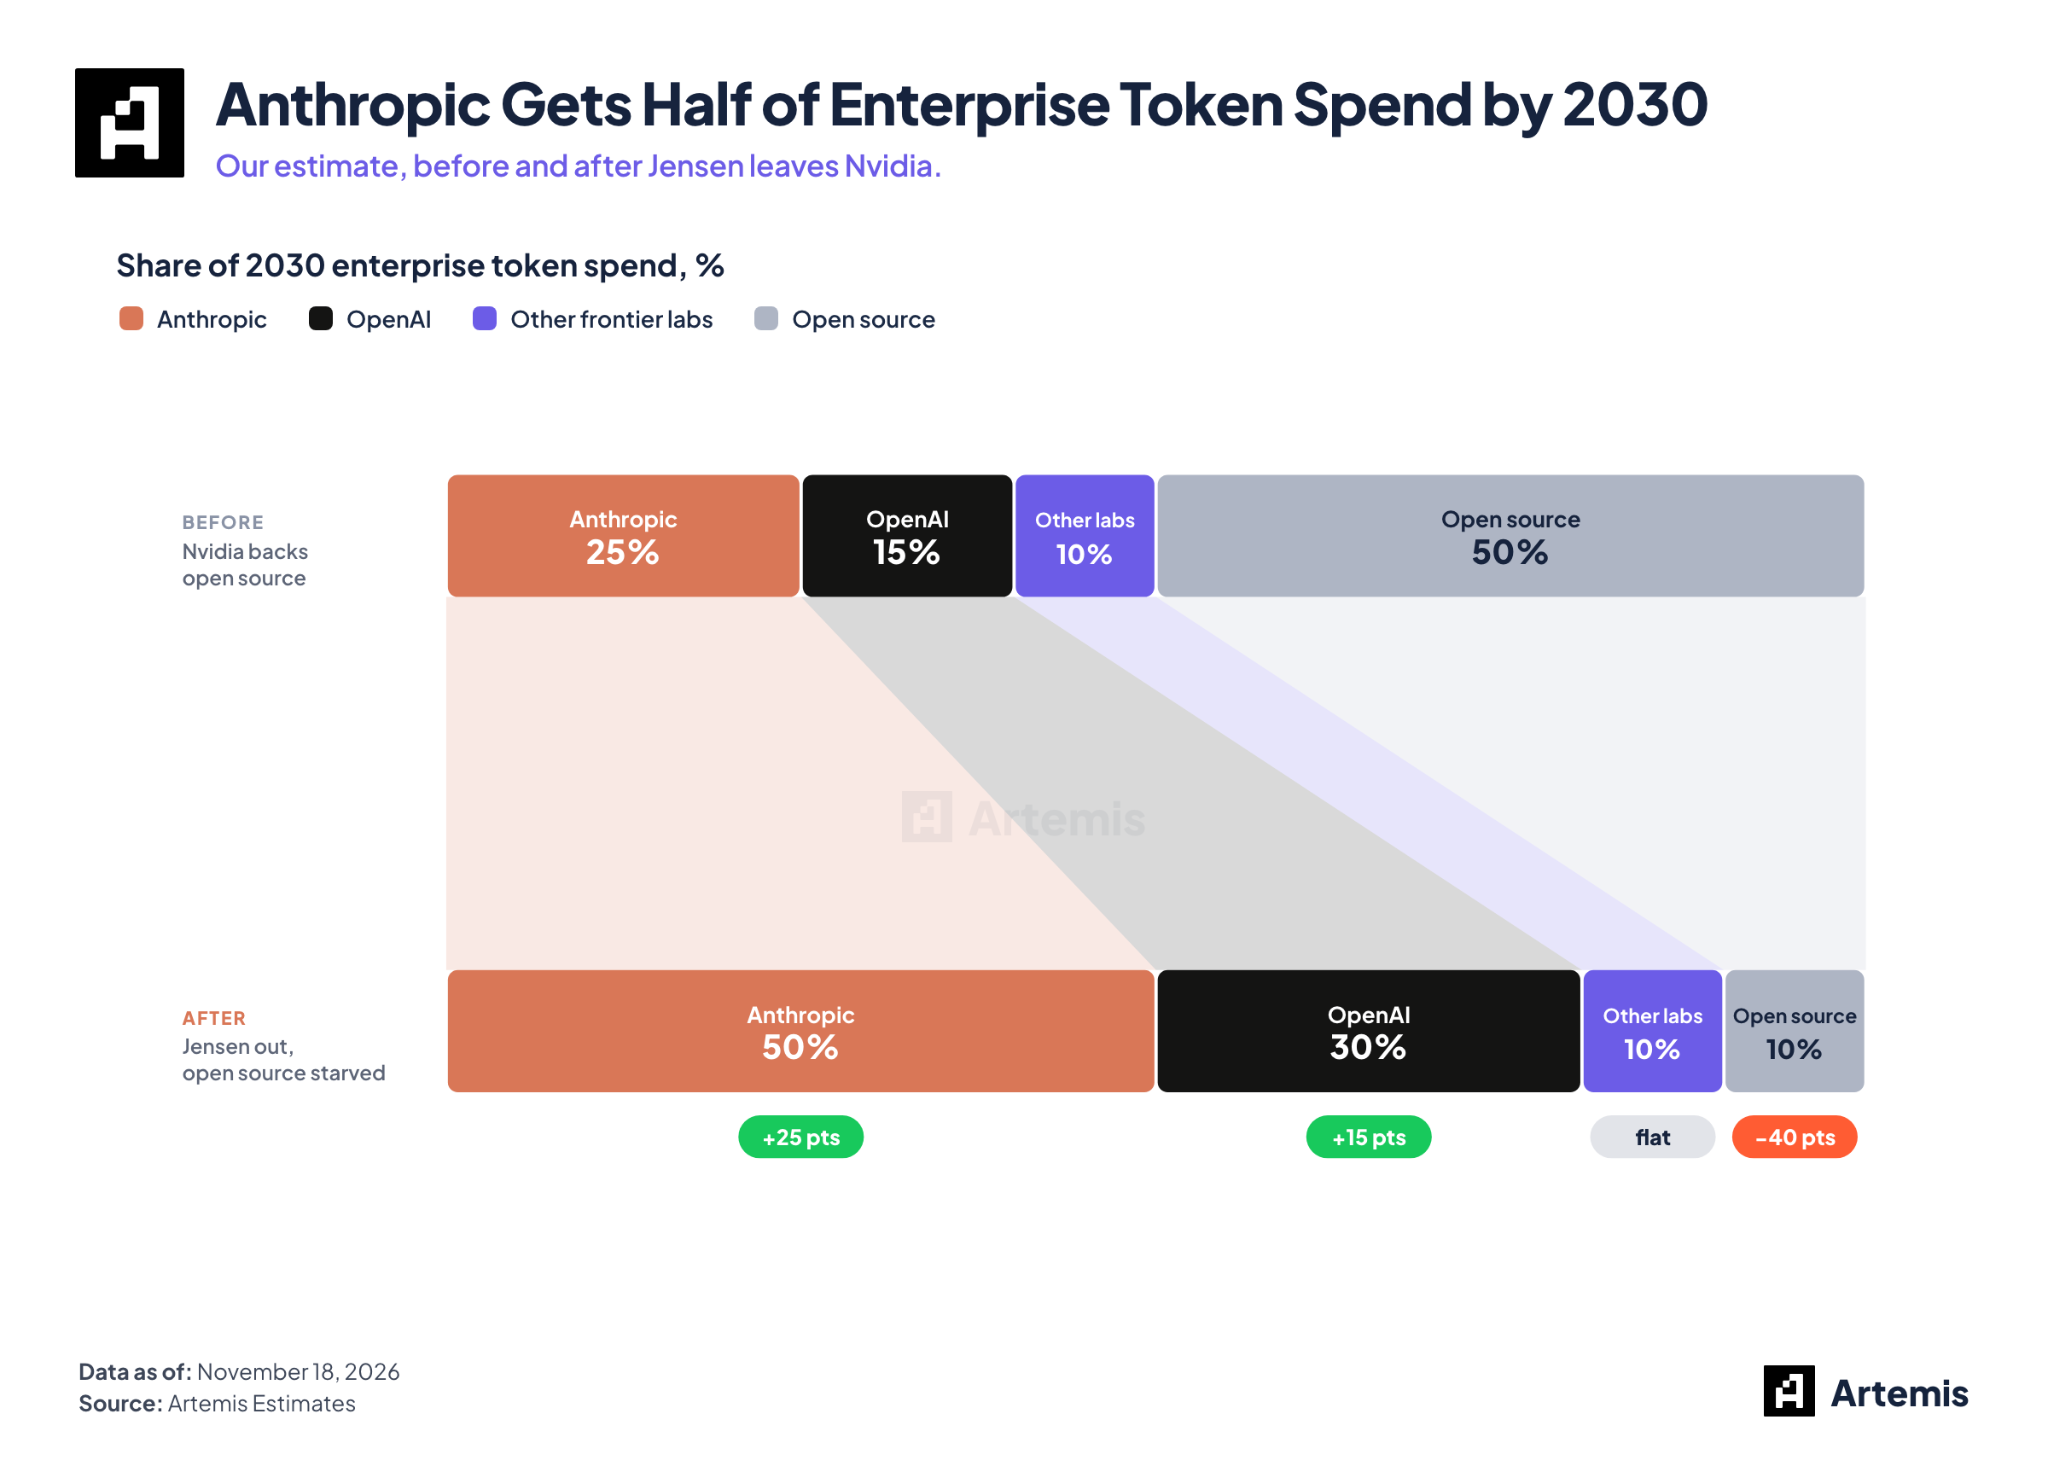
在市场份额端,我们预计 Anthropic 将在 2030 年拿下全美及全球企业级 AI 支出的 50% 份额,建立起极深的生态护城河。
在算力与电力消耗假设方面,预计到 2030 年每吉瓦(GW)推理电力能够带来约 $700 亿 ARR(Altimeter 测算 2026 年第四季度约为 $860 亿)。
通过 Anthropic Direct 直连服务以及自建与直租数据中心,每吉瓦建设成本有望从当前的超高位压缩至约 $170 亿。
截至 2026 年底,Anthropic 已锁定了 5 GW 电力供应,并规划了 11 GW 储备,未来整体运营预计需要约 14 GW 电力。
在电力成本逐步下降至每 GW 约 $100 亿至 $150 亿的背景下,推理能效的持续迭代将为其带来极为惊人的边际利润扩张。
市场恐慌:为什么对 Anthropic 而言反而是重大利好
过去几周,二级市场围绕 AI 赛道弥漫着多重恐慌情绪:
一方面,随着美国国会中期改选后民主党控制两院,各地政府对大型 AI 数据中心的高能耗立项展开了更严格的听证与环保管制。
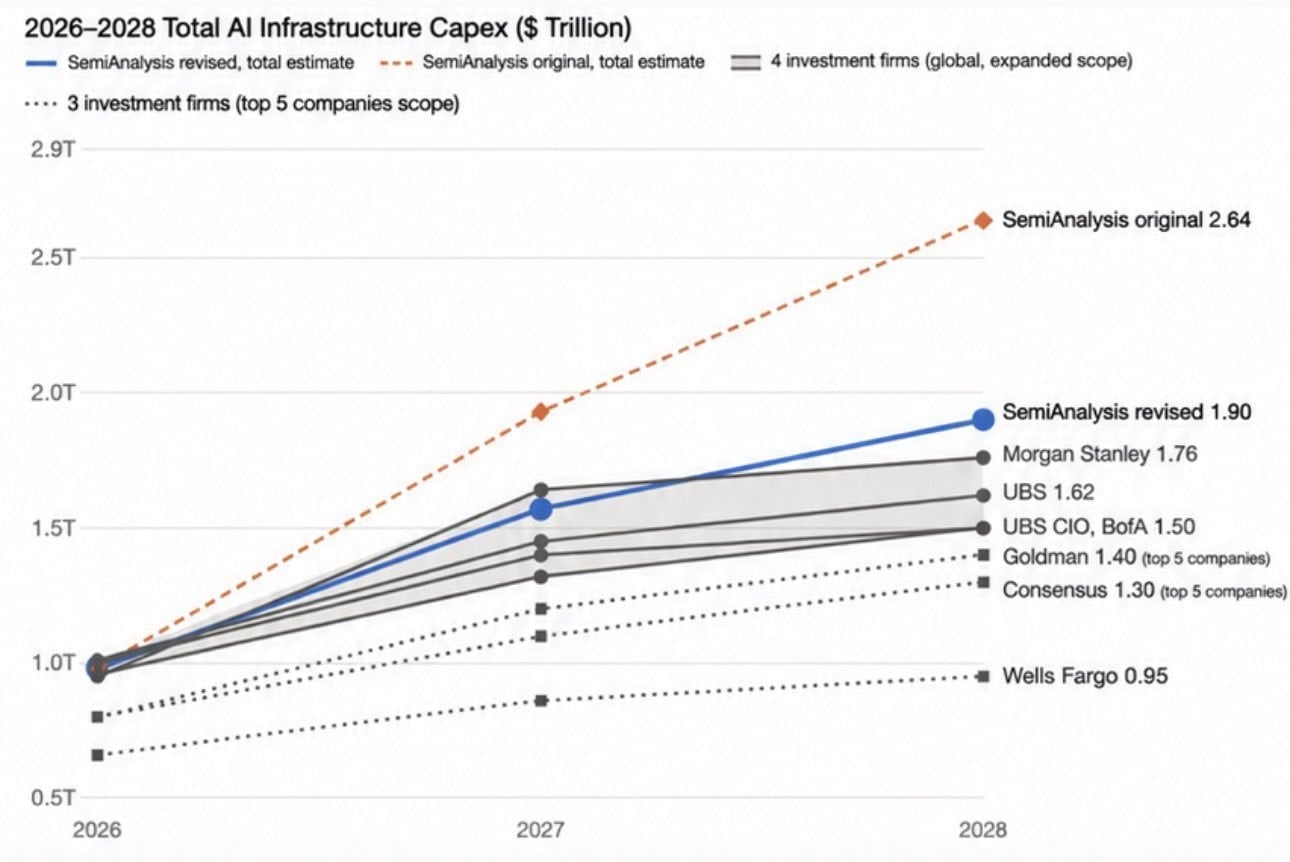
另一方面,黄仁勋从英伟达离职引发了投资者对半导体巨头增长天花板以及硬件资本开支持续性的普遍担忧。
然而从产业逻辑来看,这两起标志性事件对 Anthropic 而言反倒构成了显著的利好因素。
首先,开源阵营对 Anthropic 的威胁因英伟达人事地震与算力管制而大幅削弱,缺乏顶尖算力支撑的开源团队将难以保持持续迭代。
由于失去对先进英伟达芯片的直接采购渠道,海外及本土部分开源团队被迫转入替代芯片,大模型生态的开发割裂度大幅上升。
其次,全球 AI 资本开支正在加速向 Anthropic 与 OpenAI 两家领头羊集中,二者能够凭借极大规模效应压低硬件采购与电力获取成本。
在反垄断监管未实质性拆分的前提下,Anthropic 与 OpenAI 在未来 5 年内极大概率将瓜分企业级通用智能的绝大部分利润。
潜在风险:不可忽视的下行与黑天鹅因素
尽管 Anthropic 的成长轨迹堪称壮丽,但投资者同样需要保持客观理性,密切关注其潜在的下行风险:
其一是代币调用的商品化风险:如果开源阵营能够通过优化架构突破硬件封锁,模型推理溢价可能会被快速侵蚀。
其二是创始人理念风险:核心创始团队带有强烈的技术安全与使命导向,若未来商业化步伐与安全理念产生剧烈冲突,可能带来治理摩擦。
其三是上市后的人才流失风险:核心研究员在 IPO 套现后身价过亿,后续能否维持高强度的科研攻坚存在不确定性。
其四是黄仁勋可能重返英伟达:若其回归重组英伟达芯片生态并继续补贴开源,Anthropic 的竞争环境可能再度趋紧。
其五是 IPO 择时见顶风险:当前资本市场情绪亢奋,若 Anthropic 在行业景气度最高峰挂牌,后续可能面临增长降速的阵痛期。
其六是政府国家化与强监管:一旦顶尖 AI 实验室的收入规模迈入万亿美元量级并掌控关键算力,被列为公用事业并纳入国家管控的风险将骤增。
最后是战略聚焦风险:一家试图同时推进代码、企业工作流、通用智能体与底层定制芯片设计的巨头,在组织执行力上将面临前所未有的考验。
结语:超级周期的代际转移
就在 3 周前,我还一度认为英伟达将成为全球第一家迈过 $10 万亿美元市值门槛的科技企业。
然而,Meta 的 Muse 日活用户刚刚突破了 1000 万,市场上关于 AI 商业模式落地的讨论正在发生深刻质变。
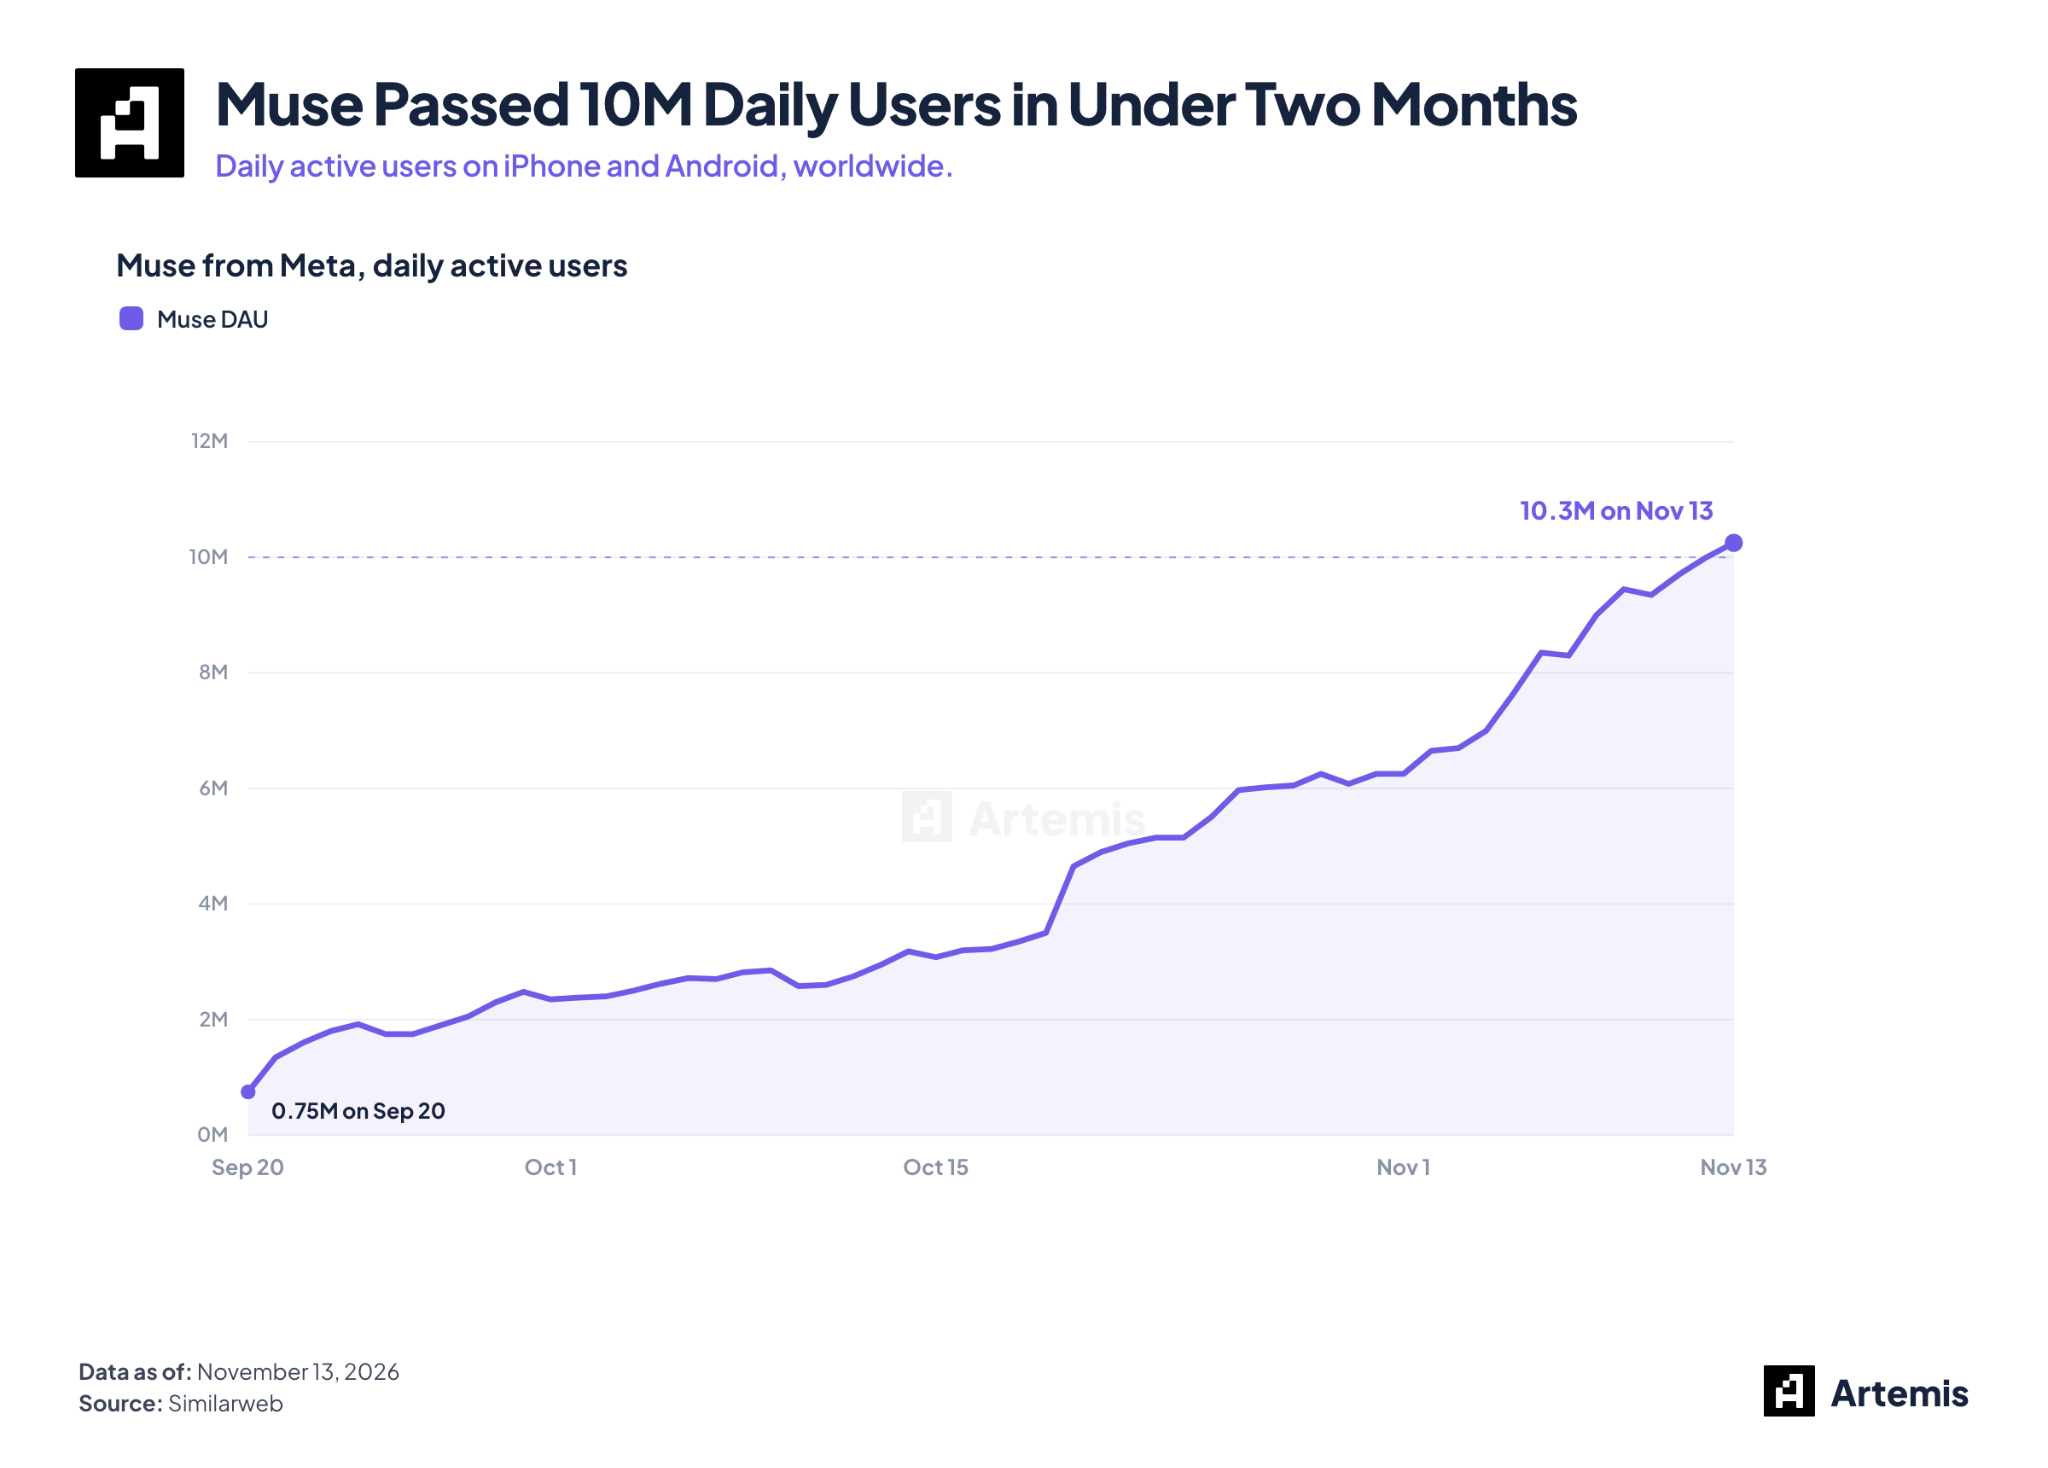
资本市场的共识押注,正在由底层“铁锹与镐头”(AI 硬件基础设施)向顶层核心应用与智能体操作层全面倾斜。
Anthropic 不仅参与芯片能效设计和数据中心定制,最核心的是,它牢牢掌控着企业应用生态中最关键的智力生产层。
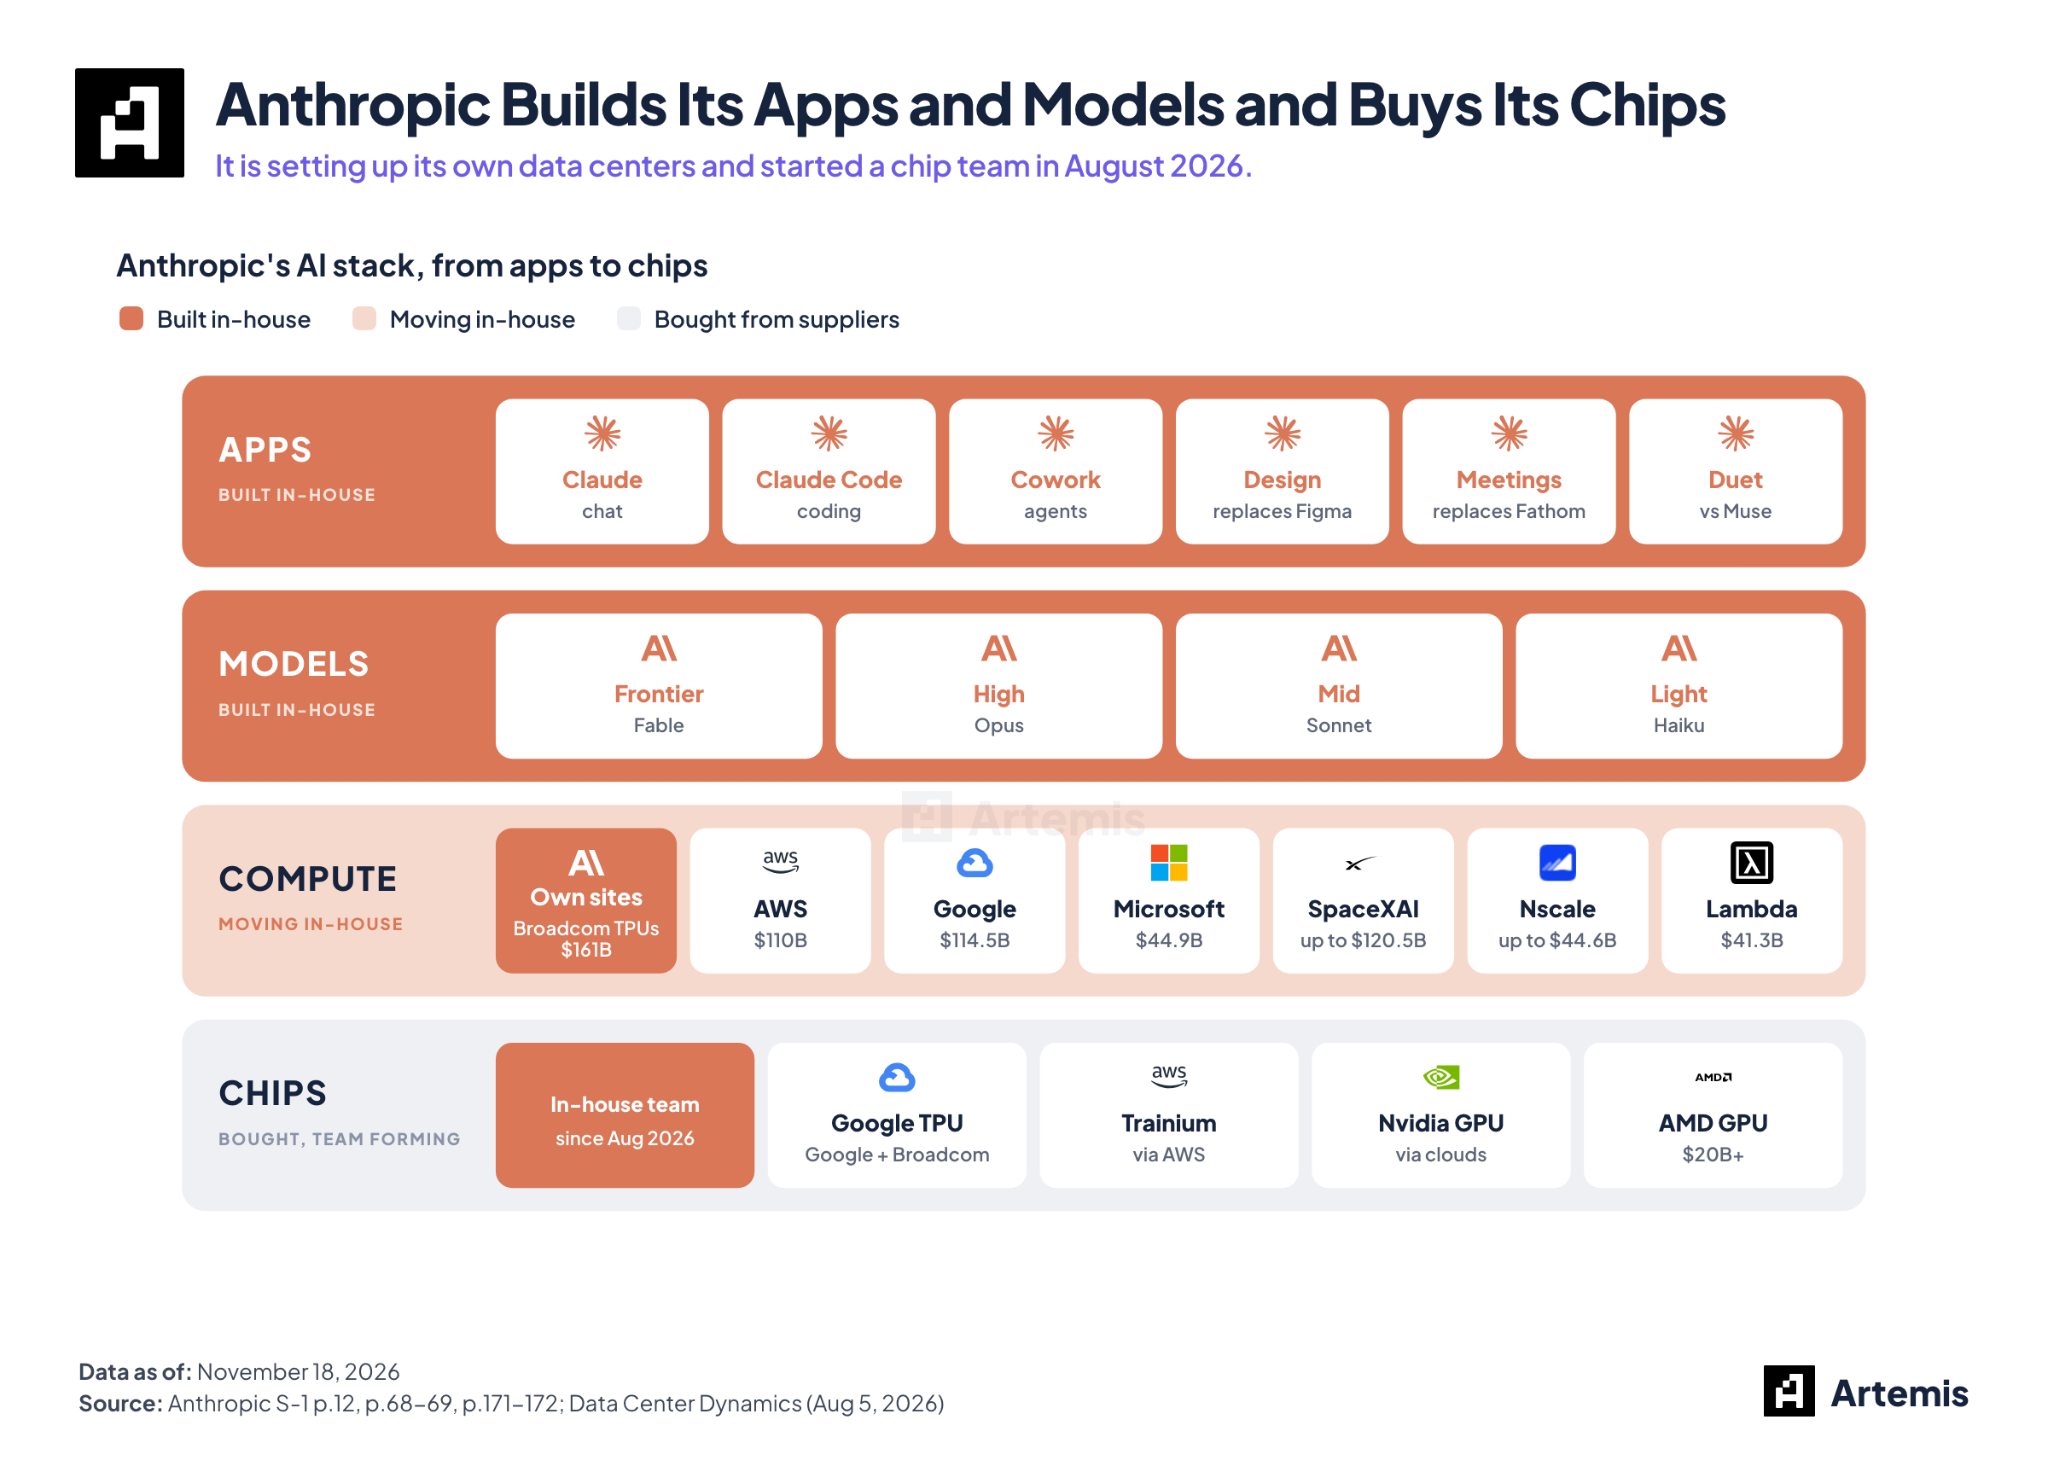
海量资金与企业预算将加速涌向 AI 实际应用场景,而其中绝大多数最终都需要向 Anthropic 支付算力与智力使用费。
我相信,全球第一家市值达到 $10 万亿美元的企业,大概率不会诞生在硬件和数据底座环节,而是将属于企业智能体操作系统的统治者。
我们坚信,这家公司就是 Anthropic。
欢迎加入深潮TechFlow官方社群
Telegram订阅群:https://t.me/TechFlowDaily
Twitter官方账号:https://x.com/TechFlowPost
Twitter英文账号:https://x.com/BlockFlow_News
 @artemis__xyz