DeFi 能否真正為真實世界的貸款風險定價?
作者:Fran Palminha
編譯:深潮 TechFlow
深潮導讀:隨著代幣化真實世界資產(RWA)與私人信貸持續滲透,去中心化借貸協議正面臨全新的風險範式。傳統 DeFi 依賴實時預言機喂價驅動自動清算,而現實世界中的非標私人信貸卻具備極強的流動性摩擦與長週期估值滯後特徵。
單純依賴歷史淨值(NAV)不僅無法及時捕捉借款人的實際償付能力惡化,更會在擠兌時暴露次級清算市場的致命流動性缺口。本文深入剖析了鏈上信用評級遷移、信息不對稱套利及動態風險參數調控對未來 DeFi 借貸生態的重構邏輯。
在以代幣化真實世界資產(RWA)為抵押品進行借貸方面,DeFi 正在取得顯著進步。
然而,當面對私人信貸(Private Credit)時,整個體系暴露出一個棘手的深層矛盾。
借貸協議可以實時讀取代幣的市場價格,計算其抵押品價值,並在觸及閾值時觸發自動清算。但如果代幣背後對應的現實貸款已經開始惡化,而公開彙報的代幣價格卻遲遲沒有變化,鏈上世界又該如何應對?
這正是傳統信用風險難以被直接搬上鍊的核心原因所在。
穩定的價格絕不等於低風險
ETH 擁有持續更新的實時二級市場交易價格,但私人貸款通常完全不存在這一條件。
一傢俬人信貸基金計算其資產淨值(NAV)的週期往往是每週、每月甚至每季度一次。在兩次估值彙報的空檔期內,該代幣的賬面價格看起來往往近乎絕對平穩。
然而,底層對應的現實借款企業隨時可能陷入經營困境:營收下滑、未能按時支付利息,或是抵押資產發生實質性貶值。但在下一次正式估值完成之前,借貸協議看到的依然是那個毫無波動的舊 NAV。
這給 DeFi 風險模型構成了極具誤導性的陷阱:一種缺乏實時價格波動的資產,在算法和統計模型中往往會被錯誤地識別為“高度安全”。
傳統借貸機構關注的遠不止價格
商業銀行與專業信貸基金在評估借款主體時,所依賴的信息維度極少能在鏈上原生查閱。
他們會全面穿透借款方的現金流狀況、現有負債存量、歷史還款記錄、抵押品真實處置難度以及財務限制性契約。更為關鍵的是,傳統風控還會對兩大核心指標進行嚴密測算:借款人的實際違約概率(PD),以及一旦發生違約後能夠追回資金的清收挽回率(LGD)。
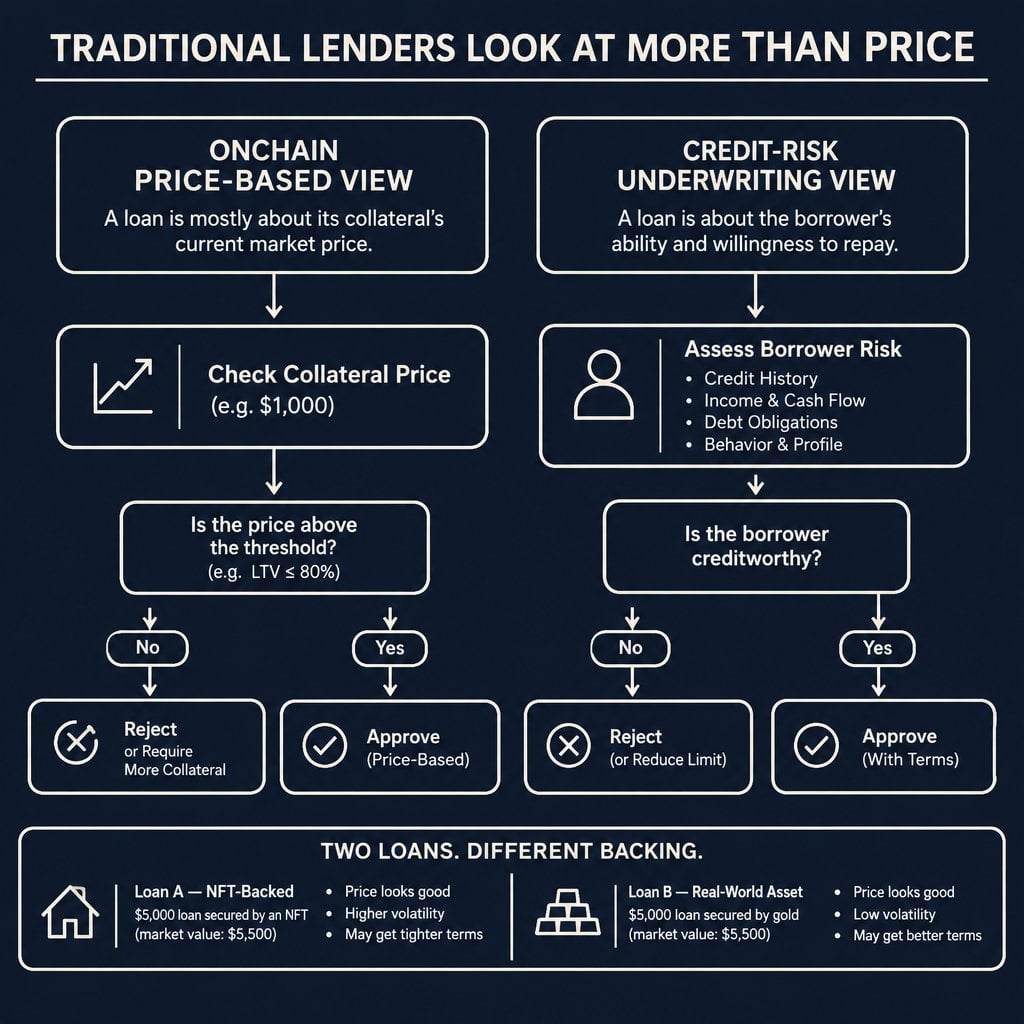
圖:鏈上價格模式與信貸風險承銷模式對比
一筆由高流動性有價證券全額質押的貸款,與一筆由二手重型設備或應收賬款質押的貸款,在風險本質上有著天壤之別。即便這兩類資產在當前的賬面估值上都等同於 100% 的面值。
DeFi 若想真正具備為此類資產合理定價的能力,就必須獲得底層借款主體的可靠經營數據,而非僅僅依賴代幣賬面餘額與歷史收益率指標。
信用評級正在逐步邁入鏈上世界
正是在這一現實痛點下,近期的行業動態展現出重要的基礎設施演進方向。
11 月 10 日,穆迪(Moody's)與 Chainlink 聯合宣佈成功完成一項跨鏈分發信用評級信息的試點測試。該測試基於代表性數據展開,目前尚未在鏈上正式發佈實時信用評級。
與此同時,標普全球(S&P Global)也在持續開發針對 DeFi 借貸金庫(Vaults)的專業風險評估體系,全面涵蓋信貸質量、流動性深度以及底層操作風險等維度。
這些進展將有助於去中心化借貸協議更低門檻地接入獨立的第三方風控評估數據。然而必須認清的是,評級終究只是一種主觀專業評估,絕非兌付剛性擔保;單純將評級數據搬上區塊鏈,也無法自發讓底層的底層商業信息變得更加精準或具備更強的實時性。
預言機數據完全準確,底層貸款依然可能被高估
不妨構想這樣一個典型場景:某代幣化信貸基金報告的最新賬面淨值為每個代幣 $100。
DeFi 借貸協議如實採納該價格,並允許鏈上用戶以此作為足額抵押物借出穩定幣。隨後,底層多個實體借款企業開始陸續出現逾期和違約現象。由於該基金尚未完成下一輪審計與季度估值,鏈上預言機依然忠實地持續廣播 $100 的報價。
從技術層面而言,預言機並沒有出現任何故障,它精確且忠實地發佈了官方最新的有效 NAV。
但這筆賬面 NAV 顯然已無法代表這筆資產在真實非標轉讓市場上能夠變現的金額。掌握內部信息不對稱優勢的借款人,完全可以在壞賬損失正式反映在淨值之前,將手中的代幣充當抵押品借走流動性,從而將無法挽回的隱性壞賬直接轉嫁給借貸協議與流動性提供者。
清算是另一個核心痛點
即便借貸協議能夠通過外部渠道及時感知到底層信用質量的惡化,它仍然必須面臨一個殘酷的難題:如何順利退出清算?
在清算原生加密資產(如 ETH)時,清算機器人可以隨時將質押資產拋向深度雄厚的二級 DEX 或自動化拍賣市場。但面對非標私人信貸,市場上的潛在接盤買家極度匱乏,變現轉讓底層債權資產可能需要長達數週乃至數月的時間。
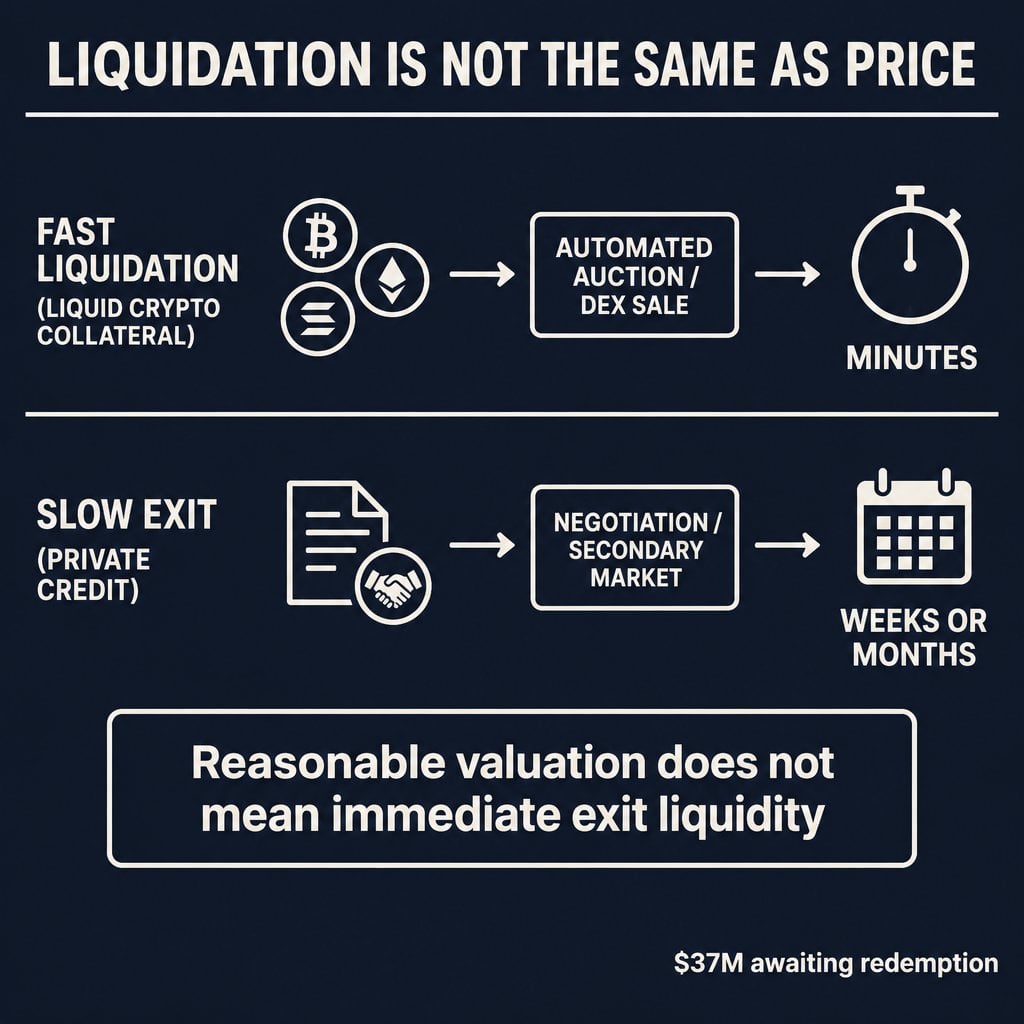
圖:資產清算變現與賬面估值價格的本質差異
對代幣化私人信貸基金 mF-ONE 的一份鏈上分析清晰表明:在 2026 年 2 月,該基金一度有高達約 $3700 萬的代幣正處於排隊等待贖回的擁堵積壓狀態。
這一案例生動展示了代幣賬面彙報價值與投資者實際變現速度之間的巨大鴻溝。一個信貸代幣即使具備相對公允的審計估值,在高度追求資金週轉的自動化清算借貸市場中,依然屬於極難處置的抵押品。
動態風險數據將如何重構借貸協議
當下,主流 DeFi 借貸協議依然高度依賴固定的質押物價格、固定的清算閾值(Liquidation Threshold)以及預先硬編碼的借貸上限(Borrow Caps)。
如果未來能夠接入更具顆粒度與時效性的鏈上信用數據,協議將能夠對借款人資質的動態變化做出主動響應。例如:在底層資產表現惡化時自動調降借貸上限、暫停新增借貸權限,或是動態上調最低抵押率要求。
然而,這些風控決斷依然必須高度依賴外部真實信息的輸入、專業鏈下風險管理機構的協同,以及匹配資產特性的清算機制設計。智能合約能夠自動無情地執行代碼決策,但它絕不可能自行核驗一家現實企業的真實財務報表,也無法在線下幫協議追討無力償還的借款。
未來發展趨勢
信用風險數據的鏈上化,必將成為未來 RWA 借貸基礎設施中最關鍵的核心拼圖之一。
但對於 DeFi 而言,僅僅通過預言機分發幾個字母等級的靜態信用評級是遠遠不夠的。
生態更需要穿透至實時的借款人財務與經營動態、完全獨立的第三方交叉估值、極度保守審慎的抵押參數設計,以及務實可靠的線下資產清收挽回路徑。否則,協議僅僅是在自欺欺人地把那些彙報週期冗長、價格缺乏波動的資產,當成了天然具備低風險屬性的優質抵押品。
DeFi 能否真正走向成熟的試金石在於:在壞賬與重大損失最終反映在官方彙報價格之前,去中心化借貸體系能否率先識別並抵禦正在發生惡化的現實貸款。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @FranPalminha