USDe 反彈背後:一個瀕臨清算的巨鯨撐起四分之三漲幅,ENA 回購恐推遲至 2027 年
作者:Alea Research
編譯:深潮 TechFlow
深潮導讀:Ethena 旗下的合成美元資產 USDe 在 10 月經歷劇烈波動。儘管質押代幣 sUSDe 與競品利差依然存在,但其流通量卻單月縮水 7.4%,暴露出其擴張本質:增長並非源於被動儲蓄,而是深度綁定借貸市場的循環貸加槓桿。
隨著 Aave 借貸利率攀升與補貼預算削減,單一大型多籤賬戶的去槓桿險些觸發多米諾骨牌效應。本篇研報深入拆解了 Ethena 收益分配機制、循環貸生命週期以及治理代幣 ENA 啟動首次代幣回購的現實時間表。
當前的 USDe 展現出了一個鮮明的規律:每當借款人進行循環貸(Looping)加槓桿時,其規模便快速擴張;而一旦借款人解除循環槓桿,其供應量便急劇萎縮。
所謂循環貸,是指借款人將 USDe 存入借貸協議作為抵押品,借出其他美元穩定幣,然後再用借得的資金鑄造更多的 USDe 並反覆質押。剛剛過去的 10 月將這一機制展現得淋漓盡致。
整個 10 月,Ethena 的儲蓄型代幣 sUSDe 與 Sky 旗下的競爭對手 sUSDS 之間的利差穩定在 9 月的 1.23 個百分點。在此前歷史數據中,只要該利差超過 1 個百分點,USDe 的流通量都能迎來強勁增長。然而在 10 月,USDe 的供應量卻逆勢縮水了 7.4%。
這輪萎縮始於 10 月 6 日,也就是 USDe 規模觸頂的歷史峰值之日。在去中心化借貸協議 Aave 上,USDT 的借貸利率直接構成了借款人執行 USDT 循環貸的財務成本。就在那一天,Aave 上的 USDT 借貸利率驟然飆升,直接擊穿了 sUSDe 的原生質押年化收益率。
但同樣是循環貸,又在隨後的 11 月幫助 USDe 迅速收復了失地。
在截至 11 月 8 日的一週時間內,Ethena 為某一個在 Aave 上進行循環貸的多籤 Safe 錢包鑄造了高達 .62 億的 USDe。到了 11 月 8 日,USDe 整體供應量完全收復了 10 月 6 日以來的跌幅,重回約 .8 億。
然而,這個鉅額槓桿多籤地址在 11 月 12 日的健康因子僅為 1.02,極為兇險地徘徊在 Aave 設定的 1.0 清算閾值邊緣。
一旦該地址被迫平倉或主動解除循環槓桿,USDe 此前反彈規模的四分之三將瞬間蒸發,同時也將使治理代幣 ENA 的首次回購計劃被大幅推遲。
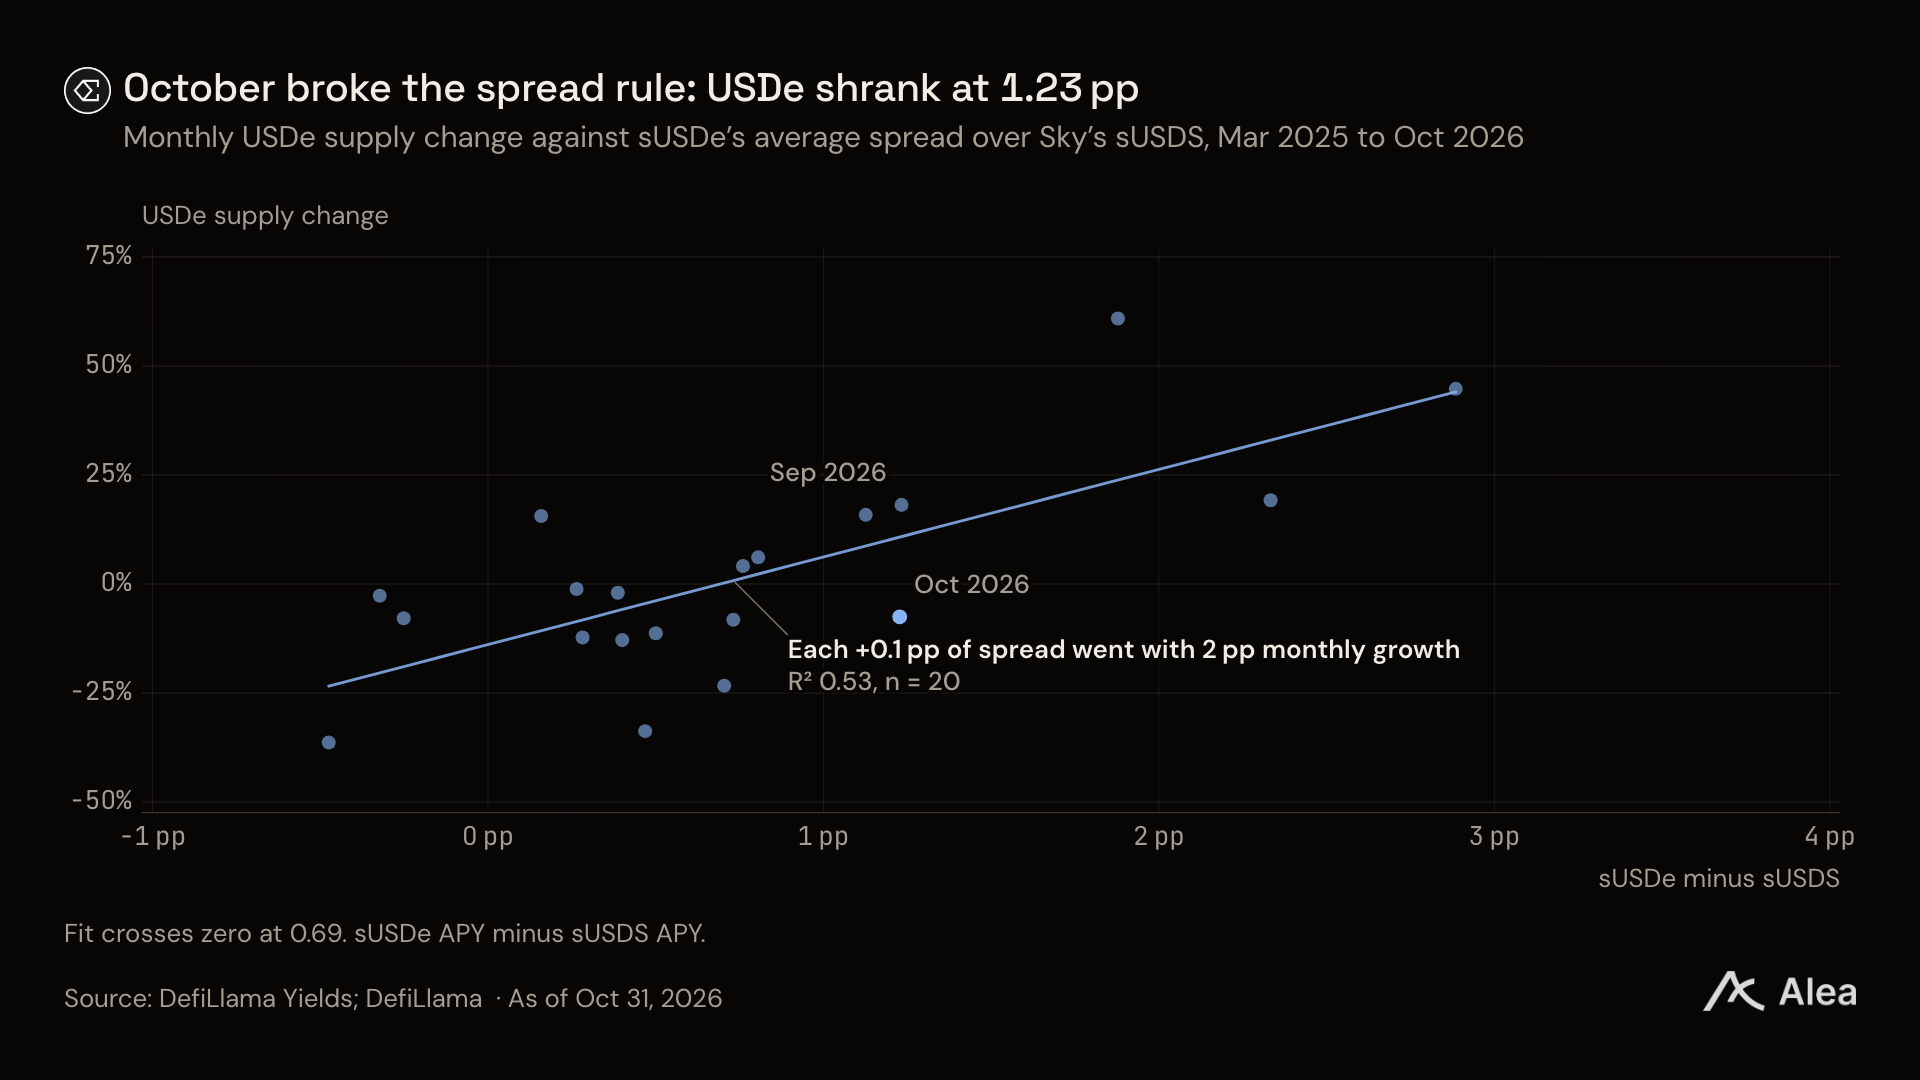
圖:sUSDe 相較於 sUSDS 利差與 USDe 增長率關係(DefiLlama)
核心要點提煉
生態合作伙伴與借貸市場瓜分了絕大部分協議獎勵:在今年第三季度,Ethena 的外部合作伙伴以及針對借貸市場的補貼 Safe 錢包共計分發了 69% 的全季協議獎勵,真正留給散戶直接質押的 sUSDe 金庫佔比僅剩三成。
Aave 循環貸獎勵預算在 10 月遭到腰斬:Ethena 針對 Aave 循環貸的單週補貼預算在 10 月減少了一半以上。在相似的目標補貼利率下,縮水的激勵池導致協議難以維持龐大的循環資金存量。
規模反彈高度繫於健康因子僅 1.02 的單一槓杆巨鯨:如果抵押品相對於負債的價值出現約 2.3% 的微小滑點,該多籤地址便將觸發強制清算機制。
ENA 價格在 9 月 30 日後的回撤幅度是 ETH 的兩倍:由於流通中的 ENA 代幣數量增加,其整體市值的跌幅與 ETH 大體相當,但單幣價格承受了更劇烈的下挫。
按照 9 月的擴張速度,首次 ENA 代幣回購將在 2027 年 2 月達成:若按照第三季度的平均擴張速度測算,首次費用開關(Fee Switch)門檻的觸發時間甚至將推遲至 2027 年年中以後。
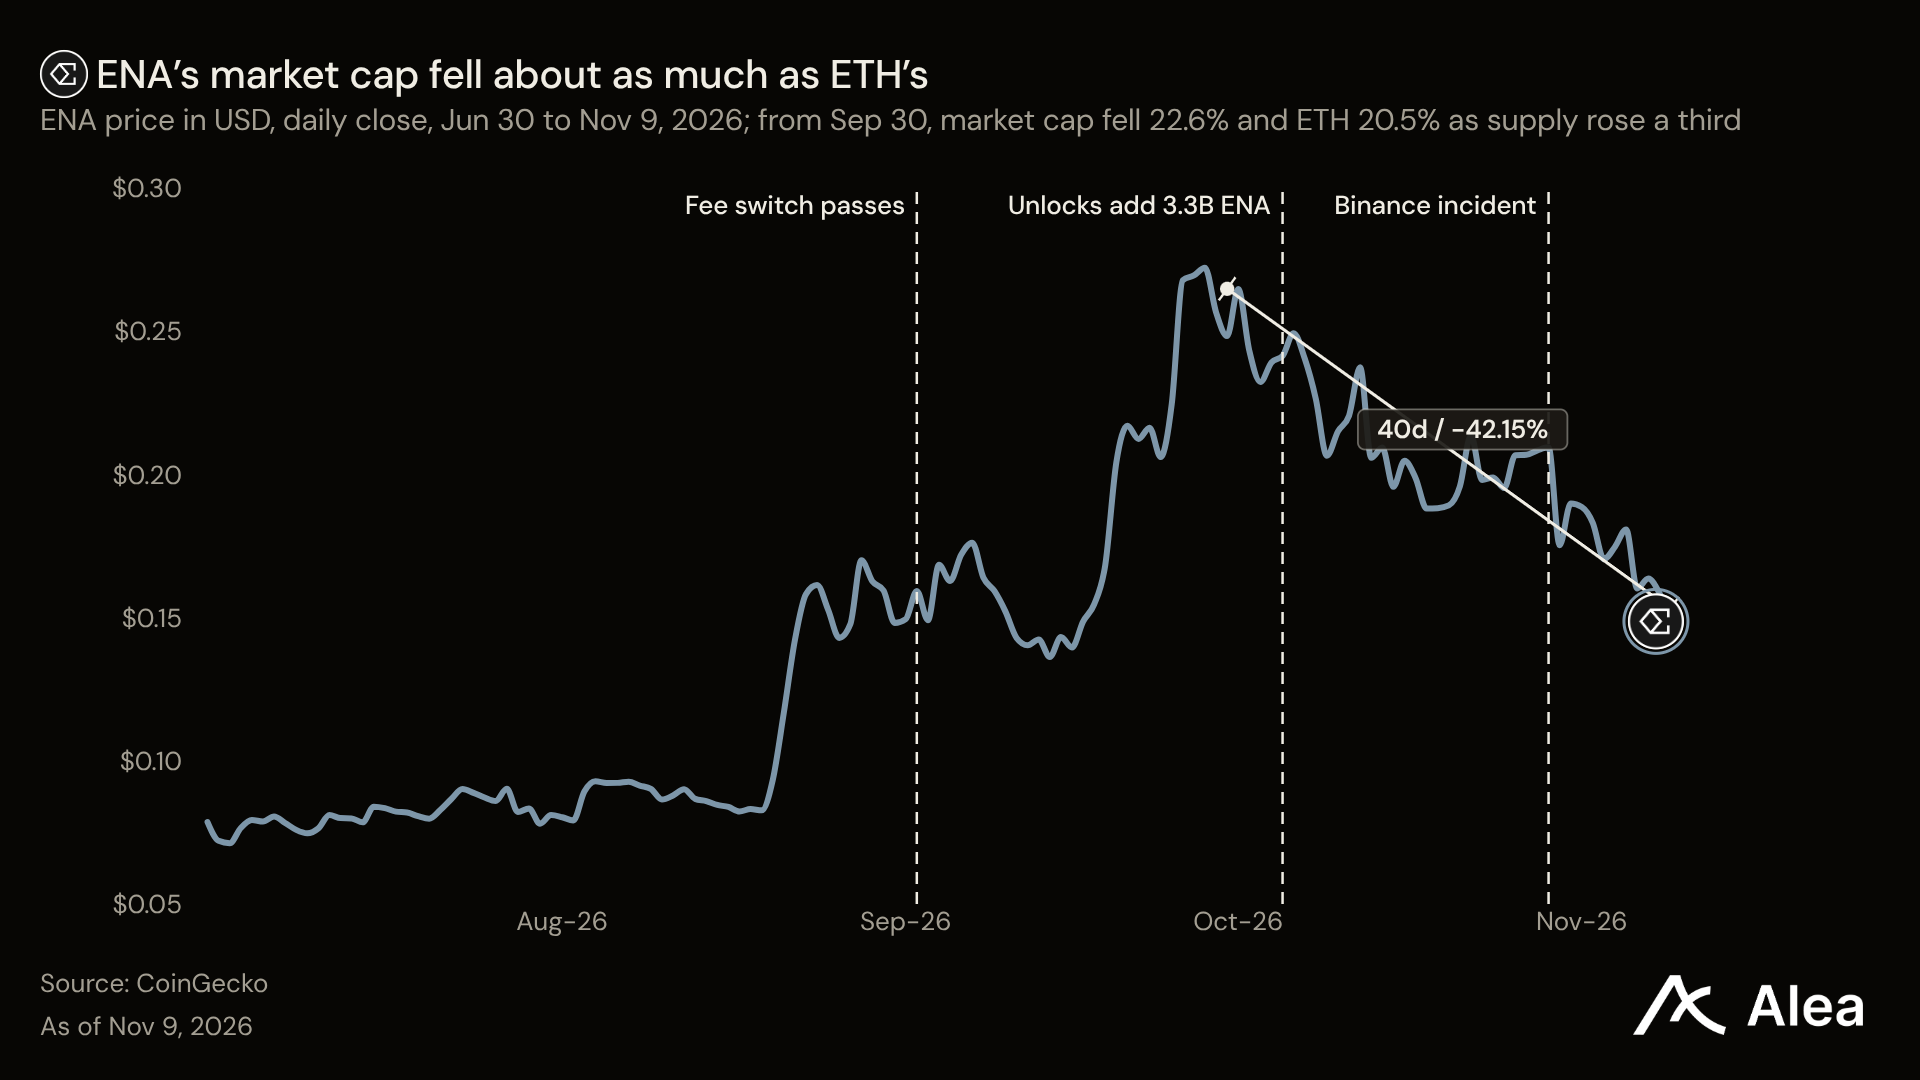
圖:ENA 價格走勢與代幣解鎖節點(CoinGecko)
Ethena 的收益來源與分配機制
從底層結構來看,USDe 是一種由能夠產生收益的資產組合全額支撐的合成美元。白名單機構可以在平價附近將 USDC 或 USDT 兌換為 USDe。
隨後,Ethena 會將這些資金分配至多頭現貨以及各大中心化交易所的反向永續合約空頭倉位當中,以此實現基差套利。
在今年第三季度,Ethena 共計派發了 萬的 USDe 獎勵收益,相較第二季度的 萬小幅增長。這些收益主要流向三個核心方向:sUSDe 質押金庫、外部生態合作伙伴,以及用於激勵借貸市場循環貸的 Liquid Leverage 流動性槓桿項目。
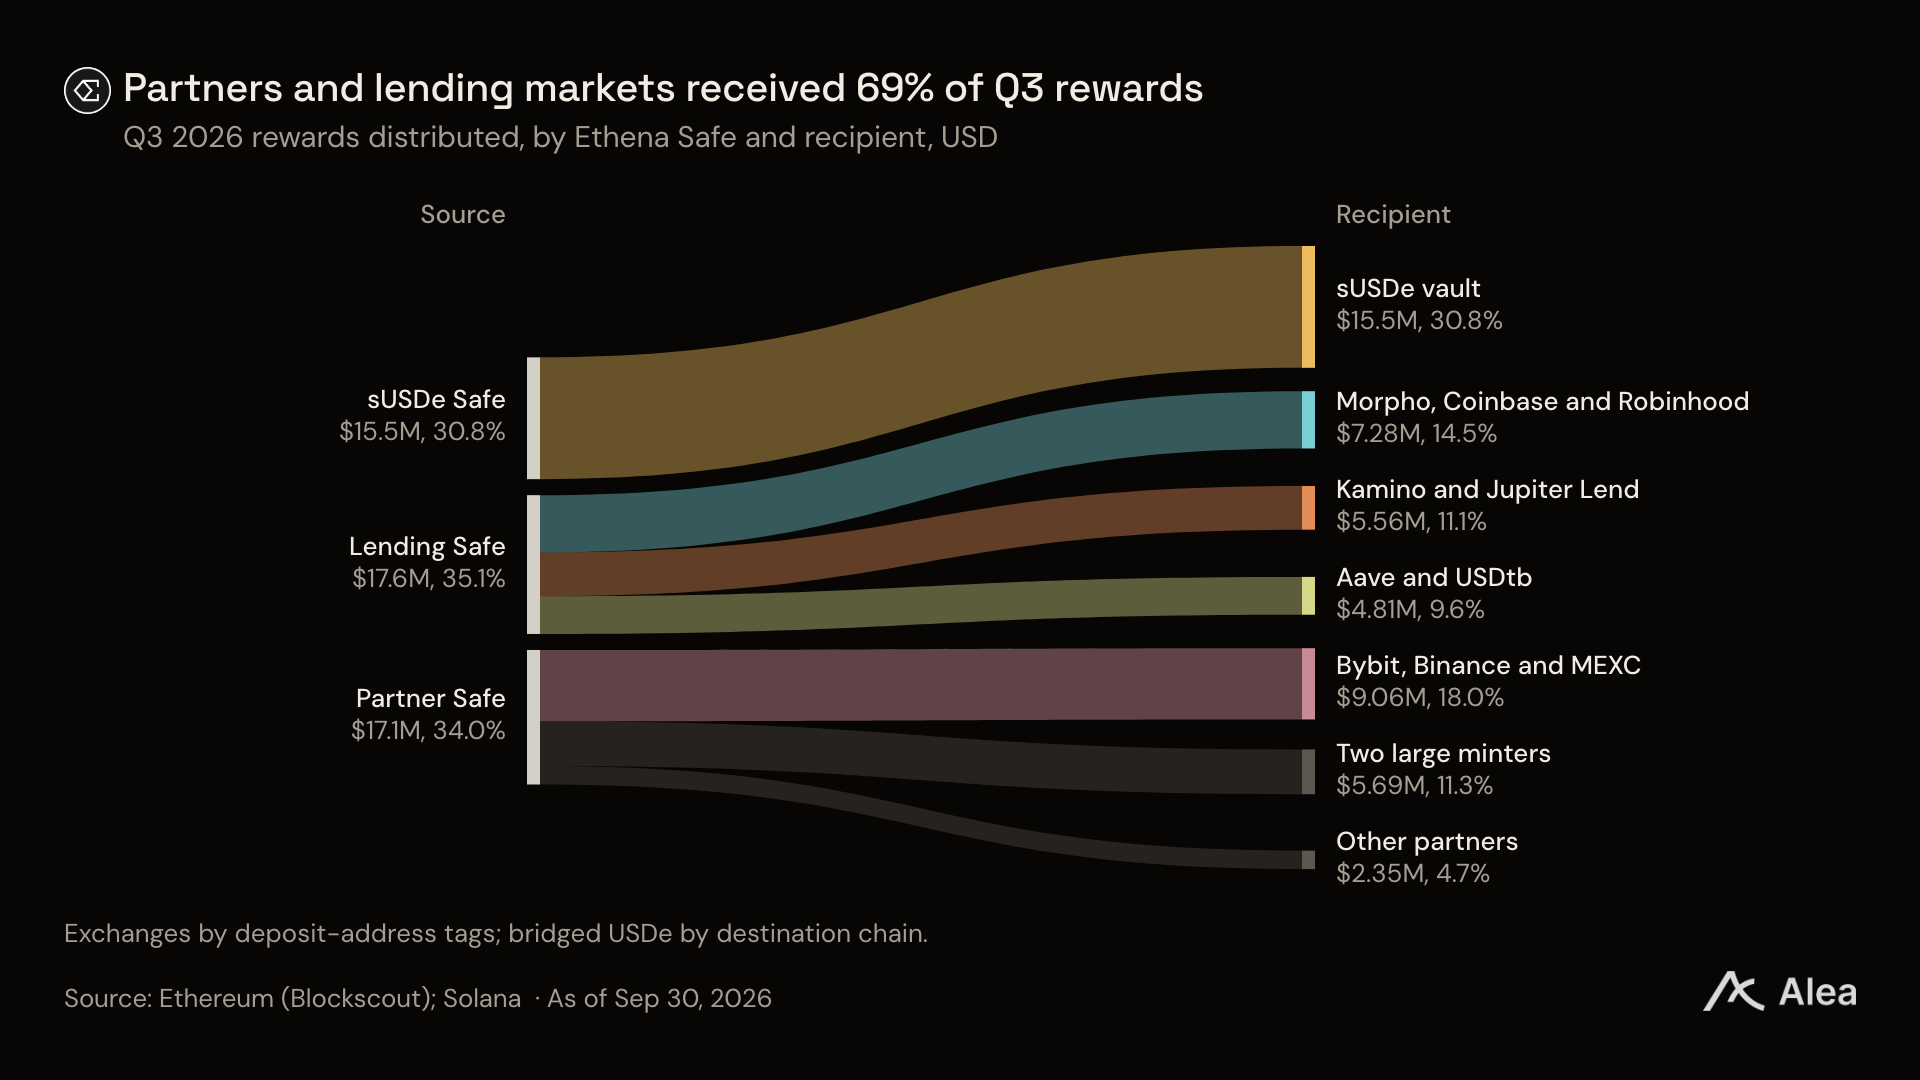
圖:Ethena 第三季度獎勵流向分佈(Blockscout)
sUSDe 是面向普通用戶的儲蓄憑證代幣。其本質是一個 ERC-4626 金庫:用戶質押 USDe 換取 sUSDe,金庫淨值隨著每次收益分配而持續提升,年化收益率目前約為 5%。
與純質押金庫不同,Ethena 推出的 Liquid Leverage 計劃專門針對 Aave V3 核心市場上的 USDe 供給方提供補貼。
Aave 為質押的 USDe 發行 aEthUSDe 計息代幣,而 Ethena 會將額外獎勵定向注入給那些借出穩定幣進行套利的循環借款人。
值得注意的是,這項定向補貼僅對那些實際揹負借款負債的活躍倉位發放,並且借貸循環會成倍放大這一補貼效應。以 11 月 6 日的數據為例,Aave 對 USDC 借款收取的綜合年化借貸利率為 4.86%,而在計入 Ethena 提供的專項補貼後,借款人的淨借貸成本被大幅拉低至僅 1.15%。
相比之下,早期允許通過抵押 sUSDe 借出 USDe 的經典循環貸策略,在今年 9 月已經徹底陷入虧損。當時 Aave 的風險管理機構針對 USDe 借款設定了更加嚴苛的利率曲線,導致該路徑失去了套利空間。
循環貸規模擴張超越 USDe 自身
為了進一步降低機構循環貸的摩擦成本,Ethena 先是在 7 月 9 日將 USDC 的鑄造與贖回費率徹底下調至零,隨後又在 8 月 24 日對 USDT 採取了同樣的零費率政策。官方團隊坦言,這一調整讓機構在做市交易與跨鏈循環借貸時變得格外順暢。
截至 9 月 30 日,USDe 在新興公鏈 Plasma 以及 Robinhood Chain 上的體量,已經佔到了兩座網絡穩定幣總規模的三分之一。與之形成鮮明對比的是,在以太坊主網上,USDe 在穩定幣大盤中的佔比僅為 1.9%。
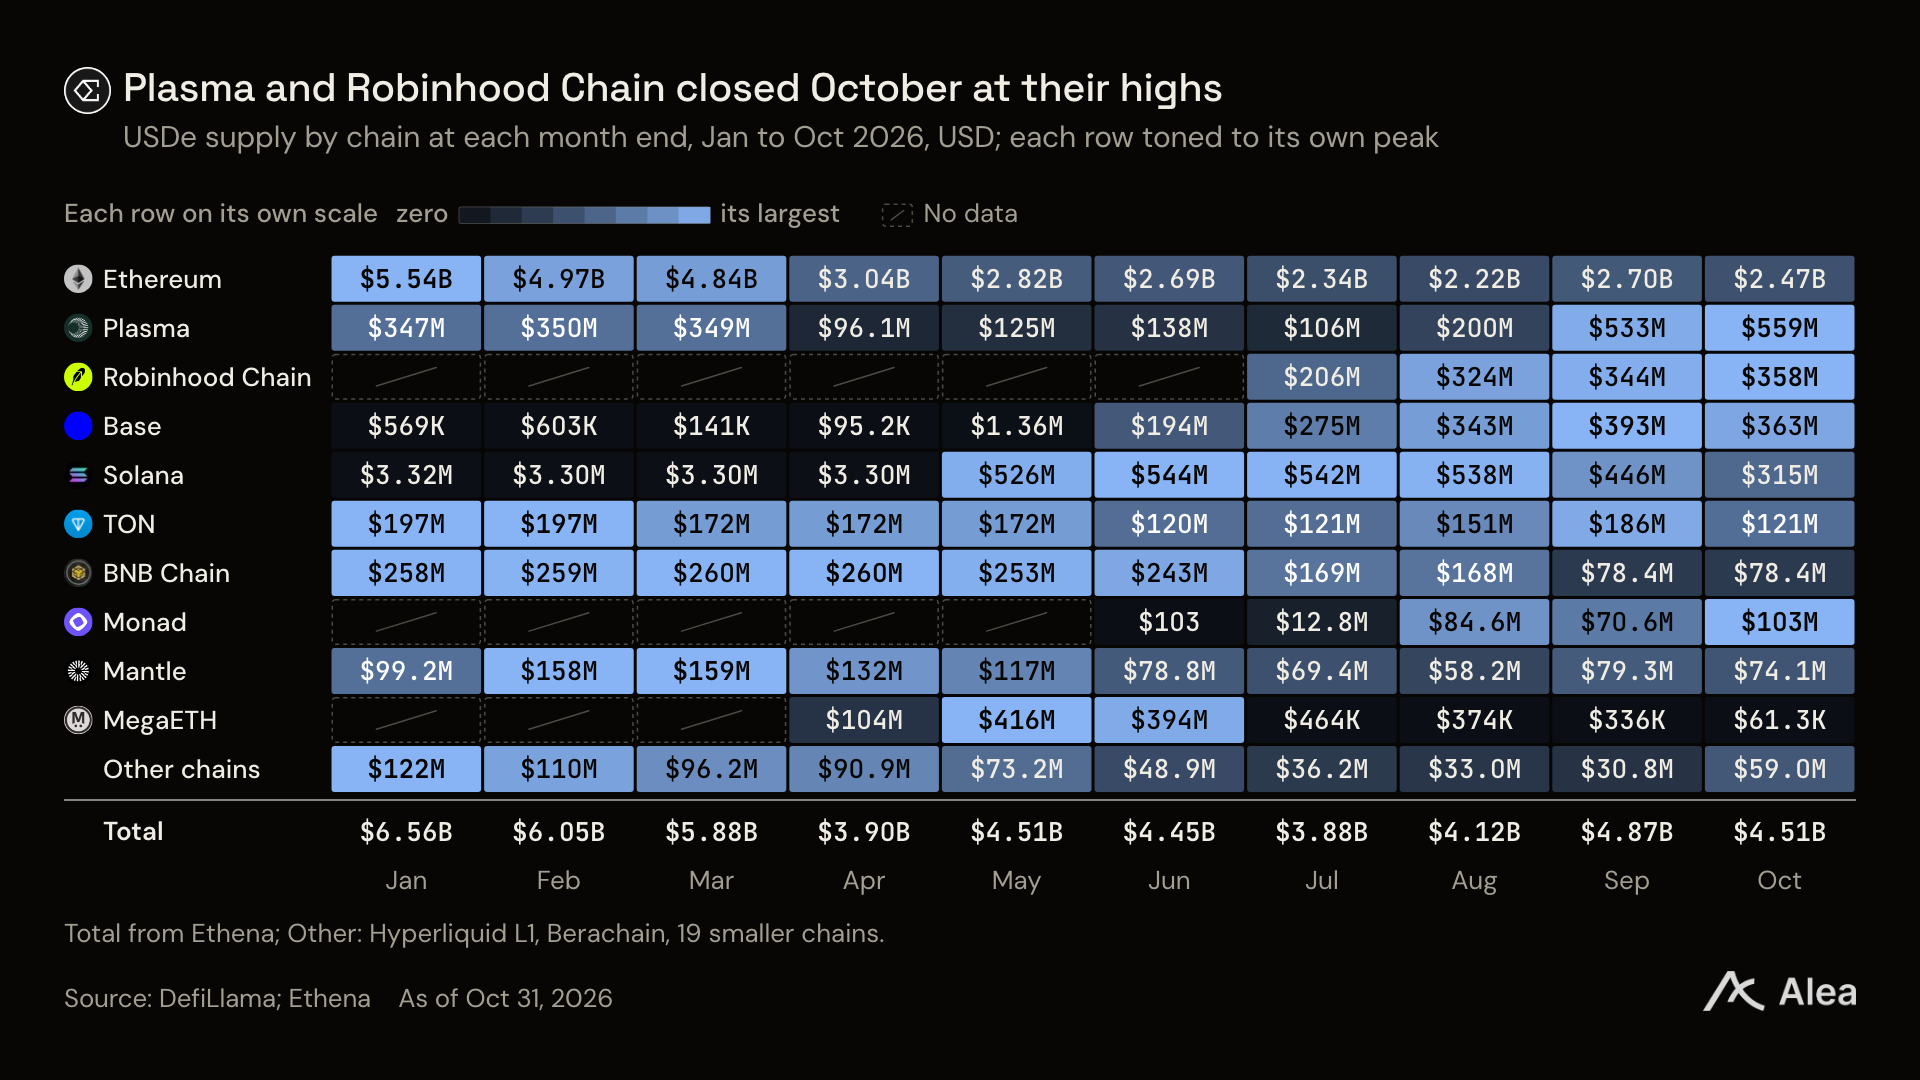
圖:Plasma 與 Robinhood Chain 等新興鏈上 USDe 佔比(DefiLlama)
十月風暴:利差規則為何失效?
傳統的利差分析模型只衡量了被動儲戶所獲得的被動收益,卻完全忽略了槓桿循環者所需承擔的實際借貸成本。在基於過往 20 個月數據擬合的增長曲線上,9 月份的數據與模型幾乎完全吻合。然而到了 10 月,實際規模增長與理論預測之間出現了長達數億美元的嚴重偏離。
每一位借款人在通過質押資產加槓桿時,都必須為借入的美元支付浮動利息。無論其抵押的是 sUSDe 還是附帶補貼的 USDe,借貸成本都直接決定了循環套利的生死線。在 10 月 6 日 USDe 達到峰值當天,Aave 上的 USDT 借貸利率便一路狂飆,徹底越過了收益率上限。
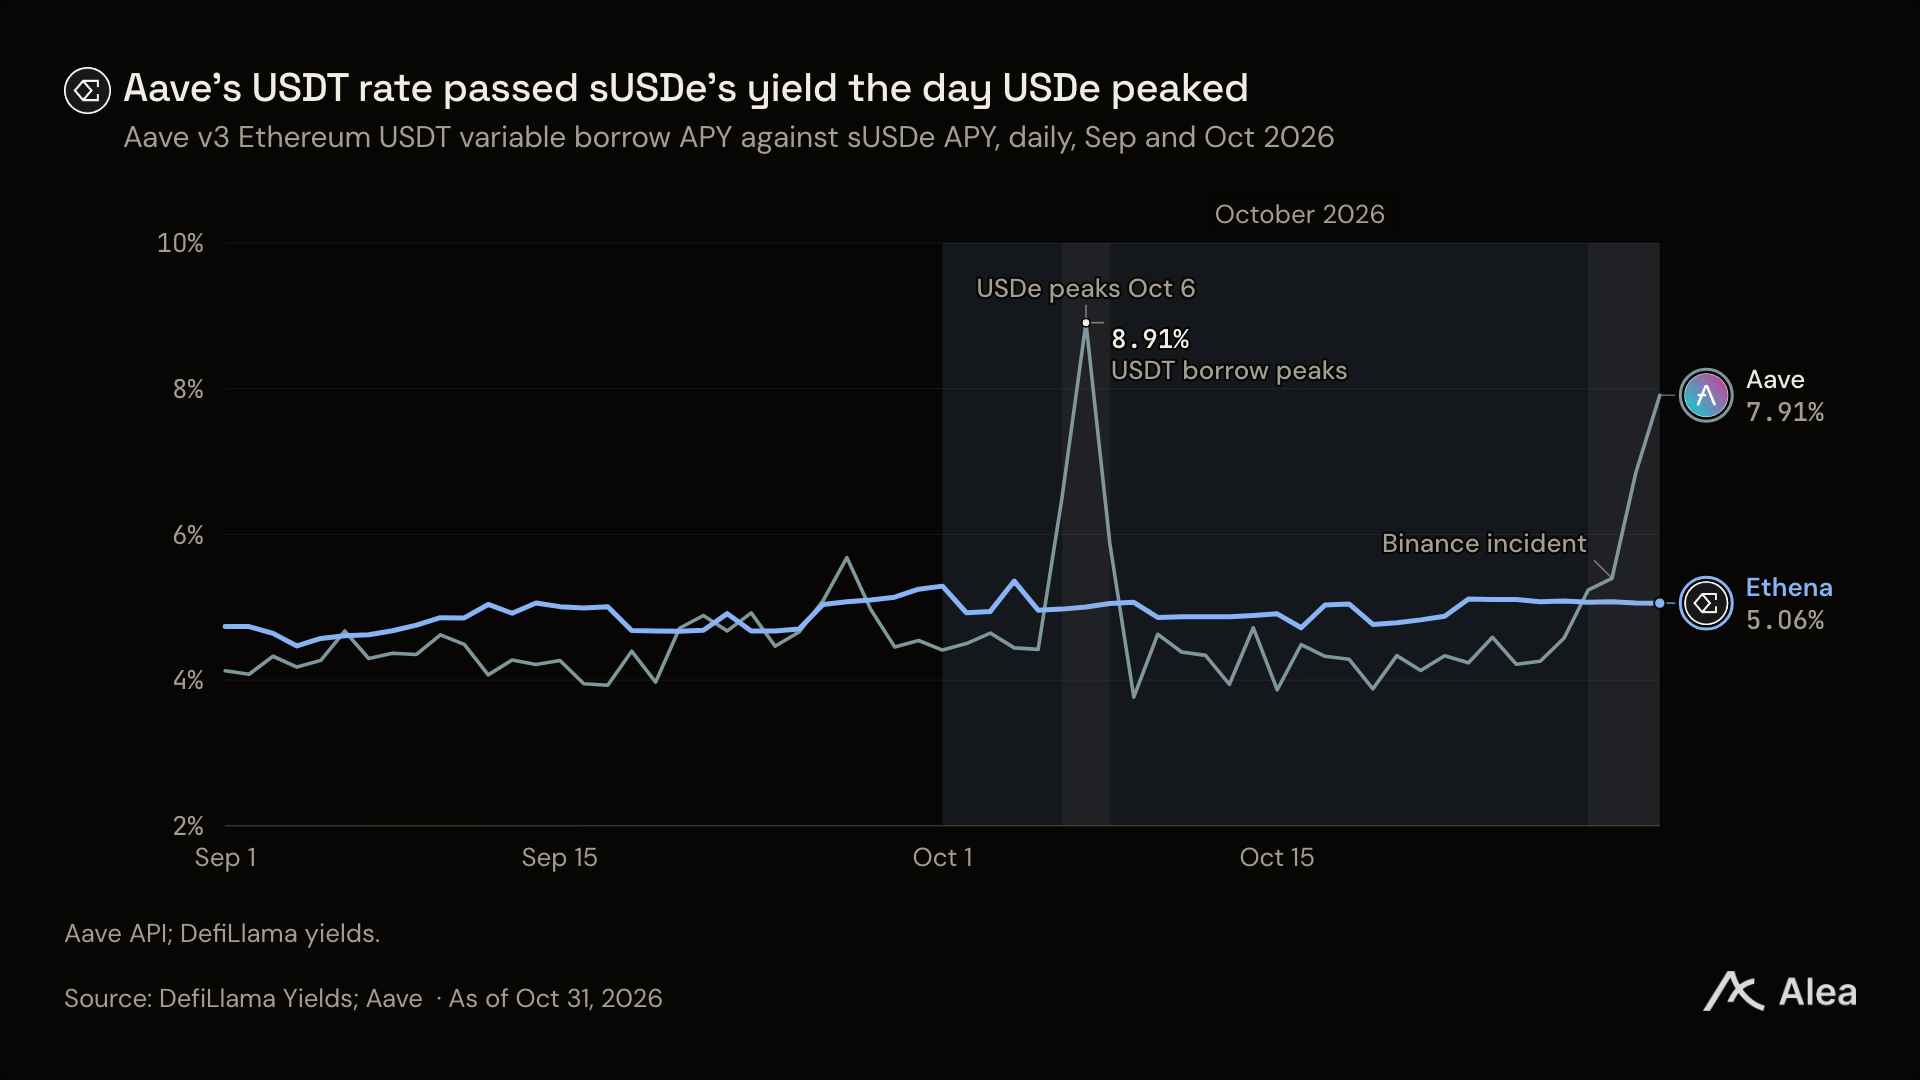
圖:Aave USDT 借款利率與 sUSDe 收益率倒掛走勢(Aave API、DefiLlama)
儘管從 10 月 9 日開始,Aave 上的借款利率逐步回落至 sUSDe 收益率下方,但 USDe 的資金流出趨勢並未止步。以太坊主網承載了 10 月流出資金的大部分份額,巨鯨資金開始陸續平倉贖回。
雪上加霜的是,10 月 29 日幣安遭遇突發安全風波,導致交易所內部的 USDe 與 ENA 提幣通道一度受限。Ethena 隨後披露其在該平臺的風險敞口約為 萬,這一事件進一步加劇了市場的避險拋售。
與此同時,Ethena 官方針對 Aave 循環貸的激勵預算也在全月大幅縮減:其單週獎勵支出從 9 月末的約 51.2 萬枚 aEthUSDe 斷崖式下滑至 10 月末的 22.2 萬枚,對槓桿資金的吸引力大不如前。
單一 Aave 循環貸巨鯨支撐起規模反彈
在 Ethena 的架構中,僅有獲得官方白名單認證的機構地址才具備直接鑄造 USDe 的權限。每次鑄造指令都需要由授權主體簽名確認,明確列出質押抵押品的種類、數額以及最終接收代幣的收款地址。
在 11 月 6 日這一天,一個尾號為 0xa711 的多籤 Safe 錢包在短短 4 個小時內連續發起了整整 21 輪借貸加鑄造循環。
在每一輪循環中,該地址在 Aave 抵押資金借出 USDC,隨即將其發送給做市商並簽署鑄造單,最終將新鑄造的 USDe 重新充入 Aave 作為抵押品。
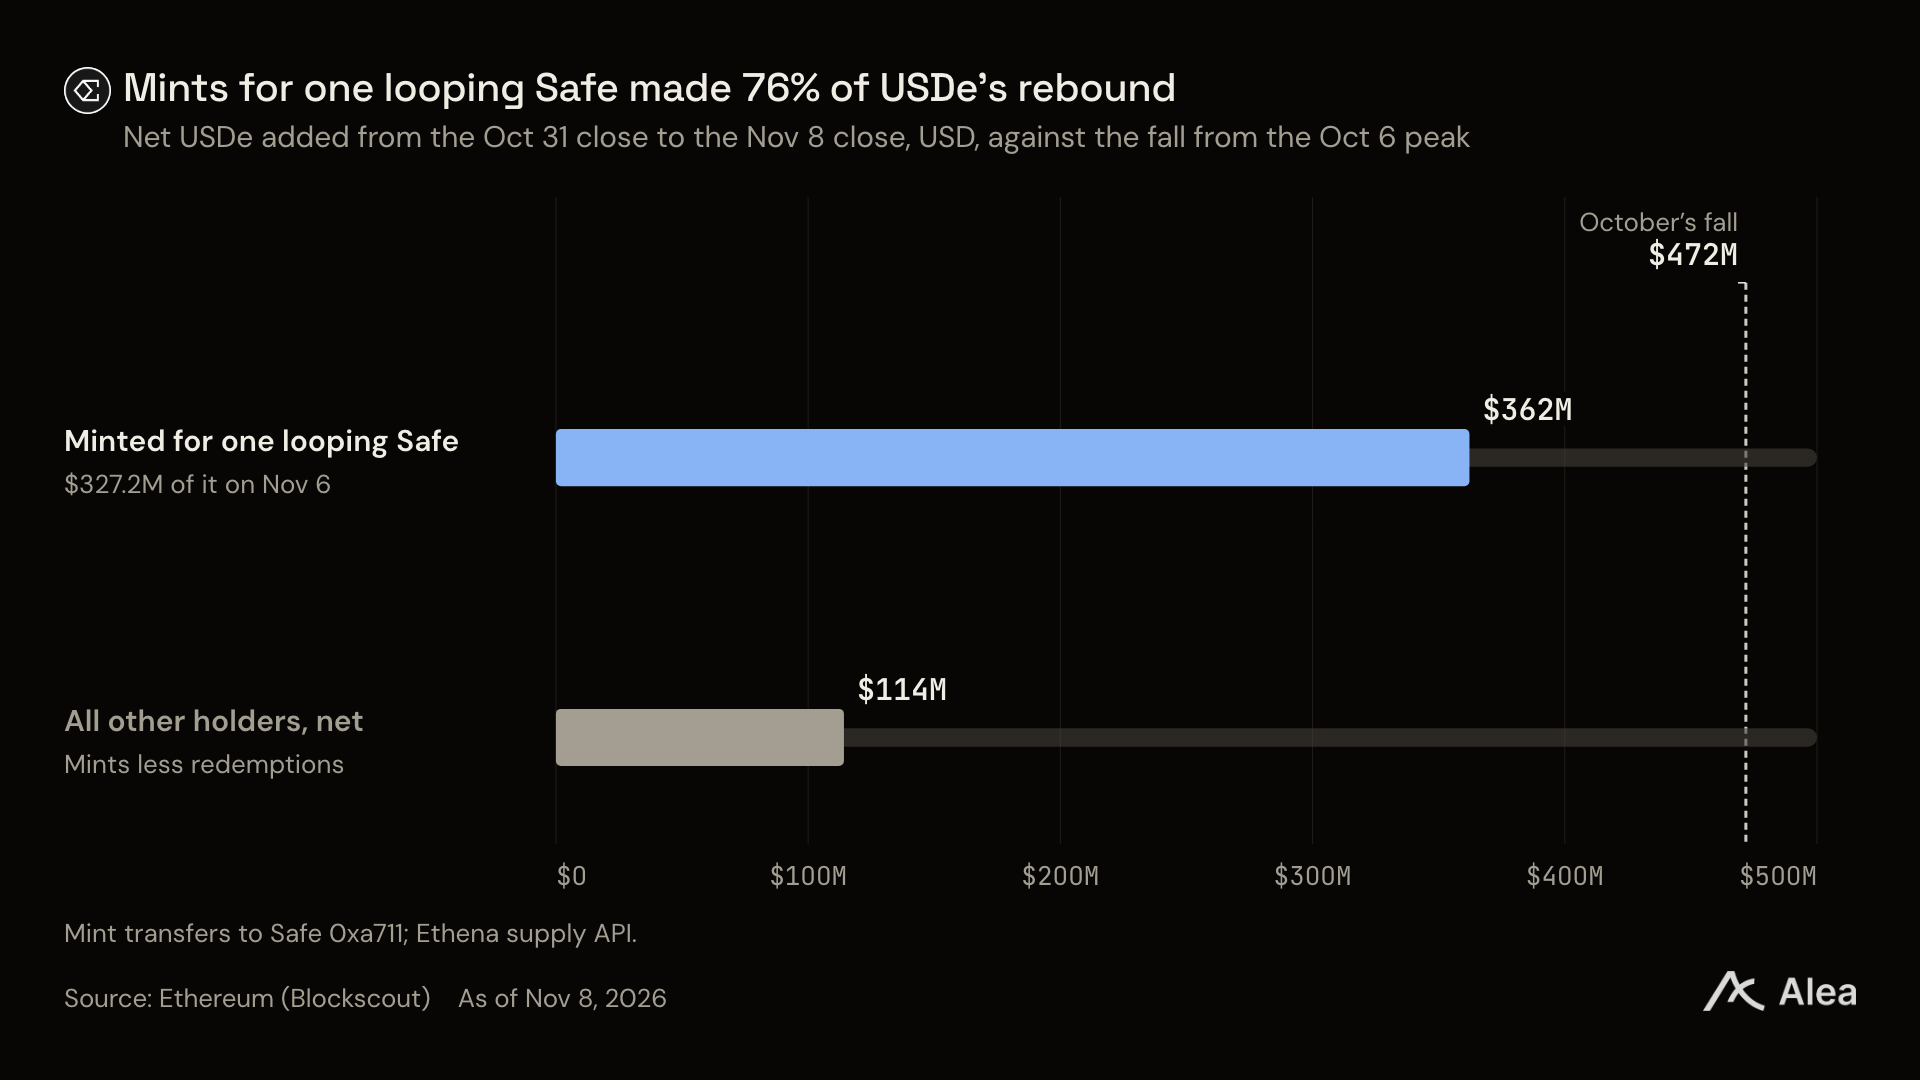
圖:單一大額多籤地址在 Aave 循環鑄造推動 USDe 反彈佔比(Blockscout、Ethena)
0xa711 這個巨鯨錢包此前一直在持續收割循環貸補貼:在 11 月 2 日,該地址剛剛從官方合約申領了約 13.2 萬枚 aEthUSDe 獎勵。
在這場槓桿循環行進到中途時,該地址在 Aave 上持有的債務規模已經膨脹至 .9 億,而其整體健康因子被壓縮到了極致脆弱的 1.02。
在 11 月 9 日之後,隨著部分其他大戶開啟贖回,USDe 的流通量從當天的 .9 億高位微降至 11 月 11 日的 .1 億。
在此期間,儲蓄端利差依然堅挺,sUSDe 的 30 日平均收益率維持在 5.10%,仍高出 sUSDS 約 1.3 個百分點,但整個市場的邊際流動性已經完全被槓桿借貸所左右。
ENA 首次代幣回購何時到來?
作為協議治理代幣,ENA 在第三季度並未分得任何來自底層儲備資產的直接現金流。持有者曾在 9 月 2 日全票通過了啟用費用開關(Fee Switch)提案。
根據該方案,一旦 USDe 的 14 日移動平均供應量達到特定閾值,協議便將把儲備資金淨收益的 20% 定向用於在公開市場上回購 ENA。
然而截至 11 月 8 日收盤,USDe 的實際供應量距離觸發第一檔回購門檻還有約 億的巨大缺口。
由於 14 日移動均線滯後於即時供應量約一週,按 9 月較為強勁的速度測算,USDe 最快也要到 2027 年 2 月才能滿足條件;按三季度平攤增速計算,更需推遲至 2027 年年中以後。
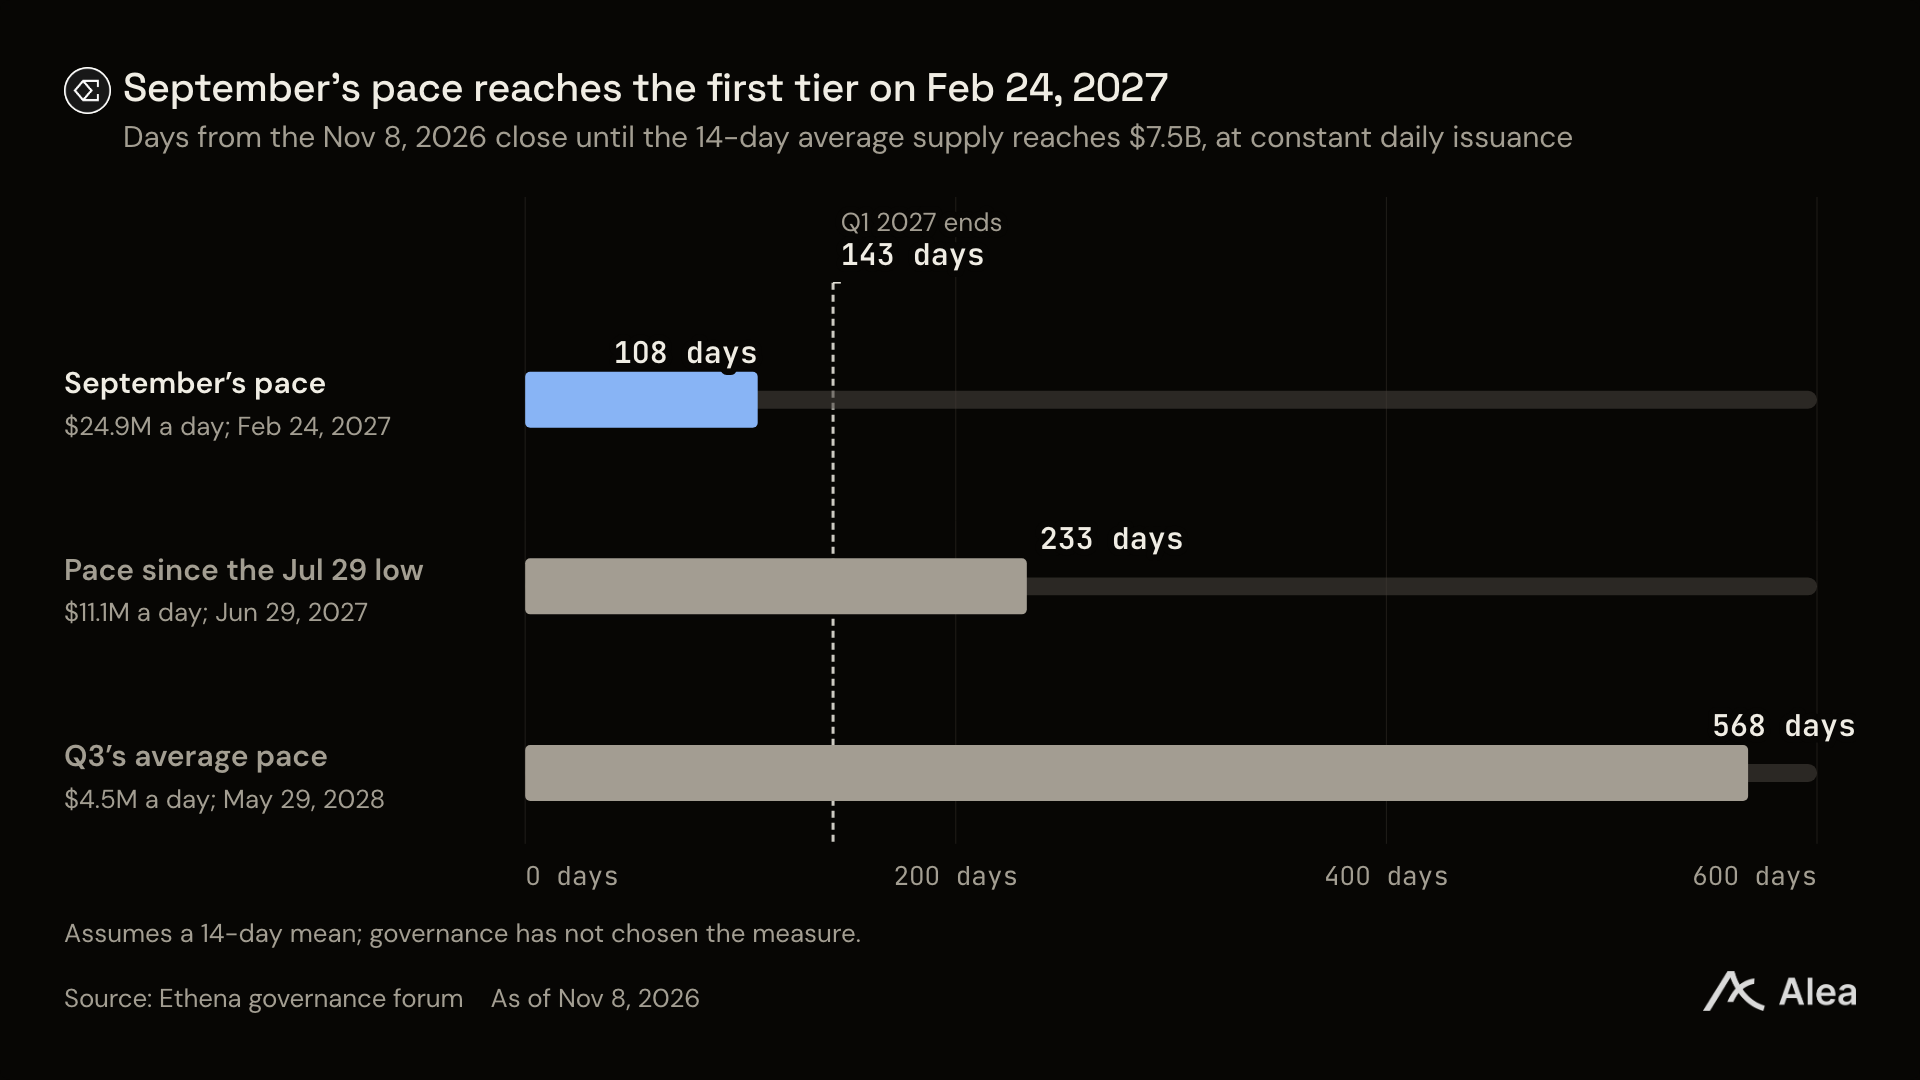
圖:不同供應量增速情境下 ENA 首次費用開關回購觸發時間測算(Alea Research)
為了緩解代幣二級市場的拋壓預期,Ethena 基金會曾在 10 月 5 日將後續所有早期投資人的代幣線性解鎖計劃整體進行了前移調整。這正是為什麼在經歷了 10 月初的大幅拋售之後,ENA 代幣總市值的縮水幅度並未超過以太坊大盤的核心原因。
不可否認,並非所有資金增長都高度依賴高風險的借貸槓桿,例如幣安交易所面向散戶持幣者推出了截至 11 月 30 日的 10% 專項年化收益補貼。但在鏈上深水區,真正決定 USDe 規模起落與 ENA 代幣回購命脈的,依然是這群在借貸懸崖邊緣遊走的循環貸借款人。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 @AleaResearch